Эксперты СберЛизинга рассказали, когда на дорогах появятся беспилотные автомобили
По данным Минтранса, в начале 2026 года в России работало более 90 беспилотных грузовиков, к концу года их число планировалось довести до 111, а к 2028-му - до 313. Машины уже курсируют на М-11, ЦКАД и М-12. По предположениям отраслевых аналитиков к 2035 году парк может вырасти почти до 57 тыс. грузовиков, а экономия рынка - достигнуть 108,6 млрд рублей в год. Эксперты СберЛизинга рассказали о возможном пути развития беспилотных автомобилей.
Что изменится
Сейчас в кабине беспилотного грузовика все еще находится человек - он контролирует движение и страхует на случай нестандартных ситуаций. Принципиальный сдвиг произойдет тогда, когда от водителя можно будет отказаться полностью. Грузовик сможет дольше находиться в движении, и не нужно будет учитывать режим труда и отдыха водителя. Перевозчикам придется по-новому считать стоимость доставки, обновление парка и расходы на персонал, а спрос появится на специалистов по обслуживанию автономных систем.
Что это значит для лизинга
Если беспилотники станут массовыми, изменится и спрос на лизинг. Компаниям придется учитывать не только платеж, но и то, сколько времени машина работает в сутки и как быстро окупается. Изменится и сам объект финансирования: в стоимости беспилотника важную роль играют программное обеспечение, сенсоры и системы связи, поэтому рынок может сместиться от финансирования автомобиля к финансированию сложного технологического продукта.
В СберЛизинге уже оценивают, как это повлияет на структуру сделок: высокая доля технологической составляющей в цене машины потребует пересмотра подходов к оценке остаточной стоимости и формированию лизингового продукта.
От грузовиков - к легковым автомобилям
Беспилотный грузовой транспорт развивается быстрее: маршруты проще, экономический эффект очевиднее. Но постепенно та же логика начинает работать и в легковом сегменте. Если беспилотные такси станут доступными, владение личным автомобилем может стать менее обязательным - особенно для жителей крупных городов, которые пользуются машиной несколько раз в неделю. Но все же полностью заменить личный транспорт такие такси вряд ли смогут: семейные поездки, путешествия и загородные маршруты требуют другой модели использования.
Правила должны успеть за технологиями
Законопроект о беспилотных автомобилях уже предусматривает требования к допуску беспилотников на дороги, дистанционному контролю и страхованию ответственности. Но вопросы оформления ДТП, кибербезопасности и действий в нестандартных ситуациях еще предстоит решить.
Так когда же?
Точный момент, когда беспилотные автомобили станут привычной частью городского движения трудно предугадать. Однако вектор развития уже определен: первым идет грузовой транспорт, где маршруты предсказуемы, а экономический эффект очевиден. Вслед за ним, по мере развития технологий, правил и инфраструктуры, автономным начнет становиться легковой сегмент. Именно эти переходы от грузовиков к легковым машинам и от человека за рулем к полностью автономному управлению и станут главным сценарием ближайших лет.
Посты по ключевым словам
Дебютный выпуск облигаций «КМ-Финанс» уже доступен к покупке!
Сегодня, 18 сентября, для клиентов ПАО «НФК-Сбережения» открыта покупка дебютного выпуска внебиржевых облигаций лизинговой компании «КМ-Финанс».
ПАО «НФК-Сбережения», являясь организатором выпусков облигаций и андеррайтером, представляет вам нового эмитента внебиржевых облигаций. Мы внимательно и тщательно анализируем каждую компанию, проверяем финансовую отчётность и отбираем только тех эмитентов, которые доказали свою финансовую стабильность, надёжность и амбициозность.
Чем интересна компания?
«КМ-Финанс» — универсальная лизинговая компания, специализирующаяся, в первую очередь, на лизинге спецтехники, на рынке с 2018 года.
Конкурентные преимущества компании:
· С 2018 года заключены договоры с более чем 500 лизингополучателями на сумму 12 млрд руб.
· Лизинговый портфель компании имеет высокий уровень диверсификации, на 01.01.2026 г. он составляет 3,391 млрд руб.
· Высокий уровень компетенций и понимание регионального рынка (Сибирь и Дальний Восток).
· Рост показателей выручки и чистой прибыли за последние 3 года, сокращение долга.
Преимущества облигаций компании «КМ-Финанс»:
· Высокая ставка: 27,5% годовых, зафиксирована на первые 13 купонных периодов.
· Выплата купонов происходит ежемесячно и обеспечит регулярный денежный поток.
· Предусмотрена оферта.
Инвестор может подать заявление на выкуп облигаций эмитентом (исполняется на 365-й календарный день с даты окончания купонного периода, в котором подано заявление).
Где купить?
Дебютный выпуск уже доступен в магазине финансовых продуктов ПАО «НФК-Сбережения» и на платформе Зберополис.
👉 Купить в магазине финансовых продуктов ПАО «НФК-Сбережения»
👉 Купить на платформе Зберополис
🔗 Раскрытие информации об эмитенте
🔗 Условия размещения
🔗 Программа облигаций
⚠️ Не является публичной офертой. Не является индивидуальной инвестиционной рекомендацией.18 сентября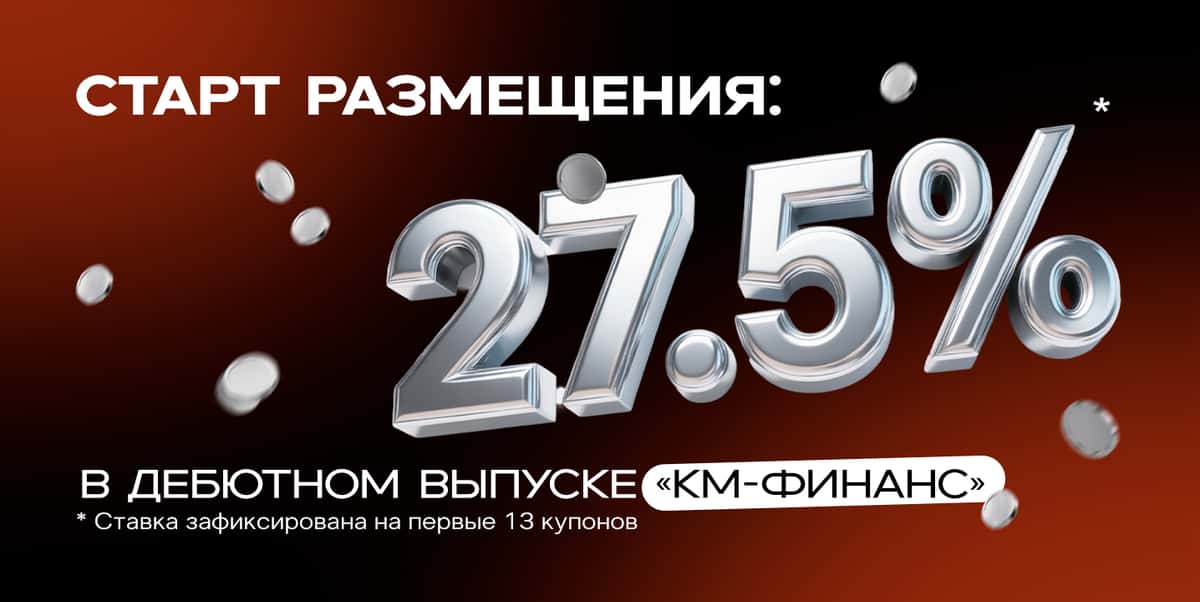
ГТЛК — лидер рынка по объему лизингового портфеля по результатам 1 полугодия 2026 года
По итогам 1 полугодия 2026 года ГТЛК (группа ВЭБ.РФ) заняла первое место среди всех участников рынка по объему совокупного лизингового портфеля, который достиг 2,9 трлн рублей.
Компания лидирует также в ключевых для себя сегментах лизинга, как по объему нового бизнеса, так и по портфелю: в городском пассажирском, воздушном, водном транспорте и железнодорожной технике. ГТЛК увеличила долю на российском рынке лизинга до 26%.
Кроме того, по результатам 6 месяцев 2026 года ГТЛК продолжает лидировать по объему портфеля в сфере операционного лизинга с долей 78%.
Соответствующую аналитику приводит рейтинговое агентство «Эксперт РА»10 сентября