Поиск

Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя.

Совсем недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов:https://marketpower.pro/post/finansovaia-kartinka-nedeli-samye-riskovannye-fondovye-rynki-v-2026g.
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось неожиданное. Оказалось, что согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованными (согласно ожиданиям тех же инвесторов) оказались развивающиеся фондовые рынки Мексики, Казахстана, России. В принципе, это довольно легко объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения инвестора в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают сейчас на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, итак, живут давно условиях очень высоких ставок. Но есть и еще более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать эти доходности на уровень инфляции за аналогичный исторический период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас инвесторами доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Таблица 1

Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя.

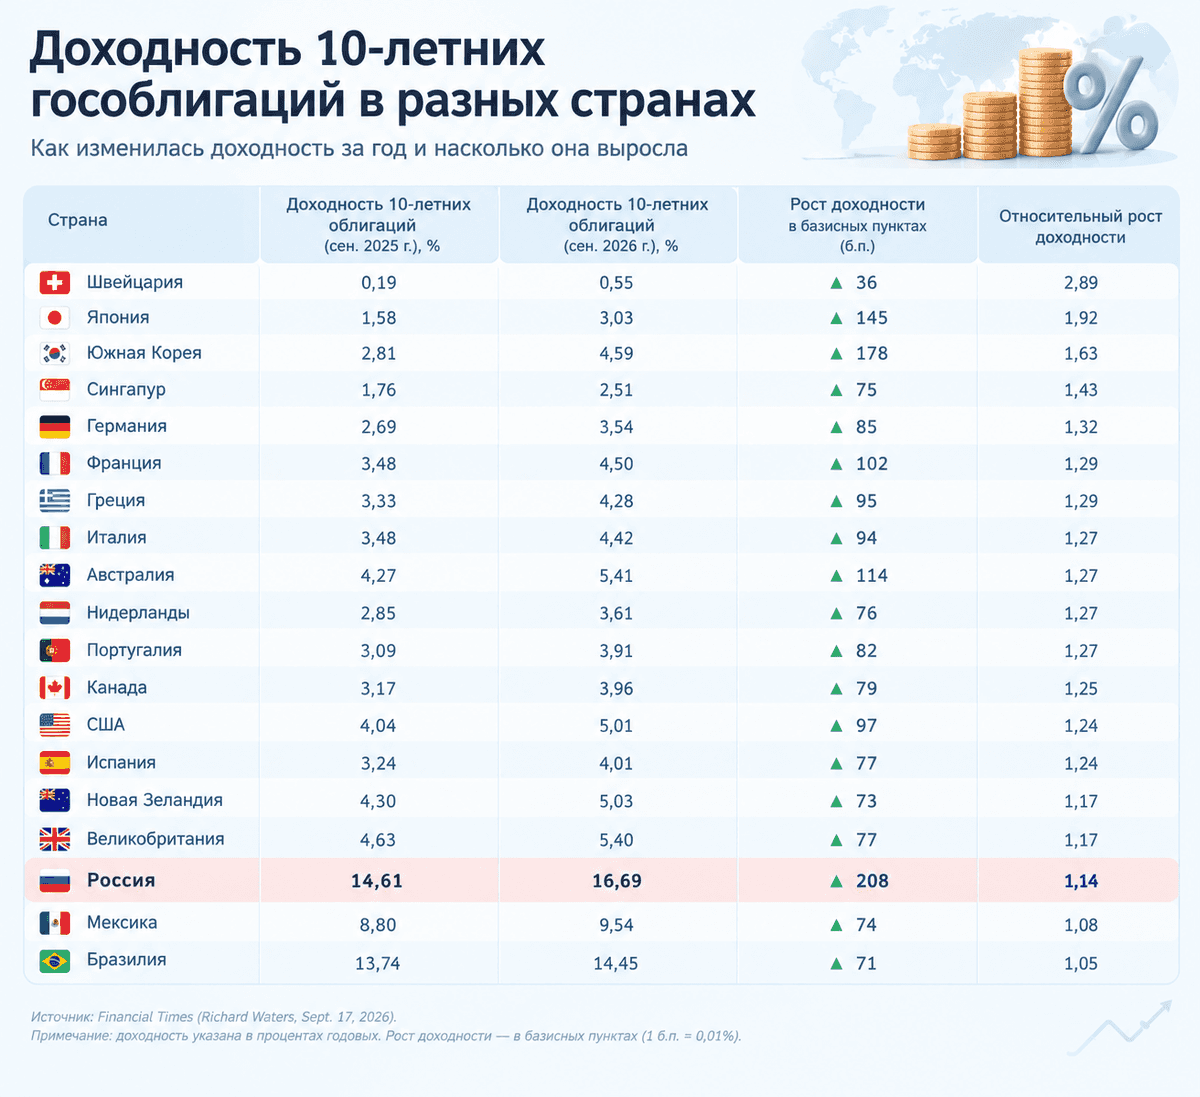
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

Таблица, которую мы видим сейчас, более информативна, и результат показателен.

Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит, и падению цен ) гособлигаций в абсолютном выражении — Россия со своими 208 базисными пунктами — переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза.

И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год.

А это плохо для инвестора, купившего эти облигации год назад. Так что, быть в лидерах этой таблицы совсем не хорошо.

В следующем посте попробуем пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.

#доходностьОблигаций
https://t.me/ifitpro

Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)

«Инвестиционные идеи? -спасибо, не надо!»

Долго я раздумывал над идеей написания этой статьи. Предназначен этот материал не для профессионалов фондового рынка с опытом, а прежде всего для новичков. Речь здесь пойдет о так называемых «инвестиционных идеях», которыми пичкают наши российские брокера своих клиентов. Да и не только российские. Старожилы нашего рынка, давно знают, что это за «инвестиционные идеи» и какова им цена на самом деле. А вот неофиты, по моему наблюдению, как годами ранее, так и до сих пор, продолжают попадаться «на удочку». «Инвестиционные идеи», они же «торговые идеи», могут называться и по-другому, в зависимости от брокера и упаковки такого продукта. А упаковываться могут и в «торговые стратегии от профессионалов» и в «авто следование» и вообще, как угодно. Суть одна – якобы профессионалы с опытом дают вам готовые идеи для заработка на фондовом рынке. Могут подаваться такие инвестиционные идеи как в закрытом виде, так и в открытом, с изложением доводов в пользу такой идеи, даже кое-какой аналитики и с даже с указанием рисков. Когда-то, очень давно, в середине нулевых, я и сам имел некоторое отношение к разработке одного из самых первых продуктов такого рода на нашем рынке. Работал я тогда в трейдинговом подразделении одного из старейших независимых российских брокеров, а продукт тот назывался Навигатор. С тех пор прошло много лет, тема для меня уже давно предельно ясна. Да и в сети сейчас полно материалов на эту тему. И тем не менее, все же я решил написать подробный материал, поскольку последний год, по роду своей деятельности, наблюдаю за подобным продуктом. Поскольку у меня за год уже накопилась довольно обширная статистика по торговым результатам, есть возможность порассуждать не абстрактно, с огульной критикой или наоборот, с бесконечными восторгами, а предельно конкретно, доказательно, с цифрами.
Итак, об инвестиционных идеях. Тот вариант, за которым я наблюдаю, так и называется «Инвестиционные идеи», и предлагаются они инвесторам на сайте российского банка высшей категории надежности, входящего в топ-5 банков России и отличающегося крайне агрессивной рекламой. Думаю, понятно, о каком банке идет речь. Идеи предлагаются как по российскому рынку акций, так и по срочному рынку Московской Биржи. Каждая идея состоит из четырех параметров:
· Цена входа в сделку (эта цена соответствует рыночной цене в момент, когда идея предлагается инвестору, так что идея всегда актуальна в момент ее появления)
· Целевая цена, по которой предлагается зафиксировать прибыль по инвестиционной идее
· Цена стоп-лосс, по которой предлагается зафиксировать убыток, если рынок пошел в противоположную сторону (фактически заранее задается максимальный риск по сделке)
· Максимальный срок жизни идеи по окончании, которого позиция закрывается по цене рынка, если не была закрыта с прибылью или по стоп-лоссу ранее
Идеи открытые, то есть к каждой дается обоснование как по новостному фону, так и по фундаментальному или техническому анализу. Вроде все предельно ясно и корректно. Однако я упомянул про статистику сделок по этим инвестиционным идеям, вот к статистике и обратимся. Эта статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно- 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:
· Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи)
· Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи)
· Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи)
· Доля прибыльных сделок в общем количестве сделок (в %)
· Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке)
· Доля «шортов» в общем количестве сделок
· Доля прибыльных «шортов» в общем количестве «шортов»
· Доля прибыльных «лонгов» в общем количестве «лонгов»
· Средний срок сделки в днях
Все эти показатели я свел в две таблицы
Таблица 1

«Инвестиционные идеи? -спасибо, не надо!»

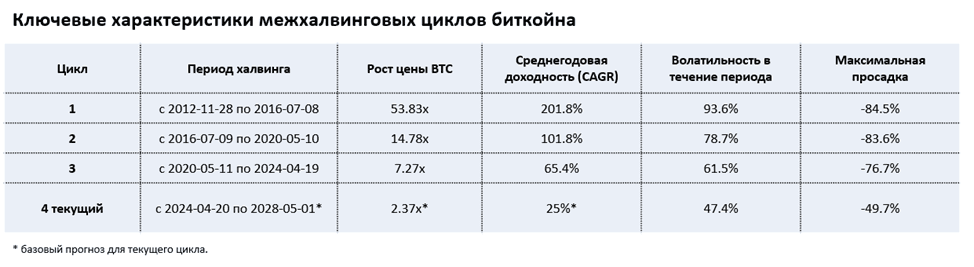
Анализ межхалвинговых циклов в биткоине и прогноз цен к халвингу в 2028 году

Полный текст статьи можно прочитать тут

Межхалвинговые циклы биткоина: основные временные кластеры для анализа цены

Для биткойна циклом обычно называют период между халвингами, продолжительность которого составляет около 4 лет. Такой подход не случаен. Халвинг — это момент, когда вдвое снижается награда майнерам за добытый блок, а значит, меняется темп эмиссии новых монет. Для актива, предложение которого заранее ограничено и предсказуемо, это ключевой элемент эмиссионной конструкции.


«Майнеры стремятся максимально эффективно использовать четырехлетний период, так как он является наиболее предсказуемым с точки зрения себестоимости добычи и выручки. Основная задача — окупить оборудование и нарастить мощности до момента, следующего халвинга, когда награда за блок сократится вдвое, радикально меняя экономику предприятия. Именно поэтому фаза расширения мощностей обычно приходится на начало цикла, создавая долгосрочный фундамент для роста сети.»


Именно поэтому межхалвинговые периоды остаются наиболее логичной рамкой для анализа ценовой динамики. Они позволяют связать динамику цены, доходности и риска не только с поведением рынка, но и с фундаментальной механикой предложения биткойна. Такой подход не означает, что цена биткойна определяется одним лишь халвингами. На нее одновременно влияют глобальная ликвидность, аппетит к риску, развитие инфраструктуры и институциональный спрос. Но халвинг остается важной точкой, вокруг которой эта динамика исторически структурировалась.

Анализ межхалвинговых циклов в биткоине и прогноз цен к халвингу в 2028 году

Европа повисла на газовых плечах США: о чем говорит фьючерсная кривая?

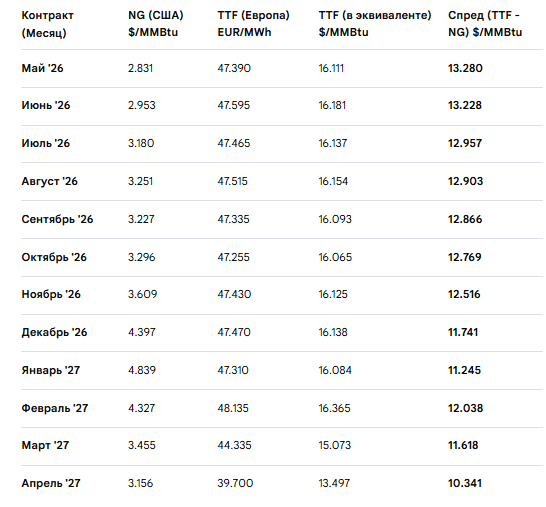
На текущем рынке природного газа сложилась уникальная ситуация. Пока американский хаб (NG) демонстрирует классическую, ярко выраженную структуру супер контанго (см рис), европейский TTF застыл в состоянии «флэта» на весь период предстоящих 12 месяцев с апреля 2026 по апрель 2027 г. Это положение дел прямо подтверждает новый статус Европейского газового рынка: теперь это «рынок-прокси», полностью зависящий от американского экспорта СПГ. Такое сильное контанго в США и плоская фьючерсная кривая в Европе говорит о том, что рынок США готов платить огромную премию за поставку СПГ для Европы именно зимой. Трейдеры активно закладывают расходы на хранение в цену будущих периодов.


Сравнительная таблица фьючерсных цен США — Европа апрель 2026 — 2027 гг.

Приведены котировки Intercontinental Exchange в Амстердаме по ТТФ и NG на Nymex (18:15 мск)

Европа повисла на газовых плечах США: о чем говорит фьючерсная кривая?

Российские IPO, часть1: лотерея спортлото «5 из18»

Да, речь пойдет о российских IPO, или о первичных размещениях акций российских компаний на Мосбирже. Тема российских IPO не особенно мне близка, я за все свое долгое время работы на российском рынке акций всего лишь один раз участвовал в IPO. Это было в далеком уже теперь 2007 году. Да, да, я умудрился поучаствовать в том самом «народном» IPO ВТБ. Как известно, после этого скандального IPO, в 2012м году по поручению тогда премьер –министра В.В. Путина, ВТБ выкупил обратно свои акции у миноритариев по цене размещения. Я тоже продал тогда эти замечательные акции назад их хозяевам. Перекрестившись, и поняв, что отделался легким испугом, я решил больше никогда не участвовать ни в каких российских IPO. А привлекло сейчас меня к этой непростой теме, как ни странно, мнение Банка России.
На днях на форуме «Будущее рынка акций» было заявление директора департамента корпоративных отношений Банка России Екатерины Абашеевой. Цитирую текст с новостных лент: "Все мы сосредоточились на выводе новых компаний на рынок. У нас все будет хорошо - чем больше новых компаний, тем лучше. На самом деле рынок растет не столько от появления новых имен, сколько в том числе от роста стоимости тех компаний, которые уже вышли на рынок. И практика, когда у нас компания теряет 50% стоимости в первый год после выхода на IPO - явно не та практика, которая делает рынок лучше. От того, что таких компаний появится больше, вряд ли наша капитализация сильно вырастет. Поэтому я бы хотела сказать о том, что выход на рынок - это на самом деле не окончание, а начало пути, Стоит обращать внимание на те практики, к которым компании прибегают, уже выйдя на публичный рынок. Когда вдруг отменяется дивидендная политика, когда вдруг анонсируется принятие совершенно неочевидных для акционеров и рынка вообще решений, такие практики быстрее нас тянут вниз, чем помогает выход новых компаний".
Это заявление хотя и не очень удивило, но заинтересовало. Мне стало интересно посмотреть, а что происходит на данный момент на нашем рынке IPO, какова доходность акций после выхода на биржу в результате IPO. А поскольку Мосбиржа даже подсчитывает фондовый индекс по акциям, выходящих на биржу после IPO, то вроде бы это сделать несложно. Вот ссылка на раздел сайт Мосбиржи, где подробно описан этот индекс: Индекс МосБиржи IPO полной доходности (MIPOTR), график и котировки — Московская Биржа | Индексы . Эта версия индекса включает в себя и дивиденды, выплачиваемые компаниями, входящими в расчет индекса. Индекс включает в себя акции компаний, по которым первичное размещение (IPO) на Мосбирже произошло не ранее двух лет с даты, на которую рассчитывается индекс. Биржа рассчитывает этот индекс, начиная с 11.11.2021, то есть уже более четырех лет. На данный момент в расчет индекса входит 17 компаний с разными весами (таблица 1).
Таблица 1


Российские IPO, часть1: лотерея  спортлото «5 из18»

“Золотая ВДО”. Лучшие из длинных. 20000 лье в ВДО

Минус 0,5% по ставке. «Поллитра? Вдребезги!»

Все-таки глобально мы находимся в цикле снижения, поэтому не лишним будет зафиксировать доходность по некоторым длинным бумагам.

Однако необходимо исключить из выборки все невыгодные облигации с колл-опционом (например, или ), так как по мере снижения ставки все больше и больше эмитентов будут перезанимать и пользоваться своим правом досрочного погашения.

Никому НИЧЕГО не рекомендую, однако ниже список длинных облигаций, прошедших два этапа отбора по таблице: не попали в “Зону Риска” и имеют доходность на единицу времени выше среднего.

Рубрика "20000 лье в ВДО":

💸АПРИ БО-002Р-08
● ISIN: $RU000A10AG48
● Цена: 98,9%
● Ставка купона: 24% (19,73₽)
● Дата погашения: 03.01.2029
● Выплата купона: 12 раз в год
● Амортизация номинала: да
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BBB- от НРА
● Доходность к погашению: 27,58%

💸Энергоника 0001Р-05
● ISIN: $RU000A10A4C1
● Цена: 108,3%
● Ставка купона: 28% (20,71₽)
● Дата погашения: 26.10.2029
● Выплата купона: 12 раз в год
● Амортизация номинала: да
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BBB от НКР
● Доходность к погашению: 24,89%

💸ЛК Роделен 002Р-03
● ISIN: $RU000A10B2F7
● Цена: 104,8%
● Ставка купона: 25,5% (20,96₽)
● Дата погашения: 15.02.2030
● Выплата купона: 12 раз в год
● Амортизация номинала: да
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BBB от Эксперт
● Доходность к погашению: 25,52%

💸МФК Мани Мен оббП01
● ISIN: $RU000A10BGC9
● Цена: 110,5%
● Ставка купона: 25,5% (20,96₽)
● Дата погашения: 03.04.2029
● Выплата купона: 12 раз в год
● Амортизация номинала: нет
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BBB- от Эксперт
● Доходность к погашению: 22,52%

💸Ойл Ресурс 001Р-02
● ISIN: $RU000A10C8H9
● Цена: 100%
● Ставка купона: 28% (23,01₽)
● Дата погашения: 03.04.2029
● Выплата купона: 12 раз в год
● Амортизация номинала: нет
● Оферта/Колл-опцион: да (16.07.2028)
● Кредитный рейтинг: BBB- от НРА
● Доходность к погашению: 31,9%

💸Алтимейт Эдьюкейшн БО-П01
● ISIN: $RU000A10C7C2
● Цена: 96,2%
● Ставка купона: 19,75% (16,23₽)
● Дата погашения: 14.07.2028
● Выплата купона: 12 раз в год
● Амортизация номинала: нет
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BBB от АКРА
● Доходность к погашению: 24,1%

💸МГКЛ 001P-08
● ISIN: $RU000A10C6U6
● Цена: 108,1%
● Ставка купона: 25,5% (20,96₽)
● Дата погашения: 02.07.2030
● Выплата купона: 12 раз в год
● Амортизация номинала: нет
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BB от Эксперт
● Доходность к погашению: 25,07%

💸ТЕХНО Лизинг 001Р-07
● ISIN: $RU000A10BBG1
● Цена: 101,6%
● Ставка купона: 25,5% (22,19₽)
● Дата погашения: 16.03.2030
● Выплата купона: 12 раз в год
● Амортизация номинала: да
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BB+ от Эксперт
● Доходность к погашению: 28,08%

💸Сибирский КХП 001Р-02
● ISIN: $RU000A107P62
● Цена: 85,2%
● Ставка купона: 16%/14,5% (39,89₽/36,15₽)
● Дата погашения: 24.01.2028
● Выплата купона: 4 раза в год
● Амортизация номинала: нет
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BB от АКРА
● Доходность к погашению: 27,69%

💸ПИР БО-03-001Р
● ISIN: $RU000A10BP87
● Цена: 104,1%
● Ставка купона: 30% (24,66₽)
● Дата погашения: 11.05.2028
● Выплата купона: 12 раз в год
● Амортизация номинала: да
● Оферта/Колл-опцион: нет
● Кредитный рейтинг: BB от НРА
● Доходность к погашению: 30,33%

ВДО - это вам не
#офз - нельзя сформировать портфель из длинных бумаг и забыть его на весь цикл снижения. «Свет в конце тоннеля может оказаться встречным поездом — будь готов к любым поворотам».

По бумагам выше собран в декабре модальный
#портфель (покажу в динамике позже), а следовательно, оценка актуальна на тот период времени, так как после годовых отчетов таблица явно претерпит ряд изменений и многие компании покажут разнонаправленные результаты.

Присоединяйтесь!

“Золотая ВДО”. Лучшие из длинных. 20000 лье в ВДО

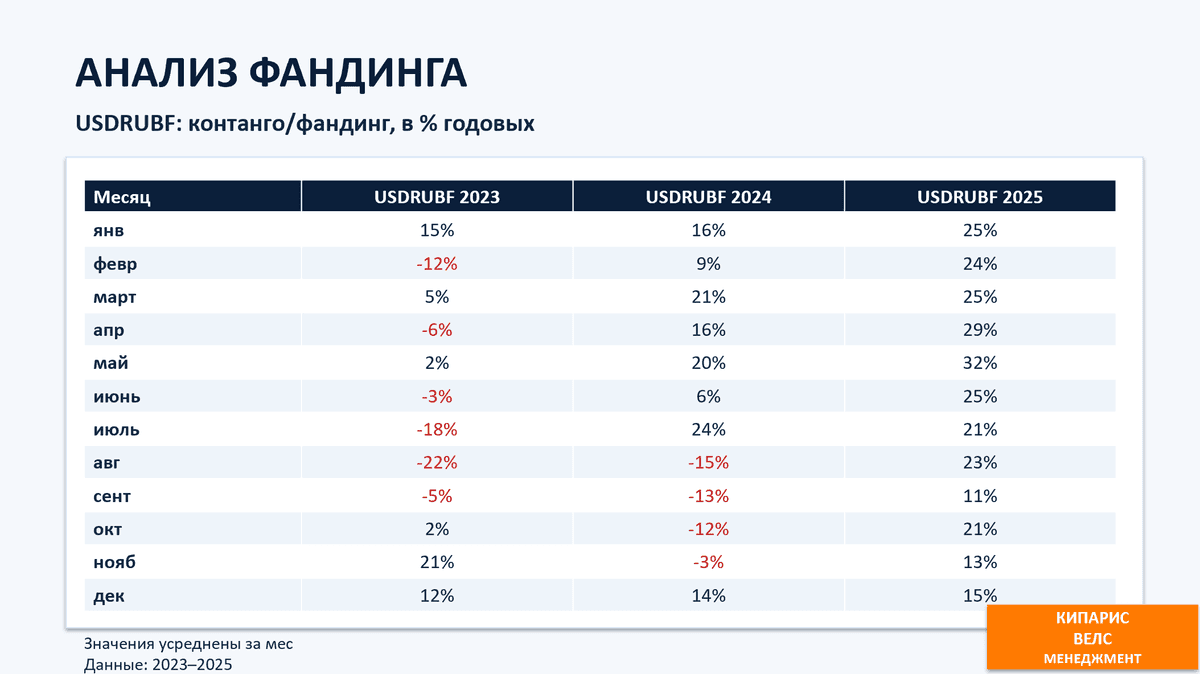
Анализ фандинга в вечном фьючерсе USDRUBF по данным Мосбиржи с 2023 по 2025 помесячно

Для оценки «фандинга» (стоимости переноса позиции) по фьючерсу USDRUBF были использованы расчётные дневные данные Мосбиржи: курс OPEN и дневной своп SWAPRATE. Итог представлен как «месячная ставка фандинга» по годам 2023–2025 (см. таблицу).

ссылка на данные на сайте ММВБ

Результаты расчетов

2023: «почти ноль по году», но очень волатильно

2023 год оказался режимным. В начале года фандинг был положительным (январь около +15%), но дальше начались сильные провалы: июль −18%, август −22%. Затем — резкий разворот в плюс: ноябрь +21%, декабрь около +12%.

Смысл простой: в 2023 перенос позиции мог быть как источником дохода, так и заметной платой — в зависимости от месяца.


2024: сильная первая половина и «красная зона» осенью

В 2024 году первая половина выглядит устойчиво положительной: март +21%, май +20%, июль +24% (пик). Затем рынок уходит в отрицательный перенос: август −15%, сентябрь −13%, октябрь −12%, ноябрь −3%. В декабре фандинг возвращается в плюс (+14%).
Это показывает смену режима: перенос «в плюс» не гарантирован и может на несколько месяцев стать отрицательным.


2025: устойчивый высокий фандинг почти весь год

2025 выглядит самым «ровным» и высоким: с января по август значения держатся примерно в диапазоне 22–33%, локальный минимум — сентябрь 11%, затем восстановление: октябрь 21%, ноябрь–декабрь 16%.
То есть в 2025 перенос позиции по USDRUBF в среднем оставался структурно положительным большую часть года.


Вывод

Фандинг на USDRUBF это отдельный фактор результата, который живёт «режимами».
2023: высокая волатильность фандинга, с глубокими отрицательными месяцами.
2024: сильный плюс в первой половине и отрицательный блок в августе–ноябре.
2025: наиболее стабильный и высокий положительный фандинг, краткая просадка в сентябре.


Если длинная позиция удерживается долго, перенос может быть как скрытым источником дохода, так и скрытой комиссией — и именно поэтому его надо мониторить по месяцам, а не «одной цифрой за год». Представленная таблица в помощь.

Анализ фандинга в вечном фьючерсе USDRUBF  по данным Мосбиржи с 2023 по 2025 помесячно

Не искусственный интеллект. Система финансовой оценки. Таблица. Сравнение выпусков

В предыдущей публикации рассказал про #показатели, которые используются для отбора эмитентов облигаций.

Продолжаем отсев...

Далее, на втором этапе, все выпуски компаний, которые не попали в “Зону риска”, проходят другой вид оценки, как в математическом уравнении с дробями, приводим к общему знаменателю, которым является ДОХОД В ДЕНЬ или ЧАС.

Не секрет, что при фиксированном купоне мы можем рассчитать детально, сколько получим если удержим бумагу до погашения или оферты. И если купить две разные бумаги на равную сумму, допустим, 1млн рублей, то в итоге получим разный финансовый результат и сможем выявить, какая бумага более доходная по параметру “прибыль в час”.

Ведь мы ищем #пассивныйдоход, а его, в сравнении с рабочим временем, нагляднее оценивать в часах.

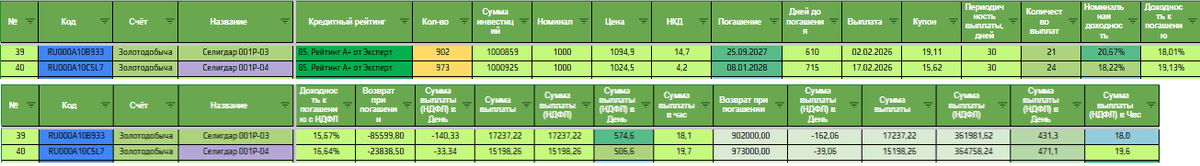
Например: Два похожих выпуска одного эмитента. Первый попавшийся под руку в таблице оказался $SELG

📷$RU000A10B933 и $RU000A10C5L7 в какой-то степени похожи условиями, разница лишь в размере купона и незначительно в сроке. На первый взгляд, бОльший купон кажется привлекательным, однако проведя расчеты, выясняется, что выпуск с меньшим купоном по чистым математическим ожиданиям практически на 10% выгоднее, в пересчете на время.

Второй пример, долгами придавленный $DELI. Если вы по какой-то причине решили рискнуть и прикупить облигации #делимобиль, (сугубо ваше личное дело), то проведя анализ выпусков, можно дополнить решение расчётами:

📷Из которых видно, что выпуск $RU000A106UW3 максимально недооцененный на данный момент.

Всему виной всё тот же небольшой купон, однако в данном случае это не изъян, а скрытое преимущество, отсеивающее физиков, падких на “норм купончик”.

Два идентичных выпуска $RU000A106UW3 и $RU000A10CCG7 отличающихся только в размере купона, имеют различия в итоговой прибыли чуть более 200 рублей в сутки, а к погашению разница станет размером тысяч в 100-110 с миллиона.

Аналогично можно сравнивать выпуски разных эмитентов. Это рабочий инструмент, который при прочих равных способен показать наиболее привлекательные облигации.

Дисклеймер: Конечно, эти расчеты многого не учитывают, особенно субъективных факторов и реинвестирования, и в бОльшей степени являются импровизацией, однако время от времени на тонком рынке случаются существенные перекосы - #доходность по выпускам расходится между собой на порядок, что подталкивает к ребалансировке или показывает неэффективность, которой можно воспользоваться.

Ранее оба этих метода оценки я использовал раздельно, финансовую оценку для акций, а отбор наиболее прибыльных выпусков - для облигаций. Волна банкротств подтолкнула их совместить, поэтому решил делиться в процессе, чтобы было интересно следить за результатами тестирования данной модели отбора.

И, кстати, принимаю комментарии по её усовершенствованию. Велком!

В сухом остатке: пройдя два этапа отбора, в списке остается несколько десятков бумаг, которые (ЕСТЕСТСВЕННО СУБЪЕКТИВНО) можно считать наиболее выгодными, при умеренном риске.

Их, как правило, уже использую в личных портфелях, но и параллельно веду несколько десятков модальных сборок, которые позволяют отслеживать результаты в динамике.

#облигации #таблица #вдо #подборка #акции

Присоединяйтесь в Импульс, в следующей публикации таким модальным портфелем будет “Золотая ВДО”. Подборка облигаций, прошедших два этапа отсева.

Не искусственный интеллект. Система финансовой оценки. Таблица. Сравнение выпусков

Не искусственный интеллект. Система финансовой оценки. Таблица. Показатели

Вот почему я пишу Вам, Импульс. “Кое-что совершенно случайно попало мне в руки. Это возможно лучший вариант, который я видел за полгода. За 60 секунд я попробую вкратце его описать”*:

Это #таблица, где учитываются финансовые показатели по компаниям, отсеиваются “слабые и уставшие” эмитенты с высокой долговой нагрузкой и низкой рентабельностью. Они опадают в “Зону риска”. Остаются только те, кто не погряз по уши в долгах и умеет выжимать сок из лимонов.

Показатели:
Тут изменения происходят при каждом цикле заполнения (обычно под конец сезона отчетов). Каждый раз таргеты меняются, в зависимости от тестирования стратегии. Сейчас их 10 и по каждому компания может получить от 0 до 3 баллов. Итого 30 баллов максимальный рейтинг.

1. Субъективный взгляд. Наличие отчета #мсфо, Наличие акций и полноценного ПАО (для допок. $MVID, $ETLN, $SGZH живут на этом). Внятный бизнес, сайт, команда, бенефициары и т.п.

2. Отношение выручки за год к общему долгу. Например, у застройщика Легенды 21,93%, то есть почти 5 лет всех поступлений понадобится, чтобы отдать погасить долг.

3. Валовая маржа. Чтоб не получилось, что покупаем за 10, а продаем за 9, как, например, у Сегежы или Аэрофьюэлз

4. Чистая маржинальность или Чистый убыток. Ну тут все понятно, однако в данной вариации таблицы данный показатель влияет на несколько столбцов разом и рушит итоговую оценку, так что убыток (в моем варианте, признак слабости).

5. Отношение денежных средств к краткосрочной задолженности компании или коэф.абсолютной ликвидности. Сложно бывает найти, где деньги в отчете, помимо прямой статьи - денежные средства, поэтому чаще всего, если кэша нет, то и искать не стоит.

6. Отношение оборотных активов к краткосрочной задолженности компании или коэф.текущей ликвидности.

7. Отношение долга к собственному капиталу. Забавный факт, у Оил Ресурс 4 ярда “нарисовано” - их не учитывал, да и вообще, интрига, что это такое и с чем это считать...

8. Отношение валовой прибыли за год к краткосрочному долгу. Больше 100% - Валовая прибыль за год превышает краткосрочный долг компании. Меньше 100% - Краткосрочный долг превышает годовую валовую прибыль компании, вероятна высокая вероятность докапитализации.

И как раз 2 пункта, которые рушат рейтинг при годовых убытках:

9. Отношение чистой прибыли к краткосрочному долгу.

10. Отношение чистой прибыли к общей задолженности.

$APRI $MGKL $SMLT

Примечание: *Отрывок из “Волк с Уолл-стрит”

Рассматриваются пока только #облигации. Данные, представленные и интерпретированные в ней - вольное понимание автора. Собраны они из отчетов МСФО и #рсбу, а фактическое сравнение должно проводиться не по разрозненным показателям, а хотя бы по категориям, например, по отраслям. В принципе, сам факт сбора данных - уже положительный момент и слегка открывает глаза на эмитентов, особенно если #данные повертеть.

Это первая часть системы. На ней основан предыдущий пост с аутсайдерами ⇩

Присоединяйтесь в Базаре. Буду постоянно модифицировать таблицу отбирать "Золотые Облигации" и подсвечивать "Зону Риска".
Будем вместе настраивать систему оценки!

Не искусственный интеллект. Система финансовой оценки. Таблица. Показатели

Как копить деньги даже при маленькой зарплате? Основано на личном опыте

Сбережения нужны всем: на отпуск, новый телефон или другую приятную покупку. В данном посте решил поделиться личным опытом и найти вместе с вами ответ: Как откладывать деньги без проблем, даже если зарабатываете немного.

📍 50 тысяч за 100 дней

Способ основан на арифметической прогрессии: вы откладываете каждый день на 10 рублей больше, чем в предыдущий.

Первый взнос — 10 рублей, второй — 20, потом 30 и так далее. В последний, сотый день кладите в копилку 1000 рублей. Если не пропускать дни, накопите 50 500 рублей за три месяца с хвостиком.

📍 Копилка на 365 дней

Вариант копилки на 100 дней — таблица для накопления денег на год. Начинаете с одного рубля и каждый день откладываете на рубль больше. Последний, максимальный взнос — 365 рублей. Если не пропускать, накопите 66 795 рублей за год.

Можно пополнять копилку в любом порядке: с зарплаты перевести сразу 365 рублей, а в трудные дни — 10–15. Главное, чтобы в конце года все клеточки были зачеркнуты, иначе сумма не наберется. Можно класть больше, но не меньше.

📍 Копилка на 52 недели

В финансовых блогах эту систему называют «52 недели богатства». Принцип тот же, что у программ на 100 и 365 дней, но откладывать нужно не каждый день, а раз в неделю.

В первую неделю — 50 рублей, во вторую — 100, в третью — 150 и так далее. Последний платеж составит 2600 рублей. Накопить удастся 68 900 рублей.

Минус системы — в последние недели нужно откладывать в среднем по 2 тысячи рублей, что не всегда удобно.

По сути, это та же копилка на 365 дней — именно столько длятся 52 недели — но платежи структурированы иначе. Выбирайте, как вам удобнее: откладывать побольше, но раз в неделю — или поменьше, но каждый день.

📍 Недельные челленджи

Тем, кому скучно откладывать по расписанию, могу посоветовать недельные челленджи. Смысл — временно сократить расходы по одной-двум статьям и отправить сэкономленные средства в копилку.

Челленджи должны быть короткими и все время меняться, чтобы вы не устали от ограничений.

Примеры челленджей:

• Отказаться от сладкого.
• Отказаться от алкоголя.
• Ходить пешком или ездить на велосипеде.
• Пользоваться общественным транспортом вместо машины.
• Покупать только сезонные овощи (летне-осенний челлендж).
• Брать еду с собой вместо обеда в кафе.
• Сменить тариф на телефоне на более дешевый.

Суть в том, чтобы не просто экономить деньги, а откладывать. Прогулялись пешком и сэкономили на проезде — сразу перечислите сумму в копилку, иначе потратите и не заметите. Взяли на прогулку домашний кофе в термокружке вместо того, чтобы зайти в кофейню.

Вы можете превратить процесс накопления в квест со своими собственными условиями. Например, откладывать каждый месяц больше, чем в предыдущий, или собрать определённую сумму к конкретной дате. Если вы азартный человек, способ накопления уже не так важен: вы приложите максимум усилий, чтобы исполнить задуманное.

Если вашей внутренней мотивации недостаточно, чтобы копить активнее, привлеките внешнего арбитра. Например, поспорьте с другом — и лучше не на деньги, а то рискуете не только не накопить, но и потерять.

📍 Откладывать фиксированный процент с зарплаты

Это наверное самые распространённый метод накопления денег. Вы можете перечислять на отдельный счёт 10–15% от зарплаты и других финансовых поступлений или даже больше — зависит от дохода и обязательных трат.

Делать это стоит сразу, как только средства поступили вам на счёт. Так вы избежите внутренних переговоров в духе «А что, если в этом месяце ничего не откладывать?». Это должно стать привычкой.

По итогу: Экономия не должна перерастать в манию. Если вы ходите в более дешёвый магазин, расположенный на два квартала дальше, чтобы купить те же продукты, но дешевле, — это умно. Но если вы преднамеренно с целью излишней экономии покупаете продукты с меньшим качеством полезности, то это уже не есть хорошо.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Как копить деньги даже при маленькой зарплате? Основано на личном опыте

Доходность рублевого кэрри по паре доллар–рубль достигла 52 % в 2025 году

Рублевый кэрри трейд позволил извлечь доходность 52,3% в долл. США с начала года. Как долго продлится сокрушительный успех рубля в генерации супер доходности.

Доходность рублевого кэрри по паре доллар–рубль в 2025 году достигла рекордных 52 % в валюте — рубль по доходности почти догнал золото и обогнал Nasdaq. Но означает ли это, что «сидеть в рублях под ставку ЦБ» стало новой безрисковой стратегией для долларового инвестора? В статье разбираем, как на самом деле складывалась доходность рублевого кэрри с 2010 года, почему один удачный год может быть сметен новой девальвацией и при каком курсе USD/RUB триумф рубля превращается в статистическую иллюзию.

11 месяцев триумфа долларовой доходности для рублевых депозитов: факторы и динамика успеха

В 2025 году рубль преподнес инвесторам эффектный сюрприз. На фоне укрепления курса к 78 ₽ за доллар и двузначной ключевой ставки ЦБ простая рублевая кэрри-стратегия (продать доллар, конвертировать средства в рубли, разместить их под ставку ЦБ и в конце периода вернуться в доллар) за 11 месяцев принесла 52,3 % в долларах США. То есть инвестор, который в начале года переложился из долларов в рубли и размещал их под доходность, равную ключевой ставке Банка России, к концу ноября получил бы более чем полуторный прирост капитала в валюте.

Первые 11 месяцев 2025 года можно по праву назвать периодом триумфального шествия рубля как инструмента генерации сверхвысокой долларовой доходности. Для сравнения, индекс Nasdaq за тот же период прибавил около 21 %, золото в долларах показало рост порядка 58 %. Иными словами, по доходности в текущем году рубль фактически вошел в «премьер-лигу» активов: его результат в долларах лишь немного уступает золоту, традиционному бенчмарку защитных вложений.

Текущий год серьезно улучшил всю пятнадцатилетнюю историю стратегии: накопленная (кумулятивная) доходность рублевого кэрри с 2010 года подтянулась примерно к +56 % в долларах, что эквивалентно 2,5–3 % годовых. На этом отрезке времени 2025 год выглядит как настоящая «золотая эра» кэрри-трейда.
На практике это означает, что инвестор, который в начале 2010 года продал бы 100 долларов, перевел их в рубли и далее системно размещал средства под ключевую ставку Банка России, к декабрю 2025 года смог бы, продав накопленные рубли, купить уже 156 долларов (см. график). Речь, разумеется, идет о теоретической доходности без учета спредов, комиссий и налогов, то есть об «идеальной» реализации рублевой кэрри-стратегии.


Если же заглянуть в структуру доходности по годам за более длительный период, картина становится для рубля гораздо менее оптимистичной. На графике хорошо видно, что долларовая доходность рублевых активов, «работающих» под ключевую ставку ЦБ РФ, большую часть времени колебалась вокруг уровня, сопоставимого с ежегодным обесценением рубля: в «нормальные» годы это либо небольшой плюс, либо около нулевая доходность в валюте.
Текущий год на этом фоне является явным выбросом. Он резко выбивается из общего тренда и характеризуется сильным отклонением от типичной динамики: вместо «пилы» с чередованием умеренных плюсов и минусов мы видим одиночный скачок вверх почти на 53 % в долларах. Именно этот разовый рывок и «подтягивает» всю пятнадцатилетнюю статистику, но не меняет фундаментального факта: без него долгосрочный рублевый кэрри почти не создавал добавленной стоимости для инвестора, считающего результат в валюте.

15 лет рублевого кэрри-трейда в цифрах: больше «плюсовых» лет, но результат почти нулевой

Если разложить доходность стратегии рублевого кэрри по годам, картина выглядит так (оценка в долларах, уже с учетом ставки и движения курса USD/RUB).

Таблица наглядно показывает, как сочетание ключевой ставки и движения курса формирует итоговую доходность рублевого кэрри в долларах. В спокойные годы кэрри-трейд дает умеренный плюс: порядка +7–13 % в 2010–2013 годах, до +33 % в 2016-м, около +14–17 % в 2017, 2019 и 2022 годах. Но несколько эпизодов резкой девальвации полностью переворачивают картину: в 2014 и 2015 годах стратегия приносит –37 % и –17 % в долларах, в 2018, 2020 и 2023 результат снова уходит в минус. Именно эти «кризисные» годы съедают эффект множества более спокойных периодов с положительным кэрри.

На этом фоне 2025 год выделяется как аномалия. При доходности в рублях около 16,5 % и укреплении курса с 102 до 78 ₽ за доллар долларовая доходность за 11 месяцев достигает +52,3 %. По масштабу это один «супергод», сопоставимый по вкладу с несколькими обычными «хорошими» годами вместе взятыми. Долгосрочный результат рублевого кэрри определяется не средним уровнем ставки, а несколькими экстремальными годами — прежде всего девальвациями 2014–2015 и 2020 годов и текущим резким укреплением рубля в 2025-м.

Хрупкая «подушка безопасности»: один новый 2014-й — и все сначала

Парадокс нынешнего триумфа рублевого кэрри в том, насколько он хрупок. Расчеты показывают, что уже при курсе порядка 119 ₽/USD инвестор теряет весь сверхпрофит, заработанный в 2025 году. А при 121–122 ₽/USD фактически обнуляется весь накопленный результат стратегии с 2010 года — пятнадцать лет истории превращаются в почти ровную линию.

Причина проста. Текущая долларовая доходность 52.3 % означает, что капитал инвестора, измеренный в долларах, вырос примерно в полтора раза. Чтобы вернуться к исходной точке, достаточно одного последующего периода, в котором рубль подешевеет к доллару на сопоставимую величину (даже с учетом процента по рублевому депозиту).

Так, при исходном курсе 78 ₽ и переходе курса USD/RUB в район 120 ₽ инвестор получает зеркальное отражение нынешнего года — только со знаком минус. Высокая ставка в рублях (15–17 % годовых) обеспечивает ощутимую премию, но при девальвации на 40–50 % эта премия становится второстепенным фактором.
Именно поэтому рублевый кэрри-трейд нельзя рассматривать как «депозит с доходностью 6 % плюс-минус», оценивая результат по среднему значению. Это стратегия с высокой валютной рискованностью, в которой инвестиционная эффективность определяется несколькими редкими годами — прежде всего периодами резкого укрепления или обесценения рубля, а не средним уровнем рублевой процентной ставки.

Сценарии на ближайшие годы для стратегии рублевого кэрри: выводы для инвестора

Рассмотрим условно три сценария на горизонте 1–3 лет с точки зрения держателя рублевого кэрри.

Умеренно сильный рубль.
Курс остается в коридоре 75–90 ₽ за доллар, ставка ЦБ плавно снижается, но остается выше долларовых ставок. В этом случае 2025 год останется «аномально хорошим», а последующие годы дадут умеренную положительную доходность в валюте. Накопленный результат 2010–2027 гг. закрепится в плюсе, но без взрывного роста.

Плавная девальвация.
Рубль постепенно уходит в диапазон 100–110 ₽ за доллар, частично компенсируя движение повышенными ставками, но без резкого отскока. Тогда большая часть сверхприбыли 2025 года будет съедена за 1–2 года, а 15-летняя среднегодовая доходность снова приблизится к 1% годовых.

Новый шоковый год.
Происходит очередной крупный макро- или геополитический шок, рубль быстро смещается в зону 130–140 ₽ и выше. В таком сценарии даже очень высокая рублевая ставка не спасает: один год двузначной девальвации снова обнуляет (или делает отрицательной) всю историю рублевого кэрри с 2010 года.
Важно, что в двух из трех логически допустимых сценариев текущий триумф рублевого кэрри в значительной степени оказывается временным. И лишь в случае длительного сильного рубля и умеренной монетарной политики рублевый кэрри превращается в устойчивый источник долларовой доходности — но это скорее оптимистичный, чем базовый сценарий.

Что это значит для частного инвестора?


Не стоит экстраполировать 2025 год на будущее.
Доходность в 52 % в валюте — это не новая норма, а результат удачного совпадения высоких ставок и укрепления рубля. Строить долгосрочные планы из расчета «10–15 % в долларах на рублевом депозите» — заведомо опасная идея.

Диверсификация важнее ставки.
Даже привлекательная дифференциальная ставка не отменяет необходимости держать часть сбережений в валютах стран с более предсказуемой макро- и институциональной рамкой, а также в реальных активах.

Текущий бум рублевого кэрри впечатляет цифрами доходности.
Но за ним стоит простая статистика: долгосрочная стратегия, чувствительная к нескольким редким, но мощным эпизодам девальвации, не превращается от одного успешного года в устойчивый «генератор долларовой доходности».

«Золотая эра» рублевого кэрри, о которой сегодня так легко рассуждать, может оказаться ретроспективной иллюзией, если следующий кризис вновь вызовет волну девальвации рубля против доллара США. Ключевой вопрос для инвестора при выборе рублевых размещений уже не столько «какова ставка сегодня», сколько «какой курс доллара за рубли готов принять инвестор завтра ради получения этой ставки».

Настоящая публикация подготовлена в информационных и аналитических целях и не может рассматриваться в качестве индивидуальной инвестиционной рекомендации, оферты, приглашения к покупке или продаже каких-либо финансовых инструментов либо совершению иных сделок. Приведенные оценки, сценарии и примеры расчетов носят иллюстративный характер и не гарантируют достижения аналогичных результатов в будущем. Операции на финансовых рынках сопряжены с риском частичной или полной потери вложенных средств.

Источники изображений:
Личный архив компании; расчеты автора

Доходность рублевого кэрри по паре доллар–рубль достигла 52 % в 2025 году

Как начать инвестировать: обзор ключевых стратегий и сервисов для новичков

Инвестиционная стратегия — это ваш персональный набор правил для принятия решений: что, когда и зачем покупать или продавать. Её отсутствие ведёт к двум опасным крайностям: азартной торговле или бездумному следования за другими. В обоих случаях инвестор эмоционально привязан к каждому колебанию цены, что делает процесс крайне нервным и неэффективным.

Первый и ключевой шаг — определить цель. Для этого необходимо честно ответить себе на несколько важных вопросов: какую задачу должны решить инвестиции, каков ваш временной горизонт и какой уровень риска вы готовы принять. Этот этап требует тщательного анализа: вам предстоит спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность.

Цели у всех разные — накопить на первоначальный взнос, создать пенсионный капитал или оплатить образование детей. Именно от этих целей напрямую зависит срок, на который вы инвестируете.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию в акции. Этот пост поможет заложить фундамент для принятия обдуманных решений.

📍 Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Анализ акций и облигаций

📍 Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Платформа для технического анализа

📍 Стратегия «Дивидендная инвестиция»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды. Эта стратегия может быть особенно привлекательной для тех, кто ищет стабильный и пассивный доход в виде дивидендов от своих инвестиций.

Дивидендный календарь

📍 Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку. Это надёжный способ, так как облигации обеспечивают доходность даже в нестабильные времена, выступая якорем безопасности для вашего капитала.

Таблица предстоящих размещений

📍 Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями. Они пытаются предсказать, как эти новости повлияют на цены акций и совершают операции покупки или продажи на основе этих прогнозов.

Корпоративный календарь

📍 Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка. Ваш результат — это средняя температура по больнице, то есть доходность всего рынка. Идеально для старта.

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Наш телеграм канал

✅️ Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные посты.

#акции #облигации #аналитика #инвестор #инвестиции #новости #обзор_рынка #новичкам #обучение

'Не является инвестиционной рекомендацией

Как начать инвестировать: обзор ключевых стратегий и сервисов для новичков

Акции Marathon Digital упали почти на 50%. Что говорит фундаментальная оценка?

В ноябре 2025 года акции одной из крупнейших майнинговых компаний Marathon Digital Holdings (NASDAQ: MARA) потеряли почти половину своей стоимости, снизившись с 21$ до 10$. Снижение котировок почти на 50% привлекло внимание инвесторов к вопросу – насколько текущая цена акций оправдана фундаментально. Аналитики инвестиционной компании Кипарис Велс Менеджмент подготовили оценку справедливой стоимости Marathon Digital по состоянию на третий квартал 2025 года. В основе расчёта лежит так называемая модель «физического капитала» – стоимость оборудования и инфраструктуры для майнинга биткоина с учётом баланса компании.

Методология расчёта физического капитала

Модель физического капитала оценивает материальные активы майнинг-бизнеса и корректирует их на чистый долг и крипто-резервы компании. Расчёт состоит из нескольких шагов:
1. Определение вычислительной мощности (хешрейт): установленная мощность Marathon Digital согласно данным отчетности за 3 кв. 2025 г. составляет 60,4 EH/s (экзохеш в секунду, или 60,4 млн TH/s).
2. Стоимость оборудования: принята среднерыночная стоимость $22 за 1 TH/s мощности (включая ASIC-майнеры и необходимую инфраструктуру).
3. Оценка физического капитала: перемножив показатели полученные на этапе 1 и 2, получаем примерно $1,33 млрд - столько по оценке Кипарис Велс Менеджмент стоят все «железо» и сопутствующие мощности компании Marathon Digital Holdings.

4. Корректировка на балансовые параметры: из полученной суммы вычитается долговая нагрузка и добавляются ликвидные активы. У Marathon Digital долг на отчетную дату составляет $3,64 млрд, денежные средства – $0,826 млрд, а на балансе числится 52 850 BTC (биткоинов).

5. Определение числа акций для расчета справедливой стоимости: согласно отчетности компании выпущено 378,6 млн акций, которые участвуют в расчёте капитализации.


Таким образом, справедливая цена акции = (стоимость оборудования + кэш + стоимость BTC на балансе – долг) / количество акций.

В цифрах (в млрд $): (1,33 + 0,826 + (52 850 × цена BTC) – 3,64) / 378,6 млн. Здесь 1,33 – оценка физического капитала (оборудования), 0,826 – деньги на счетах, 3,64 – задолженность, а компонент 52 850 × цена BTC представляет стоимость биткоинов компании при заданной рыночной цене BTC.


Справедливая цена MARA при разных ценах биткоина


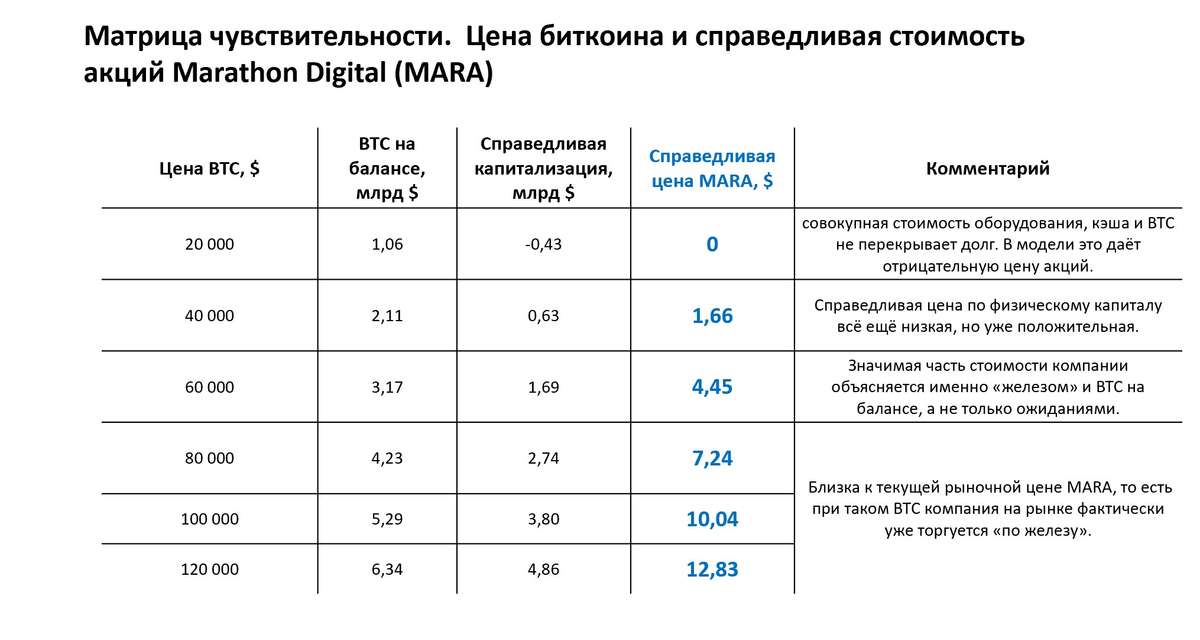
На основе представленной модели можно рассчитать справедливую стоимость акции Marathon Digital в зависимости от цены биткоина. Ниже приведена таблица чувствительности для диапазона цен BTC от $20 000 до $120 000 (см таблицу).


Из расчетов видно, что при низких ценах биткоина компания фактически теряет всю внутреннюю стоимость – при $20 тыс. за BTC модельная цена акции выходит отрицательной (долги превышают суммарную стоимость оборудования, кэша и монет). Наоборот, рост биткоина значительно повышает фундаментальную оценку: так, при $120 тыс. за BTC справедливая цена MARA достигла бы $12–13. Для промежуточных значений результат изменяется линейно. Например, при текущей цене биткоина около 84 105 $ (на момент оценки) модель даёт справедливую цену акции в районе $8. Это значительно ниже фактической рыночной цены бумаг Marathon Digital.

Выводы

Согласно расчётам, при цене биткоина $84 тыс. справедливая стоимость акции Marathon Digital составляет порядка $7,8. Однако на рынке акции MARA сейчас (20/11/2025) торгуются по $10,24. Иными словами, текущая цена почти на 30% выше оценочной модели физического капитала. Это указывает на то, что инвесторы закладывают в капитализацию Marathon Digital премию – вероятно, рассчитывая на дальнейший рост цены биткоина или увеличение мощностей самой компании.

Таким образом, по текущим ценам акции Marathon Digital выглядят переоценёнными относительно их «фундаментальной» стоимости, рассчитанной на базе физических активов и баланса компании.

Акции Marathon Digital упали почти на 50%. Что говорит фундаментальная оценка?

моментум-стратегия на золоте и индексе МосБиржи полной доходности (MCFTR)

paywall
Пост станет доступен после оплаты

Акции майнинговых компаний в 8 раз обогнали по доходности биткойн с начала 2025 года

Идея инвестирования в Биткойн за последнее десятилетие стала одним из магистральных направлений как для венчурного капитала, так и для институциональных инвесторов. С 2015 года курс BTC вырос с $300 до $105 000 (на конец октября 2025 года), что соответствует впечатляющему среднегодовому темпу роста (CAGR) около 74 %. Развитие институционального инвестирования, формирование регуляторной базы и эволюция крипто инфраструктуры создали условия для появления крупных публичных компаний, занимающихся добычей биткойна. Акции этих компаний стали новой формой участия в криптоэкономике — альтернативой прямому владению биткойном, обеспечивающей более высокий потенциал доходности за счёт операционного рычага.
С начала 2025 года акции майнеров демонстрировали доходность от +12 % до +535 %, тогда как сам биткойн вырос всего на 20,7 %. Этот разрыв стал основой для переосмысления роли майнинговых компаний как «бета-актива» к биткойну — более волатильного, но потенциально более прибыльного инструмента.
В этой статье мы:
рассмотрим историческую и прогнозную доходность биткойна;
проанализируем, как с начала 2025 года вели себя публичные акции майнинговых компаний;
выясним причины, по которым акции майнинговых компаний смогли существенно опередить биткойн;
оценим драйверы устойчивого операционного роста и риски отрасли;

Биткойна - динамика доходности и прогноз по темпам роста
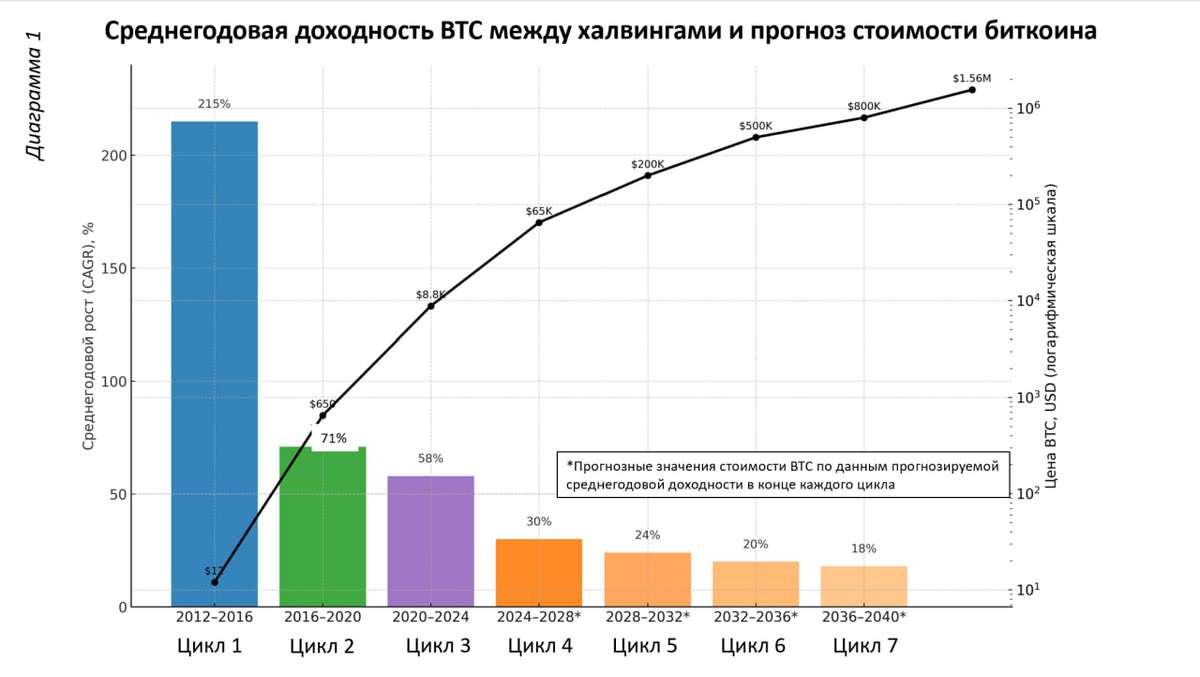
Несмотря на относительно умеренную доходность биткойна с начала текущего года — около 21 %, его долгосрочная среднегодовая доходность (CAGR) остаётся высокой. На протяжении последнего полного межхалвингового цикла с 2020 по 2024 год криптовалюта демонстрирует среднегодовую доходность порядка 58% (диаграмма 1), что значительно превосходит традиционные классы активов.
В то же время среднегодовые доходности между циклами халвинга показывают устойчивое снижение — с 215 % в 2012–2016 гг. до 58 % в 2020–2024 гг. (см. табл. 1.1 к диаграмме 1). Это отражает переход рынка из фазы экспоненциального роста к стадии зрелости, когда влияние каждого последующего халвинга становится менее выраженным.

Прогнозные модели аналитиков подтверждают, что в будущие циклы темпы роста продолжат снижаться. С учётом увеличивающейся сложности сети, роста конкуренции и насыщения рынка, биткойн, вероятно, будет расти более устойчиво, но без прежних взрывных скачков как это было в прежние межхалвинговый периоды. Так, согласно предложенной модели, в текущем цикле 2024–2028 гг. ожидаемый среднегодовой темп роста составит около 30 %, в следующем — 24 %, а к 2040 году — порядка 18 %. Указанный процесс можно рассматривать как постепенное “затухание” доходности по мере трансформации биткойна из высокодоходного венчурного актива в зрелый глобальный цифровой товар. Представленные прогнозные значения доходности позволяют смоделировать стоимость биткоина к дате каждого будущего халвинга (диаграмм 1 и таблица 1.1)

На этом фоне актуальность и популярность инвестиций в акции майнинговых компаний заметно возрастает. Акции майнеров выступают прокси-идеей для участия в динамике биткойна, но при этом обладают более сильным операционным рычагом: рост цены BTC напрямую увеличивает выручку и маржинальность майнеров. Крупнейшие публичные майнинговые компании (CleanSpark, Marathon, Riot, IREN и др.) в 2025 году продемонстрировали доходность, во многих случаях превосходящую сам биткойн, что делает этот сегмент привлекательным инструментом для инвесторов, ищущих более агрессивную экспозицию на рынок цифровых активов.

Биткойн остаётся активом с уникальной историей доходностей, его будущая динамика, вероятно, будет более сглаженной. Для инвестора это означает, что оптимальный подход может включать не только прямое владение BTC, но и диверсифицированные позиции в майнинговых компаниях, способных капитализировать структурный рост инфраструктуры сети.


Акции майнинговых компаний как идея для прокси-инвестиций в биткойн
В последние годы наряду с прямыми инвестициями в биткойн всё большую популярность приобретают акции публичных майнинговых компаний. Подобные предприятия занимаются добычей биткойна и других криптовалют на специализированном оборудовании — как правило, это крупные парки ASIC-чипов, объединённые в индустриальные фермы (майнинговые ЦОДы). Майнеры заключают долгосрочные контракты на поставку электроэнергии, арендуют производственные площадки, увеличивают совокупный хешрейт и всё чаще формируют резервы биткойна на своих балансах. Помимо добычи, часть компаний развивает смежные направления — облачные сервисы и вычислительные мощности для искусственного интеллекта.

По состоянию на 1 января 2025 года совокупная вычислительная мощность публичных майнинговых компаний, чьи акции обращаются на фондовых биржах США, достигала примерно 210 EH/s (см диаграмму). При общем хешрейте сети в районе 750 EH/s это соответствует около 30 % мировой мощности, что подчёркивает их значительное влияние на инфраструктуру, участвующую в вычислениях в сети биткойна. К числу лидеров отрасли относятся CleanSpark, Marathon Digital Holdings, Riot Platforms и Iris Energy. Публичные компании из Северной Америки занимают лидирующие позиции в мировой индустрии майнинга сумев создать уникальные условия для развития майнингового бизнеса. Наибольшая концентрация вычислительного потенциала в США стала возможным благодаря сочетанию экономических, технологических и институциональных факторов.

Во-первых, в ряде регионов страны доступна относительно дешёвая и устойчивая электроэнергия. В Техасе, Северной Дакоте и Вайоминге активно используются избыточные энергетические ресурсы — включая попутный нефтяной газ и возобновляемые источники. Это создаёт стабильную базу для работы энергоёмких майнинговых ферм.
Во-вторых, в США сформирована прозрачная регуляторная и корпоративная среда. Публичные майнеры действуют в рамках требований Комиссию по ценным бумагам и биржам США (SEC). Компании раскрывают финансовую отчётность (10-Q, 10-K) и имеют доступ к традиционным рынкам капитала. Такая структура повышает уровень доверия со стороны институциональных инвесторов и снижает риски для частных акционеров.
В-третьих, майнинговым компаниям удалось выстроить современную инфраструктуру дата-центров и энергетических сетей, что облегчает масштабирование мощностей. Распространена практика заключения долгосрочных контрактов PPA (Power Purchase Agreements), обеспечивающих предсказуемую стоимость электроэнергии на годы вперёд.
В-четвертых, американские майнеры всё чаще интегрируют свои мощности в рынок искусственного интеллекта и облачных вычислений, превращаясь в гибридные компании, сочетающие элементы энергетики, ИТ и цифровых финансов.

Указанные обстоятельства объясняют почему акции майнинговых компании пользуются повышенным интересом со стороны инвесторов как прокси-инвестиция в биткойн. Майнеры обладают выраженным операционным рычагом: при росте цены BTC их прибыльность увеличивается непропорционально, поскольку постоянные расходы остаются относительно стабильными. Эффект масштаба и технологические улучшения (энергоэффективные ASIC, системы охлаждения, PPA-контракты) усиливают эту динамику.

Помимо этого, публичные майнеры становятся частью инфраструктуры цифровой экономики, обеспечивая вычислительные мощности не только для блокчейна, но и для развивающихся направлений — от искусственного интеллекта до облачных дата-центров. Таким образом, акции майнинговых компаний дают инвесторам возможность участвовать в росте биткойна, не приобретая сам актив напрямую, и становятся естественным инструментом для тех, кто ищет экспозицию к крипторынку в регулируемом формате публичных ценных бумаг.


Сравнительная доходность: акции майнинговых компаний vs биткойн
С января по октябрь 2025 года акции крупнейших публичных майнинговых компаний показали стремительный рост, значительно опередив биткойн (см. диаграмму 2). Средняя доходность по группе из 10 лидеров составила около +173 %, тогда как биткойн вырос всего на 20,7 %.

Лидерами роста стали Iris Energy (IREN) — +535,6 % при хешрейте 31 EH/s, и Cipher Mining (CIFR) — +330,2 % при 13,5 EH/s. Обе компании сочетали активное расширение мощностей и низкую себестоимость добычи с прозрачными финансовыми моделями, что дало экспоненциальный эффект при умеренном росте цены BTC. При этом крупнейшие по мощности Marathon Digital (MARA) (53,2 EH/s, +12,6 %) оказался в числе отстающих: высокие издержки и доля заёмного капитала нивелировали эффект масштаба.

В среднем акции майнеров выросли примерно в восемь раз сильнее биткойна, что объясняется операционным рычагом. При фиксированной эмиссии BTC увеличение его цены на 20 % способно поднять прибыль эффективного майнера в несколько раз за счёт неизменных затрат на инфраструктуру и электроэнергию. Таким образом, каждые 10 % роста биткойна превращаются для майнеров в 20–30 % прироста выручки и кратный рост чистой прибыли, что ведёт к ускоренному росту капитализации.

Наибольшие мультипликаторы и прирост капитализации получили компании, активно инвестировавшие в ИИ- и облачные сегменты (IREN, CIFR), что добавило премию к оценке акций. В то же время менее эффективные майнеры с себестоимостью добычи выше $70 000 за BTC оказались под давлением, несмотря на высокий хешрейт. Таким образом, ключевой фактор успеха — не масштаб, а операционная эффективность и способность снижать издержки быстрее, чем растёт сложность сети.

В совокупности 2025 год показал, что публичные майнеры стали «усиленным отражением» биткойна: их совокупный хешрейт превысил 200 EH/s, а капитализация росла в разы быстрее базового актива. Средний рост котировок +173 % и совокупная доля 10 крупнейших майнеров ~210 EH/s подтверждают: в бычьей фазе рынка именно майнеры обеспечивают максимальную бета-доходность к цене биткойна, оставаясь при этом самым волатильным, но и самым чувствительным звеном криптоэкономики.

Биткойн и акции майнеров: новая архитектура доходности инвестиций в криптосферу
Инвестиции в биткойн и в акции майнеров представляют два подхода к одной экосистеме. Биткойн — «чистая» криптовалютная экспозиция с высоким уровнем ликвидности и прозрачным профилем риска. Акции майнеров — актив с мультипликатором роста и дополнительными факторами прибыли (масштабирование, энергоэффективность, ИИ-интеграция), но и с высокой волатильностью. Оптимальный портфель может включать комбинацию BTC и публичных майнеров: биткойн — как ядро и долгосрочный актив; майнеры — как источник повышенной доходности и спекулятивной альфы.
2025 год становится показателем зрелости индустрии майнинга: совокупный хешрейт публичных компаний превысил 200 EH/s, а средняя доходность акций за 10 месяцев достигла +173 %. Публичные майнеры превратились в новый инфраструктурный класс активов — смесь энергетики, цифровых вычислений и финансов. Для инвестора они стали инструментом с высоким потенциалом, но и повышенным риском. Биткойн остаётся фундаментом криптоэкономики, однако именно акции майнинговых компаний обеспечивают максимальную бета-доходность и превращают технологический рост сети в ускоренное увеличение капитализации.


#биткойн #майнинг #капитал #инвестиции #криптовалюта


Акции майнинговых компаний в 8 раз обогнали по доходности биткойн с начала 2025 года

Master Limited Partnerships: нефтегазопроводная инфраструктура США с дивидендной доходностью 8% год

Введение

В последние годы в США всё большее внимание инвесторов привлекает форма Master Limited Partnerships (MLP) — публичных партнёрств, применяемых в сфере нефтегазопроводной инфраструктуры. Эта модель объединяет стабильность долгосрочных контрактов с высокой дивидендной доходностью, что делает её востребованным инструментом для частных и институциональных инвесторов.

Статья, посвящённая MLP, заслуживает внимания не только как обзор инвестиционной возможности на американском рынке, но и как источник идей для осмысления будущего российской инфраструктуры. В России в ближайшие годы предстоит масштабное обновление и расширение транспортной и энергетической логистики. В этой связи зарубежный опыт, особенно примеры устойчивого финансирования инфраструктуры через механизмы коллективных инвестиций, может оказаться ценным для поиска новых моделей и инструментов.

Таким образом, чтение статьи позволяет не только лучше понять американский рынок и его инвестиционные механизмы, но и поставить вопрос о применимости подобных подходов в российских условиях.


Нефтегазопроводные MLP: как работает модель и почему она интересна инвесторам

Когда речь заходит о недвижимости и инвестициях в неё в США, большинство вспоминают о REITs — фондах недвижимости. Они считаются самой распространённой и эффективной формой коллективных вложений в «кирпич и бетон». Однако американское корпоративное право предлагает ещё один уникальный инструмент, который во многом даже эффективнее — MLP (Master Limited Partnership).

Форма MLP объединяет в себе гибкость партнёрства и прозрачность публичной компании. Сфера её применения лежит не в области жилья или офисов, а в куда более стратегической отрасли — нефтегазопроводных системах. Речь идёт о магистральных трубопроводах, терминалах и мощностях для хранения нефти и газа.

Благодаря такой структуре инвесторы получают возможность вкладываться в «кровеносную систему» энергетики США. Доходность обеспечивается не столько спекулятивным ростом котировок, сколько стабильным денежным потоком от транспортировки и хранения углеводородов. Средняя дивидендная доходность крупнейших MLP в 2025 году составляет 7–8% годовых, а в ряде случаев — выше. Такая комбинация высокой доходности и предсказуемости выплат делает MLP одним из самых привлекательных инструментов для долгосрочных инвесторов.

Для частного инвестора доступ к сегменту MLP открыт не только через покупку отдельных бумаг крупнейших MLP, но и через индексные решения. Например, индекс Alerian MLP и созданные на его основе ETF позволяют получить диверсифицированное участие в секторе, охватывая ведущих игроков сразу. Это облегчает вход и делает сектор MLP таким же привычным объектом для портфельных инвесторов, как REITs или энергетические компании. По оценкам отраслевых исследователей, совокупная рыночная капитализация всего MLP-сегмента США в 2025 году составляет порядка $250–260 млрд, что подчёркивает его значимость и сопоставимость с целыми секторами фондового рынка США.

Что такое MLP и почему они интересны инвестору. Применение в России.

MLP это особая форма публичных партнёрств, чьи бумаги обращаются на бирже так же свободно, как акции. В отличие от традиционных корпораций, они освобождены от корпоративного налога, что позволяет прибыли не «застревает» на уровне компании, а напрямую распределяется среди партнёров-инвесторов. Такая модель позволяет направлять до 90% денежного потока в виде регулярных выплат, что делает MLP одними из самых доходных инструментов фондового рынка США.

Если REITs строят свой бизнес на квартирах, офисах и торговых центрах, то MLP работают с энергетическими артериями экономики. В их активах — магистральные трубопроводы, подземные хранилища газа, нефтяные терминалы и компрессорные станции. Эти объекты редко попадают в новостные заголовки, но именно они обеспечивают бесперебойное снабжение промышленности и домохозяйств. Для инвестора главное то, что денежный поток здесь формируется по тарифной модели — на основе долгосрочных контрактов. Это делает доходы MLP предсказуемыми, а дивидендные выплаты — стабильными.

В России подобного института не существует. Причины кроются в устройстве законодательства и налоговой системы:

· у нас нет механизма сквозного налогообложения, который позволил бы избежать двойного налога на прибыль;
· регулирование в энергетике традиционно централизовано и завязано на крупные госкомпании;
· инфраструктурные проекты обычно финансируются через акционерные общества, проектные компании или закрытые фонды (ЗПИФы).

Фактически российский инвестор лишён возможности напрямую вкладываться в магистральные нефтегазопроводы и получать регулярные дивидендные платежи по аналогии с MLP в США. Подобные проекты остаются сферой крупных госкомпаний — «Транснефти», «Газпрома», «Роснефти». Поэтому инструменты уровня MLP в России пока заменяются более традиционными схемами — облигациями или фондами недвижимости.

Итоги инвестиций в MLP за 9 мес. 2025 года: устойчивость и щедрые выплаты дивидендов

Сектор MLP в 2025 году снова подтверждает репутацию «дивидендной машины». С начала 2025 года индекс полной доходности Alerian MLP (AMZX), отслеживающий крупнейшие публичные партнёрства в энергетической инфраструктуре, вырос примерно на 5–6%. В условиях стагнации цен на сырьё и сохраняющейся высокой ставки ФРС такой результат выглядит более чем убедительным.

Главным источником дохода стали регулярные выплаты. Средняя доходность крупнейших MLP сегодня составляет 7–8% годовых, а отдельные компании, такие как Western Midstream (WES) и Plains All American (PAA), превысили планку в 9–10%. Для сравнения дивидендная доходность индекса S&P 500 остаётся ниже 2%, то есть в несколько раз меньше.

Высокие выплаты и стабильность денежных потоков делают MLP уникальным инструментом. По сути, инвестор получает не ставку на спекулятивный рост котировок, а доступ к устойчивому денежному потоку инфраструктурных активов, которые в энергетике играют роль «кровеносной системы».

Таблица с крупнейшими MLP, величиной их капитализации и дивидендной доходностью представлена в приложении.


Перспективы сектора: новые возможности и риски остаться вне тренда в связи с "зеленым" переходом

На первый взгляд может показаться, что эпоха MLP уходит: энергетический переход, рост инвестиций в «зелёные» проекты и ужесточение регулирования в США могут поставить под сомнение будущее трубопроводного бизнеса. Однако на деле ситуация куда сложнее. Рассмотрим по пунктам точки роста и ресурсы которые позволят сектору MLP сохранить важное присутствие в экономике хранения и транспортировки энергоресурсов в перспективе.

Во-первых, роль инфраструктуры остаётся системообразующей. США уже сейчас — крупнейший в мире экспортер СПГ и один из лидеров по поставкам нефти. Все эти объёмы должны транспортироваться и храниться, а значит, спрос на услуги midstream-компаний будет сохраняться долгие годы. Новые терминалы СПГ и проекты по расширению мощностей газопроводов напрямую связаны с ростом глобальной энергетической роли США.

Во-вторых, бизнес-модель MLP менее чувствительна к волатильности сырьевых цен. Большая часть дохода формируется по тарифным контрактам на транспортировку и хранение углеводородов. Это делает денежные потоки стабильными даже при падении цен на нефть или газ — фактор, который особенно ценят долгосрочные инвесторы.

В-третьих, высокая дивидендная доходность остаётся серьёзным конкурентным преимуществом. На фоне ставок ФРС и доходности казначейских облигаций MLP способны предложить премию в 300–500 базисных пунктов. Для инвесторов, ищущих стабильный доход, это аргумент в пользу сектора.

Наконец, MLP могут стать частью энергетического перехода. Уже сегодня обсуждаются проекты, где трубопроводная инфраструктура используется не только для нефти и газа, но и для транспортировки CO₂ в рамках технологий улавливания и хранения углерода (CCS), а также для будущих водородных проектов. Таким образом, у сектора есть шанс встроиться в новую энергетическую архитектуру, сохранив свою значимость.

В совокупности это означает, что, несмотря на вызовы, MLP сохраняют привлекательность как инструмент для инвесторов. Они остаются уникальным способом получать высокий текущий доход, обеспеченный стратегическими активами, без которых невозможно представить экономику США.

Master Limited Partnerships: нефтегазопроводная инфраструктура США с дивидендной доходностью 8% год

Как американцы выходят на пенсию миллионерами: математика $200 в месяц и культура накоплений

Секрет не в магии Уолл-стрит, а в трёх привычках — начать рано, пополнять регулярно и покупать весь рынок через индексные фонды. В долгосроке именно эти привычки превращают десятки и сотни долларов в миллионы.

25 лет, старт $10 000, пополнения $200/мес., доходность 12% годовых
Представим простую жизненную ситуацию. Молодому человеку 25 лет, он имеет сбережения в $10 000 и решает ежемесячно откладывать ещё по $200, инвестируя их в фонд Nasdaq-100 (например, QQQ). Это не «ставка на удачу», а покупка целого сегмента рынка технологий.
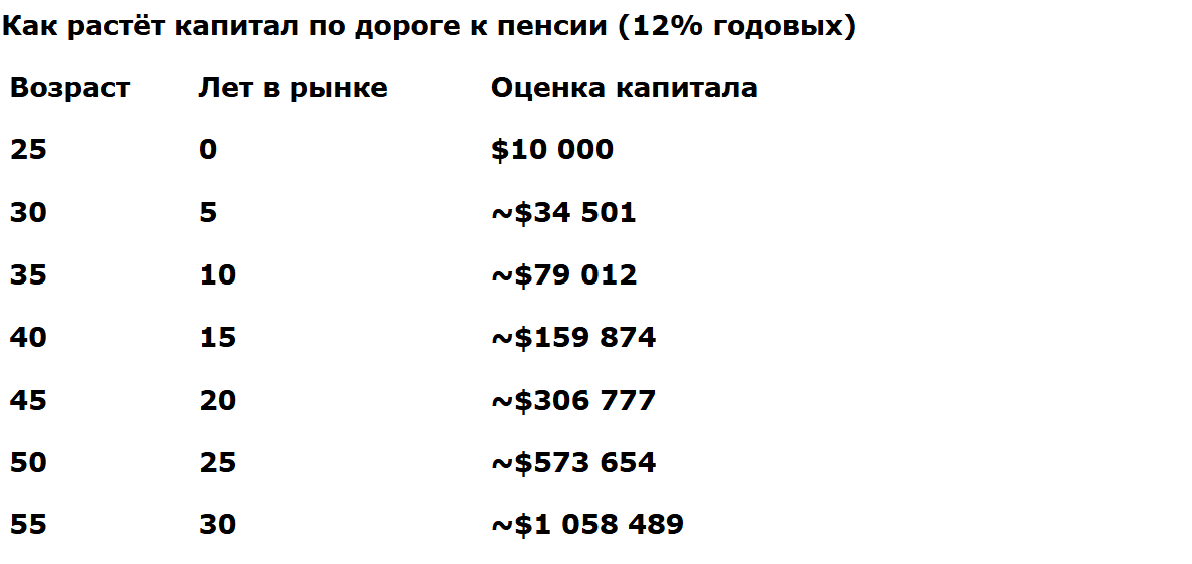
Историческая среднегодовая доходность Nasdaq-100 колебалась в диапазоне 10–12 %. Возьмём для расчётов верхнюю границу — 12 %. При ежемесячной капитализации процентов за 30 лет, к 55 годам, получается следующее:
Итоговый капитал: ≈ $1 058 489
Ваши собственные взносы: $10 000 + $200 × 12 мес. × 30 лет = $82 000
Доход рынка: ≈ $976 489
Иными словами, около 90 % будущего капитала создаёт не человек, а рынок и время.

см. таблицу

* Расчёт: ежемесячная капитализация, ставка 1%/мес. (12%/год), взнос $200 в конце каждого месяца.


Эта таблица показывает ключевой момент: чем ближе к финишу, тем быстрее растёт кривая. Последние 10 лет дают больше прироста, чем первые 20 вместе. Это и есть эффект сложного процента.

«Это правда так у них устроено?» — да, и цифры это подтверждают
Чтобы не казалось, что это просто теория, приведём реальные данные. По данным на конец 2024 года число владельцев пенсионных счетов 401(k) с балансом свыше $1 млн достигло 537 000 человек (+27 % за год). В I квартале 2025-го рынок немного просел, и таких инвесторов стало около 512 000, но масштаб ясен - сотни тысяч американцев реально имеют семизначные суммы только в пенсионных накоплениях.
Fidelity сообщает, что в среднем американцы откладывают 9,5 % зарплаты, а ещё примерно 4,8 % добавляет работодатель. В сумме выходит около 14,3 % дохода, что полностью соответствует финансовым учебникам.
Данные Empower показывают в 50 лет средний баланс на 401(k) составляет около $607 000, а в 60 лет — более $568 000 (часть денег уже снимается). Это серьёзные суммы, позволяющие обеспечить стабильную жизнь без оглядки на пенсию от государства.

Почему это работает: три простые привычки
Старт как можно раньше. Время — главный союзник инвестора, и именно оно превращает небольшие суммы в серьёзный капитал. Разница между стартом в 25 и в 35 лет — это десятки и даже сотни тысяч долларов на горизонте пенсии. При позднем старте придётся вносить в 3–4 раза больше, чтобы догнать тех, кто начал раньше. Для наглядности: инвестор, начавший в 25 лет с $200 в месяц, к 55 годам может иметь около миллиона, а тот, кто начнёт в 35, должен уже откладывать почти $900 ежемесячно ради аналогичной цели. В этом и заключается «цена времени» — оно работает на тех, кто вовремя сделал первый шаг.
Регулярность. Даже $200 в месяц превращаются в миллион, если делать это дисциплинированно и без пропусков. Именно регулярность делает накопления предсказуемыми и превращает привычку в мощный инструмент. Для американцев совершенно нормально откладывать 10–15 % дохода, и это происходит автоматически через пенсионные планы.

В России многие привыкли считать, что «откладывать нечего», хотя на практике даже 5–10 % дохода, инвестированные грамотно, дают огромный эффект. Например, человек с зарплатой 60 000 рублей, инвестирующий всего 3–5 тысяч ежемесячно, за 20–25 лет способен сформировать капитал, достаточный для серьёзной финансовой подушки. Главное — не размер взноса в начале, а привычка делать это стабильно.
Простота и системность. Вместо того чтобы угадывать «какие акции вырастут», американцы покупают индексные фонды. Это снижает риски, минимизирует комиссии и даёт рыночную доходность. Более того, такой подход экономит время и нервы: вместо постоянного анализа и попыток «обыграть рынок» они получают среднюю доходность всего индекса, которая на длинной дистанции оказывается выше, чем у большинства активных трейдеров. Простота и системность делают стратегию доступной практически любому человеку, вне зависимости от уровня финансовых знаний.

А если начать позже? «Цена» времени
Предположим, что цель остаётся прежней — накопить $1 000 000 к 55 годам. Но теперь важно показать, как сильно влияет момент старта. Чем позже человек начинает, тем большее финансовое давление ложится на его ежемесячный бюджет. Посмотрим, сколько нужно вносить при старте в разные возрастные периоды:
Старт в 35 лет (20 лет до пенсии): нужно уже около $901 в месяц, даже с тем же стартовым капиталом $10 000.
Старт в 45 лет (10 лет до пенсии): потребуется примерно $4 204 в месяц.

Каждое упущенное десятилетие многократно повышает нагрузку на бюджет и требует всё больших ежемесячных сумм, которые не каждому по силам. Этот пример наглядно объясняет, почему в США так важно «начать как можно раньше». Для них откладывать на пенсию с первой работы — это норма и социальный стандарт. Молодой сотрудник, приходя на работу, автоматически включается в пенсионную систему, и сбережения начинают формироваться едва ли не с первой зарплаты. Поэтому к 40–50 годам американец уже имеет ощутимый капитал, который затем ускоренно растёт благодаря эффекту сложного процента.

Что ещё стоит учитывать
Доходность 12 % годовых — это усреднённый показатель по Nasdaq-100, но реальный рынок идёт неровно: бывают кризисы, годы падений и даже целые «нулевые десятилетия», когда индекс остаётся на месте. Инвестор должен быть готов к таким периодам и воспринимать их как часть нормального рыночного цикла. История американского фондового рынка показывает, что на длинной дистанции кривая всё равно уходит вверх, а терпеливые инвесторы вознаграждаются. Важно понимать: 12 % — это не гарантия на каждый год, а среднее значение, складывающееся из многих взлётов и падений. Именно поэтому дисциплина и готовность ждать играют решающую роль.
Налоги и комиссии. Налоговые льготы в США (например, IRA и 401(k)) позволяют копить эффективнее: взносы часто списываются до налогообложения, а доходы растут без налогов до момента выхода на пенсию. Это создаёт мощный эффект ускоренного роста капитала. В России пока таких инструментов меньше и налоговая система даёт меньше стимулов к долгосрочным инвестициям, однако даже без льгот работа сложного процента сохраняется. Более того, грамотный выбор низкокомиссионных фондов и долгосрочное удержание активов способны существенно повысить итоговую доходность, так как комиссии и налоги в сумме съедают десятки процентов результата на горизонте десятилетий.
Диверсификация. QQQ сконцентрирован на крупнейших технологических компаниях, и это создаёт риск высокой зависимости от динамики сектора Big Tech. Чтобы сгладить возможные колебания, многие американцы комбинируют его с фондами на S&P 500, облигациями, недвижимостью, а также с международными ETF. Такая комбинация снижает риски, распределяет капитал по отраслям и регионам и делает портфель более устойчивым к кризисам. В долгосрочной перспективе именно диверсификация помогает удерживать доходность ближе к среднерыночной и уменьшает вероятность серьёзных просадок, которые могут выбить инвестора с выбранного пути

Культура накоплений в США и уроки для России
Американская «пенсия-миллион» — это не миф и не привилегия сверхбогатых. Это прямое следствие культуры, где привычка откладывать и инвестировать является столь же естественной, как платить налоги или делать взносы в медицинскую страховку. В школах и университетах молодых людей учат не только «как зарабатывать», но и «как копить и инвестировать», обсуждают простые формулы сложного процента, объясняют различие между доходностью и риском. В компаниях пенсионные программы встроены в социальный пакет, и сотрудники практически с первого рабочего дня автоматически подключаются к 401(k) или IRA, где работодатель ещё и добавляет свою часть. Эта система работает как «финансовый автопилот»: взносы идут каждый месяц, рынок растёт в долгосроке, а капитал накапливается почти незаметно. И самое главное — это воспринимается не как «опция», а как жизненный стандарт и элемент личной ответственности за будущее. Именно поэтому пенсионеры-миллионеры в США — это массовое явление, а не исключение.

Россиянам тоже стоит перенять эти привычки и взглянуть на долгосрочные накопления не как на роскошь, а как на инструмент обеспечения будущего. Даже без налоговых льгот и при доходах ниже американских можно выстроить систему регулярных сбережений. Вкладывая пусть и меньшие суммы — например, 5–10 % от зарплаты — и делая это стабильно, любой человек способен сформировать капитал, который через 20–30 лет даст свободу и уверенность. Такой подход позволит не зависеть исключительно от государственной пенсии и создаст подушку безопасности для семьи. Более того, формирование привычки к регулярным инвестициям постепенно меняет финансовую культуру общества в целом, повышая уровень доверия к рынкам и устойчивости экономики.

Миллион долларов к пенсии — это не привилегия узкого круга богатых, а вполне достижимая цель при системном подходе. Ранний старт, регулярные взносы и инвестирование через индексные фонды постепенно превращают обычных людей с обычными зарплатами в пенсионеров-миллионеров. Суть не в уровне дохода, а в дисциплине, финансовой культуре и осознанном использовании силы сложного процента. Чем раньше человек начинает, тем заметнее его деньги начинают работать на него, и со временем кривая роста приобретает экспоненциальный характер. Это значит, что даже небольшие суммы в 100–200 долларов в месяц, вложенные на протяжении десятилетий, превращаются в капитал, сопоставимый с состояниями обеспеченных людей.

#инвестии #сбережения #CAGR #Nasdaq

Как американцы выходят на пенсию миллионерами: математика $200 в месяц и культура накоплений