Поиск

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

🚨 Дефолтные кейсы: когда «надежда умирает последней», а деньги — первыми 💸

Ойл Ресурс — спасения ждать? И ещё пара кейсов на десерт 🍿

Я периодически слежу за дефолтными кейсами — в том числе по чатам и соцсетям 👀. Хотя признаю: эмитента в портфеле давно нет. Тем не менее мне важно понимать, как развивается ситуация с дефолтными эмитентами — для общего понимания рынка 📊. Условно: что и как я буду делать в той или иной ситуации.

В дефолтных кейсах — надежда умирает последней 🙏. Каждый раз, сквозь каждый комментарий чувствуется: «сейчас что-то решится» ⏳.

При этом я несколько раз общался с разными юристами. Те из них, кто хотел денег, конечно, говорили: «Идём в суд — ты вернёшь свои деньги по этому делу» 💼. А те, кто адекватный и приземлённый, выдвинули такую мысль:

Диверсифицируй так, чтобы не терять для себя слишком большую сумму. Особенности таковы, что даже в случае победы в суде реально получить свои деньги при дефолте — практически невозможно. Либо это будут такие суммы, которые не отобьют даже судебные расходы.

Что тут скажешь? Это ещё одно подтверждение ключевой мысли: распределяйте деньги грамотно 💡. Не знаете как — обучитесь, обратитесь к человеку с компетенциями. Но не разбрасывайте деньги «бездумно» 🚫.

Обычно инвестиции «на авось» превращаются в дефолт и полную потерю средств — и это ещё не конец истории 😬.

Вот даже интересно на примере Ойл Ресурса. В своих официальных каналах они активно пишут: «Мы переговариваемся с банками, ищем поддержку в Минэнерго, встречи проводим — бла-бла-бла» 🗣️.

Вопрос до ужаса простой: а чем вы были заняты раньше? 🤔 Руководство, менеджмент — вы не знали, под какую ставку привлекаете деньги?

Да, можно сослаться на то, что якобы «рейтинг отозвали и финансирование с рынка закрыли — нехороший регулятор» 🙄. То есть вы собрали с рынка 10,5 млрд рублей, и план был один — перекредитовываться на бирже в тупую? Как можно, распоряжаясь такими деньгами, не предусмотреть план «Б»? Дополнительные кредитные линии, сторонние инвесторы, заранее проведённые сессии и переговоры с теми же банками 🤷.

Чего это всё сейчас-то делать? Напрашивается вывод, что всю эту движуху «мутят» для отвода глаз 👀. Кажется, если и есть план «Б» — он ничего общего с интересами инвесторов не имеет 🎭.

Кейс Евротранса, конечно, куда специфичнее. Платили дивиденды, занимая под всё более высокую ставку, а в итоге — дефолтнули 💥. Ещё и на «уголовку» напоролись. Ребята даже не скрываясь, в открытую выплачивали дивиденды и повышали ставку займа — для меня это просто нонсенс 🤯. В какой-то момент просто перестали поддерживать какую-либо коммуникацию с инвесторами — и всё. Прикольно 😏.

Впереди, конечно, одна из самых интересных «развязок» на рынке облигаций — Самолёт ГК 🏗️. Спасёт ли Сбер? Выделят ли кредитную линию? Почему уходит топ-менеджмент — принудительная смена или народ бежит с тонущего корабля? 🚢 Коммуникация с инвесторами пропала напрочь — как и в случае с Евротрансом… Ну-с, поживём — увидим 👀.

Помните: ваши деньги — ваша ответственность! 💰

Не ИИР. Не совет, не призыв к действию, не рекомендация! ⚠️

$RU000A10DB16 $RU000A10AHU1 $RU000A108B83 $RU000A10C8H9
$SMLT $SBER $EUTR $RU000A10BVW6 $RU000A0JWYJ0 $RU000A10DCM3

🪙 Следственный комитет России предлагает распространить статус водителя транспортных средств на электросамокатчиков, а также ввести требование о необходимости получения прав для управления электросамокатами, заявил старший инспектор седьмого отдела (аналитического сопровождения следствия) управления контроля за следственными органами ГСУ СК России Дмитрий Асташкин. Ведомство также предлагает запретить их использование детям до 16 лет.

$WUSH ⏬

🪙 Совет директоров «Мать и Дитя» («МД Медикал Груп» ) принял решение выплатить дивиденды по итогам первого полугодия в размере ₽38 на акцию. Доходность — 2,96%.
Последний день для покупки акций под дивиденды — 16 октября. $MDMG

🪙 Суд арестовал 44% акций «Евротранса» стоимостью около 1,6 млрд рублей, которые принадлежат председателю совета директоров Игорю Мартышову, — РБК
Суд 30 сентября рассмотрел жалобу на арест предпринимателя и оставил его под стражей.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.

Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.

Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости

«ЕвроТранс» перешел черту: первый полноценный дефолт

Несколько месяцев эмитент балансировал между техническими дефолтами, частичными платежами и погашением просрочек в последний момент. До сих пор компании удавалось, пусть с задержками и иногда в несколько этапов, закрывать обязательства по биржевым облигациям. Теперь этот сценарий нарушен: «ЕвроТранс» впервые не исполнил обязательства даже после окончания периода технического дефолта.

💸 По выпуску БО-001Р-09 компания перечислила лишь около 7,8 млн рублей — 19% купонной выплаты. Еще 33,3 млн рублей владельцы облигаций не получили.

При этом по двум зеленым выпускам серий 01 и 002Р-02 эмитент в последний момент рассчитался полностью. Таким образом, вместо трех потенциальных полноценных дефолтов зафиксирован один. Однако принципиальное значение имеет не только сумма задолженности, но и сам переход от временной просрочки к окончательному неисполнению обязательств.

📊 Весной первые задержки компания объясняла техническими причинами — ошибками при определении даты платежа и расчете необходимых сумм. Летом формулировки изменились: основной причиной новых просрочек стала называться нехватка свободных денежных средств из-за неравномерного поступления выручки.

Технические дефолты начали последовательно возникать по целому ряду выпусков. Компания продолжала погашать часть задолженности, но новые просрочки появлялись быстрее, чем закрывались предыдущие. В такой ситуации отдельные выплаты уже не обязательно свидетельствуют о восстановлении финансовой устойчивости — они могут быть результатом перераспределения ограниченной ликвидности между кредиторами и ближайшими платежами.

📉 С 6 августа все десять обращающихся выпусков «ЕвроТранса» переводятся Мосбиржей в режим торгов «Д», предназначенный для бумаг дефолтных эмитентов. Это не означает автоматического дефолта по каждому выпуску, но фиксирует новый статус компании для всего биржевого долга.

⚠️ Проблемы при этом не ограничиваются классическими облигациями. Просрочки возникали также по ЦФА и при исполнении заявок на выкуп «народных» облигаций через «Финуслуги». Это указывает на то, что кассовые разрывы затронули разные инструменты, площадки и группы кредиторов.

🏦 Одновременно усиливаются юридические риски. Банк «Россия» и Сбербанк опубликовали уведомления о намерении обратиться в арбитражный суд с заявлениями о признании «ЕвроТранса» банкротом. Пока процедура банкротства не введена, однако появление сразу двух крупных банков среди потенциальных заявителей заметно повышает неопределенность для владельцев облигаций и ЦФА.

➡️ В полной версии материала восстанавливаем хронологию кризиса, разбираем, как технические дефолты переросли в системный дефицит ликвидности и почему история «ЕвроТранса» выглядит не как единичный дефолт по одному выпуску, а как системный кризис обслуживания долга.

Текущая ситуация на бирже

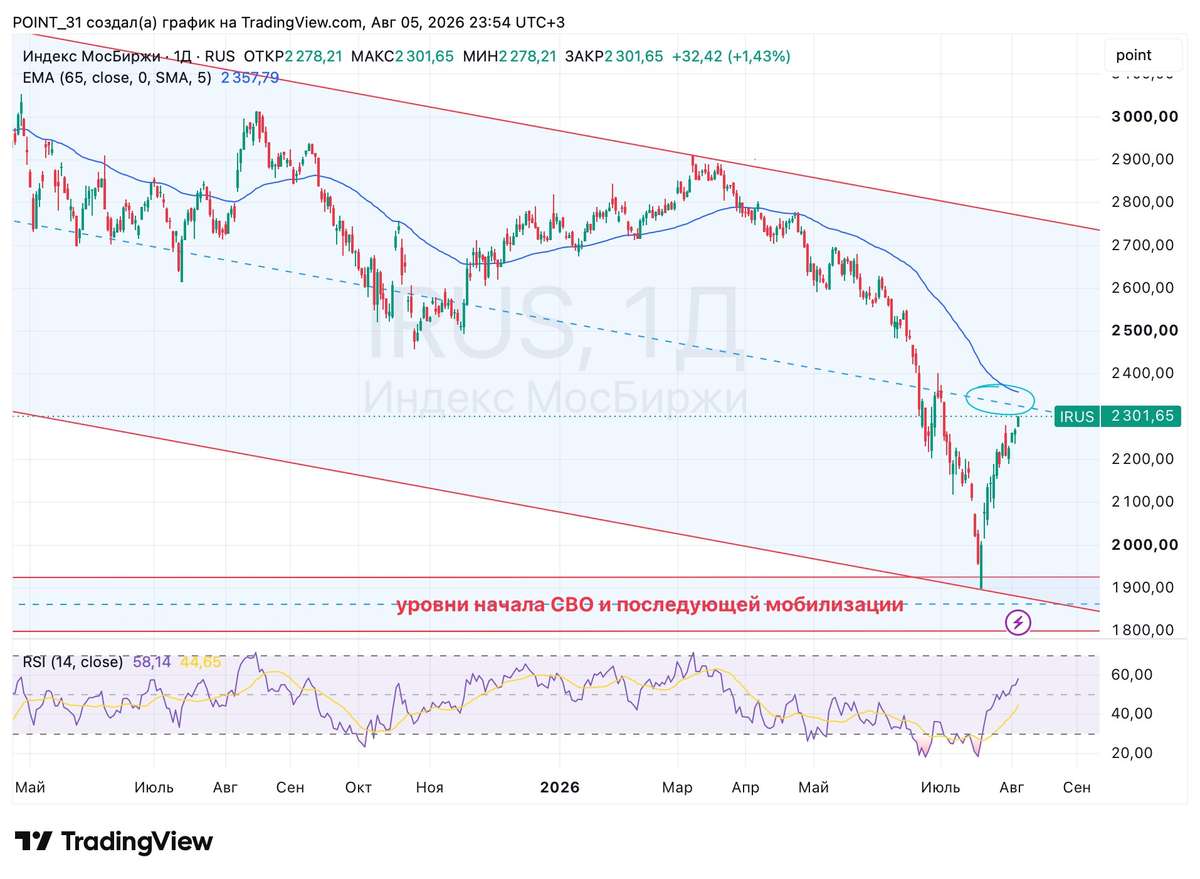
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!

📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.

💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.

💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.

⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.

⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.

❗️Не является инвестиционной рекомендацией

❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR

Текущая ситуация на бирже

🌾 ИнвестВзгляд: РусАгро

paywall
Пост станет доступен после оплаты

Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.

В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.

Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.

Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.

Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.

Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.

Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?

Из корпоративных новостей:

GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.

ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.

ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.

Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.

• Лидеры: РуссНефть
#RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).

• Аутсайдеры: ЕвроТранс
#EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).

24.07.2026 - пятница

•
#GMKN Итоги производственной деятельности за 1П 2026 года
•
#POSI Отчет МСФО за 6 месяцев 2026 года

• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)

Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.

'Не является инвестиционной рекомендацией
Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Sibanye-Stillwater хочет перекроить рынок палладия

Металлургическая компания Sibanye-Stillwater подала иск в Международный торговый суд США, требуя в нем введения пошлин против поставок палладия из России. Фактически она выступает против заключения Комиссии по международной торговле США, которая по итогам проведенного ею расследования признала значительные объемы импорта отечественного палладия, тем не менее не найдя никакого негативного воздействия на американскую индустрию.

Расследование против ввоза палладия из России было запущено в августе 2025 года после жалобы Sibanye-Stillwater и отраслевого профсоюза United Steelworkers. В ней они заявляли об импорте палладия по демпинговым ценам при поддержке властями нашей страны.

Казалось бы, истцы были правы - согласно данным Геологической службы США, доля палладия из России в структуре его ввоза составила 36%, уступив лишь ЮАР с их 37%. Вместе с тем такой подход поверхностен и тому есть логичное объяснение.

В 2000 году в США из-за границы было продано 147 тонн палладия, из них почти 75 тонн поступило из России, 26,5 тонн - из ЮАР. Спустя четверть века в США было импортировано 92 тонны палладия, 33 тонны пришло из России, 34 тонны - из ЮАР.

В указанный период времени производство палладия в США находилось в районе 10 тонн в год, обвалившись до 6,2 тонн в 2025 году. В России же выпуск палладия в 2000 году равнялся 86 тонн, в 2025 году - 84 тонны (по сути, тоже не меняясь), в ЮАР - 65 и 70 тонн.

Стоимость палладия на мировом рынке в минувшем году практически удвоилась и понести убытки от подорожания металла Sibanye-Stillwater не могла. Тут либо у нее никудышная служба сбыта, либо имели место серьезные технические проблемы на американских предприятиях, либо оба варианта. Наличия в России государственного субсидирования экспорта палладия нет и в помине - законодательство подобного вообще не предусматривает.

В самой же Sibanye-Stillwater упрямо продолжают настаивать на своей правоте, аргументируя ее необходимостью защиты американского рынка. В реальности установление пошлин способно вызвать резкий подъем цен на палладий на внутреннем рынке США, который может быстро остановить конвейеры предприятий, производящих автомобили с двигателями внутреннего сгорания (на фоне прекращения поддержки правительством электротранспорта).

Одновременно будет проведен «обмен рынками» между Россией и ее конкурентами - ЮАР, Зимбабве, Канада и Бельгия нарастят отгрузки в США, Россия - в Китай и остальные дружественные государства. КНР вообще активно расширяет ввоз палладия, он ему нужен в автомобилестроении и не только в нем (там увеличивают его применение в различных областях, например, для выпуска стекловолокна): за пять месяцев 2026 года импорт палладия из России в Китай достиг почти 20 тонн.

В конечном счете добившись закрытия американского рынка для отечественного палладия Sibanye-Stillwater добьется только одного - она банально осложнит жизнь его потребителей, которые точно не выстроятся в очередь исключительно к ней, предпочтя диверсифицировать его закупки - монополизм Sibanye-Stillwater никому в США не нужен.

Трамп, фотошоп и ФРС

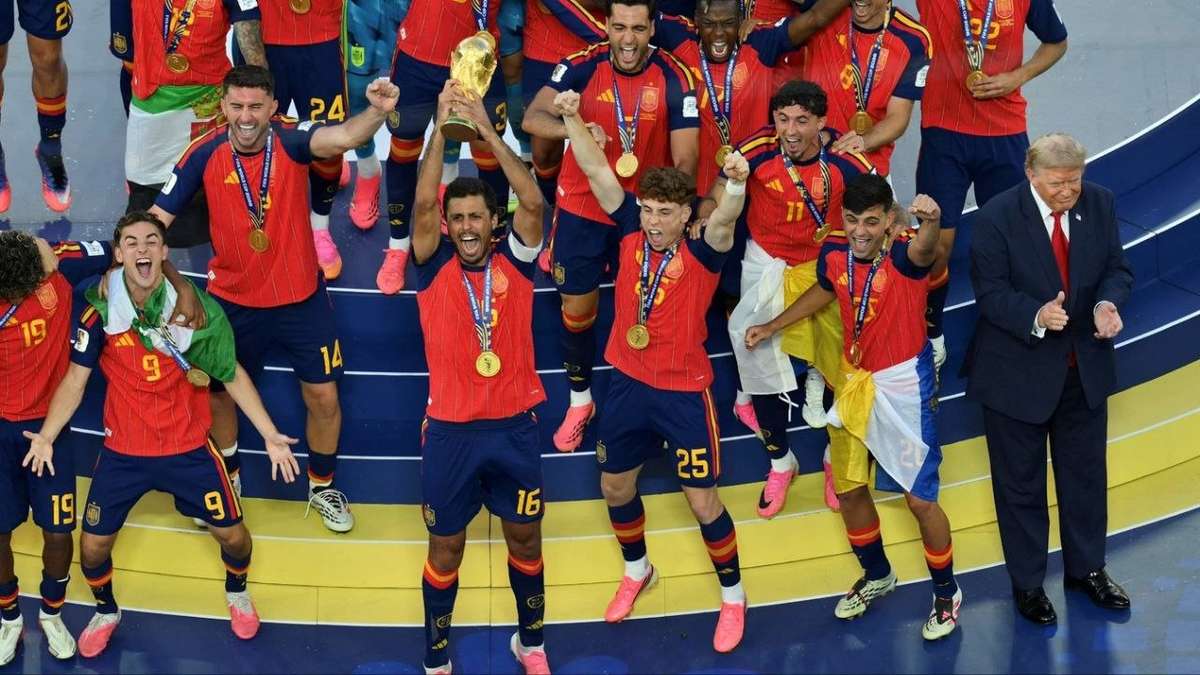
Трампа убрали с чемпионской фотографии на финале ЧМ по футболу, фотошоп впереди планеты всей. А вот убрать его подальше от ФРС вряд ли получится, продукт Adobe здесь не поможет. Или это еще одна страшилка Уолл-стрит? Рынок боится, что ФРС потеряет независимость и это намного важнее разговоров об изменении ставок. После смены председателя ФРС Белый дом получит возможность влиять на ДКП.

История с чемпионской фотографией (кстати, мои поздравления сборной Испании) на ЧМ неожиданно оказалась хорошей иллюстрацией дискуссии вокруг ФРС. Президент может страстно желать оказаться в кадре, но институты существуют именно для того, чтобы кадр не превращался в его персональный портрет. Вопрос сегодня даже не в амбициях Дональда Трампа, они-то всем давно известны. Вопрос в том, выдержит ли американская институциональная конструкция очередную проверку на прочность. А если президент может менять руководство ФРС, значит, есть соблазн добиться более низких ставок перед выборами.

На этой неделе Верховный суд США фактически напомнил то, о чем рынки знали всегда, но периодически забывают. Независимость центрального банка - это не красивая декларация, а один из фундаментальных элементов американской экономической системы! Вот суд и ограничил возможность произвольного увольнения членов Совета управляющих ФРС: даже видимость политического давления способна подорвать доверие.

На первый взгляд, это выглядит как юридическая формальность. На самом деле речь идет о гораздо более важном. Финансовые рынки переживут любую процентную ставку (я, например, как-то пережил 180%). Рынки умеют адаптироваться к высокой инфляции, рецессии, торговым войнам и даже геополитическим конфликтам, но они крайне болезненно реагируют “непонимание” правил игры.

Видимо, поэтому инвесторы обычно боятся не высоких ставок, а непредсказуемости.

Я уже не раз говорил, что доверие - самый ценный актив рынка капитала. Его невозможно напечатать, принять законом или создать очередную программу поддержки. Оно возникает тогда, когда инвесторы уверены, что правила одинаковы для всех и не меняются в зависимости от политической конъюнктуры. Кстати, новый председатель ФРС, Кевин Уорш, стал выразительной “иллюстрацией” этой идеи. До назначения многие ожидали, что он будет последовательно добиваться снижения ставок, но уже первое заседание прошло без изменений ДКП.

В инвестиционной среде есть бородатая шутка о так называемой “таблетке Мартина”: получив должность главы ФРС, человек словно забывает все, что говорил раньше, и начинает вести себя гораздо осторожнее. За этой иронией скрывается серьезная мысль - институт оказывается сильнее личности. Вот это, друзья, и отличает зрелые финансовые системы от незрелых. Когда инвесторы доверяют институтам, они готовы принимать рыночный риск. Когда доверие исчезает, они начинают требовать дополнительную премию буквально за любую неопределенность (прекрасный пример - ситуация с ОФЗ сейчас). Стоимость капитала растет, инвестиционная активность снижается, а рынок становится значительно менее эффективным.

Чем интересна история вокруг ФРС? Тем, что она напоминает универсальное правило, которое одинаково работает в любой стране!

Доверие инвесторов строится на независимости институтов, а вовсе не на обещаниях отдельных людей. Именно институты, а не личности, в итоге определяют стоимость капитала.

Больше интересного в @ifitpro!

#ФРС
https://t.me/ifitpro

Трамп, фотошоп и ФРС