Поиск

⚡️Российский инвестор 2026 между азартом и расчётом


Frank RG представила результаты исследования «Розничные инвестиции в России 2026». Аналитики опросили 1 169 инвесторов, изучили предложения 10 брокеров, 14 управляющих и 5 страховых компаний. Данные показывают любопытный контраст: инвестиционный капитал растёт, но активных участников рынка значительно меньше, чем открытых счетов.

▪️ Финансовый капитал физлиц в I полугодии 2026 года вырос на 14,2% г/г, до 121,6 трлн руб.

▪️ Объём розничных инвестиций увеличился на 24,1% г/г, до 29,1 трлн руб.

▪️ Число брокерских счетов достигло 58,8 млн (+15% г/г), при этом 62,8% остаются пустыми.

▪️ Почти 95% активов на непустых брокерских счетах сосредоточено на счетах с балансом свыше 1 млн руб. Таких счетов около 5%.

▪️ Доля опрошенных, рассматривающих горизонт инвестирования более трёх лет, выросла с 50,1 до 57,5%.

🔷️ Счета открывают чаще, чем пополняют

Брокерские счета есть у 41,9 млн человек, однако только 3,9 млн имеют на них более 10 тыс. руб. Темпы роста числа счетов замедляются: за сопоставимые периоды первого полугодия они составляли 29% в 2024 году, 20% в 2025-м и 15% в 2026-м. Рекордное количество счетов само по себе ещё мало говорит о реальной вовлечённости инвесторов.

🔷️ Куда направляются деньги

На продукты управляющих компаний приходится 50% розничного инвестиционного капитала, на страхование жизни – 11%. Объём средств в программах долгосрочных сбережений вырос на 192,3% г/г, хотя их доля пока не превышает 3%. Рост во многом связан с эффектом низкой базы. Капитал в ПИФах увеличился на 76,2%.

🔷️ Зачем люди инвестируют

67% опрошенных хотят сохранить капитал, 60% – приумножить его, 46% – накопить на долгосрочные цели. Ещё 29% отмечают азарт и самореализацию. Ответы могли пересекаться: накопления на будущее вполне уживаются с удовольствием от торговли.

🔷️ Горизонт постепенно удлиняется

Доля инвесторов, рассматривающих срок более десяти лет, увеличилась с 13,5 до 18,1%, а ориентированных на срок менее года сократилась с 13,2 до 8,6%. Представители рынка связывают интерес к длинным продуктам с ожиданиями снижения ключевой ставки и желанием зафиксировать текущие доходности. Но пока речь о намерениях, а не о фактических сроках удержания активов.

🔷️ Аналитики пишут, но их мало читают

Брокеры выпускают около 5,4 тыс. публикаций в месяц, из них 45% – уникальная аналитика. При этом 58% опрошенных не изучают материалы своего брокера. Среди причин 25% называют другие источники информации, 20% – поверхностность материалов, по 17% – сложность подачи и недоверие.

Среди тех, кто читает брокерскую аналитику, популярность видео выросла с 22,8 до 37%, а Telegram-каналов – с 32,7 до 34,3%. Похоже, инвесторы всё чаще выбирают формат, который экономит время.

🔷️ ИИ становится привычнее

Оценка комфорта взаимодействия с ИИ выросла с 4,0 до 4,3 балла из пяти. Среди инвесторов 18–30 лет 9,9% полностью доверяют рекомендациям ИИ и следуют им, ещё 48,9% доверяют, но решения принимают самостоятельно.

Пять из десяти изученных брокеров предлагают ИИ-сервисы кратких сводок, три подключают внешние модели к инвестиционным портфелям. Такие инструменты ускоряют поиск информации, но короткое резюме может упустить существенные риски.

🧐 Что в итоге

Инвестиционный капитал увеличивается, горизонт планирования постепенно удлиняется, а брокеры развивают цифровые сервисы. Но большое количество открытых счетов пока не означает массового участия в инвестициях. Деньги по-прежнему сосредоточены у относительно небольшой группы клиентов.

Ставьте 👍

#обзор_рынка #исследования
©Биржевая Ключница

⚡️Российский инвестор 2026 между азартом и расчётом

Страховщики и НКР: почему решение ЦБ читает не с того конца


Новость про рейтинговое агентство НКР и страховщиков последние дни пересказывают на всех лады. Я полезла посмотреть, откуда она растет, и открыла не пересказы, а сам документ регулятора.
Решение Совета директоров Банка России принято 28 октября 2026 года, страница на сайте обновлена ​​5 ноября. Шестого ноября о нем написало само агентство , а девятого сообщения появилось в ленте Центра раскрытия корпоративной информации. Это сообщение рейтингового агентства, не комментарий ЦБ. Разница существенная.
Решение принято во время исполнения абз. 7 п. 1.4 Указания Банка России от 29.06.2026 № 7402-У, а это Указание о требованиях к квалифицированному инвестору, так оно и называется. Про доступ неквалов в возможности нет ни слова.О том, что облигации с каким рейтингом считываются, когда физлицо идет за статусом квала. Если вы где-то прочли иначе, вернитесь к тексту решения.
Планки такие. Для обычной облигаций А+ в любом из четырех агентств, включая А+.ru в НКР (п. 1.1 решения). Для ипотечных облигаций и части облигаций специализированных обществ ААА (п. 1.2). И вот тут смешно: ровно те же А+ и ААА стояли в прежнем положении от 26 декабря 2025 года, которое теперь замедлено (п. 4). Старое место под Указание № 7060-У, новое под № 7402-У. По сути, перевыпустили под новое Указание.
Что поменялось на самом деле, в п. 2 для НКР Появилась строка о рейтинге страховых организаций. В декабрьском периоде в Н КР наблюдались рейтинги банков, нефинансовых компаний и долговых обязательств, страховщиков там не было. На практике облигация страховщика с рейтингом НКР от А+.ru и выше теперь может зачитываться при получении требования квала. И всё.
Решение о цифровых активах не касается, есть только облигации. Для ЦФА действует отдельное решение от 27.03.2026 по Указанию № 7176-У У НКР в нем тоже банки, нефинансовые компании и долговые обязательства, страховщиков в списке нет. Пороги другие: АА- и А+ в зависимости от вида ЦФА (п. 1.1 и 1.2).
Страховщики сейчас в основном покупают, а не держат. По данным Мосбиржи, которые приводят Ведомости, за девять месяцев 2026 года нетто-покупки обязательных облигаций страховщиками составили чуть больше 1,06 трлн рублей, на 29% больше, чем годом ранее, доля среди покупателей 16,5%
Живой пример нашелся только среди ЦФА. СберСтрахование в июне 2025 года готовило третий выпуск на 500 штук по 50 тысяч рублей. Выплата зависела от запуска грузового корабля «Прогресс МС-31», который можно было купить только квалифицированным инвесторам Согласно описанию, такие ЦФА предъявляют требования к страховщику.
В классических облигациях картина скучнее. Серия 02 РЕСО-Гарантии досрочно погашена еще в 2019 году, выпуск ВСК 001P-01 числится погашенным. Действующих выпусков облигаций страховщиков я не нашла Судя по этому, новая строка ЦБ пока работает вхолостую.
Теперь представьте худшее: страховщик не дожил до погашения. Банкротство страховых организаций идет по главе IX 127-ФЗ, и ст. 184.10 устроена хитро, третью очередь она режет еще на пять ступеней. Первыми идут требования по обязательному страхованию. За ними страхование жизни и прочее личное, потом ответственность за вред жизни и здоровью. Четвертыми стоят ответственность за вред чужому имуществу и страхование имущества. Облигационер страхователем не является, поэтому по букве закона он ждет вместе с иными кредиторами на пятой ступени (п. 3). Субординированные займы отодвинуты еще дальше, после всех (п. 4). Практики по облигационерам страховщиков я не нашла, так что опираюсь на текст нормы.
На Смартлабе 6 ноября вышла новость со ссылкой на релиз НКР агентство написало про регулирование доступа неквалов. Я открыла само решение ЦБ от 28.10.2026 (https://www.cbr.ru/rbr/dir_decisions/rsd_2026-10-28_55_01/ ): оно про ценз квалифицированного инвестора. Других решений по рейтингам за ту дату нет. Похоже, в релизе просто перепутали квалов и неквалов.
И читайте решения ЦБ до конца. В заголовках чаще всего написано то, что кому-то хотелось увидеть.
Это мнение практикующего юриста по банкротству, не инвестиционная рекомендация.
Разбираю такие кейсы на своих ресурсах:
TG (дефолты и инвестиции): https://t.me/tatyanapravo_invest
VK (дефолты и инвестиции):
https://vk.com/tatyanapravo_inves

Поставки нефти с Ближнего Востока превышают довоенные объёмы!

Пока в технологическом секторе творится небольшой армагеддон, нефти стало больше. Жадность побеждает геополитику! 40 млн долларов за один рейс: вот почему танкеры продолжают ходить под ракетами. Мировые СМИ все обсуждают угрозу полного перекрытия Ормузского пролива, а нефтяные трейдеры зарабатывают на этой угрозе десятки млн долларов!!!

Была неделя в конце октября, когда через Ормуз и альтернативные маршруты проходило более 24 млн баррелей нефти в сутки (против 23,3 млн до войны).
Непосредственно через Ормуз, включая перевалку у берегов Омана, проходит около 10-14 млн баррелей в сутки (по разным источникам) - примерно 82% довоенного объёма. Саудовская Аравия и ОАЭ активно используют обходные трубопроводные маршруты. И всё это на фоне продолжающихся атак на суда, мины и все такое. В октябре зафиксировано около 30 нападений, а стоимость страхования военных рисков выросла до 10% стоимости судна (против менее 3% раньше).

Казалось бы, при таких условиях танкеры должны обходить регион стороной, но у рынка своя логика. На перепродаже иракской нефти трейдеры сейчас зарабатывают примерно на $20 с барреля больше, чем до войны, а это около $40 млн дополнительной выручки с одного супертанкера вместимостью 2 млн баррелей! Три рейса теоретически окупают подержанный танкер стоимостью $100 млн, хотя, конечно, из этой суммы надо вычесть фрахт, страхование и другие расходы. Судовладельцы платят экипажам повышенные премии, используют старые танкеры, организуют перевалку нефти у берегов Омана, сокращая время нахождения судов в опасной зоне.

Выводы

Ормузский пролив оказался гораздо менее эффективным инструментом нефтяной блокады, чем многие ожидали: высокие цены и огромные прибыли стимулируют рынок находить обходные решения даже в условиях военного конфликта. Это, конечно, не означает, что проблемы больше нет…

Нефть выше $90 за баррель, а перевозка нефти из Персидского залива в Китай - примерно от $20 до $37 за баррель! Нефть поступает на рынок, но доставка значительно дороже, и издержки, в конечном счёте, отражаются на ценах для потребителей.

Геополитика может нарушить привычные торговые маршруты - но когда на кону десятки млн долларов прибыли, бизнес ищет решения с удивительной скоростью.

Для инвесторов - напоминание: самые страшные сценарии из заголовков не всегда реализуются так, как их первоначально представляли, а реальная экономика оказывается гораздо изобретательнее прогнозистов. 😎

#нефть
https://t.me/ifitpro

Ozon. Отчет за 3 кв 2026 по МСФО

Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru

Мультипликаторы (LTM):

▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22

Что нравится:

▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);

Что не нравится:

▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).

Дивиденды:

Див. политика не содержит указаний на порядок определения дивидендов.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).

Мой итог:

Показатели по сегментам.

E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);

Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).

В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).

Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).

За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).

Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.

Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.

FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.

Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.

Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.

Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.

Прогнозная справедливая стоимость - 3540 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

▫️ Мой канал в Max

Ozon. Отчет за 3 кв 2026 по МСФО

​🪙 Какие "подводные камни" есть при выборе вклада?
Под видом вклада могут продать что-то другое. Например, оформить инвестиционное страхование жизни (ИСЖ), паи ПИФов или страховку. Такие продукты не застрахованы АСВ и не гарантируют доходность. При досрочном расторжении можно потерять значительную часть вложений. Всегда проверяйте название договора: если это не «договор банковского вклада», а «полис» или «договор инвестирования» — это не вклад.
📉 Рекламная ставка ≠ реальная доходность. Высокий процент часто действует только на первые 2–3 месяца, а затем снижается до стандартного уровня. Также повышенная ставка может распространяться только на часть суммы (например, на первые 500 000 ₽, а на остаток — по низкой ставке). Некоторые банки дают высокий процент только «новым деньгам», которых раньше не было на счетах.
🔄 Автопролонгация: ставка может упасть незаметно. При автоматическом продлении вклада банк применяет текущую ставку на дату пролонгации, а не вашу первоначальную. Часто она оказывается ниже. Проверьте в договоре, стоит ли «галочка» автопролонгации, и при необходимости отключите её, чтобы не потерять в доходности.
🚫 Досрочное расторжение: проценты почти обнуляются. При досрочном закрытии срочного вклада проценты пересчитываются по ставке «до востребования» — обычно 0,01%. Это значит, что вы можете потерять почти весь доход, даже если до окончания срока оставался один день. Если нужна гибкость, лучше рассмотреть накопительный счёт или вклад с частичным снятием (ставка по нему будет ниже).
🧩 Комбинированные продукты: часть денег — не вклад. Если вам предлагают «вклад с повышенной доходностью», уточните, не идёт ли часть средств в инвестиционный или страховой инструмент. Такая часть не застрахована АСВ, а при досрочном расторжении возможны удержания и перерасчёт дохода.
Если вы присматриваете вклад, то можете проверить актуальные предложения и лучшие условия с помощью калькулятора вкладов в Поиске Яндекса:https://yandex.ru/finance/deposit/calculatorСам периодически пользуюсь этим инструментов. Условия, сроки, проценты - все это можно легко сравнить и найти лучшее предложение на рынке.

Ozon - тест на прочность


В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.

📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.

Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.

📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.

Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.

Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.

В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.

❗️Не является инвестиционной рекомендацией

♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON

Ozon - тест на прочность

Страховой рынок в 2026 году: рост вопреки вызовам


- На рынке страхования non-life доля позитивно настроенных страховщиков снизилась с 87 до 59%. Причины пессимизма страховых компаний связаны с ростом убыточности и снижением инвестиционного дохода.
- В страховании жизни, наоборот, некоторый рост оптимизма. Доля позитивных оценок увеличилась с 59 до 64%. Это связано с сохраняющимся ростом бизнеса, возобновлением продаж долгосрочных продуктов и постепенной активизацией кредитного страхования жизни.
Основными негативными факторами для страхового рынка страховщики назвали высокие ключевую ставку и инфляцию, а главными вызовами – рост убыточности и падение рентабельности.
- Среди значимых достижений страховщики отмечают положительную динамику сборов в большинстве ключевых сегментов, адаптацию продуктов под текущие рыночные условия и запросы клиентов, а также рост цифровизации рынка.
- Страховой рынок проходит через масштабную цифровую трансформацию. Увеличились онлайн-продажи, развивается удаленное урегулирование убытков, происходит активное внедрение ИИ в бизнес-процессы. В среднем в 2025 году страховые компании инвестировали в развитие ИТ 2–3% страховых премий.
-По мнению страховщиков, прирост рынка страхования non-life по итогам 2026 года составит 5–10%, а страхования жизни – 10–15%. Сегмент ДМС вырастет на 10–15%, ОСАГО – до 5%, страхование автокаско – на 5–10%, страхование от НС и болезней – на 5–10%, страхование имущества юридических лиц, как и страхование имущества граждан – на 10–15%.

Полная версия обзора - https://raexpert.ru/researches/insurance/ins_market_2026/

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

Тикер: #RENI
Текущая цена: 67.92
Капитализация: 53.9 млрд
Сектор: Финансы
Сайт: https://www.renins.ru/invest/

Мультипликаторы (LTM):

P/E - 10.16
P/BV - 0.7
ROE - 6.9%
Акт/Обяз - 1.18

Что нравится:

✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
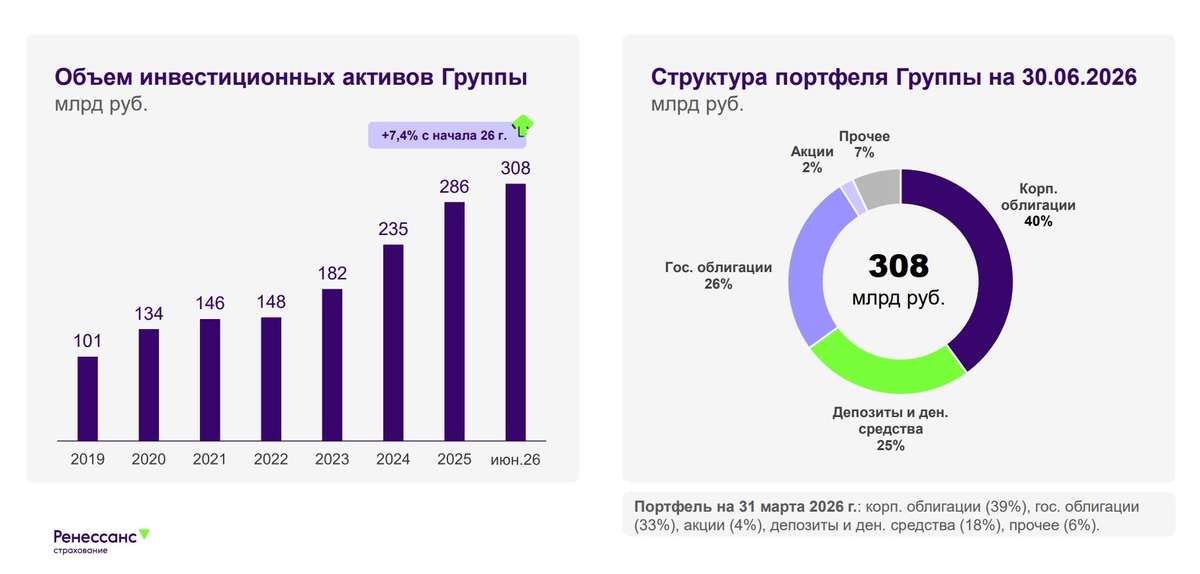
✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);

Что не нравится:

✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.

Дивиденды:

По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.

По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).

Мой итог:

Разбивка по сегментам страховой деятельности (г/г):
- НСЖ +15.4% (52.7 → 60.8 млрд);
- ИСЖ -90% (2 → 0.2 млрд);
- кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
- автострахование +1.4% (21.5 → 21.8 млрд);
- ДМС +7.3% (5.5 → 5.9 млрд);
- прочее +23.1% (7.2 → 7.9 млрд).

Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.

За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).

Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
- корп. облигации 40% (41);
- гос. и муниципальные облигации 26% (33);
- депозиты и дс 25% (18);
- акции 2% (4)
- прочее 7% (4).

Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.

Ранее компания озвучивала планы на 2026 год:
- страховые премии + от 6 до14%;
- ROE выше 30%;
- прибыль выше 2025 года.

Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.

В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.

При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.

Акции были в портфеле, но недавно продал.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

🪙 Проблемы страховых компаний.
Страховой рынок России показывает снижение прибыли на фоне финансовых трудностей у отдельных игроков. Убыток зафиксировала группа «Ренессанс Страхование» из-за проблем на фондовом рынке, хотя в целом сектор продолжает расти по сборам премий.
Основные моменты отчета «Ренессанс Страхование» (МСФО, 1П 2026)
· Убыток: ₽1,4 млрд (год назад была прибыль ₽5,91 млрд).· Сборы (брутто-премии): выросли на +8,3% (до ₽100 млрд).· Выручка по страхованию: выросла на +9,2% (до ₽56,49 млрд).· Капитал группы: снизился на 4,2% (до ₽53,9 млрд).· Выкуп акций (байбэк): с июня выкуплено ~10 млн акций; погашение планируется ускорить (в 4 кв. — до 50% от цели, остальное — в 2027 г.).
Почему убыток?
Главный фактор — отрицательная переоценка инвестиционного портфеля из-за высокой волатильности на российском фондовом рынке (особенно во 2-м квартале).Это бумажный убыток (не связан с оттоком денег). В июле ситуация на рынке ОФЗ улучшилась, и компания уже отыграла потери, выйдя в прибыль.
🪙 Почему снижается прибыль страховых компаний в России в целом?
Общий тренд по рынку: чистая прибыль упала на 28,4% до 206,5 млрд руб. по данным ЦБ.
Причины снижения:1. Волатильность фондового рынка. Резкие колебания ОФЗ и акций бьют по инвестиционным доходам страховщиков, которые традиционно держат значительную часть резервов в ценных бумагах.2. Высокая ключевая ставка ЦБ. Дорогие деньги давят на стоимость облигаций (основного актива страховщиков) и снижают текущую рыночную оценку портфелей.3. Рост убыточности в некоторых сегментах. Например, в автостраховании (рост цен на запчасти) и ДМС (инфляция мед услуг) могут съедать маржинальность, несмотря на растущие премии.4. Эффект высокой базы прошлого года. В 2025 г. рынок показал аномально высокие результаты, и на их фоне даже небольшое ухудшение дает сильное процентное снижение.
Вывод: Падение прибыли — следствие не ухудшения страхового бизнеса как такового (премии растут), а финансовых (рыночных) факторов и переоценки активов. У «Ренессанса» проблема временная и уже компенсирована в июле.Акции Ренессанс страхование в настоящий момент торгуются с мультипликатором P/BV=0,75х. Это очень дешево. Акции компании продолжаю держать в портфеле.

Как Ренессанс страхование нашел свою нишу?

Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Как Ренессанс страхование нашел свою нишу?

Россия выводит на Северный морской путь новый козырь

Друзья, это уже не эксперимент. Пока спорят, станет ли Северный морской путь альтернативой Суэцу когда-нибудь в будущем, Россия уже отправляет по нему суда, специально построенные для Арктики.

14 августа второй новый российский газовоз ледового класса "Константин Посиет" вышел из Большого Камня в Приморье и взял курс на Севморпуть. По данным LSEG, 30 августа судно должно прибыть в пункт назначения, котоый пока не раскрывается. На первый взгляд - очередной рейс газовоза. Я вижу здесь другое (кстати, я много писал об этом и два года, и год назад (https://t.me/ifitpro/770, https://t.me/ifitpro/749, https://t.me/ifitpro/374). Арктика превращается “из карты в территорию”.

"Константин Посиет" построен на "Звезде" специально для перевозки СПГ. Это судно класса Arc7, “ломает лёд” толщиной до двух метров. Для Севморпути это принципиально: обычный газовоз здесь просто не подходит. Российский флот располагает уже тремя ледовыми газовозами такого класса. Правда, программа строительства судов для "Арктик СПГ-2" столкнулась с задержками из-за санкций, сам факт появления специализированного флота важнее. Санкции усложняют логистику – Россия отвечает созданием собственной.

Что интересного для инвестора?

Севморпуть - не одни только корабли. Маршрут будет развиваться, и потребуются ледовый флот, порты, энергетическая инфраструктура, специализированная логистика, страхование, навигация и связь. То есть сформируется целая арктическая экосистема. И у России здесь появляется потенциально очень сильный партнёр - Китай. Пекин уже тестирует коммерческие перевозки по северному маршруту, китайскому бизнесу нужен более короткий путь в Европу, России нужны грузопотоки и загрузка собственной арктической инфраструктуры. Интересы здесь вполне прагматичные и вполне совпадают.

Конечно, рано называть Севморпуть "новым Суэцким каналом". Да, маршрут короче, но лёд никуда не исчез, погода тоже. Нужны ледоколы, специальные суда, инфраструктура и технологии. Полноценная круглогодичная эксплуатация - задача не быстрая. Но именно поэтому история интересна: инфраструктура будущего всегда начинает строиться задолго до того, как будущее становится настоящим.

Красное море уже показало, насколько уязвима модель мировой торговли, завязанная на нескольких ключевых маршрутах. Возникает проблема - бизнес ищет обходной путь. Россия строит арктический флот, Китай тестирует северную логистику.

Постепенно Севморпуть перестаёт быть просто географическим объектом. Пока политики перекраивают карту мира, бизнес строит новые дороги. Инвестору нужно смотреть не на один газовоз, а на всю цепочку, которая возникает вокруг него. Пускай Северный морской путь пока не новый Суэц, но считать его экзотикой для полярных энтузиастов уже поздно.

#Севморпуть
https://t.me/ifitpro

Почему растет стоимость контейнерных перевозок?

Стоимость контейнерных перевозок летом 2026 года выросла настолько быстро, что на отдельных направлениях разница с февральскими ставками измеряется уже не десятками процентов, а в несколько раз.

По данным Xeneta на 12 августа, перевозка 40-футового контейнера из Дальнего Востока на западное побережье США в среднем стоила $6 965, на восточное — $10 249. По сравнению с 28 февраля ставки выросли соответственно на 271% и 287%. На направлении Азия — Северная Европа рост составил 121%, до $4 909 за FEU.

При этом говорить о возвращении абсолютных рекордов пандемии пока рано. Глобальный Drewry World Container Index на 13 августа находился на уровне $4 339 за 40-футовый контейнер. Это очень дорогой рынок относительно начала 2026 года, но структура нынешнего скачка отличается от 2021-го: судов в мире достаточно, зато значительная часть доступной мощности теряется из-за пробок, изменения маршрутов, дорогого топлива и управления вместимостью со стороны перевозчиков.

Именно поэтому нынешнюю ситуацию правильнее называть не глобальным дефицитом контейнеров, а дефицитом доступной контейнерной мощности там и тогда, где она нужна грузоотправителю.

Сколько сейчас стоит перевезти контейнерЦены сильно различаются в зависимости от маршрута и методики расчета индекса.

Drewry оценивал маршрут Шанхай — Лос-Анджелес на 13 августа в $6 244 за 40-футовый контейнер. За неделю ставка прибавила еще 6%. Доставка из Шанхая в Нью-Йорк подорожала сразу на 10% — до $8 706.

Xeneta на близкую дату показывала среднерыночные $6 965 на западное побережье США и $10 249 на восточное. Разница между индексами нормальна: компании используют разные массивы реальных контрактов, маршруты, наборы портов и методики усреднения. Важнее другое: оба индикатора показывают одно направление движения — транстихоокеанский рынок остается крайне дорогим.

Европа выглядит спокойнее. За неделю к 13 августа ставка Шанхай — Роттердам у Drewry снизилась на 5%, до $4 425, а Шанхай — Генуя — на 8%, до $5 080. Это показывает, что единого «глобального тарифа» не существует: на одном направлении ставки могут еще расти двузначными темпами, пока на соседнем уже начинается коррекция.

По мнению Виктора Емченко из NPB Markets, именно эта неоднородность сейчас имеет значение для инвесторов и бизнеса. Рынок контейнерных перевозок нельзя оценивать по одной средней цифре: стоимость формируется отдельно на каждом торговом коридоре в зависимости от доступности судов, портовой инфраструктуры, топлива и текущего спроса. Поэтому падение глобального индекса еще не означает, что конкретному импортеру завтра предложат более дешевую перевозку.

Причина №1. Порты физически не успевают переваривать груз

Одна из главных причин роста цен находится уже не в море, а на суше.

Maersk сообщает о серьезной перегрузке транспортной инфраструктуры в Китае, Северной Европе, Южной Америке и Западной Африке. В Шанхае ожидание постановки судна к причалу в отдельные периоды достигало 12 дней. Глава Maersk Винсент Клерк прямо связывал рост ставок прежде всего с инфраструктурными узкими местами, а не исключительно с ближневосточным конфликтом.

Контейнеровоз рассчитан за год сделать определенное количество рейсов. Допустим, круговой рейс занимает 70 дней. Если из-за ожидания в нескольких портах к нему добавляется еще 10–15 дней, судно успевает сделать меньше оборотов.

Сам корабль никуда не исчезает. Его вместимость тоже не меняется. Но количество контейнеров, которое он способен перевезти за год, сокращается.

Получается скрытое уменьшение предложения.
Именно поэтому новые суда сами по себе не гарантируют дешевые тарифы. Флот может увеличиваться, а фактически доступная перевозочная мощность — сокращаться.

Причина №2. Компании раньше времени завезли товары

Второй фактор пришел со стороны спроса.
Американские импортеры в 2026 году начали активно завозить товары раньше обычного, чтобы успеть до изменения тарифов и роста транспортных издержек.

Порт Лос-Анджелеса обработал в июле 960 464 TEU — это второй по величине июльский результат за всю его историю. Из них почти 500 тыс. TEU пришлось на импорт. Соседний Лонг-Бич также показал второй лучший июль с объемом более 928 тыс. TEU.

Фактически часть традиционного осеннего сезона перевозок переместилась на весну и лето.
Ритейлеры начали заранее завозить товары к праздничному сезону, опасаясь новых американских импортных тарифов. С 24 июля новые ставки в диапазоне 10–12,5% распространились на товары из десятков экономик и затронули большую часть американского импорта.

Так появляется эффект front-loading — опережающего импорта.

Компания, которая обычно заказывала контейнер на сентябрь, делает это в мае или июне. Ее конкуренты поступают так же. В результате грузов не становится больше в годовом выражении, но огромный объем концентрируется в коротком промежутке времени.
Цена свободного слота на судне растет.

Виктор Емченко из NPB Markets считает, что именно здесь возникает одна из главных ошибок при интерпретации текущего скачка: высокие ставки сами по себе еще не говорят о невероятно сильном конечном потребительском спросе. Часть нагрузки — это спрос, перенесенный из будущих месяцев. Компании покупают логистическую определенность сегодня, чтобы не столкнуться с еще более высокой ценой или тарифными рисками завтра.

И это означает, что после завершения волны опережающих закупок рынок способен довольно быстро охладиться.

Причина №3. Ближний Восток продолжает отнимать у рынка суда

Конфликты вокруг Красного моря и Суэцкого канала уже несколько лет влияют на контейнерную логистику, однако в 2026 году к ним добавилась новая эскалация на Ближнем Востоке.

Maersk постепенно возвращает часть сервисов в район Суэца и Красного моря, но процесс остается осторожным. По состоянию на середину августа компания проводила через этот маршрут примерно треть обычного трафика — четыре сервиса из 13.

Когда перевозчик вместо короткого маршрута через Суэц отправляет контейнеровоз вокруг Африки, возникает сразу несколько дополнительных расходов.

Судну требуется больше топлива. Рейс занимает больше времени. Экипаж работает дольше. Один корабль выполняет меньше рейсов в год. Для сохранения прежнего недельного расписания перевозчику приходится добавлять дополнительные суда.

То есть геополитический риск фактически уничтожает часть свободной мощности флота даже без потери единого корабля.

Xeneta оценивает последствия особенно наглядно: с конца февраля по 12 августа спотовые ставки Дальний Восток — западное побережье США выросли на 271%, на восточное побережье — на 287%, а Азия — Северная Европа — на 121%. Причем рост уже перешел со спотового рынка в долгосрочные контракты: долгосрочные тарифы на американских направлениях прибавили около 40%.

Это означает, что шок перестает быть краткосрочным.

Причина №4. Топливо стало значительно дороже

Контейнеровоз размером 15–20 тыс. TEU ежедневно потребляет десятки тонн судового топлива. Поэтому изменение цены бункерного топлива напрямую влияет на себестоимость рейса.

Во втором квартале средняя цена топлива для флота Maersk была на 44% выше, чем годом ранее. Операционные расходы океанского подразделения компании выросли на 19%.
Перевозчики перекладывают эти расходы на клиентов через BAF — bunker adjustment factor и другие топливные надбавки.

Здесь появляется еще одна причина, почему тарифы могут не вернуться к февральским уровням даже после снижения спроса.
Стоимость свободного места на судне способна упасть. Топливная надбавка при этом останется.

Аналогичная ситуация возникает с каналами. Drewry сообщает, что некоторые перевозчики уже объявили дополнительные сборы на маршрутах Азия — восточное побережье США и Азия — Мексиканский залив из-за ситуации вокруг Панамского канала.
Поэтому снижение базовой ставки на $500 еще не обязательно означает снижение конечного счета клиента на те же $500.

Причина №5. Перевозчики самисокращают предложение

Есть еще один фактор, о котором грузоотправители говорят гораздо реже, — blank sailings.
Blank sailing означает отмену запланированного рейса. Перевозчик видит, что спрос начинает слабеть, и вместо того чтобы отправлять полупустое судно и снижать тарифы, убирает рейс из расписания.

Предложение сокращается, загрузка остальных судов повышается, а цена удерживается.
По данным Drewry, с 17 августа по 20 сентября на крупнейших направлениях Восток — Запад ожидается 49 отмененных рейсов. Это около 7% расписания. Почти 59% всех отмен приходится на транстихоокеанское направление.

Перед этим перевозчики отменяли примерно по десять рейсов в неделю на транстихоокеанском рынке.

То есть рынок действует как система с регулируемым предложением.
Если спрос падает на 10%, а перевозчики одновременно убирают 7% вместимости, ожидаемого обвала тарифов может не произойти.

По оценке Виктора Емченко из NPB Markets, это делает нынешний цикл отличным от классической ситуации перепроизводства. Формально мировой контейнерный флот растет, но судоходные линии научились гораздо быстрее управлять доступной вместимостью. Они отменяют рейсы, перераспределяют суда между направлениями и вводят надбавки. Поэтому избыточная номинальная мощность флота не превращается автоматически в ценовую войну.

Причина №6. Китай продолжает экспортировать огромные объемы

Высокие ставки было бы сложно удерживать только сокращением предложения, если бы мировая торговля одновременно резко падала.
Пока этого не происходит.

Maersk оценивает рост мирового рынка контейнерных перевозок по итогам 2026 года примерно в 4%. Компания также отмечает сильный китайский экспорт, который компенсировал даже резкое снижение грузопотоков на отдельных ближневосточных направлениях.

Меняется и содержимое контейнеров.

Помимо традиционных товаров — одежды, мебели, обуви и продуктов — из Азии в США и Европу все активнее едут аккумуляторы, оборудование для электросетей, элементы солнечной энергетики, компоненты энергетического оборудования и системы охлаждения для дата-центров.

Рост инфраструктуры для искусственного интеллекта неожиданно стал еще одним источником спроса на старую добрую морскую логистику.

Чтобы построить дата-центр, недостаточно купить GPU. Нужны трансформаторы, источники бесперебойного питания, батареи, кабели, системы охлаждения и множество другого оборудования. Значительная часть этого производится в Азии и перевозится морем.
Почему рост контейнерных ставок касается даже тех, кто ничего не импортируетФрахт составляет лишь небольшую часть стоимости дорогой электроники, но для дешевых и объемных товаров доля логистики может быть существенной.

Представим контейнер с товаром стоимостью $100 тыс.
Если перевозка стоила $2 тыс., морская логистика добавляла около 2% к стоимости груза.
Если тот же контейнер стоит перевезти за $8 тыс., доля увеличивается до 8%.
Еще необходимо оплатить терминальную обработку, доставку из порта, страхование, таможенное оформление и возможное хранение.

Импортер редко берет эти расходы исключительно на собственную маржу. Часть переносится в отпускную цену.

Особенно чувствительны мебель, стройматериалы, бытовые товары, оборудование с низкой стоимостью на кубометр и некоторые категории продуктов питания.
Поэтому контейнерный индекс может работать как ранний индикатор будущего давления на цены.

Долго ли контейнеры будут такими дорогимиЗдесь появляются первые признаки разворота.
В США волна опережающего импорта уже начинает ослабевать. National Retail Federation ожидает, что после сильного августа контейнерный импорт будет постепенно снижаться до конца года.

Порт Лос-Анджелеса также говорит о раннем прохождении традиционного пикового сезона: значительная часть товаров к зимним праздникам уже приехала.
В Европе ставки уже демонстрируют локальное снижение. За неделю Шанхай — Роттердам подешевел на 5%, Шанхай — Генуя — на 8%.

Но рассчитывать на мгновенное возвращение дешевой логистики тоже нельзя.
Перегруженные порты никуда не исчезли. Цена топлива остается высокой. Суэц работает в нестандартном режиме. Панамский канал создает дополнительные ограничения. Перевозчики отменяют рейсы, если видят угрозу перепроизводства вместимости.

Поэтому возможен сценарий, при котором пик спотовых тарифов будет пройден летом или в начале осени, однако новый ценовой «пол» останется значительно выше уровней начала 2026 года.

Виктор Емченко из NPB Markets считает именно этот сценарий одним из наиболее интересных для наблюдения: рынку необязательно продолжать расти, чтобы контейнерные перевозчики сохраняли высокую прибыльность. Если спрос снизится, но одновременно нормальная оборачиваемость флота останется нарушенной, тарифы могут перейти из режима резкого роста в длительное дорогое плато. Для инфляции такой сценарий потенциально неприятнее кратковременного ценового всплеска.

Что происходит с рынком прямо сейчасКонтейнерный рынок августа 2026 года оказался в точке, где одновременно встретились несколько факторов.

Грузоотправители заранее заказали перевозки из-за тарифных рисков. Китай продолжает активно экспортировать. Порты работают на пределе. Ближневосточная нестабильность удлиняет маршруты. Топливо подорожало. Панамский канал добавляет ограничения и надбавки. А судоходные линии при первых признаках снижения спроса убирают часть рейсов из расписания.
Поэтому высокая цена контейнера сейчас — это не стоимость металлического ящика и даже не просто цена топлива.

Это цена дефицита времени.

Грузоотправитель платит за возможность получить место на нужном судне, выйти из нужного азиатского порта в конкретную неделю и доставить товар до того, как очередная пробка, тариф, отмененный рейс или изменение маршрута нарушит всю цепочку поставок.
Именно поэтому рынок способен выглядеть парадоксально: в мире становится больше контейнеровозов, однако перевозить контейнер дешевле не становится.

Следующий перелом наступит тогда, когда одновременно ослабнет спрос и восстановится скорость оборота флота. Одного падения объемов для этого может оказаться недостаточно. Пока суда простаивают у терминалов, часть маршрутов остается удлиненной, топливо дорогое, а перевозчики контролируют вместимость через blank sailings, у ставок остается фундамент для сохранения на повышенном уровне.

Для бизнеса практический вывод простой: рассчитывать бюджет на логистику по ценам начала 2026 года уже опасно. А для рынков контейнерные ставки становятся еще одним индикатором, за которым стоит следить вместе с нефтью, промышленным производством и инфляцией. Если фрахт начнет устойчиво снижаться одновременно с нормализацией портовой загрузки, это будет одним из первых сигналов, что нынешний логистический шок действительно заканчивается.

Совкомбанк. Отчет за 2 кв 2026 по МСФО

Тикер: #SVCB
Текущая цена: 10.2
Капитализация: 229 млрд
Сектор: Банки
Сайт: https://sovcombank.ru/about/info

Мультипликаторы (LTM):

P/E - 2.83
P/BV - 0.51
NIM - 7.6%
COR - 2.6%
CIR - 46.4%
ROE - 21.1%

Что нравится:

✔️чистый процентный доход вырос на 8% к/к (60 → 64.8 млрд);
✔️чистый комиссионный доход увеличился на 20.5% к/к (11.6 → 13.9 млрд);
✔️прибыль от небанковской деятельности выросла на 21.5% к/к (10.2 → 12.3 млрд);
✔️чистая прибыль выросла на 29.8% к/к (19.7 → 25.6 млрд);
✔️рост кредитного портфеля на 4.9% к/к (3 → 3.2 млрд);
✔️чистая процентная маржа увеличилась к/к (7 → 7.6%);
✔️процент ссуд с просрочкой 90 дней и более снизился с 4.39 до 4.28%;

Что не нравится:

✔️расход от операций с фин инструментами -2.4 млрд против дохода +1.7 млрд в 1 кв 2026;

Дивиденды:

Предусматривается направление на дивиденды от 25% до 50% чистой прибыли по МСФО. После выплаты уровень достаточности капитала Н1.0 не может упасть ниже 11.5%.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.6256 руб (ДД 6.13% от текущей цены).

Мой итог:

Тенденция по росту ЧПД сохраняется (47.6 → 55.7 → 60 → 64.8 млрд). ЧПД с учетом резервов увеличился на 27% к/к (36.8 → 46.8 млрд) на фоне снижения расходов на резервы (23.2 → 18 млрд).

ЧКД после снижения в прошлом квартале вернулся к росту (13.4 → 15.1 → 11.6 → 13.9 млрд). Прибыль от небанковской также выросла за счет хорошей динамике по выручке. Приобретение страховых компаний «Капитал Лайф Страхование Жизни» и "Капитал медицинское страхование" положительно отразилось на результатах непрофильной деятельности банка.

Кредитный портфель увеличился, но пока не достиг пиковых значений, которые были на конец 2025 года. Доля корпоративных кредитов выросла с 54.1 до 56.5%. Чистая процентная маржа продолжает улучшаться (5.7 → 6.7 → 7 → 7.6%). По ожиданиям банка маржа будет дальше держаться выше 7%. ROE за квартал вырос с 20 до 21.1%.

С учетом роста ЧПД, ЧКД и нетто дохода от небанковской деятельности неудивительно, что чистая прибыль показала отличный прирост. За полгода прибыль выросла в 2.6 раза г/г (17.5 → 45.3 млрд).

Хороший результат за 1 полугодие подталкивает к пересмотру в лучшую сторону прогноза по прибыли на 2026 год. Если банк в следующие 2 квартала заработает по 20 млрд, то по итогу года получается прибыль чуть выше 85 млрд. Это дает P/E 2026 = 2.69 и дивиденд в районе 0.95 руб (ДД 9.28% от текущей цены) при выплате 25% от ЧП. Пока, правда, нет уверенности, что Совкомбанк сможет заплатить даже 25% от прибыли с учетом того, что норматив Н1.0 с начала года вырос с 10.3 до 11%, что ниже уровня по которому банк может выплачивать дивиденды (требуется не ниже 11.5%). По грубым подсчетам до конца года получится увеличить норматив до 11.7%, а значит на выплату можно будет направить примерно 12.85 млрд, что даст дивиденд в размере 0.57 руб (ДД 5.61% от текущей цены). Хотя он может быть и еще ниже, если Совкомбанк совершит новые сделки M&A (представители банка озвучивали, что это возможно, если будут интересные варианты).

И все же основная идея здесь в росте котировок на значительном улучшении результатов банка в 2026 году. Правда на отличном отчете цена Совкомбанка "уехала" вниз вместе с рынком. Но ходит активный слух о том, что кто-то продолжает продавать свою часть акций. Когда-то этот пакет должен закончиться. С другой стороны, есть хорошая возможность собрать/добрать позицию по банку по приятной цене.

Акции Совкомбанка держу в портфеле с долей 3.45% (лимит - 3%). Прогнозная справедливая стоимость - 16.1 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Совкомбанк. Отчет за 2 кв 2026 по МСФО

Чистая прибыль выросла в 2,6 раза

Опубликовали отчётность по МСФО за первое полугодие 2026 года.

Чистая прибыль 45,3 млрд рублей против 17,5 млрд годом ранее. Регулярная прибыль выросла в 2,5 раза, до 49,3 млрд. Разовые статьи в обоих периодах прибыль уменьшали, поэтому весь рост дал регулярный бизнес.

Чистая процентная маржа достигла 7,2% против 4,5%. Стоимость фондирования снизилась с 17,4% до 12,4%, дорогие пассивы переоценились. Чистый процентный доход вырос на 70,4%, до 124,7 млрд рублей.

Во втором квартале заработали 25,6 млрд рублей. Это на 30% больше первого квартала и в 5,1 раза больше, чем годом ранее.

Розница вернулась к прибыли, 34,9 млрд рублей до налога против убытка 1,3 млрд. Портфель при этом не рос, сработало восстановление маржи.

Операционные расходы прибавили всего 4,7% и составили 80,2 млрд рублей, хотя в периметр вошли Капитал Лайф и Капитал Медицинское Страхование. Отношение расходов к доходам снизилось с 64,0% до 46,4%.

ROE 21,1%. Капитал на акцию вырос до 19,0 рубля. Доля акций в свободном обращении выросла до 17,3%, число акционеров за год увеличилось со 144 до 175 тыс.

#совкомбанк #sovcombank $SVCB

«Эксперт РА» приглашает команды финансовых компаний на благотворительный турнир по мини-футболу


Рейтинговое агентство «Эксперт РА» открывает регистрацию на благотворительный турнир по мини-футболу среди финансовых организаций. Осенний розыгрыш «Кубка Эксперт РА» состоится 5 сентября 2026 года на московском стадионе «Метеор».

Турнир, который «Эксперт РА» проводит дважды в год с 2012-го, объединяет команды банков, страховых, лизинговых, управляющих и других компаний финансового сектора не только в любви к спорту, но и в общем стремлении помогать — каждый турнир имеет благотворительную цель. Часть вырученных на мероприятии средств будет направлена на поддержку детского адаптивного и паралимпийского спорта — на закупку инвентаря для Федерации слепых футболистов.

Команды будут бороться за переходящий кубок «Эксперт РА». Ранее его завоевывали «Ингосстрах», «Абсолют Страхование», «Фора-Банк», «Московский кредитный банк», «СБЕР Управление Благосостоянием», «Газпромбанк Автолизинг», «Совкомбанк», «Ренессанс Страхование» и другие. Победителей определят и в личных номинациях: «лучший вратарь», «лучший защитник» и «лучший бомбардир».

Помимо футбольных баталий, для участников и болельщиков будут организованы развлекательная программа, детские активности, конкурсы с призами от партнеров, фуршет и фотосъемка.

Подробнее о турнире: https://raexpert.ru/cup/

Новости и репортажи с мероприятий — в каналах «Эксперт РА» в Telegram и в Max

Организатор: Рейтинговое агентство «Эксперт РА»

По вопросам участия и подачи заявок:
Андрей Гладырев
Компания SPORT EMOTIONS
Тел.: +7 (916) 441-1987
E-mail: ag@all-em.ru

Обратные выкупы акций в 2026 году. Как на этом заработать?

На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

• Роснефть
#ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

• Новатэк
#NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

• Яндекс
#YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

• Ozon
#OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

• Т-Технологии
#T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

• Хэдхантер
#HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

• Ренессанс Страхование
#RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

• Совкомбанк
#SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

• Группа Астра
#ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

• Whoosh
#WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

• Софтлайн
#SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

• Банк Санкт-Петербург
#BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

• Фикс Прайс
#FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

• Инарктика
#AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

Как на этом заработать?

• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Обратные выкупы акций в 2026 году. Как на этом заработать?

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

📌 Главное правило инвестиций в российские компании: когда менеджмент говорит «мы заботимся о вашей долгосрочной стоимости», он обычно имеет в виду «мы не хотим платить вам деньги прямо сейчас, но обещаем, что потом будет лучше, честное слово».

📊 Но начнем по порядку. По итогам 2025 года компания отчиталась рекордной чистой прибылью в 11 млрд рублей. Страховые премии подскочили на 21%, до 205 млрд рублей, а инвестиционный портфель вырос на 22% — до 286 млрд.

⚠️ А теперь к реальности. Рост чистой прибыли составил всего 2%. Однако в первом квартале 2026 года прибыль уже упала на 16%, до 2,1 млрд рублей. Премии растут — а деньги куда-то утекают. Расходы на страховые случаи в сегменте non-life и слабые результаты от инвестиций сделали свое черное дело.


🎬 Главный сюжет: дивиденды отменили, байбэк объявили

💥 В июне 2026 года совет директоров принял решение, которое многие инвесторы восприняли как удар под дых: финальные дивиденды за 2025 год в размере 5,9 рубля на акцию (около 6% доходности) не выплачивать. Вместо них — программа обратного выкупа акций на сумму до 5 млрд рублей в ближайшие 12 месяцев.

🔍 Объем байбэка эквивалентен примерно 10% акций компании. При этом в свободном обращении находится 30% акций, то есть с рынка могут выкупить до трети всего free float. Акции будут выкупаться с рынка и погашаться.

💬 Менеджмент объясняет это просто: акции недооценены, рыночная оценка не отражает стратегический потенциал, а байбэк создаст больше стоимости для акционеров, чем дивиденды. По расчетам компании, эффект от выкупа более чем в два раза превышает потенциальную доходность от дивидендов.

👍 С одной стороны — логика есть. Компания инвестирует в байбэк на 50% больше, чем планировала на дивиденды (5 млрд против 3,3 млрд). Сокращение количества акций увеличивает прибыль на акцию (EPS) и будущие дивиденды при неизменном payout. Руководство обещает вернуться к дивидендным выплатам и даже увеличить их размер на каждую акцию.

👎 С другой стороны — отказ от дивидендов всегда настораживает. Особенно когда это происходит на фоне падающей прибыли.


🔮 Что дальше?

🎯 Менеджмент ставит амбициозные цели: рентабельность капитала выше 30%, среднегодовой рост чистой прибыли около 20% на горизонте 2026–2028 годов. Планируют расти в два раза быстрее рынка. Основной драйвер — накопительное страхование жизни, которое в 2025 году выросло на 53,6%.

🤖 Компания также активно внедряет ИИ: голосовые роботы обрабатывают 42% звонков, ИИ-бот закрывает 35% обращений самостоятельно. Звучит технологично. Но технологии технологиями, а прибыль прибылью.


🎯 ИнвестВзгляд: Ренессанс Страхование — это случай, когда «все сложно». Компания растет быстрее рынка, имеет сильные позиции, консервативный портфель и амбициозные планы. Но рост премий не конвертируется в рост прибыли. Тем не менее, если байбэк действительно состоится в полном объеме, а дивиденды вернутся — история может быть интересной. В моем портфеле акции компании присутствуют, и, как большинство активов, находятся в красной зоне (–41%). В зеленой зоне только фонды и облигации, что дает повод задуматься...


$RENI

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?