Новый драйвер стоимости
Совкомбанк запустил рассрочку для покупателей товаров на Авито - для банка это означает рост комиссионных доходов, расширение клиентской базы через финтех-проект Installment-as-a-Service (наше название - «Плайт»).
Что такое «Плайт»?
Installment-as-a-Service - white-label решение, позволяющее маркетплейсам (как Авито) встроить рассрочку без лицензии банка, сохранив клиента у себя. С точки зрения клиента услугу оказывает маркетплейс, а банк остаётся в тени.
Совкомбанк берёт на себя скоринг, платежи, сервис и риски — весь «санитарный минимум». Для клиента это выглядит как опция платформы, а не услуга банка.
Авито с аудиторией 70 млн пользователей — крупнейший партнёр, а подключение новых игроков к «Плайт» даст экспоненциальный рост.
Что в сухом остатке для наших акционеров:
- Риски и капитал.
Партнёр компенсирует часть расходов, кредиты через «Плайт» потребляют меньше капитала и повышают ROE.
- Клиенты.
Стоимость привлечения клиента - около ноля, т. к. клиенты приходят через партнёра. Это молодая digital-аудитория, которую сейчас запредельно дорого покупать напрямую.
- Влияние на оценку банка.
Банки в РФ торгуются по P/BV менее 1x. Финтех-платформы с годовым ростом 50%+ оцениваются по P/S до 10x. «Плайт» в теории способен изменить восприятие Совкомбанка рынком.
- Новая нефть - данные.
Поведенческие данные усиливают скоринг и открывают новые продукты — страхование, кешбэк, кросс-продажи.
«Плайт» — стратегический актив Совкомбанка.
Он снижает стоимость привлечения клиентов, диверсифицирует доходы и может оцениваться рынком по мультипликаторам финтех-платформ, а не классических банков, что может повысить как комиссионные доходы, так и мультипликаторы Совкомбанка.
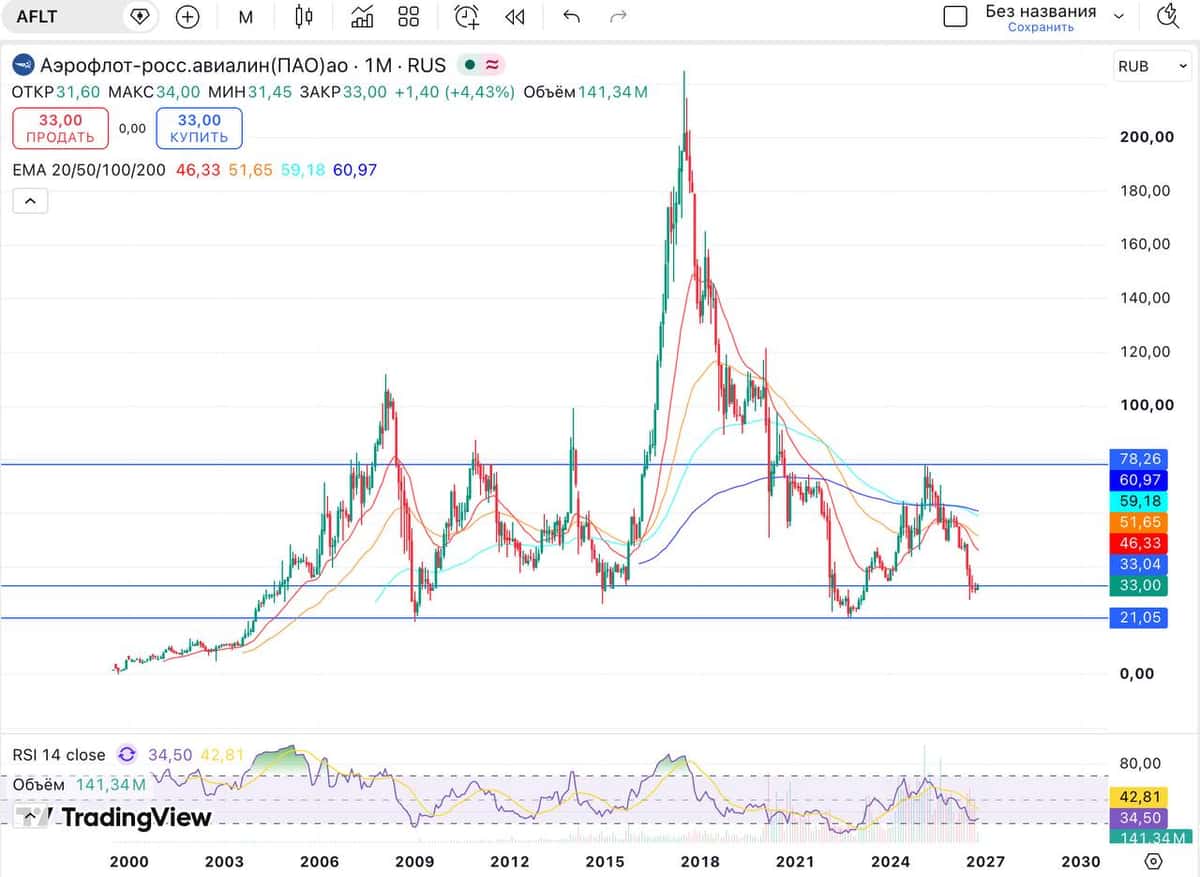
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.
АФК «Система» (AFKS). Проценты или удавка?
Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:
▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.
🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.
📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.
👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.
🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:
▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.
Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.
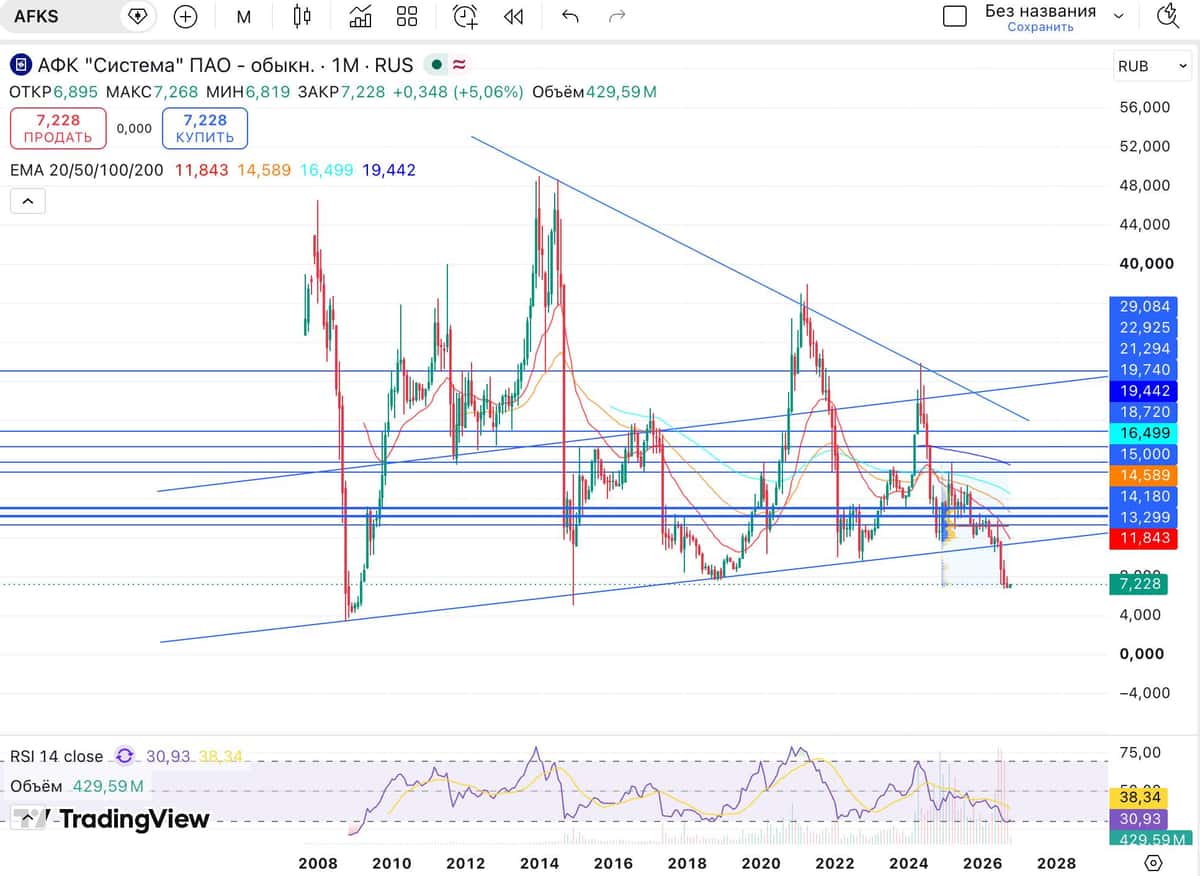
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.
👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.
Финансовая картинка недели: самые рискованные фондовые рынки мира, продолжение
Собственно, в таблицу добавлены еще два столбца – с показателями текущей инфляции (второй справа столбец), и с рассчитанными коэффициентами риска с поправкой на инфляцию (крайний справа столбец). Что изменилось в таблице? Да в общем, немного.
Благополучная Швейцария с первого места по рискованности рынка акций переместилась на второе, а лидером риску акций стал Сингапур. Причем в когорту более рискованных рынков попадают в основном как раз развитые европейские рынки: Швейцария, Италия, Нидерланды, Португалия.
А в числе наименее рисковых рынков в нижней части таблицы сосредоточились рынки акций из разряда “emerging markets”: Бразилия, Россия, Мексика, Казахстан. Россия при этом переместилась с третьего на второе место от конца.
Почему так, почему с точки зрения текущего «аппетита» инвесторов к доходностям акций в мире традиционно более рискованные рынки выглядят лучше, чем развитые?
На мой взгляд, все дело в том, что нынешние уровни безрисковой доходности гособлигаций развитых рынков Европы не отражают текущих реалиев инфляции в европейских странах. Инфляция высока, а ставки низкие, реальная доходность облигаций с учетом инфляции низкая или вообще отрицательная. Соответственно, существует реальная угроза роста ставок. А это неминуемо сказывается на настроениях рынка акций, который в своих ожиданиях неминуемо закладывает этот негатив.
В свою очередь, развивающиеся рынки уже давно и вовсю существуют в условиях крайне высоких ставок. Безрисковые доходности государственных облигаций очень высокие, и инвесторам уже не надо дополнительно «закладываться» на многократный рост ставок. Поэтому и коэффициенты риска по таким “emerging markets” сейчас значительно ниже, чем у развитых рынков.
Кстати, самый большой фондовый рынок мира – рынок США, в плане оценки инвесторами его рискованности с учетом инфляции, совсем не выглядит таким уж рискованным и соответственно переоцененным. США в итоговом рейтинге находятся на 19-м месте, ближе к нижней части таблицы. И в этом, безусловно, заслуга ФРС, которая в 2022–2023 годах решительно и быстро поднимала процентную ставку.
А насколько реальная историческая доходность акций разных стран на длительном интервале соответствует текущим ожиданиям инвесторов? Насколько рынки оправдывают ожидания инвесторов? И это еще более интересный вопрос, которым мы обязательно займемся в ближайшее время.
#финансоваяКартинаДня
https://t.me/ifitpro
Дзарасов Алан, эксперт и преподаватель 1ИФИТ