Поиск
Совкомбанк удвоил прибыль, Газпром привлек 50 млрд ₽ облигациями
1️⃣ Чистая прибыль Совкомбанка $SVCB по МСФО за 9 месяцев 2026 года выросла вдвое год к году, до 71,9 млрд ₽, а за III квартал — на 49%, до 26,6 млрд ₽.
Рентабельность капитала за январь-сентябрь составила 21,9% против 12,2% годом ранее, а чистая процентная маржа выросла на 2,6 п.п., до 7,5%.
Операционные расходы выросли на 5%, до 120 млрд ₽, а кредитный портфель банка сократился на 1,3%, до 3,16 трлн ₽.
Рост прибыли вдвое при сокращении кредитного портфеля показывает, что Совкомбанк наращивает доходность на существующих активах, а не за счет расширения бизнеса.
📱 Ростелеком улучшает денежный поток, но прибыль акционеров снижается
Ростелеком $RTKMP $RTKM опубликовал результаты по МСФО за III кв. и 9 месяцев 2026 года.
▪️ В III кв. выручка выросла на 11,7% г/г до 233,1 млрд руб., OIBDA на 8,7% до 88,6 млрд руб., чистая прибыль на 17,0% до 6,6 млрд руб.
▪️ За 9 месяцев выручка прибавила 11,0% г/г до 668,7 млрд руб., OIBDA 10,2% до 259,9 млрд руб., чистая прибыль 11,5% до 20,6 млрд руб.
▪️ Рентабельность OIBDA за 9 месяцев снизилась на 0,3 п.п. до 38,9%, в III кв. на 1 п.п. до 38,0%.
🔷️ Драйверы роста
Цифровые сервисы в III кв. увеличили выручку на 34,8% г/г до 61,9 млрд руб. Их доля в общей выручке достигла 26,6%. За 9 месяцев рост составил 25,9%, до 157,9 млрд руб.
У группы РТК-ЦОД за 9 месяцев выручка выросла на 15,1% до 59,6 млрд руб., OIBDA на 33,9% до 31,3 млрд руб. Маржа поднялась с 45,1% до 52,5%. В то же время у Солара выручка прибавила 10,2%, а OIBDA сократилась на 35,1% до 0,7 млрд руб. В III кв. показатель вовсе ушёл в минус на 348 млн руб.
Мобильный бизнес также испытывает давление на рентабельность. За 9 месяцев выручка выросла на 7,7%, а OIBDA лишь на 1,5%. Маржа снизилась с 48,7% до 45,9%.
🔷️ Маржа и расходы
Выручка продолжает расти быстрее OIBDA. За 9 месяцев расходы на персонал увеличились на 13,5%, услуги операторов связи на 17,1%, амортизация на 11,4%. Часть прироста OIBDA обеспечили прочие операционные доходы, в том числе возмещение по государственным проектам: они выросли на 8,3 млрд руб.
🔷️ Прибыль с нюансом
Здесь сохраняется проблема, о которой я писала по полугодию. Общая чистая прибыль группы за 9 месяцев выросла на 11,5% до 20,6 млрд руб., но непосредственно акционерам Ростелекома приходится 13,4 млрд руб. против 14,3 млрд руб. год назад (−6,1%). Прибыль миноритариев дочерних компаний выросла с 4,2 до 7,2 млрд руб. EPS снизилась с 4,19 до 3,91 руб.
Причём в III кв. прибыль акционеров уже выросла на 8,2% г/г, но этого пока недостаточно, чтобы компенсировать отставание за девять месяцев.
🔷️ Денежный поток
Здесь заметное улучшение. FCF в III кв. вышел в плюс на 9,7 млрд руб. против −5,1 млрд руб. год назад и −6,6 млрд руб. во II кв. За 9 месяцев FCF улучшился с −28,1 до −2,5 млрд руб.
Операционный денежный поток за 9 месяцев вырос на 35,0%, до 84,9 млрд руб. CAPEX снизился на 6,0%, до 100,0 млрд руб., однако в III кв. вложения ускорились на 23,0% г/г. Важно учитывать методику FCF: компания добавляет к операционному потоку поступления от продажи основных средств, проценты и субсидии. Без этих поступлений разница между операционным потоком и CAPEX составляет −15,2 млрд руб.
🔷️ Долг и дивиденды
Чистый долг с начала года вырос на 7,4% до 740,5 млрд руб. Отношение чистого долга к OIBDA снизилось с 2,3х до 2,1х г/г благодаря росту операционного результата. Финансовые расходы за 9 месяцев сократились на 2,3%, до 90,2 млрд руб. При этом около 47% кредитов, займов и облигаций имеют плавающую ставку.
За 2025 год выплачены дивиденды 2,71 руб. на обыкновенную и привилегированную акцию. Пока денежный поток за 9 месяцев отрицательный, дивидендная история остаётся чувствительной к инвестиционным расходам.
🧐 Вывод
Ростелеком заметно улучшил денежный поток, а цифровые направления сохраняют хорошие темпы роста. Дополнительным драйвером может стать повышенный спрос на защищённую инфраструктуру после атак на другие ЦОДы. При этом ожидаемое увеличение CAPEX может вновь оказать давление на FCF. В целом сохраняю умеренно позитивный взгляд на перспективы компании.
Ставьте 👍
#обзор_компании
©Биржевая Ключница

ПАО «Европейская Электротехника»: проект подготовки нефтепродуктов и утилизация нефтешламов
По разным оценкам, накопленный объем нефтешламов в России составляет порядка 300 млн тонн. Экологические платежи за их размещение постоянно растут, что создает устойчивый спрос на услуги переработки. Рынок утилизации нефтешламов в России растет за счет ужесточения регулирования и удорожания услуг утилизации.
Именно в этом контексте ПАО «Европейская Электротехника» (ОМЗ Перспективные технологии) проводит опытные исследования для реализации проекта по решению проблем утилизации нефтепродуктов и нефтешламов, предлагая новое направление деятельности. На данный момент разработана конструкторская документация на оборудование по обезвоживанию мазута, подготовлена тестовая площадка, изготовлена установка обезвоживания мазута, идёт опытная эксплуатация с выявлением и устранением недочётов, а также достигнуты договорённости с первыми заказчиками услуг.
Дальше согласно дорожной карте проекта предусмотрены подготовка тестовой площадки, получение разрешений и лицензий, опытная эксплуатация с устранением недочётов и передача в промышленную эксплуатацию. В последующем планируется расширение площадки, сборка и запуск пиролизной печи и вспомогательных систем, а затем — их опытная эксплуатация и вывод на промышленный уровень. Отдельным направлением станет масштабирование в формате мини-завода: поиск новых локаций под перерабатывающие мощности и анализ «узких мест» в логистике и переработке.
С дорожной картой проекта и презентацией компании, представленной на инвестиционной конференции, можно ознакомиться на официальном сайте.
ММК - еще один штрих к положению дел в отрасли
Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.
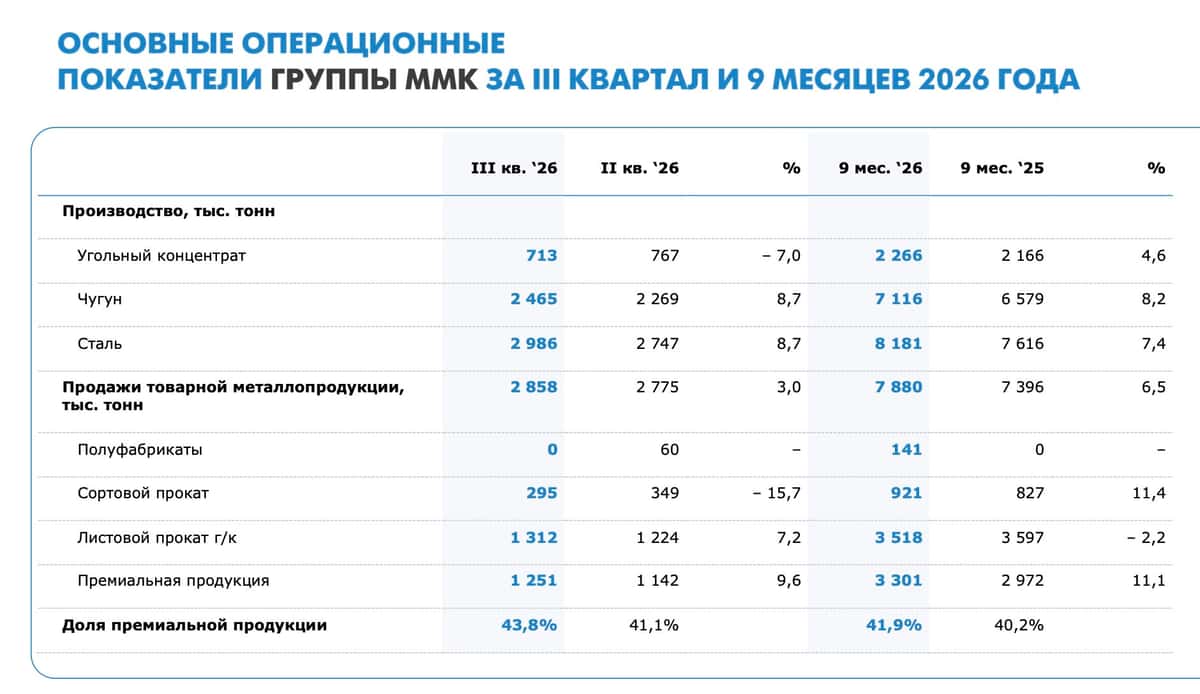
💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.
На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.
📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.
Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.
💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.
В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)
📈 POSI уверенно выполняет прогнозы по росту бизнеса в 2026 году
Друзья, представляем промежуточную финансовую отчетность по итогам девяти месяцев 2026 года.
• Объем отгрузок увеличился на 54% до 18,3 млрд рублей. В третьем квартале рост к аналогичному периоду прошлого года составил 68%.
• Расходы компании сократились на 4% — как и обещали, продолжаем удерживать затраты на уровне не выше прошлого года.
• Уровень долговой нагрузки компании снизился в 3,3 раза и по состоянию на конец отчетного периода составляет 0,76х по сравнению с 2,56х годом ранее (Чистый долг / EBITDA LTM).
«Результаты за девять месяцев позволяют нам уверенно говорить о выполнении нашей цели по росту компании выше динамики рынка кибербезопасности в России. Сейчас мы находимся в точке пика бизнес-активности: традиционно 4-й квартал является самым результативным для Positive Technologies.
Основываясь на результатах компании за 9 месяцев и текущей воронке продаж, мы подтверждаем финансовый план по отгрузкам компании на 2026 год в диапазоне 40 – 45 млрд рублей», — отметил Владимир Клявин, директор центра продаж и развития бизнеса Positive Technologies в России.
💼 Спрос на решения компании растет во всех сегментах продаж. Несмотря на текущие рыночные условия и сохранение высокой ключевой ставки, компании инвестируют в кибербезопасность как в потребность первого выбора. Мы продолжаем масштабировать свой бизнес, активно расширяя клиентскую базу и предлагая продукты, максимально отвечающие сегодняшним вызовам.
🤑 Планы по дивидендам. Достижение цели по отгрузкам при сохранении общего объема расходов на уровне прошлого года позволит нам обеспечить высокий уровень чистой управленческой прибыли (NIC) и ее рентабельности в интересах акционеров. Мы намерены четко следовать дивидендной политике и направлять на выплаты от 50 до 100% от суммы NIC по итогам года.
👀 Ознакомиться с отчетностью можно на нашем сайте. А завтра, 11 ноября, в 17:00 мы проведем онлайн-эфир с основателем SmartLab Тимофеем Мартыновым: топ-менеджеры Positive Technologies поделятся подробностями и ответят на ваши вопросы (посмотреть можно будет на YouTube и в VK Видео).
#POSI
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.
В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.
Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.
НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.
Что из прошлого разбора осталось актуальным (МСФО за 1П26)
• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).
• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.
• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).
При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.
• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.
Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.
Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.
Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.
Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.
Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Текущая ситуация на бирже
Битва индекса Мосбиржи $IMOEX за сохранение восходящего тренда продолжается, котировки держатся выше зоны поддержки на 2300-2370 пп. Рынок по-прежнему чувствителен к геополитическим новостям, а высокая ключевая ставка сдерживает инвестиционный спрос. Впрочем, даже в таких условиях инвесторы постепенно возвращаются к покупкам. Получится ли на этот раз выйти из затянувшегося боковика?
🕊 Уже сегодня состоятся переговоры в Абу-Даби РФ-США-Украина-ЕС. Сергей Лавров сообщил, что посвящены они будут согласованию принципов будущего урегулирования конфликта. Продолжение диалога - позитивный сигнал, однако до конкретных договоренностей еще далеко. Для рынка снижение напряженности остается одним из главных драйверов роста, но я бы не закладывал пока в стратегию на 2027 год снятие санкций и подписание мира.
🧓 Эльвира Набиуллина призвала не торопиться со снижением ключевой ставки, которая останется двузначной на протяжении всего 2027 года. Получается, период дорогих денег затягивается, а закредитованным компаниям придется еще потерпеть. Особенно чувствительными остаются девелоперы (в Самолет $SMLT пальцем не будем тыкать), тогда как банки (Сбер $SBER только вчера разбирал) с сильной депозитной базой выглядят устойчивее. Для рынка акций сигнал не самый приятный.
🛢️ Совет директоров Роснефти $ROSN рекомендовал дивиденды за первое полугодие в размере 9,44 рубля на акцию с доходностью порядка 2,6%.Выплата получилась скромной, что объясняется крепким рублем, санкционными ограничениями и непростой конъюнктурой первой половины года. Впрочем, для Роснефти куда важнее динамика FCF и долговой нагрузки. Без улучшения этих показателей рассчитывать на щедрые итоговые дивиденды не приходится. Чего не скажешь о Газпромнефти $SIBNи Татнефти $TATN Ждем сюрпризов от компаний!
💎 Алроса $ALRS временно приостановила добычу на наименее рентабельных месторождениях, а эффект от оптимизации расходов достиг 40 млрд рублей. Мировой алмазный рынок переживает затяжной кризис, вынуждая компанию сокращать затраты. С одной стороны, экономия поддерживает финансовую устойчивость, с другой - остановка добычи красноречиво говорит о состоянии отрасли. Пока спрос на природные алмазы не восстановится, инвестиционная история остается непростой.
🪴 Поставки российских удобрений в Бразилию в октябре выросли на 13% до $371,4 млн, достигнув трехмесячного максимума. Правда, в годовом выражении экспорт сократился на 1%, а доля России в бразильском импорте снизилась с 27,8% до 24,7%. Конкуренция усиливается, особенно со стороны Китая, увеличившего поставки в 2,8 раза. Для Фосагро $PHOR и Акрона $AKRN это повод внимательнее следить за экспортными рынками, особенно на фоне крепкого рубля.
❗️Не является инвестиционной рекомендацией
♥️ Если вам нравятся такие утренние брифинги, жмите лайк, буду чаще их делать.
Как на практике работает завод Промомед
По приглашению PROMOMED посетил Саранский завод по производству лекарств Биохимик
🛫 В сам Саранск, столицу республики Мордовия (это в России, если что) мы добрались самолетом, без приключений.
А дальше #вгостяхуэмитента приключения сразу начались: Была объявлена тревога о ракетной опасности, и мы вместе со всеми сотрудниками завода перешли в бомбоубежище. Благо, с нами была Великолепная Кира Заславская — директор по новым продуктам и член совета директоров Промомед. Она прямо в бункере провела для нас, блогеров, небольшую лекцию о заводе Биохимик, под которым мы находились в тот момент.
🏭 Завод Биохимик работает с 1959 года, а с 2015г — это главная производственная площадка Промомеда: в год завод производит более 215 миллионов упаковок различных лекарств. Основа любого лекарства — действующее вещество, активная фармацевтическая субстанция или АФС. И на Биохимике производят 150 разных АФС в шести цехах.
Именно здесь производят такие хиты компании, как Тирзетта, Велгия и Квинсента для лечения сахарного диабета и ожирения.
По словам Компании этот рынок еще далек от насыщения: Минздрав считает, что 25% россиян страдают ожирением, и количество пациентов, обращающихся за лечением, постоянно растет. А само лечение подразумевает многомесячный прием препаратов, производимых Промомедом. Причем, согласно клиническим рекомендациям, доза лекарства, необходимая конкретному пациенту, со временем растет, что гарантирует длительный нарастающий спрос на продукты Компании. Уже сейчас в день продается свыше 13100 пачек Тирзетты.
💊 Но вернемся к заводу. Он огромный (22 гектара) и современный — самый новый цех заработал в этом году. Многие сотрудники работают на заводе целыми династиями. Здесь производят лекарства в таблетках и в ампулах, мази и суппозитории — всего 16 разных форм выпуска на любой вкус. Чтобы работать в некоторых цехах сотрудникам надо постоянно носить спецодежду как в голливудских фильмах про ученых (фото прилагаю), все из-за строгого поддержания класса чистоты помещений.
Я лично посетил 4 цеха, и в одном удалось походить в таком костюме. А спецзащита некоторых сотрудников даже включает капюшоны с подачей воздуха. В некоторых помещениях спецзащита защищает не только лекарство от человека, но и человека от токсичного производства. При этом почти все, что может быть автоматизировано, делается без участия людей. Всем на экскурсии очень понравилось, как роборуки работают на разливе шприцов.
🎓 После мы переместились в Саранский МГУ (где М = Мордовский): Там при поддержке Промомеда проходила всероссийская конференция-фестиваль молодых ученых «Фарма – это любовь». Компания заранее заботится о нужных ей кадрах и активно работает со студентами и аспирантами со всей РФ. В МГУ мы поучаствовали в награждении победителей фестиваля. Главные награды вручали глава республики Мордовия Артём Здунов и основатель Промомеда Пётр Белый.
🧔🏼♂️ Среди блогеров было несколько тех, кто активно принимает лекарства Промомеда направленные на снижение веса. Их пример показал, как можно «скинуть» более 20кг лишнего веса для поддержания здоровья. А по словам Киры Заславской, кроме ожирения действующее вещество тирзепатид помогает еще с лечением других зависимостей и исследования продолжаются. Сейчас в фокусе компании препараты для лечения редких (орфанных) заболеваний. Многие такие препараты пациенты получат бесплатно, благодаря поддержке государства.
🥇 Уже сейчас Промомед занимает первое место на розничном рынке по объему реализации за 9 месяцев 2026 года и лидирует в ключевом для бизнеса сегменте Эндокринологии. Сейчас на руках есть отчет по МСФО за 1 полугодие:
Выручка растет +76% год-к-году, до 22,8млрд руб.
Такой же прирост в 76% к прошлому году показала EBITDA, дойдя до 7,7 млдр руб.
При этом чистая прибыль растет даже быстрее, до 2.6млдр руб, на +83% год-к-году.
Сейчас в разработке у компании более 150 новых лекарств. И это отличный шанс внимательнее присмотреться к акциям компании.
Пишите ✍️ интересны ли вам акции Промомед?
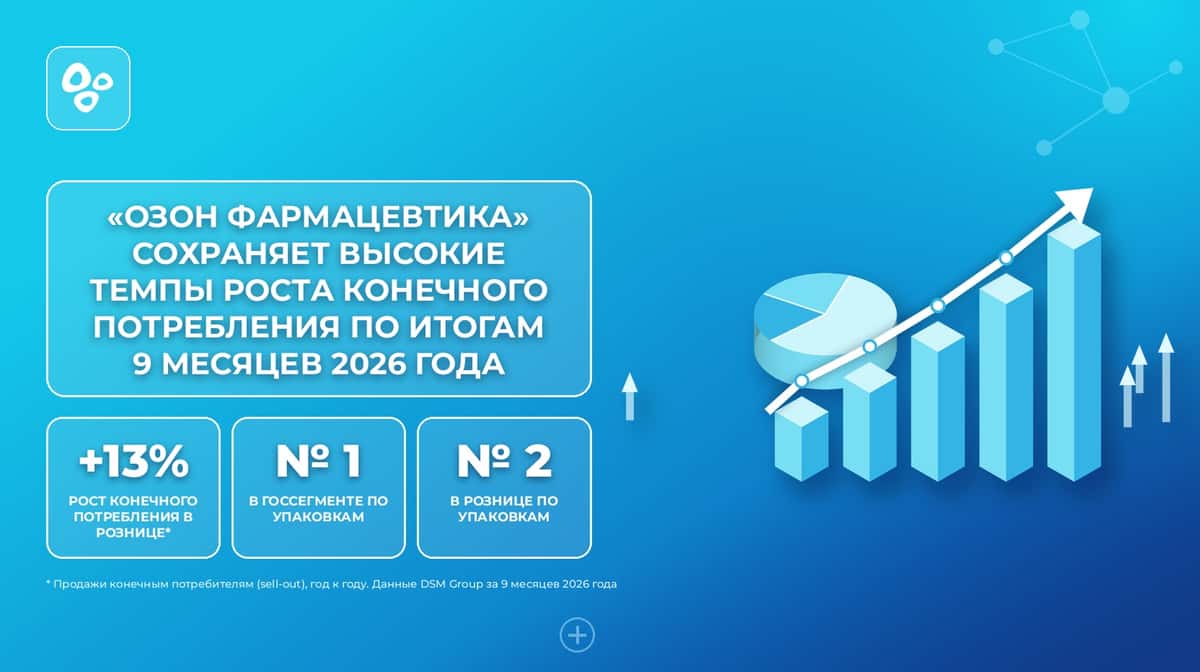
📈 «Озон Фармацевтика» сохраняет высокие темпы роста конечного потребления
По данным DSM Group, рынок лекарственных препаратов за 9 месяцев 2026 года вырос на 12% в денежном выражении и сократился на 1,5% в упаковках. Без учёта двух МНН (тирзепатида и семаглутида) розничный рынок вырос примерно на 8%.
📊 Продажи препаратов «Озон Фармацевтика» конечным потребителям в аптеках выросли на 13% год к году — примерно на 5 п. п. быстрее рынка без учёта этих двух МНН.
Позиции компании по итогам 9 месяцев:
🔹 № 1 в государственном сегменте по объёму поставок в упаковках (доля 13,4%);
🔹 № 2 на розничном рынке по продажам в упаковках (доля 4,6%);
🔹 № 6 на розничном рынке в денежном выражении (доля 2,74% против 2,71% годом ранее).
Рост пришёлся на высокую базу и более слабый сезонный спрос: годом ранее, за 9 месяцев 2025 года, продажи компании конечным потребителям выросли на 37,5%. В этом году из 14 терапевтических групп в упаковках выросли только четыре.
Главные тренды рынка:
🔹 Покупатели выбирают более крупные упаковки и более дорогие препараты. Средняя упаковка стоила около 470 ₽ против 407 ₽ годом ранее (+16%), хотя цены на лекарства с начала года выросли на 3,4%.
🔹Воспроизведённые и локализованные препараты растут быстрее оригинальных и импортных. Доля воспроизведённых препаратов в деньгах выросла на 1,6 п. п., до 72,7%.
🔹Рецептурные препараты растут быстрее безрецептурных: +15–21% в рублях год к году ежемесячно.
🔹 Онлайн набирает долю: оборот e-commerce на аптечном рынке вырос на 24%, до 330 млрд ₽, это 17,5% аптечного рынка.
🔹 Госзакупки выросли на 11% в деньгах. Драйверы — закупки по федеральной (+21%) и региональной (+17%) льготе.
По прогнозу DSM Group, рынок вырастет примерно на 9% в 2026 году и примерно на 7% в 2027-м.
Долгосрочные драйверы — импортозамещение и локализация производства, рост доли воспроизведённых и рецептурных препаратов, расширение льготного лекарственного обеспечения.
Продажи конечным потребителям (sell-out) приведены по данным DSM Group.
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс
ИТ-рынок - где искать следующий тренд?
Российский ИТ-рынок не перестает меня удивлять. С одной стороны, цифровизация экономики и переход на отечественные решения стали безусловным драйвером роста для большинства компаний отрасли. С другой - замедление той же экономики сдерживает его дальнейший рост. Бизнес становится более требовательным. Теперь недостаточно просто предложить замену иностранному продукту - бизнес хочет понимать, сколько денег сэкономит внедрение и когда оно окупится.
📊 Сегодня оценим перспективы ИТ-рынка с помощью нового исследования от Б1. По оценке аналитиков, в 2025 году коммерческий ИТ-рынок России вырос на 10%. Облачная инфраструктура и услуги ЦОД прибавили 27%, тиражное ПО - 23%, информационная безопасность - 16%, тогда как ИТ-услуги выросли примерно на 5%. В нейтральном сценарии среднегодовой рост рынка до 2032 года составит около 11%, поэтому покупать любую компанию только потому, что она из ИТ, не самая лучшая затея.
Инвесторам нужно точечно искать идеи, и желательно те, которые агрегируют в своей деятельности сразу несколько направлений. Импортозамещение остается фактором спроса, но к нему добавляются зрелость отечественных решений и потребность в повышении производительности. Больше возможностей получают компании, которые способны показать измеримый эффект для бизнеса и встроить свой продукт в уже работающую инфраструктуру.
🤖 Отдельно стоит остановиться на искусственном интеллекте. По данным Б1, сегмент ПО для ИИ растет более чем на 35% в год. Он одновременно создает новые рынки и меняет экономику старых. Спрос смещается в сторону сложных комплексных проектов, и широкий набор компетенций становится преимуществом.
Вы можете найти отдельные кейсы среди публичных компаний. Тот же Позитив $POSI со своим кибербезом или производитель системного ПО Астра $ASTR. Есть и эмитенты с комплексными решениями, среди них - Софтлайн $SOFL. В преддверии презентации его отчетности за 9 месяцев 2026 года (подключусь к ней 20 ноября), еще раз посмотрим на компанию сквозь призму выводов Б1.
🛡️ Одним из самых перспективных по праву является кластер Софтлайна в сфере разработки ПО и ИИ - fabricaONE. AI. Еще два кластера - это производство лазерных решений и прочего высокотехнологичного оборудования (СФ Тех), а также информационная безопасность и облака (Цифровые решения). Как говорится, диверсификация - наше всё!
Развитие собственных продуктов, пожалуй, играют тут ключевую роль. Это дает свободу при распределении инвестиций: ресурсы можно направлять туда, где спрос растет быстрее. Сочетание собственной разработки и широкой сервисной линейки делает эту модель интересной.
Софтлайн в этом смысле - один из способов сделать ставку на российский ИТ-рынок в целом. Наличие нескольких направлений расширяет возможности для роста, а оценивать результат лучше по валовой прибыли, рентабельности и доле собственных решений в обороте. К этому еще вернемся.
❗️Не является инвестиционной рекомендацией
VK взлетел на 27% за день, кредиторы Самолета согласовали план оздоровления
1️⃣ Акции VK $VKCO выросли на Мосбирже 5 ноября на 27,3%, до 258,35 ₽ — максимума с 28 апреля.
Утром биржа останавливала торги дискретным аукционом после скачка более чем на 20%, а к середине дня рост составил 21,91%, до 240,9 ₽.
С конца октября акции VK подорожали почти вдвое на фоне раскрытых данных о выручке мессенджера Max и собственной выручки VK за 9 месяцев — 128 млрд ₽.
Повторные дискретные аукционы по одной бумаге несколько дней подряд показывают, что рынок переоценивает перспективы Max быстрее, чем компания успевает подтвердить их отчетностью.
Аэрофлот - почему перелеты по России падают?
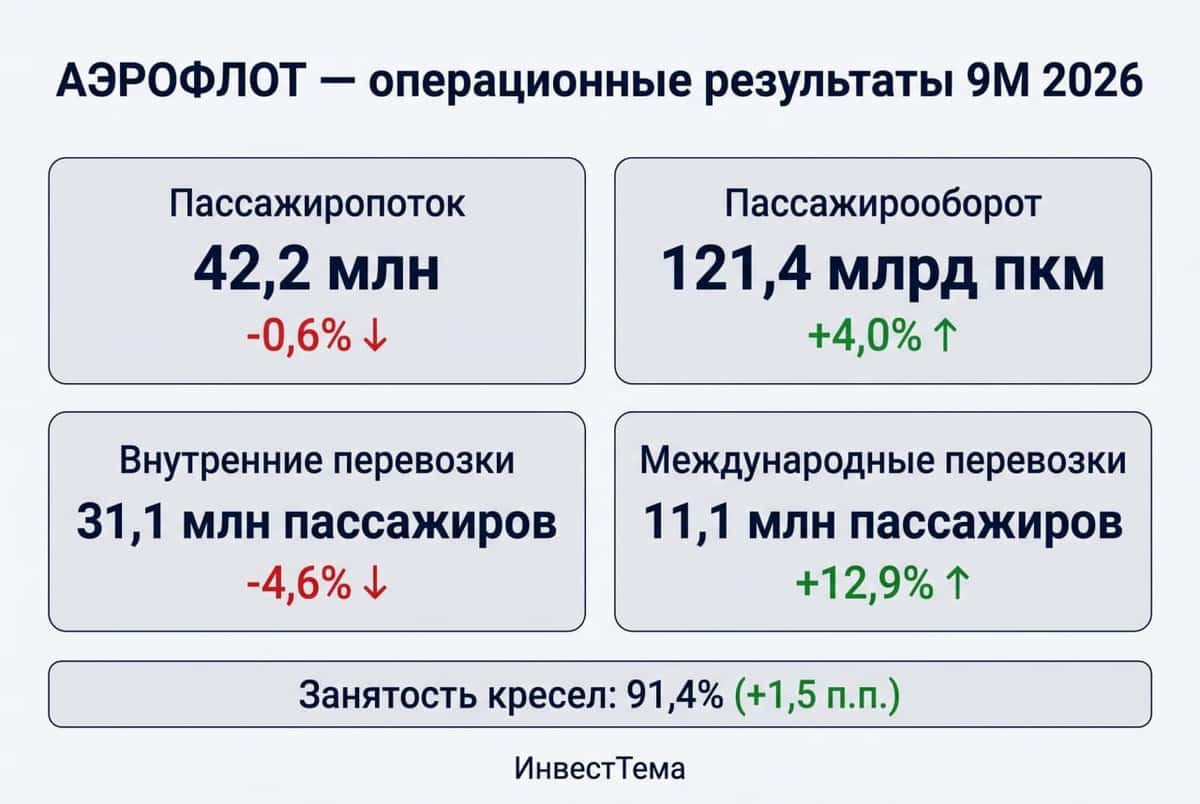
Цыплят по осени считают, вот и мы сегодня посмотрим, как прошел летний сезон отпусков для Аэрофлота. Перевозчик опубликовал операционные результаты за 9 месяцев 2026 года, которые оказались довольно неоднозначными. Особенно интересно взглянуть на них сейчас, когда СМИ активно обсуждают перспективы скорого мира, а Аэрофлот считается одним из главных «миркоинов». Давайте разбираться.
✈️ Итак, пассажиропоток Аэрофлота за 9 месяцев снизился на 0,6%, тогда как пассажирооборот вырос на 4%. Как такое возможно? Все просто: первый показатель отражает количество перевезенных пассажиров, а второй - расстояние, которое они преодолели. Получается, компания постепенно перераспределяет мощности с коротких маршрутов на более длинные.
Еще интереснее выглядит структура перевозок. На внутренних направлениях пассажиропоток сократился на 4,6%, а на международных вырос на 12,9%. Причин несколько. Во-первых, участившиеся атаки БПЛА и закрытия аэропортов делают внутренние перелеты менее предсказуемыми, поэтому пассажиры предпочитают поезд, чтобы не рисковать задержками. Во-вторых, дорожающее топливо вынуждает перевозчиков повышать тарифы, тогда как платежеспособный спрос остается под давлением.
🌍 Зато международные направления радуют. Одним из катализаторов стало введение безвизового режима с Китаем, после которого пассажирские перевозки между странами выросли примерно на 30%. Для Аэрофлота это позитивный фактор, поскольку длинные международные маршруты потенциально позволяют получать более высокую выручку на пассажира. Правда, насколько это улучшит прибыль, будет зависеть от загрузки рейсов и операционных расходов.
Но одними операционными показателями сыт не будешь. Главная причина, по которой я продолжаю обходить Аэрофлот стороной, это финансовые риски и вопросы к корпоративному управлению. Чистый долг/EBITDA находится в районе 2,8–2,9х. Для капиталоемкого бизнеса с высокой зависимостью от стоимости топлива, валютных курсов и процентных ставок это уже довольно неприятный уровень. Значительная часть заработанного рискует уходить кредиторам, а не акционерам.
В итоге Аэрофлот действительно может стать одним из бенефициаров геополитической нормализации. Сокращение числа закрытий аэропортов и восстановление международных маршрутов способны улучшить операционные показатели. Но это скорее потенциальный катализатор, чем решение всех финансовых проблем. Как спекулятивная история бумага может быть интересна, однако текущая оценка, на мой взгляд, недостаточно учитывает риски. Поэтому пока предпочитаю наблюдать со стороны.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику каждое утро. Спасибо за поддержку!
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А101
«Европейская Электротехника» на конференции Smartlab
«Европейская Электротехника» представила инвесторам на конференции Smartlab динамику развития бизнеса и новое направление
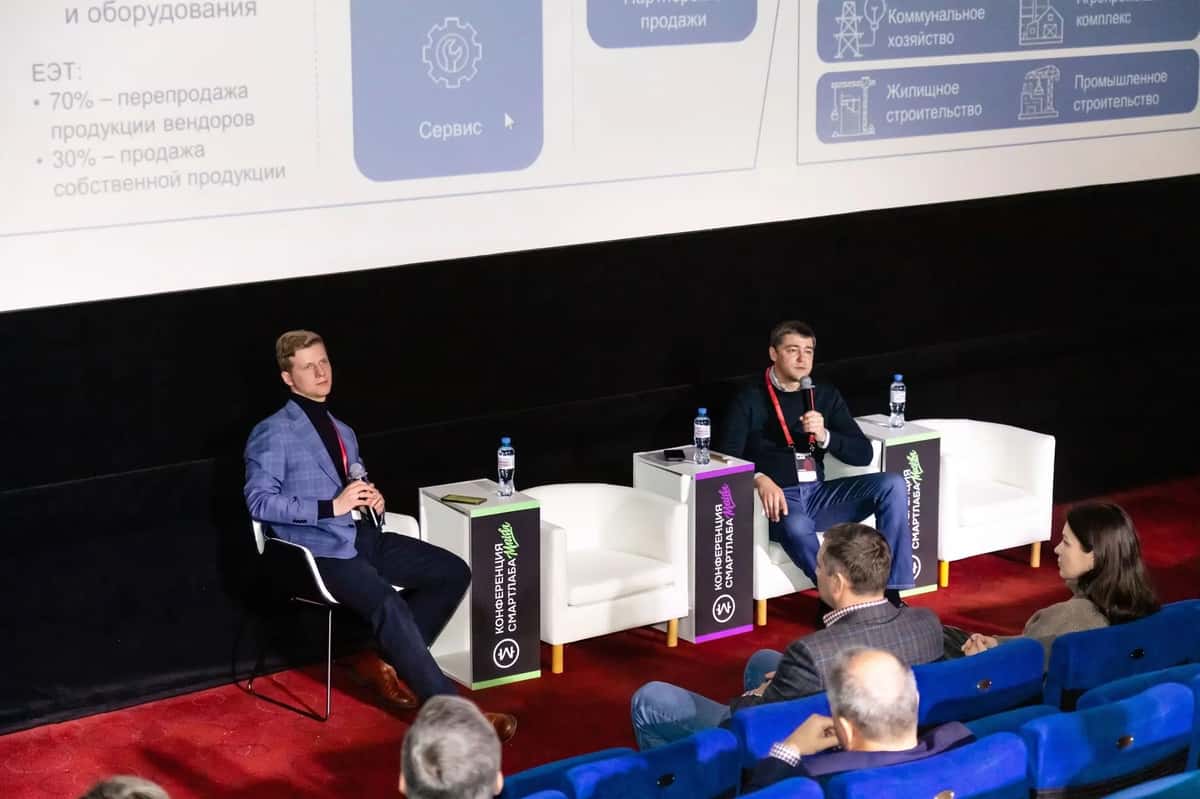
«Европейская Электротехника» (ОМЗ Перспективные технологии) 31 октября на конференции Смартлаб в Москве представила динамику развития бизнеса компании в первом полугодии, а также презентовала новое направление деятельности: «Подготовка нефтепродуктов и утилизация нефтешламов».
По итогам первого полугодия 2026 года Компания продемонстрировала позитивную финансовую динамику: консолидированная выручка возросла до 4,9 млрд руб. (+46,9% г/г), показатель EBITDA составил 0,4 млрд руб. (+2,0% г/г).
О компании: Российская инжиниринговая компания ПАО «Европейская Электротехника» ведёт активную деятельность на рынке стратегически важных и сложных объектов, реализуя комплексные решения в сфере инженерных и технологических систем — для промышленности, строительства, инфраструктуры и нефтегазового сектора.
Компания активно развивает бизнес и на новых целевых рынках. «Европейская Электротехника» ведёт опытные исследования в рамках проекта по подготовке нефтепродуктов и утилизации нефтешламов.
Накопленный объём нефтешламов в РФ, по разным оценкам, составляет около 300 млн тонн. Экологические платежи за их размещение постоянно растут. Рынок услуг по утилизации нефтешламов растёт за счёт двух факторов: ужесточения регулирования и удорожания услуг утилизации. Фактор роста цен пока доминирует над ростом физических объёмов переработки.
На конференции исполнительный директор компании Сергей Сергеевич Андрейкин представил основные параметры финансовой модели проекта, дорожную карту и ключевые моменты направления и ответил на вопросы инвесторов и журналистов.
Вопросы участников концентрировались вокруг трёх блоков. Первый — финансовые показатели компании и их изменения: динамика выручки и прибыли по итогам первого полугодия. Второй — планы компании и прогнозы относительно рыночной ситуации: как «Европейская Электротехника» оценивает конъюнктуру рынка в сегментах присутствия, какие драйверы видит в нефтегазовом и инфраструктурном направлениях и насколько устойчивым считает текущий спрос. Третий — стадия нового проекта по подготовке нефтепродуктов и перспективы его развития.
«Спрос на услуги по переработке нефтепродуктов и утилизации нефтешламов продолжает демонстрировать устойчивый рост. «Европейская Электротехника» как инжиниринговая компания полного цикла располагает всеми необходимыми технологическими и производственными возможностями, детально понимает и способна соответствовать требованиям крупных Заказчиков. Запуск нового направления позволит Компании расширить портфель услуг и усилить диверсификацию доходов направления Технологических систем», - отметил Сергей Андрейкин.
Сессия завершилась содержательным диалогом: инвесторы получили ответы на ключевые вопросы и основу для оценки нового направления деятельности, а компания — обратную связь.
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.
👉 АЛРОСА (ALRS). Лучшие друзья девушек и враги инвесторов?
Это 6 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня у нас на разборе мировой лидер алмазодобычи - АЛРОСА $ALRS. Скажем сразу, общая картина выглядит тяжело, но если копнуть глубже в поквартальную динамику, то можно разглядеть положительные признаки.
📉 Цифры за 1 полугодие 2026 г.:
▪️ Выручка снизилась на 33% г/г до 91,7 млрд руб;
▪️ Скорректированная EBITDA упала на 61% до 14,3 млрд руб. Рентабельность упала с 27% до 16%;
▪️ Чистый убыток составил 9,5 млрд руб, для сравнения годом ранее была прибыль 40,6 млрд руб;
▪️ Свободный денежный поток ушел в глубокий минус до -16,9 млрд руб;
▪️ Чистый долг вырос на 84% г/г и достиг 112,1 млрд руб;
▪️ Долговая нагрузка, а именно соотношение Чистый долг/EBITDA, взлетела до 3,2 против 1,2 годом ранее.
🤔 В чем причины? Сказываются введенные ранее жесткие внешнеторговые ограничения на российские алмазы, перестройка цепочек поставок, а также затяжной кризис на самом рынке. В 2024-2025 годах Индия, которая является главным мировым огранщиком, проходила через распродажу старых запасов вместо закупки нового сырья.
👍 А теперь о позитиве. Если сравнивать 2 квартал с 1 кварталом 2026 года, мы видим улучшение:
▪️ Скорректированная EBITDA во 2 квартале выросла более чем в 4 раза до 11,8 млрд руб;
▪️ Рентабельность по EBITDA восстановилась до 25%. Как отмечает менеджмент, несмотря на кризис, АЛРОСА сохраняет лидерство по маржинальности в мире, ключевые западные конкуренты сейчас вообще показывают отрицательную EBITDA;
▪️ Убыток за 2 квартал сократился до -0,2 млрд руб, против убытка -9,4 млрд в первом квартале.
👍 Еще одно преимущество - в Индии замедлилась распродажа запасов, цены на крупные бриллианты от 2 карат растут, а люксовый сегмент чувствует себя неплохо, так продажи ювелирки у LVMH выросли на 11%, у Richemont на 24%. При этом глобальная мировая добыча алмазов падает, что может подтолкнуть цены на сырье вверх.
💰 Капитализация компании снизилась до 137 млрд руб. Мультипликаторы P/E и ROE сейчас отрицательные, так как компания убыточна. Из интересного - компания сейчас стоит меньше своего капитала, P/B всего 0,38. Согласно дивидендной политике АЛРОСА, базой для выплат является свободный денежный поток, а он у нас отрицательный. Более того, политика гласит, что выплаты возможны, если Чистый долг/EBITDA не превышает 1,5, а у компании он сейчас 3,2. Дивидендов в ближайшее время ждать не стоит. Все деньги пойдут на покрытие капекса и обслуживание растущего долга.
👉 Итог: Мы не видим сейчас тут идеи, так что проходим мимо. Бумага может быть интересна исключительно как долгосрочная ставка на разворот мирового алмазного цикла. Если дефицит предложения на мировом рынке усилится, а АЛРОСА окончательно выстроит новые каналы сбыта в обход ограничений, то акции могут показать хороший рост с текущих отметок, но мы ставку на это сейчас не делаем. Если вы уже сидите в бумаге и покупали дорого, то продавать сейчас мы бы не стали, так что остается запастись терпением и ждать, пока мировой спрос на бриллианты подтянет котировки наверх.
Не является индивидуальной инвестиционной рекомендацией.