Поиск

Совкомфлот. Отчет за 2 кв 2026 по МСФО


Тикер:
#FLOT
Текущая цена: 80.8
Капитализация: 191.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/

Мультипликаторы (LTM):

️▫️ P/E - 46.36
▫️ P/BV - 0.51
▫️ P/S - 1.5
▫️ ROE - 1.1%
▫️ ND/EBITDA - 0.97
▫️ EV/EBITDA - 4.06

Что нравится:

▫️ выручка выросла на 25.8% г/г (27.4 → 34.5 млрд);
▫️ чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
▫️ нетто фин доход 340 млн против расход -28 млн;

Что не нравится:

▫️ FCF снизился на 92.7% г/г (3 → 0.2 млрд);
▫️ чистый долг вырос в 2.3 раза к/к (25.8 → 60 млрд). ND/EBITDA ухудшился с 0.5 до 0.97;

Дивиденды:

На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 7.52 руб. (ДД 9.31% от текущей цены).

Мой итог:

Большая часть 2 квартал прошла "под знаком" конфликта на Ближнем Востоке, который обеспечил занятость флота и поднял ставки на фрахт. Это помогло Совкомфлоту увеличить выручку, несмотря на самый слабый курс доллара за последние пару лет (средние 74.5 руб vs 80.8 руб во 2 кв 2025).

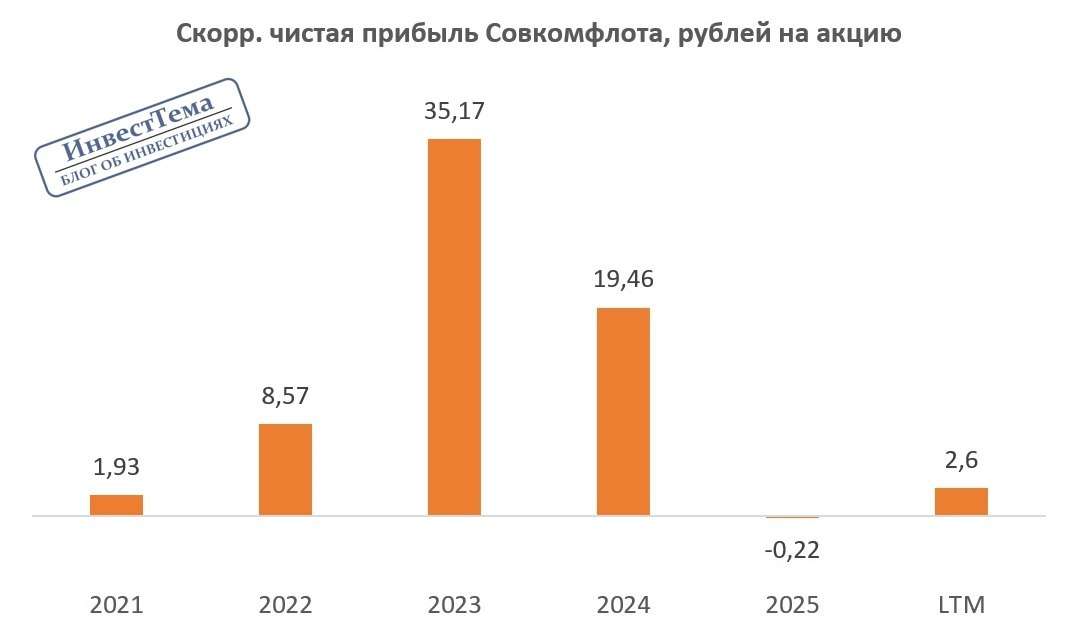
За квартал заработана чистая прибыль в отличии от прошлого года. Более того, отчетный квартал по результату оказался почти в 2 раза лучше первого. Да, стоит учитывать, что во 2 квартале 2025 было обесценение судов на 2.8 млрд и убыток от курсовых разниц 3 млрд. Но даже если посчитать скорректированную прибыль, то получится хороший прирост относительного прошлого года (+260.6% г/г, 3.8 → 13.9 млрд).

FCF снизился по причине более сильной динамики OCF (+296.8% г/г, 6.2 → 24.8 млрд) в сравнении с кап. затратами (+664.7% г/г, 3.2 → 24.5 млрд). Рост Capex обусловлен затратами на постройку новых судов. В 2026 году компания уже получила два газовоза ледового класса Arc7 (ожидается третий) и танкер класса Aframaх. Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".

Долговая нагрузка за квартал увеличилась. Кратный рост чистого долга перекрыл увеличение EBITDA.

Второй квартал вышел ожидаемо сильный. Третий квартал, скорее всего, будет послабее. Ставки фрахта снизились относительно значений 2 квартала, а экспорт нефти в июле и августе из РФ ниже значений, который были в период с апреля по июнь. Хотя стоит отметить, что рубль прилично ослаб, что точно поддержит результаты компании. Ну и ситуация вокруг Ормузского пролива пока остается напряженной, несмотря на постоянные победные реляции Трампа.

По примерным расчетам за 2026 год компания сможет заработать прибыль чуть менее 40 млрд, что дает P/E 2026 = 4.81 и дивиденд в районе 7 руб (ДД 8.6% от текущей цены). Но в этот прогноз заложено сохранение ставок фрахта на текущем уровне до конца года и дальнейшее некоторое ослабление рубля.

Из возможных драйверов роста у компании остается значительное ослабление рубля (что вряд ли пока стоит ожидать), увеличение объемов перевозок (это возможно при расширении парка и роста экспорта нефти и нефтепродуктов) и возвращение ставок фрахта к пиковым уровням (для этого нужна эскалация на Ближнем Востоке).

При этом есть и серьезные риски. Если конфликт на Ближнем Востоке пойдет в сторону разрешения, то это явно снизит градус напряженности и уменьшит ставки фрахта. Также риском являются атаки беспилотников по судам компании. Танкеры, которые связывают с Совкомфлотом, уже были атакованы в районе Сочи и у терминала КТК в Новороссийске.

Сейчас все выглядит так, что риски в моменте превалируют над возможными точками роста. При этом оценка компании на субъективный взгляд уже близка к справедливой.

Акций компании в портфеле нет.

Прогнозная справедливая стоимость - 84 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Совкомфлот. Отчет за 2 кв 2026 по МСФО

Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

Доходность валютных облигаций надёжных эмитентов с рейтингом AAA достигла 10% — уровня, который ещё несколько месяцев назад казался маловероятным. В июне 2026 года такие бумаги предлагали 6–7% годовых, однако к сентябрю доходность поднялась до двузначных значений.

Продолжающийся конфликт, санкционное давление и общая турбулентность заставляют инвесторов требовать более высокую премию за риск. Это особенно заметно по бумагам в долларах, где добавляется инфраструктурный риск расчётов.

Выросли и спреды к американским казначейским бумагам. Сейчас премия российских суверенных бумаг к US Treasuries — 465 базисных пунктов. До 2022 года средний уровень был 289 б.п. То есть рынок закладывает повышенную премию за российский риск — и это уже не техническая история, а отражение восприятия странового риска.

В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.

Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)

- Номинал: 1000 USD
- Купон: 7,2%
- Текущая доходность: 7,49%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 9 месяцев
- Доходность к погашению: 9,75%

Полипласт П02-БО-14 $RU000A10ECX8 (А)

- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 14,74%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 20,77%

ГТЛК ЗО29-Д $RU000A107D58 (АА-)

- Номинал: 1000 USD
- Купон: 4,34%
- Текущая доходность: 5,15%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 12,47%

ЮГК 001P-05 $RU000A10D4P0 (АА)

- Номинал: 100 USD
- Купон: 9%
- Текущая доходность: 8,97%
- Частота выплат: ежемесячно
- Погашение: через 1 год
- Доходность к погашению: 9,38%

ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)

- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,39%
- Частота выплат: ежемесячно
- Погашение: через 2 года 1 месяц
- Доходность к погашению: 9,65%

СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)

- Номинал: 100 USD
- Купон: 7,5%
- Текущая доходность: 7,72%
- Частота выплат: ежемесячно
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 9,32%

Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)

- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,89%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 9,65%

Газпром капитал БО-003Р-14 $RU000A10BPP2 (ААА)

- Номинал: 1000 USD
- Купон: 7,25%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 2 года 7 месяцев
- Доходность к погашению: 9,53%

МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)

- Номинал: 100 USD
- Купон: 6,3%
- Текущая доходность: 7,08%
- Частота выплат: ежемесячно
- Погашение: через 3 года 10 месяцев
- Доходность к погашению: 10,26%

НОВАТЭК 001Р-05 $RU000A10C9Y2 (ААА)

- Номинал: 1000 USD
- Купон: 7%
- Текущая доходность: 7,45%
- Частота выплат: ежемесячно
- Погашение: через 3 года 3 месяца
- Доходность к погашению: 9,55%

Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)

- Номинал: 100 USD
- Купон: 6,4%
- Текущая доходность: 6,8%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 9,22%

Валютные облигации выглядят скромно на фоне корпоративных — но это только на первый взгляд. Всё решает курс. Если доллар снова дойдёт до 95 рублей, итоговая доходность окажется совсем другой: не 8–13%, а 20–25% годовых. И чем дольше срок до погашения, тем сильнее может подорожать сама бумага.

Но есть и обратная сторона: рубль может временно укрепиться — например, если геополитический фон улучшится. Чтобы сгладить такие колебания, лучше заходить в валютные позиции не разом, а частями, фиксируя разные уровни входа.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

🚢 Совкомфлот выехал на ближневосточном конфликте


Смотрю на отчет Совкомфлота за второй квартал 2026 года и вижу очень бодрые цифры. Выручка 582 млн долларов, плюс 71% год к году. EBITDA 320 млн, это удвоение. Чистая прибыль 190 млн, тогда как год назад была прибыль, но куда скромнее. Мое мнение — результаты сильные, и драйвер тут понятный.

Главная причина такого взлета — иранский конфликт и снижение ближневосточного предложения нефти. Из-за этого вырос российский морской экспорт, летом объемы были максимальными за последние годы. Плюс снизилась загрузка НПЗ из-за атак, что тоже подкинуло работы танкерам. Ставки фрахта подскочили на фоне дефицита судов. Такое дело, что все складывается в одну картину.

Рейсовые расходы тоже растут, но динамика ставок и выручки сильнее, поэтому маржа EBITDA держится выше 50% — близко к рекордам 2023 года. Отдельно отметил резкий рост капекса: на прочую инвестиционную деятельность ушло 345 млн долларов, это в 25 раз больше год к году. Флот расширяют, и это важно для будущей выручки. При этом свободный поток остается в плюсе, а долговая нагрузка комфортная — Net Debt/EBITDA 0.8.

Дополнительные плюсы — отсутствие списаний и курсовые прибыли от переоценки валютного долга. В третьем квартале конъюнктура сохраняется выгодной: в Иране эскалация, в Черном море атаки на суда, что поднимает ставки и в Черноморском, и в Балтийском бассейне. Я жду еще минимум один сильный квартал, а ослабление рубля поможет рублевой прибыли. Но дальше все зависит от окончания иранского конфликта, и долгосрочно я по-прежнему смотрю на FLOT настороженно из-за временности высоких ставок и сохраняющихся санкций.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Совкомфлот - бизнес потихоньку оживает

После прошлогоднего убытка Совкомфлот снова вышел в плюс, причем цифры за полугодие выглядят весьма впечатляюще. Однако здесь важно понять, что именно разогнало результаты: долгосрочные контракты или дорогой танкерный фрахт, который в любой момент может развернуться. Давайте разбираться.

⚓️ Итак, выручка за первое полугодие составила $1,03 млрд, прибавив 66% г/г. Выручка по тайм-чартерному эквиваленту выросла на 61% до $809 млн, EBITDA - более чем вдвое до $547 млн. Рентабельность подскочила с 53 до 68%. В итоге вместо прошлогоднего убытка в $435 млн получили $284 млн чистой прибыли. Скорректированная прибыль составила $266 млн, или 20,1 млрд рублей.

Результаты вытянули сразу несколько факторов. Ставки танкерного фрахта за год практически удвоились на фоне напряженности на Ближнем Востоке, часть простаивающего флота вернулась в работу, плюс растет вклад долгосрочных контрактов. Совкомфлот получает новые ледовые газовозы для арктических проектов, а в августе принял первый афрамакс российской постройки. Здесь уже история не про спотовые ставки, а про долгосрочную загрузку флота.

📊 Однако за рост приходится платить. Капитальные затраты взлетели с $35 млн до $612 млн, а свободный денежный поток составил всего $23 млн. Общий долг достиг $2 млрд, чистый долг - $678 млн, увеличившись на 89% с начала года. Пока высокая прибыль позволяет спокойно обслуживать эту нагрузку, но при развороте ставок фрахта денежный поток может быстро оказаться под давлением.

Плюс никуда не исчезли санкционные риски. В 2025 году обесценение флота примерно на $550 млн стало одной из причин годового убытка в $648 млн. В текущем полугодии новых крупных списаний не видно, но сам риск остается. Добавляем сюда крепкий рубль, который режет рублевый финансовый результат компании с преимущественно долларовыми доходами. Дивиденды с учетом текущих вводных остаются под вопросом.

В итоге бизнес действительно ожил, но одновременно агрессивно наращивает CAPEX и долг. Совет директоров в конце сентября рассмотрит стратегию до 2030 года, поэтому интересно будет посмотреть на планы по флоту и финансированию инвестпрограммы. Я же продолжу следить за фрахтом, долгом и загрузкой новых газовозов. От самих акций пока предпочитаю держаться в стороне.

❗️Не является инвестиционной рекомендацией

♥️ Пятница - это ли не повод поддержать вашего скромного автора лайком. К тому же сегодня вернусь со ссылками на наш стрим
$FLOT

Совкомфлот - бизнес потихоньку оживает

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

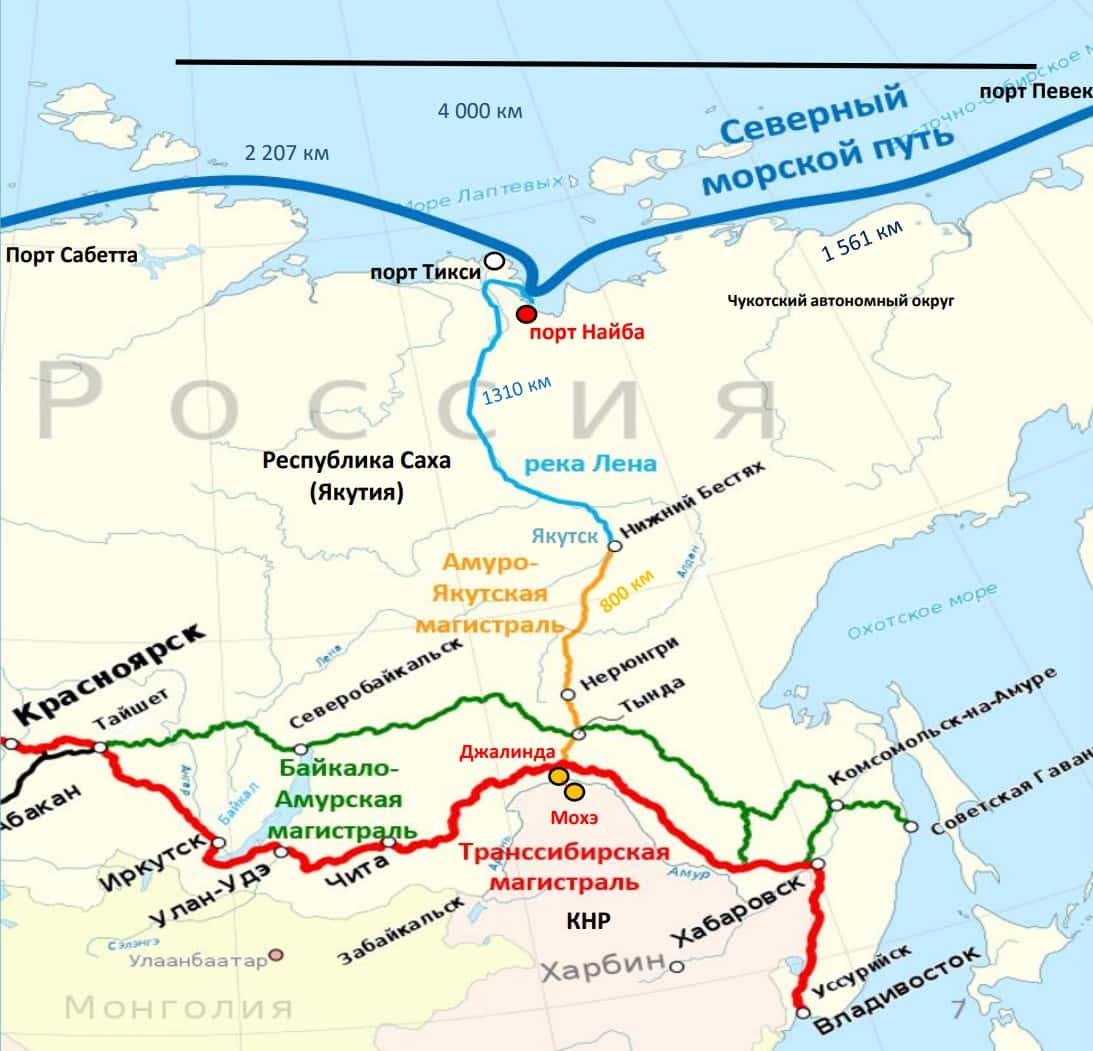
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

Прошедшая неделя прошла под знаком стабилизации после недавней турбулентности. Позитивным сигналом стал визит директора ЦРУ в Москву — инвесторы восприняли это как возможный шаг к снижению геополитической напряжённости. В то же время рубль продолжал слабеть, а нефть перешла к коррекции, что оказывало давление на российские акции.

Главным драйвером восстановления выступили сильные корпоративные отчёты и дивидендные рекомендации, многие из которых превзошли ожидания:

• Особенно выделился Лукойл: чистая прибыль за полугодие составила 430,9 млрд рублей против 287 млрд годом ранее, что оказалось лучше прогнозов. Акции компании взлетели более чем на 6%.

• Газпром нефть также порадовала результатами и промежуточными дивидендами. Учитывая вес нефтегазового сектора в индексе, эти отчёты поддержали весь рынок.

Индекс МосБиржи повторно протестировал поддержку на 2050, сформировал двойное дно и отскочил вверх. Однако пятничный рост не выглядит убедительным: основное движение обеспечил нефтегазовый сектор, тогда как большинство бумаг остались слабыми. Говорить о полноценном развороте рано.

Геополитика пока не радует. Песков заявил, что мирные переговоры по Украине остаются на паузе, а Киев не хочет обсуждать требования России. Позитивным моментом может стать саммит ШОС в Киргизии — встреча Путина и Си Цзиньпина, на которой, как ожидается, обсудят «Силу Сибири-2». Это уже поддержало акции Газпрома на выходных.

Нефть завершила неделю возле 88 долларов, потеряв более 5%. Геополитическая премия в цене сохраняется, но рынок чутко реагирует на любые новости о возможной нормализации судоходства. В воскресенье, 6 сентября, пройдёт встреча ОПЕК+, и ожидания перед ней могут повлиять на котировки уже в конце текущей недели.

Для российского рынка комфортным остаётся сочетание слабого рубля и дорогой нефти. А вот слабый рубль и падающая нефть — это уже совсем другая история. Поэтому стоит следить именно за этой связкой.

Мои мысли по рынку на данный момент: пока индекс удерживает 2060, я преимущественно в лонге по фьючерсу на индекс. На прошлой неделе несколько раз входил в зоне 2060–2070 и фиксировал часть на отскоках. Если индекс закрепится выше 2180, шансы на развитие восходящего движения заметно возрастут.

Однако для этого недостаточно просто надеяться, что переговорный процесс не заглохнет — рынку нужны конкретные даты визита американской делегации в Украину. Без этого отскок может быстро потерять один из своих главных драйверов.

При закреплении ниже 2060 - допускаю переход в шорт с целями 1950–2000. Пока рынок остаётся выше критической поддержки, этот сценарий — лишь альтернативный, но риск его реализации нельзя исключать.

• Лидеры: Глоракс
#GLRX (+7,04%), Лукойл #LKOH (+6,24%), Юнипро #UPRO (+5,14%), Сегежа #SGZH (+5,02%).

• Аутсайдеры: Самолет
#SMLT (-3,47%), РусАгро #RAGR (-2,58%), Совкомфлот #FLOT (-2,55%), ЭсЭфАй #SFIN (-2,5%).

31.08.2026 - понедельник

•
#PRMD Вебинар, посвященный финансовым результатам, за 1 полугодие 2026 года
•
#DATA Онлайн-встреча с топ-менеджментом по итогам отчетности МСФО за 1п 2026г
•
#BTBR СД рассмотрит вопрос об утверждении рекомендаций размера дивидендов
•
#GLRX Отчет МСФО за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
МосБиржа нарисовала двойное дно. Это разворот или ловушка перед новым обвалом?

⛴️ Совкомфлот восстанавливается быстрее ожиданий.

Совкомфлот $FLOT опубликовал результаты по МСФО за 1П2026. После слабого 2025 г. восстановление видно уже не только в чистой прибыли. Растут доходы от флота, EBITDA, маржинальность и денежный поток, а II кв. оказался сильнее I кв.

Что по цифрам❓️

▪️ Выручка – $1,026 млрд, +65,96% г/г. Во II кв. – $581,2 млн, +30,74% кв/кв.
▪️ TCE-выручка – $809 млн, +61,28% г/г. Во II кв. – $463,3 млн, +34,00% кв/кв. TCE лучше отражает экономику флота, так как исключает рейсовые расходы и комиссии.
▪️ EBITDA – $547 млн, +107,88% г/г. Рентабельность выросла с 52,43% до 67,59%. Во II кв. расчетная EBITDA – $319,5 млн, +40,63% кв/кв.
▪️ Чистая прибыль – $283,8 млн против убытка $435,1 млн г. назад. Во II кв. – $190,1 млн, +103,03% кв/кв.
▪️ Скорректированная чистая прибыль – $266 млн или 20,137 млрд ₽, 8,48 ₽ на акцию. Именно этот показатель является базой для дивидендов.
▪️ Операционный денежный поток вырос с $77 млн до $626,3 млн. Операционная прибыль до изменения оборотного капитала – со $114,1 млн до $550,4 млн.

Результаты выше ожиданий. TCE во II кв. составил $463,25 млн против консенсуса $415 млн. По EBITDA аналитики ожидали $281,5 млн.

🔷️ Реальное восстановление или эффект низкой базы❓️

В 1П2025 Совкомфлот признал $358,2 млн обесценения судов, а в 1П2026 обесценений не было. Курсовые разницы изменились с убытка почти $96 млн до прибыли около $12 млн. Поэтому разворот чистой прибыли выглядит сильнее реального изменения бизнеса.

Но списывать результат на бухгалтерию нельзя. TCE вырос на 61,28%, прибыль от эксплуатации судов – с $306 млн до $584,2 млн, +90,91%, EBITDA более чем удвоилась. Основная деятельность действительно улучшилась.

🔷️ За счет чего растет бизнес❓️

Компания указывает рост доходов по долгосрочным контрактам, расширение флота для индустриальных проектов и увеличение доходов танкерного бизнеса.

Средний ежегодный объем уже законтрактованной выручки на 2026–2028 гг. – около $1 млрд. Это снижает зависимость от спотовых ставок фрахта.

Расширяется и СПГ-направление. «Алексей Косыгин» уже работает на «Арктик СПГ 2», «Константин Посьет» также получил долгосрочный тайм-чартер. Это плюс к будущей законтрактованной выручке, но и дополнительный санкционный риск.

🔷️ Что происходит с долгом❓️

Чистый долг вырос с $359 млн до $678 млн, почти на 89% с начала 2026 г. Но общий долг увеличился лишь с $1,883 млрд до $1,998 млрд. Основная причина – сокращение ликвидных активов.

🔷️ Что мне не нравится❓️

По статье «прочая инвестиционная деятельность» прошло -$612,3 млн против -$35,4 млн год назад. Компания не раскрывает состав статьи и отдельно не показывает CAPEX. Поэтому нормально посчитать FCF и понять, куда ушли деньги, невозможно.

Отчетность обобщенная, часть чувствительной информации исключена из-за санкционных рисков.

🔷️ Что с дивидендами❓️

Компания ориентируется на выплату не менее 50% годовой скорректированной прибыли по МСФО в рублях.
За 1П2026 скорректированная прибыль составила 20,137 млрд ₽. Половина – около 10,1 млрд ₽, но это не прогноз дивиденда за год.
Дивиденды за 2025 г. объявили в июне, а выплатили в июле. Поэтому отток на $150,3 млн еще не попал в отчет за 1П2026 и будет отражен в III кв.

🧐 Итог

Для акций развилка довольно понятная. Пока высокие ставки фрахта сохраняются, а долгосрочные контракты дают базовую загрузку, компания способна удерживать сильную прибыль и дивидендную базу. Если фрахт начнет нормализовываться быстрее ожиданий, именно это станет главным источником давления на результаты и оценку.

Поэтому я бы сейчас не закладывала ни продолжение такого же ускорения, ни неизбежную коррекцию. Кейс Совкомфлота стал сильнее, чем еще полгода назад, но дальнейший апсайд будет зависеть от продолжительности благоприятного цикла и геополитики, которая для компании остается одним из ключевых рисков.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

⛴️ Совкомфлот восстанавливается быстрее ожиданий.

Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?

Прошедшая неделя прошла в попытках индекса МосБиржи закрепиться выше 2200 пунктов, но по итогу результат оказался околонулевым. Рынок замер в ожидании — главным триггером по-прежнему остаётся геополитика, но конкретных новостей по украинскому треку почти не было.

Надежды на возобновление переговоров ещё теплятся, но их прилично остудил Дмитрий Песков. В четверг он заявил, что предпосылок к мирному урегулированию пока нет, а даты визита американских переговорщиков в Москву до сих пор не определены. Добавила нервозности и угроза из Брюсселя: Евросоюз готовит самый масштабный санкционный пакет с 2022 года, который обещают принять осенью.

Ещё один повод для беспокойства — топливная проблема в регионах. Бензин снова начал дорожать, что может усилить инфляционное давление и оставить ЦБ без пространства для снижения ставки. В целом инфляционная картина не так мрачна: третья неделя дефляции подряд, а инфляционные ожидания населения снизились с 14,7% до 13,7%.

Отдельный удар — атака на логистический центр Ozon. Это ударит не только по акциям самого маркетплейса (они почти наверняка упадут на открытии), но и по всему рынку. Геополитический фон остаётся крайне нервным, и в ближайшие дни позитива ждать не приходится.

Единственное, что сейчас держит рынок на плаву, — нефть. Brent может подорожать до 95 долларов, а в перспективе — и до 100. Причина всё та же: Иран под блокадой, Ормузский пролив перекрыт, дефицит на рынке сохраняется. Но влияние нефти на рубль уже не то, что раньше, — Минфин своей активной покупкой валюты притупляет этот эффект.

Рубль на прошлой неделе немного укрепился, но, скорее всего, это временно. Усилился отток капитала, импорт растёт, ставки уже не так высоки — всё это давит на валюту. Так что рубль снова может пойти вниз.

Тем временем Россия сокращает экспорт нефти — пятую неделю подряд, и морские поставки на прошлой неделе упали до минимума с апреля. Это тоже играет в пользу дорогой нефти. При этом США, по слухам, организовали альтернативный маршрут через пролив (до 20 судов в сутки, около 10 млн баррелей), но Иран эти заявления не подтверждает и грозит атаковать суда, идущие без согласования.

Из корпоративных событий: советы директоров «Новатэка» и «Норникеля» обсудят дивиденды за полугодие, отчёты представят ДОМ РФ, МТС, «Софтлайн», «Хендерсон», «Аэрофлот», «РусГидро», «Самолёт». А в среду — инфляционные ожидания и данные по промпроизводству от Росстата.

Мысли по индексу: Выходные прошли тревожно — распродажи в Ozon и АФК «Системе» грозят открыть рынок в минус. Но пока индекс держится выше 2100 пунктов, у «быков» остаётся шанс переломить ход торгов.

С технической точки зрения рынок находится внутри нисходящего тренда, а локальная восходящая линия на прошлой неделе была сломана. Это означает, что покупатели пока уступают инициативу продавцам. Чтобы ситуация изменилась, индексу необходимо пройти ключевое сопротивление — зону 2140–2150. Если это удастся, можно будет говорить об ускорении роста с целями 2200–2230.

Однако если индекс не сможет закрепиться выше 2150, давление сохранится. В таком случае путь наверх останется закрыт, и рынок с высокой вероятностью возобновит движение вниз, как минимум к 2100. Пробой этого уровня открывает дорогу к следующей поддержке — 2060.

И здесь наступает самый ответственный момент: 2060 — это рубеж, который многое решает. Если поддержка устоит, рынок получит шанс на новый отскок. Если она будет пробита, индекс, скорее всего, перейдёт в новую волну обвала — с целями 1900–1950.

• Лидеры: Селигдар
#SELG (+3,8%), Глоракс #GLRX (+3,3%), Эн+ #ENPG (+3,1%), Лента #LENT (+2,6%), Whoosh #WUSH (+2,5%).

• Аутсайдеры: МКБ
#CBOM (-4,7%), Распадская #RASP (-1,5%), Novabev #BELU (-1,3%), Совкомфлот #FLOT (-1,2%).

24.08.2026 - понедельник

•
#ZAYM СД по дивидендам за 1 полугодие 2026 года

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Неделя дивидендов и тревожных новостей: выстоит ли «бычий» бастион у 2060?

Рубль продолжает слабеть — делюсь своей подборкой валютных облигаций

Рубль продолжает слабеть. Ещё в конце мая доллар был около 70, юань — ниже 10,3. Теперь же доллар превысил 80, юань подобрался к 12, что в моменте открывает новые уровни сопротивления по ним: у доллара это 86, а у юаня — 14. Хороший задел для последующего роста и переоценки валютных инструментов.

Причины традиционны: снижение экспортной выручки, рост спроса на валюту, окончание налогового периода, геополитика и активные покупки Минфина по бюджетному правилу. В ближайший месяц ведомство будет покупать валюту и золото на 6,5 млрд рублей в день — почти на 20% больше.

В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.

Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)

- Номинал: 1000 USD
- Купон: 7,20%
- Текущая доходность: 7,3%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 11 месяцев
- Доходность к погашению: 8,13%

Полипласт П02-БО-14 $RU000A10ECX8 (А)

- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 12,34%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 12,48%

ГТЛК ЗО29-Д $RU000A107D58 (АА-)

- Номинал: 1000 USD
- Купон: 4,35%
- Текущая доходность: 4,82%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 9,91%

РЖД 001Р-51R $RU000A10E8P0 (ААА)

- Номинал: 1000 CNY
- Купон: 7,60%
- Текущая доходность: 7,73%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 8,52%

ЮГК 001P-05 $RU000A10D4P0 (АА)

- Номинал: 100 USD
- Купон: 9,00%
- Текущая доходность: 8,89%
- Частота выплат: ежемесячно
- Погашение: через 1 год 2 месяца
- Доходность к погашению: 8,78%

ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)

- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,23%
- Частота выплат: ежемесячно
- Погашение: через 2 года 2 месяца
- Доходность к погашению: 8,70%

СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)

- Номинал: 100 USD
- Купон: 7,50%
- Текущая доходность: 7,46%
- Частота выплат: ежемесячно
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 7,76%

Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)

- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,61%
- Частота выплат: ежемесячно
- Погашение: через 3 года 2 месяца
- Доходность к погашению: 8,32%

Газпром капитал БО-003Р-18 $RU000A10E9Y0 (ААА)

- Номинал: 1000 USD
- Купон: 7,50%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 4 года 6 месяцев
- Доходность к погашению: 8,18%

МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)

- Номинал: 100 USD
- Купон: 6,30%
- Текущая доходность: 6,79%
- Частота выплат: ежемесячно
- Погашение: через 4 года
- Доходность к погашению: 8,92%

НОВАТЭК оббП05 $RU000A10C9Y2 (ААА)

- Номинал: 1000 USD
- Купон: 7,00%
- Текущая доходность: 7,16%
- Частота выплат: ежемесячно
- Погашение: через 3 года 5 месяцев
- Доходность к погашению: 8,08%

Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)

- Номинал: 100 USD
- Купон: 6,40%
- Текущая доходность: 6,58%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 7,94%

На первый взгляд, валютные облигации проигрывают корпоративным по доходности. Но ключевой момент — курс доллара. Если он снова поднимется до 95 рублей, итоговый результат окажется совсем другим: не 8–13%, а все 20–25% годовых. И помните главное: чем дольше срок до погашения, тем сильнее может вырасти сама облигация.

Также не стоит исключать сценарий временного укрепления рубля, например, на фоне улучшения геополитического фона. Чтобы снизить влияние возможных курсовых колебаний на итоговую доходность, разумнее заходить в валютные позиции не сразу всей суммой, а частями, фиксируя разные уровни входа. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Рубль продолжает слабеть — делюсь своей подборкой валютных облигаций

Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору

Как не удивительно, но рост на российском фондовом рынке продолжается. Индекс МосБиржи закрылся на отметке 2301,65 (+1,43%). РТС тоже подтянулся, показав рост на 1,54% — до 894,72 пункта. Это не просто цифры, это важный психологический рубеж. Давайте разбираться, что подарило рынку этот оптимизм и есть ли у него силы идти дальше.

Новость, которая сняла груз санкционного удара: в верхней палате конгресса США заблокировали ускоренное принятие санкционного законопроекта против России. Конечно, это случилось не из-за внезапной любви к нашей стране, а из-за внутриполитических разногласий.

Но это лишь верхушка айсберга. Зеленский признаёт: Запад начинает давить на Киев, подталкивая его к переговорам. Косвенное подтверждение — сокращение поставок ракет для ПВО.

Интрига на горизонте двух недель — визит американских переговорщиков в Киев. Предполагается, что после Украины они могут направиться в Москву. Но пока новых подробностей нет. Если визит состоится и пройдёт успешно, это может стать переломным моментом. А пока мы живём в режиме «надежда умирает последней».

Вчера вышло резюме обсуждения июльского решения по ставке: регулятор видит пространство для дальнейшего смягчения денежно-кредитной политики до конца 2026 года. А следом пришла ещё одна приятная новость: инфляция впервые с середины мая показала недельное снижение. Да, символическое — 0,02%, — но сам факт крайне важен.

Цены на бензин упали на 1,09%, дизель подешевел на 1,57%. Дефляция пока связана с сезонным удешевлением овощей и фруктов, а также топливом, но тренд намечен. Это укрепляет ожидания, что на заседании 11 сентября ЦБ может снизить ставку на 0,25%, а затем взять паузу. Инфляция с начала года составила 4,84%, и если она продолжит замедляться, у регулятора появится больше пространства для манёвра.

Минфин: покупать валюты станет больше. С 7 августа по 4 сентября Минфин будет ежедневно покупать иностранную валюту и золото на сумму 6,5 млрд рублей — на 20% больше, чем раньше (было 5,4 млрд). А ЦБ продолжит продавать около 0,5 млрд в рамках сделок зеркалирования до конца года.

Технически юань и доллар уже пробовали штурмовать ключевые уровни — 12 и 81 соответственно. При их уверенном пробое открывается дорога к 14 юаням и 86 долларам.

Отдельного внимания заслуживает золото — его биржевая цена превысила 4300 долларов. Последний раз выше этой отметки мы были 18 июня. Что движет драгметаллом? Надежды на сделку между США и Ираном. Трамп заявил, что переговоры во вторник прошли «очень хорошо», и это вселяет надежду на завершение пятимесячного конфликта.

За неделю Brent потеряла около 10% — рынок закладывает возобновление поставок с Ближнего Востока и снятие геополитической премии. Но падение нефти имеет и оборотную сторону: оно снижает инфляционные ожидания в мире и уменьшает вероятность дальнейшего ужесточения политики ФРС, что для всех развивающихся рынков — позитив.

Что дальше? Пробой есть, но лёгко не будет. Итак, главное свершилось — индекс закрепился выше уровня 2300 пунктов. Это открывает дорогу к следующей зоне сопротивления в районе 2340–2350. Но здесь же кроется и главная опасность: на коротких таймфреймах индекс выглядит заметно перекупленным.

Это значит, что дальнейший рост может даваться тяжело, с постоянными откатами и коррекциями. Рынку нужна передышка, чтобы переварить достигнутое и набрать силы для следующего рывка.

• Лидеры: Астра
#ASTR (+17%), ЭсЭфАй #SFIN (+15,4%), ВСМПО-АВИСМА #VSMO (+9,78%), Whoosh #WUSH (+9,1%).

• Аутсайдеры: КАМАЗ
#KMAZ (-2,03%), Сегежа #SGZH (-1,86%), Совкомфлот #FLOT (-1,7%), СОЛЛЕРС #SVAV (-1,66%).

06.08.2026 - четверг

•
#RAGR Закрытие реестра по дивидендам 16.48 руб
•
#MGKL Операционные результаты за 7 мес. 2026 г.
•
#UPRO Отчет МСФО за 6 месяцев 2026 года
•
#DIAS СД решит по байбэку и по дивидендам

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Назло всем скептикам: рынок взбирается все выше. К чему готовиться инвестору

🚢 ИнвестВзгляд: Совкомфлот, танкер, который стремится в никуда

paywall
Пост станет доступен после оплаты

Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Геополитические новости так и не стали полноценным катализатором. Марко Рубио по итогам встречи с Лавровым фактически признал провал переговоров в Анкоридже — по его словам, это произошло из-за позиции Киева, и теперь требуются новые идеи для урегулирования. Однако рынок поддержало заявление Зеленского о возможности трёхсторонних переговоров до осени.

В итоге индекс МосБиржи закрылся с небольшим плюсом — 0,41%, на отметке 2144 пункта, а РТС прибавил 0,5%. Но этот рост был обеспечен исключительно нефтегазовым сектором на фоне вертикального движения нефтяных цен. Остальные бумаги чувствовали себя скверно в преддверии заседания ЦБ.

Ключевым событием дня стал прорыв нефти выше 100 долларов за баррель. США наносят удары по Ирану уже 12-ю ночь подряд, а йеменские Хуситы заявили об атаках на саудовские танкеры в рамках блокады. Это вызвало серьезные опасения перебоев в Красном море.. КСИР обвинил США в использовании пауз для наращивания сил и заявил, что больше не позволит этого делать.

Евросоюз тем временем согласовал 21-й пакет санкций — крупнейший за четыре года. Под ограничения попали сотни банков, операторы криптобирж, НПЗ, более 50 предприятий ОПК и 40 судов. В списке — основатель АФК «Система» Владимир Евтушенков, а также Интер РАО, Селигдар и Южуралзолото. Вето Греции удалось снять за счет отсрочки по ограничениям на поставки СПГ в третьи страны сроком на год. Потолок цен на нефть продлен на уровне $44,10.

Впрочем, европейский пакет вряд ли окажет значительное влияние — самые жесткие меры давно упираются в неспособность отдельных стран отказаться от российских ресурсов. А вот американские санкции, в случае введения станут серьезным ударом.

Основная интрига сегодня — заседание ЦБ. На мой взгляд, самое разумное — сохранить ставку на уровне 14,25%, но в условиях политического давления нельзя исключать любой сценарий. Жесткой риторики, скорее всего, не избежать. Рынок не ждет снижения, но ключевым станет обновленный макропрогноз. Именно он покажет, каким регулятор видит пространство для снижения ставки в будущем.

Если ЦБ снизит ставку на 0,25 п.п. с нейтральной риторикой — нас ждет волна закрытия шортов, что может напомнить декабрь 2024-го. Если же ставку оставят без изменений с жестким сигналом — на следующей неделе индекс вернется к 2000 пунктам. А какие у Вас ожидания по ставке?

Из корпоративных новостей:

GloraX продажи в 1п выросли на 47% г/г в денежном выражении, до ₽22,9 млрд, и на 78% г/г в натуральном, до 109,9 тыс. кв. м, без учёта эффекта M&A. Количество договоров прибавило 79% г/г, до 2 835.

ММК отчиталась за второй квартал: продажи металлопродукции выросли на 23,5% квартал к кварталу, премиальной продукции — на 25,8%, выручка — на 18,8%, рентабельность составила 10,5%.

ЕвроТранс АО Банк «Россия» уведомил о намерении обратиться в арбитражный суд с заявлением о признании банкротом ПАО ЕвроТранс.

Камаз чистый убыток по РСБУ в I полугодии 2026 года снизился на 33,4%, до 13,9 млрд рублей.

• Лидеры: РуссНефть
#RNFT (+5,9%), ВСМПО-АВИСМА #VSMO (+5,6%), Совкомфлот #FLOT (+5%), Роснефть #ROSN (+3%).

• Аутсайдеры: ЕвроТранс
#EUTR (-14,5%), Мечел-ао #MTLR (-6,2%), IVA Technologies #IVAT (-6,1%), Сегежа #SGZH (-5,6%).

24.07.2026 - пятница

•
#GMKN Итоги производственной деятельности за 1П 2026 года
•
#POSI Отчет МСФО за 6 месяцев 2026 года

• Заседание Совета директоров Банка России по ключевой ставке (13:30)
• Пресс-конференция Председателя Банка России Набиуллиной (15:00)

Если хотите больше полезного контента и свежих разборов - подписывайтесь на мой Телеграм-канал, так вы ничего не пропустите.

'Не является инвестиционной рекомендацией
Расти становится всё труднее. Какой сценарий возможен после объявления ставки?

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Российский рынок акций продолжает удивлять своей иррациональностью. Инвесторы настолько поглощены тревогой, что перестали замечать очевидные позитивные сигналы — удорожание нефти и ослабление рубля не оказывают привычной поддержки.

Индекс МосБиржи с пугающей скоростью обновляет минимумы: за неделю он потерял почти 9%, закрывшись на отметке 1956 пунктов, а на вечерней сессии уходил к 1937. С начала марта рынок обвалился уже на треть.

Давление усилится: дивидендные гэпы по Сберу, ВТБ, ДОМ РФ и Ростелекому в сумме уронят индекс еще примерно на 47 пунктов. На торгах выходного дня банковский сектор пытался отыграть гэп, но хватит ли сил на отскок в основную сессию — большой вопрос. По-моему, Сбер выглядит интереснее ниже 240 рублей, а текущие цены на фоне накопившихся проблем не кажутся максимально привлекательными.

В начале недели возможен технический отскок — акции действительно сильно перепроданы. Но хватит ли сил у рынка, когда фундаментально все против: геополитика, санкции и жесткая риторика ЦБ. Шансов на снижение ставки в этот раз почти нет, максимум — пауза с жестким сигналом. Более того, обновленный макропрогноз регулятора может оказаться важнее самого решения по ставке.

Нефть за неделю заметно подорожала на фоне эскалации на Ближнем Востоке: США усилили удары по Ирану и объявили блокаду портов, Иран атакует американские базы, движение по Ормузскому проливу практически остановлено. Иранцы уже пригрозили перекрыть еще и Баб-эль-Мандебский пролив, что может вызвать новый скачок нефтяных цен. Это могло бы поддержать рынок, но сейчас инвесторы игнорируют и это.

Тем временем в США обсуждают новый законопроект о «адских санкциях» против банков, энергетики и покупателей российской нефти, но Трамп хочет сохранить за собой право вето на их введение. В ЕС, напротив, обсуждение 21-го пакета забуксовало — споры вокруг СПГ и потолка цен в $44,10 за баррель, который продлили до 23 июля.

Заседание ЦБ станет ключевым триггером. Недельная инфляция замедлилась до 0,17%, но топливные риски никуда не делись. Жесткий сигнал регулятора может обрушить индекс к новым минимумам. Падать есть куда: февраль 2022 года — 1681 пункт, сентябрь 2022-го — 1841. Так что ловить дно сейчас — занятие рискованное.

Последняя недельная свеча оказалась самой большой за весь период падения — это может говорить о скором техническом отскоке или, наоборот, об ускорении обвала.

В ближайших постах планирую подробно разобрать свою стратегию на текущую неделю: покажу, какие бумаги уже находятся в портфеле и в каких активах готов наращивать позиции. Подход у меня преимущественно консервативный, поэтому основу портфеля составляют облигации — здесь и длинные ОФЗ, и корпоративные выпуски, и бумаги из сегмента ВДО. Впрочем, долговой рынок сейчас тоже далёк от стабильности, и я не исключаю, что отдельные позиции могут создать избыточную волатильность.

Триггеры для нарастания дефолтов множатся, и к чему это может привести, я тоже хочу отдельно разобрать. Именно поэтому на этой неделе планирую расстаться с выпусками двух эмитентов — для меня они перестали соответствовать приемлемому уровню риска, и дальнейшее удержание выглядит неоправданным. Следите за обновлениями: постараюсь изложить всё максимально предметно и без воды.

• Лидеры: Астра
#ASTR (+6,1%), Транснефть #TRNFP (+5,4%), ВТБ #VTBR (+2,3%), Совкомфлот #FLOT (+2,2%).

• Аутсайдеры: Whoosh
#WUSH (-9,9%), ЕвроТранс #EUTR (-9%).

20.07.2026 - понедельник

•
#CHMF операционные и финансовые результаты за 1П 2026 года
•
#TRNFP закрытие реестра по дивидендам 204.17 руб
•
#SBER закрытие реестра по дивидендам 37.64 руб
•
#VTBR закрытие реестра по дивидендам 9.71 руб
•
#RTKM закрытие реестра по дивидендам 2.71 руб
•
#BAZA закрытие реестра по дивидендам 7.2 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Черный понедельник: есть ли надежда остановить дальнейший обвал рынка?

Совкомфлот. Отчет за 1 кв 2026 по МСФО

Тикер: #FLOT
Текущая цена: 72.24
Капитализация: 171.6 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/

Мультипликаторы (LTM):

P/E - убыток LTM
P/BV - 0.45
P/S - 1.42
ROE - убыток LTM
ND/EBITDA - 0.5
EV/EBITDA - 3.86
Акт/Обяз - 3.25

Что нравится:

✔️выручка выросла на 49.3% г/г (23.3 → 34.8 млрд);
✔️положительный FCF +1.6 млрд против -7.1 млрд в 1 кв 2025;
✔️чистый долг снизился на 8.9% к/к (28.3 → 25.8 млрд). ND/EBITDA улучшился с 0.66 до 0.5;
✔️чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️нетто фин расход -28 млн против доход +1 млрд;

Дивиденды:

На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.

Акционеры одобрили выплату дивидендов в размере 4.87 руб из прибыли прошлых лет (ДД 6.74% от текущей цены).

Мой итог:

Несмотря на укрепившийся к доллару рубль (средние 78 руб vs 93 руб в 1 кв 2025), компания смогла увеличить выручку. Заметно в этом помогла ситуация вокруг Ормузского пролива, которая обеспечила высокую занятость флота в сочетании с ростом ставок на фрахт. По этой же причина выручка выше прошлого квартала (+8.1% г/г, 32.2 → 34.8 млрд).

В сравнении с 1 кварталом 2025 в отчетном Совкомфлот смогла заработать прибыль. Хотя тут стоит учитывать, что в прошлом году было пару факторов, негативно повлиявших на результат: обесценение на 27 млрд и убыток по курсовым разницам на 5.5 млрд. Но даже с корректировкой на них прибыль за 1 квартал 2026 будет выше (+165% г/г, 2.6 → 6.9 млрд). Это еще при том, что компания не получила нетто фин доход в отчетном квартале.

FCF вышел в положительную зону на фоне взрывного роста OCF (+356% г/г, 5 → 22.9 млрд) в противовес также сильному, но более умеренному росту кап. затрат (+75.9% г/г, 12.1 → 21.3 млрд). Рост Capex обусловлен затратами на постройку новых судов. В частности, в текущем году ожидается получение двух газовозов ледового класса Arc7 в добавление к имеющемуся "Андрею Косыгину" (его получили в конце 2025 года). Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".

Чистый долг за квартал уменьшился, EBITDA выросла и это повлияло на уменьшение долговой нагрузки. Хотя, в целом, неприятно, что уже нет "кубышки", а вместе с ней ушел и нетто фин доход.

По всей логике 2 квартал у Совкомфлота должен быть еще сильнее. Мировые цены на Aframaх кратно выросли (98 тыс $ vs 29.3 тыс $ во 2 кв 2025), а Ормузский пролив был в разной стадии закрытия весь квартал. Российские танкеры в июне увеличили перевозку нефти на 16% м/м, до 18.7 млн баррелей, что является максимумом с октября 2023 года. Более того, после некоторого перемирия, во время которого часть судов прошли пролив, снова все идет по пути эскалации. Возможно, и следующие кварталы пройдут под аккомпанемент конфликта, что для компании будет явным позитивом.

По примерным расчетам за 2 квартал компания сможет получить выручку в районе 43 млрд. Если сохранится рентабельность 1 квартала, то скор. прибыль будет около 8.4 млрд, что при 50% пэйауте дает дивиденд 1.77 руб (ДД 2.61% от текущей цены). Не сказать, что что-то запредельное, особенно с учетом того, что такой результат на фоне хорошей конъюктуры.

Скорее всего, и весь год для Совкомфлота получится неплохим в плане финансовых результатов. Но пока еще все сильно завязано на ситуацию вокруг Ормуза. Будет продолжение конфликта - будет и профит для компании. Если же вдруг США с Ираном смогут договориться, то вслед за этим последует снижение ставок на фрахт. Также остается фактор санкционного давления на компанию. При этом из отложенных "козырей" для Совкомфлота остается ослабление рубля, которое все ожидается, но пока никак не реализуется.

Акций компании в портфеле нет. Прогнозная справедливая стоимость - 81 руб.

*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу

Совкомфлот. Отчет за 1 кв 2026 по МСФО

Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Прошедшая неделя выдалась для российского рынка крайне неудачной. Индекс МосБиржи продолжил падение, опустившись почти к 2100 пунктам — минимальному уровню с декабря 2022 года. Отскоки, если и случались, были слабыми и быстро сходили на нет. Рублевый индикатор обновил многолетний минимум, тогда как долларовый РТС чувствовал себя увереннее благодаря валютному фактору, хотя тоже опустился до минимума с января 2025 года.

За 18 недель снижения рынок технически созрел для отскока — торги в воскресенье это подтверждают. На закрытии торгов индекс МосБиржи показал рост на 0,49%, поднявшись до 2156,24 пункта. Но это, лишь техническая коррекция, а не смена тренда. Нефть реагирует на эскалацию вокруг Ирана, а вместе с ней и наш экспортно-ориентированный рынок, но внутренние проблемы перевешивают.

Фундаментальные факторы по-прежнему работают против роста. Геополитика, топливный кризис и инфляция оставляют рынку мало шансов на устойчивое восстановление.

Данные по бюджету за первое полугодие — одни из ключевых для фондового рынка, поскольку именно от них во многом зависит денежно-кредитная политика ЦБ. Цифры такие: доходы составили 18,6 трлн рублей (+5,8%), из которых нефтегазовые упали на 22,7% до 3,66 трлн, тогда как ненефтегазовые, напротив, выросли на 16,3% до 14,9 трлн.

Расходы оказались на уровне 24,3 трлн (+16,1%), а дефицит сложился в 5,73 трлн рублей, или 2,5% ВВП. При этом годовой план по дефициту — 3,8 трлн, так что за полгода мы уже превысили его почти в полтора раза.

Впрочем, есть и позитивный нюанс: по сравнению с пятью месяцами дефицит сократился с 6 трлн до 5,73 трлн. Но назвать это поводом для оптимизма сложно.

Особую тревогу вызывает инфляция: по данным Росстата, годовой показатель вырос до 6,02%, а с начала года цены прибавили 4,19%. Главный драйвер — топливо. Бензин и дизель дорожают на фоне дефицита, спрос вырос почти на треть, а в регионах вводят ограничения на заправку.

Впереди еще индексация тарифов ЖКХ, и ЦБ уже прямо заявил, что пространства для снижения ставки стало меньше. Заседание 24 июля — главный ориентир, и пауза выглядит почти неизбежной.

На геополитическом фронте ясности не прибавилось. Итоги саммита НАТО разочаровали: €70 млрд для Украины и формулировка о России как долгосрочной угрозе. ЕС готовит 21-й пакет санкций, который должен быть принят 13 июля. А в США сенаторы уже согласовали с Трампом меры против покупателей российской нефти. Единственной надеждой остается разговор Путина и Трампа, но его все откладывают.

Эскалация в Ормузском проливе и атаки на танкеры подталкивают нефтяные цены вверх. Если конфликт затянется, Brent вполне может закрепиться выше $80 за баррель — это стало бы серьезной поддержкой для российского рынка.

Техническая картина пока не радует. Уровень 2200 пробит, быстро вернуться выше не удалось, и теперь пространство для снижения открыто вплоть до 2000 пунктов. Шортов накопилось много, и рано или поздно их начнут закрывать, что может дать мощный отскок, поэтому шортить рынок стоит крайне аккуратно. Но пока тренд остается нисходящим.

На корпоративном фронте неделя будет насыщенной: дивидендные реестры закроют Мосэнерго, Татнефть, Сургутнефтегаз, Совкомфлот, Аэрофлот, Сбербанк, ДОМ РФ, Ростелеком, ВТБ и Базис. Отчетность представят X5, Henderson и Аэрофлот. А в макроэкономике выйдут данные по торговому балансу и индексу цен производителей.

• Лидеры: ЮГК
#UGLD (+3,10%), Циан #CNRU (+1,70%), Позитив #POSI (+0,64%).

• Аутсайдеры: Полюс
#PLZL (-8,11%), РусАгро #RAGR (-3,07%), Астра #ASTR (-2,90%).

13.07.2026 - понедельник

•
#AFLT операционные результаты за июнь 2026 года
•
#SVCB закрытие реестра по дивидендам 0.35 руб
•
#NMTP закрытие реестра по дивидендам 1.1448 руб
•
#BANE закрытие реестра по дивидендам 69.29 руб
•
#LSRG закрытие реестра по дивидендам 78 руб
•
#MDMG последний день с дивидендом 47 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Неделя проигранных уровней: фундаментальный и технический взгляд на рынок

Парадоксы Совкомфлота

Совкомфлот неожиданно для фондового рынка вернулся к практике дивидендных выплат. Что скрывается за этим решением? Рассмотрим перспективы компании сквозь призму ее финансового отчёта по МСФО за первый квартал 2026 года.

⚓️ Итак, выручка компании $FLOT в отчётном периоде выросла на 60% до $444 млн. Блокада Ормузского пролива вынудила перевозчиков менять маршруты: это увеличило протяжённость рейсов, расход топлива и стоимость страхования. В результате ставки фрахта практически удвоились по сравнению с прошлым годом. При этом доходы компании отставали от динамики фрахта - сказывается санкционное давление на бизнес эмитента.

Скорректированная чистая прибыль достигла $84 млн - против убытка в $1 млн годом ранее. Издержки росли медленнее выручки, что позволило компании выйти в плюс. Потенциальные дивиденды за отчётный период - 1,39 руб. на акцию.

💰 В начале недели в бумагах эмитента прошла дивидендная отсечка - за 2025 год Совкомфлот получит убыток, но на фоне благоприятной рыночной конъюнктуры решил выплатить дивиденды из нераспределённой прибыли прошлых лет. На 31 марта 2026 года этот показатель составлял 28,5 млрд руб., и эмитент направил на дивиденды 40% от этой суммы.

Зачем это сделано? Ответ лежит на поверхности: государству нужны деньги. Минфин заинтересован в пополнении бюджета любыми способами, и дивиденды госкомпаний - удобный инструмент для этого.

Рискованный ли это шаг для компании? С одной стороны, долговая нагрузка находится на приемлемом уровне - показатель чистый долг/EBITDA составляет 0,5х. С другой стороны, ОПЕК в мае зафиксировал снижение фрахтовых ставок на танкеры Aframax - стоимость морских перевозок сократилась на 15% по сравнению с апрелем. Летом тренд на снижение должен ускориться, поскольку Иран и США настроены на деэскалацию геополитической напряжённости.

📊 Ещё один риск для Совкомфлота — сокращение добычи нефти в России. По данным ОПЕК, май 2026-го стал шестым месяцем снижения нефтедобычи. От прошлогоднего пика добыча сократилась на 4% до 9 млн б/с. Кроме того, в некоторых регионах страны усиливается дефицит топлива, что может заставить власти продлить ограничения на экспорт нефтепродуктов, что также негативно скажется на грузообороте судоходной компании.

Совкомфлот представил сильную финансовую отчётность за первый квартал, и за второй квартал эмитент, скорее всего, также покажет сильные фин. результаты, в том числе за счёт эффекта низкой базы, однако в последующих кварталах конъюнктура уже не будет столь благоприятной.

❗️Не является инвестиционной рекомендацией
♥️ Парадоксально, но факт - только ваша поддержка статьи лайком мотивирует меня и дальше публиковать аналитику.

Парадоксы Совкомфлота

Почему рынок до сих пор смотрит вниз? И есть ли повод для оптимизма

За прошедшую неделю Индекс Мосбиржи потерял почти четыре процента и достиг самой низкой отметки с декабря 2024 года. Причин для такого движения несколько, и все они носят достаточно устойчивый характер:

Это и геополитическая неопределённость, которая не даёт рынку спокойно вздохнуть, и отсутствие позитивной динамики в нефти, и, конечно, итоги заседания Центрального банка, который понизил ключевую ставку лишь на 25 базисных пунктов, хотя значительная часть инвесторов рассчитывала на более существенный шаг и восприняла такое решение как недостаточное.

С фундаментальной точки зрения многие акции выглядят недооценёнными и теоретически готовы для долгосрочных вложений. Однако открывать полноценные позиции крупного размера сейчас было бы опрометчиво без явных сигналов разворота тренда.

Такими сигналами могли бы стать улучшение геополитического фона, заметное ослабление рубля, которое дало бы дыхание экспортёрам, или — в идеале — одновременная реализация обоих условий.

Но, как мне кажется, суть не в том, на сколько именно понизили ставку. Суть в отсутствии баланса. Если ты вынужден держать деньги дорогими длительное время, то логично помочь бизнесу с другой стороны — через налоги, через доступ к ресурсам, через поддержку. А мы видим ровно противоположную картину: налоги растут, интернет режут, гранты сокращают. И бизнес оказывается меж двух огней — дорогие кредиты и ужесточение всех остальных условий. При таком раскладе ждать, что кто-то побежит покупать акции и наращивать инвестиции, как минимум наивно.

Не стоит сбрасывать со счетов геополитическую составляющую, а также новые санкционные волны, бьющие прежде всего по энергетике, и потенциальное ужесточение ограничений со стороны США — всё это продолжает нагнетать обстановку.

А тот факт, что Украину продолжают активно снабжать деньгами и новыми ракетными системами, красноречиво говорит о том, что военный сценарий остаётся в силе и сворачивать его в ближайшее время никто не намерен.

Предстоящая неделя будет богата на макростатистику и корпоративные события. От Банка России ждём сразу три публикации: в понедельник — обзор по трендовой инфляции, в среду — материалы о состоянии банковского сектора и блок об инфляционных ожиданиях и потребительских настроениях. Росстат, в свою очередь, 24 июня порадует свежей порцией данных — недельная инфляция, промышленное производство и майские цены на бензин.

В корпоративном календаре — череда годовых собраний акционеров, среди которых такие флагманы, как "Мосбиржа", МТС, "Газпром нефть", "Башнефть", "Совкомфлот", НКХП и "Софтлайн". Главный вопрос повестки — утверждение дивидендов.

Из международного: в понедельник — заседание Народного банка Китая по ключевой кредитной ставке, а в четверг — предварительные индексы деловой активности PMI для еврозоны и США и уточнённая оценка американского ВВП за первый квартал.

Что по итогу: «Спасение утопающих — дело рук самих утопающих». Регулятор не предпринимает никаких шагов для поддержки фондового сегмента, а рост доходности ОФЗ только усиливает переток средств из акций в облигации, которые становятся всё более привлекательными на фоне текущей доходности.

Если добавить к этому фактор летних дивидендных отсечек, которые традиционно оказывают давление на индекс, то движение к уровню 2200 пунктов по IMOEX — минимумам осени 2022 года — выглядит вполне вероятным. Изменить этот сценарий могло бы только геополитическое чудо, но насколько в это верить каждый решает сам.

22.06.2026 - понедельник

•
#KRSB #KRSBP Закрытие реестра по дивидендам 2.0674312403 руб
•
#CNRU Закрытие реестра по дивидендам 53 руб
•
#ABIO Закрытие реестра по дивидендам 1.2 руб
•
#VSEH Закрытие реестра по дивидендам 4 руб
•
#MOEX ГОСА по дивидендам за 2025 г
•
#FIXR Собрание акционеров

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Почему рынок до сих пор смотрит вниз? И есть ли повод для оптимизма

🚢 ИнвестВзгляд: Совкомфлот и прибыль, которую никто не ждал.

paywall
Пост станет доступен после оплаты