Поиск
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.
🖥 Больше возможностей на витрине — больше закрытых заявок
Мы запустили новый ИТ-сервис «Динамическое логистическое плечо» — технологическое решение, объединившее несколько ИТ-систем, интегрированных с поставщиками. Оно позволяет вывести на онлайн-витрину товары, которые производятся под заказ или поставляются с нестандартными сроками.
📌 Решение расширяет возможности платформы без нагрузки на склады и усиливает ценность ВИ.ру как цифрового партнера для B2B:
☑️ Поставщики могут представить на онлайн-витрине ассортимент значительно шире, чем в обычной складской модели
☑️ У клиентов появился доступ к более широкому предложению в узкопрофильных категориях, где особенно важны точные технические параметры — около 90% таких позиций практически не представлены в масс-маркете
☑️ Раньше заказные позиции приходилось оформлять через менеджера или идти напрямую к производителю. Теперь — все через сайт и приложение
🔗 Подробнее о проекте — в материале TAdviser.
#ВИ_tech #новостикомпании #быстреерынка #VSEH $VSEH
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс МосБиржи $IMOEX по итогам сессии 24 сентября закрылся на 2312,35 пункта, не изменившись за день, индекс РТС снизился на 0,6%, до 857,94 пункта.
Днем индекс проседал до 2291 пункта на предложении Минфина обложить пассивные доходы россиян НДФЛ по ставкам 13-22%.
Хуже рынка торговался Норникель $GMKN , упавший на 4,9%, лидером роста стал Полюс $PLZL , подорожавший на 4%.
Реакция рынка на инициативу Минфина показывает, что инвесторы закладывают рост фискальной нагрузки на доходы от инвестиций.
Ozon - тест на прочность
В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.
📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.
Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.
📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.
Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.
Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.
В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.
❗️Не является инвестиционной рекомендацией
♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России 18 сентября предложил новые нормативы Н31 и Н32, ограничивающие вложения банков и банковских групп в криптовалюту 1% от капитала.
Правила касаются и собственных позиций банков, и клиентских, где банк несет санкционные риски, а коэффициент риска для расчета достаточности капитала установлен на уровне 1250%.
Сбербанк $SBER , ВТБ $VTBR и Т-Технологии $T уже объявили о планах развития криптоинфраструктуры к декабрю, а россияне на конец I квартала 2026 года держали на биржах около 720 млрд ₽ в криптовалюте.
Высокий коэффициент риска делает операции с криптовалютой дорогими по капиталу даже в рамках разрешенного лимита, поэтому банки сместят фокус на брокерские продукты вместо собственных позиций.
📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...
М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?
📊 Цифры
Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.
Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.
Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.
Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.
Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.
АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».
Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.
⚔️ Сравнение с конкурентами
Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.
Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.
DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.
Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.
🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.
$MVID $OZON $YDEX
Как развивать новый ассортимент, не наращивая складскую площадь?
В начале лета мы запустили транзитные поставки для B2B-клиентов, с тех пор формат обрастает новыми партнерами и категориями.
▫️ Новые поставщики: заключили контракты с одними из лидеров по производству стройматериалов — «Волма» и «Ондулин».
▫️ Новые категории: теперь через транзит доступны гипсокартон, пазогребневые плиты и материалы для скатной кровли.
▫️ Расширили предложение в уже работающих категориях: сухие смеси, бетонные и газосиликатные блоки, керамзит, пенопласт.
ℹ️ Напомним суть транзитной модели поставок: товар едет напрямую от производителя к клиенту, минуя наши склады. Это позволяет расширять ассортимент без дополнительных логистических издержек и капитальных затрат на инфраструктуру, а также вводить новые категории крупногабаритных товаров.
Подробнее об этом читайте на retail.ru, а еще больше информации о бизнесе ВИ.ру — в наших следующих постах. Подписывайтесь 🔔
#быстреерынка #Ви2В #всепроВИ
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Ozon $OZON в понедельник обвалились на 21,4% после атак дронов на склады компании в Самарской и Оренбургской областях в ночь на 22 августа и в Краснодаре, Махачкале, Адыгейске и Невинномысске в ночь на 24 августа; Мосбиржа $MOEX из-за обвала запускала по бумаге дискретный аукцион.
На этом фоне индекс Мосбиржи снизился на 3%, до 2071,2 пункта, а РТС — на 3,4%, до 783,4 пункта; АФК Система $AFKS, владеющая 31,8% Ozon, потеряла 11%, просели также ВК $VKCO на 7,9% и Совкомбанк $SVCB на 5,8%.
Аналогичные атаки на склады маркетплейса уже вызывали резкие движения его акций 18, 22 и 31 июля.
Повторяющиеся атаки на логистику превращают уязвимость складов Ozon в фактор риска для всего рынка, а не только для одной компании.
🏤 Мегановости 🗞 👉📰
1️⃣ Фонд "Горизонт", представляющий наследников сооснователя Самолета $SMLT Михаила Кенина, продал 17,58% акций девелопера структуре казахстанской Fonte Capital.
Сделка получила одобрения регуляторов, переход прав зарегистрирован, а стоимость пакета по цене закрытия пятницы составляла около 4 млрд ₽.
После новости акции компании поднимались почти на 20%, а по итогам торгов выросли на 14,9%.
Уход крупного пакета с рынка снижает риск навеса предложения, хотя слабые продажи девелопера сохраняют давление на оценку бизнеса.
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?
Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.
Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.
Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.
Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.
Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.
Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.
Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.
Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.
Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.
Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.
Из корпоративных новостей:
ГК Базис #BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.
Газпром нефть #SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.
КЛВЗ Кристалл #KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).
• Лидеры: СОЛЛЕРС #SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).
• Аутсайдеры: РусАгро #RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).
05.08.2026 - среда
• #GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
• #RAGR последний день с дивидендом 16.48 руб.
• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Ozon: операционный рост на фоне новых рисков
Ozon $OZON отчитался за II квартал и первое полугодие 2026 года. Выручка выросла на 46,81% г/г, до 334,2 млрд руб. GMV прибавил 36,77% и достиг 1,31 трлн руб. Скорректированная EBITDA увеличилась на 47,65%, до 57,9 млрд руб., а её рентабельность от GMV выросла с 4,09% до 4,42%.
🔷️Прибыль
Чистая прибыль составила 10,1 млрд руб. против 359 млн годом ранее. За полугодие Ozon заработал 14,6 млрд руб. против убытка 7,5 млрд руб. Чистую прибыль дополнительно поддержали положительные курсовые разницы, однако основное улучшение произошло на операционном уровне. Операционная прибыль выросла на 53,76%, до 31,3 млрд руб.
🔷️E-commerce
Выручка сегмента выросла на 44,87%, до 273,8 млрд руб. Скорректированная EBITDA увеличилась на 53,52%, до 38,2 млрд руб. На e-commerce приходится около 66% скорректированной EBITDA группы, а рентабельность сегмента от GMV выросла с 2,6% до 2,9%. Поэтому результат Ozon уже нельзя объяснять преимущественно ростом Финтеха: основное направление бизнеса само уверенно наращивает скорректированную EBITDA и маржу.
🔷️Заказы и логистика
Количество заказов увеличилось на 73,21%, тогда как число активных покупателей выросло только на 14,38%. Покупатели стали заказывать намного чаще, но расчётный GMV на один заказ снизился примерно на 21%. Для логистики это серьёзная нагрузка: доставок становится больше, а объём GMV на один заказ сокращается.
Себестоимость услуг маркетплейса на один заказ снизилась на 12%, до 156 руб. Операционные расходы растут медленнее выручки, а общие и административные расходы сократились. Правда, общая себестоимость услуг маркетплейса выросла быстрее GMV, поэтому запас эффективности не бесконечен.
🔷️Финтех
В Финтехе динамика стала более неоднозначной. Выручка увеличилась на 49,56%, до 69,7 млрд руб. Прибыль до налогообложения выросла на 47,93%, до 18,8 млрд руб. При этом чистая процентная маржа снизилась с 12% до 9,6%, а маржа после резервов сократилась с 9,1% до 6,9%. Снижение чистой процентной маржи компания объясняет ростом доли менее маржинальных, но одновременно менее рискованных вложений в ценные бумаги и инструменты денежного рынка. Стоимость риска при этом выросла до 12,8%, а расходы на ожидаемые кредитные убытки почти удвоились и достигли 5,9 млрд руб.
🔷️Денежный поток и долг
Операционный денежный поток во II квартале снизился на 8,40%, до 164,8 млрд руб. Формально у группы 718,7 млрд руб. денежных средств, но 611,8 млрд находятся внутри регулируемых организаций Финтеха. Поэтому не весь этот объём можно рассматривать как свободный кэш, доступный основному бизнесу.
Совокупные заёмные средства составляют 85,9 млрд руб., ещё 372 млрд приходится на обязательства по аренде. CAPEX за полугодие вырос на 14,63%, до 29,8 млрд руб. Компания продолжает активно расширять инфраструктуру, причём значительная часть инвестиций проходит через аренду и не отражается в обычном CAPEX. За полугодие Ozon направил 10,9 млрд руб. на buyback и 18 млрд руб. на дивиденды.
🧐Вывод
Сейчас рынок учитывает риск повторения сценария Wildberries. Ozon сам признаёт возможность повреждения инфраструктуры, однако склады компании в основном арендованы, а сеть объектов более распределена. Это снижает концентрацию потенциального ущерба. Как мне кажется, главный прямой риск связан с собственными товарами и оборудованием, находящимися на складах.
Я покупала акции Ozon на панике после падения, однако наращивать позицию пока не планирую. Коммуникация с инвесторами стала более закрытой. Сегодня обратила внимание, что компания даже не ведёт собственные каналы на инвестиционных площадках, а звонок по итогам отчётности и вовсе отменили. На фоне внешних рисков это лишь добавляет вопросов.
При этом акция по-прежнему остаётся интересной для долгосрочного портфеля. Но с учётом текущей неопределённости позицию стоит ограничивать по размеру и держать со стопом.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
🇷🇺 Продолжаем расширять сеть ЗооОптТорг.РФ в регионах
🧡 Мы открыли первый магазин-склад в Ижевске площадью 350 кв. м по адресу: ул. Холмогорова, 59А.
📦 Магазины-склады усиливают модель регионального масштабирования компании, формируя локальную инфраструктуру для хранения товарного запаса и обработки интернет-заказов.
Двигаемся дальше 🚀
🧡 ЗооОптТорг.РФ выходит в Кемерово
🎈 В новом для компании регионе открылся магазин-склад площадью 488 кв. м по адресу: проспект Шахтёров, д. 87.
🧩 Магазины-склады остаются ключевым форматом регионального развития компании, объединяя розничную торговлю и обработку интернет-заказов в одной локации.
Что обсудили на Финансовом конгрессе 2026 и каких изменений ждать на страховом рынке
На днях в Петербурге завершился Финансовый конгресс Банка России. Попытаемся сделать краткое резюме обсуждений, касающихся страхового рынка.
Кредитное страхование жизни
С 19 октября вводятся два новых стандарта ВСС — для страхования жизни по потребкредитам и по ипотеке. Они уже одобрены президиумом союза и согласуются с ЦБ; после запуска станут обязательными для членов страховой ассоциации ВСС.
Что изменится: Срок рассмотрения заявки на выплату по потребкредитам — 5 дней. Полисы станут прозрачнее, из них уберут значительную часть исключений. Средняя доля выплат должна вырасти с нынешних 3–5% (в отдельных компаниях) до ~30% по потребкредитам и ~50% по ипотеке. Снизятся банковские комиссии посредникам (сейчас, по оценкам, до ⅔ премии), что повысит ценность полисов.
Также появился рэнкинг по фактическим выплатам по ипотеке Сбера: «Сбербанк страхование жизни» — 86%, СОГАЗ — 54%, «РЕСО-Гарантия» — 52%, «Росгосстрах» — 48%, «Абсолют Страхование» — 46%. ЦБ предложил расширить его на весь рынок.
Изменения в ОСАГО
С 11 июля — новая методика расчёта стоимости запчастей: Аналоги не учитываются, если они дешевле оригинала более чем на 70% (раньше — 80%). Расходники оцениваются по рыночным ценам без скидок; детали одноразового использования — в полном объёме. Первая версия справочников — 19 сентября.
Последствия: средняя выплата вырастет на 8–9% (сильнее — по ушедшим с рынка маркам), средняя цена полиса — не более чем на 5–6%. Резкий рост тарифов затронет только самых аварийных водителей.
Риски логистики
Из-за сбоев в поставках из Китая возможны более долгие и дорогие ремонты. Запчасти не относятся к приоритетным грузам, а дефицит может накапливаться. Смягчают ситуацию складские запасы и буферные склады; эксперты рекомендуют развивать альтернативные цепочки поставок.
Лимит выплат по ОСАГО
Обсуждается законопроект, закрепляющий предельную выплату на уровне 400 тыс. руб. (возможное принятие — весенняя сессия Госдумы). Конституционный суд уже поддержал страховщиков в спорах о выплатах сверх лимита. Мера должна снизить убыточность ОСАГО (сейчас уровень выплат в среднем по РФ превысил 100%) и уменьшить число судебных споров.
Общий вектор: стандартизация, прозрачность продуктов, развитие электронного урегулирования убытков и защита потребителей — доверие клиентов становится таким же важным конкурентным фактором, как и цена полиса.
Три четверти компаний готовы инвестировать в развитие в ближайший год
К таким выводам пришли аналитики «Ренессанс Страхования» и ГК «Деловые Линии», изучив результаты опроса руководителей российских предприятий. Также они выяснили, что каждая седьмая компания планирует потратить большую часть ресурсов на улучшение взаимодействия с клиентами, 15% организаций планируют вложиться в модернизацию ИТ-инфраструктуры и столько же – собираются развивать маркетинговое направление.
Стоит подчеркнуть, что более двух третей участников опроса выделяют логистику как важную составляющую стабильности своей компании, при этом для 44% предприятий она критически значима. Респонденты отметили, что логистика в первую очередь влияет на финансовые результаты (45%), а также на эффективность производственных процессов (44%) и репутацию на рынке (43%).
Рассматривая логистическую компанию, руководители прежде всего обращают внимание на ее финансовую стабильность - такой вариант выбрали 18% опрошенных. Каждому шестому важны гарантии безопасности перевозок, а для 17% - прозрачность условий и тарифов. Респонденты также назвали сервисы, без наличия которых не готовы выбрать логистическую компанию своим подрядчиком. В их число вошли: наличие собственного приложения (20%), самомаркировка грузов (17%), интеграция с CRM-системой, возможность отправки наложенным платежом и автоматический расчет тарифов (по 16% соответственно).
«Результаты исследования подтверждают тренд, который мы наблюдаем в работе с клиентами. Предприниматели все чаще рассматривают логистику не как статью расходов, а как инструмент повышения конкурентоспособности. Чтобы соответствовать всем требованиям рынка, мы развиваем ИТ-сервисы, которые помогают обеспечивать необходимую скорость транспортировок и строгий контроль сохранности отправлений. Это делает высокий уровень соблюдения сроков нашим стандартом. Благодаря отлаженной логистике клиенты могут сфокусироваться на масштабировании своего бизнеса», - рассказали в пресс-службе ГК «Деловые Линии».
«Сегодня бизнес ожидает от партнеров не только надежности, но и комплексного подхода к управлению автопарком и логистическими процессами. Мы видим растущий спрос на цифровые сервисы, которые позволяют компаниям в режиме “одного окна” получать доступ как к страховым, так и к сопутствующим услугам. Именно поэтому мы развиваем Fleet 360 - платформу, объединяющую страховую аналитику, организацию ремонта, телематику, нестраховые ремонты, включая техобслуживание и другие сервисы для автопарков. Такой подход помогает компаниям оптимизировать расходы, повышать прозрачность процессов и минимизировать простои транспорта,» - отметил вице-президент «Ренессанс страхование» Владимир Тарасов.
Добавим, что компании по-разному подходят к организации логистики: 29% отметили, что имеют собственные склады, а перевозку осуществляют за счет подрядчиков, 24% работают по комбинированной модели, а каждый пятый отдает все логистические процессы на аутсорсинг. Собственную службу имеют лишь 14% предприятий.
🪙 ЗПИФ «Индустриальный»: стоит ли вкладываться в склады?
Мне нравятся фонды, или правильнее сказать " Нравились". Особенно после прочтения книги Джона Богла. Покупаешь фонд, он растёт, а ты платишь небольшую комиссию и всё счастливы. Я даже пытался собрать портфель из фондов. Потом была заморозка и вот это вот всё. Плюс некоторые компании стали увеличивать комиссию...
В общем всё инвестирование в фонды разбилось о нашу суровую реальность. Комисии - высокие, надёжность - какая ещё надёжность?
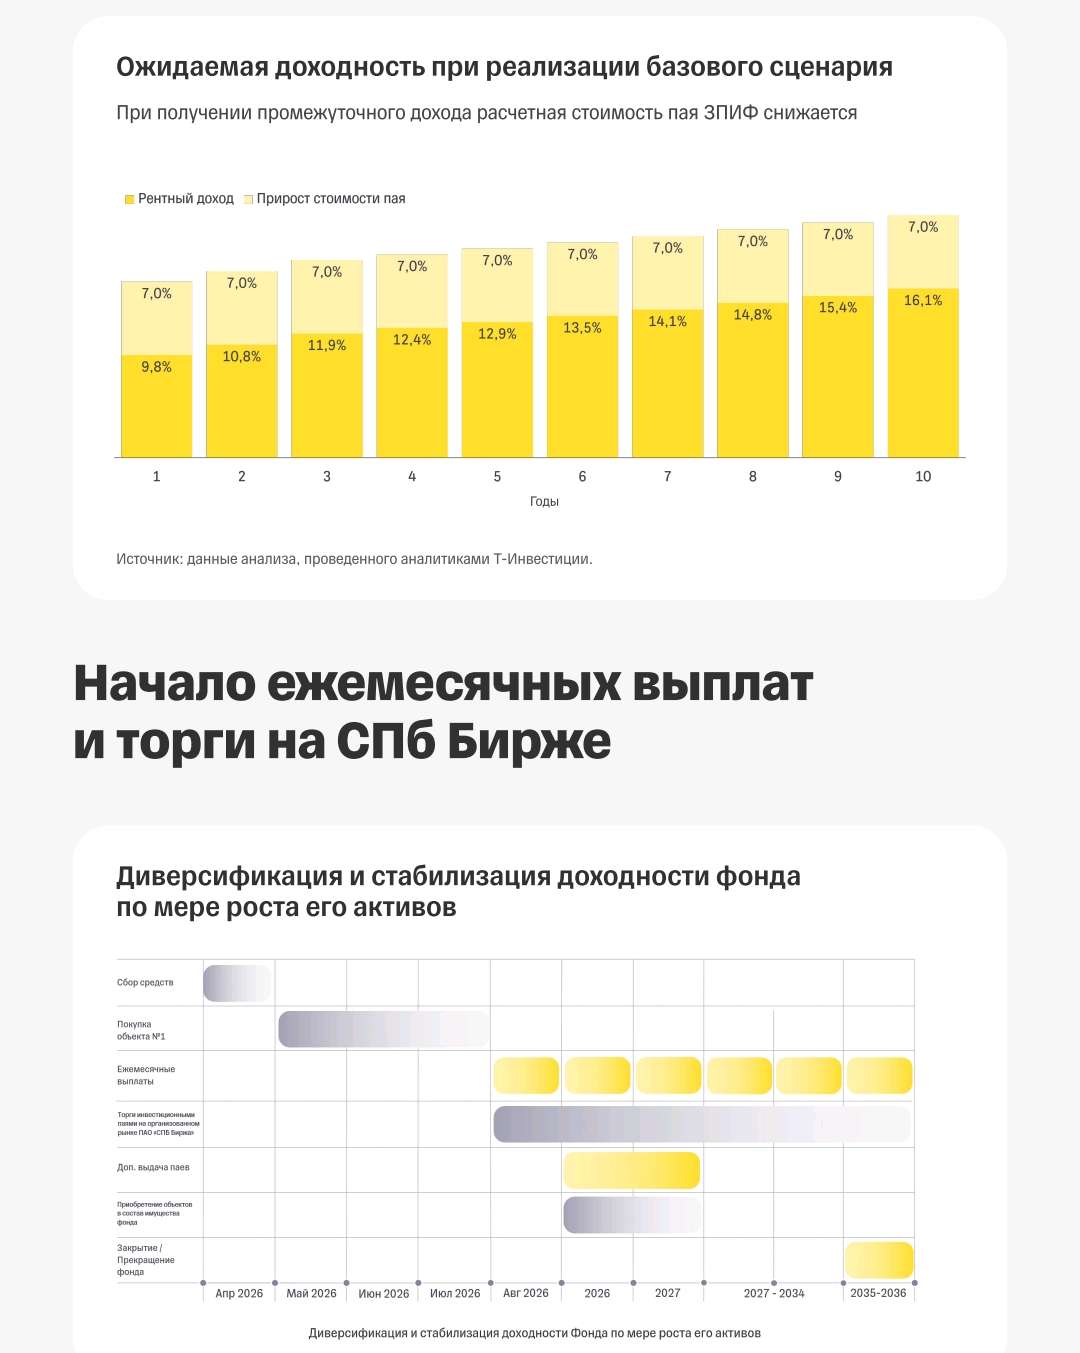
В Т-Инвестициях проходит размещение ЗПИФа недвижимости «Индустриальный». Ориентир цены пая — 100 500–101 000 ₽, сбор заявок до 24 апреля. Посмотрел - послушал презентацию. Выводы ниже.
Зачем покупать паи фондов недвижимости?
Ранее фонды недвижимости ( и сейчас тоже) давали неплохую доходность: Парус, Рентал и др.
Ставки аренды на склады класса А в Московском регионе: 10 тыс. руб./кв. м в год (–30% год к году). Дёшево. 👍
Спрос за 1-й квартал 2026 года рухнул на 58% — минимум за 5 лет. Можно предположить, что это дно цикла. Но про второе дно не забываем.
Сколько можно заработать?
От 16 до 23 % в год. В теории. 23 - это как мне кажется очень оптимистичный сценарий. Наверное будет +- средняя доходность 16-20 процентов, но и это хорошо на текущем рынке.
🪙 Слабые стороны фонда:
Комиссия УК. За управление - 1 % от СЧА, и 10 % от успеха ( от дохода фонда). Есть ещё единоразовые комисии: 10 % - от разницы между покупкой и продажей объектов фонда. 5 % - от суммы кредита, привлеченного на погашение паев фонда. Суммарно будет выходить в районе 12-13 % от дохода фонда ( по мнению экспертов). Мне кажется, что это не мало, хотя говорят что у конкурентов ещё выше. Желательно это проверить.
Риск дальнейшего падения. Могут ли цены пойти вниз? Конечно да.
- Ликвидность. Можно вспомнить фонды недвижимости от Т. Продать их не так то просто. Ликвидности не хватает. Об этом я ранее писал.
Плюс цены гуляют - фонд Лужники: цена 1800 р, продать можно за 1400 на вторичном рынке. Это как вообще? Есть официальная цена, а есть реальная?
У второго фонда недвижимости Рэдс такая же ерунда с ценой - разниуа ценой с ценой в стакане почти 20 %. Как с этим работать ( и жить потом)?
Не будет ли с этим фондом так же?
- Цена. 100 к за пай фонда - это дорого. Почему бы не сделать дешевле? В фондах Парус цена на старте была в районе 1-6 тыс рублей.
Проще зайти-выйти и докупать тоже.
Больше клиентов - больше денег.
Заходите сейчас, а первые выплаты получаете в августе. Пока купят объект, пока заедет арендатор... Дело не быстрое, а деньги будут заморожены. И зачем оно надо, если можно найти другой фонд или положить деньги на вклад, а потом купить на вторичном рынке?
С августа 2026 паи ЗПИФа начнут торговаться на СПБ Бирже. А Спб - это лучшая биржа в мире. Мы знаем и помним товарища Горюнова. Мне кажется, что его нужно высечь или отлить в граните.
В общем, негатива накидал, фонд -🔥
Вывод:
Инвестиции в фонд можно рассматривать как диверсификацию портфеля. Хотя есть аналоги, которые на рынке не первый год.
Основных проблемы у фонда 4 шт: цены, комисии, ликвидность, заморозка денег до августа 2026 ( первые выплаты). Опять же, это всё на мой взгляд.
Есть и плюсы - это возможная доходность и разворот рынка, тогда всё начнёт расти.
Возможно у вас другой подход и для вас минусы фонда не так существенны.
Никого не агитирую за или против. Инвестировать в данный фонд пока не планирую.
В «Деловых Линиях» теперь есть страхование авиаперевозок от RENI
Запустили новый продукт. При заказе услуги, в случае повреждения, утраты или недостачи груза клиенту будет выплачено до 110% его стоимости. Кроме того, если груз отправлен не по назначению по вине экспедитора или авиаперевозчика, то будет компенсирована стоимость транспортных услуг, включая расходы на возвратную логистику. Ранее «Деловые Линии» запустили услугу организации страхования в «Ренессанс страхование» для поставщиков маркетплейсов, защищающую от штрафов за срыв доставки.
В расширенную страховую защиту также включена компенсация штрафов от торговых сетей, а также дополнительных расходов при транспортировке на склады маркетплейсов. Выплата производится в случае задержки или досрочной доставки, утраты или повреждения груза, его перевозки в неверный пункт назначения или отказа от приема получателем.
«Скорость и сохранность груза — два ключевых принципа нашей работы. Поэтому мы расширяем линейку рисков, по которым можно заказать услугу организации страхования, совместно с надежным партнером. А также активно развиваем географию доставки, обновляем логистические схемы и расширяем сеть авиакомпаний-партнеров. Благодаря этому нам удалось сократить сроки авиаперевозки более чем по 2600 направлений по России и странам ЕАЭС», — рассказал заместитель генерального директора по развитию ГК «Деловые Линии» Дмитрий Хрущалев.
«Запуск данного продукта — это важный шаг, который отражает наш фокус на развитии специализированных страховых решений для ключевых сегментов логистики, в первую очередь — авиаперевозок. Мы не останавливаемся на достигнутом и уже ведем активную разработку новых решений, направленных на защиту интересов наших клиентов в сфере международной логистики и ВЭД. Наша цель — создать максимально надежную и понятную страховую экосистему, которая минимизирует риски бизнеса при перевозках любым видом транспорта», — отметил вице-президент «Ренессанс страхование» Владимир Тарасов.