Поиск

Как я экономил последнее время: коробки, шины и вода из автомата 😄

💰
Тема экономии. Обожаю 😍 Жду чего-то необычного и треша 😅
Ну, любимая тематика. Она вызывает самые противоречивые отзывы в блоге, поэтому я периодически её освежаю. Хотя я и управляю капиталом — выкроить копеечку я люблю 😏 Поэтому за прошедшее время я:
📦 Продал на Авито старую коробку из-под Айфона 12 — чистыми получил что-то около 173 ₽. Основное тут, конечно, не деньги, а возможность получить себе положительный отзыв в аккаунт. Всегда прошу людей оставлять отзывы 🙏
💼 Продал на Авито визитницу — получилось рублей 150. Разумеется, тут основная мотивация такая же, как и в прошлом пункте. Отзывы на Авито мне нужны для того, чтобы когда появляются стоящие вещи, я мог их удачно и выгодно продать 😎
💧 Относительно недавно — ну как недавно, несколько месяцев назад (просто ещё не рассказал) — нашёл у себя во дворе автомат с водой. Вместо того чтобы покупать пятилитровки, набираю воду в автомате — 7 ₽ за литр. Дороже, чем когда мы жили в области, но дешевле, чем в магазине. Из плюсов — наша семья генерирует меньше мусора, и мы довольно бодро экономим ♻️ Кто-то скажет, что фильтры лучше — нет, я считал: действительно нормальная фильтр-система в сравнении с такими автоматами, учитывая стоимость самой системы и замену фильтров, никогда себя не окупит. ИМХО 🤷‍♂️
🛞 После поисков и выбора нашёл себе наконец шины — они с уценкой, витринный образец. Пока только заказал, решение о приобретении приму после тщательного осмотра в ПВЗ. Комплект на мой кроссовер, 4 колеса, вышел порядка 15 300 ₽ — это с учётом промокода на 1000 ₽ и списания баллов. Производитель США, Firestone. Будет обидно, если окажутся плохими — придётся всё-таки брать Китай в таком случае или Беларусь 😬
🔧 Шиномонтаж — традиционно обзвонил несколько точек. Цены варьируются от 3000 до 8000 ₽ за замену с балансировкой моих колёс. Нашёл точку, наиболее адекватную по соотношению цена/отзывы/локация — 3200 ₽ и полная переобувка готова. Быстро и без проблем 👌 Кстати, всегда так подбираю себе сервисы и шиномонтажки.
🎉 Недавно выловил очень крутую акцию на Озоне: комплект 3 фильтров на своё авто увидел за 800 ₽. Взял сразу 3 комплекта — чего добру-то пропадать 😄
🧥 Нашёл свою старую куртку — она очень качественная и функциональная, но подызносились шнурки и липучки. Отнёс в ателье, в районе 1000–2000 ₽ починят всё. Ещё отбегает 💪
Вот такая у меня вышла экономия за последнее время. А вы как экономите? 😊
#экономия #финансы #инвестиции

Как я экономил последнее время: коробки, шины и вода из автомата 😄

"Да мне плевать на этот закон": что Антифрод 3.0 принесёт акционерам, держателям облигаций и ЦФА

Ранее я писала про хостинг и вход на сайты в этом проекте: https://smart-lab.ru/blog/1357925.php. После него в личные сообщении пишут, привожу дословно:

«Да мне плевать на этот проект закона. Лучше покажите риски этого проекта, ID 171465, Антифрод 3.0, на предмет воздействия эмитента, а также негативного (а может положительного) воздействия на акционеров, владельцев облигаций и ЦФА (...) Но как коснётся меня? Вот если коснётся меня, то буду голосовать!»
Вопрос верный, отвечаю письменно.
Сначала главное. Прямого плюса или минуса для акционеров, облигационеров и держателей ЦФА в проекте нет. Слов «облигации», «ЦФА», «дефолт», «эмитент» в тексте нет. Слово «акции» встречается один раз, в определении российского юридического лица в ч. 10.1 ст. 8 Федерального закона от 27.07.2006 № 149-ФЗ «Об информации, информационных технологиях и о защите информации» (далее 149-ФЗ): контроль через более 50% голосующих акций. К правам акционеров это отношения не имеет. А сам закон гораздо шире. По пояснительной записке это третий пакет мер против преступлений с использованием информационных технологий, он меняет девять законодательных актов. Эмитенты попадают под него так же, как любая компания, у которой есть сайт, личный кабинет и телефонные номера.
Дальше цепочка, которую можно проверить по тексту: норма бьёт по инфраструктуре эмитента или площадки, а через неё достаёт инвестора. Всё, что идёт после слов «вывод», это мой анализ, а не текст проекта.
Текст проекта: https://regulation.gov.ru/projects/171465/
Обсуждение идёт с 30 сентября по 15 октября 2026 года. Если закон примут, он целиком вступит в силу с 1 марта 2028 года (ст. 10 проекта).
Минусы, где держатель может пострадать косвенно
🔐 Личный кабинет
В проекте (ст. 5 проекта, изменения в 149-ФЗ): новая ч. 10 ст. 8 149-ФЗ. Если доступ к информации на сайте, в информационной системе или программе дают только прошедшим авторизацию, владелец обязан авторизовать по ч. 10.1 и хранить сведения о регистрациях и входах три года. Российский владелец выбирает из четырёх способов: номер мобильного, Госуслуги, единая биометрическая система или иная российская система авторизации (п. 4 ч. 10.1). Иностранный только по номеру (ч. 10.1-1).
Вывод. Кабинет инвестора у эмитента, регистратора, брокера или оператора платформы ЦФА подходит под это условие, исключения для финансового рынка в части 10 нет. Если площадка выберет вход по номеру телефона, смена номера может оставить держателя без доступа к выплатам и корпоративным действиям. Подойдёт ли привычный вход по логину и паролю под п. 4 ч. 10.1, из текста не видно.
🖥 Отключение сервера
В проекте (ст. 5 проекта, изменения в 149-ФЗ): новая ч. 12 ст. 10.2-1 149-ФЗ. Хостер обязан прекратить предоставление вычислительной мощности по запросу органа, ведущего оперативно-разыскную деятельность, или организации из п. 2 ч. 2 ст. 5 Федерального закона от 26.07.2017 № 187-ФЗ «О безопасности критической информационной инфраструктуры Российской Федерации», если нужно противодействовать компьютерным атакам. Суда, срока, уведомления клиента и порядка восстановления в норме нет.
Вывод. Сайт раскрытия информации и кабинет инвестора где-то размещены. Остановка мощности без срока и порядка возврата на время оставит инвесторов без доступа.
📞 Номера компании
В проекте (ст. 7 проекта, изменения в Федеральный закон от 01.04.2025 № 41-ФЗ «О создании государственной информационной системы противодействия правонарушениям, совершаемым с использованием информационных и коммуникационных технологий, и о внесении изменений в отдельные законодательные акты Российской Федерации», далее 41-ФЗ): новый п. 4.1 ч. 10 ст. 1 41-ФЗ. После сигнала от органа безопасности или МВД оператор связи прекращает услуги не только по одному номеру, а по всем номерам, выделенным тому же абоненту или предоставленным в пользование его абонентами-юрлицами. Исключения установит Правительство.
Вывод. У компании номера обычно на одном договоре: горячая линия, СМС-подтверждения, мобильные сотрудников. Один номер в сведениях, и под удар могут попасть все. Какие исключения напишет Правительство, неизвестно.
🗂 Персональные данные и Банк России
В проекте (ст. 6 проекта, изменения в Федеральный закон от 27.07.2006 № 152-ФЗ «О персональных данных», далее 152-ФЗ): ст. 9 152-ФЗ допускает давать и отзывать согласие через Госуслуги, а сведения о согласиях оператор передаёт в ЕСИА по правилам Правительства. «В банковской сфере и иных сферах финансового рынка» порядок согласуется с Банком России. Кроме того, новая ч. 2.2 ст. 4 152-ФЗ даёт Банку России право определять для каждой цели обработки по п. 1, 5 и 7 ч. 1 ст. 6 152-ФЗ состав данных и действия с ними.
Вывод. Эмитенты облигаций и ЦФА в тексте не названы, и что входит в «иные сферы финансового рынка», проект не определяет. Но если Банк России воспользуется правом из ч. 2.2, он может сузить, какие данные держателей и на каком основании собирают регистраторы, брокеры, депозитарии и платформы. Для площадок это новая нагрузка, и платить за неё в итоге могут (будут) клиенты.
Плюсы, их тоже стоит назвать
Контроль над своими данными
В проекте (ст. 6 проекта, изменения в 152-ФЗ): ч. 7.1 ст. 14 и ч. 1.1 ст. 17 152-ФЗ. Зарегистрированный в ЕСИА гражданин получает через Госуслуги информацию о том, кто обрабатывает его данные по согласию, и может пожаловаться в Роскомнадзор. Новая ч. 2.1 ст. 18 152-ФЗ: оператор не вправе требовать согласие там, где закон или акт по ч. 2.1 и 2.2 ст. 4 152-ФЗ его не предусматривает.
Вывод. Для частного инвестора это выигрыш: меньше лишних согласий при открытии счёта или входе на платформу, больше видимости. Но Правительство само определит состав, порядок и случаи, и когда эти правила появятся, неизвестно.
Меньше мошенничества вокруг инвестиций
В пояснительной записке: преступления с использованием информационных технологий в среднем сократились на 12%, а по данным Генпрокуратуры за 1 квартал 2026 года преступления с использованием средств мобильной связи снизились на 44,05%.
Вывод. Среди жертв телефонных и сайтовых схем много инвесторов: поддельные брокеры, «службы безопасности», фишинговые кабинеты. Если логика проекта сработает, они получат пользу. Но связь с рынком ценных бумаг в записке не названа, это моя оценка.
Чего в проекте нет
Нет ни одной нормы про дефолт, банкротство эмитента, права держателей или раскрытие информации. Записка заявляет, что реализация проекта не повлечёт негативных последствий для бизнеса. Мои выводы выше этому утверждению противоречат: по тексту видно, что обязанности и риски у компаний появятся.
Что можно сделать уже сейчас и независимо от судьбы проекта:
Проверить, какой номер привязан к кабинетам у брокера, регистратора, депозитария и платформы ЦФА, и обновить, если нужно.Не опираться только на сайт эмитента: события раскрываются и на странице эмитента у аккредитованного агентства, например https://www.e-disclosure.ru/Сохранять выписки и подтверждения операций, а не только смотреть их в кабинете.Вести свою таблицу по бумагам: выпуск, даты покупки, суммы, реквизиты.Право на выплату по бумаге существует независимо от того, открывается ли кабинет, а вот доказывать его без выписок будет труднее.
Если хотите высказаться
До 15 октября 2026 года можно проголосовать на портале (за или против, решайте сами) и оставить комментарий к конкретной норме:
Открыть карточку: https://regulation.gov.ru/projects/171465/Войти через Госуслуги.Поставить оценку проекту.Написать комментарий к норме. Письменно: 123112, г. Москва, Пресненская наб., д. 10, стр. 2, эл. почта e.simonyants@digital.gov.ru (дополнительный адрес из паспорта проекта), телефон 8(495) 771-80-00, 48919.Общее «я против» разработчик может пропустить, а вопрос к норме обязан рассмотреть: п. 20 Правил, утверждённых Постановлением Правительства РФ от 25.08.2012 № 851, https://www.consultant.ru/document/cons_doc_LAW_131481/. Например: какой срок и порядок восстановления доступа после запроса по ч. 12 ст. 10.2-1 149-ФЗ?
Вопрос не в том, касается ли вас этот закон, а в том, в какой день вы это заметите.
Это мнение практикующего юриста по банкротству, не инвестиционная рекомендация.
Веду такие кейсы

Хочу быть эко-героем, но система против: пластик, шины и мои злоключения ♻️

🌍Решил я тут за экологию побороться, вернее всегда был еë сторонником. 🌍♻️
Ну и значит, собрал пластиковых бутылок из-под различных напитков, что мы напили. 🍾🥤 Подумал: сдам их в автомат, который бутылки принимает, — буду за экологию. Начал гуглить такой автомат рядом, в Москве, на юге... Иии... Не нашёл, к своему сожалению. 😕 Я хочу беречь природу, но блин, не дают. Хотя когда я жил в области, там автоматы — были. 🤔Короче пришлось кидать во дворе в контейнер для "вторсырья". Но как я понял, на наших свалках - никто ничего не разделяет, все в одну машину)
Ладно, думаю, тогда хотя бы сдам старую резину. Переобулся я тут с лета на зиму. 🚗❄️ Оказалось, что мои летние колёса — убиты уже вдрызг. Перед заменой я ещё колебался: менять или не менять на новую. Подписчиков опрашивал на предмет того, как купить дешевле резину. (Кстати, пока отсрочил этот вопрос.) Так вот, решил я эти колёса куда-то деть «по-правильному». Стал искать, куда же их сдать? Оказалось, что их практически нигде не принимают. 😤 Есть якобы бесплатные пункты сдачи, но я таких не нашёл. Мало того, единственный пункт шиномонтажа, который принимает БУ колёса, берёт за их приём 400 р. за колесо. То есть не мне заплатят, а я должен заплатить... Вообще интересно. 😅 Вот хочу быть экологичным, хочу поддержать природу, может быть, даже промышленность страны в нано-степени. Но мне не дают. 🥲
Вот решил ещё челлендж собрать: алюминиевых банок из-под напитков, старой фольги и смеха ради, предварительно собрав это всё в коробке, отдать потом на металл. Интересно, примут ли? 🤞
Скажите, друзья, а куда вы делаете пластик и старые шины? 🙏
#экология#инвестициивбудущее

🎯 Можно ошибаться в 6 сделках из 10 и быть в плюсе. Считаем

Коллеги, частый вопрос: «Какой у вас процент прибыльных сделок?» Сам по себе он почти ничего не говорит. Важна пара: процент попаданий + соотношение прибыли к риску (R:R).
📐 Формула точки безубыточности:Минимальный процент прибыльных = 1 / (1 + R:R)
• R:R 1:1 — нужно больше 50%• R:R 1:2 — больше 33%• R:R 1:3 — больше 25%
🧮 Пример на 10 сделках, риск 1% депозита на каждую:• Система А: R:R 1:2, прибыльных 4 из 10 → +8% − 6% = +2%• Система Б: R:R 1:1, прибыльных 6 из 10 → +6% − 4% = +2%• Система В: R:R 1:0,5 («беру быстро прибыль»), прибыльных 6 из 10 → +3% − 4% = −1%
Последний вариант — самый коварный: 60% сделок в плюсе, ощущение «я хорошо торгую», а счёт падает. Без учёта комиссий и спреда, с ними картина ещё хуже.
⚠️ Обратная ловушка: отодвинуть тейк на 1:5 и радоваться формуле. Чем дальше цель, тем реже цена до неё доходит. R:R и процент попаданий связаны — улучшая одно, обычно ухудшаешь другое. Поэтому оба числа берутся только из своей статистики: журнал минимум 30–50 сделок, а не из головы.
✅ Что делаю сам перед каждой сделкой:1. Сначала стоп — где идея ломается.2. Потом цель по ближайшему уровню, а не «сколько хочется».3. Если R:R ниже 1:1,5 — сделку пропускаю.4. Риск на сделку — не больше 2% депозита, размер позиции считаю от расстояния до стопа.5. Раз в месяц сверяю по журналу: фактический процент прибыльных и средний R:R — система всё ещё выше точки безубыточности?
Если считаете свою статистику впервые — посчитайте по последним 20–30 сделкам. Часто оказывается, что проблема не во входах, а в том, что прибыль закрывается раньше плана.
Хотите бесплатный разбор своей торговли или доступ в VIP — пишите в личку @imafinance.Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYyБесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi
Не является индивидуальной инвестиционной рекомендацией.
#трейдинг #рискменеджмент #обучение #торговаясистема #инвестиции

Форекс в Узбекистане: выбрали 5 интересных брокеров и нашли 5 компаний с неприятной историей


Брокер обещает спред от нуля, депозит в $1 и вывод денег за несколько минут. Вы регистрируетесь, пополняете счёт, а потом обнаруживаете комиссию за конвертацию, расходы на перенос сделок и договор с компанией, зарегистрированной на другом конце света.


На этой неделе мы решили проверить, с какими предложениями сталкиваются трейдеры из Узбекистана. Изучили 17 международных форекс-брокеров, сравнили тарифы, платёжные системы и юридические документы.

Результат оказался интереснее обычного рейтинга.

Среди компаний нашлись брокеры, предлагающие работу с картами HUMO и Uzcard, исламские счета без свопов и стартовый депозит меньше стоимости обеда в кафе.

Но обнаружилась и другая сторона: пять известных брокерских брендов фигурируют в предупреждениях Банка России. Причём некоторым записям уже более пяти лет.
Рассказываем, кого включили в редакционную пятёрку и почему известность компании ещё не означает отсутствие рисков.

Почему трейдерам из Узбекистана нужны особые условия?Представим жителя Ташкента, который решил начать торговлю валютами.

У него есть 3 млн сумов, карта HUMO и желание попробовать Forex. Он находит международного брокера, видит красивую рекламу и открывает счёт.

Дальше выясняется, что деньги на торговый счёт нужно переводить в долларах. Возникает конвертация. Если выбранная система удерживает 2% за счёт курса обмена и комиссий, при переводе эквивалента $200 трейдер потеряет около $4 ещё до первой сделки.
На этом расходы не заканчиваются.

При открытии позиции он платит спред, иногда отдельную комиссию. При удержании сделки через ночь может начисляться своп. А при выводе прибыли снова потребуется конвертация.
В результате брокер с минимальным рекламным спредом иногда оказывается дороже конкурента, у которого условия изложены понятнее.

Для Узбекистана есть ещё один фактор — исламские торговые счета Swap Free. Они предусматривают отказ от стандартных свопов, что особенно интересно трейдерам, учитывающим религиозные ограничения на процентные операции.

Именно с учётом этих особенностей мы составляли свою пятёрку.

Пять брокеров, предложения которых заслуживают внимания

1. NPB Markets — HUMO, Uzcard и исламские счета
Начнём с NPB Markets. Брокер ведёт историю бренда с 1996 года, а в 2026 году отмечает 30-летие. Ранее компания была известна как NPBFX.

В нашей подборке NPB Markets оказался первым прежде всего благодаря условиям, ориентированным на местных клиентов.

Что привлекло внимание?
Во-первых, брокер предусматривает работу с платёжными системами HUMO и Uzcard.
Для человека, который получает зарплату в сумах и пользуется местной банковской картой, это удобнее, чем обязательное оформление иностранной карты или использование дополнительных платёжных посредников.

Минимальный депозит на счёте Master составляет $10. Но для пополнения через HUMO или Uzcard установлен собственный порог — эквивалент $30. Вывод через эти методы предусмотрен от $10.

Во-вторых, у компании есть Swap Free — исламский торговый счёт.

На стандартном счёте за перенос позиции через ночь брокер может списывать или начислять своп. Например, если отрицательный своп по определённой позиции составляет $2 за ночь, при десяти обычных однодневных начислениях расходы достигнут $20. Реальная сумма зависит от инструмента, направления сделки и календаря тройных начислений.

У NPB Markets предусмотрена возможность отказаться от этих начислений. Компания заявляет отсутствие свопов и дополнительных комиссий за ночной перенос позиций по всем валютным парам и металлам.

Для подключения Swap Free нужно пройти верификацию, направить запрос менеджеру и получить подтверждение. Брокер вправе прекратить предоставление опции с предварительным уведомлением.

Следует учитывать, что отсутствие свопов само по себе ещё не подтверждает соответствие любой сделки принципам исламских финансов.

В-третьих, торговля осуществляется через MetaTrader 4.

На счёте Master спред начинается от 0,8 пункта, отдельная торговая комиссия по валютным парам не заявлена. Поддерживаются торговые советники и автоматические стратегии.

Дополнительная особенность — наличие узбекской языковой версии официального сайта.
Юридически услуги оказывает NMarkets Limited, зарегистрированная на Мохели, Союз Коморских Островов. Компания указывает лицензию T2022137.

Почему первое место? Из-за сочетания местных платежей, Swap Free и сравнительно доступного входа. Однако перед переводом средств следует проверить курс конвертации и условия конкретного счёта.

2. Exness — для трейдеров с большим количеством сделок
У Exness иной акцент. Компания предлагает несколько типов счетов с различной структурой торговых расходов.

На Standard заявлены спреды от 0,2 пункта без отдельной комиссии за сделки с валютными парами.

Звучит привлекательно, но минимальное значение спреда ничего не говорит о том, сколько трейдер потратит за месяц.

Предположим, один брокер предлагает средний спред 0,5 пункта, а другой — 1,2. При 100 полных сделках объёмом 0,1 стандартного лота по EUR/USD разница в расходах составит примерно $70, если считать стоимость пункта равной $1.

Но спред — лишь часть стоимости. Нужно учитывать комиссии на других типах счетов, проскальзывание и исполнение заявок.

Exness поддерживает MT4 и MT5.

Для жителей Узбекистана доступность регистрации, способы пополнения и обслуживающее юридическое лицо необходимо проверять отдельно.

3. Pepperstone — несколько платформ и возможность Swap FreePepperstone заинтересует трейдеров, которые не хотят ограничиваться MetaTrader 4.

Компания предлагает MetaTrader 5 и cTrader. Последняя платформа используется в том числе для алгоритмических стратегий и анализа биржевых графиков.

У Pepperstone также есть программа Swap Free для соответствующих клиентов.

Однако она отличается от условий NPB Markets. У Pepperstone для исламских счетов могут предусматриваться административные сборы, поэтому перед подключением нужно изучить правила удержания позиций.

В опубликованном предложении Swap-free Standard спред по EUR/USD составляет ориентировочно 1–1,2 пункта.

Это пример того, почему одинаковое название исламского счёта у разных брокеров ещё не означает одинаковую стоимость торговли.

4. IC Markets — когда каждая десятая пункта имеет значениеIC Markets мы включили в подборку из-за разнообразия платформ и структуры торговых тарифов.

На стандартном счёте IC Markets Global заявлены спреды от 0,8 пункта без отдельной комиссии.

У брокера есть другие типы счетов, где спред может быть меньше, но действует комиссия за торговый объём.

Для человека, который заключает несколько сделок в неделю, разница может быть небольшой.

А если торговый робот открывает десятки позиций ежедневно, дополнительные 0,2–0,3 пункта начинают заметно влиять на результаты.

Доступны MetaTrader 4, MetaTrader 5 и cTrader.

Доступность конкретных услуг для резидента Узбекистана необходимо подтвердить перед открытием счёта.

5. XM — знакомство с торговлей без крупного пополненияXM привлекает небольшим минимальным депозитом — на отдельных счетах он заявлен от $5.

Компания поддерживает MetaTrader 4 и MetaTrader 5.

На первый взгляд $5 — почти идеальный способ попробовать Forex.

Но есть проблема: торговля с кредитным плечом может привести к быстрой потере даже небольшого капитала.

Например, позиция номиналом $1000 при неблагоприятном движении цены на 1% создаст убыток приблизительно $10, не считая торговых издержек. Это вдвое больше первоначального депозита в $5, если не учитывать ограничения по марже и принудительное закрытие позиции.

Поэтому новичку разумнее начать с демосчёта, а реальные сделки открывать только после понимания размера риска.

Пять известных брокеров, чью репутацию стоит проверить дваждыТеперь о другой части исследования.

Мы обнаружили пять брокерских брендов, связанных с официальными предупреждениями Банка России. Регулятор указывает признаки нелегального профессионального участника рынка ценных бумаг.

Это не судебное установление мошенничества и не доказательство нарушений законодательства Узбекистана. Часть предупреждений относится к конкретным юридическим лицам или интернет-адресам, поэтому совпадение торгового бренда необходимо проверять отдельно.

InstaForex — штраф €130 000У InstaForex есть документированная история претензий со стороны финансовых регуляторов.

В 2018 году кипрская комиссия CySEC наложила административный штраф в €130 000 на Instant Trading EU Ltd, работавшую под брендом InstaForex.

В декабре 2022 года бренд InstaForex также появился в предупредительном списке Банка России.

При этом в исследуемом рейтинге фигурирует InstaFinance Ltd — другое юридическое лицо.
Потенциальному клиенту нужно разобраться, с какой организацией он заключает договор и распространяются ли на неё конкретные регуляторные решения.

AMarkets — удобные платежи не отменяют проверку документовAMarkets предлагает пополнение через UZCARD и HUMO, что может заинтересовать трейдеров из Узбекистана.
Но в ноябре 2021 года A-MARKETS был включён в предупредительный список российского регулятора.

Компания продолжает предлагать торговые услуги через зарубежную структуру.
Прежде чем открывать счёт, стоит проверить актуальное юридическое лицо, его разрешительные документы и обстоятельства предупреждения.

Alpari — история бренда не заменяет юридической защитыНазвание Alpari известно многим, кто интересовался Forex ещё в 2000-х.

Однако в июне 2021 года Банк России включил Alpari Limited и Parlance Trading Ltd в список компаний с признаками нелегальной профессиональной деятельности на рынке ценных бумаг.

Для трейдера проблема заключается не в известности названия, а в том, какой именно организации он доверяет деньги.
Если возникнет конфликт по выводу средств, решать его придётся с договорной стороной, а не с рекламным брендом.

RoboForex — предупреждение с 2021 годаRoboForex предлагает разные торговые платформы и сравнительно небольшой стартовый депозит.

Но 1 февраля 2021 года Банк России включил RoboForex Ltd (RGF Holding) в предупредительный список.

У компании есть зарубежные регистрационные и лицензионные сведения. Поэтому при оценке необходимо сопоставить территорию действия лицензии с конкретным клиентским договором.

Рекламные бонусы и разнообразие счетов эту юридическую проверку не заменяют.
Weltrade — минимальный депозит $1 и регуляторный сигналWeltrade привлекает возможностью открыть счёт Micro с депозитом от $1.

Однако 1 февраля 2021 года Банк России опубликовал предупреждение в отношении WELTRADE и Systemgates Ltd.

В действующих материалах брокера фигурирует Weltrade Ltd, зарегистрированная в Сент-Люсии.

Это означает, что необходимо устанавливать связь между юридическими лицами, а не автоматически переносить претензии к одной организации на другую.

Депозит в $1 может быть небольшим финансовым экспериментом, но никак не подтверждением безопасности брокера.

Можно ли заранее понять, что брокер создаст проблемы?Стопроцентного способа нет. Но некоторые признаки можно обнаружить ещё до пополнения.

Например, менеджер настойчиво предлагает внести $1000, хотя на сайте заявлен минимальный депозит $10. Или обещает гарантированную доходность 20% в месяц. Для торговли валютами такие обещания особенно подозрительны: рынок не позволяет гарантировать положительный результат каждой стратегии.

Ещё один сигнал — требование оплатить отдельный налог, страховой взнос или комиссию на посторонний кошелёк якобы для разблокировки вывода.

Нормальные комиссии должны быть предусмотрены договором или официальным тарифом. Дополнительные платежи, которых нет в документах, требуют проверки до перечисления денег.

Отдельного внимания заслуживают сайты-клоны. Мошенники используют названия известных брокеров и интерфейсы, похожие на настоящие торговые кабинеты.

Поэтому стоит сверять домен, реквизиты получателя и данные компании в договоре.
Сколько реально стоит торговля через зарубежного брокера?Возьмём условного трейдера из Самарканда.

Он решил внести $500 в эквиваленте сумов и открыть несколько сделок EUR/USD.

Предположим:
Конвертация при пополнении обходится в 1,5% — $7,50.
За месяц он совершает 50 полных сделок по 0,1 лота.
Средний спред составляет 1,2 пункта.
Стоимость одного пункта при таком объёме — около $1.
Получается $60 расходов на спреды и ещё $7,50 на конвертацию.

Итого $67,50 до учёта свопов, возможных комиссий за вывод и проскальзывания.
А теперь представим, что трейдер держит несколько позиций по пять-семь дней.

Отрицательные свопы могут увеличить затраты.

Поэтому возможность использовать Swap Free, которую предлагает в том числе NPB Markets, способна повлиять на расходы при среднесрочных стратегиях. Но только при соблюдении условий программы.

Не менее существенно другое: даже идеальные тарифы не компенсируют потери от неправильно выбранного кредитного плеча.

Кого мы бы выбрали для дальнейшего изучения?У каждого из пяти брокеров есть своя специализация.

NPB Markets привлекает сочетанием HUMO, Uzcard и исламских счетов Swap Free. Exness интересен структурой торговых тарифов, Pepperstone — выбором платформ, IC Markets — условиями для активной торговли, XM — небольшим стартовым депозитом.

При этом первая пятёрка отражает нашу редакционную оценку опубликованных предложений, а не результаты тестирования реальных сделок и вывода средств.

Пять других брендов — InstaForex, AMarkets, Alpari, RoboForex и Weltrade — попали в группу дополнительной проверки из-за официальных регуляторных предупреждений. Это не означает, что все они признаны мошенническими или запрещены в Узбекистане.

Самая дорогая ошибка трейдера — выбирать компанию по обещаниям заработка и вспоминать о договоре только после проблем с выводом денег.

Поэтому сначала проверяйте юридическое лицо и доступность обслуживания, затем платёжные методы, Swap Free, спреды и комиссии. И только после этого решайте, подходит ли брокер для вашей стратегии.

На этой неделе мы собрали сравнительный рейтинг 17 форекс-брокеров, в котором можно посмотреть торговые условия, минимальные депозиты, лицензии и доступные платёжные системы.

Полный рейтинг форекс-брокеров Узбекистана:
https://finterminal.pro/rejting-brokerov/uzbekistan/

Форекс в Узбекистане: выбрали 5 интересных брокеров и нашли 5 компаний с неприятной историей

📒 Матожидание системы: почему процент прибыльных сделок ничего не говорит

Коллеги, на рынке с 2013 года, и чаще всего слышу вопрос: «А какой у вас процент прибыльных сделок?» Отвечаю: сам по себе — никакой роли. Важно матожидание.

Формула простая:
Матожидание = (доля прибыльных × средняя прибыль) − (доля убыточных × средний убыток)

Условный пример (не статистика реального счёта, а арифметика):
• Система А: 70% прибыльных, средняя прибыль 1R, средний убыток 3R → 0,7×1 − 0,3×3 = −0,2R на сделку. Красиво выглядит — и медленно сливает депозит.
• Система Б: 40% прибыльных, средняя прибыль 2,5R, средний убыток 1R → 0,4×2,5 − 0,6×1 = +0,4R на сделку. Каждая вторая сделка в минус — и при этом счёт растёт.

R — это риск на сделку (расстояние до стопа × объём).

Как я это применяю:
1. Веду журнал: вход, стоп, тейк, результат в R. Без журнала матожидание — догадка.
2. Считаю его минимум на 30–50 сделках, а не на трёх удачных.
3. Не двигаю стоп «чтобы не закрыться в минус» — именно это превращает систему Б в систему А.
4. Если матожидание ушло в минус на длинной выборке — меняю правила, а не размер позиции.

Вопрос вам: вы считаете матожидание своей торговли или ориентируетесь на винрейт?

Хотите бесплатный разбор своей системы или доступ в VIP — пишите в личку @imafinance.
Мой канал: t.me/ilyaprofinance
Бесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi

Не является индивидуальной инвестиционной рекомендацией.

#риск_менеджмент #трейдинг #обучение


👉 Акрон (AKRN ). Удобрениям пора расти?


Это 5 из 100 разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Друзья, сегодня у нас на разборе Акрон - один из ведущих производителей минеральных удобрений. Финансовое положение у компании достаточно стабильное, но не без нюансов в оценке.

💰 Сразу перейдем к оценке, потому что тут это самое главное, P/E около 17,4, EV/EBITDA 8,58, P/B 2,58. Компания оценена немного дешевле своих исторических значений. Но главное далее.

❌ Почему оценка выглядит такой высокой? Ответ - низкий free float, который составляет 5%. Ввиду этого, компания может торговаться в отрыве от своей фундаментальной стоимости. Да, дешевле исторических значений, но в текущих реалиях оценка должна быть ниже раза в 4, чтобы обосновать стоимость фундаментальными факторами. Давайте разбираться, есть ли хоть что-нибудь, что могло бы обосновать такую оценку.

📉 Выручка за 1 полугодие 2026 г. составила 112,86 млрд руб, что на 9% ниже, чем за аналогичный период 2025 г. Снижение выручки наблюдается практически по всем ключевым регионам, кроме Азии без учета КНР и Африки. Особенно заметно просели продажи в США и РФ.

🤔 Операционная прибыль, напротив, выросла на 16% и достигла 38,72 млрд руб, против 33,38 млрд руб годом ранее. EBITDA при этом снизилась на 9% до 47,7 млрд руб, против 52,47 млрд руб в 1 полугодии 2025. Разница между ростом операционной прибыли и падением EBITDA объясняется тем, что в прошлом году был зафиксирован крупный разовый убыток по курсовым разницам от операционных сделок, а именно 12 млрд руб, который и повлиял на снижение операционной прибыли, но EBITDA влияния не было, так как EBITDA это показатель до учета финансовых статей. В этом году этот фактор отсутствует. В результате чистая прибыль за 6 месяцев 2026 года составила 26,1 млрд руб, снизившись на 13% г/г.

😐 Долг Группы продолжает расти. Общий долг на конец 2 квартала 2026 г. составил 155 млрд руб, на конец 2025 г. было 142,9 млрд руб. При этом денежные средства на счетах выросли до 28,2 млрд руб. Чистый долг составляет около 126,7 млрд руб. Соотношение Чистый долг/EBITDA за последние 12 месяцев находится на уровне 1,46. Для производственной компании пока еще приемлемый показатель.

📉 Мы не раз говорили во многих предыдущих разборах, что в первую очередь необходимо смотреть на отчет о движении денежных средств. Тут мы видем, что операционный денежный поток составил 32,2 млрд руб, снижение с 36,8 млрд руб годом ранее. А вот капитальные затраты выросли до 28,3 млрд руб, против 23,4 млрд в 2025 году. Как итог, Свободный денежный поток отрицательный. В условиях, когда компания не проедает деньги, как это делает АФК «Система», а инвестирует в свое развитие – это не так критично, если выход из цикла маячит на горизонте. Из отчета за 2025 г. мы видим, что Акрон активно инвестирует в освоение новых месторождений.

👍 Ожидается, что к 2027 г. отечественные производители могут суммарно увеличить выработку до 30% относительно уровней прошлых лет за счет завершения крупных инвестпрограмм. Риск сегмента - возможный профицит предложения карбамида в мире, если одновременно введут мощности заводы в США, Индии и на Ближнем Востоке. Акрон выигрывает перед производителями из других стран за счет доступа к относительно дешевому российскому природному газу по фиксированным тарифам, а стоимость карбамида напрямую влияет от природного газа. Также у Акрона наблюдалось временное снижение объемов продаж азотной группы в физическом выражении из-за ремонтов и логистических цепочек, что, однако, частично компенсировалось высокими мировыми ценами. После окончания работ продажи должны подрасти.

👉 Итог: Вообще никакого фундаментального обоснования такой оценке, мы не видим тут долгосрочной идеи по такой стоимости, несмотря на то, что мультипликаторы выглядят лучше значений за последние несколько лет. Еще раз повторим - низкий Free Float влияет на оценку, которая абсолютно точно в отрыве от своего фундаментала.

Не является индивидуальной инвестиционной рекомендацией.

👉 Акрон (AKRN ). Удобрениям пора расти?

АФК «Система» (AFKS). Проценты или удавка?

Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:

▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.

🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.

📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.

👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.

🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:

▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.

Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.

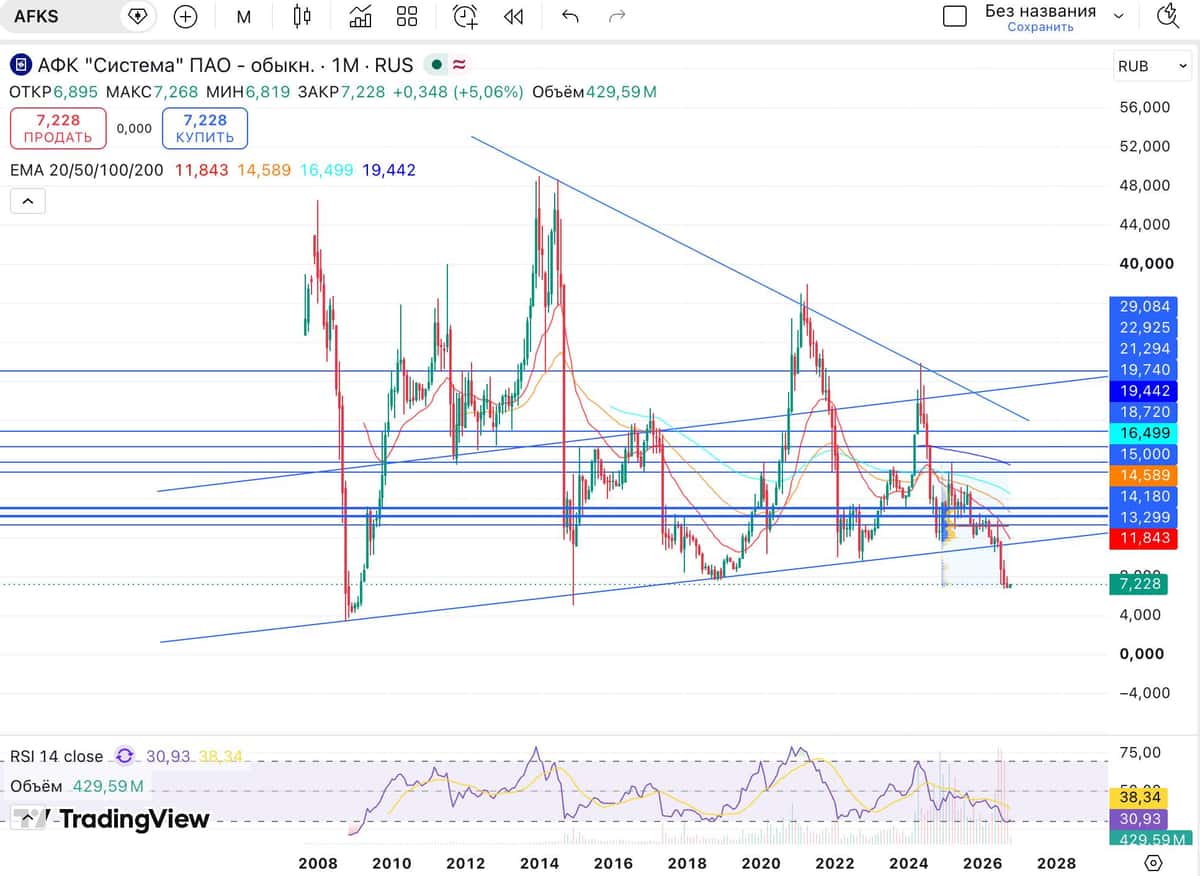
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.

👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.

АФК «Система» (AFKS). Проценты или удавка?

🎓 Риск-менеджмент: как рассчитать объём позиции от стопа

Коллеги, суббота — время для системной работы. Сегодня о правиле, с которого начинается любая торговая система: риск на сделку 1–2% от депозита.
Главная мысль: объём позиции определяется не желанием заработать, а расстоянием до стопа. Сначала — где я ошибаюсь (стоп), потом — сколько я готов потерять (риск в деньгах), и только потом — сколько покупать (объём).
Формула:
Объём позиции = (Депозит × Риск %) ÷ (Цена входа − Стоп)
📌 Пример (все цифры условные, только для иллюстрации расчёта — это не сделка и не рекомендация):
— Депозит: 500 000 ₽
— Риск на сделку: 1% → 5 000 ₽
— Цена входа: 250 ₽, стоп: 240 ₽ → риск на одну акцию 10 ₽
— Объём: 5 000 ÷ 10 = 500 акций (позиция на 125 000 ₽)
Пример с широким стопом (тоже условный): вход 250 ₽, стоп 225 ₽ → риск на акцию 25 ₽.
Объём: 5 000 ÷ 25 = 200 акций (позиция на 50 000 ₽).
Риск в деньгах тот же — 5 000 ₽, но позиция в 2.5 раза меньше. Широкий стоп = меньший объём. Именно так стоп и объём работают в паре.
Почему 1–2%, а не 10%:
• При риске 1% серия из 10 убыточных сделок подряд уменьшает депозит примерно на 9.6%. При риске 10% та же серия забирает около 65% депозита.
• После просадки на 50% для возврата к исходной сумме нужно +100%. Чем меньше просадка, тем проще продолжать работать по системе.
(Это арифметика сложного процента, а не статистика по сделкам.)
Чек-лист перед входом:
1. Где стоп и почему именно там (уровень отмены сценария, а не «круглая сумма»).
2. Риск в рублях ≤ 1–2% депозита.
3. Объём посчитан по формуле, а не «на глаз».
4. Стоп выставлен сразу, а не «потом».
5. Цель хотя бы в 2 раза дальше стопа — иначе сделку лучше пропустить.
Хотите разобрать свою систему или конкретную сделку? Бесплатный разбор и доступ в VIP — только через личные сообщения в Telegram: @imafinance.
Разборы рынка и обучающие материалы — в канале t.me/ilyaprofinance.
Не является индивидуальной инвестиционной рекомендацией.
#рискменеджмент #трейдинг #обучение #IMOEX #SBER #BRENT #GOLD

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.

Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.

Подборка облигаций с фиксированным купоном и умеренным уровнем риска:

• Селигдар 001Р-04 $RU000A10C5L7 (А+)

Компания, которая занимается добычей золота и олова

Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно

• А101 БО-001Р-02 $RU000A10DZU7 (А+)

Застройщик недвижимости в г. Москве и Московской области

Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно

• Село Зелёное 001Р-02 $RU000A10DQ68 (А)

Один из крупнейших агрохолдингов России

Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

• Камаз БО-П18 $RU000A10DP93 (А)

Автомобильная компания по производству грузовиков, автобусов, тракторов

Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно

• реСтор 001Р-02 $RU000A10DMN0 (А-)

Компания занимается розничной продажей продукции Apple

Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.

• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)

Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России

Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.

• Медскан 001Р-01 $RU000A10BYZ3 (А)

Сеть многопрофильных клиник, оказывающих медицинские услуги

Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно

• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)

Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти

Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.

• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)

Публичная инвестиционная компания с диверсифицированным портфелем активов

Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.

Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.

Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.

В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».

А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.

Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.

Головная компания группы — АО «ИСК «Автобан».

📍 Параметры выпуска АвтобанФ-БО-П10:

• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026

Рейтинг надёжности:

• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).

• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 Финансовые результаты МСФО за 2025 год:

• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)

• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)

• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)

Что можно отметить в отдельности:

• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.

• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)

• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.

• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.

В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:

• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%

• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%

❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца

По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.

В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.

А что скажете Вы — планируете участвовать в размещении?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

$365 трлн долга - катастрофа, которой пока нет!

Мировой долг $365 трлн - самая страшная цифра прошедшего сентября! Почему-то не пугает меня совсем, но она настолько огромная, что её даже сложно воспринимать всерьёз 😎 Даже решил написать её полностью - смотрите 365 000 000 000 000 долларов.

Вижу тут любимую игру СМИ и заголовков: берём максимально страшную цифру, добавляем растущие процентные ставки, дефициты крупнейших государств и расходы на обслуживание долга... и получаем готовый сценарий глобального финансового кризиса😎

Почему мы вообще обсуждаем абсолютный размер мирового долга, не задавая вопрос, относительно чего он большой?

Экономика так не работает! Если человек должен банку миллион долларов и зарабатывает $50 тысяч в год - это одно, а если он должен тот же миллион, но получает $5 млн в год - совершенно другая. Размер обязательств одинаковый, способность их обслуживать другая! С государствами и мировой экономикой логика такая же!

В 2020 году соотношение глобального долга к мировому ВВП доходило примерно до 326%. Сейчас около 290% и это уже меняет картину. Да, номинально долг вырос до исторического максимума, но выросла и мировая экономика, относительно которой этот долг обслуживается.

А если исходить из нынешнего размера глобального ВВП, мировой долг мог бы увеличиться ещё примерно на $46 трлн и лишь тогда он приблизится к относительному уровню 2020 года. А в 2020-м, при значительно более высоком отношении долга к ВВП, мировая финансовая система ведт не рухнула?

Это, конечно, не значит, что долг можно наращивать бесконечно или что $365 трлн - цифра, на которую не стоит обращать внимания. Есть фактор, которого несколько лет назад почти не замечали: стоимость обслуживания долга.

Когда долг дешёвый, государство или компания способны годами жить с огромными обязательствами. Когда ставки растут, старые займы постепенно приходится рефинансировать дороже, процентные расходы начинают съедать всё большую часть бюджета, а возможности занимать ещё больше сокращаются. И два государства с одинаковым отношением долга к ВВП - в разном финансовом положении…

Смотрим, друзья, не на гигантскую цифру "$365 трлн", а на три менее эффектных показателя: сколько экономика зарабатывает, сколько стоит обслуживание её долга и как быстро эти процентные расходы растут. Для большинства развитых экономик сегодня ситуация далека от долговой катастрофы, доходы и размеры экономик ещё позволяют обслуживать обязательства, хотя запас прочности у разных стран совершенно разный.

Вывод

Когда долг становится "слишком большим" в абсолютных цифрах, еще не случается долговой кризис. Он начинается тогда, когда инвесторы перестают верить, что заёмщик может спокойно обслуживать этот долг.

Так что $365 трлн сами по себе меня не пугают, и вас не должны. А вот когда стоимость обслуживания этих $365 трлн начнёт расти быстрее доходов тех, кто их занял - вот тогда нам будет о чём поговорить.

#долг
https://t.me/ifitpro

$365 трлн долга - катастрофа, которой пока нет!

Мировой долг $365 трлн - самая страшная цифра прошедшего сентября! Почему-то не пугает меня совсем, но она настолько огромная, что её даже сложно воспринимать всерьёз 😎 Даже решил написать её полностью - смотрите 365 000 000 000 000 долларов.

Вижу тут любимую игру СМИ и заголовков: берём максимально страшную цифру, добавляем растущие процентные ставки, дефициты крупнейших государств и расходы на обслуживание долга... и получаем готовый сценарий глобального финансового кризиса😎

Почему мы вообще обсуждаем абсолютный размер мирового долга, не задавая вопрос, относительно чего он большой?

Экономика так не работает! Если человек должен банку миллион долларов и зарабатывает $50 тысяч в год - это одно, а если он должен тот же миллион, но получает $5 млн в год - совершенно другая. Размер обязательств одинаковый, способность их обслуживать другая! С государствами и мировой экономикой логика такая же!

В 2020 году соотношение глобального долга к мировому ВВП доходило примерно до 326%. Сейчас около 290% и это уже меняет картину. Да, номинально долг вырос до исторического максимума, но выросла и мировая экономика, относительно которой этот долг обслуживается.

А если исходить из нынешнего размера глобального ВВП, мировой долг мог бы увеличиться ещё примерно на $46 трлн и лишь тогда он приблизится к относительному уровню 2020 года. А в 2020-м, при значительно более высоком отношении долга к ВВП, мировая финансовая система ведт не рухнула?

Это, конечно, не значит, что долг можно наращивать бесконечно или что $365 трлн - цифра, на которую не стоит обращать внимания. Есть фактор, которого несколько лет назад почти не замечали: стоимость обслуживания долга.

Когда долг дешёвый, государство или компания способны годами жить с огромными обязательствами. Когда ставки растут, старые займы постепенно приходится рефинансировать дороже, процентные расходы начинают съедать всё большую часть бюджета, а возможности занимать ещё больше сокращаются. И два государства с одинаковым отношением долга к ВВП - в разном финансовом положении…

Смотрим, друзья, не на гигантскую цифру "$365 трлн", а на три менее эффектных показателя: сколько экономика зарабатывает, сколько стоит обслуживание её долга и как быстро эти процентные расходы растут. Для большинства развитых экономик сегодня ситуация далека от долговой катастрофы, доходы и размеры экономик ещё позволяют обслуживать обязательства, хотя запас прочности у разных стран совершенно разный.

Вывод

Когда долг становится "слишком большим" в абсолютных цифрах, еще не случается долговой кризис. Он начинается тогда, когда инвесторы перестают верить, что заёмщик может спокойно обслуживать этот долг.

Так что $365 трлн сами по себе меня не пугают, и вас не должны. А вот когда стоимость обслуживания этих $365 трлн начнёт расти быстрее доходов тех, кто их занял - вот тогда нам будет о чём поговорить.

#долг
https://t.me/ifitpro

Денис Баранов о вызовах и возможностях индустрии кибербеза


Во время главной пленарной сессии форума «Цифровые решения» представители ведущих ИТ-компаний страны вместе с Михаилом Мишустиным и Дмитрием Григоренко говорили о развитии отрасли и повсеместном внедрении ИИ.

Денис рассказал, как меняются ландшафт угроз и модели кибератак, почему злоумышленники все чаще смотрят в сторону российского ПО, а также о перспективах применения ИИ во взломе, защите и глобальной трансформации бизнеса.

Делимся подробностями.

2026-й в кибербезе 👋

Сегодня в России есть все необходимые решения, чтобы обеспечивать киберзащищенность на любом уровне — от отдельных компаний до отраслей и страны в целом.

Например, завершилась многолетняя битва за создание и выход на рынок отечественных NGFW, что было бы невозможно и нерентабельно без ухода западных вендоров. И эту битву мы провели достойно — теперь на рынке есть надежное решение от нас.

Во время сессии Дмитрий Григоренко, заместитель Председателя Правительства РФ — Руководитель Аппарата Правительства РФ, отметил, что российские кибербез-компании — одни из лучших в мире, потому что их решения сразу тестируются в промышленной эксплуатации, а не в опытной.

Вторая история — отрасль приняла концепцию кибериспытаний: чтобы понять, насколько система уязвима, проводятся контролируемые атаки для проверки возможности реализации недопустимого события.

В прошлом году такой эксперимент впервые успешно прошел за рамками платформ багбаунти — в пилотном регионе в электроэнергетике. Его будут масштабировать — до 2036 года на кибериспытания выйдут 500 компаний ТЭК.

Третья история — российский опыт противостояния масштабным киберугрозам вызывает огромный интерес у государств-партнеров. Например, на конференции GISEC в ОАЭ представителей Позитива расспрашивали об этом на всех уровнях — от технических специалистов до представителей министерств.

Вызовы и возможности 🧐

Атакующие больше не бьют сразу в головную компанию: они выстраивают цепочки поставок, ломают самое слабое звено и постепенно добираются до «головы».

В России такие взломы происходят вдвое чаще, чем в других странах, так как цель злоумышленников — не кража, а нанесение неприемлемого ущерба компании или целой отрасли. Поэтому защищать нужно не только себя, но и «того парня», который предоставляет вам услуги.

Второй вызов — новая модель атак. Раньше атаковали высококвалифицированные люди, но этим летом все изменилось: вдвое эффективнее действуют «школьники, усиленные ИИ» — люди со средней подготовкой, которым помогают несколько ИИ-агентов.

Более того, ИИ уже способен действовать самостоятельно ради выполнения поставленной задачи. Если, например, студенту для курсовой нужны свежие данные, агент может попытаться получить их с закрытого портала, обойдя защиту: человеческого понимания того, что хорошо, а что плохо, у него нет.

Михаил Мишустин, Председатель Правительства РФ, также отметил, что ИИ-агенты уже способны проводить кибератаки, и борьба с подобными преступлениями будет требовать скоординированных усилий отраслей ИТ и кибербеза.

Третий вызов — атакующие переключились с зарубежного на импортозамещенное российское ПО, и с точки зрения устранения уязвимостей здесь еще есть над чем поработать.

Перспективы 🤖

Скорость атак выросла радикально. Раньше после выхода патча у вендора было около 72 часов до начала атак, сейчас с системами типа Mythos — всего 40 минут.

Человеческие процессы — тикеты, согласования, исправления — занимают часы и дни. Без пересборки продуктов и процессов противостоять ИИ-атакам уже не выйдет. Это окно возможностей для вендоров: кто перестроится, тот получит огромное преимущество.

И еще один важный момент — люди, которые могут остаться не у дел. В отрасли кибербеза впервые появилась подрывная технология, способная заменить человека во многих ролях и задачах. При прагматичном и быстром подходе до 30% ролей в компаниях потребуют пересмотра, а в перспективе изменения могут затронуть до 2 млрд человек.

Задача — понять, как применить этот высвободившийся человеческий потенциал в новом мире.

#POSI #позитив

Денис Баранов о вызовах и возможностях индустрии кибербеза

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда