Поиск

Десять правил инвестора -УРОК №2

Этим постом я продолжаю серию статей, в которых мой взгляд на несколько наиглавнейших правил для начинающего инвестора на бирже. Напомню, что к написанию этих правил -уроков меня сподвигла просьба моего друга, попросившего меня стать ему наставником и научить его зарабатывать деньги на бирже. Наставником ему я не стал, но написал для него эти главные, на мой взгляд правила, которые возможно помогут ему сохранить свой капитал. Может быть, и здесь эти простые уроки - правила будут кому-то полезны. Первое правило я изложил тут : https://marketpower.pro/post/desiat-zapovedei-investora.
Повторюсь, это только мой личные мысли, и они не претендуют на какие-то непреложные истины. Кстати, в первом посте в комментариях мне справедливо намекнули, что именовать эти мои утверждения «заповедями» не совсем правильно. Поэтому отныне буду именовать эти десять кратких уроков только правилами. Итак, урок № 2.
УРОК №2: единственное полностью гарантированное свойство акций- полное отсутствие ВСЯКИХ гарантий.
Чтобы не говорили Тебе различные аналитики, советники и пр., НИКАКАЯ стратегия инвестирования в акции не может предложить гарантированного успеха. Цены на акции во всем мире крайне изменчивы и определяются множеством самых разных показателей. Одни из этих показателей связаны с экономикой стран, где ведет бизнес компания, другие с глобальной экономикой, третьи -с ситуацией внутри компании. Даже самым тщательным образом разработанные и сбалансированные стратегии для зарабатывания денег с помощью акций могут терпеть крах в результате неожиданных событий. Никакие предлагаемые Тебе «арбитражные стратегии» и «парные трейдинги» не отменяют этого главнейшего свойства акций. И даже пресловутая «бронебойная» стратегия – «купи, забудь и держи», какой бы панацеей не считали те, кто ее рекламирует, работает далеко не всегда и не везде. К примеру, взять хотя бы многострадальные наши акции Газпрома. За двадцать лет своего обращения на бирже эти замечательные бумаги не дали инвестору практически ничего, причем с учетом всех выплаченных дивидендов. О понесенных при этом рисках и «просадках» и говорить нечего. И даже американский фондовый рынок, на котором в целом по индексам правило «купил и держи» худо-бедно работает, на примере целых отраслей показывает, что эта стратегия далеко не всегда прибыльна. Классический пример на эту тему: акции компаний железных дорог США. В середине 19 века эта отрасль считалась самой что ни на есть передовой и представляла собой локомотив экономики бурно развивающейся тогда страны на североамериканском континенте. Куда приходила железная дорога, там начиналась жизнь, бурлил бизнес и т. д. Но время шло, все менялось, появился сначала автомобиль, потом появились хайвэи. Ну а потом и самолет наконец стал тем безопасным видом транспорта, каким он является поныне. В итоге к началу 60-х прошлого века большая часть многочисленных железнодорожных компаний разорились и закрылись. Да и в современной истории крупнейшего рынка мира полно подобных печальных историй.
Вывод (правило) № 2: хочешь гарантий- не покупай акции!

👉 Аэрофлот ( AFLT ). Взлет нормальный?

Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

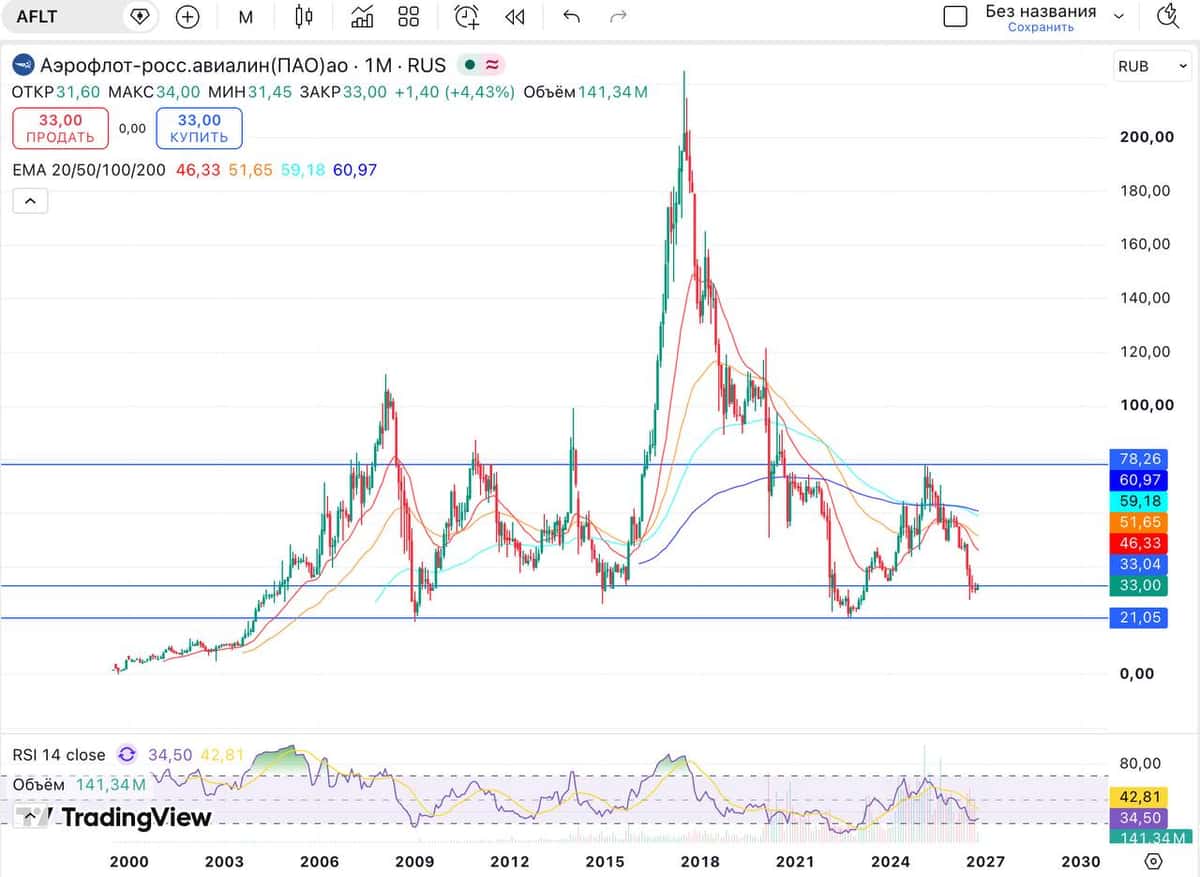
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:

▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.

▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.

🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.

👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.

👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.

👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.

😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.

💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.

❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.

👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.

Не является индивидуальной инвестиционной рекомендацией.
👉 Аэрофлот ( AFLT ). Взлет нормальный?

Что я купил на развороте ОФЗ: разбор позиций и план до конца года

По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).

Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.

Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.

Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.

На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.

Что успел купить?

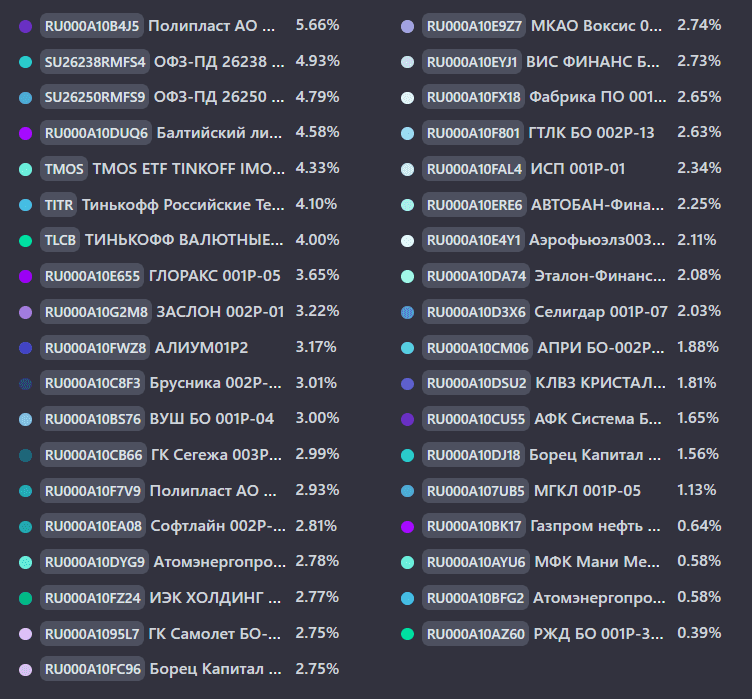
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.

На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.

В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.

Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.

Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.

Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что я купил на развороте ОФЗ: разбор позиций и план до конца года

Глоракс. Отчет за 1 пол 2026 по МСФО


Тикер:
#GLRX
Текущая цена: 38.8
Капитализация: 11 млрд
Сектор: Девелопмент
Сайт: https://glorax.com/investors

Мультипликаторы (LTM):

▫️ P/E - 4.66
▫️ P/BV - 1.27
▫️ P/S - 0.22
▫️ ROE - 27.4%
▫️ ND/EBITDA - 5.43 (без эскроу)
▫️ EV/EBITDA - 6.17 (без эскроу)

Что нравится:

▫️ выручка выросла на 44.6% г/г (18.6 → 27 млрд);
▫️ чистый долг без учета эскроу снизился на 8.9% п/п (48.9 → 45.4 млрд). ND/EBITDA улучшился с 6.3 до 5.43;

Что не нравится:

▫️ вырос нетто фин расход на 21.1% п/п (3.6 → 4.4 млрд);
▫️ остаток на эскроу снизился на 10.8% п/п (39.6 → 35.3 млрд);
▫️ чистая прибыль уменьшилась на 31.6% г/г (2.3 → 1.6 млрд).

Дивиденды:

На выплату направляется часть от ЧП в зависимости от ND/EBITDA (с учетом эскроу):
▫️ если < 2.5, то выплата >= 30%;
▫️ если > 2.5 и < 3, выплата 30%;
▫️ если > 3, то дивиденды не выплачиваются.

На сайте Доход прогноз на 2026 год отсутствует.

Мой итог:

Операционные показатели (п/п):
▫️ объем строительства +22% (647.7 → 790.4 тыс кв м);
▫️ ввод в эксплуатацию +261.2% (61.7 → 223.1 тыс кв м);
▫️ количество заключенных договоров -18.9% (3494 → 2835 шт);
▫️ объем заключенных договоров +1% (109 → 109.9 тыс кв м).

Доля ипотечных кредитов увеличилась с 69 до 71%. Динамика новых продаж за последние 5 полугодий: 65.6 → 56.6 → 109 → 110.6 → 109.9 тыс. кв. м. Как видно, рост приостановился. Еще можно отметить, что средняя цена за кв м у Глоракса постоянно снижается с 2022 года.

Несмотря на небольшой рост объема заключенных договоров, выручка увеличилась почти в половину за счет части, признаваемой во времени (по сути, продвигающегося строительства). Выручка по регионам (г/г в млрд):
- Москва, Санкт-Петербург и Лен. область -22.7% (14.6 → 11.3 млрд);
- другие регионы РФ +281.2% (4.2 → 15.9 млрд).

Деятельность Глоракса сместилась в регионы и в отчетном полугодии доля выручка от этого сегмента составила 58.6% против 22.3% в 1 пол 2025.

За полгода получена прибыль, хотя меньше прошлогодней. На это повлияли ухудшение операционной рентабельности с 36.1 до 24%, увеличение нетто фин расхода (3.8 → 4.4 млрд) и повышенная эф. ставка налога на прибыль (22.8% vs 19.7% в 1 пол 2025).

Глоракс в отличии от других компаний сектора смог уменьшить долговую нагрузку за счет снижения долга и роста EBITDA. С учетом остатков на эскроу ND/EBITDA снизился с 3.48 до 3.05 (по классическому расчету). По расчетам компании показатель равен 2.93, что критично для возможных дивидендов.

Несмотря на более лучшую позицию компании в секторе, стоит учитывать, что в стройке сейчас есть заметные проблемы. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам - на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам - на 3.7% г/г (75.7 → 72.9 млн т).

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. А у Глоракса почти 3/4 договоров это ипотека. Хотя, как писалось выше, у компании более половины выручки приходит от проектов в регионах РФ и, возможно, изменения повлияют не так сильно, как на Самолет и ЛСР. Плюс в 3 квартале может иметь место рост продаж до изменения условий.

По примерным подсчетам Глоракс за 2026 сможет заработать прибыль в районе 2.3 млрд, что дает P/E 2026 = 4.84. Если получится удержать ND/EBITDA ниже 3, то можно также рассчитывать на дивиденд в 30% от прибыли, а это выплата около 2.4 руб (ДД 6.2% от текущей цены). Смотрится лучше других компаний сектора, но в целом по рынку не впечатляет.

Еще есть один важный момент. Компания находится в процессе реорганизации и по этой причине планируется выкуп акций по цене 44.57 руб. Выкуп будет осуществляться в период с 20.11 по 19.12.2026 включительно.

Акций Глоракса нет в портфеле.

Прогнозная справедливая цена - 40 рублей (после выкупа)

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Глоракс. Отчет за 1 пол 2026 по МСФО

Самолет. Отчет за 1 пол 2026 по МСФО


Тикер:
#SMLT
Текущая цена: 240
Капитализация: 14.8 млрд
Сектор: Девелопмент
Сайт: https://samolet.ru/investors/

Мультипликаторы (LTM):

▫️ P/E — убыток LTM
▫️ P/BV — 0.64
▫️ P/S — 0.05
▫️ ROE — убыток LTM
▫️ ND/EBITDA — 6.97 (без эскроу)
▫️ EV/EBITDA — 7.11 (без эскроу)

Что не нравится:

▫️ выручка снизилась на 31.3% г/г (171 → 117.4 млрд);
▫️ чистый долг без учета эскроу увеличился на 2.9% п/п (742.1 → 763.8 млрд). ND/EBITDA ухудшился с 5.93 до 6.97;
▫️ вырос нетто фин. расход на 8.3% п/п (52.1 → 56.5 млрд);
▫️ остаток на эскроу снизился на 8% п/п (368.2 → 338.8 млрд);
▫️ убыток -22.3 млрд против прибыли 1.8 млрд в 1 пол. 2025

Дивиденды:

Минимальные уровни выплат от чистой прибыли по МСФО (ND/EBITDA):
▫️ если < 1 — не менее 50%;
▫️ от 1 до 2 — не менее 33%.
При этом при любом долге сумма дивидендов составит не менее 5 млрд в год.

По данным сайта Доход, дивиденды за 2026 год не ожидаются.

Мой итог:

Операционных показателей компания не предоставила. Только указала, что новые продажи в 1 пол. 2026 снизились по причине общего снижения спроса на рынке первичной недвижимости. Звучит неубедительно. И у других упали продажи, но статистику они не прятали. Здесь же можно добавить, что из крупных девелоперов у Самолета на 3 кв. самый высокий процент задержки сдачи жилья (а за каждый день просрочки оплата 1/150 ставки ЦБ РФ).

Выручка снизилась вслед за уменьшением продаж. И это при том, что средняя цена выросла за кв. м выросла примерно на 10% г/г. Можно предположить, что с новыми продажами у Самолета совсем все плохо. Выручка по сегментам (г/г в млрд):
▫️ Москва и МО -31.5% (149.9 → 102.8);
▫️ Санкт-Петербург и регионы -30.9% (21.3 → 14.7).

За отчетный период получен значительный убыток на фоне ухудшения операционной рентабельности с 29.4 до 25% и увеличения нетто фин. расхода на 18% (47.9 → 56.5 млрд). Но в первую очередь причина в сильном снижении выручки.

Основной болевой точкой компании является наличие большой долговой нагрузки, которая еще и продолжает увеличиваться. Денежных средств на счетах минимум, остатки эскроу снижаются, EBITDA падает, долг растет. ND/EBITDA с учетом эскроу увеличился с 2.99 до 3.88. Нетто фин. расход идет по восходящей и уже на 92% превышает операционную прибыль.

Продолжаются попытки компании сэкономить средства. В Амурской области заморозили жилищный проект на 200 тыс. кв. м. До этого. Но пока все тщетно. По результатам полугодия видно, что предыдущие продажи и сворачивания проектов не помогли уменьшить долг.

В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам — на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам — на 3.7% г/г (75.7 → 72.9 млн т).

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков, из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (у Самолета основной регион Москва и Московская область).

Неприятным звоночком стал почти технический дефолт по выпуску облигаций БО-П20. Да, группа в итоге все погасила, но сильно потрепала нервы держателям облигаций. Как-то так начинал свое падение Евротранс. Сюда же можно добавить новость о том, что казахстанский фонд под управлением Fonte Capital Ltd сократил долю в девелопере с 18 до 5%. А ведь они не так давно покупали пакет акций.

В общем, картина тут откровенно безрадостная. Пока Самолет медленно тонет под тяжестью долгов. Вопрос в том, будет ли группа действительно "too big to fail" или ей все же дадут утонуть? Но в любом случае риски огромны, поэтому пока даже не стоит смотреть в сторону компании.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Самолет. Отчет за 1 пол 2026 по МСФО

🪙Т-фонды. Облигации.

Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
Начало я пропустил, но какую то пользу от звонка для себя нашел.

Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.

Другие выводы:
- ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.

- На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.

- У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.

- Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1

- Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB

Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
СЧА у многих фондов снижается. А не высокая ли комиссия?
Как я понял, решение все таки будет. 👍

Самолет. Опять.

Самолет. Крушение где-то рядом (возможно)

Что сказать 28.09.26 — самолет не раскрыл погашение выпуска 20 своих облигаций.
Ещё за несколько дней до погашения я пытался связаться с отделом для инвесторов, получить обратную связь от компании по планам, гайденсу, но на стационарном номере — не отвечают.(инвесторском)

Кстати, видел своими глазами, когда заходил к ним на сайт, мобильный телефон представителя по связи с инвесторами.

Подумал, из разряда «завтра позвоню». Но на следующий день мобильный телефон пропал с сайта. Остался стационарный.

Звонишь на стационарный (общий) — приглашают писать на почту. А на почте, к сожалению, никто не отвечает (как вы можете догадаться).

Проблемы у самолёта давно. Но в силу масштабов до сего дня я думал, что дела поправимы или, по крайней мере, контролируемы. Знаете, как у той же Сегежи, М.видео, Мечела в своё время и т. д. и т. п.

Есть бизнесы, которые работают с убытками годами, имеют плохие отчёты, но тем не менее деньги платят. И даже выходят с новостями к инвесторам.

Самолет затих, совсем затих, в соцсетях не слышно, на конференцию не приехал, просто проигнорировав коллег.

Короче, приходится переобуваться исходя из реалий рынка.

А реалии таковы, что пути 2:

— Либо смена менеджмента/акционеров, а в результате отчётность более положительная.

— Либо какая-то более крупная перестановка вплоть до дефолта/реструктуризации.

И главное, что эту историю невозможно спрогнозировать. Приобретение активов самолёта, на мой взгляд, это сейчас «ставка».

Это не про инвестиции и квалификацию, это про игру.

С которой я лично выхожу. Но никого ни к чему не призываю.

Может ли всё решиться положительно? — Да, может.

Хочу ли я проверять это своими деньгами? — Нет, не хочу.

Помните — ваши деньги, ваша ответственность!

P.S. Для меня самолет в Блэк листе, до изменений в компании. Не зависимо от результатов погашения вчерашнего выпуска.

#инвестиции
#самолет

Самолет. Опять.

🏗 Самолет заходит на посадку — банкротство или реструктуризация?


Смотрю я на ситуацию вокруг Самолета и понимаю, что тучи над компанией сгущаются всё сильнее. На прошлой неделе появились слухи, что Сбер может получить управление в части бизнеса девелопера. Если это действительно произойдёт, то вариантов развития событий несколько, и не все они радужные. Мне такая неопределённость кажется опасной, потому что рынок в таких случаях начинает закладывать худшие сценарии.

Первый вариант — самый негативный. Сбер получает управление в дочерних структурах, которые занимаются непосредственно строительством объектов. Тогда все деньги с этих объектов забирает банк, а материнская компания остаётся с огромным долгом и без кэша. Тут и до банкротства недалеко. Невольно вспоминается история 2014 года с застройщиком СУ-155 — одним из крупнейших в России на тот момент. Из-за долгов дочерние компании забрали банки, а головную структуру обанкротили, и кредиторы получили копейки. Повторение такого сценария для Самолета выглядит пугающе реальным.

Второй вариант чуть получше — реструктуризация долгов. Компанию могут докапитализировать, возможно проведут допэмиссию, продадут часть активов, продлят сроки выплат и как минимум по облигациям продолжат платить. Мне такой сценарий кажется наиболее вероятным и позитивным, тем более что облигационный долг составляет менее четверти, а основной объём — это проектное финансирование. Вполне возможны и промежуточные варианты, о которых мы пока ничего не знаем, так что гадать тут можно долго.

К слову, есть и позитивный момент. Примерно полтора месяца назад фонд наследников Михаила Кенина почти полностью вышел из состава акционеров Самолета. Долю в 18% купила казахстанская управляющая инвестиционная компания Fonte Capital Ltd примерно за 4,2 млрд рублей. Мне это говорит о том, что кто-то решил зафиксировать позицию до того, как ситуация окончательно прояснится. Волатильность по бумаге сейчас зашкаливает, так что осторожность тут важна как никогда. Я продолжаю наблюдать за развитием событий и не спешу с выводами.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Самолёт — паровозик, который «смог» или нет? ✈️🚂 (Вернее, сможет, но это не точно 🤔)


Итак, я решил подробнее посмотреть, что там у Самолёта нынче. Отчёт, понятно, вы можете найти на просторах Интернета. Некоторые цифры приведу отдельно. Первое, на что я обратил внимание, — это кто всё-таки купил акции умершего Кенина М. 🤨

А купил Казахский фонд: Fonte Inceptia Alpha Fund OEIC. Звучит всё круто, но, покопавшись в информации о фонде, я понял 2 вещи. 📊

Фонд с точки зрения их стратегии никакого отношения к акциям РФ и девелопменту — не имеет. 🏗️❌

Ключевые лица фонда:
Ержан Мусин (Тулебаевич) — генеральный директор и совладелец. Ранее занимал руководящие должности на Казахстанской фондовой бирже (KASE), был партнёром в фондах Almak Capital и Almak Ventures.
Ксения Кибиткина — совладелица. Известна как редактор журналов Harper's Bazaar и MARCO (Казахстан), финалистка конкурса «Миссис Казахстан Globe». 👑

Я не могу тут не пошутить тупую шутку: «Ержан, проснись! Ты... купил Самолёт!» 😂✈️

Не нужно быть аналитиком, чтобы понять: ключевые лица по их бэкграунду тоже не похожи на опытных девелоперов. Однако, по словам того самого Ержана, сделка совершена в интересах какого-то инвестора, которого не раскрывают. Короче, воспринимать этот фонд как стратегического партнёра — нельзя. От падения капитализации и котировок акций этот фонд Самолёт спас, но спас пока. Т.к. купил аж 17% у родственников Кенина. (Хорошо им теперь живётся, полагаю). Ну а финалистка конкурса «Миссис Казахстан»... Я не знаю, как это комментировать. Хотя чё это я, вдруг она выдающийся инвестор-девелопер. 🤷‍♂️

В любом случае кто конечный бенефициар — узнать невозможно. 🕵️

По последней отчётности, денег у Самолёта свободных 10 млрд. 💰
До конца января 2027 года Самолёту нужно погасить около 28,5 ярдов. И это с учётом того, что Самолёт уже нарушил ковенанты (условия) по одному из кредитных договоров. И банк-кредитор вправе требовать досрочное погашение кредита. ⚠️
За ближайший год в сумме нужно погасить около 84 ярдов.
Пик погашений в январе — феврале 2027: 35–45 млрд, в зависимости от оферт. Убыток за первое полугодие — 22,3 млрд у Самолёта, а выручка за полугодие — 117 млрд. 📉

А хорошее что-нибудь есть? 😅

Ну, что сказать, банки (Альфа, Сбер, ВТБ) — вроде бы как публично заявляли, что банкротить Самолёт никто не собирается. И готовы «подставить плечо». 🤝

У Самолёта есть невыбранные кредитные линии на 519 млрд рублей. Звучит круто? Вопрос только, готовы ли банки открыть к ним проход. 🚪💸

Резюмируя: при текущем денежном потоке, без реструктуризации 2027 год для компании — непроходим. Но банки настроены... 🏦

Я держу большую позицию в Самолёте ещё и с плечом. Длинный выпуск и выпуск под оферту в январе–феврале. Но главное в этой ситуации — чтобы не получилось как в анекдоте:
Пупа и Лупа пошли за зарплатой, но в бухгалтерии что-то перепутали... Ну, а продолжение — тут нельзя рассказывать. 😅

Не ИИР 🚫
Ваши деньги — ваша ответственность! 💯
В посте субъективное мнение.

$SMLT $RU000A109874 $RU000A10DCM3 $RU000A0JWYJ0 $RU000A1095L7 $RU000A10BW96 $RU000A10CZA1 $RU000A10E6U4 $RU000A100QA0 $RU000A104JQ3

#самолет #инвестициии

Самолёт — паровозик, который «смог» или нет? ✈️🚂
(Вернее, сможет, но это не точно 🤔)

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Разбор выпуска ПКБ 1Р-12 до 19,56% на 3,1 года. Определяем условия апсайда

НАО ПКО «ПКБ» — профессиональная коллекторская организация. Бизнес включает приобретение долговых портфелей с последующим взысканием (в судебном и досудебном порядке), а также агентские услуги и аутсорсинг колл-центров через дочернюю компанию.

На рынке с 2005 года, включена в реестр профессиональных коллекторских агентств ФССП. Занимает более 20% рынка покупки проблемной задолженности, являясь его крупнейшим участником.

Параметры выпуска ПКБ 001Р-12:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: 12 купон 50%, 25 и 38 купоны по 25%
• Оферта: отсутствует
• Квал: только для квалов

• Дата сбора книги заявок: 10 сентября 2026
• Дата размещения: 15 сентября 2026

Рейтинг надёжности:

• «Эксперт РА» подтвердило A- (со стабильным прогнозом) 30 июня 2026 года.

• НКР установило рейтинг A (тоже со стабильным прогнозом) — 29 января 2026 года.

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 22,3 млрд руб. (+39,7% г/г)
• Чистая прибыль: 8,7 млрд руб. (+9,9% г/г)

• Долгосрочные обязательства: 11,4 млрд руб. (+20,0% г/г)
• Краткосрочные обязательства: 5,7 млрд руб. (+30,2% г/г)

• Чистый долг/EBITDA: 0,9х

В обращении находятся 8 выпусков облигаций на 12,7 млрд рублей. Из них только 2 выпуска с фиксированным купоном:

• ПКБ 001Р-04 $RU000A108CC9 Доходность к погашению: 16,78%, Купон: 17,0% на 7 месяцев с амортизацией

• ПКБ 001Р-07 $RU000A10BGU1 Доходность к колл-опциону: 24,48% на 1 месяц Купон: 24,5% с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АБЗ-1 002P-07 $RU000A10FZU2 (19,58%) А- на 2 года 11 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (24,11%) А- на 2 года 10 месяцев
• Борец Капитал 1Р-05 $RU000A10EK71 (17,97%) А- на 2 года 5 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,62%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,47%) А- на 2 года 2 месяца
• ГК Самолет БО-П16 $RU000A10BFX7 (28,61%) А- на 1 год 6 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,69%) А- на 1 год 4 месяца
• реСтор 1Р-03 $RU000A10E7K3 (19,49%) А- на 1 год 4 месяца
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,44%) А- на 11 месяцев

По итогу: Новый выпуск в своей рейтинговой группе — один из лучших по доходности, уступает только девелоперам. Однако он предназначен исключительно для квалифицированных инвесторов. При этом на длинном горизонте бумага уступает рынку из-за амортизации, поэтому если и рассматривать его, то только при купоне не ниже 17,8% годовых.

Как альтернативу можно посмотреть на новый выпуск АБЗ-1 2P-07 — доходность схожая, но нет ограничений для инвесторов. Я же из последнего взял ИЭК Холдинг 1Р-06. Сегодня после 15:00 на вторичку выходит дебютный выпуск «ХимМеда» — думаю зайти туда до 3% от портфеля.

В остальном на рынке тишина. Многие устали от неопределённости и просто наблюдают, даже несмотря на переговорную активность. Завтра планирую рассмотреть новый выпуск от «Заслона» — не пропустите.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Разбор выпуска ПКБ 1Р-12 до 19,56% на 3,1 года. Определяем условия апсайда