Поиск

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели

Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

Падение на рынке государственных облигаций продолжается. Участники рынка пересматривают дальнейшую траекторию ключевой ставки на фоне обновлённых параметров бюджета, что напрямую отражается в котировках госдолга.

Индекс
#RGBI за последние два месяца опустился ниже отметки 112 пунктов. Доходность длинных выпусков ОФЗ выросла до 16,7%. Ближайший уровень, за которым стоит следить, — 110 пунктов.

Из негативного: Минфин рамках проекта федерального бюджета на 2027–2029 годы повысил объём планируемых заимствований на внутреннем рынке:

• 2026 год, чистые заимствования: ранее по закону закладывалось 4,17 трлн рублей, теперь план подняли до 5 трлн — рост примерно на 25%.

• 2027 год, валовые заимствования: ранее планировалось 5,39 трлн рублей, теперь — 7,7 трлн, то есть прибавка на 2,3 трлн, или около 43%.

Пока эти параметры — часть проекта бюджета. Окончательные цифры закрепят после того, как документ пройдёт все стадии: рассмотрение в правительстве, внесение в Госдуму, чтения и подпись президента. В процессе обсуждений параметры ещё могут скорректироваться.

Подобрал ОФЗ под различные рыночные сценарии:

• Медленное снижение ключевой ставки → выбирайте выпуск с максимальным купоном.

• Резкое снижение на фоне геополитики → рассмотрите облигации с максимальным дисконтом к номиналу. Основной доход сформируется за счёт роста их рыночной стоимости.

Январь/июль:

ОФЗ 26233 $SU26233RMFS5

• Доходность: 16,11%
• Погашение: 18.07.2035
• Купон: 30,42₽ - 6,1%
• Месяцы выплат: Январь, Июль
• Цена ниже номинала: 55,6%

Февраль/август:

ОФЗ 26240 $SU26240RMFS0

• Доходность: 16,41%
• Погашение: 30.07.2036
• Купон: 34,90₽ - 7%
• Месяцы выплат: Февраль, Август
• Цена ниже номинала: 56,79%

Март /сентябрь:

ОФЗ 26246 $SU26246RMFS7

• Доходность: 16,65%
• Погашение: 12.03.2036
• Купон: 59,84₽ - 12%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 80,79%

ОФЗ 26218 $SU26218RMFS6

• Доходность: 15,7%
• Погашение: 17.09.2031
• Купон: 42,38₽ - 8,5%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 77,41%

Апрель/октябрь:

ОФЗ 26252 $SU26252RMFS5

• Доходность: 16,47%
• Погашение: 12.10.2033
• Купон: 62,33₽ - 12,5%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 86,11%

ОФЗ 26253 $SU26253RMFS3

• Доходность: 16,64%
• Погашение: 06.10.2038
• Купон: 64,82₽ - 13%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 84,16%

Май/ноябрь:

ОФЗ 26247 $SU26247RMFS5

• Доходность: 16,67%
• Погашение: 11.05.2039
• Купон: 61,08₽ - 12,25%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 79,75%

ОФЗ 26241 $SU26241RMFS8

• Доходность: 16,1%
• Погашение: 17.11.2032
• Купон: 47,37₽ - 9,5%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 76,73%

Июнь/декабрь:

ОФЗ 26250 $SU26250RMFS9

• Доходность: 16,65%
• Погашение: 10.06.2037
• Купон: 59,84₽ - 12%
• Месяцы выплат: Июнь, Декабрь
• Цена ниже номинала: 79,73%

Актуальные посты для формирования пассивного дохода:

• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды?

Если говорить о пассивном доходе, ОФЗ выглядят куда интереснее вкладов. Во-первых, доходность можно зафиксировать на срок до 15 лет — и купон всё это время не меняется. Во-вторых, если ставки пойдут вниз, вы получите дополнительный бонус в виде роста цены самой облигации.

Такие инструменты точно не стоит выбрасывать из консервативного портфеля. Корпоративные облигации погасятся через 2–3 года, а ОФЗ будут работать долгие годы и приносить прогнозируемый доход.

Этот актив — не про иксы. Он про сохранение депозита от лишней волатильности.

Интересно, а какие выпуски ОФЗ выбираете вы и под какую стратегию? Всем спасибо за внимание и удачных инвестиций!

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии

НМТП. Отчет за 2 кв 2026 по МСФО

Тикер: #NMTP
Текущая цена: 6.67
Капитализация: 128.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.03
▫️ P/BV - 0.66
▫️ P/S - 1.66
▫️ ROE - 21.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.93
▫️ Акт/Обяз - 3.11

Что нравится:

▫️ выручка выросла на 5.3% г/г (18.9 → 19.9 млрд);
▫️ чистая денежная позиция выросла на 11.9% к/к (28.6 → 32 млрд);
▫️ рост нетто фин дохода увеличился на 13.8% к/к (2 → 2.3 млрд);
▫️ чистая прибыль вырос на 13.2% г/г (11.1 → 12.6 млрд);
▫️ отличное соотношение активов и обязательств;

Что не нравится:

▫️ FCF снизился на 98.1% г/г (8.3 → 0.2 млрд);

Дивиденды:

Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.83% от текущей цены).

Мой итог:

Грузооборот портов за 2 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск +9.5% (41 → 44.9);
▫️ Приморск +18.2% (14.8 → 17.5).

Падение грузооборота в первом квартале сменилось приличным ростом во втором. Логично, что выручка увеличилась и, скорее всего, также за счет роста тарифов. За полгода выручка увеличилась на 2.6% г/г (38.7 → 39.7 млрд).

Чистая прибыль немного увеличилась выросла лучше выручки. Причины - улучшение операционной рентабельности с 59 до 63.5% и более низкая эф. ставки налога на прибыль (23.9% vs 17.6% во 2 кв 2025). За полгода прибыль увеличилась на 8.3% г/г (21.6 → 23.3 млрд).

FCF обвалился на фоне разнонаправленного движения OCF (-39.7% г/г, 13 → 7.9 млрд) и кап. затрат (+62.7% г/г, 4.7 → 7.7 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).

Чистая денежная позиция продолжает увеличиваться, хотя в 3 квартале стоит ожидать снижения из-за выплаты дивидендов.

Из-за атак беспилотников по черноморским портам у НМТП есть проблемы с грузооборотом в порту Новороссийска (-21.1% г/г, 28.5 → 22.5 млн т), что уже точно отразится на выручке в 3 квартале. Судя по развитию ситуации, проблема останется и в 4 квартале. В порту Приморск грузооборот за 2 месяца 3 квартала примерно на уровне прошлого года (+2.9% г/г, 10.3 → 10.6 млн т).

С учетом имеющихся сложностей выручка за 2 полугодие, наверняка, уменьшится, что отразится и на итоговых результатах за 2026 год. По приблизительным расчетом НМТП за год заработает прибыль в районе 37.8 млрд, что дает P/E 2026 = 3.4. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 1.04 руб (ДД 15.6% от текущей цены).

История с продажей пакета в 20% акций принадлежащих государству продолжается. Минфин РФ сохраняет планы реализовать эти акции единым блоком до конца года. На результаты НМТП это вряд ли как-то повлияет.

В общем, основным риском остается атаки беспилотников по инфраструктуре компании и судам в портах, что значительно влияет на грузооборот. Пока этот риск реализовался в порту Новороссийска. При этом даже с учетом имеющихся проблем НМТП выглядит интересно из-за дешевой оценки, приятной форвардной див. доходности и будущего ввода новых мощностей.

Акции компании держу в портфеле с долей в 4.65% (лимит - 4%).

Прогнозная справедливая стоимость - 9.8 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

НМТП. Отчет за 2 кв 2026 по МСФО

Транснефть. Отчет за 2 кв 2026 по МСФО

Тикер: #TRNFP
Текущая цена: 1018
Капитализация: 737.2 млрд
Сектор: Транспортировка
Сайт: https://транснефть.рф/investors/

Мультипликаторы (LTM):

▫️ P/E - 3.11
▫️ P/BV - 0.25
▫️ P/S - 0.50
▫️ ROE - 7.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92

Что нравится:

▫️ рост выручки на +5.8% г/г (357.9 → 378.8 млрд);
▫️ чистая денежная позиция выросла на 19.9% к/к (164 → 213.1 млрд);
▫️ чистая прибыль увеличилась на 3.8% г/г (77.2 → 80.2 млрд)

Что не нравится:

▫️ отрицательный FCF еще уменьшился в 2 раза г/г (-19.7 → -39.6 млрд);
▫️ нетто фин доход снизился на 3.7% к/к (20.5 → 19.7 млрд).

Дивиденды:

Дивиденды определяются на основе распоряжения Правительства РФ в размере не менее 50% от нормализованной чистой прибыли по МСФО (не учитываются доли в прибыли зависимых и совместно контролируемых компаний; доходы, полученные от переоценки финансовых вложений; положительное сальдо курсовых разниц и прочие нерегулярные неденежные составляющие прибыли).

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 175.28 руб. (ДД 17.22% от текущей цены).

Мой итог:

Если в 1 квартале рост выручки был почти формальным и уступал уровню индексации тарифа (5.1%), то в отчетном квартале динамика была уже лучше и рост оказался вышел индексации. На это повлияло увеличение объем экспорта нефти и нефтепродуктов в ключевых для компании портах (Приморск +15.3%, Козьмино +5%, Козьмино +13.6% и только Усть-Луга -29.6%), а также восстановление с конца апреля экспорта по нефтепроводу "Дружба" в Венгрию и Словакию. За полгода выручка выросла на 2.9% г/г (719.5 → 740.1 млрд).

Несмотря на ухудшение операционной рентабельности с 24.9 до 22.1% и снижение нетто фин дохода (28.6 → 19.7 млрд), чистая прибыль за квартал увеличилась. Помог рост неоперационных доходов (прочие доходы и прибыль в доле совместных предприятиях), а также более низкая эф. ставка налога на прибыль (35.6% vs 38.4% во 2 кв 2025). Стоит отметить, что этот неоперационный доход не входит в дивидендную базу и нормализованная прибыль фактически меньше прошлого года (примерно 57.5 млрд vs 69.6 млрд во 2 кв 2025). За полгода чистая прибыль снизилась на 2.7% г/г (161.4 → 157.2 млрд).

FCF отрицательный и заметно хуже прошлого года на фоне недобора OCF (-31.8% г/г, 60.7 → 41.4 млрд) и небольшого роста кап. затрат (+0.7% г/г, 80.4 → 81 млрд).
Чистая денежная позиция на месте. Более того она неплохо увеличилась за квартал (в первую очередь за счет снижения резервов предстоящих расходов, которые Транснефть учитывает при расчете чистого долга).

Большинство аналитиков считают, что второе полугодие будет слабее первого (последние несколько лет так и было). Хотя это в большей степени касается стандартной прибыли, а не нормализованной. Плюс есть еще ряд факторов, которые негативно повлияют на результаты компании:
▫️ проблемы с отгрузкой в порту Новороссийска (за июль-август -21.3% г/г) из-за регулярных атак беспилотников по инфраструктуре и судам. За июль-август также снизился экспорт с Усть-Луга на 12.1% г/г (по Козьмино и Приморску рост);
▫️ с июля Казахстан не отгружает нефть в Германию по «Дружбе»;
▫️ в июле компания купила за 40 млрд рублей долю 7.52% в Газпромбанке (банк выпустил дополнительные 50.6 млн обычных акций). По грубым прикидкам Транснефть потеряла примерно 2 руб прибыли на акцию из-за траты средств, а взамен получила актив с див. доходностью в 6.5% (исходя из выплаты за 2025).

По примерным подсчетам за 2026 год компания получит прибыль в районе 229 млрд, что дает P/E 2026 = 3.23. Нормализованная прибыль может быть выше (около 250 млрд). Тогда дивиденд будет в районе 172.48 руб (ДД 16.94% от текущей цены). При текущих котировках компания выглядит вполне интересно в качестве дивидендного актив, но при этом стоит понимать, что у Транснефти отсутствуют какие-то значимые драйверы роста. Есть только индексация тарифов, но там прирост слишком скромный. Да и то динамика выручки не всегда успевает за индексацией.

Акций компании держу в портфеле, но планирую их продать при удобно случае.

Прогнозная справедливая стоимость - 1261 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Транснефть. Отчет за 2 кв 2026 по МСФО

Россети Урал. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKU
Текущая цена: 0.6326
Капитализация: 55.3 млрд
Сектор: Электросети
Сайт: https://rosseti-ural.ru/ir/

Мультипликаторы (LTM):

▫️ P/E - 2.83
▫️ P/BV - 0.62
▫️ P/S - 0.4
▫️ ROE - 21.8%
▫️ ND/EBITDA - 0.3
▫️ EV/EBITDA - 1.69
▫️ Акт/Обяз - 2.11

Что нравится:

▫️ рост выручки на 15.2% г/г (27.7 → 31.9 млрд);
▫️ положительный FCF +0.4 млрд против -2.8 млрд во 2 кв 2025;
▫️ чистый долг снизился на 10.6% к/к (13.3 → 11.9 млрд). ND/EBITDA улучшился с 0.37 до 0.3;
▫️ нетто фин доход +0.3 млрд против расхода -0.6 млрд во 2 кв 2025;
▫️ чистая прибыль выросла в 2.5 раза г/г (2.2 → 5.4 млрд);
▫️ хорошее соотношение активов к обязательствам.

Что не нравится:

▫️

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

По данным сайта Доход ожидается дивиденд в размере 0.0935 руб (ДД 14.78% от текущей цены).

Мой итог:

Полезный отпуск снизился на 3.9% г/г (13.9 → 13.4 млрд кВт*ч). Уровень потерь в 5.84% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +20.5% г/г (1889 → 2276 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15.7% (26.1 → 30.2);
▫️ технологическое присоединение +1.9% (1.17 → 1.19).

За полгода выручка увеличилась на 17.1% г/г (59.5 → 69.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

Прибыль кратно выросла за счет улучшения операционной рентабельности с 11.3 до 20.8%, появление нетто фин дохода (-303 → 340 млн) и более низкой эффективной ставки налога на прибыль (22.6% vs 23.6% во 2 кв 2025). За полгода чистая прибыль выросла в 2.2 раза г/г (5.3 → 11.5 млрд).

Во 2 квартале получен положительный FCF за счет сильного роста OCF (+548% г/г, 0.8 → 5 млрд) относительно динамики кап. затрат (+30.5% г/г, 3.5 → 4.6 млрд). Правда здесь отметить эффект низкой базы по OCF, который был аномально низким во 2 кв 2025.
Долговая нагрузка продолжила снижаться и тренд длится уже 4 квартал подряд.

В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 72.5%. И здесь вопрос, компания заложила сверх консервативный прогноз или они что-то знают и прибыль второй половины года будет значительно меньше (какие-то списания, обесценения и иные расходы)? Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 3.48. Дивиденд по ИПР получается 0.0644 руб (ДД 10.18%).

Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Если обойдется без неожиданностей, то компания должна заработать по году прибыль значительно выше той, что сейчас заложена в ИПР (в районе 23 млрд). И в этом случае див. доходность будет одной из самых высоких среди стабильных "дочек" Россети. При этом результаты Урала идут по нарастающей: растет выручка и прибыль, снижается долг, FCF в отличии от прошлого года стал положительным.

Сложно сказать, как здесь поступать правильно. Можно купить сейчас, но если вдруг прибыль по году действительно будет в районе 16 млрд, то див. доходность за 2026 получится не самой выдающейся. А можно дождаться обновления ИПР (в 2025 его опубликовали 20 октября), но если будет пересмотр результатов в лучшую сторону, то не факт, что получится зайти в позицию по хорошей цене. Хотя с учетом текущего спекулятивного рынка может выйти так, что даже на публикации более привлекательного ИПР котировки будут ниже нынешних.

Акций компании нет в моем портфеле, так как выбор сделан в пользу других компаний холдинга.

Прогнозная справедливая стоимость - 0.801 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Урал. Отчет за 2 кв 2026 по МСФО

Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKP
Текущая цена: 0.4938
Капитализация: 55.7 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/

Мультипликаторы (LTM):

▫️ P/E - 2.1
▫️ P/BV - 0.45
▫️ P/S - 0.32
▫️ ROE - 21.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
▫️ Акт/Обяз - 2.35

Что нравится:

▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
▫️ хорошее отношение активов к обязательствам.

Что не нравится:

▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).

Мой итог:

Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +22.4% (29.8 → 36.5);
▫️ технологическое присоединение +31.4% (1.2 → 1.5).

За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).

Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.

В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.

Акций Россети ЦиП нет в портфеле.

Прогнозная справедливая стоимость - 0.748 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО

Россети Ленэнерго. Отчет за 1 пол 2026 по МСФО

Тикер: #LSNG, #LSNGP
Текущая цена: 13.91 (АО), 339.75 (АП)
Капитализация: 150.3 млрд
Сектор: Электросети
Сайт: https://rosseti-lenenergo.ru/shareholders/open_info/

Мультипликаторы (LTM):

▫️ P/E - 3.85
▫️ P/BV - 0.61
▫️ P/S - 0.97
▫️ ROE - 15.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.59
▫️ Акт/Обяз - 3.45

Что нравится:

▫️ рост выручки на 17.7% г/г (68.5 → 80.6 млрд);
▫️ чистая денежная позиция осталась снизилась на 21% п/п (20.6 → 16.3 млрд), но все равно выше прошлых лет;
▫️ нетто фин доход вырос на 9.6% п/п (2.4 → 2.6 млрд);
▫️ чистая прибыль увеличилась на 19.8% г/г (20.4 → 24.5 млрд);
▫️ деб. задолженность снизилась на 22.3% г/г (10.4 → 8.1 млрд);
▫️ очень хорошее соотношение активов и обязательств.

Что не нравится:

▫️ уменьшение FCF на 86.7% г/г (5.9 → 0.8 млрд);

Дивиденды:

Выплата 10% от чистой прибыли по РСБУ на привилегированные акции. По обычным акциям выплата в 50% скор. чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.

По данным сайта Доход ожидается дивиденд на привилегированные акции в размере 42.09 руб (ДД 12.39% от текущей цены).

Мой итог:

Полезный отпуск увеличился на 1.7% г/г (17.9 → 18.3 млрд кВт* ч). Уровень потерь 9.78% за 1 полугодие самый низкий с 2022 года (ранее данные не анализировались). Рост тарифа в среднем составил +14.4% г/г (3403 → 3893 руб/МВт* ч).

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +16.3% (61.1 → 71.1);
▫️ технологическое присоединение +28% (6.3 → 8.1);
▫️ прочее +9.9% (1.1 → 1.2);

Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

Чистая прибыль выросла за счет улучшения операционной рентабельности с 35.2 до 37.4%. Отчасти это связано с ростом прочих доходов (0.8 → 1.2 млрд). Но с другой стороны, в отчетном полугодии получено меньше нетто фин дохода (3.3 → 2.6 млрд). Хотя это ожидаемо с учетом снижения ключевой ставки. Стоит ожидать дальнейшего уменьшения нетто фин доход вслед за снижением процентных ставок по депозиту.

FCF просела на фоне более слабой динамики OCF (+0.8% г/г, 30.7 → 30.9 млрд) в сравнении с кап. затратами (+21.8% г/г, 24.8 → 30.2 млрд).
Чистая денежная позиция уменьшилась, несмотря на снижение общего долга. Денежные средства "ушли быстрее".

В соответствии с последней версией ИПР за 2026 год планируется заработать 40 млрд. По МСФО за полугодие план выполнен на 61.1%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 3.76 и дивиденд в районе 42.89 руб (ДД 12.62%). Если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Ленэнерго хорошая, стабильная и понятная по дивидендам история (в отличии от других "дочек" Россети здесь хорошо просчитывается выплата по префам). Также в моменте плюсом является наличие денежной "подушки". При этом оценка у компании по P/E самая дорогая из всех адекватных компания холдинга, а по P/BV уступает только Волге. Потенциальная дивидендная доходность за 2026 год тоже уже не самая "вкусная" (у Мос. региона и Центра и Приволжья она выше), но если верить в ИПР за 2027 года, то там доходность Ленэнерго уже выше остальных (без учета рисковых Центра и Северо-Запада).

Привилегированные акции держу в портфеле с долей 6.29% (лимит - 4%).

Прогнозная справедливая стоимость - 17.5 руб (АО), 423 руб (АП).

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Ленэнерго. Отчет за 1 пол 2026 по МСФО

Страховой рынок в 2026 году: рост вопреки вызовам


- На рынке страхования non-life доля позитивно настроенных страховщиков снизилась с 87 до 59%. Причины пессимизма страховых компаний связаны с ростом убыточности и снижением инвестиционного дохода.
- В страховании жизни, наоборот, некоторый рост оптимизма. Доля позитивных оценок увеличилась с 59 до 64%. Это связано с сохраняющимся ростом бизнеса, возобновлением продаж долгосрочных продуктов и постепенной активизацией кредитного страхования жизни.
Основными негативными факторами для страхового рынка страховщики назвали высокие ключевую ставку и инфляцию, а главными вызовами – рост убыточности и падение рентабельности.
- Среди значимых достижений страховщики отмечают положительную динамику сборов в большинстве ключевых сегментов, адаптацию продуктов под текущие рыночные условия и запросы клиентов, а также рост цифровизации рынка.
- Страховой рынок проходит через масштабную цифровую трансформацию. Увеличились онлайн-продажи, развивается удаленное урегулирование убытков, происходит активное внедрение ИИ в бизнес-процессы. В среднем в 2025 году страховые компании инвестировали в развитие ИТ 2–3% страховых премий.
-По мнению страховщиков, прирост рынка страхования non-life по итогам 2026 года составит 5–10%, а страхования жизни – 10–15%. Сегмент ДМС вырастет на 10–15%, ОСАГО – до 5%, страхование автокаско – на 5–10%, страхование от НС и болезней – на 5–10%, страхование имущества юридических лиц, как и страхование имущества граждан – на 10–15%.

Полная версия обзора - https://raexpert.ru/researches/insurance/ins_market_2026/

Татнефть. Отчет за 1 пол 2026 по МСФО

Тикер: #TATN, #TATNP
Текущая цена: 610.6 (АО), 587.8 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old

Мультипликаторы (LTM):

P/E - 5.38
P/BV - 1
P/S - 0.73
ROE - 18.7%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.75
Акт/Обяз - 2.86

Что нравится:

✔️выручка выросла на 15.8% г/г (761.2 → 881.6 млрд);
✔️FCF увеличился на 74.3% г/г (83.4 → 145.5 млрд);
✔️чистая денежная выросла в 4.2 раза п/п (36.9 → 154.1 млрд);
✔️нетто фин доход +6.1 млрд против расхода -3.1 млрд во 2 пол 2025;
✔️чистая прибыль выросла в 3.1 раза г/г (54.2 → 165.5 млрд);
✔️очень хорошее соотношение активов и обязательств.

Что не нравится:

✔️

Дивиденды:

Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).

СД рекомендовал дивиденды за 1 пол 2026 в размере 32.88 руб (ДД 5.38% АО и 5.59% АП от текущих цен).

Мой итог:

Операционных результатов пока нет, смотрим финансовые.

Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча +19.7% (261.6 → 313.1);
- переработка и реализация нефти и нефтепродуктов +15% (465.6 → 535.4);
- финансовые услуги -17% (26.1 → 21.7).

Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, получение нетто фин дохода вместо расхода (+6.1 млрд vs -5.5 млрд в 1 пол 2025), меньший убыток по курсовым разницам (-24.9 → -4.3 млрд) и сниженная эф. ставки налога на прибыли (28% vs 31.7% в 1 пол 2025).

FCF вырос из-за разнонаправленного движения OCF (+37.5% г/г, 151.2 → 207.9 млрд) и кап. затрат (-7.9% г/г, 67.8 → 62.5 млрд). Но, скорее всего, стоит ожидать увеличения капекса, так как Татнефть, во-первых, строит завод по выпуску лития, а во-вторых, совместно с китайскими партнерами начала строительство завода по производству метионина (общий объем инвестиций 130 млрд).
Чистая денежная позиция остается у компании и, более того, за полугодие она увеличилась в 4 раза. Хотя, наверное, стоит ждать ее уменьшения в связи со стройками, про которые написано выше (большая часть затрат на завод производству метионина – это одобренный при поддержке Правительства РФ льготный кредит).

Конфликт на Ближнем Востоке остается в некой тлеющей фазе, и это поддерживает цены на нефть и нефтепродукты. Минфин не планирует изменять топливный демпфер, а выплаты по нему за 2 месяца 3 квартала уже на 82% превышают выплаты за 3 кв 2025. Но также стоит учитывать, что в августе НПЗ "Танеко" подвергался атакам. Правда официальной информации о последствии атак и возможных повреждениях инфраструктуры, повлиявших на работу завода не было.

В итоге с учетом вышеозвученной информации и отличного первого полугодия был пересчитан субъективный прогноз на 2026 год. По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 353 млрд. Это дает P/E 2026 = 4.01 и дивиденд в районе 75.89 руб при выплате 50% от ЧП (ДД 12.43% АО и 12.91% АП по текущим ценам). Возможно, за 2 полугодие payout будет и 75%.

Конъюктура благоволит компании, особенно с учетом того, что основной фокус Татнефти на переработке и реализации нефтепродуктов. Но в этом есть и ключевой риск. Если атаки БПЛА приведут к серьезным повреждениям единственного НПЗ "Танеко" и остановке переработки, то это значительно отразится на результатах компании (насколько сильно уже будет зависеть от уровня повреждения и времени простоя).

Татнефть на данный момент смотрится интересно. Компания генерирует хороший FCF, долг отсутствует, а результаты на фоне удобной конъюктуры просто прекрасные. Если еще и верить в 75% payout и "нереализацию" рисков, то вообще "конфетка".

Акций нет в моем портфеле. Прогнозная справедливая стоимость - 780 руб (АО), 757 руб (АП).

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Татнефть. Отчет за 1 пол 2026 по МСФО

Московская биржа. Отчет за 2 кв 2026 по МСФО

Тикер: #MOEX
Текущая цена: 153.52
Капитализация: 349.5 млрд
Сектор: Финансы
Сайт: https://www.moex.com/ru/exchange/investors.aspx

Мультипликаторы (LTM):

P/E - 5.44
P/BV - 1.35
ROE - 22.2%

Что нравится:

✔️рост комиссионных доходов на 3.6% к/к (21.5 → 22.3 млрд);
✔️средства клиентов увеличились на 6.2% к/к (0.9 → 0.96 трлн);

Что не нравится:

✔️снижение чистого процентного дохода на 0.8% к/к (13.4 → 13.3 млрд);
✔️расход по фин инструментам и активам -177 млн против дохода +288 млн в 1 кв 2026;
✔️чистая прибыль уменьшилась на 8.1% к/к (17.2 → 15.8 млрд);

Дивиденды:

Уровень доли прибыли, направляемой на выплату дивидендов, определяется как отношение величины FCF/BV. Минимальное значение уровня доли прибыли, направляемой на выплату дивидендов, составляет 50% от чистой прибыли по МСФО.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 20.14 руб (ДД 13.12% от текущей цены).

Мой итог:

Операционные показатели (к/к):
- количество брокерских счетов +2.7% (41.1 → 42.2 млн шт);
- общий объем торгов +10.7% (503.3 → 557 трлн);
- рынок акций -9.9% (8.1 → 7.3 трлн);
- рынок облигаций -5.6% (7.2 → 6.8 трлн);
- размещено облигаций +12.9% (4.96 → 5.6 трлн);
- срочный рынок -6% (48.4 → 45.5 трлн);
- денежный рынок +15.3% (390.6 → 450.4 трлн).

После традиционно слабого 1 квартала во 2 дела пошли заметно лучше. Причем динамика заметно лучше прошлогодней (в 2025 году объем торгов во 2 квартале был аналогичен первому). Количество брокерских счетов продолжает расти, хотя это и ахти какой показатель, так как многие из них могут быть пустыми и неактивными.

ЧПД снизился в сравнении с прошлым кварталом, но относительно прошлого года есть рост (+4.7% г/г, 15.1 → 15.8 млрд). За полугодие чистый процентный доход увеличился на 8.8% г/г (24.5 → 26.7 млрд).
Комиссионные доходы подросли как к/к, так и в сравнении с прошлым годом (+24.8% г/г, 17.8 → 22.3 млрд). За полгода КД выросли на 20.5% г/г (36.3 → 43.8 млрд).

За квартал чистая прибыль снизилась по причине уменьшения ЧПД и убытков при переоценке фин. активов и операций с валютой и драг. металлами. Чистая прибыль за полугодие выросла на 17.8% г/г (27.9 → 32.9 млрд). Здесь можно отметить, что за операционные расходы снизились на 5.9% г/г (23.5 → 22.1 млрд), так что компания работает не только над получение большего дохода, но и старается оптимизировать свои расходы.

По своей стратегии Мосбиржа планирует до 2028 поддерживать стабильную прибыль свыше 65 млрд. Как видно по 1 полугодию в 2026 пока все идет в рамках этого плана. По примерным прикидкам компания сможет заработать около 67.6 млрд, что дает P/E 2026 = 5.17 и дивиденд в районе 22.26 руб при выплате 75% от чистой прибыли (ДД 14.5% от текущей цены).

Взгляд с прошлого обзора на компанию не изменился. Мосбиржа остается интересной дивидендной историей. Основным драйвером улучшения результатов остается рост комиссионных доходов за счет увеличения объемов. В какой-то мере этому помогает расширение торгового диапазона (с сентября торговая сессия на фондовом, срочном, валютном рынках и рынке драг. металлов Московской биржи начинается с 9:00) и запуск новых инструментов для торговли (например, фьючерсы на южнокорейский рынок, вечные фьючерсы на иностранные акции, а также в планах начать торги вечными фьючерсами на Bitcoin и Ethereum). При дальнейшем снижение ключевой ставки и улучшение инвестиционного климата можно также ожидать притока ликвидности на биржу, что выльется в дополнительные объемов торгов, а значит в еще больший комиссионный доход (плюс процентный доход от остатков на брокерских счетах).

Акции Мосбиржи недавно добавил в свой портфель и текущая доля 5% (лимит - 4%). Прогнозная справедливая стоимость - 212 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Московская биржа. Отчет за 2 кв 2026 по МСФО

Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО

Тикер: #NKNC, #NKNCP
Текущая цена: 46.75 (АО), 35.62 (АП)
Капитализация: 83.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/

Мультипликаторы (LTM):

P/E - 37.01
P/BV - 0.22
P/S - 0.34
ROE - 0.6%
ND/EBITDA - 3.73
EV/EBITDA - 5.41
Акт/Обяз - 2.03

Что нравится:

✔️FCF вырос на 59.6% г/г (3.6 → 5.8 млрд);
✔️хорошее отношение активов к обязательствам.

Что не нравится:

✔️снижение выручки на 6.1% г/г (136.7 → 128.4 млрд);
✔️чистый долг вырос на 0.4% п/п (184.1 → 184.9 млрд). ND/EBITDA ухудшился с 3.59 до 3.73;
✔️нетто фин расход увеличился в 2.7 раза п/п (2.2 → 5.8 млрд);
✔️чистая прибыль снизилась на 93.8% г/г (26.5 → 1.6 млрд);
✔️деб. задолженность вырос на 32.3% п/п (39.8 → 52.7 млрд);
✔️кред. задолженность выросла на 33.4% п/п (76.1 → 101.5 млрд).

Дивиденды:

Выплата одинаковой суммы на оба типа акций в 15% чистой прибыли по МСФО и скор. на курсовые разниц, сумму неденежных и разовых доходов и расходов.

По данным сайта Доход дивиденд за 2026 год прогнозируется в размере 1.94 руб (ДД 4.15% АО, 5.45% АП от текущей цены)

Мой итог:

Выручка по сегментам (г/г в млрд):
- эластомеры -26.7% (40.9 → 30);
- полуфабрикаты +20.8% (24.2 → 29.3);
- пластики и продукты органического синтеза -9.1% (31.7 → 28.8);
- полиолефины +2.2% (18.2 → 18.6);
- МТБЭ и топливные компоненты +14.9% (7.5 → 8.6);
- оказание строительных услуг -33.7% (8.8 → 5.9);
- СУГ +50% (2.3 → 3.4);
- прочее +23.9% (3.1 → 3.8).

Видно, что по двум из трех основных сегментов снижение. Основной причиной называется удар по рынку синтетических каучуков (эластомеры), который сильно завязан на шинной промышленности. За 1 полугодие 2026 выпуск СК в РФ сократился почти на 8% г/г, а производство автомобильных шин и покрышек упало более чем на 10%. Огромное давление оказывает экспансия Китая, который за 1 полугодие поставил различных шин в 1.6 раза больше г/г. Сильный рубль точно не в пользу компании.

Чистая прибыль просто обвалилась. Причины - снижение операционной рентабельности с 14.4 до 3.1% и наличие нетто фин расхода (-5.8 млрд vs +0.5 млрд в 1 пол 2025). Здесь стоит отметить, что в отчетном периоде значительно меньше дохода по курсовым разницам (4.2 млрд vs 15.4 млрд). Если смотреть отдельно по кварталам, то в 1 получили убыток в 5.6 млрд, тогда как в 2 - прибыль 7.1 млрд.

FCF вырос за счет более сильного снижения кап. затрат (-34.5% г/г, 49.2 → 32.3 млрд) в сравнении с OCF (-28% г/г, 52.8 → 38.1 млрд). Интересно, что OCF снизился даже несмотря на сильный рост кредиторки.
Долговая нагрузка продолжила рост по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.

Инфраструктурные риски продолжают быть актуальными для НКНХ. После мартовского пожара, в результате которого по оценкам экспертов "выпало" 6% от общей общей годовой производственной мощности, летом случилось еще пару инцидентов. В июле еще один пожар (судя по всему с меньшими последствиями), в августе атака БПЛА, нарушившая работу промышленного кластера.

Ожидается, что одним из драйверов улучшения результатов НКНХ может стать вывод на полную проектную мощность комплекса ЭП-600, но пока на результаты компании продолжают давить слабая ценовая конъюнктура и снижение деловой активности в отраслях, потребляющих продукцию НКНХ. При этом во 2 квартале из-за отложенного эффекта наметился рост цен на нефтехимическую продукцию. А в 3 квартале рубль уже заметно слабее относительно 1 полугодия.

По примерным расчетам за 2026 год НКНХ сможет заработать прибыль в районе 15.4 млрд, что дает P/E 2026 = 5.39 и дивиденд около 1.68 руб при 20% пэйауте (ДД 3.6% АО и 4.73% АП от текущих цен). Близко к справедливой оценке, но вот форвардная оценка на 2027 уже выглядит интересно, если компания сможет провести следующий год на уровне хотя бы 2 квартала 2026. Вопрос веры в это, но более верным вариантом пока смотрится наблюдение со стороны за динамикой результатов компании.

Акций НКНХ нет в портфеле. Прогнозная справедливая стоимость - 54.3 руб (АО), 42.2 руб (АП).

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО

МТС. Отчет за 2 кв 2026 по МСФО

Тикер: #MTSS
Текущая цена: 186.15
Капитализация: 372 млрд
Сектор: Телеком
Сайт: https://ir.mts.ru/home

Мультипликаторы (LTM):

P/E - 3.52
P/BV - 10.73
P/S - 0.44
ROE - 304.7%
ND/OIBDA - 2.13
EV/OIBDA - 3.36
Акт/Обяз - 1.02

Что нравится:

✔️выручка выросла на 9.2% г/г (195.4 → 213.5 млрд);
✔️нетто фин расход уменьшился на 8.1% г/г (31.6 → 29.1 млрд);
✔️чистая прибыль выросла в 18.9 раз г/г (3.6 → 67.9 млрд).

Что не нравится:

✔️отрицательный FCF (без учета банка) -84.9 млрд против +62.2 млрд в 1 пол 2025;
✔️чистый долг вырос на 31% к/к (492.5 → 645.2 млрд). ND/OIBDA ухудшился с 1.69 до 2.13;
✔️активы чуть больше обязательств.

Дивиденды:

Ожидается принятие новой див. политики.

Мой итог:

Сравнение сегментов (г/г в млрд):
- телеком +11.7% (122.5 → 136.8);
- розничный бизнес +29.5% (10.5 → 13.6);
- финтех -18.3% (43.2 → 40.5);
- рекламные технологии +14.9% (16.8 → 19.3);
- MWS +8.7% (13.8 → 15);
- медиахолдинг +6.2% (6.5 → 6.9);
- прочее и ВГР +5.1% (-17.8 → -18.7).

Телеком, как основной сегмент, продолжает показывать хорошую динамику (прирост лучше прошлого года). Абонентская база в РФ за год выросла на 1.2 млн до 84.1 млн человек. Выручка финтеха уменьшилась на фоне снижения процентных ставок, хотя банк во 2 квартале показал сильные результаты. Так можно отметить, что лучшую динамику относительно прошлого года показали MWS и розничный бизнес. За полгода выручка выросла на 11.8% г/г (370.9 → 414.7 млрд).

Чистая прибыль выросла почти в 19 раз, но причина здесь в продаже 49.9% доли ООО «Башенная инфраструктурная компания». "БИК" продали в ЗПИФ под управлением УК «Доверительная». И при этом МТС остаётся долгосрочным арендатором инфраструктуры БИК на рыночных условиях. Компания не указала значение скор. прибыли, но можно предположить, что суммы продажи повлияли на прочие операционные и неоперационные доходы (выросли на 12.7 и 54.3 млрд, соответственно).

FCF (без учета банка) по классическому расчету ушел сильно в отрицательную зону на фоне также отрицательного OCF (+90.3 → -53.3 млрд) и увеличения кап. затраты на 12.6% г/г (28.1 → 31.6 млрд). По данным МТС FCF (без учета банка) -2.8 млрд против -16.6 млрд в 2 кв 2025 (из долга вычитают также долгосрочные депозиты, свопы и хеджирующие инструменты). По Capex компания предупреждала, что в 2026 он будет выше 2025 года и пока так и есть (75.9 млрд vs 62.4 в 1 пол 2025). Вообще, пик затрат ожидается в 2026 и частично в 2027 годах.

Долговая нагрузка снова увеличилась, несмотря на рост EBITDA. Долг по займам и обязательства по аренде выросли быстрее. При этом, правда, уменьшился нетто фин расход, но он все равно остается значительным (во 2 квартале составил 60% от операционной прибыли).

Основная интрига, которая должна разрешиться в ближайшее время - новая дивидендная политика компании. В текущей редакции она делал из МТС квазиоблигация, но что будет в рамках новой, непонятно. С одной стороны, материнской АФК Система нужны деньги и она может их поднимать из "дочки". С другой стороны, МТС также необходимо погашать большой долг. По предварительной информации компания может отказаться от фиксированной выплаты и перейти на более частые выплаты.

В 2026 году компания планирует получить 850 млрд выручки, но с учетом результатов 1 полугодия итог, скорее всего, будет лучше. При рентабельности в 6% можно ожидать прибыль в районе 106 млрд (P/E 2026 = 3.51). Выглядит интересно, но не стоит забывать про огромное влияние разового дохода от продажи доли "БИК" (без этого P/E 2026 будет примерно 7.14).

В общем, все сейчас упирается в новую див. политику. Если она будет привязана к результатам, то там надо считать и прикидывать интересна ли акция или нет. Если же останется фиксированная выплата от 30 руб и выше, то по текущим ценам МТС будет интересной дивидендной историей с доходностью 16%.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

МТС. Отчет за 2 кв 2026 по МСФО

Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?


Сейчас на долговом рынке, как и на фондовом, непростая ситуация. Инвесторы массово переходят от рискованных стратегий к надёжным активам. Новые выпуски облигаций почти не покупают — даже высокие купоны не спасают их от обвала сразу после старта.

Волна дефолтов сносит всё на своём пути, и, чтобы не оказаться в эпицентре, я решил выйти из нескольких известных представителей ВДО. Ситуация по ним ухудшалась постепенно, поэтому решительно взялся за минимизацию рисков.

Здесь важно вовремя реагировать, потому что облигации — инструмент коварный: они очень вяло растут в цене, зато падают стремительно. Торговать ими как акциями — самая частая ошибка новичков на рынке.

Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний.

На данный момент в портфеле 32 облигации и 3 фонда:

Основной фокус сегодня — детальный разбор двух полностью закрытых сделок с указанием причин и логики каждого решения:

КИФА БО-01 CNY $RU000A10CM89

Несмотря на выход из позиции с дисконтом около 10% от номинала, итоговый результат оказался положительным за счёт высокого купонного дохода за весь период владения.

В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. На фоне этого: в мае 2026 года НРА понизило рейтинг компании с BBB до BB+.

Оил Ресурс 1P-03 $RU000A10DB16

Закрыл самую опасную позицию в портфеле — из сегмента ВДО. Смог выйти практически без серьёзного урона: минус 4,48%, или 1407 ₽. Как потом оказалось, это была последняя возможность продать по 925 ₽ — дальше котировки рухнули.

Когда добавлял компанию в портфель, у нее было значительно меньше темных пятен по сравнению с сегодняшним днем. Постоянное завышение стоимости активов со стороны компании и проблемы с аудитом — теперь для меня в прошлом.

В портфеле осталась одна по-настоящему опасная позиция — КЛВЗ КРИСТАЛЛ 1P-04 $RU000A10DSU2

Причина: против конечного бенефициара Павла Победкина ещё в марте завели уголовное дело по налоговой статье. Сумма претензий — 107 миллионов рублей, но это касается старого бизнеса, до его прихода в КЛВЗ Кристалл.

Не исключаю попыток со стороны государства принудительной приватизации компании. У меня в этой бумаге около 2% от капитала, продавать. Пока речь идёт только о личных налоговых претензиях к бенефициару, я остаюсь в позиции.

В числе новых покупок — два выпуска с рейтингом А-:

• Алиум 1Р2 $RU000A10FWZ8
• ИЭК Холдинг 1Р-06 $RU000A10FZ24

Оба разместились с премией не только к текущему рынку, но и к своим же более старым выпускам, которые уже торгуются на вторичке. По мере снижения ключевой ставки - это создаёт дополнительный спекулятивный потенциал.

Разборы по этим компаниям с их слабыми местами и точками риска уже опубликованы на канале — если пропустили, настоятельно рекомендую ознакомиться.

Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 13% до 13,3% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: довести до 20%.

Статистика за все время:

• Текущая стоимость портфеля: 931 152,68 ₽
• Ежегодный купонный доход: 126 544,62 ₽
• Ежемесячный купонный доход: 10 545,39 ₽

Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?

📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост

Продолжаем масштабировать бизнес и конвертировать региональную экспансию в финансовый результат. По итогам 1 полугодия выручка компании увеличилась на 45% при сохранении рекордных для отрасли уровней рентабельности в 32% по показателю EBITDA, а также поддержанию долговой нагрузки ниже 3,0х к EBITDA.

Ключевые финансовые результаты:
💰 Выручка выросла на 45% год к году – до 27,0 млрд рублей
💰 Валовая прибыль увеличилась на 28% – до 9,8 млрд рублей
💰 Сопоставимая EBITDA без учета прочего дохода от выгодной сделки M&A в 1 полугодии 2025 года выросла на 36% – до 8,6 млрд рублей, рентабельность составила 32%
💰 Сопоставимая чистая прибыль увеличилась на 29% – до 1,6 млрд рублей
💰 Отношение чистого долга к EBITDA сохранилось ниже ключевого ориентира в 3,0х и составило 2,9х
💰 Средняя ставка по кредитному портфелю снизилась на 1,4 п.п. – до 11,8%

🚀 Главным драйвером роста стали регионы. Их доля в выручке увеличилась в 2,7 раза – с 22% до 59%. Впервые региональные проекты сформировали более половины консолидированной выручки GloraX: инвестиции последних лет в расширение географии последовательно переходят в финансовый результат.

✅ При этом сохраняем высокую операционную эффективность. На фоне роста выручки на 45% рентабельность по EBITDA осталась на высоком для отрасли уровне – 32%, а доля коммерческих и административных расходов сохранилась на уровне 12% от выручки.

📉 Рост бизнеса сопровождается снижением стоимости финансирования. Средняя ставка по кредитному портфелю за полугодие снизилась с 13,2% до 11,8%, а долговая нагрузка сохранилась ниже 3,0х.

Рост выручки, EBITDA и чистой прибыли одновременно с масштабированием регионального бизнеса подтверждает устойчивость финансовой модели GloraX и способность компании сохранять высокую эффективность на новом масштабе.

🔍 С полной финансовой отчетностью и пресс-релизом можно ознакомиться на сайте для инвесторов:

https://www.e-disclosure.ru/portal/files.aspx?id=38535&type=4

https://glorax.com/investors/press-center/press-releases/finansovye-rezultaty-pao-gloraks-za-1-polugodie-2026-goda

#GloraX #результаты #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

📈 Финансовые результаты GloraX за 1 полугодие 2026 года: уверенный прибыльный рост

B2B-РТС. Отчет за 2 кв 2026 по МСФО

Тикер: #BTBR
Текущая цена: 124.36
Капитализация: 22.2 млрд
Сектор: Финансы
Сайт: https://b2b-rts.ru/investors/

Мультипликаторы (LTM):

P/E - 5.73
P/BV - 6.05
P/S - 2.61
ROE - 105.6%
ND/EBITDA - отриц. ND
EV/EBITDA - 3.58
Акт/Обяз - 1.4

Что нравится:

✔️выручка от оказания услуг выросла на 15% г/г (3.9 → 4.4 млрд);
✔️доход от управления активами увеличился на 25.7% г/г (0.8 → 1 млрд);
✔️FCF по класс. расчету вырос на 18% г/г (1.9 → 2.2 млрд);
✔️чиcтая денежная позиция увеличилась на 61.5% к/к (1.3 → 2.1 млрд);
✔️чистая прибыль увеличилась на 9.4% г/г (1.8 → 2 млрд);

Что не нравится:

✔️

Дивиденды:

Предполагается направление на выплаты не менее 50% чистой прибыли по МСФО с возможностью ежеквартальных распределений

Дивиденд за 2 кв 2026 ориентировочно будет равен 4.85 руб (ДД 3.9% от текущей цены).

Мой итог:

В релизе операционными показателями компания не поделилась операционными показателями, поэтому смотрим только финансовые.

Разбивка выручки по сегментам (г/г в млрд):
- регулируемые закупки +13.8% (2.6 → 2.9);
- нерегулируемые закупки +22.2% г/г (1 → 1.2);
- прочее +1.4% г/г (0.288 → 0.292).

Пока в закупках динамика сильнее той, что была за весь 2025. За полгода доход от управления прилично вырос, но отдельно во 2 квартале зафиксировано снижение на 9.4% г/г (0.39 → 0.35 млрд).

Чистая прибыль увеличилась за счет роста совокупного дохода (+16.9% г/г, 4.7 → 5.4 млрд). Причем результат еще можно скорректировать на разовый расход от размещения акций. И тогда разрыв по прибыли будет еще сильнее (+17.3% г/г, 1.8 → 2.1 млрд).

FCF вырос на фоне более сильного абсолютного роста OCF (+22.2% г/г, 1.9 → 2.3 млрд) в сравнении с кап. затратами (+584.2% г/г, 20 → 140 млн).
Чистая денежная позиция стандартным расчетом получается +3.11 млрд, но в релизе компания указала ее в размере +2.1 млрд. Приятно, что сумма денежных средств на счетах увеличилась с 1.9 до 3.5 млрд и это произошло не за счет распродажи облигаций, остаток по которым немного вырос (5261 → 5266 млн).

При выходе на IPO компания озвучила некоторые прогнозы на 2026 год:
- совокупный доход около 10.7 млрд;
- рентабельность по ЧП от совокупного дохода около 36%;
- payout за 2026 выше 85% от ЧП.

После выхода отчета компания подтвердила планы по пэйауту и немного увеличила верхнюю планку по совокупном доходу до 10.8 млрд. Результаты полугодия вписываются в прогнозы (совокупный доход 50% от планового, рентабельность по чистой прибыли 37%) и, опираясь на них, можно прикинуть итоги на весь 2026 год. Получается прибыль в районе 3.9 млрд, что дает P/E 2026 = 5.72 и дивиденд около 18.5 руб (ДД 14.87% от текущей цены). В 1 квартале компания направила на выплату 90.2% от чистой прибыли. Если payout так и останется 90%, то див. доходность по году может превысить 16%.

Отчет компании подтвердил мнение, что от B2B-РТС не стоит ожидать взрывной динамики. Здесь история про постепенный рост в сочетании с интересной дивидендной доходностью. Конечно, рано еще говорить о какой-то стабильности результатов, так как компания только начала свою "жизнь" на фондовом рынке, но уже можно отметить тот факт, что менеджмент не ошибся в своих прогнозах и B2B-РТС идет в рамках озвученного плана.

Акции компании держу в портфеле с долей 9.53% (лимит - 7%). Прогнозная справедливая стоимость - 152 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

B2B-РТС. Отчет за 2 кв 2026 по МСФО

СПБ Биржа публикует промежуточные финансовые результаты за первое полугодие 2026 года

ПАО «СПБ Биржа» (далее — СПБ Биржа, Компания) публикует ключевые промежуточные финансовые показатели, основанные на данных консолидированной* финансовой отчётности по МСФО за первое полугодие 2026 года.

Ключевые финансовые и операционные показатели:

• Стоимостной объём сделок** в режиме основных торгов по российским ценным бумагам и неоактивам*** на СПБ Бирже в первом полугодии 2026 года составил 1,26 млрд рублей. Стоимостной объём сделок с ценными бумагами составил 1,07 трлн рублей, более чем в два раза выше, чем за аналогичный период годом ранее (0,51 трлн рублей).
• Собственный капитал СПБ Биржи незначительно снизился на 1,34% до 22,14 млрд рублей (22,44 млрд на 31 декабря 2025 года) за счёт результатов текущего периода.
• Совокупные активы Компании составили 91,88 млрд рублей, из них 51,65 млрд рублей — это неполученные выплаты и доходы инвесторов от международных депозитариев по иностранным ценным бумагам, находящимся на неторговых разделах субсчетов депо, которые будут выплачены по факту разблокировки активов либо получения иного возмещения.
• Операционные доходы выросли на 7,19% до 1,85 млрд рублей по сравнению с 1,73 млрд рублей за первое полугодие 2025-го.
• Доходы по услугам и комиссиям, полученные в основном за счёт роста объёма торгов российскими ценными бумагами, увеличились на 41,05%, составив 333,55 млн рублей (236,47 млн рублей в первом полугодии 2025-го).
• Доходы от размещения собственного капитала Компании выросли до 1,52 млрд рублей по сравнению с 1,49 млрд рублей годом ранее (рост 1,82%):
— процентные доходы составили 1,37 млрд рублей;
— торговые и инвестиционные доходы, отражающие рост стоимости активов, участвующих в размещении собственного капитала составили 0,27 млрд рублей;
— расходы от операций в иностранной валюте составили 0,12 млрд рублей, что в основном обусловлено валютной переоценкой государственных облигаций в собственном портфеле.

• Валовая операционная прибыль в первом полугодии 2026 года увеличилась на 1,15%, составив 1,43 млрд рублей против 1,41 млрд за первые шесть месяцев прошлого года. Операционная рентабельность составила 76,94% (81,53 % в первом полугодии 2025 года).
— Прямые операционные расходы, существенную часть которых формируют переменные расходы, составили 234,88 млн рублей против 147,01 млн в первом полугодии 2025-го. Рост показателя обусловлен увеличением объёмов торгов и запуском новых продуктов.
— Процентные расходыснизились на 11,85% и составили 245,42 млн рублей, что обусловлено общим снижением процентных ставок.

• Административные расходы в отчётном полугодии незначительно снизились на 3,56% по отношению к аналогичному периоду прошлого года и составили 1,37 млрд рублей (1,42 млрд в первом полугодии 2025 года).
• Показатель EBITDA вырос на 4,43% и составил 391,10 млн рублей против 374,52 млн по итогам аналогичного периода прошлого года. Рентабельность по EBITDA составила 21,1% (21,7% в первом полугодии 2025 года).
•Прибыль за отчётный период составила 33,13 млн рублей; совокупный доход — минус 307,32 млн рублей по сравнению с доходом 560,61 млн рублей за первое полугодие 2025 года, что обусловлено отрицательным показателем прочего совокупного дохода вследствие отрицательной переоценки вложений в ОФЗ на фоне роста их доходности.

Основные события периода

• СПБ Биржа провела повторное годовое заседание общего собрания акционеров. Решения приняты и опубликованы.
• SPO: стартовали торги акциями ПАО «НФК-Сбережения».
• В течение июня неоднократно фиксировались рекорды дневного объёма торгов неоактивами. Максимальный дневной объём торгов отмечен 17 июня — 11,04 млрд рублей.
• Доля неоактивов в объёме торгов на СПБ Бирже впервые превысила 55%.
• Добавлены на торгах неоактивы на акции Uber, Robinhood, Palo Alto Networks, CrowdStrike, Super Micro Computer и других международных компаний. Общее количество неоактивов на глобальные акции и индексы криптовалют выросло до 25.
• НРА повысило кредитный рейтинг расчётному депозитарию СПБ Биржи до «A-|ru|», прогноз «стабильный».
• АКРА повысило кредитный рейтинг центральному контрагенту СПБ Биржи до «A-(RU)», изменив прогноз на «стабильный»
• Стартовали торги бессрочными неоактивами на глобальные акции и криптовалюты. Первым брокером, который предоставил массовому инвестору доступ к таким неоактивам, стали Т-Инвестиции.
• СПБ Биржа увеличила время торгов на рынке СПБ Фьюче: торги начинаются с 7:00 мск.
Полная информация о консолидированной финансовой отчетности ПАО «СПБ Биржа» и его дочерних организаций за первое полугодие 2026 года опубликована в пункте 15 «Финансовая отчетность эмитента» в разделе «Раскрытие информации» на сайте.

Примечания:
* — Консолидированная отчётность СПБ Биржи включает дочерние операционные компании: НКО-ЦК «СПБ Клиринг» (АО), выполняющее функции клиринговой организации и центрального контрагента, и АО «СПБ Банк», осуществляющее функции расчётного депозитария и брокера для маркетмейкеров, которые создают ликвидность на платформе СПБ Биржи.
** — Приведён стоимостной объём сделок в режиме основных торгов по российским ценным бумагам (акциям, паям и облигациям) и неоактивам. При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним. Каждые встречные сделки купли-продажи ценных бумаг образуют одну единицу объёма торгов. Каждые встречные сделки с неоактивами формируют одну единицу объёма торгов и две открытые позиции разной направленности. При конвертации объёмов торгов неоактивов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующей торговой сессии.
*** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют, доступны только квалифицированным инвесторам.

Подробнее о промежуточных финансовых результатах СПБ Биржи за первое полугодие 2026 года в пресс-релизе.
Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

Тикер: #RENI
Текущая цена: 67.92
Капитализация: 53.9 млрд
Сектор: Финансы
Сайт: https://www.renins.ru/invest/

Мультипликаторы (LTM):

P/E - 10.16
P/BV - 0.7
ROE - 6.9%
Акт/Обяз - 1.18

Что нравится:

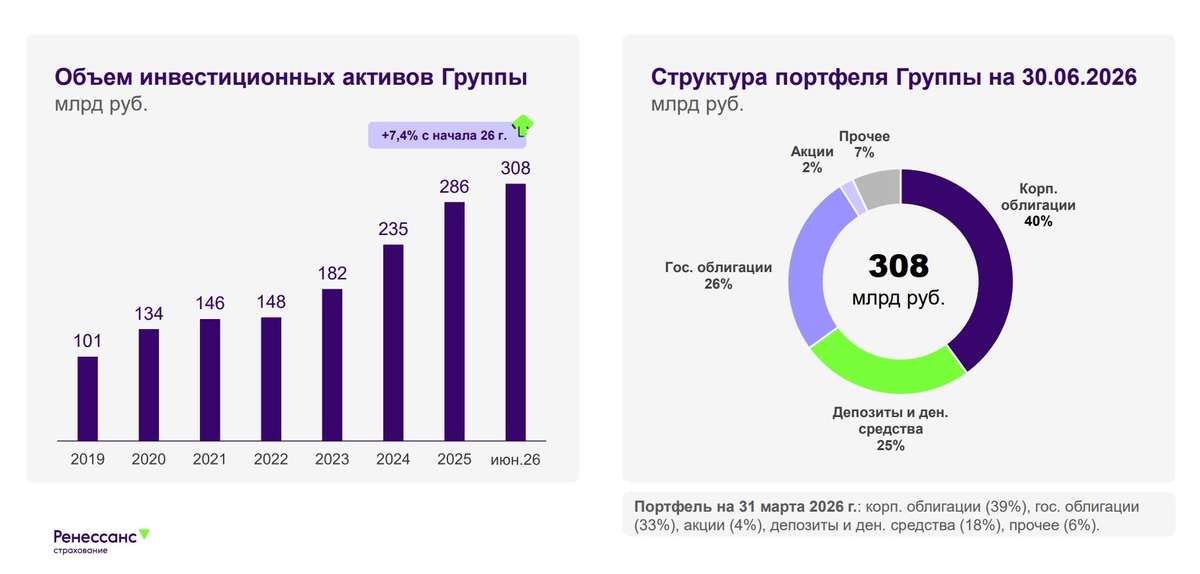
✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);

Что не нравится:

✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.

Дивиденды:

По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.

По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).

Мой итог:

Разбивка по сегментам страховой деятельности (г/г):
- НСЖ +15.4% (52.7 → 60.8 млрд);
- ИСЖ -90% (2 → 0.2 млрд);
- кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
- автострахование +1.4% (21.5 → 21.8 млрд);
- ДМС +7.3% (5.5 → 5.9 млрд);
- прочее +23.1% (7.2 → 7.9 млрд).

Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.

За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).

Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
- корп. облигации 40% (41);
- гос. и муниципальные облигации 26% (33);
- депозиты и дс 25% (18);
- акции 2% (4)
- прочее 7% (4).

Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.

Ранее компания озвучивала планы на 2026 год:
- страховые премии + от 6 до14%;
- ROE выше 30%;
- прибыль выше 2025 года.

Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.

В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.

При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.

Акции были в портфеле, но недавно продал.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО

Как Ренессанс страхование нашел свою нишу?

Страховой сектор традиционно считается одним из бенефициаров смягчения денежно-кредитной политики. Финансовый отчет Ренессанс страхование $RENI за полугодие 2026 года по МСФО дает отличную почву для того, чтобы разобрать механику этого бизнеса.

🏦 Итак, объем страховых премий Группы за отчетный период вырос на 8,3%, до 100 млрд рублей. Диверсифицированная бизнес-модель позволяет компании расти темпами выше среднерыночных. При этом в высокомаржинальных сегментах, таких как КАСКО для физлиц, страхование имущества и инвестиционно-накопительное страхование, компания продемонстрировала двузначные темпы роста.

Также компания зарабатывает на своем внушительном инвестпортфеле, который увеличился еще на 7,4% (+21,3 млрд) с начала 2026 года. Структура активов консервативна и не претерпела сильных изменений: основу составляют ОФЗ и корпоративные облигации. По мере дальнейшего смягчения ДКП этот портфель будет генерировать высокий инвестиционный доход. Хотя ЦБ замедлил темп снижения «ключа», регулятор четко дал понять, что цикл снижения продолжается.

Несмотря на стабильные источники дохода, в итоговой строчке по полугодию оказался чистый убыток в размере 1,4 млрд рублей. Тут кроется "бухгалтерская ловушка" страхового сектора. Этот минус обусловлен переоценкой ценных бумаг. Неденежные статьи могут легко отыграться в будущих периодах (только июль перекрыл убыток всего полугодия), поэтому я больше обращаю внимание на органический рост бизнеса.

Достаточность капитала выросла до 130%, что на 25 п.п. выше регуляторного минимума. У эмитента сформирован приемлемый запас прочности, позволяющий комфортно развивать бизнес. В начале лета компания запустила buyback, в рамках которого уже выкупила около 10 млн акций. Для нас, частных инвесторов, buyback выгоден, так как выкуп происходит по цене ниже капитала, а значит, в рамках этой опции будет происходить раскрытие акционерной стоимости.

💼 Любопытно, что эмитент принял решение ускорить процесс погашения бумаг. Так, в четвертом квартале 2026 года компания запустит первый этап погашения акций, который может охватить до половины всего целевого объема (10% от уставного капитала компании). Оставшийся объем выкупленных акций будет погашен во второй половине 2027-го. В общем, история с байбеком позитивна для акционеров, как не крути.

Ренессанс Страхование ставит целью расти быстрее рынка, но добирать объемы только в высокомаржинальных сегментах. Это рост не любой ценой ради доли рынка, а взвешенное расширение с учетом операционной эффективности. Такой подход мне импонирует и позвоялет искать точки входа в актив. Но тут, как говорится, все от рынка зависит.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!

Как Ренессанс страхование нашел свою нишу?

Циан. Отчет за 2 кв 2026 МСФО

Тикер: #CNRU
Текущая цена: 640
Капитализация: 51.2 млрд
Сектор: IT
Сайт: https://ir.ciangroup.ru/ru/

Мультипликаторы (LTM):

P/E - 12.75
P/BV - 12.28
P/S - 3
ROE - 96.4%
ND/EBITDA - отриц. ND
EV/EBITDA - 9.08
Акт/Обяз - 2.01

Что нравится:

✔️рост выручки на 22.8% г/г (3.6 → 4.4 млрд);
✔️FCF увеличился на 84.3% г/г (1.3 → 2.3 млрд);
✔️нетто фин доход вырос на 10.2% к/к (196 → 216 млн);
✔️чистая прибыль увеличилась в 4.6 раза г/г (0.2 → 1 млрд);

Что не нравится:

✔️чистая денежная позиция уменьшилась на 36.8% к/к (6.4 → 4 млрд);
✔️нормальное соотношение активов к обязательствам.

Дивиденды:

Выплата не менее 60% от скор. чистой прибыли как минимум один раз в год.

По данным сайта Доход финальный дивиденд за 2026 прогнозируется в размере 42.35 руб. (ДД 6.62% от текущей цены).

Мой итог:

Операционные показатели за 1 полугодие (г/г):
- выручка от размещения объявлений +13.3% (3.7 → 4.1 млрд);
- кол-во объявлений +1% (2.07 → 2.09 млн);
- среднесуточная выручка от 1 объявления +13.4% (9.7 → 11 руб);
- выручка от лидогенерации +22.3% (2.1 → 2.5 млрд);
- количество лидов застройщиков +4.1% (107.9 → 112.3 тыс);
- средняя выручка от 1 лида +17.1% (19.3 → 22.6 тыс).

Можно отметить, что операционно в размещении рост очень скромный, но выручку неплохо подтянули за счет цены объявления.

Выручка за 2 квартал в разрезе сегментов (г/г в млрд):
- размещение объявлений +16.1% (1.9 → 2.2);
- лидогенерации +26.1% (1.1 → 1.3);
- медийная реклама +33.2% (0.4 → 0.5);
- прочее +112.7% (0.1 → 0.2).

Заметно, что второй квартал по динамике сильнее первого. Выручка за полгода выросла на 20.5% г/г (6.9 → 8.2 млрд).

Чистая прибыль за квартал увеличилась сильнее выручки. Причины: улучшение операционной рентабельности с 17.1 до 27.6% и меньшая эф. ставка налога на прибыль (27.6% vs 31.4% во 2 кв 2025). При этом более чем вдвое снизился нетто фин доход (-59.9% г/г, 538 → 216 млн). За полгода чистая прибыль выросла в 2 раза г/г (1 → 2 млрд).

FCF увеличился по причине более сильного абсолютного роста OCF (+88.4% г/г, 1.3 → 2.4 млрд) в сравнении с кап. затратами (+229.7% г/г, 122 → 37 млн). За 2 квартал чистая денежная позиция уменьшилась, но, что странно, нетто фин доход даже вырос.

Но все же стоит ждать, что он будет постепенно снижаться и вообще перейдет в расход. Этому есть пару предпосылок. Во-первых, Циан с июля начал обратный выкуп акций объёмом до 4 млрд и сроком 12 месяцев (уже выкуплено 1.07 млн акций на сумму 650 млн). Во-вторых, компания до конца года планирует осуществить еще одну выплату дивидендов в размере не менее 30 руб (сумма от 2 млрд). Получается, что до конца года Циан можно растратить текущие 4 млрд на счетах. Эту мысль также подтверждают слова CFO компании о том, что Циан планирует привлечение долга для финансирования программы байбека.

Компания подтвердила свой прогноз на 2026 год в 17-22% роста выручки. Пока Циан "идет" примерно по середине. Если так продолжат, то получится прибыль в районе 4 млрд. Это дает P/E 2026 = 11.91 и дивиденд (при 100% от ЧП, о которых заявляла компания) около 67.6 руб (ДД 10.56% от текущей цены). Интересно, что выплата за 1 квартал вместе с объявленными 30+ руб уже дают 83 руб. Отсюда можно сделать вывод, что компания за 2026 либо планирует заработать более 5 млрд, либо заплатить свыше 100% от чистой прибыли.

С прошлого обзора оценка стала только дороже и даже если получится заработать 5 млрд, то это P/E 2026 = 9.94. Результаты должны быть сильнее, чтобы оправдывать такую оценку. А впереди осушение "кубышки" и потеря процентного дохода. Плюс отсутствие значимого роста операционных показателей в основном сегменте выручки (размещение объявлений). Да и с выручкой по лидогенерации вопрос открытый с учетом возможного пересмотра условий по льготной ипотеке с 1 октября (правда, это может дать сильный 3 квартал на желающих успеть до изменений). Ну и дивиденды за 2027 год, наверняка, уже не будут в 100% от чистой прибыли.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 389 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Циан. Отчет за 2 кв 2026 МСФО

🏤 Мегановости 🗞 👉📰

1️⃣ СПБ Биржа $SPBE на годовом собрании акционеров 7 августа заявила о проработке запуска торгов производными финансовыми инструментами на заблокированные иностранные акции — гендиректор Евгений Сердюков назвал такую модель более целесообразной, чем прямые торги блокированными бумагами, из-за низкой ликвидности и большого дисконта на аналогичных площадках у коллег.
Там же Сердюков сообщил, что биржа может вернуться к обсуждению дивидендов в течение двух-трех лет — с момента IPO в ноябре 2021 года компания их не платила, направляя доходы на рост бизнеса.
СПБ Биржа находится под санкциями OFAC с ноября 2023 года, из-за чего торги иностранными бумагами на площадке приостановлены, а активы части инвесторов заблокированы.

Возврат к теме дивидендов без конкретных сроков говорит, что менеджмент пока приоритизирует капитал над выплатами акционерам, а запуск торгов заблокированными активами через деривативы остается на стадии проработки, а не решения.

🏤 Мегановости 🗞 👉📰