Поиск

📒 Матожидание системы: почему процент прибыльных сделок ничего не говорит

Коллеги, на рынке с 2013 года, и чаще всего слышу вопрос: «А какой у вас процент прибыльных сделок?» Отвечаю: сам по себе — никакой роли. Важно матожидание.

Формула простая:
Матожидание = (доля прибыльных × средняя прибыль) − (доля убыточных × средний убыток)

Условный пример (не статистика реального счёта, а арифметика):
• Система А: 70% прибыльных, средняя прибыль 1R, средний убыток 3R → 0,7×1 − 0,3×3 = −0,2R на сделку. Красиво выглядит — и медленно сливает депозит.
• Система Б: 40% прибыльных, средняя прибыль 2,5R, средний убыток 1R → 0,4×2,5 − 0,6×1 = +0,4R на сделку. Каждая вторая сделка в минус — и при этом счёт растёт.

R — это риск на сделку (расстояние до стопа × объём).

Как я это применяю:
1. Веду журнал: вход, стоп, тейк, результат в R. Без журнала матожидание — догадка.
2. Считаю его минимум на 30–50 сделках, а не на трёх удачных.
3. Не двигаю стоп «чтобы не закрыться в минус» — именно это превращает систему Б в систему А.
4. Если матожидание ушло в минус на длинной выборке — меняю правила, а не размер позиции.

Вопрос вам: вы считаете матожидание своей торговли или ориентируетесь на винрейт?

Хотите бесплатный разбор своей системы или доступ в VIP — пишите в личку @imafinance.
Мой канал: t.me/ilyaprofinance
Бесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi

Не является индивидуальной инвестиционной рекомендацией.

#риск_менеджмент #трейдинг #обучение


Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.

Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.

Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.

Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев

Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.

С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.

Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.

«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.

По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.

Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца

Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.

С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.

Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.

Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

🎓 Риск-менеджмент: как рассчитать объём позиции от стопа

Коллеги, суббота — время для системной работы. Сегодня о правиле, с которого начинается любая торговая система: риск на сделку 1–2% от депозита.
Главная мысль: объём позиции определяется не желанием заработать, а расстоянием до стопа. Сначала — где я ошибаюсь (стоп), потом — сколько я готов потерять (риск в деньгах), и только потом — сколько покупать (объём).
Формула:
Объём позиции = (Депозит × Риск %) ÷ (Цена входа − Стоп)
📌 Пример (все цифры условные, только для иллюстрации расчёта — это не сделка и не рекомендация):
— Депозит: 500 000 ₽
— Риск на сделку: 1% → 5 000 ₽
— Цена входа: 250 ₽, стоп: 240 ₽ → риск на одну акцию 10 ₽
— Объём: 5 000 ÷ 10 = 500 акций (позиция на 125 000 ₽)
Пример с широким стопом (тоже условный): вход 250 ₽, стоп 225 ₽ → риск на акцию 25 ₽.
Объём: 5 000 ÷ 25 = 200 акций (позиция на 50 000 ₽).
Риск в деньгах тот же — 5 000 ₽, но позиция в 2.5 раза меньше. Широкий стоп = меньший объём. Именно так стоп и объём работают в паре.
Почему 1–2%, а не 10%:
• При риске 1% серия из 10 убыточных сделок подряд уменьшает депозит примерно на 9.6%. При риске 10% та же серия забирает около 65% депозита.
• После просадки на 50% для возврата к исходной сумме нужно +100%. Чем меньше просадка, тем проще продолжать работать по системе.
(Это арифметика сложного процента, а не статистика по сделкам.)
Чек-лист перед входом:
1. Где стоп и почему именно там (уровень отмены сценария, а не «круглая сумма»).
2. Риск в рублях ≤ 1–2% депозита.
3. Объём посчитан по формуле, а не «на глаз».
4. Стоп выставлен сразу, а не «потом».
5. Цель хотя бы в 2 раза дальше стопа — иначе сделку лучше пропустить.
Хотите разобрать свою систему или конкретную сделку? Бесплатный разбор и доступ в VIP — только через личные сообщения в Telegram: @imafinance.
Разборы рынка и обучающие материалы — в канале t.me/ilyaprofinance.
Не является индивидуальной инвестиционной рекомендацией.
#рискменеджмент #трейдинг #обучение #IMOEX #SBER #BRENT #GOLD

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

⚡️ Россети ЦиП: ток идёт, цифры растут


Смотрю на отчёт Россети Центр и Приволжье за первое полугодие 2026 и понимаю, что история получилась занятная. Компания обслуживает 11 регионов от Владимира до Саратова, торгуется во втором эшелоне, бумага стоит около 0,50 рубля. После провала 2022 года акции медленно ползли вверх и к апрелю 2026 добрались до исторического максимума 0,69 рубля. После июньской дивидендной отсечки закономерно откатились к текущим уровням, и реакция на отчёт была спокойной — рынок уже заложил большую часть позитива в цену.

Теперь по цифрам. Выручка составила 85,9 млрд рублей, плюс 13% год к году. И вот что интересно: основной драйвер это индексация тарифов, но в 2026 году повышение перенесли с июля на октябрь. То есть первое полугодие компания отработала практически без роста тарифов и всё равно показала двузначный результат. А с октября индексация 11,3% вступит в силу, так что во втором полугодии рост может ускориться. Чистая прибыль выросла на 24%, до 14,8 млрд рублей, и обгоняет выручку почти вдвое.

Причина такого опережения простая: компания погасила долг и перешла в чистую денежную позицию. Чистый долг стал отрицательным — минус 4,89 млрд рублей. На счетах больше денег, чем всех обязательств, а при ключевой ставке 14% это особенно ценно. Россети больше не платят проценты по дорогим кредитам, а могут сами зарабатывать на размещении свободных средств. Этот эффект напрямую упал в прибыль.

Но есть и ложка дёгтя. CAPEX вырос на 16%, до 12,5 млрд за полугодие, а инвестпрограмму на 2026-2030 годы расширили сразу на 82,7 млрд, до 301,2 млрд рублей. Деньги пойдут на модернизацию сетей. С точки зрения государства это правильно, сети стареют и без инвестиций начнутся аварии. Но с точки зрения акционера каждый рубль в сети это рубль, который не достанется в виде дивиденда.

Моё мнение — отчёт выглядит сильным, особенно с учётом того, что тарифы ещё не поднимали. Чистая денежная позиция и рост прибыли делают историю привлекательной, но расширенная инвестпрограмма это главный риск для дальнейших выплат. Тут стоит следить за тем, как менеджмент будет балансировать между модернизацией и дивидендами.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит

В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.

Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.

1. Ловушка ликвидности и проскальзывание (Slippage)

Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:

Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.

Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.

2. Диверсификация как встроенный предохранитель

Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.

Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.

3. Фундаментальный анализ против технического шума

Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.

4. Почему тейк-профит искусственно ограничивает доходность

На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.

Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.

5. Как фонды контролируют риски на самом деле?

Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:

Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.

Ментальные стопы и Комитет по рискам:
У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.

Модели VaR (Value at Risk):
Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.

Резюме для инвестора

Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.

Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.

Как работает институциональный капитал на примере стратегии автоследования Алгебра

ИнвестВзгляд: Фармсектор

Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.

Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.

Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.

И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.

🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.

$OZPH $PRMD $MDMG

ИнвестВзгляд: Фармсектор

Полюс - все еще занимается благотворительностью?


Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.

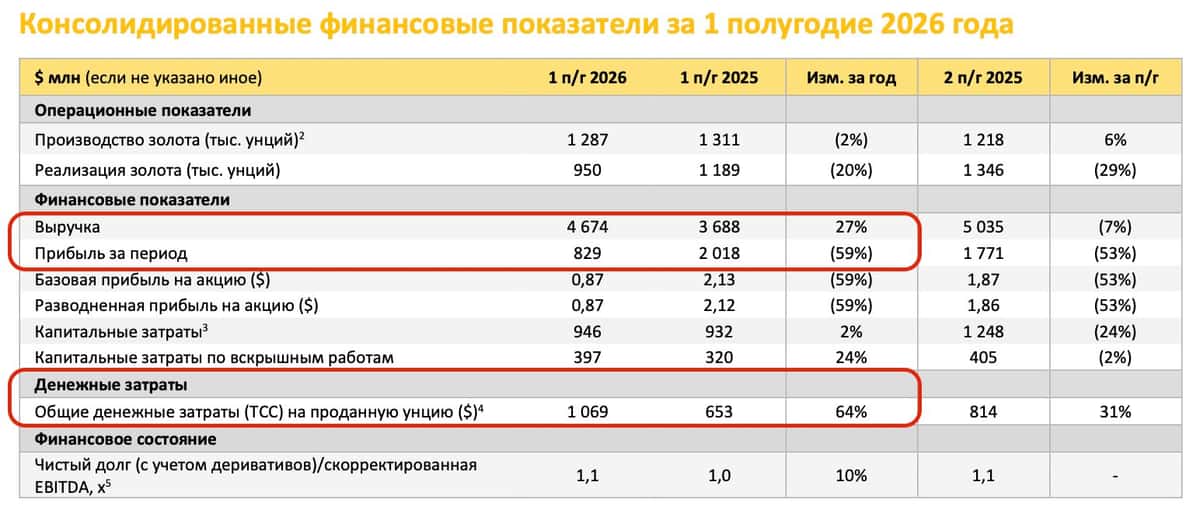
🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.

Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.

🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.

Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.

📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.

В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.

❗️Не является инвестиционной рекомендацией

♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL

Полюс - все еще занимается благотворительностью?

Текущая ситуация на бирже

Рынок акций снова оказался в тисках геополитики. Попытка разрядки на фоне приезда американской делегации не оправдала надежд инвесторов: индекс Мосбиржи продолжил сползать вниз. Масла в огонь подлил Bloomberg, опубликовавший материал о якобы готовящейся Россией эскалации конфликта.

📊 Росстат зафиксировал остановку дефляционной серии. Годовая инфляция удерживается на уровне 6,2%, что выглядит приемлемо для топливного кризиса, но расслабляться рано. В октябре нас ждет индексация тарифов ЖКХ, которая станет новым проинфляционным фактором. До ближайшего заседания Центробанка осталось чуть более двух недель, и пока кривая доходности ОФЗ закладывается на сохранение ключевой ставки. Рынок перестал верить в быстрое смягчение ДКП.

🍷 Novabev Group отчиталась о слабых финансовых результатах за первые шесть месяцев. Выручка увеличилась всего лишь на 8% до 74,4 млрд рублей, тогда как чистая прибыль сократилась на 38% до 1,3 млрд. Причин несколько: оптимизация складских запасов, падение потребления крепкого алкоголя в стране почти до тридцатилетнего минимума. Для Novabev, сфокусированного именно на крепком спиртном, это серьезный структурный риск.

🚢 Суммарный экспорт через порты Юга и Северо-Запада просел на 26% к июлю, составив 6,1 млн тонн. Судовладельцы просто боятся отправлять флот в Черное море. Негативный сигнал не только для НМТП, но и для рубля, так как возрастают риски сокращения притока экспортной выручки. Более того, во второй половине года импорт традиционно сезонно растет, а сейчас к нему добавляется вынужденный ввоз готовых нефтепродуктов из-за атак беспилотников на НПЗ.

👕 Henderson представил откровенно слабые результаты: выручка за полугодие выросла всего на 3,6% до 11,2 млрд рублей, а чистая прибыль рухнула на 53% до 453 млн. Компания продолжает открывать магазины, но потребительский спрос за ростом площадей пока не поспевает. Менеджмент рассчитывает ускориться во втором полугодии, однако пока непонятно, за счет чего произойдет заметный разворот текущего тренда.

⛽️ А вот Татнефть удивила сильной отчетностью: выручка выросла на 15,8% до 881,7 млрд рублей, а чистая прибыль почти втрое - до 165,2 млрд. Операционная прибыль при этом удвоилась до 222 млрд рублей, а капитальные затраты снизились на 8,9% до 59,7 млрд. На фоне слабых результатов многих нефтяников цифры выглядят особенно интересно. Конечно, эффект низкой базы присутствует, но с точки зрения потенциальных дивидендов такое полугодие выглядит весьма достойно.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$BELU $HNFG $NMTP $TATN

Текущая ситуация на бирже

Базис. Отчет за 2 кв 2026 по МСФО

Тикер: #BAZA
Текущая цена: 112.64
Капитализация: 18.6 млрд
Сектор: IT
Сайт: https://basis.ru/investors

Мультипликаторы (LTM):

P/E - 8.26
P/NIC - 8.6
P/BV - 3.06
P/S - 2.7
ROE - 27.5%
ND/OIBDA - отриц. ND
EV/OIBDA - 4.76
Акт/Обяз - 5.19

Что нравится:

✔️выручка выросла на 25.7% г/г (1.1 → 1.5 млрд);
✔️отрицательный FCF уменьшился на 45.2% г/г (-330 → -181 млн);
✔️чистая прибыль увеличилась на 6.2% г/г (318 → 338 млн);
✔️отличное соотношение активов и обязательств.

Что не нравится:

✔️чиcтая денежная позиция уменьшилась на 29.7% г/г (0.5 → 0.4 млрд);
✔️нетто фин доход снизился на 56% к/к (39.3 → 17.3 млн);
✔️деб. задолженность выросла на 13.2% к/к (3.8 → 4.3)

Дивиденды:

Дивидендная политика подразумевает различные доли выплат от NIC с периодичностью не реже одного раза в год. При ND/OIBDAC:
- <= 1 - не менее 50% от NIC;
- > 1 и <= 2 - не менее 25% от NIC;
- > 2 и <= 3 - на усмотрение Совета директоров;
- > 3 - выплаты не рекомендованы.

Прогноз на 2026 год от сайта Доход отсутствует.

Мой итог:

По итогам 2 квартала компания не предоставила никаких операционных показателей.

По выручке продолжается хороший рост, но снова зафиксировано замедление темпов. За 2025 прирост был 36.9% г/г, за 1 квартал - 35.8%, за 2 квартал - 25.7%. Разбивка за квартал по сегментам (г/г в млн):
- лицензии и подписки +21.5% (1046 → 1271);
- техническая поддержка +64.2% (106 → 175);
- прочее +275% (1.4 → 5).

За полугодие выручка выросла на 29.8% г/г (1.9 → 2.5 млрд). Структура выручки немного изменилась (лицензии 89.1 → 86.3%, тех. поддержку 10.4 → 13.1%).

Прибыль увеличилась, но прирост слабее прошлого квартала. Операционная рентабельность в сравнении с прошлым годом ухудшилась с 24 до 22.3% (из-за затрат на программу мотивации и расход по ОКУ). Сильно просел нетто фин доход (50.1 → 17.3 млн). NIC увеличился на 10% (323.2 → 355.4 млн). За полугодие прибыль выросла на 7.4% г/г (437.3 → 469.5 млн). Можно отметить, что у компании небольшая доля капитализированных расходов и по этой причине мультипликаторы P/E и P/NIC очень близки друг к другу.

FCF снова отрицательный, хотя и минус меньше, чем был во 2 кв 2025. Причины в более высоком росте OCF в абсолютных значениях (-13.7 → 289.2 млн) в сравнении с кап. затратами (+48.7% г/г, 316 → 469.8 млн). За полгода положительный FCF перешел в отрицательную зону (310.2 → -1151 млн). Хотя здесь причина в том, что в 2025 году значимая часть платежей, которые ранее приходились на первый квартал следующего года, была получена раньше. То есть, средства "переехали" из 1 кв 2026 в 4 кв 2025, что также, скорее всего, скажется на FCF по итогам всего года.
Чистая денежная позиция остается, но понемногу "проедается". В конце 2026 или начале 2027 она должна пополнится на фоне основного объема продаж компании.

Базис снова подтвердил свой прогноз на 2026 по увеличению выручки на 30-40% и сохранению рентабельности по OIBDA на уровне 60%. По примерным расчетам компания за год заработает в районе 2.5 млрд (NIC - 2.3 млрд), что дает P/E 2026 = 7.59, P/NIC = 7.99. При выплате 50% от NIC (а менеджмент подтвердил такие планы при соотношении ND/OIBDAC < 1) дивиденд может быть в районе 7.42 руб (ДД 6.6% от текущей цены).

С момента прошлого обзора акции неплохо выросли и сейчас оценка уже заметно ближе к справедливой. По квартальным отчетам серьезных выводов делать не стоит, так как основные продажи проходят в 4 квартале. И основные тезисы все те же, что и были по прошлом отчету. Пока заметно, что снижаются темпы роста выручки, и по прикидкам в свой прогноз компания попадет ближе к нижней границе. Возможно, помогут анонсированные M&A, но никакой конкретики по ним нет, только намеки и о покупки другой другой компании для расширения продуктовой линейки.

В целом, сектор уже приучил смотреть с опаской на заявленные планы. У Базиса нет дорогой оценки, но и премия за риск тоже отсутствует, поэтому текущий момент выглядит не самым лучшим для добавления/докупки компании в свои портфели.

Акций Базиса нет в портфеле. Прогнозная справедливая стоимость - 129 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Базис. Отчет за 2 кв 2026 по МСФО

Европлан. Отчет за 1 кв 2026 по МСФО

Тикер: #LEAS
Текущая цена: 668
Капитализация: 80.2 млрд
Сектор: Лизинг и шеринг
Сайт: https://europlan.ru/investor

Мультипликаторы (LTM):

P/E - 14.32
P/BV - 1.81
P/S - 2.13
NIM - 9.4%
COR - 8.4%
CIR - 28.9%
ROE - 23.9%
Акт/Обяз - 1.31

Что нравится:

✔️рост чистой прибыли на 33.4% г/г (1.4 → 1.8 млрд).

Что не нравится:

✔️чистый процентный доход снизился на 33.5% г/г (6.3 → 4.2 млрд);
✔️чистый непроцентный доход уменьшился на 4.4% к/к (3.9 → 3.7 млрд);
✔️чистый инвестиции в лизинг снизились на 10.7% к/к (169.9 → 169.9 млрд).

Дивиденды:

На дивиденды направляется не менее 50% от чистой прибыли по МСФО (может быть и меньше в случае, если средств потребуются на наращивание портфеля.

По данным компания на выплату за 2026 год планируется направить 7 млрд, что дает дивиденд в размере 58.33 руб (ДД 8.73% от текущей цены).

Мой итог:

Операционка за 1 квартал скорее отрицательная (г/г):
- объем нового бизнеса -12% (21.7 → 19.1 млрд);
- легковой транспорт (-59 → +5%);
- коммерческий транспорт (-65 → -21%);
- самоходная техника (-52 → -28%);
- количество сделок -8.6% (5814 → 5315 шт).

Темпы снижения падают, но пока это все же снижение. Меньше сделок и объемы нового бизнеса также слабее прошлого года.

Но буквально недавно компания поделилась операционными показателями за 1 полугодие, которые уже выглядят более обнадеживающе (г/г):
- объем нового бизнеса +13.1% (43.4 → 49.1 млрд);
- легковой транспорт (-60 → +27%);
- коммерческий транспорт (-69 → +4%);
- самоходная техника (-61 → +6%);

О полноценном развороте сложно сказать по одному кварталу, но, в любом случае, прирост явно лучше убыли.

Возвращаемся к 1 кварталу. Снижение инвестиций в лизинг происходит с конца 2024 года. Вслед за этим снижается и чистый процентный доход. Есть уменьшение и по чистому непроцентному доходу. Чистая прибыль выросла за счет снижения объемов резервирования (-48.3% г/г, 5.8 → 3 млрд).

По прогнозам Европлана ожидается за 2026 заработать 7 млрд прибыли. План вполне реальный, если компания сможет сохранить рентабельность и темпы снижения чистых процентного и непроцентного дохода на уровне 1 квартала. По примерным расчетом выходит даже чуть выше указанной цифры. Если все же взять ее за основу, то получаем P/E 2026 = 11.45 и дивиденд 58.33 руб (ДД 8.73% от текущей цены) при выплате в 100% от чистой прибыли (а по словам компании планируется выплатить всю прибыли, то есть 7 млрд). Очень дорого. Тем более на фоне заметного замедления темпов снижения ключевой ставки. Есть немалый риск, что и в 2027 году можно не увидеть хороших результатов.

Также остается неопределенность по дальнейшей судьбе Европлана как публичной компании. Некоторое время назад Альфа-банк выкупил всю долю Европлана у SFI (87.5%) и предложил миноритариям выкуп акции по цене 677.9 руб. У банка уже есть свое лизинговое подразделение и в теории они могут включить купленный бизнес в его состав со временем (в 2026 они станут одной операционной структурой). Для этого Альфе достаточно довести свою долю в компании до 95% и дальше они смогут принудительно выкупить оставшуюся часть акций у владельцев, что откроет дорогу к делистингу.

Такие планы всячески отрицают как представители Альфы, так и топ-менеджмент Европлана. По словам представителей банка они "рассчитывают на сохранение публичного статуса Европлана и рост его привлекательности для инвесторов в ближайшие три года". А топ-менеджеры лизинговой компании говорили, что они не планируют продавать свои акции Альфе. Тем не менее все может изменится, а рынок наш уже показал, что слова могут расходиться с делом.

На фоне оферты цена акций неоправданно высока относительно результатов Европлана, а публичное будущее пока туманно. Поэтому какой-то идеи для инвесторов в акциях не видно, особенно если сравнивать с другими активами, которые торгуются сейчас очень дешево после сильного падения рынка.

Прогнозная справедливая стоимость - 409 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Европлан. Отчет за 1 кв 2026 по МСФО

​🪙 Дивидендный сюрприз от Группы «ВИС»

Вчера был День инвестора Группы «ВИС». Что интересного было на презентации ?

Российскому инфраструктурному рынку до 2040 года требуется 188 трлн руб., при этом 115 трлн руб. не покрываются бюджетом. Именно частные инвестиции (в том числе через ГЧП - государственно-частное партнерство) закрывают эту брешь. Объем рынка ГЧП за пять лет вырос в 3,3 раза (с 2,4 до 8,0 трлн руб.), и по прогнозам может вырасти еще в 4,4 раза. Группа «ВИС» работает на рынке с гарантированным спросом, с минимальной зависимостью от экономических циклов.

В сегменте крупных проектов (>4 млрд руб.) доля Группы превышает 15%, а в общем объеме рынка – более 8%, что ставит ее в Топ-3 игроков (наравне с госбанками ВТБ и ГПБ). При этом «ВИС» обладает уникальным конкурентным преимуществом – полным циклом компетенций (от проектирования до эксплуатации), недоступным банковским структурам. Это обеспечивает более высокую маржинальность и контроль над рисками.

Модель полного цикла: рентабельность и мультипликаторы.
Группа зарабатывает на всех этапах – от стройки до управления активами. За 26 лет построено более 100 объектов, а портфель достиг 899 млрд руб.

Ключевые показатели эффективности:
· Средний ROE (2023–2025) – 21,6%.
· Средний ROIC – 26,7% (что говорит об эффективности использования капитала).
· Рентабельность по FCF – 9,5%.

Контракты Группы расписаны до 2054 года. Бэклог (663 млрд руб.) — это фактически гарантированные поступления от государства, обеспеченные региональными бюджетами с высокими рейтингами. Погашение проектных кредитов синхронизировано с графиком платежей, что делает денежный поток группы абсолютно прогнозируемым на десятилетия вперед. Это снижает риск для инвестора.

Несмотря на техническое замедление в 1П 2026 (связанное с завершением Мытищинской хорды), во 2П ожидается драйвер роста – активная фаза строительства моста через Лену.

· Прогноз 2026: выручка превысит 50 млрд руб. (рост >9,5%).
· Прогноз 2027: выручка вырастет более чем на 70% (до >85 млрд руб.) за счет запуска новых соглашений и ускорения текущих.
· Среднесрочный CAGR бэклога составит 13%. При этом прогноз сформирован консервативно учтены только текущие проекты и проекты на финальной стадии проработки (бюджет >65 млрд руб.), инициативы на более ранних стадиях не учитывались.

🪙 Дивидендная политика.

Менеджмент предложил Совету директоров утвердить политику с прозрачным механизмом: база – чистая прибыль, коэффициент выплат – не менее 50%. Это дает акционерам прямую и понятную связь между успешностью бизнеса и получаемым доходом.

По итогам 2026 года выплата может составить >8 млрд руб.
Такой размер сигнализирует о том, что акционеры получают существенную часть прибыли уже на старте дивидендной истории.
Планируется ежегодная периодичность выплат, что формирует для акционеров четкий календарь возврата капитала (в отличие от разовых решений).

Вывод:
Группа «ВИС» предлагает рынку редкое сочетание: защитный (инфраструктурный) бизнес с государственным обеспечением, мощный рост (выручка удваивается к 2027 году) и высокую дивидендную доходность с минимальным порогом в 50% от чистой прибыли.
Это делает бумагу интересной для долгосрочного инвестора. Пока акции не доступны для широкого круга инвесторов, но в будущем такая возможность может появиться.

Итоги недели. Полюс рухнул на 25%, ЦИАН помогает рынку, А Песков дал знак: «пора покупать?»

Российский фондовый рынок снова не порадовал. Третья неделя подряд — красные свечи, паника и нервные продажи. Но есть и хорошие новости: кто-то выкупает акции, а Кремль наконец заметил, что рынок вообще существует. Разберем всё по порядку.

1. ЦИАН запускает БАЙБЭК: это хорошая новость

Пока все падают, Циан решил действовать. Программа обратного выкупа акций (байбэк):
• Сумма: до 4 млрд рублей
• Срок: 12 месяцев
• Это ~10% рыночной капитализации и ~25% free-float
Комментарий: 4 млрд рублей — это серьезно. Программа абсорбирует 10–15% среднего дневного объема торгов, что обеспечит мощную техническую поддержку бумаге.
Важно: компания подтвердила, что байбэк не повлияет на дивидендные планы. Инвесторам доступны оба варианта возврата капитала.

2. Песков вспомнил о рынке: ПРИМЕТА?

Пресс-секретарь президента Дмитрий Песков сделал заявление:
«Волатильность на фондовом рынке — нормальное явление. Правительство занимается этим вопросом».
Комментарий: обычно государство вспоминает о фондовом рынке только в двух случаях:
1. Когда он на грани коллапса
2. Когда наступает глубокая впадина, и пора «подставлять ладошки» под падающие активы.
Есть такая примета: если правительство вспомнило о фондовом рынке — скоро пора покупать.

3. ПОЛЮС отменил дивиденды: акции рухнули более чем на 25%

Главная драма недели. Что случилось:
• Менеджмент «Полюса» рекомендовал приостановить выплату дивидендов до 2030 года.
• Причина: компания хочет сосредоточиться на крупных инвестпроектах.
• И это сразу после того, как акционеры одобрили дивиденд за I квартал (29,05 руб., реестр 13 июля).
Реакция рынка:
• –25% в первый день.
• Падение продолжилось на следующий день
Почему паника? Опасений несколько:
• Возможный рост налогов на сверхприбыль
• Риск ухода компании с публичного рынка (делистинг)
• Потеря дивидендной доходности на 6 лет
Комментарий: и все же реакция рынка — чрезмерная. Акции упали больше, чем составила общая дивидендная доходность за три года (20%). Это уже паника, а не фундаментальная переоценка. Но тем не менее, Полюс был одним из главных дивидендных козырей рынка. Теперь его нет.

4. Инфляция разогналась: бензин дорожает

Росстат опубликовал свежие данные: инфляция за неделю 30 июня – 6 июля: 0,31%. Причина — топливо:
• Бензин: +2,1% за неделю (было 1,6% и 3,0% в предыдущие недели)
• ДТ: +3,4% (было 2,2% и 2,7%)
Комментарий: бензин дорожает ускоряющимися темпами. Это тянет за собой всё остальное.
Главный вывод: рост цен на топливо практически не оставляет шансов на снижение ключевой ставки на июльском заседании ЦБ.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Циан — байбэк на 4 млрд руб., поддержка акциям (10% капитализации)
Песков — правительство заметило рынок. Пора покупать?
Полюс — отмена дивидендов до 2030 года, акции рухнули на 25%
Инфляция — ускорилась до 0,31% за неделю из-за бензина
ЦБ — ставку в июле вряд ли снизят

Дзарасов Алан, эксперт и преподаватель 1ИФИТ, портфельный управляющий

@ifitpro
#итогиНедели

🔥 Новые инструменты Oracle Trading уже доступны на MQL5 — и разбор активов на след неделю


Я выпустил сразу три мощных продукта, которые решают самые частые боли трейдеров:
✅ Oracle Trading ElliottWave — индикатор, который автоматически строит полную волновую структуру Эллиотта (3 степени волн) с 11 слоями подтверждения и confluence score. Проверяет все правила теории, рисует Фибоначчи, каналы и валидные сетапы — без перерисовки.
✅ Oracle Harmonic Patterns — автоматический сканер гармонических паттернов (Gartley + вся семья: Bat, Butterfly, Crab, Shark, Cypher). Работает как мультитаймфреймовый сканер и рисует только те фигуры, где есть реальная конфлюенция с уровнями, индикаторами и объёмом.
✅ OracleTrading — профессиональный мульти-стратегический советник (нейробот) для MT5. Объединяет автоматическую разметку волн Эллиотта, поиск Gartley, классические паттерны, анализ японских свечей, индикаторы и жёсткий риск-менеджмент. Сигналы только при высокой степени согласованности нескольких методик.

В новом подробном видео я показываю, как эти инструменты устроены и работают в реальном времени. Разбираем на практике Bitcoin, Золото, Серебро, Нефть Brent, Кофе и Какао — с использованием волн Эллиотта, фигур Гартли и японских свечей.

Если вы устали тратить часы на ручную разметку, сомневаться в паттернах и ловить ложные сигналы — это видео и эти инструменты именно для вас.

🎥 Смотрите полный разбор здесь: ​Rutube / ​Vk Video / ​YouTube

Демо-версии всех инструментов доступны бесплатно:
•​ ElliottWave
• ​Harmonic Patterns
• ​OracleTrading (советник)

Пробуйте на истории и демо-счёте. Пишите в комментариях, какой актив или паттерн разобрать следующим — сделаем.

🔥 Новые инструменты Oracle Trading уже доступны на MQL5 — и разбор активов на след неделю

Покупать Bitcoin сейчас? Полный анализ: Эллиотт, Гартли и уровни 58–72k

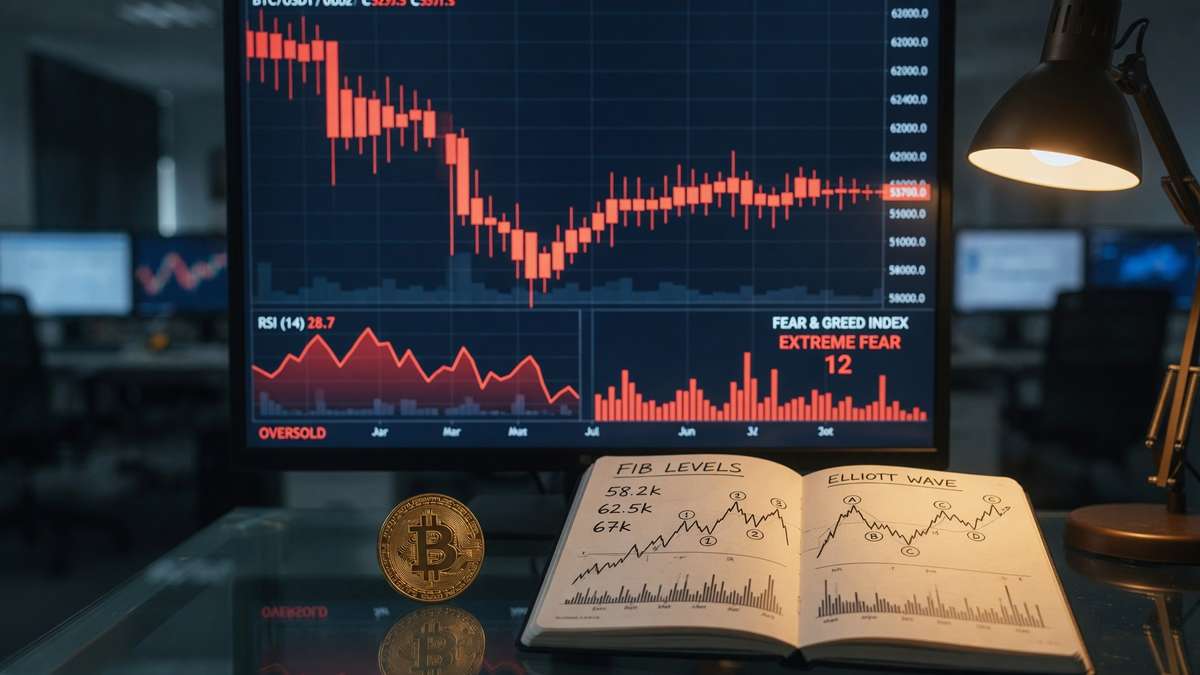
Анализ Bitcoin (BTC) на 2 июля 2026 года — глубокий, многоуровневый разбор с фундаментальной, новостной и технической стороны (японские свечи, индикаторы/осцилляторы, уровни Фибоначчи, теория волн Эллиотта, гармонические паттерны Гартли).

1. Текущая рыночная ситуация и финансовая сводка
По данным CoinGecko на момент анализа (01.07.2026):
Цена: ≈ 60 754 USD (колебания в диапазоне 59 000–60 800 в последние часы/дни).
Market Cap: ≈ 1,218 трлн USD.
24h объём: ≈ 35,1 млрд USD.

Изменения:
24h: +3,85%
7d: +1,56%
30d: −15,0%
ATH: 126 080 USD (06.10.2025).
ATL: 67,81 USD.
Supply: Circulating ≈ 20,0508 млн BTC из max 21 млн (дефицитная модель работает).

Контекст: После мощного ралли 2024–2025 (пик выше 126k) рынок вошёл в фазу коррекции. Июнь 2026 стал одним из худших месяцев в истории BTC (по некоторым оценкам −19%). Цена протестировала 21-месячный минимум около 58 188 USD в конце июня. Текущий уровень — зона сильной перепроданности и страха, но с признаками попытки стабилизации.

Институциональная картина (ETF):
US Bitcoin spot-ETF (IBIT BlackRock, FBTC Fidelity и др.) показали рекордные оттоки в июне — один из худших месяцев за всю историю продукта. Совокупные оттоки из BTC + gold ETF с апреля составили около 12 млрд USD. Деньги частично ротируются в полупроводники/AI-ETF. При этом cumulative net inflows с запуска ETF остаются положительными, а инфраструктура институционального доступа (AUM десятки миллиардов) уже построена. Это структурный бычий фактор долгосрочно, но краткосрочно — давление продаж.

Макро-факторы:
Растущие ожидания повышения ставок (прогнозы BofA о трёх hikes), горячие данные PCE по инфляции, укрепление доллара и снижение risk-on appetite (корреляция BTC с Nasdaq/AI-акциями усилилась). Это давление на все рисковые активы.
On-chain и sentiment:
Whale ratio на биржах повышен (признак возможной дистрибуции). Crypto Fear & Greed Index в зоне Extreme Fear (11–15 баллов) — классический контрарианский сигнал (часто совпадает с локальными минимумами).

2. Ключевые новости и события (конец июня — начало июля 2026)
Рекордные оттоки из Bitcoin ETF + ротация капитала в tech.
Макро-давление: прогнозы ужесточения монетарной политики ФРС/глобально.
Политический фон: Администрация Трампа про-крипто (раскрыты доходы >1,4 млрд USD от crypto/memecoin-проектов). Обсуждаются bills вроде CLARITY Act и GENIUS Act (регуляторика stablecoins/KYC).
Историческая сезонность: Июль в среднем один из самых сильных месяцев для BTC (+5,9% исторически).
Позитивный нарратив: Опубликована peer-reviewed статья в Elsevier о Power Law модели Bitcoin (теоретическое обоснование долгосрочного роста через network adoption и Metcalfe’s law).
Технические/рыночные: Снижение open interest в деривативах, повышенная whale-активность на биржах во время падения.
Общий тон новостного фона — медвежий краткосрочно / конструктивный долгосрочно.

3. Мнения аналитиков и прогнозы
Прогнозы сильно расходятся (классика для BTC):
Краткосрочно (июль 2026): Осторожные/медвежьи. Риск пробоя к 55k или ниже (отдельные сценарии называют зону 42k при усилении оттоков и H&S-паттерне на 3D-таймфрейме).
На конец 2026: Огромный разброс — от консервативных 60–75k до 100k (Standard Chartered), 125k (Arthur Hayes), 170k (JPMorgan), 150–200k+ (Bernstein, Goldman Sachs сценарии и др.). Институциональный консенсус чаще всего лежит в диапазоне 100–200k.
Многие аналитики отмечают, что текущая коррекция — здоровая «очистка» после ралли, и лето 2026 может стать точкой перегиба (аналогии с предыдущими циклами).

4. Технический анализ (глубокий разбор)
Тренд и рыночная структура
Краткосрочный тренд медвежий (пробой ключевых поддержек и 200 MA). Среднесрочная структура — коррективная фаза после импульсного роста 2024–2025. Цена находится в зоне потенциального основания (58–62k).

Японские свечи и price action
Июнь: серия длинных красных свечей с высоким объёмом (капитуляция и distribution).
Конец июня — начало июля: попытки восстановления. Появляются свечи с длинными нижними тенями (покупатели защищают 58–59k).
Ищем бычьи паттерны (bullish engulfing, pinbar/hammer) у ключевых поддержек + рост объёма. Пока подтверждения разворота нет — только первые признаки стабилизации.

Индикаторы и осцилляторы (расчёты)
RSI(14): ≈ 29,5 (зона oversold; во время июньского падения доходил до экстремальных ≈5,5). Классический сигнал истощения продавцов. Ищем bullish divergence на lower TF.
SMA: Цена ниже SMA20 (≈62 750, −3,2%), значительно ниже SMA50 (≈68 500). Bearish alignment MA.
MACD: Вероятно bearish crossover на старших TF, но на lows возможна конвергенция (гистограмма сужается).
Bollinger Bands: Расширение во время волатильного падения → сейчас возможное сжатие (часто предшествует сильному движению).
Volume: Высокий на спаде (медвежий признак), нужен подтверждённый рост объёма на подъёме.
Confluence индикаторов: Сильная перепроданность + экстремальный fear против продолжающегося нисходящего тренда и пробоя MA. Типичная зона «медвежьего капитуляционного дна».

Уровни поддержки/сопротивления + Fibonacci
Ключевые уровни:
Поддержка: 58 200 (recent low), 55–56k (психологический + Fib extension), 50–52k (major structural).
Сопротивление: 62–63k (SMA20 + недавний high), 65–68k, 72–75k.
Fibonacci retracement (от high ≈82k к low ≈58,2k):
0,382 → ≈67k
0,5 → ≈70k
0,618 → ≈73k
Текущая цена близка к зоне 0,786–1,0 extension недавнего импульса вниз — классическая область для потенциального разворота.

Теория волн Эллиотта
Наиболее вероятный сценарий:
2024–2025 — завершённый (или почти завершённый) импульс 5 волн большего цикла.
Сейчас — коррективная фаза (A-B-C или более сложная WXY). Июньское падение может быть Wave C или финальной частью коррекции.
Если 58–59k удержится + появится импульс вверх с объёмом → возможен старт новой импульсной серии (Wave 1 нового цикла или Wave 5 большего degree).
Альтернатива (bear case): Более глубокая коррекция/начало bear market structure при потере 55k и ухудшении макро.
Confluence с циклом: Пост-халвинг год +2–3 часто волатильный, но в итоге бычий. Текущая перепроданность + fear укладываются в типичную картину дна коррекции.

Фигуры Гартли и гармонические паттерны
На текущих свингах (high → low июня) просматривается потенциальная bullish Gartley (или Bat):
XA — импульсное падение.
AB ≈ 0,618 retrace XA.
BC ≈ 0,382–0,886 XA.
CD extension к PRZ (Potential Reversal Zone) в районе 58–62k, где сходятся несколько Fib-уровней (0,786 XA + 1,272–1,618 BC + round numbers).
Условия для отработки:
Цена уважает PRZ.
Появление bullish divergence на RSI/MACD.
Spike объёма + бычья свеча.
Подтверждение на H4/D1.
Это один из самых высоковероятных разворотных сетапов в текущей конфигурации. Нужно мониторить точные swing points.

Общий технический вердикт (confluence):
Много медвежьих сигналов (тренд, MA, H&S-подобные структуры). Но мощные контрарианские и разворотные сигналы (RSI oversold extreme, Extreme Fear, Fib confluence, seasonality июля, долгосрочный фундаментал). Наиболее вероятен волатильный range 55–70k с bias на попытку роста при удержании 58k.

5. Рекомендации по таймфреймам (покупать / продавать / держать)

На 1 день (интрадей / короткий свинг):
Осторожно, не агрессивно.
Extreme Fear + RSI oversold дают шанс на relief bounce/short squeeze, особенно при позитивных новостях или тесте 58,5–59,5k с bullish candle + объёмом.
Стратегия: Long только при подтверждении (закрытие выше 60k + объём). SL жёсткий ниже 57,8–58k. TP 61,5–63k (риск/прибыль ≥1:2).
Или оставаться в стороне до уверенного пробоя 62,5k+. Шорты контр-трендовые — опасно (риск squeeze).
Риск: Высокий (новости, гэпы).

На 1 неделю:
Нейтрально с бычьим уклоном при удержании поддержки.
Июль исторически сильный. Если ETF inflows вернутся и макро не ухудшится резко — вероятен rally к 65–72k.
Стратегия: Зональная покупка/доливка на тестах 58–60k (частичный DCA). SL на weekly close ниже 57k. Цели: 65k → 68–70k.
Range-trading между 58–68k тоже рабочий.

На 1 месяц и более (инвестиционный горизонт):
Конструктивно / привлекательно для аккумуляции.
Коррекция выглядит как классическая «очистка» и зона накопления после сильного бычьего цикла. Долгосрочный тезис (институционалы + ETF-инфраструктура + дефицит 21M + глобальная ликвидность) остаётся intact. Большинство серьёзных прогнозов на конец 2026 — существенно выше текущих уровней.

Стратегия:
DCA (регулярные покупки) в зоне 55–65k.
Для портфеля: разумная аллокация 5–15% в BTC (в зависимости от толерантности к риску).
Хеджирование/ребалансировка.
Ожидание подтверждения разворота (daily close >62–63k + рост объёма + улучшение ETF flows).
Bear case (риск): Потеря 55k → тест 50k или 42–45k (затяжная макро-коррекция, продолжение оттоков).
Bull case: Быстрый разворот на катализаторе (неожиданное смягчение политики, крупный inflow день, регуляторный позитив) → 80k+ в сжатые сроки.

Общий вердикт:
Краткосрочно — торговый диапазон с потенциалом отскока, но только с подтверждением.
Средне/долгосрочно — одна из самых интересных зон для входа/удержания за последние месяцы, если вы верите в цикл и соблюдаете риск-менеджмент.

Ключевые уровни для мониторинга на ближайшие дни/недели: 58,2k (поддержка), 62–63k (первое серьёзное сопротивление), объём + ETF flows (SoSoValue / Farside), макро-календарь (данные по инфляции, занятости, FOMC), on-chain (whale ratio, exchange reserves).

Покупать Bitcoin сейчас? Полный анализ: Эллиотт, Гартли и уровни 58–72k