Поиск
Русал отсудил у Rio Tinto 1,278 млрд$ и 66% медного рудника за 18 млрд$ · Мегановости
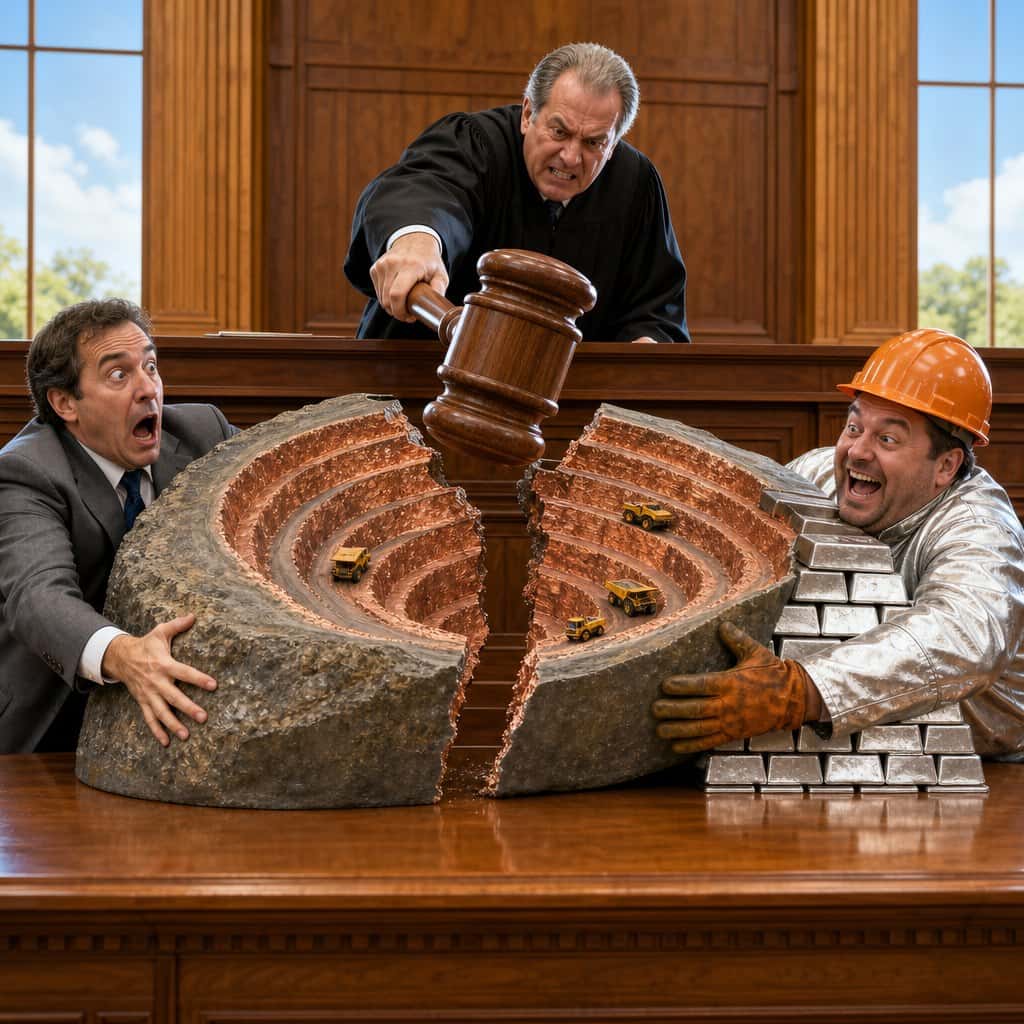
1️⃣ Арбитражный суд Дальнего Востока обязал Rio Tinto выплатить Русалу $RUAL 1,278 млрд$ и передать ему 66% в Oyu Tolgoi LLC — операторе четвертого по величине медного месторождения в мире, расположенного в Монголии.
Спор тянется с 2022 года: после введения австралийских санкций Rio Tinto лишила Русал прав на переработку сырья в совместном предприятии Queensland Alumina, где Rio Tinto владела 80%, а Русал — 20%, а иск в австралийских судах Русал проиграл и в апреле 2025 года подал его в российский арбитраж.
Актив Oyu Tolgoi оценивается в 18 млрд$, ожидаемая годовая добыча меди на нем — около 500 тыс. тонн в 2028-2036 годах.
Rio Tinto заявила, что обжалует решение, настаивая на соответствии своих действий международным санкционным режимам.
Российский суд впервые превратил санкционный спор в реальную долю действующего зарубежного актива вместо денежной компенсации, и теперь ключевой вопрос — признают ли это решение Монголия и другие юрисдикции.
«Озон Фармацевтика» — лауреат IR-премии Московской биржи «Рынок выбирает»!
Завоевали сразу две награды:
1-е место в номинации «Лучшая IR-коммуникация» (среди компаний с капитализацией 40–200 млрд руб.);
2-е место в новой номинации «Выбор розничных инвесторов».
Комментарий Дмитрия Коваленко, директора по корпоративным коммуникациям и рынкам капитала «Озон Фармацевтика»:
«С момента выхода компании на публичный рынок мы стремимся развивать IR коммуникации, расширяя рамки стандартного раскрытия информации: углублять понимание инвестиционного кейса, давать рынку качественную аналитику и образовательный контент, обеспечивать конструктивный обмен информацией между инвесторами, менеджментом и Советом директоров.
Высокая оценка наших усилий широкой аудиторией и профессионалами рынков капитала подтверждает ценность выбранного нами подхода и мотивирует нас продолжать развивать качество и прозрачность коммуникаций.
Премия Московской биржи «Рынок выбирает» действительно ценный инструмент исследования восприятия работы IR и менеджмента в диалоге с инвестиционным сообществом. Независимая и комплексная оценка среди такого обширного числа инвесторов делают эту премию IR важным индикатором качества коммуникаций, достойным внимания Совета директоров.
Благодарим Московскую биржу за развитие профессионального IR-сообщества, а инвесторов, аналитиков, управляющих фондами и других участников рынка — за доверие и ценную обратную связь. Поздравляем всех победителей и номинантов премии — уверены, что профессиональный обмен опытом и здоровая конкуренция помогают нам вместе повышать стандарты IR-коммуникаций и развивать российский рынок капитала».
Особенность этого года — открытое голосование на сайте Московской биржи, которое позволило инвесторам напрямую оценить IR-практики компаний.
P.S. Кстати, об открытости. Мы также вышли в эфир программы «Просто о сложном». Сергей Попов провёл содержательный разговор с нашим главным технологом Максимом Кирилиным и заместителем директора по связям с инвесторами Марией Рыбиной. Обсудили ключевые аспекты работы компании, технологические решения и подходы к взаимодействию с инвесторами — всё в духе принципа прозрачности и открытости.
Посмотреть эфир можно тут:
YouTube
VKВидео
RuTube
🔄 МГКЛ начнет выкупать облигации и усилит выкуп акций с 7 сентября для снижения волатильности
Чтобы снизить волатильность ценных бумаг и поддержать инвесторов, с 7 сентября ПАО «МГКЛ» начнет выкуп собственных облигаций и усилит активность по выкупу акций. Компания заблаговременно уведомляет рынок об этом решении, обеспечивая максимальную прозрачность своих действий.
Выкуп пройдет в рамках ранее утвержденного Советом директоров процесса обратного выкупа ценных бумаг. Приобретать акции и облигации на организованных торгах будет ООО «Команда МГКЛ» — 100%-ное дочернее общество ПАО «МГКЛ».
Информация о ходе выкупа будет раскрываться в соответствии с требованиями регулятора и внутренним регламентом компании.
💬 Алексей Лазутин, генеральный директор ПАО «МГКЛ»:
«В период повышенной волатильности наших ценных бумаг мы приняли решение дополнительно защитить интересы инвесторов за счет выкупа облигаций и более активного выкупа акций в рамках уже утвержденного байбека. Сообщаем рынку заранее, чтобы обеспечить максимальную прозрачность».
МГКЛ там где риск!
📊 МГКЛ («Мосгорломбард»): алмаз или стекляшка?
Разбираем свежую полугодовую отчетность по МСФО за 1П 2026 (опубликована 28.08). Цифры бьют рекорды, но дьявол — в деталях.
Дисклеймер: В посте мнение и аналитический взгляд. Без призыва к действиям. Не является рекомендацией.
🚀 Главные цифры за полугодие (рост мощный):
▫️ Чистая прибыль: 553 млн ₽ (+34% г/г)
▫️ Выручка: 27 млрд ₽ (рост в 2,7 раза!)
▫️ EBITDA: 1,81 млрд ₽ (+63%)
▫️ EPS (прибыль на акцию): 0,46 ₽ (+37%)
Качество радует: 94% чистой прибыли и 95% EBITDA — это профильный ломбард и ресейл. «Зависший» товар (старше 90 дней) упал с 14% до 2,3% — портфель стал заметно здоровее. За 2025 год компания показала еще более кратный рост: выручка 32 млрд (+3,7x), чистая прибыль 724 млн (+84%).
⚠️ Но есть ТРИ тревожных звоночка:
1️⃣ Выручка «не та». 80% оборота — оптовая торговля драгметаллами с маржой ~1,3%. На сам ломбард приходится лишь 2,8% выручки. Рекордные обороты создает низкомаржинальный опт, а не ядро бизнеса.
2️⃣ Баланс раздут гудвилом. За год гудвил вырос на 764 млн → 1,31 млрд ₽ (это БОЛЬШЕ всего материального капитала в 462,8 млн). Весь прирост капитала обеспечен «воздухом». Плюс покупка двух фирм за 1,27 млрд с УК по 10 000 ₽ — вопросы к качеству сделок очевидны.
3️⃣ Странная корпоративная политика. Дивиденды за 2025 год НЕ утвердили (99,7% «против»), зато запустили байбэк на ~900 млн и размещение конвертируемых облигаций на 7,6 млрд под 15% (при том, что свои облигации торгуются с доходностью 27-31%). Рейтинг от «Эксперт РА» понижен до ruBB-, были блокировки счетов и мораторий на сделки инсайдеров.
🤔 Моя оценка:
История привлекательная, но рискованная. Дилемма налицо:
✅ Прибыль растет отлично (+34% за полугодие, +84% за год)
✅ Акции недорогие (~2,16 ₽, капа ~2 млрд ₽, просадка за полгода 21%)
🔴 Прозрачность и корпоративное управление «хромают» (гудвил, маржа, сделки, байбэк вместо дивидендов)
👥 Кому возможно подойдет:
Терпеливому инвестору с высокой толерантностью к риску, готовому к волатильности. Аналитики закладывают цели 4-5 ₽ против текущих ~2,2 — потенциал есть.
🚫 Кому не подойдет:
Консервативным портфелям и тем, кому важны прозрачность + стабильные дивиденды. Здесь этого нет.
💎 Итоговая мысль:
Не «покупать безусловно», а «наблюдать и входить небольшим объемом». Лучше — после прояснения судьбы «конвертов» и качества M&A-сделок. Текущая просадка интересна, но только под рискованную часть портфеля.
Компания по-прежнему остается компанией с ВЫСОКИМИ РИСКАМИ!
❗️ Это аналитическая оценка, а не индивидуальная инвестрекомендация. Решение за вами и вашим риск-профилем.
ВАШИ ДЕНЬГИ - Ваша ответственность!
#мгкл #инвестиции
🌱 ИнвестВзгляд: Акрон.
📊 Цифры
Начнём с хорошего. За 2025 год Акрон выдал мощный отчёт. Выручка подросла на 20% — до 237,6 млрд рублей. EBITDA вообще рванула на 51%, до 91,7 млрд, с рентабельностью 39%. Чистая прибыль прибавила 30% — 39,8 млрд. Объёмы продаж — рекордные 9,15 млн тонн. Долговая нагрузка снизилась до комфортных 1,25х по чистому долгу/EBITDA. Казалось бы — бери и покупай. Но рынок — штука хитрая. Весь этот позитив, как говорится, уже давно в цене.
А потом наступил 2026 год. И первый квартал принёс холодный душ. Выручка по МСФО упала на 22% — до 51,9 млрд. EBITDA обвалилась на 41%. А чистая прибыль и вовсе рухнула в 5,4 раза — до 2,7 млрд. Чистый долг подрос на 10%.
Но есть и хорошие новости: второй квартал уже показывает восстановление.
Есть ещё один важный нюанс. Капитальные затраты Акрона остаются космическими. Компания активно инвестирует: на ПМЭФ подписали соглашение о строительстве новых заводов в Самарской области с объёмом инвестиций 10 млрд рублей. Всё это, конечно, хорошо для будущих поколений.
🏭 А что там у соседей по сектору?
Вот где начинается настоящая драма. ФосАгро — главный конкурент Акрона в секторе — выглядит на фоне собрата чуть ли не образцом корпоративного управления. Да и по масштабу бизнеса ФосАгро значительно превосходит Акрон.
Но главное — не в размере, а в оценке. Форвардный EV/EBITDA Акрона в два раза превышает отраслевую медиану и аналогичный показатель ФосАгро. По мультипликаторам картина ещё красноречивее: у Акрона P/E более чем в 2 раза превышает значение у прямого конкурента.
Иными словами, Акрон дороже конкурента при том, что ФосАгро крупнее и прозрачнее в вопросах дивидендной политики.
Да, у Акрона есть своя фишка: он — прямой бенефициар роста цен на карбамид, потому что доля азотных удобрений у него выше. Но даже при росте цен на карбамид эффект для Акрона не такой уж и выдающийся. 1% роста цен на MAP даёт плюс 1,8 млрд к EBITDA у Акрона против 4,4 млрд у ФосАгро. Рычаг разный.
🎯 ИнвестВзгляд: Бизнес действительно неплох: рекордные объёмы продаж, растущая маржинальность, лидерство в азотном сегменте. Но на фоне ФосАгро Акрон проигрывает практически по всем фронтам: масштаб, оценка, дивидендная политика, прозрачность. А Акрон пока подходит для тех, кто любит сложности и верит, что удобрения когда-нибудь удобрят их кошелёк. Я лично подожду и посмотрю со стороны.
$AKRN $PHOR
«Озон Фармацевтика» принимает участие в IR-премии Московской биржи
В этом году «Озон Фармацевтика» вновь принимает участие в IR-премии Московской биржи. Победителей определяет инвестиционное сообщество, оценивая качество раскрытия, ценность контента и взаимодействие с рынком.
Для эмитентов такая оценка — важный инструмент обратной связи: она помогает понимать, какие IR-практики действительно востребованы инвесторами, и повышать стандарты коммуникации на рынке капитала.
За время публичной истории «Озон Фармацевтика»:
· сформирован единый набор ежеквартальных материалов
· выпускается образовательный контент
· представлен первый в России виртуальный тур по фармацевтическому заводу
· проводятся вебинары и Дни инвестора
· обеспечено широкое аналитическое покрытие и раскрывается консенсус-прогноз
· обратная связь инвесторов интегрирована в управленческие процессы.
В результате сегодня:
· акционерная база превышает 220 тыс. инвесторов;
· Free float вырос до 20%
· Компания входит в топ‑3 рейтинга медиавидимости в отрасли.
Подробнее – в пресс-релизе
Дмитрий Коваленко,
Директор по связям с инвесторами ПАО «Озон Фармацевтика»:
«Мы считаем участие инвесторов в этой премии важной частью развития российского рынка капитала. IR — это инфраструктура доверия между публичной компанией и инвесторами, которая помогает рынку лучше понимать бизнес, его стратегию, возможности и риски. Поэтому оценка самих инвесторов — наиболее содержательный показатель качества этой работы.
Для нас важна не только оценка качества наших коммуникаций, но и сам принцип рыночной оценки IR. Когда инвесторы напрямую оценивают прозрачность и понятность раскрытия и качество диалога с компанией, это дает публичным компаниям обратную связь о том, какие практики действительно востребованы рынком».
В 2025 году Компания уже была отмечена инвестиционным сообществом по итогам первой IR-премии Московской биржи.
Голосование «Рынок выбирает» открыто до 17 августа 2026 года.
❤️❤️❤️ Киберзащита на вес золота
И это не метафора, если вы — полиметаллический холдинг «Селигдар», который производит порядка 8 тонн золота в год и единственный в стране добывает рудное олово. Месторождения золота разрабатывают в Якутии, Бурятии и на Алтае, олова — в Хабаровском крае. И это не считая перспективных проектов на Чукотке, в Оренбургской и Иркутской областях.
Работать часто приходится в удаленных районах с суровым климатом и нестабильной связью. Сбой ИТ-систем может обернуться остановкой производства и реальными финансовыми потерями.
Самые опасные угрозы для добывающей отрасли — фишинг, вредоносные вложения в письмах, дыры в софте и атаки на поставщиков (когда взламывают вашего подрядчика и через него пытаются добраться до вас). Так что киберустойчивость здесь — не прихоть, а вопрос выживания компании.
Раньше «Селигдар» уже пользовался нашими продуктами, поэтому для управления уязвимостями и защиты почты выбрал связку MaxPatrol VM и PT Sandbox, встроив их в существующую систему киберзащиты холдинга.
1️⃣ MaxPatrol VM теперь следит за безопасностью около 2000 активов — от офисных ПК до производственных контроллеров. Сканирование ускорилось, прозрачность инфраструктуры выросла, а специалисты по кибербезу быстрее расставляют приоритеты обновления систем и устранения угроз. Это особенно важно, когда даже короткая остановка производства может стоить как несколько новых Porsche.
2️⃣ PT Sandbox встал на защиту почты. Кроме того, песочница подключена к хранилищам и проверяет файлы перед тем, как они попадут в корпоративные сетевые папки, не давая вредоносам никаких шансов.
Уязвимости под контролем, фишинговые письма надежно изолированы в песочнице, а компания может сосредоточиться на развитии бизнеса, а не переживать о киберугрозах.
#POSI
Что обсудили на Финансовом конгрессе 2026 и каких изменений ждать на страховом рынке
На днях в Петербурге завершился Финансовый конгресс Банка России. Попытаемся сделать краткое резюме обсуждений, касающихся страхового рынка.
Кредитное страхование жизни
С 19 октября вводятся два новых стандарта ВСС — для страхования жизни по потребкредитам и по ипотеке. Они уже одобрены президиумом союза и согласуются с ЦБ; после запуска станут обязательными для членов страховой ассоциации ВСС.
Что изменится: Срок рассмотрения заявки на выплату по потребкредитам — 5 дней. Полисы станут прозрачнее, из них уберут значительную часть исключений. Средняя доля выплат должна вырасти с нынешних 3–5% (в отдельных компаниях) до ~30% по потребкредитам и ~50% по ипотеке. Снизятся банковские комиссии посредникам (сейчас, по оценкам, до ⅔ премии), что повысит ценность полисов.
Также появился рэнкинг по фактическим выплатам по ипотеке Сбера: «Сбербанк страхование жизни» — 86%, СОГАЗ — 54%, «РЕСО-Гарантия» — 52%, «Росгосстрах» — 48%, «Абсолют Страхование» — 46%. ЦБ предложил расширить его на весь рынок.
Изменения в ОСАГО
С 11 июля — новая методика расчёта стоимости запчастей: Аналоги не учитываются, если они дешевле оригинала более чем на 70% (раньше — 80%). Расходники оцениваются по рыночным ценам без скидок; детали одноразового использования — в полном объёме. Первая версия справочников — 19 сентября.
Последствия: средняя выплата вырастет на 8–9% (сильнее — по ушедшим с рынка маркам), средняя цена полиса — не более чем на 5–6%. Резкий рост тарифов затронет только самых аварийных водителей.
Риски логистики
Из-за сбоев в поставках из Китая возможны более долгие и дорогие ремонты. Запчасти не относятся к приоритетным грузам, а дефицит может накапливаться. Смягчают ситуацию складские запасы и буферные склады; эксперты рекомендуют развивать альтернативные цепочки поставок.
Лимит выплат по ОСАГО
Обсуждается законопроект, закрепляющий предельную выплату на уровне 400 тыс. руб. (возможное принятие — весенняя сессия Госдумы). Конституционный суд уже поддержал страховщиков в спорах о выплатах сверх лимита. Мера должна снизить убыточность ОСАГО (сейчас уровень выплат в среднем по РФ превысил 100%) и уменьшить число судебных споров.
Общий вектор: стандартизация, прозрачность продуктов, развитие электронного урегулирования убытков и защита потребителей — доверие клиентов становится таким же важным конкурентным фактором, как и цена полиса.
Первые партии асептики, использование ИИ, наша стратегия: LMBZ опубликовал Годовой отчет
Годовой отчет — это не только обязательное раскрытие информации. Мы постарались сделать его документом, который действительно интересно читать инвесторам.
В отчете — не только цифры и финансовые результаты, но и история того, чем жила компания в 2025 году и куда движется дальше.
Что внутри?
✅первые партии асептической упаковки и строительство нового производственного комплекса;
✅как изменилась база акционеров и почему для нас важна работа над ростом акционерной стоимости; что происходило на рынке молочной продукции и упаковки, а также где мы видим новые возможности для развития;
✅ участие компании в национальных проектах, вклад в развитие регионов и соответствие Стандарту общественного капитала бизнеса;
✅как искусственный интеллект помогает нашим клиентам — молочным заводам — повышать продажи и укреплять отношения с покупателями;
✅ истории людей, которые работают на предприятии, и заводских династий, благодаря которым производство не останавливается ни на день; наши планы на 2026 год.
В общем, получилось больше, чем просто годовой отчет.
Как отмечает руководитель направления по взаимодействию с инвесторами ПАО «Ламбумиз» Никита Демидов:
«Для нас открытость перед инвесторами — это не пункт в списке обязательных требований. Мы рассматриваем прозрачность как один из факторов устойчивого развития бизнеса, доверия со стороны акционеров и долгосрочного роста стоимости компании. Именно поэтому мы стараемся, чтобы годовой отчет был не только полным, но и действительно полезным для инвесторов. А еще, мы выполнили годовой отчет в визуальном стиле, который крайне редко 'эмитенты используют в мировой практике IR для годовых отчетов..».
Будем рады, если найдете время познакомиться с отчетом. Надеемся, он поможет лучше понять, чем сегодня живет «Ламбумиз» и каким мы видим будущее компании.
Дебютант на рынке. Облачные технологии 001Р-01: стоит ли инвестировать?
ООО «Облачные технологии» (бренд Cloud.ru, ранее SberCloud ) является ведущим российским поставщиком решений в сфере облачных технологий и искусственного интеллекта.
В портфель услуг компании входят: облачная инфраструктура с поддержкой GPU, публичные и приватные облачные решения, а также Neocloud — управляемая среда для разработки, обучения и эксплуатации моделей ИИ и иные облачные сервисы.
Параметры выпуска Облачные технологии 001Р-01:
• Рейтинг: АА+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 10 млрд рублей
• Срок обращения: 2 года
• Купон: КБД (2 года) + 225 б.п (эффективная доходность к погашению составляет около 15,56% годовых).
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 30 июня 2026
• Дата размещения: 03 июля 2026
Рейтинг надёжности:
• АКРА — 27 февраля 2026 года. Агентство присвоило рейтинг AA+ со стабильным прогнозом.
• «Эксперт РА» — 21 мая 2026 года. Здесь тоже уровень AA+ и стабильный прогноз.
Финансовые результаты МСФО за 2025 год:
• Выручка: 76,49 млрд руб. (+50,1% г/г)
• Чистая прибыль: 14,67 млрд руб. (+85,2% г/г)
• EBITDA: 57,96 млрд руб. Рост на 70,5%.
• Рентабельность по EBITDA: 76% (увеличилась на 9 п. п.).
• Капитальные затраты (Capex): 17,42 млрд руб. Снижение на 70,2% по сравнению с 2024 годом.
• Долгосрочные обязательства: 18,82 млрд руб. (+3,9% г/г)
• Краткосрочные обязательства: 53,67 млрд руб. (+2,6% г/г)
• Чистый Долг/EBITDA: 0,1
• ICR: 4,4.
Компания впервые выходит на публичный долговой рынок с выпуском на 10 млрд рублей. Цель — получить ресурсы на разработку сервисов и развитие ИИ, не размывая при этом капитал акционеров.
Впереди — более масштабная программа на 50 млрд, уже одобренная биржей, так что текущий выпуск можно считать первым этапом стратегии по привлечению внешнего финансирования.
Помимо сильной отчетности хотел бы выделить зоны риска:
• Сильная зависимость от узкого круга крупных клиентов, что снижает устойчивость выручки.
• Вопросы к корпоративному управлению — в частности, отсутствие совета директоров (хотя есть другие коллегиальные органы).
• Недостаточная прозрачность: компания публикует отчётность по МСФО, но не раскрывает данные о связанных сторонах и конечном бенефициаре, из-за чего в аудиторское заключение была включена оговорка.
«Эксперт РА» вдобавок предупреждает: бизнес крайне фондоёмок, развитие потребует постоянных крупных трат на «железо» и дата-центры.
И главное — агентство не опирается на предположения о поддержке со стороны акционеров, так что рейтинг отражает исключительно силы самого эмитента.
Эмитенты со схожим рейтингом надёжности:
• РЖД БО 001P-44R $RU000A10C8C0 (14,93%) ААА на 2 года 7 месяцев
• РусГидро БО-002Р-07 $RU000A10CC24 (14,53%) ААА на 2 года 1 месяц
• Яндекс 001Р-05 $RU000A10FEB7 (14,25%) ААА на 1 год 11 месяцев
• ФПК 002Р-01 $RU000A10DYC8 (15,24%) АА+ на 1 год 11 месяцев
• Сбербанк 001Р-SBER51 $RU000A10DS74 (14,49%) ААА на 1 год 11 месяцев
• Ростелеком 001P-25R $RU000A10ETL7 (14,66%) ААА на 1 год 9 месяцев
• Мегафон БО-002P-13 $RU000A10F827 (14,15%) ААА на 1 год 6 месяцев
• Магнит БО-004Р-08 $RU000A10C618 (14,33%) АА+ на 1 год 2 месяца
По итогу: Стартовое предложение становится интересным инструментом для фиксации доходности только при условии, что итоговая доходность окажется близка к первоначальному ориентиру. В этом случае сохраняется умеренный спекулятивный потенциал в сравнении с другими выпусками.
С инвестиционным горизонтом от 5 лет более предпочтительными выглядят длинные ОФЗ. Их текущая доходность к погашению превышает ключевую ставку, причём потенциальный выигрыш не ограничивается купонным потоком — в перспективе ожидается и рост тела самих бумаг. Такая конструкция позволяет получить более высокий доход при более низком уровне риска по сравнению с альтернативными инструментами.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
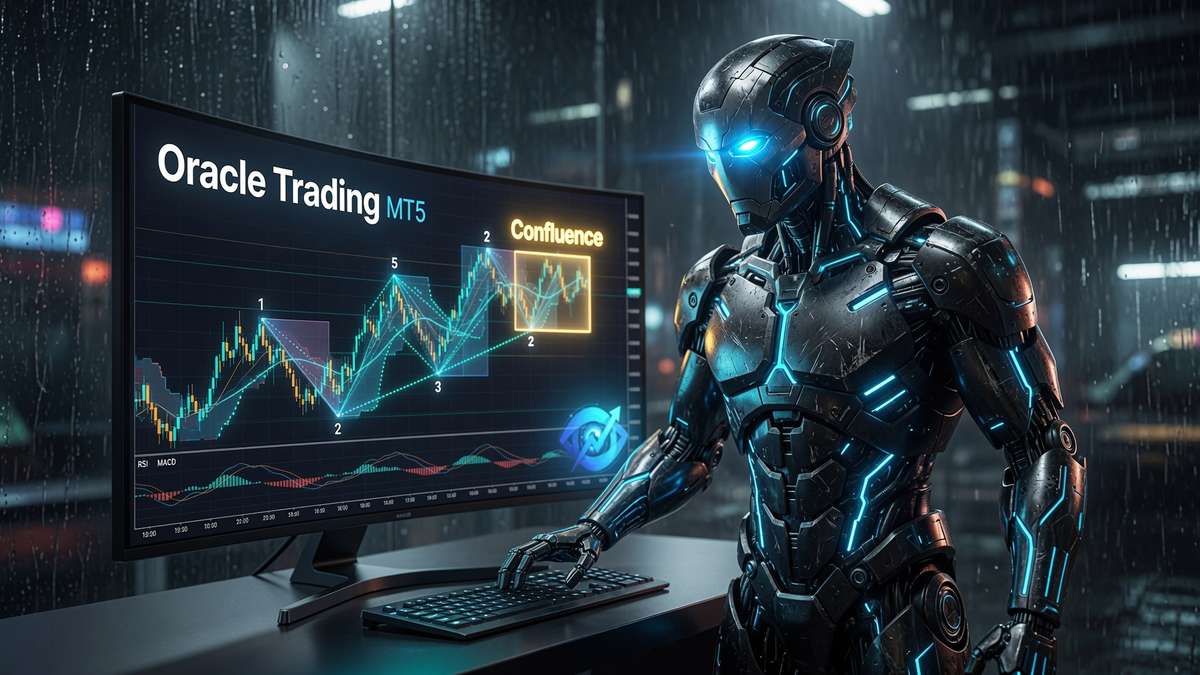
🚀 Oracle Trading — торговая система для MetaTrader 5 уже доступна
Больше никаких случайных сигналов по одному индикатору.
Oracle Trading — это единая аналитическая модель, построенная на принципе confluence: система показывает сделку только тогда, когда сразу несколько независимых методов технического анализа дают согласованный сигнал.
Что умеет система:
- Автоматическая разметка волн Эллиотта с визуализацией импульсных и коррекционных структур
- Гармонические паттерны (Gartley, Bat, Butterfly, Crab и другие) с зонами потенциального разворота (PRZ)
- Классические графические паттерны — Head & Shoulders, Double и Triple Top/Bottom
- Анализ японских свечей и пересечений MA с настраиваемыми фильтрами
- Полный набор индикаторов и осцилляторов (RSI, MACD, ADX, Bollinger Bands, ATR, EMA)
- Автоматическое построение ключевых уровней поддержки/сопротивления и зон ликвидности
- Мульти-таймфрейм сканер — анализ направления и силы тренда на старших таймфреймах прямо на текущем графике
- Продвинутая система управления рисками и сопровождения позиций (стопы и тейки по ATR, безубыток, трейлинг, частичное закрытие, гибкие профили ведения сделки)
Ключевые преимущества:
- Высокая степень фильтрации сигналов за счёт требования одновременного подтверждения от нескольких методик
- Полная визуализация всех элементов анализа прямо на графике — вы всегда понимаете, почему система считает сетап сильным
- Гибкие настройки под разные инструменты и стили торговли
- Встроенный новостной фильтр и защита от переторговли
- Стабильная работа на Forex, металлах, индексах и криптовалюте
Для кого подойдёт:
Для трейдеров, которые хотят торговать структурно и осознанно, а не по отдельным сигналам. Тем, кто ценит прозрачность, контроль над рисками и возможность адаптировать инструмент под себя.
Как попробовать:
Бесплатная демо-версия — скачайте в MetaTrader 5 и протестируйте на истории и демо-счёте (рекомендую начать именно с этого)
Аренда — от 50 USD в месяц (на 3 месяца — 70 USD, на 6 месяцев — 100 USD)
Полная покупка — 200 USD
Прямая ссылка на продукт
Oracle Trading — это профессиональный инструмент технического анализа и поддержки принятия торговых решений. Не гарантирует прибыль и не устраняет рыночные риски. Обязательно проводите тестирование на исторических данных и демо-счёте перед использованием на реальном счёте.
🍃 Зелёные облигации: история, определение и стоит ли в них инвестировать
На долговом рынке существует особенный инструмент — зелёные облигации. По принципу работы они не отличаются от обычных, однако имеют конкретную цель и особенности отчётности у эмитента. Разберём, что это такое и какую пользу они могут принести.
📜 Зелёные облигации — это долговые ценные бумаги, выпущенные компанией, государством или банком для привлечения капитала на финансирование проектов, связанных с охраной окружающей среды. Вместе с тем существуют социальные облигации и облигации климатического перехода — все они относятся к более широкой категории ESG-облигаций.
💰 Впервые такой выпуск появился в 2007 году у Европейского инвестиционного банка, который представил первую облигацию под названием Climate Awareness Bonds. Уже в 2013 году к этой практике подключились другие крупные организации. По оценке международной организации Climate Bonds Initiative, совокупный объём эмиссии зелёных облигаций с 2007 по 2020 годы достиг 1,1 трлн долларов.
📈 В России дебютный выпуск зелёных облигаций состоялся в 2016 году у компании «Транспортная концессионная компания». После этого другие организации стали выпускать подобные бумаги, и, по данным АКРА, с 2019 по 2025 год совокупный объём составил 877 млрд руб. На данный момент на рынке представлено 44 выпуска.
📌 Требования к эмитенту, который планирует выпустить зелёные облигации:
— Выпуск должен соответствовать принципам устойчивого развития.
— Признание выпуска зелёным требует проведения независимой верификации.
— Целевой характер: привлечённые средства должны быть направлены на финансирование «зелёных» проектов в сферах энергетики, строительства, промышленности и т.д., либо на рефинансирование затрат на них.
— Эмитент обязан регулярно отчитываться об использовании средств для подтверждения целевого характера заимствований и достижении положительного экологического эффекта (например, экономия электроэнергии, снижение выбросов СО2 и пр.).
⭐ Для компании — это укрепление репутации как ответственного бизнеса и возможность привлечь новую аудиторию инвесторов. Также организация получает особые преференции со стороны регулятора и правительства: снижение риск-веса до 50% по кредитному и рыночному рискам для приоритетных ESG-инициатив, а также налоговые льготы и субсидии.
🛡️ Для инвестора — это уверенность в том, что эмитент направит привлечённые средства на значимые проекты. Такие бонды особенно интересны консервативным инвесторам, так как по ним установлены более жёсткие требования к присвоению данного статуса и риски минимальны. Стоит обратить внимание, что данный вид облигаций не застрахован государством и несёт те же рыночные риски, что и обычные долговые бумаги.
🏗️ В сфере девелопмента зелёные облигации и повестка устойчивого развития становятся популярным инструментом: компании всё активнее проходят ESG- и ЭКГ- рейтингование. Так, Группа компаний «А101» в этом году первой среди крупнейших застройщиков России получила статус ЭКГ продвинутого уровня «АА», а её рейтинг ESG от АКРА находится на уровне ESG-5 (A+) со стабильным прогнозом.
🎯 Зелёные облигации приносят выгоду и эмитенту, и инвестору, которому важны прозрачность использования средств, низкий уровень дефолтов ввиду высоких требований и забота об окружающей среде. Но важно помнить: это не даёт 100% гарантии сохранности вложений. Поэтому необходимо оценивать бизнес-модель компании и уже на основе этого делать выводы.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101