Новый IR-сайт «Моторики»


Всем привет!

С радостью представляем новый сайт для инвесторов и всех заинтересованных сторон Группы «Моторика»! Мы стремимся строить доверительные отношения с нашими инвесторами, повышая прозрачность и делая доступ к важной информации еще проще и удобнее.

Теперь на одной платформе вы можете найти всю актуальную информацию о бизнесе Группы «Моторика», включая:


Последние финансовые отчеты Компании

- Стратегию развития и бизнес-модель Группы «Моторика»

- Корпоративную структуру и управление

- Новости компании и важные события

Перейти на сайт: ir.motorica.org

0 комментариев
    посты по тегу
    #

    АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

    Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).

    Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».

    Но что вообще означают эти буквы? 🤔

    Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.

    Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.

    Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».

    Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.

    Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.

    И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.

    Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.

    Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.

    Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅

    До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.

    Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).

    Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.

    Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.

    Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.

    Полный отчет АКРА можно посмотреть на сайте агентства.

    #POSI

    АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

    Розничные ПИФ: ключевая ставка предопределила доходы пайщиков


    - Последние два года были успешными для денежного и долгового рынков, рынок акций с учетом инфляции для инвестора был убыточным.
    - ПИФы в доходности проиграли банковскому вкладу: средний ОПИФ отстал на 20,2%, а средний БПИФ опередил депозит на символические 1,2%.
    - Пятикратный разрыв в средней накопленной доходности между ОПИФ (7,1%) и БПИФ (35,9%) за период вызван разницей в факторных стратегиях фондов.
    - Позитивных изменений на рынке акций раньше 2027 года не произойдет: даже при восстановлении индекса Московской биржи до 2500 п. фонды акций закроют 2026-й в убытке.
    - Снижение ключевой ставки даст держателям облигаций двойную выгоду – сохраняющийся высокий купон и рост цены бумаг, а рынок акций останется заложником дорогих денег.

    Полная версия обзора - https://raexpert.ru/researches/ua/pif_fundskey_rate_2026/

    Газпромнефть - ближневосточный подарок

    Еще в начале года нефтяники выглядели едва ли не главным аутсайдером рынка. Низкие цены на нефть, огромный дисконт Urals и крепкий рубль давили на финансовые результаты. Однако конфликт на Ближнем Востоке перевернул диспозицию, а отчет Газпромнефти $SIBN за первое полугодие уже отражает первые плоды дорогой нефти. На примере отчета Газпромнефти мы это увидим.

    ⛽️ Итак, выручка компании выросла на 5,9% до 1,88 трлн рублей, а скорректированная EBITDA сразу на 42,6% до 727,5 млрд. Операционная прибыль практически удвоилась до 395 млрд рублей, а чистая прибыль акционеров выросла примерно на 74% до 286,1 млрд. Главным драйвером стала нефтяная конъюнктура. На фоне ближневосточного конфликта Brent вновь перевалил за $100. Перебои с поставками из Персидского залива поддерживают цены, хотя Саудовская Аравия уже пытается перенаправлять часть потоков через Оман.

    Еще интереснее ситуация с нашей нефтью. По данным Argus, средняя цена Urals для расчета налогов в августе выросла с $59 до $67,11 за баррель. В сентябре достигнет порядка $80. Премия российского сорта ESPO с поставкой в Шаньдун к Brent выросла до рекордных $12,5 за баррель, а цена достигла $117,11. Получаем практически идеальную комбинацию для нефтяников - дорожающая нефть плюс сокращение дисконта.

    Правда, есть и слабое место. Операционный денежный поток составил 293 млрд рублей (+17,6%), но CAPEX вырос на 21,7% до 399 млрд. В результате FCF ушел в минус на 105 млрд рублей. Общий долг также подрос, хотя за счет роста EBITDA коэффициент Чистый долг/EBITDA снизился с 1,3x в конце первого квартала до 1,14x. Процентные расходы во 2 квартале тоже снизились, что дополнительно поддержало прибыль.

    💰 С дивидендами все интереснее. СД уже рекомендовал 42,51 рубля за первое полугодие против 17,3 рубля годом ранее. Дивполитика предполагает выплату не менее 50% прибыли, а менеджмент ранее говорил о возможности сохранять payout выше 50%. Если во втором полугодии компания заработает 300-350 млрд рублей, то годовая прибыль выйдет в район 586-636 млрд. С учетом уже рекомендованных 42,51 рубля финальная выплата может составить еще примерно 20-58 рублей.

    В сухом остатке получаем сильный отчет и заметно улучшившуюся конъюнктуру. Дорогая нефть и сужение дисконта Urals способны сделать второе полугодие еще сильнее. Именно поэтому Газпромнефть снова превращается в интересную дивидендную историю. Настораживают лишь отрицательный FCF и растущий абсолютный долг.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Друзья мои, напоминаю, что мы работаем по бартеру. Я вам каждое утро публикую интересный разбор эмитента, вы ставите ему лайк. Курс 1 к 1. Спасибо!

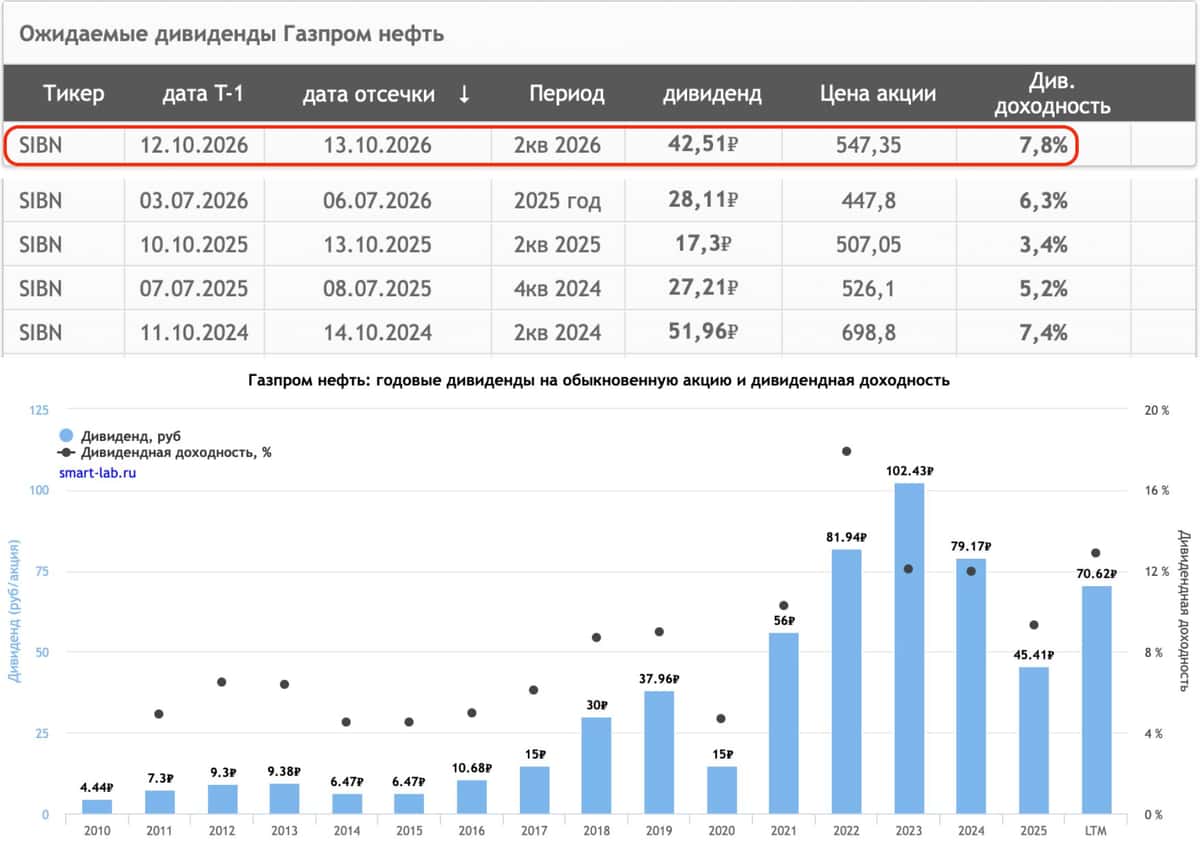
    Газпромнефть - ближневосточный подарок

    «Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»


    Интересный факт: сова видит мир объемным и очень четким на больших расстояниях, благодаря строению глаз.
    Точно так же как и наша платформа «СОВА», которая контролирует соблюдение правил безопасности. Ее можно применить на любом объекте, где есть система видеонаблюдения. Сегодня она охватывает 700 камер в 40 цехах ЧерМК, «Северсталь-метиза» и Яковлевского ГОКа.

    «СОВА» отслеживает 10 видов нарушений: отсутствие касок, перчаток, очков и других средств индивидуальной защиты, нахождение работников в опасных зонах, несоблюдение правил погрузочно-разгрузочных работ и работ на высоте.

    Она не просто наблюдает, но и способна обучаться. В планах у коллег научить её распознавать критические ситуации, такие как падение людей с высоты или возгорание, а также расширить функционал до прогнозирования и предотвращения несчастных случаев.

    Главная цель инструмента – профилактика: при обнаружении опасной ситуации она может мгновенно отправлять сигнал в цех, чтобы сотрудники успели среагировать до того, как произойдёт происшествие.

    Благодарим коллег: ИТ-специалистов и специалистов по охране труда «Северстали» за слаженную работу и отличный результат, ведь на сегодняшний день выявление потенциально опасных действий повысилось на 25%.

    #СеверстальБезопасность

    «Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»