Поиск

Налог на сверхдоходы имеет скрытые нюансы

Представители деловых и властных кругов обсуждают возможность введения со следующего года налога на сверхдоходы, который будет распространяться на производителей металлов и минеральных удобрений. Его ставки предполагается дифференцировать в зависимости от вида продукции: для золота - 20% от дополнительного дохода, полученного в 2026 году, для цветных металлов и агрохимикатов - 30%. Объектом обложения должны стать руды черных и цветных металлов, горнохимическое сырье и полупродукты, содержащие драгоценные металлы.

Необходимость его введения очевидна: дефицит федерального бюджета за январь-июль превысил 6 трлн рублей, тогда как ранее за весь 2026 год он ожидался в объеме 3,8 трлн рублей. Соответственно, нужны источники для его покрытия и бизнес относится к этому с пониманием.

Хотя законопроекта о налоге на сверхдоходы нет в открытом доступе, несложно догадаться, что под его действие могут попасть крупные компании, ориентированные в значительной степени на экспортные поставки. Фактически же речь может идти о небольшом круге игроков, например, «Русале», «Фосагро» и «БТС-Золоте», владеющих предприятиями по добыче и обогащению руд и их переработке в чистые металлы и минеральные удобрения и несущих значительную социальную нагрузку в регионах присутствия, не считая дорогостоящих инвестиционных и экологических проектов.

Подобный подход не учитывает ряд моментов и прежде всего особенности их деятельности - перечисленные компании разрабатывают месторождения, дифференцирующиеся между собой по географическим и горно-геологическим условиям (степени развитости вокруг них транспортной и энергетической инфраструктуры, характеру залежей, их обводненности), величине запасов, содержаниям полезных и вредных компонентов, непосредственно влияющих на их издержки и рентабельность.

Одновременно предлагаемый налог не планируется распространять на предприятия и фирмы, продающие либо выпускающие различные полуфабрикаты и изделия из черных, цветных и драгоценных металлов. К их числу можно отнести металлотрейдеров, зачастую имеющих складские базы в больших городах и не реализующих социально значимых программ и проектов. Зато они имеют приличную доходность, несмотря на слабый спрос на внутреннем рынке.

Вместе с тем весьма неплохо зарабатывают и компании, организующие выставки с участием производителей металлов и продукции на их основе. У них скромные штаты сотрудников, практически никакой недвижимости в собственности, зато есть чистая прибыль, не вкладываемая в создание и расширение предприятий.

В результате плательщиками налога на сверхдоходы, как было отмечено выше, может стать небольшое число холдингов со значительными мощностями и штатами работников, содержащих города и поселки в удаленных районах России, тратящих огромные деньги на инвестиционные и социальные проекты.

Выходов из сложившейся ситуации видится два. Первый заключается в увеличении налога на имущество, но тогда опять-таки больше заплатят те, кто владеет карьерами, шахтами, обогатительными фабриками и металлургическими предприятиями с дорогим оборудованием, меньше - управляющие базами и сервисными металлоцентрами. Поступления в федеральный бюджет вряд ли составят ощутимые 50-100 млрд рублей и к тому же надо кардинально изменить законодательство - данный налог относится к региональным.

Второй - в подъеме ставки налога на прибыль на 0,5-1%, способной принести бюджетный эффект в 1,5-2 трлн рублей без чрезмерного давления на химическую и металлургическую индустрию, справедливо распределив фискальную нагрузку между многими отраслями, прямо или косвенно связанными с недропользованием. Такой путь позволит предотвратить сворачивание инвестиционных и социальных программ и избежать торможения роста зарплат сотрудников, попутно помогая пополнению государственной казны.

Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»


Объект общей площадью около 25 тыс. кв. метров объединяет школу на 1400 мест и детский сад на 300 мест. Здание оборудовано универсальными и специализированными учебными кабинетами, лабораториями и трансформируемыми залами для мероприятий.

📽️ Важным элементом общественного пространства станет городская площадь у центрального входа. На стене школы разместится большой экран, который превратит площадь в уличный кинотеатр площадью 67,5 кв. метра.

🏛️ Внутреннее пространство школы спроектировано с учётом современных образовательных подходов. Открытая территория атриума легко трансформируется под нужды учеников и учителей. Аналогичные коворкинги расположатся на третьем и четвёртом этажах, здесь же разместятся библиотека, медиатека и центр детских инициатив.

💻 В блоке старшей школы помимо универсальных классов спроектированы кулинариум, мастерские и IT-полигон. Основная часть научного кластера развернётся на последнем этаже.

✨ Открытие образовательного центра «Эклектика» усиливает социальную инфраструктуру «Бунинских кварталов» и соответствует стратегии Группы по созданию полноценных городских районов, где образование, спорт и общественные пространства формируют среду для жизни, учёбы и развития.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

ГК «А101» открыла образовательный центр «Эклектика» в «Бунинских кварталах»

📌 Как компания создаёт стоимость для акционеров

За каждой акцией стоит бизнес: его клиенты, продукты, команда и способность зарабатывать. Поэтому работа над акционерной стоимостью начинается с решений, которые компания принимает каждый день.

Разберём три направления такой работы.

🔹 Развитие бизнеса

Новые продукты, расширение сети и привлечение клиентов открывают возможности для роста прибыли. Для акционеров важно, чтобы вложения в развитие со временем приносили результат.

🔹 Повышение эффективности

Компания может зарабатывать больше за счёт улучшения действующего бизнеса: быстрее оборачивать товары, совершенствовать обслуживание, автоматизировать процессы и разумно управлять расходами.

🔹 Взвешенное использование средств

Руководство оценивает, куда направить деньги с наибольшей пользой для бизнеса и его акционеров. Это могут быть новые проекты, технологии, приобретение других компаний или обратный выкуп собственных акций — байбек.
У байбека есть понятная экономическая логика. Если акции торгуются ниже обоснованной оценки их стоимости, их приобретение может быть выгодным способом использования средств в интересах акционеров, которые продолжают владеть бумагами.

При этом важен весь расчёт: цена покупки, объём направленных средств, потребности бизнеса и дальнейшее использование выкупленных акций. Именно от этих условий зависит результат программы.

В МГКЛ мы считаем, что рыночная оценка наших акций не в полной мере отражает потенциал бизнеса.Поэтому наряду с реализацией стратегии развития ранее запустили программу обратного выкупа, которую осуществляет дочерняя компания Группы.
Мы рассматриваем развитие бизнеса, повышение его эффективности и байбек как инструменты общей работы по увеличению стоимости для наших акционеров.

🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка


Это разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!

На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.

💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.

Вроде бы звучит все круто, перспективно, а главное - очень дешево.

🧐Но что скрывается за этой дешевизной?

▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.

✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.

🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

CFO GloraX Глеб Шурпик в интервью рассказал, как девелоперам сохранить успешную финансовую модель. Публикуем главные тезисы:

🏆GloraX регулярно демонстрирует рост прибыли в условиях, когда рынку девелопмента очень непросто. Секрет в точном расчете:
✅ Каждый девелопер должен ежедневно работать над эффективностью, иметь технологическую карту приобретения проектов и понятные механизмы оценки рисков.
✅ Финансовую модель каждого проекта важно просчитывать здесь и сейчас, отыграть расхождения позже будет практически невозможно.
✅ Мы контролируем затраты во всех сферах от приобретения участков до накладных расходов, и оцифровываем многие процессы, что положительно влияет на скорость принятия решений и себестоимость строительства.

🏠GloraX строит в регионах уже несколько лет, эта бизнес-модель эффективна:
✅ В регионах стоимость земли ниже, при этом time-to-market в 2–2,5 раза короче, чем в Москве или Санкт-Петербурге, а значит расходы и проценты меньше.
✅ Есть большой запрос на проекты комплексного развития территорий, а они в свою очередь служат узнаваемости бренда, что влияет на рост продаж.
✅ Условия ипотеки в регионах более приемлемые и с точки зрения среднего чека, и по критериям доступности. Так было после 2024 года, так есть и сейчас.

💰Эффективно управляем долгом:
✅ Мы последовательно улучшаем кредитные рейтинги.
✅ Привлекаем в том числе зеленые облигации, что снижает стоимость заимствования.
✅ Диверсифицируем источники финансирования, управляя ликвидностью.
✅ Одними из первых выпустили и используем ЦФА.

«Сейчас играют роль и продукт, и технология продаж, и внимательность к стройке, и к финансам, расходам, репутации, к дедлайну. Девелопер должен становиться максимально педантичным. А когда море успокоится, корабли, оставшиеся на плаву, смогут высоко поднять стяг.»

💡 Читайте полный текст интервью по ссылке

#GloraX #GloraX_СМИ #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🏠 Глеб Шурпик: «В недвижимости не нужно ждать вау-эффекта от одного решения»

В мире раскручивается гонка за цирконием

По итогам 2026 года емкость мирового рынка циркония может составить почти 2,3 млрд долларов, увеличившись примерно до 2,5 млрд долларов в 2027 году и приблизившись к 4,7 млрд долларам в 2036 году, прогнозирует маркетинговое агентство Researcher Nester, тем самым допуская ее расширение со средним темпом 7% в год в период с 2027 по 2036 год.

Похожую оценку даёт ее конкурент DataM Intelligence, ожидая в 2026 году объем глобального рынка циркония в размере 1,8 млрд долларов, в 2035 году - 3,5 млрд долларов, среднегодовой темп его роста - в 6,9%.
И они же сходятся в том, что драйвером увеличения рынка циркония будет атомная энергетика: данный металл обладает неоспоримо привлекательными свойствами с точки зрения ядерной физики - высокой температурой плавления и малым сечением захвата тепловых нейтронов. Поэтому он востребован для изготовления тепловыделяющих элементов и сборок реакторов.

Также цирконий нужен в медицине - из него (точнее из его диоксида) делают широкую гамму суставных и зубных протезов. Помимо атомной энергетики и медицине цирконий используется для выпуска огнеупоров, специальных сплавов и даже бытовой посуды.

Тем не менее именно ядерная энергетика будет предъявлять наибольший спрос на цирконий - по данным World Nuclear Association, в 2025 году атомные электростанции мира выработали 2,7 тыс. тераватт-часов электроэнергии, имея суммарную установленную мощность в более чем 400 МВт. В настоящее время в различных странах реализуются проекты строительства 80 ядерных реакторов в общей сложности на 870 МВТ и лидирует среди них КНР.

Последний же в июне преподнес рынку циркония сюрприз - в перечень стратегически важных полезных ископаемых Китая был включен цирконий и через несколько дней компания Guangdong Orient Zirconic уведомила клиентов о повышении цен на диоксид циркония. В прошлом же году вывоз циркониевых полуфабрикатов из КНР столкнулся с задержками при таможенном оформлении, и они могли быть не случайными: хотя официально запрет на экспорт циркония власти Китая не вводили, им выгодно его ограничение в качестве инструмента в политическом и экономическом противостоянии с США и Европейским Союзом.

Точные сведения о производстве циркония в открытых источниках отсутствуют, впрочем, определенное представление о нем может дать статистика добычи его сырья. По информации Геологической службы США, в 2025 году выпуск циркониевых концентратов в мире сократился на 7,6% до 1,2 млн тонн. Из общего объема их производство в Австралии и США осталось стабильным - 400 и 100 тыс. тонн соответственно, в Мозамбике оно увеличилось на 29% до 160 тыс. тонн, упав на 7% до 270 тыс. тонн в ЮАР.

Приняв содержание в них диоксида циркония за 30% (в реальности оно колеблется в зависимости от концентрата с конкретного месторождения), получим годовой объем производства титановой губки на планете в 2025 году ориентировочно в 300 тыс. тонн.

Цены же на ее в 2025 году ослабли на 8% до 22 тыс. долларов за тонну, отражая спад, шедший с 2022 года (тогда циркониевая губка стоила 30 тыс. долларов за тонну). Сейчас они скорей всего поднимаются и будет неудивительным их возвращение на уровень 2025 года в 24 тыс. долларов за тонну.

В горизонте нескольких лет цены могут отыграть снижение благодаря не только развитию атомной энергетики, но и применению диоксида циркония в изготовлении твердотельных аккумуляторов. Интерес к ним усиливается и в 2027 году BYD, CATL и Geely планируют провести их испытания для последующего массового выпуска.

Несложно догадаться, что в гонку за ними устремятся их конкуренты и можно с полным основанием прогнозировать бум проектов освоения циркониевых месторождений. Он затронет Австралию, ЮАР, Индонезию, Мозамбик, Мадагаскар и Сенегал как государства, обладающие крупнейшими запасами циркониевых песков (от 55 млн тонн в Австралии до 1,5 млн тонн в Мозамбике по версии Геологической службы США) и снабжающие ими Китай - он их главный импортер, перерабатывающий их в широкую гамму продукции, начиная от огнеупоров и заканчивая циркониевыми полуфабрикатами.

Наша страна, судя по данным Министерства природных ресурсов России, имеет в своих недрах запасы в 12 млн тонн диоксида циркония, преимущественно сосредоточенных в комплексных месторождениях, тогда как пески занимают подчиненное положение. Из них разрабатываются только два - Ковдорское и Туганское, разнящемся между собой составом сырья и получаемых из него концентратов.

Первое эксплуатируется Ковдорским ГОКом, принадлежащим «Еврохиму», и производит бадделеитовый концентрат, второе - ГОКом «Ильменит», входящий в состав «Росатома», и выпускает цирконовый концентрат (бадделеит - природный диоксид циркония, циркон - силикат), всего они оба - около 6 тыс. тонн в год в пересчете на диоксид циркония.

Ключевой их потребитель - «Росатом», кроме того поставки ведутся в адрес предприятий по производству огнеупоров и керамической плитки, противопригарных покрытий и т.д. Вместе нельзя сбрасывать со счетов и наличие ряда проблем, например, вряд ли Ковдорский ГОК сможет в обозримом будущем существенно поднять выпуск бадделеитового концентрата и в случае решения «Еврохима» об отказе от его производства (скажем, из-за невысокого уровня рентабельности) Россия лишится действующего источника циркония (несмотря на его гипотетичность, оно вполне реально и может быть пора задуматься об усилении контроля государства за Ковдорским ГОКом).

ГОК «Ильменит» в долгосрочной перспективе намеревался довести выпуск циркового концентрата до 47,6 тыс. тонн в год и для достижения поставленной цели есть все предпосылки. Вовлечение в разработку Зашихинского, Катугинского, Улуг-Танзекского и других месторождений помогло бы существенно нарастить производство концентратов, однако она сопряжена со сложным составом их руд и неблагоприятными условиями залегания, требуя значительных инвестиций.

Несмотря на существующие ограничения, у России есть хорошие шансы стать крупным игроком на мировом рынке циркония - его потребление за границей будет расширяться вследствие развития атомной энергетики, медицины, металлургии и находящейся в их тени электроники - научные исследования свидетельствует о большем потенциале коммерческого использования в ней циркония, способном потянуть за собой и спрос, и цены.

Сентябрьский дайджест 🗞️


В сентябре мы получили премию Мосбиржи, погасили два выпуска облигаций, увидели обновленные прогнозы аналитиков с таргетом от 120 ₽ за акцию, объявили байбэк, запустили новые проекты и партнерства. А еще — анализировали статистику и делились данными в СМИ. Собрали для вас все главные материалы в одном посте 👇

🔈Коммерсантъ: Средний чек крупнейших DIY-сетей заметно вырос по сравнению с прошлым годом
Лидер по росту — ВИ.ру с приростом в 16%, достигнутым благодаря фокусу на корпоративные продажи, где средний чек традиционно выше.

Вышло 2 совместных исследования Rutube и ВИ.ру:
🔈 ТАСС: Выросло количество просмотров роликов о самостоятельном ремонте авто и продажи в автомобильных категориях.
🔈Газета.ру: Россияне стали больше смотреть видео о ремонте и покупать стройматериалы.

🔈 New Retail: Вырос интерес потребителей к услугам перевозок, товарам для транспорта и упаковочным решениям
Аналитика ВИ.ру и «Авито Услуги».

🔈CNews: О партнерстве ВИ.ру и Сбера для развития цифровых решений в B2B-сегменте

🔈logistics.ru: Об адаптации последней мили под требования B2B-клиентов и росте числа доставленных В2В-заказов в ВИ.ру

Таким был сентябрь! 🗓

Не пропустите следующий выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔

#ВИвСМИ #обзор #VSEH #быстреерынка

Сентябрьский дайджест 🗞️

🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

Получили разрешение на ввод в эксплуатацию третьего корпуса «Зеленых высот». Это первый полностью завершенный проект GloraX во Владивостоке.

🔍 Параметры третьего корпуса в цифрах:
✅ 26-этажный корпус и подземный паркинг
✅ 23,2 тыс. кв. м общей площади
✅ 12 тыс. кв. м жилой площади
✅ 336 квартир и 94 машино-места

GloraX вышел на рынок Владивостока в 2025 году, и сегодня проекты компании входят в число наиболее продаваемых новостроек города. К моменту ввода в «Зеленых высотах» продано 87% квартир, что выше среднего уровня по рынку.

❗️ С учетом полученного РНВ объем введенного жилья GloraX с начала года достигнет 137,4 тыс. кв. м, что дополнительно усилит позиции компании в топ-20 российских застройщиков по объему ввода жилья в рейтинге ЕРЗ.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🧱 Ввели в эксплуатацию третий корпус проекта «Зеленые высоты» во Владивостоке

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

Ключевой параметр для рынка облигаций:

Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

Какие компании попали под удар:

• Норникель
#GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

• Полюс
#PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

• ФосАгро
#PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

• РУСАЛ
#RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

Второй удар — по пассивным доходам инвесторов:

Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

Кому пока удалось избежать пересмотра налогов:

• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

В СамГМУ открылась базовая кафедра «Озон Фармацевтика»

Можем с гордостью объявить: долгий и ответственный процесс формирования кафедры завершён — состоялось её торжественное открытие! Новая кафедра фармацевтической технологии с курсом биотехнологий — результат соглашения между СамГМУ и Группой: площадка объединит усилия университета и фармкомпании в подготовке кадров и разработке практико‑ориентированных решений.

На базе кафедры создана учебно‑исследовательская лаборатория промышленной фармации: она позволяет моделировать технологические процессы на производственных линиях твёрдых, мягких и жидких лекарственных форм, а также контролировать качество лабораторных образцов.

Университет получил 20 единиц современного оборудования — в том числе таблеточный пресс, тестер прочности таблеток, гомогенизатор — для образовательных и научных задач. Кроме того, в помещениях кафедры проведён ремонт.

Председатель Совета директоров «Озон Фармацевтика» Павел Алексенко:

«В первую очередь отмечу, что заслуга начинания принадлежит Александру Владимировичу Колсанову. Он — драйвер развития не только университета, но и всего медицинского и фармацевтического сообщества в нашем регионе. Мы, в свою очередь, откликнулись прежде всего по эмоциональным причинам. Самое главное — дети, и у нас появилась возможность дать что‑то тем ребятам, которые в будущем придут к нам работать. Мы рассматриваем сегодняшнее открытие кафедры в СамГМУ как начало большой работы. Нам бы хотелось, чтобы после окончания обучения к нам приходили люди с квалификацией готовых специалистов. В этом плане, думаю, не только университет нам поможет, но и мы университету многое дадим»

Ректор СамГМУ Александр Колсанов:

«Озон Фармацевтика» — одна из ведущих фармацевтических компаний в России. Достаточно долгое время мы взаимодействовали по разным направлениям, но точечно. Сейчас наступил этап, когда происходит интеграция образования, науки, технологий и производства. Наш университет меняется: помимо выполнения главной функции — подготовки кадров, — мы активно взаимодействуем с индустрией. Создание базовой кафедры с ведущей фармкомпанией — это опыт, который в медицинских вузах пока широко не используется, но в нашем университете сотрудничество с индустриальными партнёрами уже зарекомендовало себя положительно. У нас всегда был сильный кадровый потенциал, но создание инфраструктуры, оснащение оборудованием — это дорого стоит. Вижу, как вдохновлены и сотрудники кафедры, которые ещё больше хотят заниматься реальной наукой».

Сотрудничество уже реализуется в разных форматах: студенты СамГМУ проходят на базе «Озон Фармацевтика» учебную и производственную практику по фармацевтической технологии, сотрудники компании проводят онлайн‑лекции и выездные занятия на производстве, а лучшие студенческие научные проекты ежегодно поощряются при поддержке экспертного совета технологов.

Важной особенностью кафедры станет курс биотехнологий — одно из самых динамично развивающихся направлений фармацевтики.

Генеральный директор «Озон Фармацевтика» Олег Минаков:

«Биотехнологии сегодня — это один из самых интересных и динамично развивающихся разделов фармацевтики. Поэтому открытие кафедры с таким курсом, с одной стороны, даёт широкий спектр выбора для студентов — найти себя в очень интересной области. А для нас, как для компании, у которой очень долгосрочные и серьёзные планы в области биотехнологий, это даёт устойчивый источник молодых квалифицированных кадров, которым, думаю, понравится у нас работать, и мы вместе будем решать непростые задачи»

Это значимый шаг для отрасли: студенты получают доступ к реальным производственным процессам, а компания — возможность формировать кадровый резерв уже на этапе обучения.

Впереди — новые проекты и развитие совместных инициатив!💙

Читайте полный релиз на нашем сайте

В СамГМУ открылась базовая кафедра «Озон Фармацевтика»

Когда ждать рост Индекса Мосбиржи?

paywall
Пост станет доступен после оплаты

МТС - разбор акций (продолжение)

Что же думает об этом рынок? Например, аналитики Атона утверждают, что по новой дивполитике ежегодный полный возврат (дивиденды + обратный выкуп) составит как раз примерно около тех же самых 35 руб. на акцию. Это примерно 24,5 руб. в виде дивидендов, и примерно 10,5 руб. обратным выкупом.

Но при этом эти выплаты разнесены, и явно менее гарантированы (если вообще можно вести речь о гарантиях в случае выплат дивидендов), чем ранее. А что касается выплат 10,5 руб, на 1 акцию в виде выкупа, то если предположить, что акции бы выкупались сейчас, по текущей рыночной цене 247 руб, то легко посчитать, что у инвестора бы выкупили всего примерно 17,5 % от его пакета акций МТС.

Да и вопрос, а нужен ли долгосрочному инвестору обратный выкуп? Ведь все зависит от цены приобретения акции в портфель, и далеко не всегда инвестор, купивший акции МТС на «долгосрочку» и пребывающий в убытке, пойдет на обратный выкуп по невыгодной для него рыночной цене. А значит, изрядная доля этих ежегодных выплат может вообще пройти «мимо» инвестора.

Раньше такого быть не могло, все ежегодные выплаты производились в виде исключительно дивидендов, и инвестор мог их получать, не продавая свои акции в убыток. Естественно, сама компания прекрасно понимает, что эта новая див. политика гораздо более выгодна ей самой. Ведь реально инвесторам придется платить значительно меньше.

Но биржа состоит, как известно, не из одних дураков. За последующие три торговых дня акции МТС на Мосбирже упали более чем на 12%. Так что все эти дивидендные новации явно не по вкусу рынку.

Так что же в итоге, что делать инвестору, который присматривается к акциям МТС?

Здесь можно констатировать следующее. Многие годы акции МТС были одной из немногих, по-настоящему «дивидендных акций» российского рынка. В свое время Мы уже писали об акциях МТС , как о дивидендных акциях подробно: Дивидендные акции, насколько они «дивидендные» ?: МТС – Telegraph.

Компания реально платила своим инвесторам доход, в отличие от большинства якобы «дивидендных историй» нашего рынка, которые регулярно рекламируются сейлз-менеджерами брокерских компаний и банков. Коэффициент стабильности выплат на данный момент (до введения новой див. политики) 0,71, что довольно высоко. Сам же совокупный доход от владения акциями совсем не велик (дивиденды + прирост рыночной цены) порядка 6,2% годовых и мог устроить далеко не каждого инвестора. Ведь рыночная цена этих акций годами не растет, по факту находясь в «боковике» (рис.1).

Многие годы МТС представляла собой классический пример по-западному «дивидендной» компании. Не очень то и развиваясь, не делая масштабных вложений в новые проекты , компания распределяла большую часть своих доходов среди акционеров в виде дивидендов. В условиях низкой инфляции это могло устраивать некоторую часть инвесторов. Вроде как некий «островок стабильности» в бушующем море российских акций. Теперь все это, судя по всему, уходит в прошлое. И на данный момент на предложение от вашего сейлз-менеджера купить акции МТС «в долгосрочку» с расчетом на дивиденды, стоит очень крепко подумать.

Дзарасов Алан, эксперт и преподаватель 1ИФИТ.

#МТС
https://t.me/ifitpro

МТС - разбор акций (продолжение)

За пределами госдолга: ГЧП, концессии и государственные гарантии в регионах РФ

- Рынок ГЧП имеет выраженную отраслевую специализацию по уровням власти: на федеральном уровне доминирует железнодорожная инфраструктура (77,6% портфеля, фактически один мегапроект ВСМ), на региональном – автодорожные проекты (51,8%), на муниципальном – коммунальная инфраструктура (78,3%).

- Наблюдается высокая степень поляризации по объемам ГЧП на душу населения: лидерами выступают малонаселенные регионы Дальнего Востока и Крайнего Севера, тогда как крупнейшие экономики страны занимают лишь 11–17-е места.

- Крупный портфель ГЧП чаще формируется единичными мегапроектами и целевыми государственными инициативами, а не автоматически следует за высокой долей инвестиций в ВРП.

- Финансовые обязательства субъектов РФ формируются по двум независимым каналам: через прямые долговые заимствования и через долгосрочные соглашения ГЧП и концессий, что требует их комплексного мониторинга.

Полная версия обзора - https://raexpert.ru/researches/regions/state_guar_regions_2026/

Шестой ESG-day «Эксперт РА» состоится в Москве 7 октября


Регулирование нефинансовой отчётности в России проходит переломный момент – на смену добровольным ESG‑инициативам приходят обязательные требования, а раскрытие информации превращается из репутационного жеста в инструмент оценки реальной устойчивости бизнеса. Одновременно развивается рынок ответственного финансирования, механизмы стимулирующего регулирования создают для финансовых организаций дополнительные стимулы финансировать приоритетные проекты устойчивого развития. Компаниям всё чаще приходится доказывать не только факт следования ESG‑принципам, но и то, как качество нефинансовых данных и устойчивых практик влияет на доверие инвесторов, доступ к финансированию и долгосрочную стоимость бизнеса.

Повестка устойчивого развития в России: баланс национальных целей и интересов бизнеса. Точка отсчёта: зачем раскрытие становится обязательным и чего от него ждут государство, бизнес и инвесторы? Новые правила игры: готов ли рынок к Положению, которое заменит 714-П? Финансовый эффект устойчивого развития: от перечня ESG‑инициатив к оценке их вклада в стоимость компании. Роль директора по устойчивому развитию: от раскрытия информации к влиянию на бизнес‑решения.

Эти и другие вопросы обсудим на VI ежегодной конференции «ESG-day» 7 октября в Москве.
Мероприятие проводит рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» при поддержке ESG Альянса. В нем примут участие свыше 150 делегатов: топ-менеджеры компаний-лидеров на рынке ESG, директора по устойчивому развитию, руководители направлений по нефинансовой отчетности, эксперты и разработчики годовой отчётности, регуляторы рынка, представители инфраструктуры и СМИ.

Ежегодные спикеры конференции – представители Банка России, Московской Биржи, Сбера, ВЭБ.РФ, ДОМ.РФ, РУСАЛа, СИБУРа, Национального ESG Альянса и другие.

В программе:
· Презентация ежегодного рэнкинга ESG-прозрачности российских компаний и банков.
· Панельная сессия «ESG-прозрачность: игра в открытую».
· Экспертная дискуссия «Капитал со смыслом: трансформация рынка устойчивых финансов».
· Секция «Архитектура устойчивости: от роли ESG лидера к доверию рынка».
· Церемония награждения лидеров по результатам рэнкинга ESG-прозрачности российских компаний и банков.
· Деловая игра «Инструменты финансирования устойчивого развития: как подготовиться к верификации?».

Продолжением мероприятия станет ежегодная экологическая акция по восстановлению леса: 9 октября 2026 года в Одинцовском районе Московской области состоится высадка саженцев. «Эксперт РА» и «Эксперт Бизнес-Решения» приглашают партнеров и клиентов принять участие в проекте в целях компенсации воздействия на окружающую среду в рамках деятельности агентства.

Программа и регистрация: https://event.expert-business.ru/esgday_2026/

🛢 Новатэк платит 35,5 рублей до 9 октября — стабильно, но без сюрпризов


Смотрю на дивиденд Новатэка и вижу, что до 9 октября акционеры получат 35,5 рубля на акцию, что от текущей цены даёт около 3,4%. Вроде бы всё хорошо, выплата есть, компания стабильная. Но есть один момент, который меня немного смущает — несмотря на хорошую конъюнктуру, выплаты остались на прошлогоднем уровне. То есть прибыль могла бы позволить и больше, но компания решила не увеличивать дивиденд. Мне кажется, что тут есть логика, но она не всем придётся по вкусу.

Похоже, Новатэк сознательно оставляет себе запас прочности. В текущих условиях, когда внешняя среда нестабильна, а проекты требуют серьёзных вложений, такая осторожность выглядит разумно. Компания явно готовится к разным сценариям и не хочет раздавать всё до копейки. С одной стороны, это грамотное управление рисками. С другой, если смотреть на дивидендную доходность, то в нефтегазовом секторе есть куда более доходные имена, которые платят щедрее.

Для меня Новатэк остаётся качественной историей с предсказуемой политикой, но именно как дивидендная бумага она сейчас выглядит средне. Волатильность по ней на таких новостях обычно остаётся умеренной, так что резких движений я тут не жду. Я продолжаю держать эту бумагу в поле зрения, но отмечаю, что потенциал роста выплат пока не реализуется в полной мере.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

Что не так с облигациями АПРИ? И что сейчас с ними делать?

На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.

Последний раз облигации АПРИ
#APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.

В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.

Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.

Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:

• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.

• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.

• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.

• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.

• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.

Но не все так плохо, как может показаться:

• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.

• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.

• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.

Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).

Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.

Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.

Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.

'Не является инвестиционной рекомендацией

Что не так с облигациями АПРИ? И что сейчас с ними делать?

Газпром. Отчет за 2 кв 2026 по МСФО

Тикер: #GAZP
Текущая цена: 96.5
Капитализация: 2.28 трлн
Сектор: Нефтегаз
Сайт: https://www.gazprom.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 1.83
▫️ P/BV - 0.12
▫️ P/S - 0.23
▫️ ROE - 6.3%
▫️ ND/EBITDA - 1.92
▫️ EV/EBITDA - 2.6
▫️ Акт/Обяз - 2.51

Что нравится:

▫️ рост выручки на 14.8% г/г (2.18 → 2.5 трлн);
▫️ положительный FCF +8.5 млрд против -20.1 млрд во 2 кв 2025;
▫️ чистый долг вырос на 3.4% к/к (6.21 → 6.42 трлн), но ND/EBITDA улучшился с 2.03 до 1.92;
▫️ нетто фин доход +88.6 млрд против расхода -60.5 млрд за 1 кв 2026;
▫️ чистая прибыль выросла на 63.9% г/г (340.1 → 557.2 трлн);
▫️ деб. задолженность снизилась на 16.2% к/к (1.38 → 1.15 трлн);
▫️ хорошее отношение активов к обязательствам.

Что не нравится:

▫️

Дивиденды:

Выплата дивидендов в размере 50% от чистой прибыли по МСФО скор. на курсовые разницы и обесценение активов. Дивиденды могут быть меньше, если отношение ND/EBITDA > 2.5.

По прогнозам дивидендов за 2026 год не ожидается.

Мой итог:

Выручка по сегментам за 2 квартал (г/г в млрд ):
▫️ газовый бизнес +15.4% (1206 → 1394 млрд);
▫️ нефтяной бизнес +17.2% (959 → 1124 млрд);
▫️ электро-энергетический бизнес +15% (131 → 151 млрд);
▫️ прочее -3.3% (40 → 39 млрд).

В сравнении с прошлым годом доля внутренних продаж в газовом бизнесе изменилась с 28.3 до 27.6%, в нефтяном - с 53.9 до 48.8%. Логично предположить, что компания во 2 квартале получила больше экспортной выручки на фоне хорошей конъюктуры, связанной с ситуацией вокруг Ормузского пролива. За полгода общая выручка увеличилась на 6.3% г/г (4990 → 5302 млрд).

Чистая прибыль выросла сильнее выручки за счет улучшения операционной рентабельности с 15.8 до 23.4% и снижения эф. ставки налога на прибыль (22% vs 26.1% во 2 кв 2025). За полгода прибыль снизилась на 9.8% г/г (1034 → 933 млрд).

За 2 квартал FCF положительный в отличии от 2025 года, благодаря более сильной динамики снижения кап. затрат (-14.9% г/г, 504.5 → 429.5 млрд) в сравнении с OCF (-9.6% г/г, 484.4 → 438 млрд). Вообще, на весь год Capex планируется в размере 2.7 трлн (за 1 пол получается 31% от этой суммы), так что все кап. затраты еще впереди. Хотя, возможно, это сумма с учетом капитализированных процентов, которых за полгода набралось уже 350 млрд. Тогда Газпром "идет" примерно по графику.

Долговая нагрузка продолжила снижаться и ND/EBITDA наконец-то ушел ниже 2. Хотя все же сумма долга смущает.

2 квартал получился лучше субъективных ожиданий, поэтому и ожидаемая прибыль за весь года стала больше (примерно 1.74 трлн). Это дает P/E 2026 = 1.31. Если бы компания заплатила 50% от чистой прибыли, то дивиденд мог бы составить 36.7 руб (ДД 38.06% от текущей цены). Но пока это выглядит каким-то фантастическим раскладом. Большинство аналитиков вообще не ждет дивиденд за 2026 год с учетом имеющейся немалой долговой нагрузки и будущих затрат на проекты.

С одной стороны, Газпром стоит очень дешево для такого уровня компании. Даже если фактическая прибыль по году будет меньше, то форвардный P/E не превысит 1.5 при стоимости примерно в 0.3 баланса. Есть планы поставок в Китай по дальневосточному маршруту с объемом 12 млрд куб м в год, плюс увеличение поставок по Силе Сибири до 44 млрд куб.

С другой стороны, эти дополнительные объемы примерно соответствуют тем, что могут выпасть, если ЕС действительно откажется от газа, поступающего сейчас по Турецкому потоку, с осени 2027. Воспользоваться текущей ситуацией в ЕС (низкая заполненность ПХГ и высокие цены на газ) не получится в полной мере, так как уже почти уперлись в пропускную способность Турецкого потока, а в перезапуск ветки Северного потока не верится. Наверное, будут увеличены поставки СПГ, но вряд ли в каких-то значимых объемах.

Да, есть (а точнее будет) "Сила Сибири - 2", который теперь называется "Сила Байкала". Но это проект долгосрочный, который изначально "принесет" повышенный Capex и только после нескольких лет уже прибыль. Плюс по нему пока не получается окончательно договориться с Китаем.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 122 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Газпром. Отчет за 2 кв 2026 по МСФО

🌟 Подводим итоги последних двух недель и делимся ключевыми новостями рынка недвижимости 🌟

📌 Эксперты оценили влияние сохранения ставки ЦБ на рынок недвижимости
https://iz.ru/2165256/2026-09-11/eksperty-otcenili-vliianie-sokhraneniia-stavki-tcb-na-rynok-nedvizhimosti

Сохранение ключевой ставки на уровне 14% означает для рынка недвижимости продолжение работы в условиях «дорогих денег», однако отсутствие кардинальных перемен позволит девелоперам планомерно реализовывать заявленные проекты. Вице-президент по маркетингу и продажам группы «Эталон» Вячеслав Приймак считает, что ипотечные ставки останутся высокими, а спрос поддержат льготные программы.

📌 В Москве вновь начали расти продажи жилья в элитных новостройках
https://www.vedomosti.ru/realty/articles/2026/09/11/1227994-prodazhi-zhilya-v-elitnih-novostroikah

Согласно данным bnMAP.pro, за последние два месяца в премиум сегменте было реализовано 418 квартир и апартаментов, в 2 раза больше аналогичного периода прошлого года. Оживление вызвано массовым выходом новых премиальных проектов по более доступным стартовым ценам. В результате доля премиума в сделках за год увеличилась на 3,8 п. п. до 5,4%.

📌 Эволюция премиума – 10 главных изменений премиум-класса за десятилетие
https://www.metrium.ru/news/detail/evolyutsiya-stolichnogo-premiuma-10-glavnykh-izmeneniy-premiumklassa-za-desyatiletie/

За последнее десятилетие рынок премиальной недвижимости Москвы кардинально трансформировался, совершив переход от камерных среднеэтажных домов в историческом центре к масштабным высотным комплексам «город в городе» за пределами Садового кольца.

📌 По оценкам экспертов рынок коммерческой недвижимости за десять лет вырос в полтора раза, в ближайшие пять лет – увеличится еще на 18%
https://realty.rbc.ru/news/6aaaa404a53ccbec39d4d99f

По данным IBC Real Estate суммарная площадь качественной коммерческой недвижимости в России по итогам первого полугодия составила 148,3 млн кв. м, это на 59% больше, чем десять лет назад. Самым большим и быстрорастущим сегментом стали склады, второе место на рынке коммерческой недвижимости заняли офисы, на третьем месте — торговая недвижимость и гостиницы. Согласно прогнозу аналитиков к 2030 году суммарная площадь коммерческой недвижимости в России увеличится на 18% до 175 млн кв. м. Ожидается, что самые высокие темпы роста к 2030 году покажет гостиничный сегмент — он вырастет до 12,6 млн кв. м, или на 32,6%. Общая площадь офисов составит 37,3 млн кв. м, это примерно на 19% превысит текущий показатель.

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

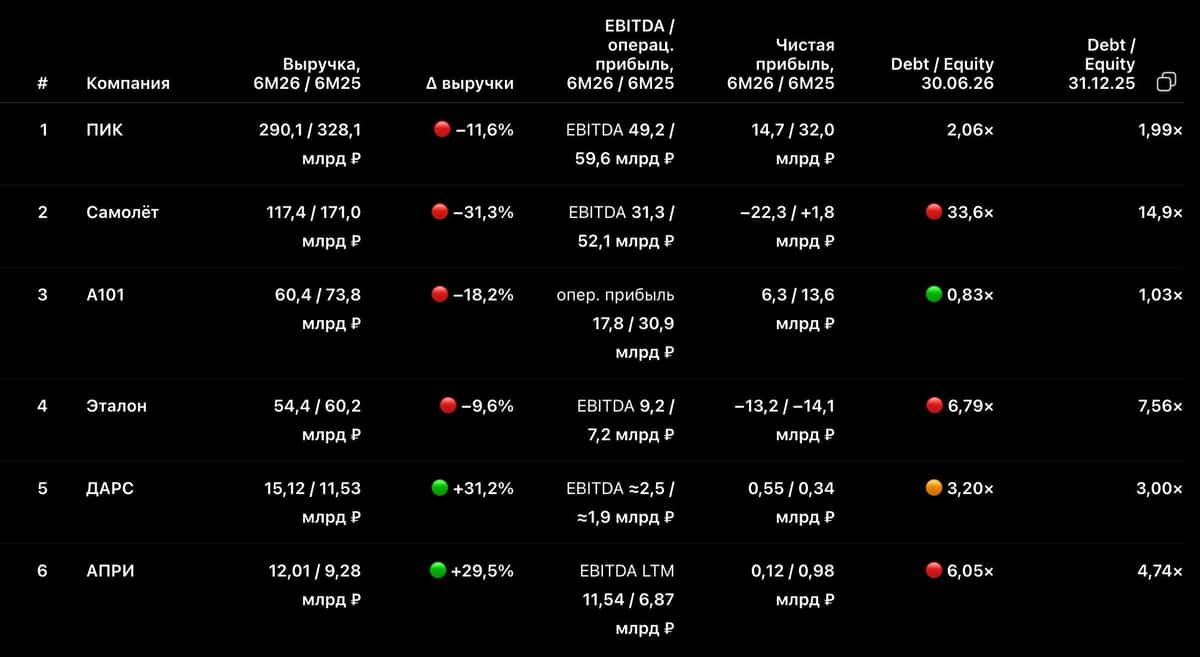
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)

В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.

Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.

Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.

Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.

ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.

Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.

А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.

Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.

ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.

АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.

Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.

Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет

Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.

P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.
6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит