Поиск
ИнвестВзгляд: Фармсектор
Народ у нас любит рассуждать про нефть, газ, банки, а вот медицина и здоровье — тема вечная, спрос не падает, даже когда всё вокруг падает. И вот что я вам скажу: есть там пара-тройка историй, которые долгосрочному инвестору стоит держать в поле зрения. Не то чтобы я бежал прямо сейчас покупать, но присмотреться — самое время.
Начнём с Озон Фармацевтики. Компания делает ставку на дженерики — то есть аналоги оригинальных лекарств, которые дешевле. Рынок таких препаратов у нас растёт втрое быстрее, чем иностранных. И это понятно: народ и система здравоохранения экономят, где могут. Озон в этом смысле чувствует себя неплохо: выручка растёт, EBITDA подтягивается, чистая прибыль вообще чуть ли не удвоилась за полугодие. Свободный денежный поток положительный — это уже хорошо, потому что многие в отрасли этим похвастаться не могут. Главный катализатор — запуск биосимиляров в 2027 году. Это более сложные и дорогие препараты, но и маржа там интереснее. Если получится — компания выйдет на другой уровень. Если нет — останется крепким середняком. В общем, ставка на рост с отложенным эффектом.
Теперь Промомед. Ребята сделали имя на лекарствах от ожирения, и выручка у них летит вверх как на дрожжах. Но есть ложка дёгтя: операционный и свободный денежный поток ушли в минус. Запасы растут, дебиторка пухнет, себестоимость увеличивается. Это классическая болезнь растущего бизнеса: чтобы продавать больше, надо больше вложить в оборотку и производство. Вопрос в том, когда это начнёт окупаться. Во втором полугодии ситуация выправится, потому что бизнес сезонный — основные деньги приходят ближе к концу года. Но лично меня настораживает, что при таком росте выручки компания пока не генерирует положительный денежный поток. Так что тут я бы держал ухо востро: если менеджмент действительно сможет наладить оборотный капитал и вернуть поток в плюс — это будет сильный сигнал. Если нет — рост ради роста может закончиться неприятно.
И третья история — «Мать и дитя». Сеть клиник, которая растёт не столько органически, сколько за счёт покупок. Купили «Здравицу» в Новосибирске, Ильинскую больницу в Подмосковье — и выручка сразу подскочила почти на треть. Но есть проблема: купленные активы пока не дотягивают до маржинальности группы. То есть выручка есть, а прибыль от них меньше, чем хотелось бы. Пока идёт интеграция, рентабельность может оставаться под давлением. Ещё один риск — зависимость от квот на ЭКО по ОМС. Это примерно пятая часть выручки. Если государство урежет финансирование или изменит правила, компания почувствует это сразу. Но в целом история выглядит более сбалансированной: долг низкий, дивиденды платят, рост через покупки продолжается. Главное — чтобы новые клиники вышли на нормальную прибыль, а не остались балластом.
🎯 ИнвестВзгляд: Теперь давайте соберём всё это в кучу. Что мы имеем? Три компании из разных сегментов здравоохранения, и у каждой свой риск. Озон — ставка на будущие биосимиляры и дженерики. Промомед — взрывной рост на хайповой теме ожирения, но с дырой в денежном потоке. «Мать и дитя» — более зрелый бизнес, но с давлением на маржу. Если выбирать для долгосрочного портфеля, я бы, пожалуй, присмотрелся к «Матери и дитя» как к более предсказуемой истории. Озон интересен, но не факт, что биосимиляры выстрелят с первого раза. Промомед — это лотерея с высокими ставками: можно поймать иксы, а можно обжечься. Тем не менее сам сектор представляет огромный интерес, поэтому в моем портфеле имеются все представленные компании.
$OZPH $PRMD $MDMG
Промомед. Отчет за 1 пол 2026 по МСФО
Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors
Мультипликаторы (LTM):
P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52
Что нравится:
✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).
Что не нравится:
✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.
За 2026 год промежуточных выплат не ожидается.
Мой Итог:
Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).
Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).
Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.
Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).
FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.
Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.
Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).
Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.
По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Мы получили лицензию для «Озон Медика»!
Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.
Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:
🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.
🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.
🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).
🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.
🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.
🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.
Олег Минаков, генеральный директор «Озон Фармацевтика»:
«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья
Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.
Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».
«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙
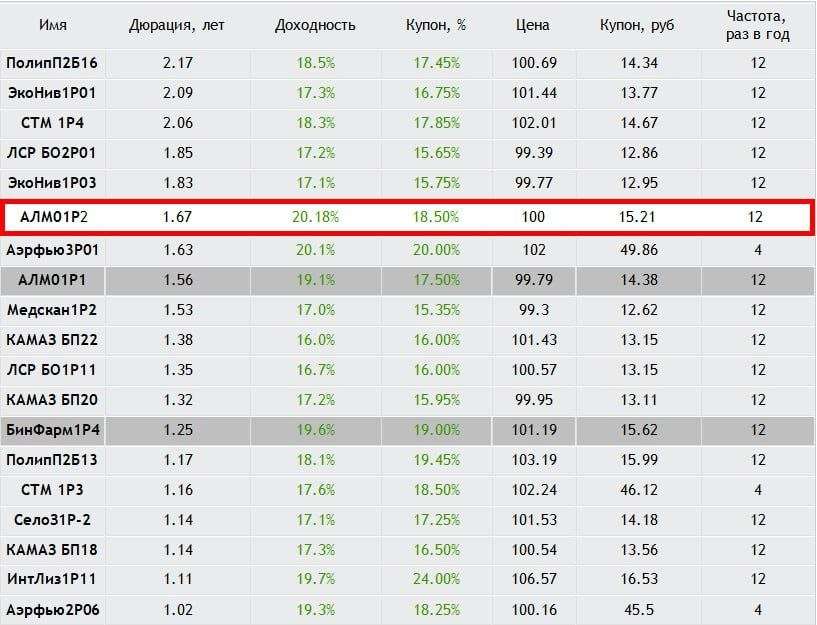
Облигации Алиум 1P-02 с щедрым купоном 18,50% на 2 года. Мои условия сделки
АО «Алиум» — фармацевтический производитель, входящий в число ключевых активов «Биннофарм Групп». Компания разрабатывает и производит как рецептурные, так и безрецептурные препараты.
Сама «Биннофарм Групп» — крупный игрок на российском рынке, стабильно входящая в топ-15 крупнейших фармацевтических компаний страны.
Непосредственным владельцем «Биннофарм Групп» выступает «Ристанго Холдинг Лимитед», а её конечным бенефициаром с долей более 75% остаётся АФК «Система».
Параметры выпуска Алиум 001P-02:
• Рейтинг: А (Эксперт РА, статус «под наблюдением»)
• Номинал: 1000
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не более 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 19 августа 2026
• Дата размещения: 21 августа 2026
Кредитные рейтинги: Статус «под наблюдением» от «Эксперт РА» был продлён 09 июня 2026 года. Это решение агентство объяснило тремя факторами: возросшей долговой нагрузкой, недостаточно сильными результатами группы по итогам 2025 года, а также риском недостижения плановых параметров, заложенных в рейтинговую модель.
Отчётность «Алиум» отдельно не рассматривается, так как компания входит в периметр консолидации «Биннофарм Групп» и является её ключевым активом. По данным «Эксперт РА», денежный поток «Алиума» более чем на 50% формируется компаниями группы.
Финансовые результаты по МСФО за 2025 год:
• Выручка: 36,91 млрд рублей, рост на 4,7% по сравнению с предыдущим годом.
• EBITDA: 9 млрд рублей, рост на 16,7%.
• Чистый убыток: 2,6 млрд рублей (почти двукратный рост по сравнению с 2024 годом).
• Операционный денежный поток: −4,8 млрд рублей (против +2,75 млрд рублей в 2024 году).
• Свободный денежный поток (FCF): −10,8 млрд рублей (отрицательный показатель второй год подряд).
• Коэффициент текущей ликвидности: 0,62x (снижение с 0,72x в 2024 году).
• Общий долг/FFO: 3,8x (против 2,9x годом ранее).
• Чистый долг/EBITDA: 3,4x.
В обращении находятся 7 выпусков биржевых облигаций эмитента на 24,5 млрд рублей, а также дебютный выпуск Алиум на 4 млрд рублей:
• Биннофарм Групп 1Р-06 $RU000A10BZT3 Доходность к колл-опциону: 19,26% на 4 месяца
• Биннофарм Групп 1Р-04 $RU000A10AS28 Доходность: 19,57%. Купон: 19%. Текущая доходность: 18,57% на 1 год 5 месяцев
• Алиум 1P-01 $RU000A10FG84 Доходность: 19,13%. Купон: 17,50%. Текущая доходность: 17,52% на 1 год 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Медскан 1Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Сэтл Групп 2Р-07 $RU000A10EK06 (16,91%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца
По итогу: 2025 год для «Биннофарм Групп» вышел двойственным. С одной стороны, компания порадовала: EBITDA подросла, операционная прибыль увеличилась, рыночные позиции укрепились, да и в высокотехнологичных направлениях появились подвижки. Вроде бы всё идёт по плану.
Но есть и обратная сторона. Долговая нагрузка выросла серьёзно, компания так и не вышла в чистую прибыль — остаётся убыток. И это ещё не всё: отрицательный свободный денежный поток — тревожный звоночек. Если так пойдёт дальше, кредитный рейтинг может поползти вниз, а это уже вопрос стоимости заимствований в будущем.
Теперь о новом выпуске. Он даёт премию к тому, что уже торгуется на вторичном рынке, а это автоматически создаёт спекулятивный интерес на размещении. Но здесь работает классическое правило: высокая доходность — это компенсация за высокий риск. Так что решение строго индивидуальное — зависит от того, готовы ли вы мириться с рисками ради потенциальной прибыли. Лично я поставлю себе планку: зайду в этот выпуск, только если итоговый купон окажется не ниже 18%.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Терапия тяжёлых заболеваний: стандарт безопасности без компромиссов
К концу 2026 года завершится строительство «Озон Медика» – четвёртого предприятия группы «Озон Фармацевтика». Его площадь составляет 25 тысяч квадратных метров, а планируемая производственная мощность – около 9 миллионов упаковок в год. На производственных линиях будут выпускаться препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.
Лекарства этих групп отличаются содержанием веществ повышенной степени опасности, а их изготовление предполагает особые условия.
#какустроено
Для нас, как для производителя препаратов, потенциальная опасность компонента в первую очередь – показатель риска. А наша задача – не допустить бесконтрольного присутствия опасного вещества, способного привести к непредсказуемым последствиям.
Производство таких препаратов – это инженерная задача повышенного уровня сложности. Речь идёт не просто о поддержании чистоты, а о полной изоляции процесса. Для этого нужны:
🔹специально спроектированные помещения с физическими барьерами, отдельными входами и раздельными системами вентиляции;
🔹контроль воздуха. В помещениях для производства препаратов, включающих опасные вещества, должен поддерживаться строгий перепад давления, чтобы исключить выброс опасных частиц;
🔹специализированное оборудование с закрытыми системами загрузки и передачи сырья;
🔹защита персонала с использованием специальной одежды;
🔹валидация очистки. Мы не просто моем оборудование, а доказываем, что остатки опасного вещества на оборудовании ниже предельно допустимой дозы;
🔹обучение сотрудников. С опасным видом веществ к работе допускается только квалифицированный персонал, который прошёл подготовку по отработке аварийных сценариев.
Все перечисленные требования полноценно реализованы на новом предприятии «Озон Медика». Проект с самого начала создаётся с учётом самых высоких требований к безопасности: прямой контакт персонала с сырьём исключён, так как работа осуществляется через изоляторы, которые спроектированы с отрицательным давлением. Оно позволяет удерживать опасные вещества внутри и защищает от внешних загрязнений.
«Внедрение передовых технологий – это качественный скачок в управлении рисками и своего рода философский сдвиг: мы переходим от борьбы с рисками к их исключению на корню. Работать безупречно – единственный способ масштабировать производство таких препаратов, не ставя под угрозу здоровье и жизнь людей», – заключает ведущий инженер по оценке совмещённого производства Юлия Фирсова.
——————
⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!
Текущая ситуация на бирже
Индекс Мосбиржи третий день подряд закрывается в зелёной зоне, только за вчерашний день +2,8%. Такая динамика обусловлена ростом нефтяных котировок и надеждами на снижение градуса геополитической напряжённости на фоне ожидаемой встречи Лаврова и Рубио. Однако пока рано делать выводы о развороте нисходящего тренда, так как завтрашнее опорное заседание Центробанка может многое изменить.
📊 Росстат представил традиционные данные по инфляции, согласно которым индекс потребительских цен на неделе с 14 по 20 июля вырос на 0,17%, что сопоставимо с прошлым отчётным периодом. Топливный фактор продолжает оказывать значимое влияние на динамику потребительских цен, что уже конвертировалось в рост инфляционных ожиданий населения до максимума с марта 2022 года. Консенсус-прогноз рынка предполагает сохранение ключевой ставки на уровне 14,25% на завтрашнем заседании Центробанка, однако не менее важным будет и обновлённый макропрогноз регулятора.
🛢Цены на нефть пробили отметку в $90 за баррель и закрепились на пятинедельном максимуме. Здесь сошлись сразу два сильных фактора: геополитическая напряжённость на Ближнем Востоке и истощение стратегического нефтяного резерва США - он опустился до минимума с 1983 года. Для нефтяных компаний (Роснефть, Лукойл, Татнефть, Газпром нефть) это подарок, но есть и ложка дёгтя: крепкий рубль не даёт нефтяникам в полной мере воспользоваться бенефитами.
🔋 Не отстаёт и газовый рынок. Цены на голубое топливо тоже быстро растут, и здесь свою роль играют не только геополитические риски, но и банальная физика запасов: в подземных хранилищах ЕС объёмы на 15% ниже пятилетнего среднего. Аномальная жара тормозит закачку, а остатки с прошлого сезона и так были невелики. В такой ситуации Новатэк выглядит явным бенефициаром. По данным западных СМИ, компания вышла на рекордные экспортные поставки с «Ямал СПГ».
💊 Росстат отчитался о росте производства лекарств в первом полугодии на 13,9%. В сочетании с ростом среднего чека на уровне инфляции это даёт основания ждать неплохих финансовых результатов от Озон Фармацевтики и Промомеда. Последний, вероятно, покажет более сильные цифры на фоне опережающего спроса на препараты для лечения избыточного веса.
🧬 А вот история с IVA Technologies и Сбером вызывает смешанные чувства. Госбанк нарастил долю в IT‑компании до 23,3% голосующих акций и стал вторым крупнейшим акционером. Весной Сбер, напротив, сокращал свою долю до 3,8%, а теперь резко разворачивается и скупает бумаги. С одной стороны, это сигнал доверия: финучреждение верит в потенциал компании. С другой - возникает закономерный вопрос: если Сбер так уверен в росте, почему кто‑то из прежних мажоритариев, напротив, избавлялся от пакета?
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$IVAT $OZPH $PRMD $NVTK $ROSN $LKOH
«Озон Фармацевтика» на ИННОПРОМ-2026 ⚡️
На ИННОПРОМ-2026 на сессии «Новые молекулы здоровья и долголетия» обсудили одну из ключевых тем отрасли — как понимать фармацевтические инновации сегодня.
В дискуссии приняли участие заместитель Министра промышленности и торговли РФ Екатерина Приезжева, председатель правления Ассоциации фармпроизводителей ЕАЭС Алексей Кедрин, исполнительный директор Ассоциации «Инфарма» Вадим Кукава, заместитель генерального директора БИОКАД Алексей Торгов. «Озон Фармацевтика» представил заместитель генерального директора Дмитрий Титов. Модерировал сессию Виталий Омельяновский, генеральный директор ЦЭККМП Минздрава России.
Главная мысль выступления Дмитрия Титова: инновации в фарме — это не только новая молекула.
Новая молекула остается высшей формой инновации, но путь от идеи до пациента часто занимает 5–10 лет и связан с огромными рисками. А национальная цель по увеличению продолжительности жизни стоит уже сейчас. Поэтому для системы здравоохранения инновация — это все, что быстрее, надежнее и экономически устойчивее доводит эффективное лечение до пациента. Развитие производственных компетенций в этом смысле не менее важно, чем развитие R&D.
Отдельный акцент был сделан на ЖНВЛП. В этом перечне сегодня смешаны разные задачи: социальная защита пациента, сдерживание инфляции, закупочная экономия, промышленная политика и борьба с дефектурой. Но главный вопрос для пациента и отрасли - не насколько красиво выглядит снижение цены в отчетах, а будет ли препарат физически доступен в аптеке или госпитале. Нельзя одновременно требовать от производителя новых препаратов, форм, биосимиляров и сложных производств, вынимая при этом из отрасли «инвестиционный кислород»через избыточное ценовое давление.
Дмитрий Титов также отметил необходимость донастройки ценообразования в ЖНВЛП. Новая методика по постановлению №805 стала шагом вперед, но действующая модель по-прежнему не видит всю экономику устойчивой поставки. Для фармы себестоимость - это не только субстанция и упаковка, но и запасы АФС и готовой продукции, оборотный капитал, логистика и готовность обеспечить наличие препарата при любых сбоях.
Еще одно предложение - сформировать понятный механизм гарантированного спроса на приоритетные препараты в рамках национального проекта «Продолжительная и активная жизнь». Если терапия критична для достижения национальных целей, нужен долгосрочный заказ: горизонт закупок, объемы, цена, требования к качеству, встречные обязательства производителя и понятный маршрут включения в клинические рекомендации и программы госгарантий.
Утром того же дня Дмитрий Титов принял участие в закрытом завтраке Министра промышленности и торговли РФ Антона Алиханова, где также обсуждались вопросы развития фармацевтической отрасли.
ПРОМОМЕД на Инвест Weekend РБК: что поддержит высокие темпы роста Компании
Финансовый директор ПРОМОМЕД Тимофей Соловьев выступил на конференции РБК Инвест Weekend, где поделился результатами развития за последний год, рассказал о планах на ближайшее будущее, а также ответил на вопросы инвесторов из зала.
📌 Ключевое из выступления
По итогам 2025 года ПРОМОМЕД увеличил выручку на 75,2%, а в I квартале 2026 года темпы роста составили 62,2%. Компания планирует поддерживать высокие темпы роста и подтверждает прогноз на 2026 год: рост выручки на 60% при рентабельности по EBITDA на уровне 45%.
💊 Ключевые драйверы дальнейшего развития Компании
🔵 Эндокринология остается основным драйвером роста. За первые пять месяцев 2026 года доля ПРОМОМЕД на рынке препаратов для терапии ожирения достигла 59%, а сам рынок развивается значительно быстрее ожиданий. В частности, в 2025 году рынок оказался в два раза выше прогнозов и составил 43 млрд руб.
🔵 Следующей точкой роста станет Онкология. Уже в 2027 году ПРОМОМЕД планирует вывести противоопухолевый препарат нового поколения ADC терапии (конъюгат). Компания рассматривает таргетную терапию и, в частности, конъюгаты, как одно из наиболее перспективных направлений современной онкологии и формирует собственный портфель инновационных разработок в этом сегменте.
🔵 Диверсифицированный инновационный портфель обеспечивает устойчивость стратегии.ПРОМОМЕД не делает ставку на одно терапевтическое направление. Компания одновременно развивает препараты в самых перспективных сегментах, таких как Эндокринология, Онкология, Неврология, Аутоиммунные заболевания, Острая и хроническая боль, а также ряде других.
📌 Вопросы инвесторов из зала
❓ Создает ли потенциальное возвращение иностранных фармкомпаний риски для бизнеса ПРОМОМЕД?
Препараты ПРОМОМЕД уже широко применяются на российском рынке: пациенты знакомы с терапией, а врачи доверяют этим решениям и включают их в практику назначений. Возможное возвращение международных игроков, скорее всего, будет связано с препаратами следующих поколений. Для вывода таких решений в рынок потребуется пройти полный цикл клинических исследований, который занимает годы. За это время ПРОМОМЕД планирует вывести в рынок собственные инновационные разработки нового поколения и сохранить позиции ведущего игрока на рынке.
#ПРОМОМЕД #фармацевтика #акции
$PRMD
Такая разная дорога к потребителю
Как вы думаете, сколько времени проходит, прежде чем наш препарат окажется в руках потребителя в Дальнем зарубежье? Подсказываем: это не просто заключить договор и отправить посылку.
#какустроено
Есть два варианта работы со странами Дальнего зарубежья:
Разовая поставка после победы в тендере:
Страна-покупатель получает разрешение от своего регуляторного органа на ввоз одной партии определенного лекарства;
Мы собираем минимальный набор документов;
Лекарство доставляют, но больше продавать его в этой стране нельзя, для этого нужна регистрация.
Во многие страны даже разово нельзя поставить препарат, например, во Вьетнам, на Филиппины, в ОАЭ и другие. Там нет такой возможности.
Регистрация лекарства, которая нужна для регулярных поставок.
Чтобы зарегистрировать препарат в другой стране, нужно:
Готовить новый пакет документов для формирования регистрационного досье. Тот, что подавали в России, не подойдет, требования везде разные;
Проводить дополнительные исследования. Например, проверять, как лекарство выдерживает жару и влажность;
Менять первичную упаковку. То, что подходит для России, может не подойти для других стран. Например, блистер может хорошо защищать препарат в умеренном климате, а в стране другой климатической зоны лучше использовать блистер из другого материала или банки;
Иногда нужно проводить исследования в лабораториях той страны, куда везут лекарство или разрабатывать новые методики.
У каждой страны могут быть свои необычные правила.
При работе с Филиппинами над абсолютно каждой таблеткой на фольге должны быть пропечатаны серия, срок годности и название препарата. В ОАЭ обязательна маркировка с идентифицирующей информацией на самой таблетке с помощью применения красителя или рельефного нанесения, а также поставка только в первичной упаковке (блистерах, банках и т.д.). А в Омане у некоторых препаратов на пленке над таблеткой должны быть напечатаны дни недели для удобного приема.
Но есть и общие требования для всех:
Перевести текст на упаковке. Сейчас мы пришли к тому, что переводим текст на английский язык, а далее по согласованию страна может создать собственный макет с текстом на своем языке;
Придумать новое название для препарата. Во многих странах есть требование об обязательном использовании торгового наименования. Партнеру необходимо его придумать и согласовать с местным Минздравом. Зачастую торговое наименование разрабатывается совместно с нашей компанией.
Весь процесс, от сбора документов до подачи в регуляторный орган регистрационного досье, как показывает практика, затягивается не на один год. Самый большой срок подготовки досье к подаче – пять лет. Это долго и трудоёмко.
Несмотря на все препятствия, мы ищем пути решения и стараемся наладить надежное взаимодействие, чтобы потребители в странах Дальнего зарубежья могли получить нужные препараты 💙
🧬 От хранения клеток к генной терапии. Что разрабатывает Гемабанк?
📈 В прошлый раз рассказывала про Гемабанк ($GEMA) и была немного удивлена, что многие инвесторы практически не знакомы с компанией. Хотя биотехнологии и фармацевтика остаются одним из самых интересных и перспективных сегментов рынка.
Сегодня предлагаю посмотреть на другую сторону Гемабанка. Помимо бизнеса по хранению стволовых клеток компания уже несколько лет развивает собственные проекты в области генной терапии.
На днях Гемабанк сообщил о переходе к новому этапу разработки препаратов для лечения гемофилии А и В. После успешного завершения исследований in vitro проекты перешли к испытаниям in vivo.
🔷️ Что это значит?
Лабораторный этап уже пройден, а теперь компания приступила к проверке эффективности и безопасности будущих препаратов на живых организмах. После завершения текущего этапа планируется переход к полномасштабным доклиническим исследованиям.
🔷️ Почему выбрана именно гемофилия?
Гемофилия – редкое наследственное заболевание, при котором нарушается свертываемость крови. В России насчитывается более 12 тысяч пациентов с гемофилией А и В.
Для таких заболеваний особенно важны новые подходы к терапии, поскольку пациентам зачастую требуется лечение на протяжении всей жизни.
При этом гемофилия остается одним из крупнейших сегментов рынка препаратов для лечения редких заболеваний, а объем российского рынка по ней, по оценке компании, составляет около 27,2 млрд рублей для гемофилии А и около 1,4 млрд рублей для гемофилии В.
🔷️ Чем интересны разработки Гемабанка?
Компания сообщает, что разрабатываемые препараты относятся к классу генной терапии нового поколения.
Ключевая идея заключается в том, чтобы обеспечить синтез терапевтического белка непосредственно в целевых тканях организма. Проще говоря, речь идет о том, чтобы организм сам начал вырабатывать недостающий белок, необходимый для нормальной свертываемости крови. Такой подход потенциально способен повысить безопасность и эффективность лечения по сравнению с традиционной терапией.
🔷️ Для инвесторов здесь интересен другой момент.
Большинство биотехнологических компаний сначала годами тратят деньги на исследования и только потом надеются вывести продукт на рынок.
У Гемабанка ситуация отличается. Компания уже имеет работающий и прибыльный бизнес по хранению биоматериалов, выплачивает дивиденды и одновременно развивает направление генной терапии.
Именно поэтому многие инвесторы рассматривают подобные проекты как дополнительный источник долгосрочного роста бизнеса.
🔷️ Параллельно компания готовится к SPO.
Предварительный сбор заявок на приобретение акций дополнительного выпуска пройдет с 15 по 18 июня, а размещение запланировано на период с 19 по 30 июня 2026 года.
Привлеченные средства предполагается направить на реализацию стратегии развития и дальнейшее продвижение геннотерапевтических проектов.
🧐 Вывод
Пока говорить о коммерческом успехе препаратов, конечно, рано. Биотехнологические разработки – это всегда длинный путь и высокие риски. Но сам факт перехода проекта от лабораторных исследований к испытаниям на живых организмах показывает, что работа движется вперед, а компания постепенно расширяет бизнес за пределы традиционного биобанкинга, развивая проекты в области онкогематологии, иммунологии и неврологии.
🤔 Как думаете, рынок сегодня учитывает потенциал геннотерапевтических разработок?
Ставьте 👍
#обзор_компании ©Биржевая Ключница
С каждым шагом к новым горизонтам
Развитие экспорта – важное стратегическое направления для нашей компании. Международное сотрудничество – это в первую очередь возможность помочь потребителям за пределами России получить доступ к качественным препаратам. Выход на новые рынки стимулирует совершенствовать производство и повышать стандарты качества.
К текущему времени «Озон Фармацевтика»:
🔹Достигла договорённости с Минздравами Ирака и Йемена о государственных закупках онкологических препаратов
🔹Успешно осуществила экспортные поставки в Беларусь, Туркменистан, Ирак и другие страны
🔹Заключила соглашение с одной из крупнейших фармкомпаний Омана о регистрации и поставках препаратов на Ближний Восток
🔹Подписала меморандум с ведущим дистрибьютором в рамках межправительственной комиссии «Россия – Пакистан»
Мы уже ведем переговоры и реализуем совместные проекты с компаниями из ОАЭ, Алжира, Марокко, Иордании, Никарагуа и Сирии. В перспективе – выход наукоёмких продуктов «Озон Медика» и «Мабскейл», которые откроют новые возможности для сотрудничества.
Работа с экспортом в фармацевтике - это масса нюансов: регистрационные процедуры, логистические цепочки, требования локальных регуляторов. Мы целенаправленно выстраиваем все механизмы взаимодействия, чтобы наши препараты доходили до потребителей по всему миру.
О том, с какими вызовами мы сталкиваемся, расскажем в следующем посте #какустроено
Подписывайтесь на наши каналы и следите за новостями «Озон Фармацевтика»💙
ПРОМОМЕД начинает поставки препаратов Велгия® и Велгия® Эко в Республику Беларусь
📄Компания получила регистрационные удостоверения от Минздрава Республики Беларусь на препараты с действующим веществом семаглутид. В ближайшее время лекарственные средства станут доступны белорусским пациентам.
💊К поставкам в Республику Беларусь планируются препараты из эндокринологической линейки Компании — Велгия® и Велгия® Эко.*
📌Проблема избыточного веса и ожирения остается одной из наиболее актуальных в мире. По данным World Obesity Atlas 2025, около 58% взрослого населения Республики Беларусь имеют индекс массы тела ≥25 кг/м².
💊 Доступность терапии препаратами семаглутида имеет решающее значение для улучшения качества и продления жизни пациентов. Препараты на основе семаглутида на сегодняшний день являются первыми и единственными лекарственными средствами для лечения ожирения с официально зарегистрированными показаниями для снижения риска больших неблагоприятных сердечно-сосудистых событий.
📌 Старт поставок в Беларусь укрепляет экспортное направление ПРОМОМЕД в СНГ и Ближнем зарубежье. Наряду с получением GMP-сертификата ОАЭ это отражает последовательную реализацию стратегии опережающего роста и соответствует стратегической цели — увеличить долю экспортной выручки от инновационных препаратов до 15% к 2032 году.
#ПРОМОМЕД #фармацевтика #акции
$PRMD
* Препараты являются рецептурными лекарственными средствами, имеют противопоказания и должны применяться только по назначению врача. Перед применением необходимо ознакомиться с инструкцией.