Поиск
Как оптимизировать облигационный портфель по дюрации
Дюрация напрямую влияет на то, как цена облигации реагирует на изменение рыночных ставок. Вместе с экспертами RUDATA разбираемся, как определить подходящее значение и собрать инвестиционный портфель на его основе.
Дюрация помогает оценить, насколько цена облигации чувствительна к изменению процентных ставок. Обычно инвесторы используют два связанных показателя:
· дюрация Маколея показывает средневзвешенный срок получения денежных потоков по ценной бумаге;
· модифицированная дюрация — примерное колебание стоимости актива при изменении доходности на один процентный пункт.
Для оценки процентного риска используют модифицированную. Например, инвестиционная корзина с дюрацией 2 года при одинаковом изменении доходностей будет переоцениваться слабее, чем со значением 6 лет. Меняя состав активов, инвестор регулирует чувствительность портфеля к колебанию ставок.
При этом инструмент дает приближенную оценку. При значительных изменениях погрешность увеличивается, поскольку зависимость стоимости облигации от доходности нелинейна. В таких случаях часто учитывают выпуклость (convexity).
Как определить целевую дюрацию портфеля При определении показателя стоит учитывать несколько факторов:
· Инвестиционный срок — чем он длиннее, тем больше времени на восстановление стоимости актива после изменения ставок.
· Ликвидность — если деньги могут понадобиться до погашения купонов, стоит ограничить долю бумаг, которые сильно зависят от колебания ставок.
· Допустимая просадка — чем выше срок показатель чувствительности к ставкам, тем сильнее портфель реагирует на движение доходностей.
· Ожидания по ставкам — при их росте показатель обычно сокращают, при снижении — увеличивают.
Институциональным инвесторам стоит учитывать и сроки будущих выплат, чтобы средства поступали до того, как финансовая компания должна закрыть свои обязательства.
Как собрать и ребалансировать портфель После определения целевого значения портфель формируют из выпусков с разной дюрацией. Например, инвестор хочет получить показатель 4 года и вкладывает 10 млн рублей в две бумаги:
· облигация А с показателем 2 года, доля — 50%;
· облигация Б с показателем 6 лет, доля — 50%.
Чтобы рассчитать среднее значение для инвестиционной корзины, используют следующую формулу:
Средняя дюрация = (Дюрация А × Доля А) + (Дюрация Б × Доля Б)
Подставим значения:
2 × 0,5 + 6 × 0,5 = 4 года
Если доли облигаций разные, принцип остается тем же. Например, при распределении 30% и 70%:
2 × 0,3 + 6 × 0,7 = 4,8 года
Так инвестор может подобрать доли выпусков под нужное целевое значение.
При росте доходности на 1 процентный пункт портфель с показателем чувствительности к ставкам сроком в 4 года потеряет примерно 4% стоимости:
ΔP / P ≈ −Dмод × ΔY
ΔY — изменение доходности.
Подставим значения:
ΔP / P ≈ −4 × 1% = −4%
Для портфеля стоимостью 10 млн рублей это составляет около 400 тыс. рублей. Фактическое изменение будет зависеть в том числе от выпуклости и других рыночных факторов. При выборе конкретных выпусков также проверяют кредитный риск эмитента, ликвидность, концентрацию, валюту и условия досрочного погашения или оферты.
При этом портфель нужно периодически ребалансировать, поскольку процентный риск со временем меняется из-за погашения купонов или колебания стоимости активов. Это можно делать либо по графику (например, каждый квартал), либо при достижении допустимого значения показателя.
Если дюрация первого выпуска из примера выше снизилась до 1 года, а второго — до 5 лет, то при равных долях целевой показатель составит уже 3 года:
0,5 × 1 + 0,5 × 5 = 3 года
Чтобы вернуть ее к целевому значению, 4 годам, можно увеличить долю длинного выпуска.
Например, при распределении 25% и 75%:
0,25 × 1 + 0,75 × 5 = 4 года
Как управлять дюрацией Значение показателя можно менять вместе с ожиданиями по ставкам, финансовыми планами или стратегией по управлению рисками. Есть три базовых сценария.
1. Сократить дюрацию
Стратегия имеет смысл, если инвестор ожидает рост ставок, средства могут понадобиться в ближайшее время или он не готов к сильным колебаниям стоимости бумаг. Для этого стоит увеличить долю коротких облигаций.
Например, портфель на 10 млн рублей состоит из двух частей:
· 5 млн рублей — облигации с показателем 2 года;
· 5 млн рублей — облигации с показателем 8 лет.
Средняя дюрация составит 5 лет:
2 × 0,5 + 8 × 0,5 = 5 лет
Инвестор хочет снизить ее до 3,5 года. Для этого он меняет структуру активов:
· 7,5 млн рублей — облигации с показателем 2 года;
· 2,5 млн рублей — облигации с показателем 8 лет.
В таком случае расчет будет следующим:
2 × 0,75 + 8 × 0,25 = 3,5 года
Если доходность вырастет на 1 процентный пункт, портфель с показателем 3,5 года потеряет примерно 3,5% стоимости — около 350 тыс. рублей. При исходном показателе 5 лет убыток составил бы около 500 тыс. рублей.
2. Увеличить дюрацию
Увеличивать показатель можно, если инвестор ожидает снижения ставок и готов принять более высокую волатильность. Длинные облигации сильнее реагируют на снижение доходностей и поэтому могут дать больший рост стоимости.
Например, если после ребалансировки дюрация вырастает с 3,5 года до 5 лет, то при снижении доходности портфель вырастет примерно на 5%, а не на 3,5%. Это работает и в обратную сторону: если доходность вырастет на 1 процентный пункт, потери станут больше.
3. Сохранить текущую дюрацию
Если инвестор не хочет строить стратегию на прогнозе ставок, можно сохранить текущий уровень дюрации. Для этого подходит облигационная лестница: набор бумаг из выпусков с разными сроками погашения купонов.
Например, капитал распределен поровну между облигациями со значением 1, 3, 5 и 7 лет:
1 × 0,25 + 3 × 0,25 + 5 × 0,25 + 7 × 0,25 = 4 года
Когда один из выпусков приближается к погашению, полученные деньги направляют в новый выпуск с более длинным сроком. Так инвестор поддерживает показатель на уровне около 4 лет, не пытаясь угадать, куда пойдут ставки.
В заключении Дюрация показывает только чувствительность портфеля к движению ставок, помогая рассчитать процентные риски. Перед покупкой облигаций нужно проверить и другие показатели:
· кредитный риск — финансовое состояние эмитента и вероятность дефолта;
· доходность к погашению — реальная ожидаемая доходность с учетом цены покупки, а не только размер купона;
· ликвидность — насколько легко продать облигацию без существенной потери вложенных средств;
· концентрация — какая часть приходится на одного эмитента, отрасль или выпуск;
· денежные потоки — когда инвестор получит купоны и основную сумму долга и совпадают ли эти сроки с его потребностями;
· условия выпуска — оферта и досрочное погашение могут изменить срок инвестирования и будущие выплаты;
· валютный риск — изменение курса может увеличить или снизить результат по облигациям в иностранной валюте.
Читайте больше интересных материалов в нашем блоге и в соцмедиа: Telegram, Макс, ВКонтакте, Дзен.
🏦 Т-Технологии сильный квартал и дорогая экспансия
Т-Технологии $T отчитались по МСФО за III квартал и 9 месяцев 2026 года. Розница растёт, но остаются вопросы к окупаемости приобретений.
▪️ Чистая выручка в III квартале выросла на 27% г/г и 8% кв/кв, до 234,1 млрд руб.
▪️ Скорректированная EBITDA увеличилась на 41% г/г и 14% кв/кв, до 115,4 млрд руб.
▪️ Чистая прибыль по МСФО прибавила 58% г/г и 61% кв/кв, достигнув 63,4 млрд руб.
▪️ Операционная чистая прибыль выросла на 41% г/г и 22% кв/кв, до 63,6 млрд руб.
▪️ Скорректированный ROE повысился на 3,1 п.п. г/г и 4,2 п.п. кв/кв, до 32,3%.
🔷️ За счёт чего растёт прибыль
За 9 месяцев чистая выручка достигла 648,3 млрд руб. (+26% г/г), скорректированная EBITDA – 299,9 млрд руб. (+38%). Чистая прибыль по МСФО составила 137,9 млрд руб. (+15%), а прибыль, приходящаяся на акционеров, достигла 145,2 млрд руб. (+25%). Разница связана с убытком неконтролирующих долей 7,3 млрд руб. Операционная чистая прибыль с поправками на переоценку Яндекса и проценты по займам достигла 162,2 млрд руб. (+35%).
В III квартале чистый процентный доход вырос на 30% г/г, до 166,0 млрд руб. Маржа выросла с 10,5% до 12,0% г/г. Стоимость риска снизилась с 6,1% до 4,9% г/г, но выросла на 0,2 п.п. кв/кв. Кредиты за вычетом резервов достигли 3 759,0 млрд руб. (+28% г/г), доля проблемных сократилась с 7,2% до 7,0%.
Розничное финансирование за 9 месяцев нарастило прибыль до налогообложения на 85%, до 160,5 млрд руб. В B2B чистая выручка прибавила 15%, но прибыль до налогообложения сократилась на 10%, до 56,6 млрд руб. Новые направления убыточны; с июня их результаты включают Авто.ру, поэтому часть роста связана с приобретением.
🔷️ Фондирование и денежные потоки
За III квартал средства клиентов снизились на 6%, до 4 110,8 млрд руб., тогда как кредитный портфель вырос на 9%. Операционный денежный поток за 9 месяцев составил −685,7 млрд руб. против −230,1 млрд руб. годом ранее. Причины – рост кредитования и отток клиентских средств. Отрицательный OCF для банка не равнозначен убытку, но динамика фондирования требует внимания.
🔷️ Циан и другие приобретения
В июне группа купила Авто.ру за 35 млрд руб. на заёмные средства. Консолидацию Точки, где у группы есть косвенная доля, ожидают до конца года. Весь бизнес оценили в 84,8 млрд руб. Оплату предусмотрели деньгами и акциями, эффективная потребность в новых акциях – 3,2% капитала.
6 ноября Т-Технологии объявили о намерении выкупить 50–100% Циана по 993,05 руб. за акцию с премией 29,3% к закрытию 5 ноября. При полном выкупе стоимость составит около 77,1 млрд руб. Предложение направлено в ЦБ, затем его должны передать Циану $CNRU . Группа планирует завершить сделку в I квартале 2027 года без допэмиссии, используя собственные и, возможно, заёмные средства.
Финдиректор уточнил: группе нужен контроль, миноритарный пакет её не интересует. Договорённостей с акционерами нет. Во free float около 40% бумаг, поэтому участие крупных акционеров важно. На 6 ноября Циан ещё не получил оферту.
В случае покупки группа получит аудиторию Циана для продвижения ипотеки, страхования и расчётных сервисов. Однако сроки окупаемости неизвестны.
🔷️ Дивиденды и вывод
Совет директоров рекомендовал дивиденды 4,8 руб. на акцию за III квартал. При одобрении выплаты 3 декабря реестр закроют 14 декабря. Прогноз на 2026 год повышен: рост операционной чистой прибыли и совокупных дивидендов на акцию ожидается более 25%, ROE – около 30%. Выкуп до 5% капитала предназначен для резерва под мотивационную программу. Скорректированная EBITDA не учитывает 15 млрд руб. расходов на вознаграждения акциями за 9 месяцев.
Удивительный контраст 🤔 Т-Технологии торгуются примерно за 4 годовых прибыли в пересчёте результатов 9 месяцев, а Циан предлагают купить за 14–19 прибылей в зависимости от оценки результатов 2026 года. Похоже, рынок акций и рынок M&A по-разному оценивают прибыль.
Так кто же прав?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
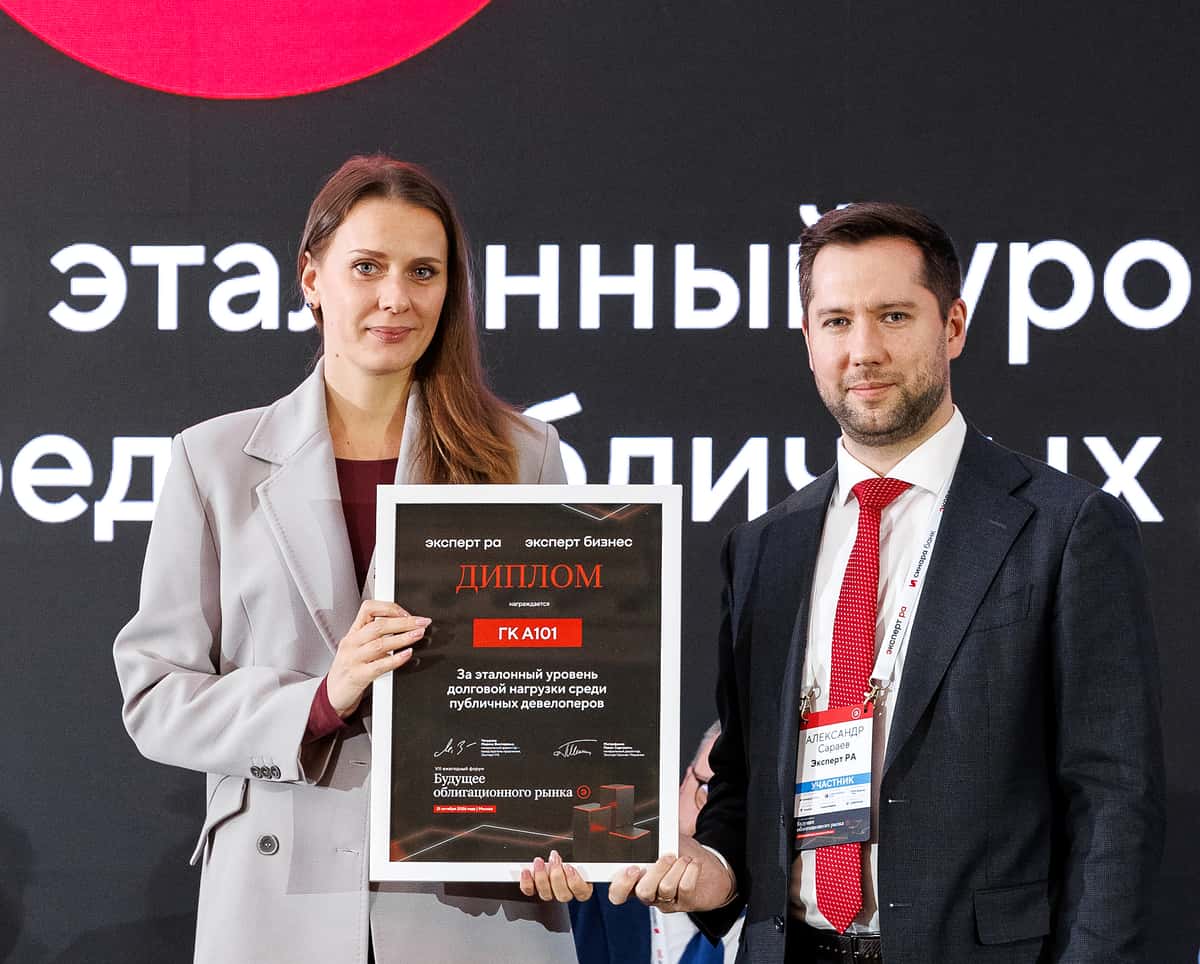
🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»
Рейтинговое агентство «Эксперт РА» наградило нас дипломом «За эталонный уровень долговой нагрузки среди публичных девелоперов» на VII флагманском форуме «Будущее облигационного рынка».
📜 Форум выступает независимой площадкой для эмитентов и инвесторов. В этом году он собрал более 700 участников, включая крупнейшие банки, корпоративных заёмщиков и эмитентов, организаторов выпусков. «Эксперт РА» анализирует финансовую устойчивость эмитентов, объем заимствований и кредитную дисциплину корпоративного сектора.
✅ Награда указывает на то, что мы в полном объёме и в срок исполняем обязательства по обслуживанию долга.
📈 Высокое качество кредитного портфеля обеспечивается благодаря эффективному управлению ликвидностью. Мы формируем оптимальные источники финансирования и ритмично распределяем денежные потоки.
💬 «В условиях высокой ключевой ставки эффективное управление долговым портфелем становится главным маркером надёжности девелопера. Для нас это системная операционная дисциплина. Мы тщательно выстраиваем баланс между привлечением капитала и графиком строительных работ: такой подход снижает процентные риски и сохраняет высокую ликвидность бизнеса. Награда ведущего агентства подтверждает верность выбранной финансовой стратегии», – комментирует операционный директор ГК «А101» Дмитрий Горелов.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.
ДВМП. Отчет за 1 пол 2026 по МСФО
Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37
Что нравится:
▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);
Что не нравится:
▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).
Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).
Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).
За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).
FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.
Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.
Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.
Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
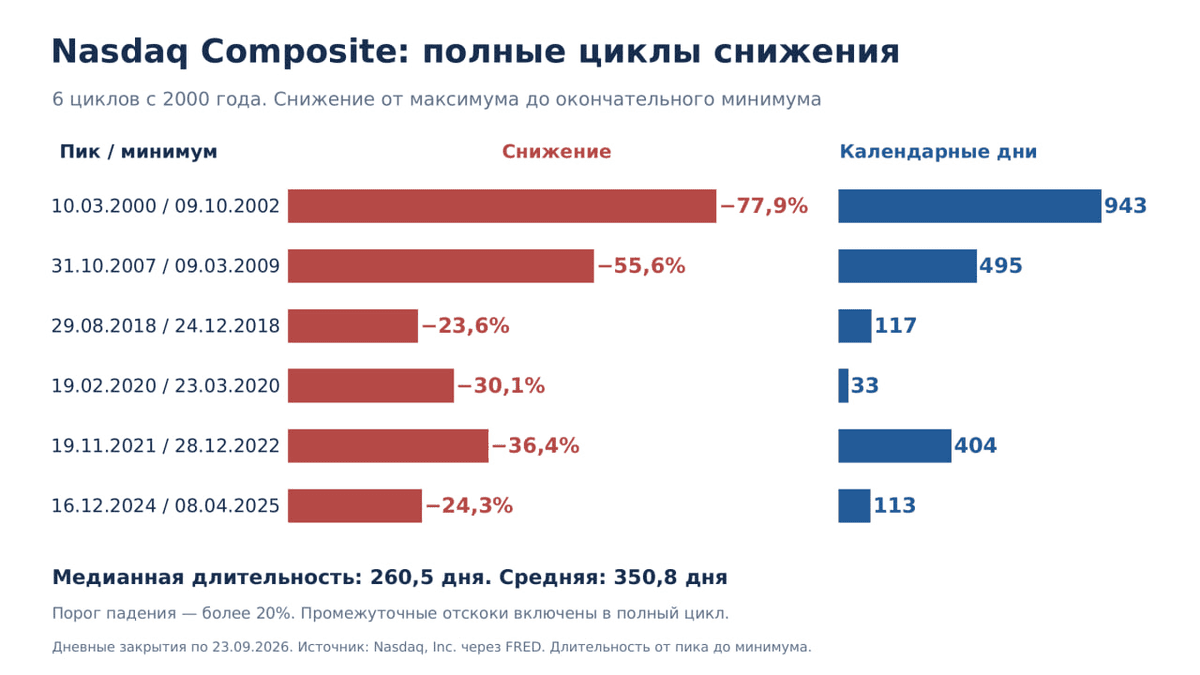
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?
АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.
Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.
100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома
Параметры выпуска ПКТ-002Р-02:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ПКТ-002Р-03:
• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов
• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надежности:
• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.
• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)
• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)
• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)
• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.
Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.
При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.
Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.
В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:
• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией
По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.
Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.
А что скажете вы — планируете участвовать в размещении?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Займер расширит транзакционный и B2B-бизнес
В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️
📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.
📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.
📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.
📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.
📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.
☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.
$ZAYM
ТМК - долговая спираль закручивается
В текущей ситуации при оценке компаний на первый план выходят скорее не денежные потоки от основной деятельности, а способность справляться с возросшей долговой нагрузкой. Учитывая закручивающуюся долговую спирать ТМК, инвесторам стоит внимательнее отнестись к отчетам компании. Предлагаю разобрать свежие результаты деятельности эмитента.
💿 Итак, выручка компании за первое полугодие упала на 36,9% до 149,4 млрд рублей, а отгрузки труб - на 34,3% до 1,17 млн тонн. Скорректированная EBITDA практически уполовинилась до 22,2 млрд, рентабельность сократилась с 19% до 14,8%. Чистый убыток при этом вырос сразу в 9,3 раза до 30,1 млрд рублей. Получили худшее полугодие для ТМК за последние пять лет.
Причина довольно очевидна - высокая ключевая ставка режет инвестиционные программы нефтегазовых компаний, а именно они формируют основной спрос на трубы. Сильнее всего пострадал сварной сегмент. Причем быстрого разворота пока не видно: даже относительно второго полугодия 2025 года выручка снизилась на 10,7%, а EBITDA - еще на 25%. То есть дело уже не только в высокой базе.
📊 Но главная проблема ТМК сейчас даже не продажи, а в высоком долге. Так, чистый долг достиг 308,3 млрд рублей, а Net Debt/EBITDA подскочил с 3,9х в конце прошлого года до 5,95х. При целевом ориентире самой компании около 2,5х до комфортной долговой нагрузки теперь как до луны. Краткосрочные займы выросли более чем вдвое до 194 млрд рублей, поэтому вопрос рефинансирования становится все важнее.
Еще показательнее процентные расходы - 38 млрд рублей за полугодие при EBITDA всего 22,2 млрд. То есть операционная прибыль уже не способна покрыть обслуживание долга. Операционный денежный поток формально вернулся в плюс и составил 23,4 млрд рублей, но в основном благодаря высвобождению оборотного капитала, а не улучшению бизнеса. Собственный капитал тем временем схлопнулся с 32,6 до 9,5 млрд рублей.
💰 Очевидно, что дивидендам здесь взяться неоткуда. Политика предусматривает выплаты не менее 25% прибыли, но самой прибыли сейчас нет. За 2024 и 2025 годы акционеры дивидендов не получили, последний платеж в размере 9,51 рубля состоялся еще в 2024-м. Судя по первому полугодию, базы для возвращения выплат в 2026 году тоже не просматривается.
В итоге ТМК сейчас выглядит слабее остальных металлургов. Высокая ставка продолжает давить на спрос со стороны нефтегаза, проценты уже съедают больше, чем бизнес зарабатывает операционно, а долговая нагрузка приблизилась к 6х EBITDA. Компании необходимо дальнейшее смягчение ДКП и восстановление заказов. Я же буду смотреть на рефинансирование короткого долга, долговые ковенанты и динамику ставки ЦБ. Пока инвест-идеи в ТМК попросту нет.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня регулярно радовать вас новыми статьями!
$TRMK
Ozon - тест на прочность
В конце августа мы увидели реализацию одного из главных рисков для Ozon: атакам подверглись сразу несколько складов, четыре из которых серьезно пострадали. Акции в моменте падали почти на треть и уже успели отыграть часть снижения. Но вопрос сейчас в другом: насколько сам бизнес устойчив к подобным ударам? Давайте разбираться.
📦 Итак, логистика Ozon более распределенная, чем у конкурента: свыше 50 сопоставимых по размеру фулфилмент-центров и более 150 хабов доставки по всей стране. Выпадает один объект - потоки можно перенаправить на другой. Я регулярно проверяю сроки доставки в свой регион и другие города юга России - после атак они практически не изменились.
Важно понимать и структуру потенциальных потерь. Большинство складов Ozon арендует, а находящиеся внутри товары принадлежат продавцам. На балансе маркетплейса остается прежде всего оборудование. Судя по ранее раскрываемым инвестициям, оснащение одного крупного объекта может стоить порядка 3–4 млрд рублей. Даже если грубо умножить эту сумму на четыре пострадавших склада, получим максимум 16 млрд рублей - заметно меньше гуляющих по СМИ оценок потерь.
📦 Есть еще один важный элемент — модель FBS, при которой продавец самостоятельно хранит товар и передает его Ozon уже для доставки покупателю. Еще до атак на нее приходилось около 40% оборота, а после начала атак на склады конкурента Ozon дополнительно улучшил условия для FBS-продавцов. Чем выше доля такой модели, тем меньше бизнес зависит от сохранности собственных логистических объектов.
Со страховкой механизм тоже начал работать на практике. Около 90 тыс. продавцов с активными полисами «Ингосстраха», покрывающими риски БПЛА, получили первую часть компенсаций за поврежденные товары. Государство также запустило меры поддержки пострадавших продавцов ВБ, поэтому аналогичный механизм может появиться и для селлеров Ozon. Это снижает риск цепочки банкротств продавцов и последующего удара уже по обороту маркетплейса.
Что говорят аналитики?
Аналитики компании “Эйлер” смоделировали, что будет с Ozon, если он потеряет половину складов. Выяснилось, что даже в таком сценарии дела у компании будут идти значительно лучше, чем оценивает рынок - оборот упадет только на 15%, а в 2028 году будет чистая прибыль в 65 млрд руб. Если же атаки остановятся, то 42 млрд рублей прибыли ожидают уже в этом году.
В итоге ситуация неприятная, но пока не выглядит критичной для финансовой и операционной устойчивости Ozon. Распределенная логистика, FBS, страхование продавцов и сама структура бизнеса позволяют достаточно быстро адаптироваться. Все же маркетплейс - это не просто товары на складе, а IT-инфраструктура, логистика, финтех, сервисы и огромная клиентская база.
❗️Не является инвестиционной рекомендацией
♥️ Недельку стартуем с разбора ситуации вокруг Ozon. Далее вас ждет еще больше полезной информации, а закрепим в пятницу нашим стримом. Ставьте лайки!
$OZON
Гидромашсервис 2Р-02 и 2Р-03: два выпуска под 18,39% годовых. Брать или нет?
АО «Гидромашсервис» это торговая «дочка» группы ГМС, машиностроительного холдинга, выпускающего насосы, компрессоры и оборудование для нефтегаза.
Ключевыми заказчиками компании выступают Газпром и Газпромнефть (по ~20% каждый) и Роснефть с долей около 7%.
В начале 2025 года указом президента в Группе ГМС было введено внешнее управление, и компания перешла под контроль Росимущества.
Параметры выпуска Гидромашсервис 002Р-02:
• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Срок обращения: 3 года
• Купон: КС+400 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put-оферта — через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: требуется
Параметры выпуска Гидромашсервис 002Р-03:
• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000
• Объем: будет определен позднее
• Срок обращения: 2 года
• Купон: не более 17,00% годовых (YTM не выше 18,39% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 20 августа 2026
• Дата размещения: 25 августа 2026
Финансовые результаты РСБУ за 2025 год:
• Выручка: 13,9 млрд руб. (+30,3% г/г)
• Чистая прибыль: 1,7 млрд руб. (-67,0% г/г)
• Активы: 32,2 млрд рублей (+17%)
• Собственный капитал: 3,4 млрд рублей (+106%)
• Операционный денежный поток: –3,61 млрд рублей (отрицательный).
• Инвестиционный денежный поток: –4,69 млрд рублей (тоже отрицательный)
• Долгосрочные обязательства: 9,7 млрд руб. (+36,3% г/г)
• Краткосрочные обязательства: 19,1 млрд руб. (+1,2% г/г)
• Чистый Долг/EBITDA: 3,3
• Покрытие процентов ICR: 1,8.
Несмотря на рост выручки, прибыль компании существенно упала. Одна из причин — увеличение расходов и долговой нагрузки: долгосрочные обязательства заметно выросли. При этом операционный и инвестиционный денежные потоки остаются отрицательными, а положительный финансовый поток указывает на то, что текущие потребности покрывались за счёт заимствований, а не за счёт основной деятельности.
Для держателя облигаций это важный сигнал: стоит внимательно следить за тем, как эмитент будет обслуживать долг, когда основной денежный отток превышает приток от операций.
В обращении находятся 6 выпусков биржевых облигаций компании на 17,5 млрд рублей:
• Гидромашсервис 001Р-04 $RU000A10C5T0 Доходность к колл-опциону: 17,03% на 10 месяцев
• Гидромашсервис 001Р-02 $RU000A1089G0 Доходность к колл-опциону: 18,85% на 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (18,58%) А на 2 года 8 месяцев
• ЭкоНива 001Р-01 $RU000A10EJZ8 (17,4%) А на 2 года 6 месяцев
• Аэрофьюэлз 003Р-01 $RU000A10E4Y1 (20,08%) А на 1 год 11 месяцев
• Алиум 001P-01 $RU000A10FG84 (19,28%) А на 1 года 9 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (17,02%) А на 1 год 8 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (15,89%) А на 1 год 6 месяцев
• Село Зелёное оббП02 $RU000A10DQ68 (17,12%) А на 1 год 3 месяца
По итогу: Новое размещение выгодно отличается от старых выпусков — длиннее срок и выше доходность. Правда, в ходе букбилдинга купон могут понизить, и спекулятивная привлекательность ослабнет. Но для тех, у кого уже есть бумаги этого эмитента, выпуск всё равно может быть интересен — как возможность переложиться на более длинный срок с лучшей доходностью.
Если сравнивать текущие параметры с другими эмитентами из той же рейтинговой группы, то предложение находится примерно посередине — и, на мой взгляд, не в полной мере отражает все риски. Поэтому участвовать имеет смысл только при купоне не ниже 17%.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией