Поиск

Десять заповедей инвестора

Находясь на фондовом рынке уже более тридцати лет, сначала в качестве профессионального prob-трейдера в торговых подразделениях российских инвесткомпаний и банков, а затем и в качестве независимого инвестора, управляющего активами, я всегда с большим скепсисом относился к обучению зарабатыванию денег фондовой бирже. Биржа – один из самых сложных видов человеческой деятельности. Эта фраза, прочитанная на заре моей трейдерской карьеры уже, не помню, где, в свое время поразила меня и надолго врезалась в память. Сложнейшему научить действительно очень сложно, если вообще возможно. Поэтому мое отношение ко всякого рода «наставникам», менторам, советникам, а уж тем более «гуру» в инвестиции всегда было крайне скептическим. Да и профессиональная инвестиционно-биржевая среда относится к такого рода «деятелям» с пренебрежением, если не сказать с презрением. У американцев есть даже шутка, что Уолл-стрит — это единственное место, где люди, приезжающие туда на метро, дают советы и учат зарабатывать деньги тех, кто приезжает к ним туда на лимузинах. И действительно, если ты «гуру»-наставник, преуспевший в инвестициях и познавший о них все, зачем тогда ты продаешь свои бесценные секреты, опыт, знания за …5 тыс. руб./месяц? (цифра и период времени тут условны, вместо рублей могут быть доллары, юани, тугрики и что угодно вообще). Ответ на этот вопрос скорее всего озадачит большинство этих «профессионалов».
И тем не менее, никогда не говори никогда. Вот и мне недавно пришлось стать «наставником», правда ненадолго.
Ко мне обратился один из моих близких друзей с просьбой «научить» зарабатывать на бирже. Я сначала отказался, но дружба есть дружба, и захотелось хоть чем-то помочь другу. Вот я и решил составить для него разово простой свод нескольких наиглавнейших правил, которые начинающий инвестор должен понять, осмыслить и помнить о них всю свою жизнь. Ну что-то вроде памятки инвестору. Как ни странно, таких законов-«заповедей» у меня набралось десять. Несмотря на отрицание возможности обучить кого-то зарабатывать деньги на бирже, я все же назвал эти заповеди уроками. В них представлен результат моих раздумий, анализа собственного опыта, ошибок и успехов. Безусловно, эти заповеди-уроки основаны на строго индивидуально моей истории работы на бирже и не претендуют ни коим образом на высокое звание биржевых законов, прошу не судить строго мое первое и вероятно единственное выступление в амплуа «наставника».
Итак, десять уроков -заповедей инвестору. Изложу здесь мои мысли по порядку, начиная с первого урока. Но перед первым уроком сначала вернемся к тому, с чего я начал – а именно с недоверия и отрицания разного рода «наставничества» и «советничества» в инвестициях.


УРОК № 0: НИКАКИХ НАСТАВНИКОВ-СОВЕТНИКОВ-ГУРУ!


Никогда не доверяй и не связывайся ни с какими «обучающими-советующими профессионалами» с «большим опытом на фондовом рынке». С великой долей вероятности они просто сдерут с тебя деньги за свои советы и это еще не худшее – зачастую они могут довести и до беды, своими советами проиграв ТВОИ деньги полностью. Никто не изобрел еще универсальную машинку по зарабатыванию денег на бирже, чтобы продать тебе ее потом за три копейки или сдать в аренду. Да попросту такой машинки не существует. Тот, кто ее изобретет, заработает все деньги мира и на этом все биржи закончатся (шутка, конечно!). Вообще НИКОМУ не верь на бирже, кроме себя: брокеру, аналитикам, советникам и т. д. Все они кормятся и получают зарплаты из тех комиссионных, которые Ты им платишь за сделки и им попросту плевать на результаты твоих инвестиций.
Биржа, вообще индустрия фондового рынка и инвестиций – крайне агрессивная среда, этакий древний океан, наполненный гигантскими хищниками. И все хотят откусить, урвать от тебя твои деньги. Верь только себе, своему знанию, опыту, чутью. Для этого читай книги, анализируй рынки, графики. Строй, «точи» свою собственную систему рисков, ищи и пробуй разные инвестиционные стратегии и подходы. Никто не говорит, что не надо читать биржевую аналитику. Надо, причем разную и много. Там пишут много нужного и важного, но все надо воспринимать критически, НИЧЕМУ не доверяя слепо, не проверив и не попробовав «на зуб». Особенно, если это касается аналитики sell-side, то есть от твоего брокера, советника и т. д. Больше читай независимую аналитику, ее тоже много. Это долгий, скучный и нудный многолетний путь, но другого варианта нет. Не верь также тем, кто с пафосом и менторским тоном утверждает, что, мол «все это фигня- никаких законов изменения цен на бирже нет- тут чистое везение и удача, как в рулетке». Незнание и непонимание законов это еще не есть факт того, что их не существует вообще. Законы изменения биржевых цен существуют. Самый близкий аналог этих законов в природе – погода, климат. Существуют ли законы изменения погоды на планете Земля? Безусловно, ответят ученые: метеорологи и синоптики. Можно ли предсказывать изменения в погоде и климате на основе этих законов? Безусловно, можно. Сложно ли это делать, есть ли доля случая? Безусловно, такие прогнозы делать крайне сложно. И конечно, всегда есть некая доля чистого случая. Вот примерно также и с биржей.


Вывод из урока № 0
: НИКОМУ не верь на бирже, только себе!
А как же твои 10 уроков, им тоже нельзя верить? Тут, как говориться, как у Мюллера -Броневого из знаменитого советского кинофильма: «Верить никому нельзя. МНЕ-можно!»


УРОК №1: НИЧТО НЕ НОВО ПОД ЛУНОЙ, А ТЕМ БОЛЕЕ- НА БИРЖЕ


Несмотря на обилие всяких подходов, методик построения различных инвестиционных стратегий и торговых систем, на бирже, в сущности, почти ничего не меняется. «Все уже придумано до нас» — это как раз про биржевые стратегии. И существуют они чуть ли не с тех пор, как существуют сами финансовые рынки и биржи. И тем не менее, аналитики sell-side, консультанты по инвестициям регулярно «открывают» их заново и представляют как собственные уникальные наработки и опыт. Но чтобы придать этим древним, как сама биржа, идеям новизну, слегка «шаманят фасад», меняя, например название стратегии, предпочитая зачастую громкие греческие. Например «Стратегия Омега», или «Альфа». А под этим новым фасадом скрывается, как правило, одна из нескольких, ставших уже, наверное, банальными, старых биржевых стратегий. Приведу некоторые из них:
· Покупка акций под дивидендный доход, или «дивидендные акции — это почти то же самое, что облигации!» (Это не шутка, так преподносят иногда эту банальную стратегию «советники» и «консультанты»)
· Покупка акций с низким отношением цены к доходу (низким коэффициентом P/E). «Эти акции так дешевы по отношению к своему доходу, не правда ли?» -утверждают снова аналитики, советники и т.д. и т.п.
· «Покупка акций ниже ее балансовой стоимости (book value) -что может быть лучше?» -снова вторит хор аналитиков и консультантов
Это набор «супер-стратегий» для осторожных, так сказать инвесторов. Есть и верная обойма «гипер-мега-стратегий» для азартных, склонных к большему риску. Вот некоторые из них:
· Покупка акций растущих компаний. («Расти, малыш, расти!»).
«Если вы хотите получать действительно большие доходы от своих вложений, покупайте акции небольших, но быстрорастущих компаний!» Знакомый мотив, не правда ли? Некоторые варианты этой стратегии даже предусматривают отбор акций в портфель по критерию (внимание!) НАИБОЛЬШЕГО значения цены акции к доходу на нее (коэффициент P/E). Особенно популярны такие стратегии в периоды сильного «бычьего» рынка.
· Покупка акций -аутсайдеров рынка. «Все худшее у этой компании позади, лови момент, покупай супердешево!» Чем зачастую чревата покупка таких «падших ангелов», твой брокер или советник по инвестициям скорее всего не скажет.
· Покупка акций новых на бирже компаний в период первичного размещения (IPO). Действительно, ведь именно в момент выхода компании на биржу ее нынешние владельцы спят и видят, чтобы продать свою компанию новым владельцам-инвесторам архи дёшево. Вот именно для этого они ее создавали и долгие годы в муках «поднимали», чтобы ты, купивший акции этой компании на IPO сразу, «в один присест» обогатился. Самое интересное, что регулярно находится куча простаков, которые реально верят в эти сказочные истории.


Вывод из урока № 1
: Остерегайся сложных инвестиционных стратегий с причудливыми названиями. Особенно остерегайся тех, что претендуют на новизну. С великой вероятностью авторы таких стратегий просто сменили «обертку» на новую, блестящую, а суть такой стратегии осталась прежней, абсолютно всем известна и совсем не гарантирует успеха. Изобрести что-либо принципиально новое на бирже крайне сложно.
Продолжение следует....
Россия выводит на Северный морской путь новый козырь

Друзья, это уже не эксперимент. Пока спорят, станет ли Северный морской путь альтернативой Суэцу когда-нибудь в будущем, Россия уже отправляет по нему суда, специально построенные для Арктики.

14 августа второй новый российский газовоз ледового класса "Константин Посиет" вышел из Большого Камня в Приморье и взял курс на Севморпуть. По данным LSEG, 30 августа судно должно прибыть в пункт назначения, котоый пока не раскрывается. На первый взгляд - очередной рейс газовоза. Я вижу здесь другое (кстати, я много писал об этом и два года, и год назад (https://t.me/ifitpro/770, https://t.me/ifitpro/749, https://t.me/ifitpro/374). Арктика превращается “из карты в территорию”.

"Константин Посиет" построен на "Звезде" специально для перевозки СПГ. Это судно класса Arc7, “ломает лёд” толщиной до двух метров. Для Севморпути это принципиально: обычный газовоз здесь просто не подходит. Российский флот располагает уже тремя ледовыми газовозами такого класса. Правда, программа строительства судов для "Арктик СПГ-2" столкнулась с задержками из-за санкций, сам факт появления специализированного флота важнее. Санкции усложняют логистику – Россия отвечает созданием собственной.

Что интересного для инвестора?

Севморпуть - не одни только корабли. Маршрут будет развиваться, и потребуются ледовый флот, порты, энергетическая инфраструктура, специализированная логистика, страхование, навигация и связь. То есть сформируется целая арктическая экосистема. И у России здесь появляется потенциально очень сильный партнёр - Китай. Пекин уже тестирует коммерческие перевозки по северному маршруту, китайскому бизнесу нужен более короткий путь в Европу, России нужны грузопотоки и загрузка собственной арктической инфраструктуры. Интересы здесь вполне прагматичные и вполне совпадают.

Конечно, рано называть Севморпуть "новым Суэцким каналом". Да, маршрут короче, но лёд никуда не исчез, погода тоже. Нужны ледоколы, специальные суда, инфраструктура и технологии. Полноценная круглогодичная эксплуатация - задача не быстрая. Но именно поэтому история интересна: инфраструктура будущего всегда начинает строиться задолго до того, как будущее становится настоящим.

Красное море уже показало, насколько уязвима модель мировой торговли, завязанная на нескольких ключевых маршрутах. Возникает проблема - бизнес ищет обходной путь. Россия строит арктический флот, Китай тестирует северную логистику.

Постепенно Севморпуть перестаёт быть просто географическим объектом. Пока политики перекраивают карту мира, бизнес строит новые дороги. Инвестору нужно смотреть не на один газовоз, а на всю цепочку, которая возникает вокруг него. Пускай Северный морской путь пока не новый Суэц, но считать его экзотикой для полярных энтузиастов уже поздно.

#Севморпуть
https://t.me/ifitpro

Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.

Параметры выпуска Whoosh 001P-08:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 22,0% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,46 млрд руб. (-13,0% г/г)
• Чистый убыток: 2,93 млрд руб.

• Долгосрочные обязательства: 10,0 млрд руб. (+7,5% г/г)
• Краткосрочные обязательства: 5,64 млрд руб. (+5,7% г/г)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
• Покрытие процентов ICR: 0,25

Пик проблем пришёлся на первую половину года. На выручку давили три фактора: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. К этому добавилась высокая ключевая ставка — крупный долг компании ощутимо ударил по прибыли.

Перелом наступил в третьем квартале. Компания провела жёсткую оптимизацию: сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

Чтобы снизить зависимость от внутренних рисков, компания активно наращивает присутствие в Латинской Америке — там средний чек выше в 1,8 раза и лучше маржинальность. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 5 выпусков биржевых облигаций компании на 11,7 млрд рублей.

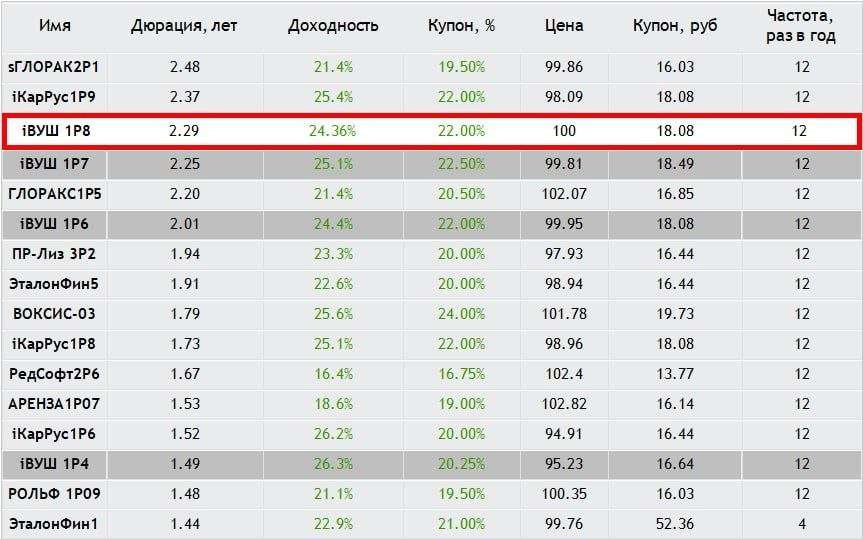
• ВУШ БО 001P-07 $RU000A10FGU2 Доходность: 24,97%. Купон: 22,50%. Текущая доходность: 22,15% на 3 года 1 месяц

• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,64%. Купон: 22%. Текущая доходность: 21,81% на 2 года 7 месяцев

• ВУШ 001P-04 $RU000A10BS76 Доходность: 26,37%. Купон: 20,25%. Текущая доходность: 21,13% на 1 год 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 001Р-05 $RU000A10E655 (21,18%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,43%) ВВВ+ на 2 года 4 месяца с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (26,24%) ВВВ+ на 1 год 9 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (21,05%) ВВВ+ на 1 год 8 месяцев
• Илон 001P-01 $RU000A10EG44 (17,47%) ВВВ+ на 1 год 6 месяцев

По итогу: У Whoosh показатели за прошлый год оставляют желать лучшего — финансы ухудшились, долговая нагрузка увеличилась. Однако самые острые моменты уже пройдены: крупное погашение состоялось, а негативная реакция на снижение рейтинга, уже заложена в текущую цену.

Участвовать в новом выпуске не вижу смысла: он не дает премии к уже торгующемуся на вторичке 1Р7. У меня уже есть четвертый выпуск, и решение по нему буду принимать по итогам отчета за 9 месяцев. Если тенденция останется негативной — закрою позицию. Пока риски оцениваю как приемлемые.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?

Энергетический кризис в Европе летом 2026: что происходит с газом

Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.

Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.

Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)

Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.

Цены на газ: что происходит и почему это важно

Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.

Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.

Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).

Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.

Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.

Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.

Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.

Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.

Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.

Энергетический кризис в Европе летом 2026: что происходит с газом

Цены на природный газ в США: краткосрочное падение на фоне потенциала среднесрочного роста

Ближайшие фьючерсы на газ 10 июля 2026 г. просели еще на 2,39%, обновив локальный минимум за последние полтора месяца. Рынок оказался под серьезным давлением сразу нескольких факторов. $NGN6 $NGQ6

📉 Что толкает цены вниз?
1. Жара отменяется. Прогнозы погоды в США сместились в сторону похолодания на ближайшие недели. Для трейдеров это прямой сигнал: кондиционеры будут включать реже, а значит, упадет и спрос на электроэнергию, которую вырабатывают из газа.

2. Запасов больше нормы. Свежий отчет Минэнерго США (EIA) подтвердил, что объемы газа в хранилищах сейчас на 6,6% выше средней нормы за последние 5 лет. Рынок буквально залит предложением.

3. Угроза Эль-Ниньо. Аналитики закладывают в цену риски того, что мощный Эль-Ниньо (климатический феномен, вызывающий потепление океана) принесет аномально теплую осень и зиму в Северное полушарие. Если это произойдет, спрос на отопление зимой окажется крайне слабым.

4. Рекордная добыча. Текущее производство сухого газа в США выросло на 5,2% по сравнению с прошлым годом (до 112,6 млрд куб. футов в сутки), а EIA еще сильнее повысило свои прогнозы по добыче.

📈 Что удерживает рынок от тотального обвала?
Несмотря на локальный негатив, у газа есть сильная среднесрочная поддержка на глобальном уровне:

Катарский кризис: Серьезные повреждения на крупнейшем в мире заводе СПГ в Рас-Лаффане вывели из строя 17% его мощностей. На ремонт уйдет от 3 до 5 лет. Поскольку этот завод обеспечивает около 20% мировых поставок сжиженного газа, миру придется искать альтернативу — это может сильно подстегнуть экспорт американского газа.

Общий рост энергопотребления: Выработка электроэнергии в США за неделю выросла на 7,73% в годовом исчислении, что частично компенсирует избыток предложения.

Краткий итог: Прямо сейчас на американском рынке правят бал комфортная погода и избыток запасов. Однако глобальный дефицит СПГ из-за проблем в Катаре выступает мощным буфером, который не даст ценам упасть слишком глубоко и может развернуть тренд в среднесрочной перспективе.

Не удерживаю позиции во фьючерсах на природный газ в портфеле. Планирую открыть короткие позиции на горизонте до 6 мес.

СМИ всё никак не успокоятся, обсуждают ставку…

А что ее обсуждать, ясно же, что такое “снижение” - это “плохая новость”. Вообще не об этом надо говорить. Главное, как вижу, в том, что Банк России впервые практически открытым текстом сказал, что бюджетные риски требуют более жёсткой денежно-кредитной политики!

Перевожу с языка пресс-релизов на русский - ставку снизили, но жить с дорогими кредитами мы, похоже, будем очень долго. Ну да, рынок ждал начала цикла быстрого смягчения, а вместо этого получил сигнал: расслабляться рано!

Мы видели, как в пятницу акции и облигации отреагировали снижением, но дело даже не в этом. Если инфляция продолжит снижаться быстрее ключевой ставки, то реальная стоимость денег только вырастет.

Вот так вот! Формально ставку снижают, а фактически ДКП может становиться ещё жёстче... И вот посетила меня неожиданная мысль в связи с этим. Мы все обсуждаем, насколько быстро ЦБ будет снижать ставку, а может, уже пора обсуждать совсем другой вопрос - уверен ли рынок, что следующий сюрприз Банка России тоже будет в сторону снижения?

На фото не Айвазовский, а погода после решения ЦБ.

#ставка
https://t.me/ifitpro

СМИ всё никак не успокоятся, обсуждают ставку…

Доходность Whoosh 001P-07 — до 24,97% на 3,3 года. Твоя плата за риск

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.

Параметры выпуска Whoosh 001P-07:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,3 года
• Купон: не выше 22,50% годовых (YTM не выше 24,97% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 18 июня 2026
• Дата размещения: 23 июня 2026

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,5 млрд руб. (-13% г/г)
• EBITDA кикшеринга: 3,6 млрд руб. (-41% г/г).
• Чистый убыток: 2,9 млрд руб. (против прибыли 1,9 млрд руб.)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х

Пик проблем пришёлся на первую половину года. Три фактора давили на выручку: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. Плюс высокая ключевая ставка ЦБ сильно ударила по прибыли — сказался крупный долг компании.

Перелом наступил в третьем квартале: компания взялась за жёсткую оптимизацию, сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

Чтобы нивелировать сложности, компания наращивает присутствие в Латинской Америке — за счёт более высокого среднего чека (в 1,8 раза) и лучшей маржи. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 5 выпусков биржевых облигаций компании на 14,7 млрд рублей.

• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,94%. Купон: 22%. Текущая доходность: 22,04% на 2 года 10 месяцев

• ВУШ 001P-04 $RU000A10BS76 Доходность: 25,27%. Купон: 20,25%. Текущая доходность: 21,01% на 1 год 11 месяцев

В июле компании предстоит погасить выпуск №2 $RU000A106HB4 на 4 млрд рублей.

Что готов предложить нам рынок долга:

• Аренза-Про 001P-07 $RU000A10EAB8 (17,78%) ВВВ+ на 2 года 8 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (24,04%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,2%) ВВВ+ на 1 год 11 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (22,02%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01 $RU000A10EG44 (16,87%) ВВВ+ на 1 год 8 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,47%) ВВВ+ на 1 год 7 месяцев
• Эталон Финанс 002P-04 $RU000A10DA74 (23,02%) ВВВ+ на 1 год 5 месяцев

По итогу: Ключевой драйвер — реализация обновлённой стратегии: снижение долга приведёт к позитивной переоценке компании рынком. Однако важно трезво смотреть на вещи: операционка улучшается, но свободный денежный поток всё ещё отрицательный, а долг продолжает расти.

Участие в новом выпуске не планирую. У меня уже есть четвертый выпуск, купленный ранее. Предыдущий выпуск 1Р6 на вторичке дает ту же доходность, что и новая бумага, поэтому спекулятивной выгоды нет. Ориентир — отчет за 9 месяцев 2026 года: если динамика будет отрицательной, выйду из позиции. Пока риски в рамках допустимого.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Доходность Whoosh 001P-07 — до 24,97% на 3,3 года. Твоя плата за риск

Доходность Whoosh 001P-06 — до 24,97%. Адекватная плата за риск или ловушка?

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов. Собственный парк на конец 2025 года превышал 250 тыс. единиц.

📍 Параметры выпуска Whoosh 001P-06:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем двух выпусков: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 22,50% годовых (YTM не выше 24,97% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: отсутствуют
• Квал: не требуется

• Дата сбора книги заявок: 23 апреля 2026
• Дата размещения: 28 апреля 2026

📍 Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,5 млрд руб. (-13% г/г)
• EBITDA кикшеринга: 3,6 млрд руб. (-41% г/г).
• Чистый убыток: 2,9 млрд руб. (против прибыли 1,9 млрд руб.)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х

Пик проблем пришёлся на первую половину года. Три фактора давили на выручку: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. Плюс высокая ключевая ставка ЦБ сильно ударила по прибыли — сказался крупный долг компании.

Перелом наступил в третьем квартале: компания взялась за жёсткую оптимизацию, сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

📍 Чтобы справиться с трудностями, компания активно развивает Латинскую Америку: средний чек в 1,8 раза выше, маржа лучше. План — увеличить долю выручки от этого региона с 12% до 30-40% к 2027 году.

По оценкам компании, рынок кикшеринга в Латинской Америке находится на ранней стадии развития и заполнен менее чем на 10%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

📍 Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 4 выпуска биржевых облигаций компании на 14 млрд рублей.

• ВУШ 001P-05
#RU000A10E6D0 Доходность: 24,39%. Купон: 22,00%. Текущая доходность: 21,72% на 1 год 8 месяцев.

• ВУШ 001P-04
#RU000A10BS76 Доходность: 24,51%. Купон: 20,25%. Текущая доходность: 20,74% на 2 года 1 месяц.

В июле Whoosh предстоит погасить выпуск №2
#RU000A106HB4 на 4 млрд рублей.

📍 Что готов предложить нам рынок долга:

• Делимобиль 001Р-06
#RU000A10BY52 (25,03%) ВВВ+ на 2 года 1 месяц
• Глоракс 001Р-04
#RU000A10B9Q9 (20,72%) ВВВ+ на 1 год 11 месяцев
• Илон 001P-01
#RU000A10EG44 (25,03%) ВВВ+ на 1 год 10 месяцев
• Воксис 001Р-02
#RU000A10E9Z7 (21,22%) ВВВ+ на 1 год 9 месяцев
• Эталон Финанс 002P-04
#RU000A10DA74 (23,79%) ВВВ+ на 1 год 6 месяцев
• РОЛЬФ 1Р08
#RU000A10BQ60 (24,32%) ВВВ+ на 1 год 1 месяц

Что по итогу: Если их обновлённая стратегия сработает и долги поползут вниз — рынок переоценит компанию в хорошую сторону. Это главный триггер. Но не стоит обманывать себя: операционные улучшения есть, а отрицательный денежный поток и растущая долговая нагрузка никуда не делись. До банкротства не дойдёт, скорее кто-то крупный купит, тот же Яндекс или МТС.

Участие в новом выпуске не планирую. В портфеле есть 4-й выпуск, купленный раньше. Контрольная точка — отчёт за первое полугодие. Если не увижу положительной динамики — продам эти облигации. Пока уровень риска для меня приемлемый.

Если пост оказался полезным - поддержите его реакциями!

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Доходность Whoosh 001P-06 — до 24,97%. Адекватная плата за риск или ловушка?

Экскурсия, которая сближает: инвесторы в гостях у «Ламбумиз»

В эту субботу мы провели долгожданную экскурсию на завод для победителей наших конкурсов на площадках для инвесторов.


🌧 Ни погода, ни ветер не смогли помешать — все участники приехали вовремя, с отличным настроением и искренним интересом к производству.
👋 Гостей лично встретил исполнительный директор и член Совета директоров ПАО «Ламбумиз» Андрей Дьяков.

🔍 Что ждалo участников?
• Демонстрация образцов нашей продукции
• Большая экскурсия по производственным линиям
• Фуршет и сессия вопросов к руководству
• Вручение фирменного мерча «Ламбумиз» 🎁

💬 Никита Демидов:
«Наша встреча с инвесторами оставила только позитивные впечатления — много искреннего интереса, содержательных вопросов. Было приятно поздравить победителей и вручить подарки. Сегодня у нас появились новые друзья, которым мы будем рассказывать о строительстве цеха асептической упаковки и обязательно приглашать на будущие мероприятия. Спасибо за тёплое отношение и советы!»


Такие встречи делают нас ближе. Мы ценим вовлечённость инвесторов и рады, что доверие к компании растёт вместе с нашими проектами и реализованными планами 🚀

Экскурсия, которая сближает: инвесторы в гостях у «Ламбумиз»

ВсеИнструменты - «Моя цель - строить большую компанию, и я теперь ясно представляю, как это делать»

Именно такими словами охарактеризовал свою цель основатель компании Виктор Кузнецов в интервью Forbes Life. В этой статье предлагаю разобрать отчет компании за 9 месяцев 2025 года и выяснить, удается ли Виктору придерживаться своих целей.

🧰 Итак, выручка компании за отчетный период выросла на 11,7% до 134,3 млрд рублей. Этого удалось достичь благодаря росту среднего чека на 21% и клиентской базы, а вот кол-во заказов снизилось на 8,2%. Динамика в целом позитивная, только вот сильно проигрывает одному из главных конкурентов - Ozon. Ну инфляцию обогнали, и на том спасибо.

Вместе с выручкой растут и косты. Компания не публиковала их за 9 месяцев, поэтому перепрыгнем на полугодие. Так, себестоимость продаж выросла на 8,1%, а операционные расходы на 26,2% до 24,6 млрд рублей. Финансовые расходы выросли более чем в два раза до 4,3 млрд рублей. Это больше, чем вся операционная прибыль. Правда это не помешало показать символическую чистую прибыль в 0,2 млрд рублей за полугодие.

Причиной столь высоких финансовых расходов является чистый долг с учетом аренды и повышенная нагрузка за счет ставки ЦБ. За отчетный период он снизился с 30,2 млрд до 25,5 млрд рублей, однако все еще остается высокий. Соотношение чистого долга к EBITDA на конец июня 2025 года достиг 1,8x.

📊 CAPEX компании продолжает расти. По итогам 6 месяцев увеличился на 8% до 0,6 млрд рублей. При этом свободный денежный поток (FCFF) упал на 20,5% до 8 млрд рублей. Тем не менее акционеры ВИРУ одобрили дивиденды в размере 1 рубля на акцию, что ориентирует нас на 1,3% доходности. Выплата чисто символическая и рассчитывать на ее рост не стоит.

Выстроить «большую компанию» мало, требуется сделать ее устойчивой к кризисам, а что самое главное, сделать прибыльной. По итогам полугодие этого достичь удалось. Теперь смотрим на итоги полного года и уже потом обновим идею. Учитывая высокую долговую нагрузку и несистемный трек по чистой прибыли, от формирования позиции по компании я пока воздерживаюсь.

❗️Не является инвестиционной рекомендацией

♥️ Утро, за окном осенняя погода, в руках горячий кофе или чай. Где бы вы не находились, на работе, дома или в дороге. Каждое утро вас будет ждать моя аналитическая статья, которую сможете прочитать за чашечкой того самого напитка. А еще можете статье поставить лайк, что б вообще было хорошо!

ВсеИнструменты - «Моя цель - строить большую компанию, и я теперь ясно представляю, как это делать»

Инарктика – отчет за полугодие и планы на будущее

Под конец прошлой недели случился целый поток раскрытий – среди них свои результаты показала и Инарктика. К слову сказать, это раскрытие было не из легких: мы увидели отголосок снижения биомассы, случившегося еще полтора года назад.

🐟 Итак, выручка компании за полугодие сократилась на 45% до 10 млрд рублей. Слабые результаты были ожидаемы, поскольку в прошлом году Инарктика столкнулась с частичной утратой биоресурсов: часть рыбы погибла из-за плохой погода, а также нашествия медуз и вшей. К тому же компания в тот момент смещала фокус на собственного малька и зарыбление сдвигалось.

В результате лишь 30% биомассы на конец периода оказалась готова к продаже, в прошлом году было 50%. Остальные 70% еще не доросли до товарной навески, а значит выловить и продать их смогут только ближе ко второму полугодию следующего года.
Скорректированный показатель EBITDA сократился на 67% до 2,5 млрд рублей. Это закономерное следствие: заработали меньше, а совершать регулярные платежи необходимость не пропала. Рентабельность на уровне 25% (компания целится к 40%). Чистый убыток 7,5 млрд рублей, при этом скорректированный показатель удалось удержать положительным: 0,8 млрд рублей.

📊 Соотношение чистый долг/EBITDA составило 1,85х, что вполне приемлемо. Будучи сельхозпроизводителем, компания имеет право на льготное финансирование, и на такие кредиты приходится 27% обязательств. Менеджмент на звонке отметил, что в текущем периоде решений по дивидендам не планируется, однако компания допускает возможность их выплат в 2025 году.

На конференц-звонке руководство также подчеркнуло, что полное восстановление биомассы ожидается ко второй половине 2026 года. Буквально на днях компания завершила удачный сезон зарыбления (уже второй подряд), что формирует задел для роста бизнеса.

🐟 Инарктика сохраняет планы по удвоению объёмов производства до 60 тыс. тонн красной рыбы в среднесрочной перспективе. Инфраструктура для такого рывка создана: эмитент располагает уникальными участками в Баренцевом море, пятью смолтовыми заводами, ведет строительство кормового завода, расширяет флот.

Да, результаты Инарктики за первую половину 2025 года оказались слабыми. Однако весьма вероятно, что дно по фин. показателям уже пройдено. Для меня главное, как компания реагирует на эти вызовы, понимая их природу и решая проблему. Такой подход мне импонирует, а что до финансов, то есть все причины ожидать их роста.

❗️Не является инвестиционной рекомендацией

Инарктика – отчет за полугодие и планы на будущее

🧙 Колдовские дни ведьм

Quadruple witching day — день квартальной экспирации фьючерсов и опционов на индексы и акции в США.

Наступает четыре раза в году: в третью пятницу марта, июня, сентября и декабря.

В эти дни истекают одновременно четыре вида активов: опционы на фондовые индексы, фьючерсы на фондовые индексы, опционы на акции и фьючерсы на отдельные акции и валюту.

Истечение сразу четырёх видов активов влечёт за собой сильное увеличение как объёмов торгов, так и волатильности.

В 2024 году даты Quadruple witching: 15 марта, 21 июня, 20 сентября и 20 декабря.

👉 Даже в Москве погода волатилит - вдруг откуда не возьмись стало -20°с 🥶

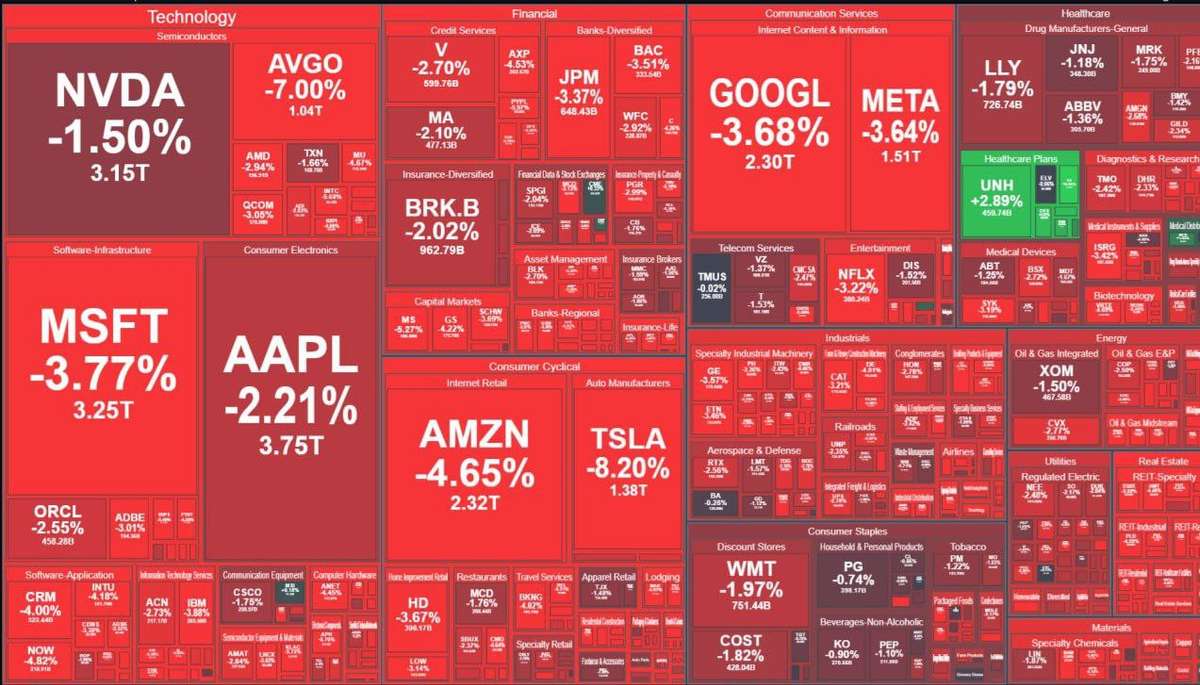
В общем волатильности и кошмаринга добавили вчера прилично, чтобы когда пришёл мистер Трамп, все были бы безумно рады великому спасению.

SP500 припал всего-то на дневную EMA55 тренда восходящего. Золото и серебро вышли резко вниз, жду их ниже сильно теперь в новой волне коррекции, Нефть ни рыба-ни мясо давно уже с тенденцией вниз по целям.

#крипта обвалилась на -15-18% за неделю, вернувшись тестировать лои начала месяца - по крипте второй раз проверяют билеты на балет 🎫 или на поезд 🚆 Крипту аккуратно подслили, поставив вторую ногу коррекции, альткоинам можно будет порасти уже с текущих после того, как дым уляжется, а #BTC запилить может четвертую волну внутри третьей на пару-пятерку недель уже до января и пампо-Трампа с грандиозным выходом намного выше. Да, в моменте "всей нашей и вашей крипте конец", но лишь локальный, а как вы хотели расти х3 за 6 недель и не падать затем на 35%?

Нас же сегодня всех будут спасать в прямом эфире, начиная с 12.00. Смотрим и слушаем внимательно, это может стать даже важнее ЦБ завтрашнего.

Разворота рынка с текущих не жду, но отскок на позитиве из воздуха Гостиного двора может иметь место, попробуем сыграть, план готов ✔️

🧙 Колдовские дни ведьм