Поиск
опубликована бухгалтерская отчетность за III квартал 2026 г.
Уважаемые партнеры, нами опубликована бухгалтерская отчетность за III квартал 2026 г..
Ключевые балансовые показатели по итогам III кв. 2026 г., тыс. ₽:.
⚫ Валюта баланса = 3 469 940 (+11,6% г/г)
⚫ Собственный капитал = 451 275 (+6,0% г/г)
⚫ Выручка = 600 322 (+5,0% г/г)
🔶 Уровень покрытия долга лизинговым портфелем = 1.5х.
🔶 Уровень обеспеченности собственными средствами (достаточность капитала) = 13%.
🔶 Доля облигационного финансирования в кредитном портфеле = 40.89%.
➡️ Этот и прошлые отчеты всегда можно найти на нашем сайте в разделе «Инвесторам».
#отчеты
🏢 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: 💬Канал в МАКС, 📊Пульс, 📊СМАРТЛАБ, 📊БКС-Профит, 📊БАЗАР, 📊Импульс 💚
🪙 Дочки Россетей. Рост стоимости электроэнергии 🔝
С 1 октября нас ждет рост стоимости коммунальных услуг. В том числе и электроэнергии. Для населения и других потребителей рост стоимости составит около 15 %. Естественно электроэнергетики могут неплохо на этом заработать.
Дочки Россетей — понятный и стабильный бизнес
Они последние годы значительно повышают цены на услуги и в отдельных случаях растут в разы по чистой прибыли за год.
Причина роста тарифов.
Резерв советской энергосистемы подходит к концу. На модернизацию, ремонт и новые мощности в дефицитных регионах нужны деньги. Решили переложить расходы на потребителя: тариф на электроэнергию растёт, а на её передачу по сетям — ещё быстрее. Классика.
Динамика индексации тарифа на передачу ЭЭ.
— 2024: тариф +8% (общая индексация ЭЭ 8,9%)
— 2025: +14% (общая 12,6%)
— 2026 (с 1 октября): +16% (общая 11,3%) — рекорд за многие годы.
— 2027: +14,7% (общая 8,6%)
— 2028: +12% (общая 9,1%)
Как работает схема?
Сбытовые компании собирают деньги с потребителей → платят дочерним структурам Россетей → те платят дивиденды головной ФСК ЕЭС → она делает CAPEX. $FEES
Дочки тоже делают CAPEX, но меньше головной и значительную часть прибыли направляют на дивиденды. На этих дивидендах и росте компаний можно прокатиться.
Об этом я начал писать года 3 назад. Некоторые компании за это время выросли более, чем на 100 процентов + дивиденды. Вот и думайте...
Неэффективности из-за низкой ликвидности.
Дочки сетей — неликвидные бумаги, крупные игроки ( в том числе и фонды) не могут в них войти, поэтому часто возникают неэффективности, которые можно использовать.
Дочки Россетей не обновляли максимумы полгода — для бизнеса с оценкой P/E = 2–3 и ежеквартальным ростом на десятки процентов это много.
Дивдоходность за 2026 - от 15% годовых в консервативном сценарии, за 2027 может достигнуть ~20% и более ( относительно текущих цен).
Третий квартал может быть не очень из-за переноса индексации тарифов. Четвёртый квартал и весь следующий год будут сильно лучше. Буду смотреть на отчеты за 3 кв и уже принимать решение о покупке ( или нет). Думаю, что высокие дивиденды и высокие финансовые показатели могут быть у Россетией Урала, ЦиП.
Возможно Центр, Волга и МР тоже покажут неплохие результаты.
$MRKU $MRKP $MRKC $MRKV $MSRS
Финальные итоги тестирования стратегии «Интеллект»
Ну вот и подошел к концу мой масштабный тест стратегии «Интеллект» от ВТБ Мои Инвестиции. Несколько месяцев я наблюдал за тем, какие решения принимает ИИ, какие активы выбирает и насколько успешно справляется с непростым российским рынком. Пришло время подвести финальные итоги и ответить на главный вопрос: может ли ИИ заменить инвестору самостоятельный анализ?
🏦 Напомню механику. Стратегия «Искусственный интеллект» формируется передовой ИИ-моделью, которая анализирует макроэкономические данные, динамику цен активов и технические индикаторы. В выборку входит около 50 ключевых бумаг Мосбиржи, а также облигации и сырьевые активы. Сделки на счете совершаются автоматически на основе инвестиционных рекомендаций, исключая эмоции инвестора.
При этом стратегия довольно агрессивная и может инвестировать до 100% средств в акции. Правда, бездумно складывать все деньги в одну идею алгоритм не позволяет: доля одной бумаги ограничена 15%, а общий риск портфеля — 20%. В последние месяцы из-за повышенной волатильности модель сама снизила градус риска, удерживая около четверти портфеля в защитных инструментах — денежном рынке и фондах облигаций.
📊 За время моего тестирования стратегия показала себя заметно устойчивее самого рынка. На последнем замере с марта 2026 года ее результат составлял около -7% без учета комиссии сервиса против падения Индекса Мосбиржи примерно на 19,5%. По пути ИИ регулярно менял состав портфеля, фиксировал отдельные идеи и перераспределял деньги между акциями и защитными инструментами.
Что мне понравилось?
В первую очередь отсутствие необходимости постоянно следить за рынком. Алгоритм сам анализирует данные, формирует портфель и проводит ребалансировку, а инвестору остается лишь наблюдать за результатом. Для человека, который не хочет читать отчеты компаний, следить за нефтью, ставкой ЦБ и корпоративными новостями каждый день, это действительно удобно.
Но чудес я бы здесь не ждал. Опытный инвестор вполне может собрать более агрессивный портфель и на отдельных отрезках заработать больше. Главная ценность «Интеллекта», на мой взгляд, не в попытке любой ценой обогнать рынок, а в экономии времени и исключении эмоциональных решений. ИИ не боится просадок, не продает активы в панике и действует в рамках заранее заданной модели.
Если подводить итог моего эксперимента, то стратегия скорее подойдет новичкам и пассивным инвесторам, которым хочется получить готовый портфель без постоянного погружения в рынок. Я же по-прежнему предпочитаю самостоятельно искать отдельные инвестиционные кейсы. Но как инструмент для инвестора, который хочет делегировать большую часть работы алгоритму, «Интеллект» за время моего теста показал себя вполне рабочим решением.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня разбираться с рынком. Спасибо!
Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.
Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.
Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.
Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.
Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.
В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.
Почему я не спешу продавать облигации Полипласт?
В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.
Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.
Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.
Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.
В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.
Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.
Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.
Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
IR-форум Московской биржи
На прошлой неделе в Москве прошел IR-форум Московской биржи - «Северсталь» отметили в шорт-листе как одну из лучших компаний по IR-коммуникациям.
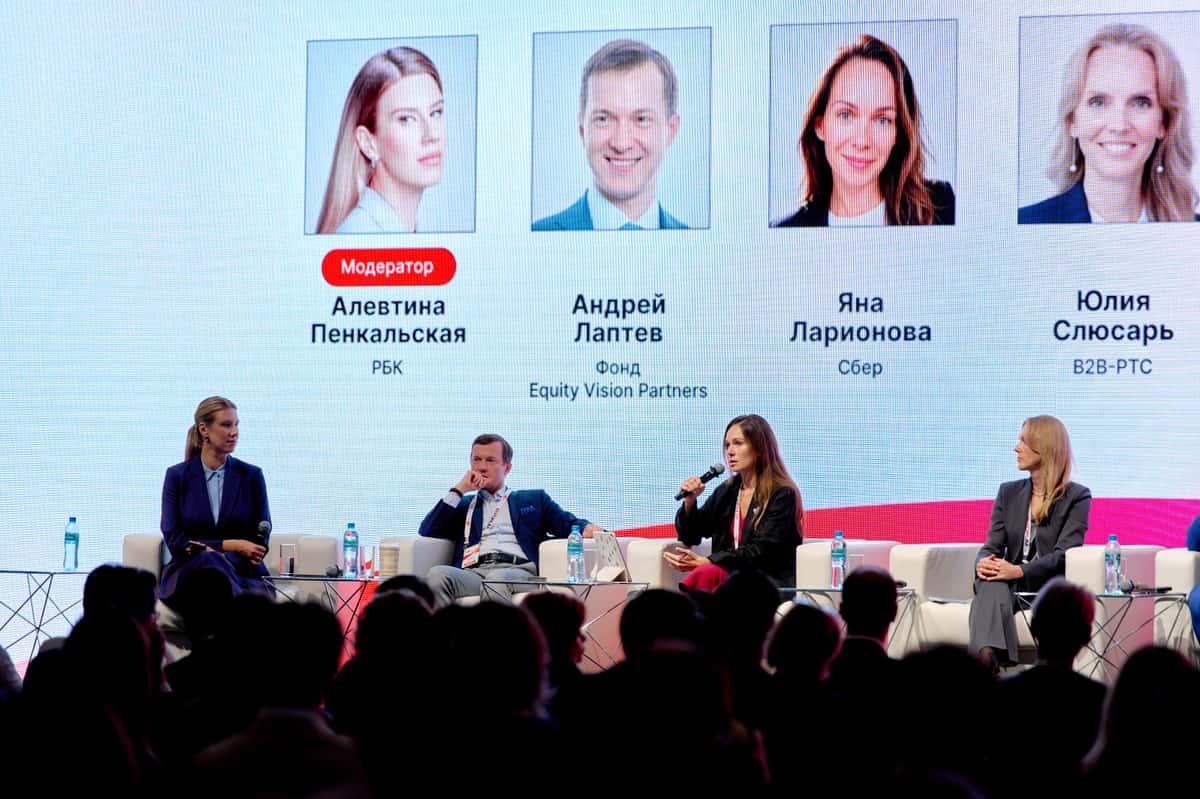
Мы попросили Андрея Лаптева, управляющего партнёра фонда Equity Vision Partners и участника панельной дискуссии форума поделиться важными инсайтами взаимодействия эмитентов и инвест-сообщества:
• Хочу вдохновить всех участников рынка изучать годовые отчеты компаний-эмитентов. Это может показаться скучным и даже занудным, но на самом деле, отчеты готовят, как правило, лучшие специалисты компании и там содержится кладезь информации для вдумчивого инвестора. Знаю кейсы, когда внимательное чтение отчетов позволяло управляющим сильно обгонять конкурентов - хотя они просто внимательно прочитали общедоступную информацию о планах компании! ИИ-инструменты вам в помощь для экономии времени и вычленения самого главного.
• При этом и самим эмитентам нужно делать отчетность максимально удобной для изучения аудиторией: применять современные технологии, ИИ для создания удобных форматов. Например «Сбер» сделал отчет в аудиоформате, далее есть большой простор для творчества.
• Когда мы изучаем ту или иную компанию, мы смотрим на репутацию ее и ее основателя. Важно, как компании ведут себя и до IPO, и после, какой фидбэк они получают от банков и от частных инвесторов, выполняет ли компания в целом свои обязательства - особенно те, которые лежат в сфере ее контроля.
• Сегодня особенно важно, насколько открыто IR-команда выстраивает свою коммуникацию, даже в такое сложный период, как последние полгода-год. Отмечу, что в «Северстали» коммуникация всегда максимально прозрачная и откровенная, это принцип компании - и рынок это очень ценит. Если посмотреть на объективные показатели «рыночной силы» - так называемые мультипликаторы, то есть насколько дорого компания оценивается в отношении своей прибыли или EBITDA, «Северсталь», с существенным отрывом опережает своих конкурентов.
• Думаю, что Никита Климантов справедливо попал в шорт-лист премии «Рынок выбирает» в числе лучших IR-директоров. В целом для бизнеса важно, чтобы вес IR-директоров в системе мониторинга и принятия решений компании рос, так как именно специалисты IR транслируют ключевые сообщения для рынка и одновременно получают от рынка обратную связь, которая очень ценна для любого бизнеса.
• Также для любого эмитента важно максимально открыто говорить о своей стратегии, ее четких KPI и умение показать какими инструментами компания этих KPI собирается достигать. Сейчас многие говорят об ИИ - но инвесторам уже важно слышать не общие слова про значимость ИИ и успешные пилоты, а конкретные цели, сроки и измеримые показатели.
Что такое осень? Это акции. Почему сентябрь пугает инвесторов
Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ
Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?
Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.
Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.
У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.
Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.
Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.
Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал
#сентябрь
https://t.me/ifitpro
🏤 Мегановости 🗞 👉📰
1️⃣ ЦБ РФ опубликовал проект денежно-кредитной политики на 2027-2029 годы, сохранив июльский прогноз на 2026 год: ключевая ставка 14,5-14,6%, инфляция 6-7%, рост ВВП около 1%.
К 2027 году регулятор ожидает снижения ставки до 10,5-12,5% при инфляции 4%, а к 2029 году — до 7,5-8,5%.
Первый зампред ЦБ Алексей Заботкин отметил, что пространство для снижения ставки сузилось еще в июле, а базовый сценарий закладывает нормализацию ситуации на Ближнем Востоке к началу 2027 года.
Публикация долгосрочного прогноза показывает, что регулятор закладывает более медленное снижение ставки, чем ожидал рынок месяц назад.
🪙 Главные события дня.
Макро и геополитика
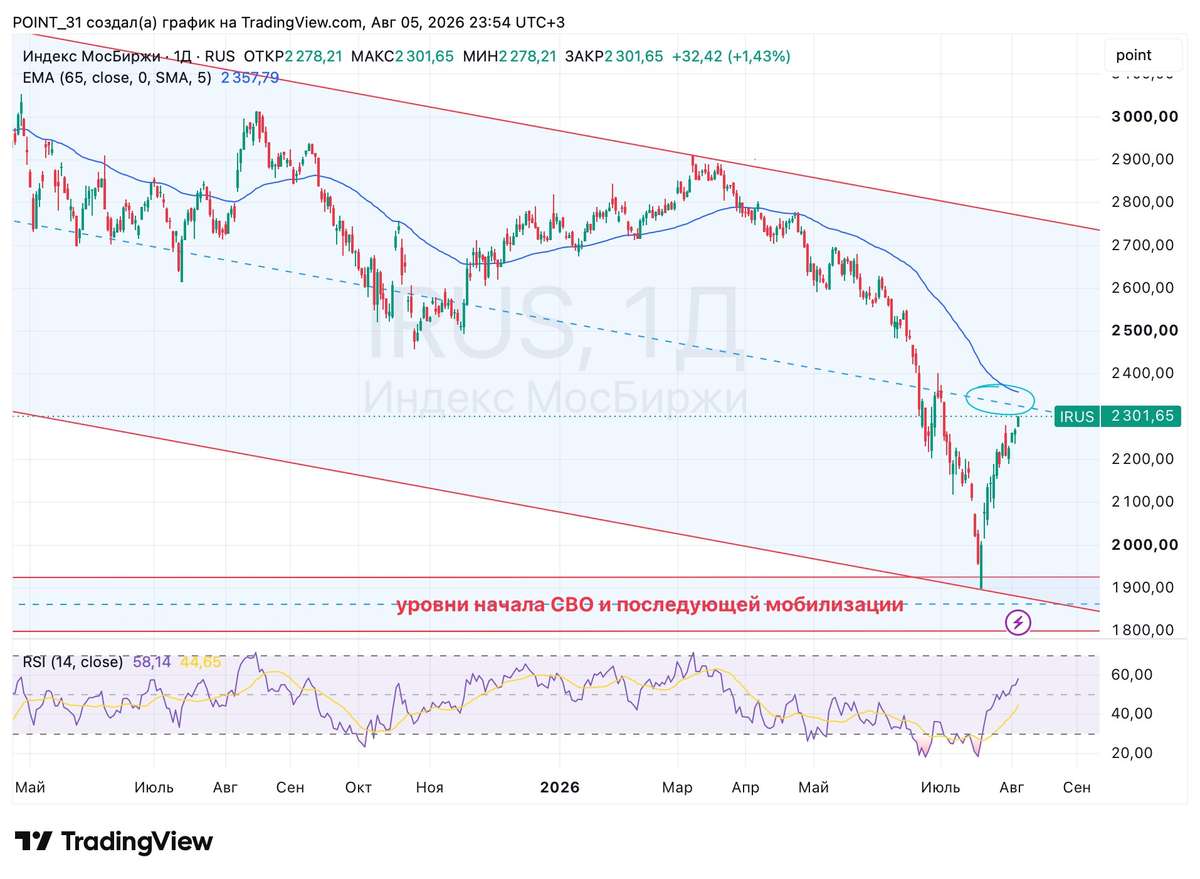
· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.
Корпоративные отчеты:
· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN
Алроса, Сегежа и Эталон - пока все печально.
Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR
Текущая ситуация на бирже
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!
📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.
💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.
💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.
⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.
⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.
❗️Не является инвестиционной рекомендацией
❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR
🪙 Обзор финансовых показателей электроэнергетических компаний за 1 полугодие 2026 г.
Пока отчеты по форме РСБУ, но они будут близки к МСФО...так что можно сделать выводы о будущих дивидендах. Но и это пока не точно.
· «Россети Московский регион» показали уверенный рост: чистая прибыль выросла на 46,1% (до 24,4 млрд руб.) при увеличении выручки на 22,1%. Прогноз по дивидендной доходности скромнее остальных — около 13%. $MSRS
· «Россети Урала» стали абсолютным лидером по динамике прибыли, увеличив показатель в 2,1 раза (до 11,3 млрд руб.) на фоне роста выручки на 16,7%. Исходя из текущей цены акции (~0,6 руб.) и потенциальной прибыли на бумагу (0,25 руб.), ожидаемая дивидендная доходность оценивается в 16–17%. $MRKU
· «Россети Центр» показали впечатляющий прирост чистой прибыли — 68,7% (до 7,91 млрд руб.), хотя выручка увеличилась лишь на 14,1%. Дивидендный прогноз крайне размыт (6,5–20%) из-за нестабильности прошлых выплат, что создает высокую неопределенность. $MRKC
· «Россети Центр и Приволжье» продемонстрировали сдержанную, но стабильную динамику: прибыль выросла на 23,9% (до 14,5 млрд руб.), выручка — на 13,5%. Ожидаемая дивидендная доходность — 17%. $MRKU
🪙 Вывод:
Лучший рост показала компания «Россети Урала» — увеличение чистой прибыли в 2,1 раза является наивысшим результатом среди всех эмитентов, несмотря на не самый высокий рост выручки.
Что касается самых высоких дивидендов, то тут лидерство также остается за «Россети Урала» (16–17%), так как у «Россети Центр» прогноз слишком волатилен, у «МР» обещают лишь 13%, а у «Центра и Приволжья» при равной с «Уралом» доходности рост бизнеса существенно скромнее. Таким образом, «Россети Урала» — безусловный фаворит как по динамике роста, так и по потенциальной дивидендной отдаче. 👍
Нефть рухнула, санкции на подходе, а индекс МосБиржи растёт шестой день. Почему?
Российский рынок продолжает удивлять своей стойкостью: индекс МосБиржи растет уже шестой день подряд, игнорируя падение нефти и отсутствие фундаментальных изменений. Отдельные бумаги летят вверх без видимых причин — классическая история с закрытием шортов.
Нефть потеряла более 12% из-за временной паузы в ударах между США и Ираном — Пентагон приостановил атаки с 25 июля, и Тегеран также воздерживается от ответных действий. Третьи сутки стороны не наносят ударов, что дает надежду на дипломатическое решение, хотя напряженность на рынке нефти сохраняется. В Вашингтоне подчеркивают, что пауза дана для переговоров, но все варианты остаются на столе.
На политическом фронте также нет поводов для радости:
• В Кремле констатируют расширение Киевом географии боевых действий, а новых предложений по урегулированию нет.
• Евросоюз может отказаться от концепции введения крупных пакетов санкций после наложения Грецией вето на 21-й пакет. В Брюсселе всерьез обсуждают отказ от крупных пакетов — слишком сложно каждый раз согласовывать их со всеми членами союза.
Спор разгорелся вокруг запрета на транспортировку российского СПГ в третьи страны, но Греция была не одинока: Франция, Италия, Германия, Австрия и Португалия также выражали обеспокоенность. Из-за непрекращающихся разногласий принятие пакета могло затянуться до осени.
• Тем временем Сенат США сегодня вечером, проведет предварительное процедурное голосование по законопроекту об ужесточении санкций против России, который разрабатывал Линдси Грэм*. Голосование состоится через несколько часов после встречи Дональда Трампа с Владимиром Зеленским, что выглядит весьма символично.
Трамп вряд ли будет спешить вводить эти ограничения сразу же — ему гораздо выгоднее держать их в резерве как мощный рычаг давления на Москву в будущих переговорах. К тому же ужесточать санкции против российских энергоносителей, когда цены на нефть и газ находятся на высоких уровнях, было бы нелогично с экономической точки зрения.
Скорее всего, администрация повременит с этим шагом как минимум до тех пор, пока не будут достигнуты определенные договоренности с Ираном.
Что по технике: ключевой уровень — 2250 пунктов по индексу Мосбиржи. Закрытие недели выше этой отметки даст шансы на продолжение роста на следующей неделе.
Пока движение остается преимущественно техническим: рынок отыгрывает накопленную перепроданность, но для дальнейшего подъема потребуются сильные фундаментальные драйверы — в первую очередь полугодовые отчеты компаний и приток в рынок дивидендных выплат.
Почему нет обвала? Стоит отметить, что российский рынок проявляет удивительную устойчивость к негативным новостям. Объясняется это во многом тем, что на рынке открыто слишком много коротких позиций — игроки единодушно готовятся к обвалу.
В подобных ситуациях часто срабатывает эффект «от противного»: когда все ждут падения и толпой играют на понижение, рынок начинает иррациональное движение вверх, цель которого — выбить стоп-приказы и выдавить паникующих шортистов из их позиций. Именно это мы и наблюдаем в последние дни.
Из корпоративных новостей:
Группа Позитив #POSI отчиталась за первое полугодие: год к году выручка выросла на 41%, объём отгрузок — на 45%, расходы уменьшились на 13%.
Норникель #GMKN производство никеля в 1п 2026 г. снизилось на 2% г/г 85 тыс т, производство меди - на 5% г/г до 213,1 тыс т, палладия - на 14%, платины на 16%
Промомед #PRMD РСБУ 6 мес 2026 г: Чистая прибыль ₽2,94 млрд (рост в 47,7 раза г/г)
• Лидеры: ЕвроТранс #EUTR (+23,2%), IVA #IVAT (+16,3%), Юнипро #UPRO (+13%), Novabev #BELU (+11,8%).
• Аутсайдеры: РуссНефть #RNFT (-4%), Роснефть #ROSN (-3%), Татнефть-ао #TATN (-2,9%).
28.07.2026 - вторник
• #VSEH Операционные результаты за 1 полугодие 2026 года
• #TGKA Операционные отчет за 6 месяцев 2026 года
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
📆 28 июля опубликуем операционные результаты ВИ.ру за 6М 2026
#календарь
Пока все гадают, что скажет ЦБ на завтрашнем заседании, предлагаем прикинуть, какими будут операционные результаты ВИ.ру за первое полугодие. Пишите ваши варианты в комментариях, а точными цифрами мы поделимся уже на следующей неделе.
📌 Из отчета узнаем, как изменилась динамика ключевых показателей, и основные новости компании.
17 августа опубликуем финансовые результаты по МСФО за 1 полугодие — вместе отчеты дадут полную картину первых шести месяцев года.
🗓 Все даты — в календаре инвестора на нашем сайте:
https://ir.vseinstrumenti.ru/calendar
🔔 Подписывайтесь, чтобы не пропустить ключевые цифры и наши комментарии.
#быстреерынка #новостикомпании #оперрезы
#VSEH