Поиск

НМТП - как порты попали на передовую

Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.

🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.

Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.

📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.

Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.

💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.

С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.

❗️Не является инвестиционной рекомендацией

♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!

НМТП - как порты попали на передовую

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели
НМТП. Отчет за 2 кв 2026 по МСФО

Тикер: #NMTP
Текущая цена: 6.67
Капитализация: 128.5 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/

Мультипликаторы (LTM):

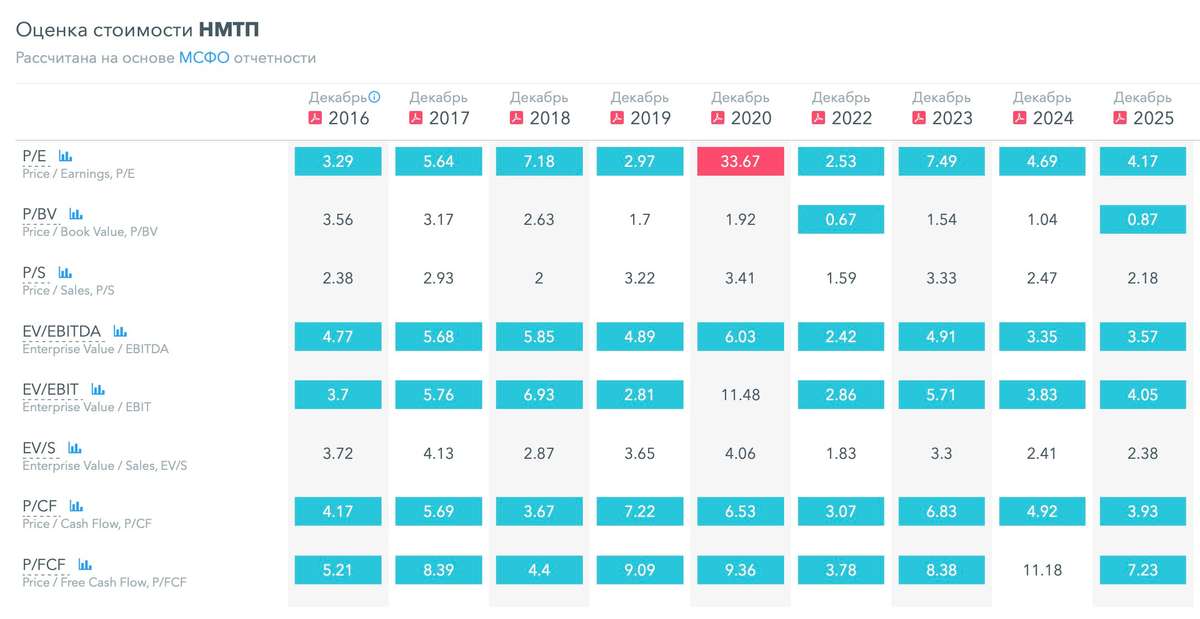
▫️ P/E - 3.03
▫️ P/BV - 0.66
▫️ P/S - 1.66
▫️ ROE - 21.6%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.93
▫️ Акт/Обяз - 3.11

Что нравится:

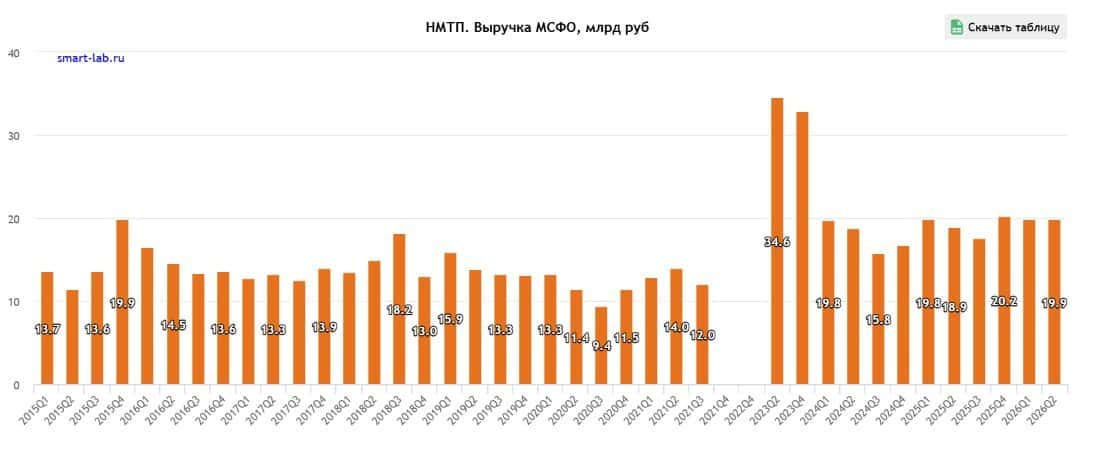
▫️ выручка выросла на 5.3% г/г (18.9 → 19.9 млрд);
▫️ чистая денежная позиция выросла на 11.9% к/к (28.6 → 32 млрд);
▫️ рост нетто фин дохода увеличился на 13.8% к/к (2 → 2.3 млрд);
▫️ чистая прибыль вырос на 13.2% г/г (11.1 → 12.6 млрд);
▫️ отличное соотношение активов и обязательств;

Что не нравится:

▫️ FCF снизился на 98.1% г/г (8.3 → 0.2 млрд);

Дивиденды:

Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.8558 руб. (ДД 12.83% от текущей цены).

Мой итог:

Грузооборот портов за 2 квартал 2026 (г/г в млн тонн):
▫️ Новороссийск +9.5% (41 → 44.9);
▫️ Приморск +18.2% (14.8 → 17.5).

Падение грузооборота в первом квартале сменилось приличным ростом во втором. Логично, что выручка увеличилась и, скорее всего, также за счет роста тарифов. За полгода выручка увеличилась на 2.6% г/г (38.7 → 39.7 млрд).

Чистая прибыль немного увеличилась выросла лучше выручки. Причины - улучшение операционной рентабельности с 59 до 63.5% и более низкая эф. ставки налога на прибыль (23.9% vs 17.6% во 2 кв 2025). За полгода прибыль увеличилась на 8.3% г/г (21.6 → 23.3 млрд).

FCF обвалился на фоне разнонаправленного движения OCF (-39.7% г/г, 13 → 7.9 млрд) и кап. затрат (+62.7% г/г, 4.7 → 7.7 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).

Чистая денежная позиция продолжает увеличиваться, хотя в 3 квартале стоит ожидать снижения из-за выплаты дивидендов.

Из-за атак беспилотников по черноморским портам у НМТП есть проблемы с грузооборотом в порту Новороссийска (-21.1% г/г, 28.5 → 22.5 млн т), что уже точно отразится на выручке в 3 квартале. Судя по развитию ситуации, проблема останется и в 4 квартале. В порту Приморск грузооборот за 2 месяца 3 квартала примерно на уровне прошлого года (+2.9% г/г, 10.3 → 10.6 млн т).

С учетом имеющихся сложностей выручка за 2 полугодие, наверняка, уменьшится, что отразится и на итоговых результатах за 2026 год. По приблизительным расчетом НМТП за год заработает прибыль в районе 37.8 млрд, что дает P/E 2026 = 3.4. Из-за снижения FCF на дивиденды вряд ли будет направляться более 50% от чистой прибыли. При таком раскладе итоговый дивиденд за 2026 год может составить 1.04 руб (ДД 15.6% от текущей цены).

История с продажей пакета в 20% акций принадлежащих государству продолжается. Минфин РФ сохраняет планы реализовать эти акции единым блоком до конца года. На результаты НМТП это вряд ли как-то повлияет.

В общем, основным риском остается атаки беспилотников по инфраструктуре компании и судам в портах, что значительно влияет на грузооборот. Пока этот риск реализовался в порту Новороссийска. При этом даже с учетом имеющихся проблем НМТП выглядит интересно из-за дешевой оценки, приятной форвардной див. доходности и будущего ввода новых мощностей.

Акции компании держу в портфеле с долей в 4.65% (лимит - 4%).

Прогнозная справедливая стоимость - 9.8 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

НМТП. Отчет за 2 кв 2026 по МСФО

Текущая ситуация на бирже

Рынок акций снова оказался в тисках геополитики. Попытка разрядки на фоне приезда американской делегации не оправдала надежд инвесторов: индекс Мосбиржи продолжил сползать вниз. Масла в огонь подлил Bloomberg, опубликовавший материал о якобы готовящейся Россией эскалации конфликта.

📊 Росстат зафиксировал остановку дефляционной серии. Годовая инфляция удерживается на уровне 6,2%, что выглядит приемлемо для топливного кризиса, но расслабляться рано. В октябре нас ждет индексация тарифов ЖКХ, которая станет новым проинфляционным фактором. До ближайшего заседания Центробанка осталось чуть более двух недель, и пока кривая доходности ОФЗ закладывается на сохранение ключевой ставки. Рынок перестал верить в быстрое смягчение ДКП.

🍷 Novabev Group отчиталась о слабых финансовых результатах за первые шесть месяцев. Выручка увеличилась всего лишь на 8% до 74,4 млрд рублей, тогда как чистая прибыль сократилась на 38% до 1,3 млрд. Причин несколько: оптимизация складских запасов, падение потребления крепкого алкоголя в стране почти до тридцатилетнего минимума. Для Novabev, сфокусированного именно на крепком спиртном, это серьезный структурный риск.

🚢 Суммарный экспорт через порты Юга и Северо-Запада просел на 26% к июлю, составив 6,1 млн тонн. Судовладельцы просто боятся отправлять флот в Черное море. Негативный сигнал не только для НМТП, но и для рубля, так как возрастают риски сокращения притока экспортной выручки. Более того, во второй половине года импорт традиционно сезонно растет, а сейчас к нему добавляется вынужденный ввоз готовых нефтепродуктов из-за атак беспилотников на НПЗ.

👕 Henderson представил откровенно слабые результаты: выручка за полугодие выросла всего на 3,6% до 11,2 млрд рублей, а чистая прибыль рухнула на 53% до 453 млн. Компания продолжает открывать магазины, но потребительский спрос за ростом площадей пока не поспевает. Менеджмент рассчитывает ускориться во втором полугодии, однако пока непонятно, за счет чего произойдет заметный разворот текущего тренда.

⛽️ А вот Татнефть удивила сильной отчетностью: выручка выросла на 15,8% до 881,7 млрд рублей, а чистая прибыль почти втрое - до 165,2 млрд. Операционная прибыль при этом удвоилась до 222 млрд рублей, а капитальные затраты снизились на 8,9% до 59,7 млрд. На фоне слабых результатов многих нефтяников цифры выглядят особенно интересно. Конечно, эффект низкой базы присутствует, но с точки зрения потенциальных дивидендов такое полугодие выглядит весьма достойно.

❗️Не является инвестиционной рекомендацией

♥️ Если утренний брифинг оказался полезен, обязательно прожмите лайк. Так я пойму, что формат вам заходит, и продолжу готовить брифинги для вас.
$BELU $HNFG $NMTP $TATN

Текущая ситуация на бирже

🪙 Американский банк JPMorgan, выступавший депозитарием по программе АДР на акции «Роснефти», завершил её финальной продажей бумаг. Сделка состоялась 21 июля 2026 года по цене $ 1,78 (около ₽139,4) за одну расписку, что соответствует одной обыкновенной акции. При этом рыночная цена акций «Роснефти» на Мосбирже в тот же день составляла ₽321,45 – дисконт достиг 56,6%. Покупателем выступило неизвестное неподсанкционное лицо, объём и сумма сделки не разглашаются.
$ROSN

Депозитарий также сообщил, что получил четыре дивидендных выплаты по базовым акциям (за февраль и июль 2025 года, январь и июль 2026 года), но эти средства зачислены на счета типа С и пока недоступны. JPMorgan обещает распределить их среди держателей расписок, когда получит разрешение, но не даёт никаких гарантий, что это произойдёт.

Ранее аналогичным образом JPMorgan закрыл программы по распискам «Сбера» (с дисконтом 70%), а также МТС и НМТП.
$SBER $MTSS

🪙 Событие скорее негативно, чем позитивно, и вот почему:

- Огромный дисконт (56,6% к рыночной цене) свидетельствует о том, что иностранные держатели расписок готовы избавляться от российских активов по любой цене, что давит на восприятие стоимости бумаг и может создавать ложный ориентир для рынка.
Дивиденды заблокированы на счетах типа С – инвесторы, владевшие расписками, не получат эти выплаты в обозримом будущем, а перспективы их разблокировки туманны.
- Закрытие программ депозитарных расписок сокращает каналы доступа иностранного капитала к российским акциям, что снижает ликвидность и ограничивает потенциальный спрос.

Единственный условный позитив – это устранение неопределённости: программа свёрнута, бумаги перешли к неподсанкционному лицу, что теоретически может снять риск «навеса» расписок над рынком. Однако для обычного российского инвестора, торгующего на Мосбирже, прямого выигрыша нет – скорее, это напоминание о сохраняющихся инфраструктурных рисках и давлении на отечественные активы. Поэтому в целом событие негативное для инвестиционного климата.

Конечно, многие банки и инвест дома будут говорить, что навеса на российском рынке нет.
Но есть звоночки... Почему рынок падал 19 недель без существенных новостей ( конечно только геополитика давит)?
Почему обычка Сбера дешевле привилегированных акций? $SBERP
И почему иностранцам дают продавать российские акции, а россиянам не дают выйти из "заморозки"?
Вопросы есть, ответов мало.

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

Горячая фаза российского сезона дивидендов позади. Теперь инвесторы ломают голову над главным вопросом: забрать прибыль, докупить акции или переложиться в депозиты?

Но прежде чем принимать решение, учтите один технический момент. Дивиденды не попадают на счёт в тот же день — они идут долгой дорогой от эмитента через депозитарий и брокера, и эта бюрократическая цепочка обычно растягивается на пару недель. Так что между отсечкой и реальной доступностью денег всегда есть временной зазор.

Среди крупных эмитентов в ближайшие две недели ожидаются выплаты от Сбербанка, ВТБ, ДОМ РФ, Сургутнефтегаза, НМТП, Транснефти, Ростелекома и Аэрофлота.

В этом обзоре я выделил бумаги, которые могут быть интересны для реинвестирования:

• Сбер банк
#SBER часто называют золотым стандартом российского рынка. Он направляет на дивиденды 50% чистой прибыли по МСФО, стабильно наращивает прибыль, и по итогам 2026 года выплаты могут стать рекордными.

• ДОМ РФ
#DOMRF бумаги уже закрыли дивидендный гэп на ожиданиях роста прибыли и будущих выплат. В 2026 году чистая прибыль может превысить 100 млрд рублей, что позволит выплатить до 280 рублей на акцию в 2027 году.

• Икс 5
#X5 — лидер продуктового ретейла с устойчивой выручкой, не зависящей от экономического цикла. На горизонте 12 месяцев дивиденды могут превысить 300 рублей на акцию при доходности более 12%, а привлекательность будет расти по мере снижения ставок.

• Хэдхантер
#HEAD уже выплатил дивиденды за 2025 год, и гэп закрылся за семь дней. Компания сохраняет высокую рентабельность и стабильный денежный поток даже в непростых условиях рынка труда. Ожидаемая дивдоходность на горизонте года — до 14%.

• Московская биржа
#MOEX в политике закрепила не менее 50% прибыли по МСФО на дивиденды, но на практике последние годы отдавала около 75%, что повышает шансы на регулярные выплаты.

• Ростелеком
#RTKM ориентируется на 50% чистой прибыли по МСФО, но у привилегированных акций есть гарантия 10% чистой прибыли по РСБУ, причем дивиденд по ним не может быть ниже, чем по обыкновенным. В стратегии до 2030 года менеджмент ставит цель удвоить совокупный дивидендный поток.

• Транснефть - привилегированные акции
#TRNFP — монополист, не зависящий от цен на нефть. Доходы компании определяются объемами транспортировки и тарифами, рост которых в 2026 году станет ключевым драйвером.

• Совкомбанк
#SVCB направляет на выплаты 25–50% чистой прибыли. По итогам 2025 года рекомендовано 0,35 рубля на акцию (доходность около 3,5%), при этом менеджмент объяснил сохранение уровня выплат планами байбэка в 2026 году.

• Мать и дитя
#MDMG менеджмент ориентируется на то, чтобы направлять на выплаты около 60% чистой прибыли по МСФО. При этом компания практикует несколько выплат в год — это плюс для тех, кто ищет регулярный денежный поток.

• Россети Ленэнерго (префы)
#LSNGP — до 50% прибыли на дивиденды, с гарантией 10% по РСБУ для привилегированных акций. По итогам 2025 года рекомендовано 36,72 рубля на акцию при доходности около 10%.

Сроки закрытия дивидендных гэпов варьируются от недели до нескольких месяцев, а глубокие могут не закрыться и за год. Быстрее всего восстанавливаются бумаги компаний, в которых инвесторы верят в устойчивую прибыль и новые выплаты. За последние восемь лет рекордсменами по скорости закрытия гэпов стали банки и нефтегазовый сектор.

Если акции сейчас не ваш приоритет и душа лежит к консервативным инструментам, то рекомендую посмотреть подборку облигаций по ссылке — возможно, найдете что-то интересное.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ

НМТП. Отчет за 1 кв 2026 по МСФО

Тикер: #NMTP
Текущая цена: 8.265
Капитализация: 159.2 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/

Мультипликаторы (LTM):

P/E - 3.89
P/BV - 0.78
PS - 2.08
ROE - 19.9%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.64
Акт/Обяз - 4.15

Что нравится:

✔️чистая денежная позиция выросла на 20.9% к/к (23.7 → 28.6 млрд);
✔️рост нетто фин дохода на 16.8% к/к (1.7 → 2 млрд);
✔️чистая прибыль увеличилась на 3% г/г (10.4 → 10.7 млрд);
✔️отличное соотношение активов и обязательств;

Что не нравится:

✔️выручка осталась без изменений г/г (19.8 млрд);
✔️FCF снизился на 52.8% г/г (7 → 3.3 млрд);

Дивиденды:

Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер FCF.

Акционеры утвердили выплату дивидендов за 2025 год в размере 1.1448 руб (ДД 13.85% от текущей цены).

Мой итог:

Грузооборот портов за 1 квартал 2026 (г/г в млн тонн):
- Новороссийск -6.4% (39.3 → 36.8);
- Приморск +3.7% (16.4 → 17).

Несмотря на общее падение грузооборота по портам, выручка осталась без изменений. Судя по всему, за счет роста тарифов.

Чистая прибыль немного увеличилась. Причины - прибыль по курсовым разницам (+0.4 млрд vs -2.5 млрд в 1 кв 2025), рост нетто фин дохода (1.7 → 2 млрд) и более низкая эф. ставки налога на прибыль (22% vs 26% в 1 кв 2025). При этом операционная рентабельность ухудшилась с 73 до 57% на фоне почти двукратного роста операционных расходов.

FCF уменьшился на половину из-за снижения OCF (-4.1% г/г, 9.1 → 8.7 млрд) и роста кап. затрат (+160.9% г/г, 2.1 → 5.4 млрд). Увеличение Capex логично с учетом реализации проекта по строительству нового глубоководного терминала в порту Новороссийска. Ориентировочный срок завершения проекта - конец 2027 года, так что вполне вероятно увидим повышенные кап. затраты и в следующем году. Есть еще планы по строительству в Новороссийске терминала минеральных удобрений мощностью 6 млн т в год, но этот проект пока еще находится на начальной стадии (примерный срок завершения - 2030 год).
Чистая денежная позиция увеличилась, что, конечно, приятно. Нетто фин доход за отчетный квартал составил более 20% от чистой прибыли. Правда, впереди выплата дивидендов на сумму в 22 млрд.

Результат по 1 кварталу оказался лучше того, что был озвучен в прошлом обзоре (выручка - 17.8 млрд, прибыль 9.4 млрд). По 2 кварталу пока нет еще статистики за июнь, но за апрель-май грузооборот портов вырос на 11.1% г/г (37.7 → 41.9 млн т). По примерным расчетам итоговый грузооборот за квартал может составить 62 млн. т. Тогда выручка будет около 22.9 млрд, прибыль 12.1 млрд (при сохранении рентабельности на уровне 2025 года) и дивиденд 0.31 руб на акцию (ДД 3.75% от текущей цены). Если прогноз верный, то общий дивиденд за полгода составит около 0.59 руб (ДД 6.97% от текущей цены).

При этом всем серьезным риском остается атаки различных беспилотных средств по портам. Здесь надо держать руку на пульсе и отслеживать статистику по грузообороту. Пока же при текущих вводных НМТП остается интересной идеей для инвестора, рассчитывающего на хорошую дивидендную отдачу. Особенно с учетом будущего ввода новых мощностей.

Акции компании держу в портфеле с долей в 5.43% (лимит - 4%). Прогнозная справедливая стоимость - 11.2 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

НМТП. Отчет за 1 кв 2026 по МСФО

НМТП – грузооборот под прицелом

НМТП последние два года генерирует для инвесторов двузначную дивидендную доходность, однако участившиеся атаки на портовую инфраструктуру вынуждают держать руку на пульсе. Вчера пробежались с вами по Транснефти $TRNF, сегодня очередь дошла до портовика. Рассмотрим перспективы эмитента сквозь призму его финансовой отчетности по МСФО за первый квартал 2026 года.

🚢 Итак, выручка компании $NMTP в отчётном периоде сохранилась на прошлогоднем уровне в 19,8 млрд рублей. Но если копнуть глубже, картина становится менее оптимистичной. Тарифы на перевалку грузов ежегодно индексируются плюс-минус на уровень инфляции, и поскольку выручка сохранилась, то грузооборот упал. Если опираться на данные Ассоциации морских торговых портов России, то грузооборот компании мог сократиться на 5%.

Сама компания публикует данные по перевалке грузов только раз в полгода, но и без этой статистики мы понимаем, что ситуация негативная. Это прямое следствие атак БПЛА на нефтяную инфраструктуру и экспортные терминалы. Удары по Новороссийску и Приморску не проходят бесследно для бизнеса.

К операционной эффективности компании есть вопросы: расходы на персонал выросли на 51,8% до 3,4 млрд рублей. Массированные атаки начались задолго до отчётного периода. Руководство должно было прекрасно понимать, что это приведёт к сокращению грузооборота и падению доходов, и в этом контексте было бы разумно перейти на режим жесткого контроля издержек, но по факту мы видим их раздувание.

📊 Чистая прибыль увеличилась на 3% до 10,7 млрд рублей, однако этот рост обеспечен положительными курсовыми переоценками. В то же время свободный денежный поток, на который эмитент обращает внимание при выплате дивидендов, сократился на 47% до 3,3 млрд рублей на фоне кратного роста капитальных затрат. Причина понятна: строительство двух крупных объектов в порту Новороссийска - универсального перегрузочного комплекса и терминала по перевалке удобрений. Их совокупная пропускная способность - 18 млн тонн. Это перспективные проекты, но они требуют серьёзных вложений.

Второй квартал вряд ли принесет облегчение. Добыча нефти в России медленно сокращается, а с 1 апреля по 31 июля действует запрет на экспорт бензина. В таких условиях ждать сильных результатов, к сожалению, не приходится. Однако НМТП продолжает генерировать стабильный денежный поток и сохраняет привлекательную дивидендную историю. Лично мне, компания все еще нравится, но первый квартал мог быть и лучше.

❗️Не является инвестиционной рекомендацией

♥️ Продолжаем изучать рынок. С меня полезная статейка каждое утро, с вас - лайк. Работаем!

НМТП – грузооборот под прицелом

​🪙 Солид брокер. Фондовый рынок 2026: итоги полугодия. Что дальше?

Посмотрел вебинар Дмитрия Донецкого. Вот основные выводы:

Ставка. Можно старые сценарии зачеркнуть. Ставка до конца года 12 % - это маловероятно.

Нефтегаз. Новатэк – по сути одна идея в нефтегазе. Сургут пр – ставка на девальвацию рубля.

Металлурги в кризисе. Цены на сталь не растут, но дно может быть уже рядом. Ставка на новый экономический цикл.
Среди цветных металлургов интересны только Полюс и Норникель. Это самые качественные компании. Но зато есть риск новых налогов в этих компаниях.

Телекомы. Ростелеком и МТС. Держать. Сейчас цикл капитальных расходов. МТС планирует сохранить высокие дивиденды. Ростелеком – ставка на IPO дочек. Ростелеком не очень интересен.

Химия. Удобрения. Рост себестоимости быстрее стоимости удобрений, поэтому сейчас у компаний тяжелая ситуация. Фосагро и Акрон оценены дорого. Фосагро без дивидендов, не интересно.

Банки. Лучший сектор. Лидеры – Сбер, Т. Т за 1 капитал и при ROE близко к 30%. Что еще интересно? Совкомбанк и Дом.рф.

Потребительский сектор. Чувствуется рецессия. Лента дорого купила Окей. Х5 – самая дивидендная бумага. Покупать – Х5, Новабев.

Агросектор. Сегежа – продавать. Инарктика, Русагро, Черкизово – держать.

ИТ-сектор. Сектор чувствует рецессию. Интересны: ХХ, Озон. Вуш – хорошие доходности в облигациях.

Медицина. Мать и дитя – покупать. Рецессия для компаний почти не заметна. Сектор в стадии консолидации. ЕМЦ, Промомед, Озон Фарма – можно держать.

Электроэнергетика. Сектор слишком сильно вырос. Ленэнерго, Интер РАО, Россети Волга – держать. Россети ЦП, Россети МР – покупать. Юнипро – покупать, только если спекулятивно.
Русгидро – дивидендов не будет пока, продавать.

Транспорт. Интересны: НМТП и Транснефть. Интересные дивидендные истории.

Недвижимость. Пик, ЛСР, Самолет – интересны только облигации. Глоракс – держать, облигации тоже интересны. Эталон – продавать.

Итог.
Самые интересные компании: Сбер, Новатэк, Т, Х5, Новабев, ХХ, Озон, Мать и дитя.
В целом с выводами согласен, если и покупать, то только отдельные истории. То что растет или хотя бы не сильно падает, или платит дивиденды.

🏤 Мегановости 🗞 👉📰

1️⃣ Набсовет ВТБ $VTBR рекомендовал дивиденды за 2025 год в размере 25% от чистой прибыли по МСФО — 9,71 ₽ на акцию, или 125 млрд ₽, что вдвое ниже ожиданий рынка и прошлогодних выплат (50% прибыли, ~275 млрд ₽).
Акции банка упали на 8,6% до 79,34 ₽, капитализация за два дня снизилась на 129 млрд ₽; решение объясняется необходимостью поддержать норматив достаточности капитала Н20.0 на уровне 10,7% при минимуме 10%.
Одновременно набсовет вынес на собрание акционеров 30 июня предложение о допэмиссии: ~6,3 млрд акций по 87 ₽, что составит до 49% от общего числа обыкновенных акций, при этом государство сохранит долю выше 50%.
Привлечённые средства (объём превысит 500 млрд ₽) направят на финансирование стратегического партнёрства с группой Wildberries-Russ и развитие основного бизнеса; чистая прибыль по МСФО за I квартал 2026 года составила 132,6 млрд ₽.

Разрыв между ожиданиями рынка и фактическим решением по дивидендам в сочетании с масштабным SPO создаёт навес предложения акций — это давление на котировки может сохраняться вплоть до собрания 30 июня.

🏤 Мегановости 🗞 👉📰

Сигналов для покупки нет. На что инвестору обратить внимание на неделе?

Ни роста, ни падения: минувшая неделя на российском рынке прошла в боковике. Индекс МосБиржи почти не сдвинулся с места (~2633 пункта), оставаясь ниже психологической отметки 2650 пунктов.

Инвесторы проигнорировали недавние попытки закрепиться выше 2700 — без новостей по переговорам покупать никто не спешит. Единственное оживление — в валюте: доллар опустился ниже 73 рублей, рубль уверенно крепнет. Нефть завершила торги около 109,5 доллара за баррель Brent.

📍 Минэкономразвития заметно охладило ожидания по экономике: рост ВВП России в 2026 году ожидается на уровне 0,4% (предыдущая оценка — 1,3%). В 2027 и 2029 годах прогнозируется ускорение до 1,4% и 2,4% соответственно. Инфляция замедлится до 5,2% к концу текущего года, а в последующие годы выйдет на целевой уровень 4%. Реальные располагаемые доходы населения вырастут на 0,8%.

Росстат, сместив публикацию на пятницу из-за праздничных дней, представил данные о замедлении инфляции. За неделю 5–12 мая она составила 0,07%, в апреле — 0,14% месяц к месяцу. Годовая инфляция, по расчётам Минэкономразвития, на 12 мая снизилась до 5,47% с 5,51% неделей ранее.

📍 Наступающая неделя будет богата на корпоративные события: 18 мая ВТБ проведет День инвестора, где, как надеются рынки, наконец объявят дивиденды за 2025 год — они могут оказаться одними из самых щедрых. Понедельник — последний день для покупки акций «Фикс Прайс» с дивидендной доходностью 16,8%.

На 19–20 мая запланирован официальный визит президента РФ Владимира Путина в Китай. Любые сигналы о развитии газового сотрудничества способны активизировать покупки в бумагах «Газпрома».

Во вторник совет директоров компании проведёт заседание по вопросу дивидендов, однако ожидания рынка относительно возврата к выплатам остаются сдержанными. Также «ВУШ Холдинг», «Т-Технологий» и НМТП в течение недели рассмотрят вопрос о выплатах за прошлый год.

Из отчетностей: свои результаты за первый квартал 2026 года по МСФО представят «Т-Технологии», «Циан», ВК, МТС-Банк и МТС. А банк «Санкт-Петербург» отчитается за апрель по РСБУ.

Ближайшая динамика индекса Мосбиржи будет ограничиваться двумя факторами: геополитической неопределённостью и укреплением рубля.

При отсутствии позитивных новостей, в первую очередь касающихся украинского урегулирования, рынок с большой вероятностью вернётся в боковой коридор 2600–2660 пунктов. Однако появление благоприятных геополитических сигналов способно спровоцировать стремительный выход за отметку 2700 пунктов.

📍 Из корпоративных новостей:

• Лидеры: ЮГК
#UGLD (+4%), ДВМП #FESH (+2,1%), Хэдхантер #HEAD (+2%), Система #AFKS (+0,9%).

• Аутсайдеры: ЭсЭфАй
#SFIN (-18,2%), Россети Северо-Запад #MRKZ (-5,9%), ТГК-14 #TGKN (-4,8%).

18.05.2026 - понедельник

•
#UGLD Итоги аукциона по продаже госпакета акций
•
#PLZL закрытие реестра по дивидендам 56.8 руб
•
#FIXR последний день с дивидендом 0.11 руб
•
#HNFG СД по дивидендам за 2025 год

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Сигналов для покупки нет. На что инвестору обратить внимание на неделе?

НМТП - такая ли тихая гавань?

Каким бы рискованным ни казался наш рынок, на нем все еще можно найти стабильные компании. К таким, в частности, я отношу бумаги Новороссийского морского торгового порта. Несмотря на военные действия и риск ударов БПЛА, по отчету за 2025 год все относительно стабильно. Давайте изучим еще одного портовика.

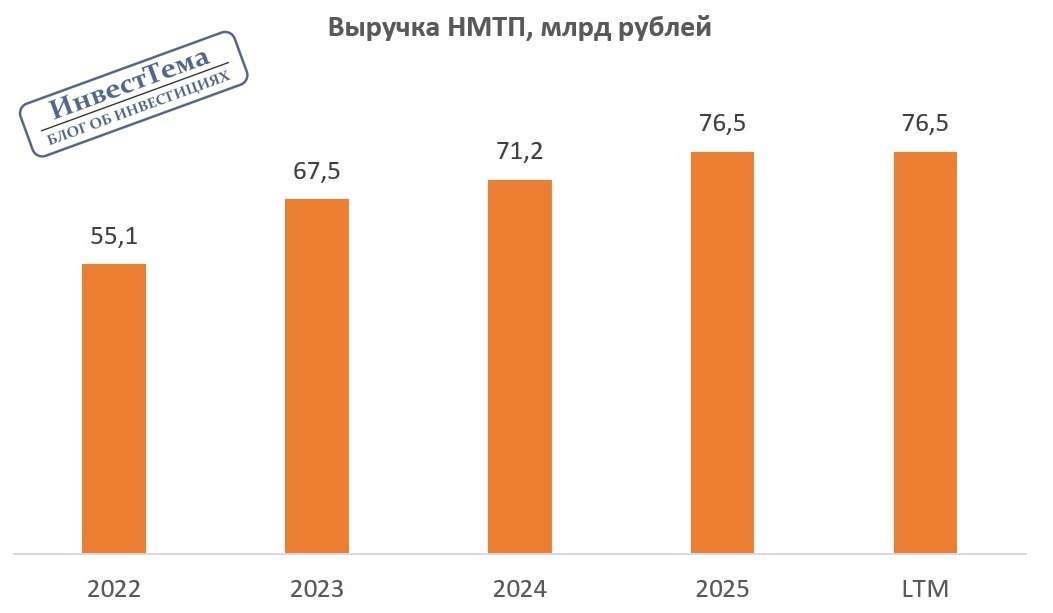
🚢 Итак, выручка компании за 2025 год выросла на 7,5% до 76,5 млрд рублей, подтверждая звание «тихой гавани» за НМТП. Операционная прибыль выглядит еще лучше, прибавляя 11,7% до 46,7 млрд. Чистая прибыль по темпам роста сопоставима с выручкой - плюс 7,2% до 40,6 млрд. Для напряженного года - результаты более чем стабильные.

Высокие ставки в 2025 году были на стороне НМТП. У бизнеса отрицательный чистый долг и приличная денежная кубышка в 22,6 млрд, которая сгенерировала 6 млрд процентных доходов. Тут стоит отметить, что на конец прошлого года денег и эквивалентов было ~35 млрд, поэтому, если попытаемся рассчитать ставку депозитов, то выйдем на значения ~18–22%. Это на уровне средней ключевой ставки в 19,2% за 2025 год.

Вдобавок к кубышке у НМТП по итогам года накопилось 39 млрд финансовых активов. В 2024 году их насчитывалось всего 3,8 млрд. Тут спешу успокоить - это тоже депозитные вклады. Разница только в том, что они со сроком погашения от трех месяцев до года, а в разделе денежных средств - размещение на срочных депозитах до трех месяцев.

Как мы уже выяснили, с балансом у НМТП все хорошо, поэтому инвесторы могут рассчитывать на сохранение дивидендных выплат. По прогнозам аналитиков, компания выплатит ~1,05 руб. на акцию по итогам года, что ориентирует нас на ~12,3% годовой доходности. Неплохая доходность в текущих условиях, тем более что это лишь 50% от чистой прибыли.

📊 Мультипликаторы выглядят интересно: P/E = 4, P/B = 0,9 (при ROE 21% вообще отлично). Ложкой дегтя в этой истории является навес рисков - от военных до тарифных. Напомню, что с 2024 года у НМТП тянется дело с ФАС по тарифам, и 15 апреля 2026 года Девятый арбитражный апелляционный суд поддержал позицию ФАС. Это создает риск ограничения тарифов на перевалку черных металлов, однако их доля в общем грузообороте всего несколько процентов.

По итогу НМТП продолжает оставаться интересным кейсом, ввиду стабильной рентабельности капитала и высокой дивидендной доходности. Снижение ключевой ставки окажет сдерживающее влияние на процентные доходы, но и взбодрит рынок. Безусловно, тут можно рассчитывать на хорошую доходность, при условии, что «небо над портом будет чистым», если вы поняли о чем я…

❗️Не является инвестиционной рекомендацией

♥️ Ну что ж, стартуем новую рабочую неделю. Как и всегда, с меня полезная аналитическая статейка, с вас - лайк за старания!
$NMTP
#НМТП

НМТП - такая ли тихая гавань?

НМТП. Отчет за 2025 по МСФО

Тикер: #NMTP
Текущая цена: 8.29
Капитализация: 159.7 млрд
Сектор: Транспортировка
Сайт: https://ncsp.ru/investors/

Мультипликаторы (LTM):

P\E - 3.94
P\BV - 0.82
P\S - 2.09
ROE - 20.9%
ND\EBITDA - отрицательный ND
EV\EBITDA - 2.58
Активы\Обязательства - 4.3

Что нравится:

✔️выручка выросла на 7.5% г/г (71.2 → 76.5 млрд);
✔️FCF вырос на 46.6% г/г (15.7 → 23 млрд);
✔️чистая денежная позиция выросла на 60.9% к/к (14.7 → 23.7 млрд);
✔️рост нетто фин дохода на 96% г/г (3.9 → 7.7 млрд);
✔️чистая прибыль увеличилась на 7.2% г/г (37.8 → 40.6 млрд);
✔️отличное соотношение активов и обязательств;

Что не нравится:

✔️

Дивиденды:

Согласно стратегии развития до 2029 года компания будет направлять на дивиденды не менее 50% от чистой прибыли по МСФО, принимая во внимание размер свободного денежного потока.

В соответствии с данными сайта Доход прогнозный размер дивиденда за 2025 год равен 1.06 руб. на акцию (ДД 12.79% от текущей цены).

Мой итог:

Грузооборот портов за 2025 (г/г в млн тонн):
- Новороссийск +1.9% (164.8 → 168);
- Приморск +5.3% (60.7 → 63.9).

Грузооборот портов за 4 квартал (г/г в млн тонн):
- Новороссийск +12.3% (39 → 43.8);
- Приморск +14.4% (14.6 → 16.7).

Динамика по выручке продолжает улучшаться на фоне роста грузооборота портов (прирост за год выше, чем за 9 месяцев). В отличии от данных за 9 месяцев прибыль выросла уже чуть меньше выручки, но процент сопоставимый. Причина в более низкой операционной рентабельности (52.3% vs 53.2%) и уменьшении нетто фин дохода (-15.2% к/к, 2 → 1.7 млрд). За год чистая прибыль выросла на фоне улучшения операционной рентабельности с 58.7 до 61% и роста нетто фин дохода.

FCF после слабого 3 квартала вернулся к приятным значениям (6.8 млрд), хотя это все равно меньше значений 1 и 2 квартала (7 и 8.3 млрд, соответственно). За год прирост по FCF достаточно ощутимый, что достигнуто за счет разнонаправленного движения OCF (+18.7% г/г, 35.7 → 42.4 млрд) и кап. затрат (-3.2% г/г, 20 → 19.3 млрд).
По чистому долгу два приятных момента. Во-первых, его нет, но есть чистая денежная позиция. Во-вторых, после снижения "кубышки" в прошлом квартале она снова выросла и достаточно прилично.

Уже упомянутые капитальные затраты - это инвестиционная программа НМТП, которая включает в себя строительство нового глубоководного терминала в порту Новороссийска с грузооборотом до 12 млн тонн (и возможным увеличением до 20 млн тонн) со сроком завершения, намеченным на конец 2027 года. Общий объем инвестиций в проект порядка 120 млрд, но часть затрат возьмет на себя Металлоинвест, совместно с которым реализуется проект. Также недавно появилась информация о планах построить в Новороссийске терминал минеральных удобрений мощностью 6 млн т в год. Срок реализации - не позднее 2030 года. Предполагаемый объем инвестиции - около 28 млрд.

Прогноз на 2025 год в 41 млрд из прошлого обзора был почти точен, но цена за это время стала еще меньше из-за атак БПА по инфраструктуре портов и общей коррекции на рынке. В итоге по компании остается достаточно приятная оценка (с учетом наличия "кубышки" и положительного FCF) вкупе с интересной дивидендной доходностью. Важно только держать в голове риск атак на порты и отслеживать статистику по их грузообороту.

Акции компании держу в портфеле с долей в 4.15% (лимит - 4%).

*Не является инвестиционной рекомендацией

Информацию по более полному разбору можно найти на моем Телеграм канале

НМТП. Отчет за 2025 по МСФО

Транснефть. Отчет за 4 кв 2025 по МСФО

Тикер: #TRNFP
Текущая цена: 1391.4
Капитализация: 1 трлн
Сектор: Транспортировка
Сайт: https://транснефть.рф/investors/

Мультипликаторы (LTM):

P\E - 4.17
P\BV - 0.34
P\S - 0.7
ROE - 8%
ND\EBITDA - отрицательный ND
EV\EBITDA - 1.49
Активы\Обязательства - 5.29

Что нравится:

✔️рост выручки на +0.1% к/к (360.3 → 360.5 млрд);
✔️FCF вырос на 10.2% к/к (53.5 → 58.9 млрд);
✔️чистая денежная позиция увеличилась на 30.4% к/к (104.9 → 136.8 млрд);
✔️отличное соотношение активов и обязательств

Что не нравится:

✔️снижение нетто фин дохода на 27.4% к/к (24 → 17.4 млрд);
✔️убыток -3.4 млрд против прибыли 83.1 млрд в 3 кв 2025;
✔️дебиторская задолженность увеличилась на 16.1% к/к (48.2 → 56 млрд).

Дивиденды:

В настоящее время дивиденды определяются на основе распоряжения Правительства РФ в размере не менее 50 % от нормализованной (с исключением ряда доходных статей) чистой прибыли по МСФО. Нормализованной является чистая прибыль компании без учета доли в прибыли зависимых и совместно контролируемых компаний; доходов, полученных от переоценки финансовых вложений; положительного сальдо курсовых разниц и прочих нерегулярных (разовых) неденежных составляющих чистой прибыли.

В соответствии с данными сайта Доход прогнозный размер дивиденда за 2025 год равен 201.38 руб. на акцию (ДД 14.47% от текущей цены).

Мой итог:

Выручка растет последние два квартала, но так и не достигла значений 1 квартала. В целом, она остается стабильной на протяжении всего года. За год выручка увеличилась на 1.2% г/г (1.42 → 1.44 трлн). Драйвером роста выступает индексация тарифов. Вот только за 2025 год динамика выручки сильно недотянула до роста тарифа в 9%, что намекает на снижение объемов прокачки относительно 2024 года.

За 4 квартал получен чистый убыток, но основная причина в убытке по обесценению на 96.9 млрд (за предыдущие 9 месяцев он был всего на 557 млн). Без его учета чистая прибыль была бы в районе 56.5 млрд, что правда все равно заметно ниже прошлых кварталов этого года. Причина в более низких прочем доходе, прибыли от совместных предприятий и нетто фин доходе. За год чистая прибыль снизилась на 19.6% г/г (300 → 241.1 млрд). Помимо большего убытка по обесценению (32 → 97.5 млрд) негативный вклад внесла повышенная ставка налога на прибыль (40% vs 25% в 2024).

FCF за квартал увеличился, но за год зафиксировано снижение на 15.9% г/г (97.7 → 82.2 млрд) на разнонаправленном снижении OCF (-2.3% г/г, 449.3 → 439 млрд) и кап. затрат (+1.5% г/г, 351.7 → 356.8 млрд).
Чистая денежная позиция выросла и это позволяет компании получать нетто фин. доход. Вот только в этом плане Транснефть является антибенефициаром снижения ключевой ставки. Последние два квартала фиксируется снижение нетто фин. дохода.

По расчетам аналитиков нормализованная прибыль (база для дивидендов) за 2025 год составляет сумму около 292 млрд (в нее не входит убыток от обесценения), что дает дивиденд близкий к расчетам сайта Доход.

Компания на 2026 ожидает прокачку нефти на уровне отчетного года, но есть ощутимый риск, что такие планы могут остаться невыполненными на фоне регулярных атак различных беспилотников на инфраструктуру Транснефти и связанных компаний и остановки транзита нефти в Восточную Европу по украинской части нефтепровода «Дружба». А еще есть риск полного запрета от ЕС на покупку трубопроводной нефти из России. Хотя то, что не пойдет через трубы, пойдет через порты (НМТП).

Исходя из вышеописанного, результаты за 2026 год, скорее всего, будут слабее прошлого года. На это также повлияет уменьшение нетто фин. дохода из-за снижения ключевой ставки. Но все же дивидендная доходность должна остаться интересной для консервативных инвесторов.

Акции Транснефть прив. держу в портфеле с долей 4.72% (лимит - 5%). Расчетная справедливая цена - 1608 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

Транснефть. Отчет за 4 кв 2025 по МСФО