Поиск

Как синергия нефтегаза и ИИ-вычислений создаёт новый виток гегемонии доллара США в мировой торговле

Если миру нужна физическая энергия, чтобы выжить, он покупает американский газ; если миру нужны цифровые мозги, чтобы развиваться, он покупает американские облака. Оба ресурса продаются только за доллары, создавая капкан, который невозможно бойкотировать
США сформировали в мировой торговле систему «вечного двигателя» капитала: они собирают $250–300 млрд в год на экспорте физического сырья и контролируют свыше $520 млрд высокомаржинальной облачной ренты. Общий объем связанных с ИИ рынков в $2,6 трлн создал прочную базу безальтернативности доллара США в мирово торговле. Глобальное доверие к доллару получило принципиально новое, осязаемое подкрепление. Оно сформировалось на стыке двух мощнейших суверенных ресурсов США: мирового доминирования в нефтегазовом секторе и практической монополии на вычислительные мощности искусственного интеллекта.


США как энергетическая сверхдержава


Исторически рост цен на энергоносители бил по американской валюте, разгоняя внутреннюю инфляцию. Сегодня эта корреляция сломана. США прочно закрепились в статусе нетто-экспортера углеводородов, добывая рекордные 13,9 млн баррелей нефти в сутки и удерживая лидерство по экспорту сжиженного природного газа.

Доказанные извлекаемые запасы нефти и газа в США оцениваются в $6,2 – $6,5 трлн. Совокупная капитализация всего нефтегазового сектора США (включая Midstream и нефтесервис) достигла $4,51 трлн. На фоне геополитических кризисов 2026 года этот сектор стал главным защитным активом для мирового капитала. Теперь, каждый раз, когда мир сталкивается с дефицитом сырья, планета покупает американский СПГ и американскую нефть. Поскольку эти контракты номинированы в американской валюте, международный рынок генерирует перманентный, органический спрос на доллар, превращая его в квази-сырьевую валюту.

Вычисления как суверенный ресурс и новая нефть

Параллельно с физическим сырьем в США сформировался второй, еще более маржинальный ресурс — инфраструктура Центров обработки данных и ИИ-вычислений. Капитализация американского технологического сектора сегодня превышает $16,0 трлн, контролируя более 90% мирового рынка передовых чипов и облачных платформ.

Вычислительные мощности в 2026 году стали базовым товаром. Доступ к ИИ-моделям и серверам необходим правительствам и корпорациям по всему миру так же, как в XX веке была необходима нефть. Весь мир приобретает доступ к инфраструктуре Microsoft, AWS, Google и OpenAI.Расчеты за эти цифровые ресурсы происходят исключительно в долларах США. Так формируется феномен цифрового нефтедоллара: даже если отдельные страны отказываются от доллара в торговле физическими товарами, они физически не могут обойти долларовую зону при оплате передовых ИИ-технологий.

Главная сила американской валюты сегодня заключается в том, что нефтегазовый и цифровой секторы США слились в единую экосистему, которая усиливает сама себя.

Дешевый сланец и газ ➔ Стабильная генерация энергии ➔ Бесперебойное питание ЦОД ➔ Мировой экспорт ИИ за доллары

В то время как Европа и Азия сталкиваются с дефицитом и дороговизной генерации, американские ИТ-гиганты строят ЦОДы прямо у газовых хабов США, обеспечивая себе низкую себестоимость вычислений благодаря дешевому внутреннему газу .
Доллар США образца 2026 года обеспечен не абстрактными обещаниями ФРС, а двумя критически важными ресурсами жизнеобеспечения человечества.

Америка контролирует то, чем обогревается и за счет чего движется физический мир (нефть и газ), и то, за счет чего думает и развивается мир цифровой (ЦОД и ИИ). До тех пор, пока эта двойная монополия сохраняется, статус доллара как безальтернативной резервной валюты останется незыблемым.

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

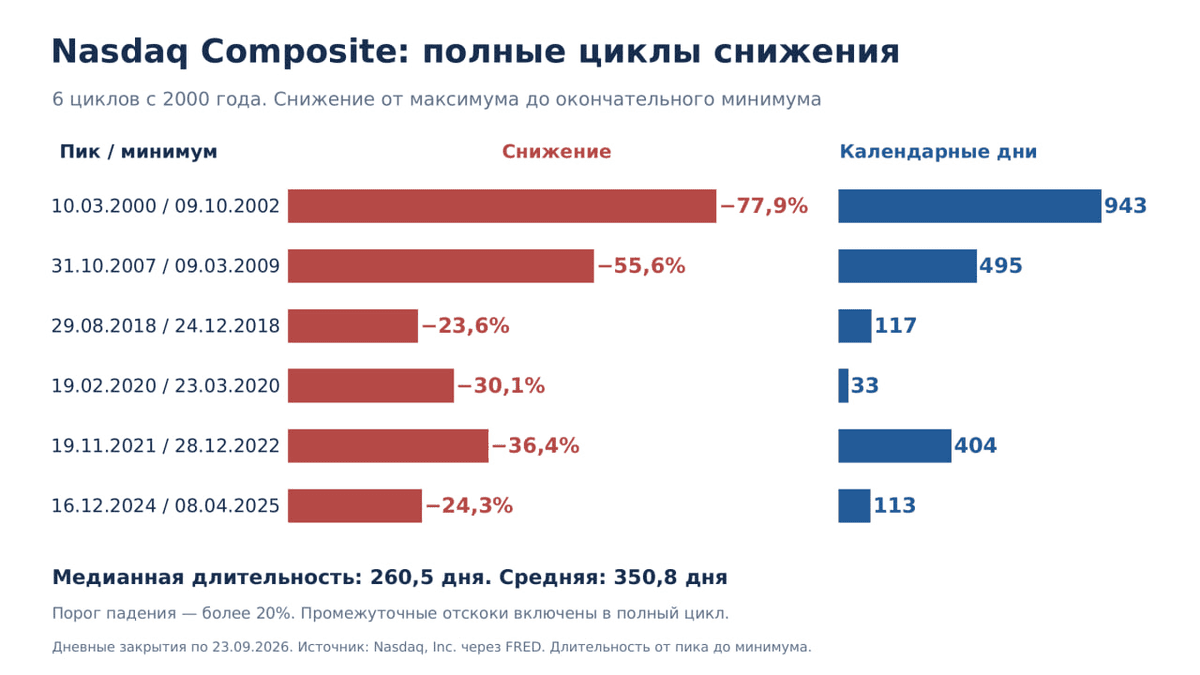
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.

Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:

1. Беспрецедентная ИИ-концентрация

Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.

2. «Американские горки» монетарной политики ФРС

Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.


3. Эффект толпы и скорость алгоритмов

Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.

Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.

Для шортистов Насдака этот период вероятно будет крайне изматывающим.

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

В мае в портфелях Capitalizer, реализуемых в формате автоследования по трём стратегиям на Финтаргет

Дэйтона ИИС — фьючерсы на Насдак, валюты + ОФЗ с хеджированием

Алгебра — тоже самое, что Дэйтона, но без ОФЗ + фьючерсы на природный газ

Лидеры рынка — в портфеле только акции входящие в ММВБ с наибольшим потенциалом роста по оценке автора

Для всех стратегий применяется управление рисками по моделе целевой волатильности. При росте волатильности позиции в портфеле сокращаются, и наоборот увеличиваются при снижении волатильности.

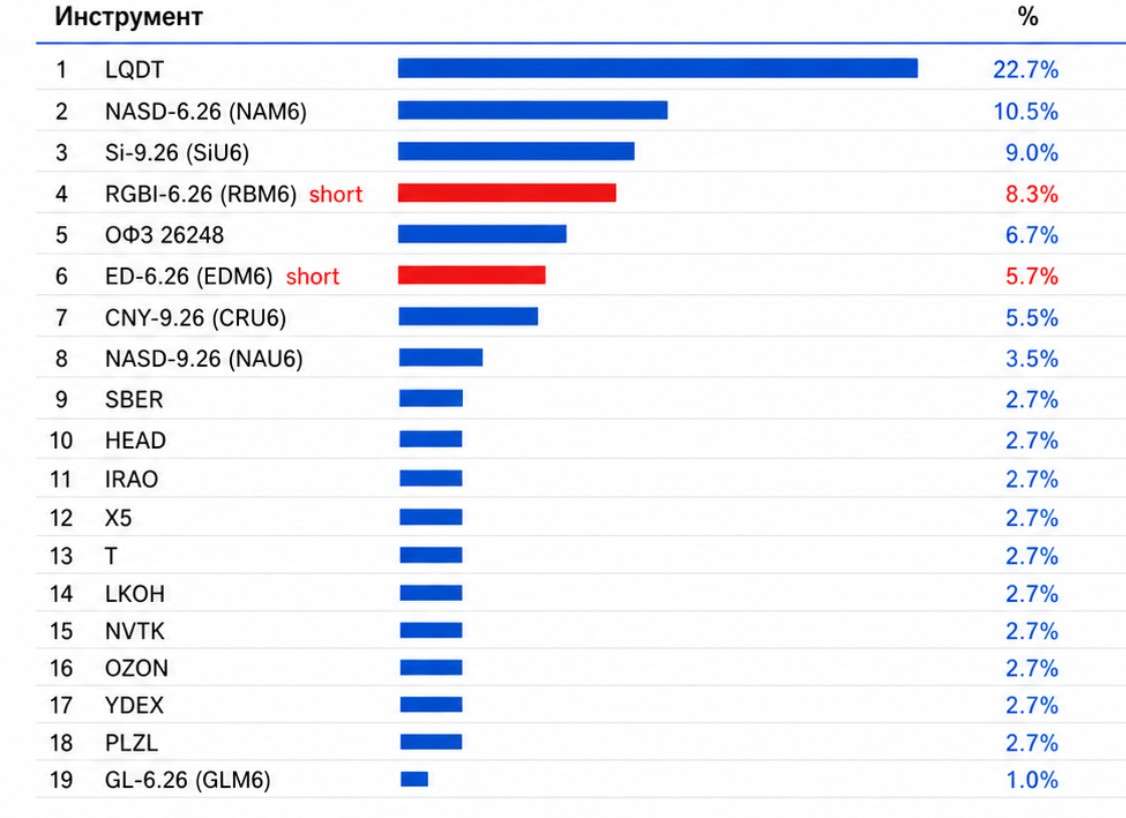
В май проведена плановая ребалансировка. По итогам пересмотра структуры портфелей обновлено распределение по акциям российских компаний, инструментам денежного рынка, валютным фьючерсам и срочным контрактам на индекс Насдак.
По итогам ребалансировки наибольший удельный вес в консолидированном портфеле занимает LQDT, выполняющий функцию ликвидной части портфеля и инструмента временного размещения свободного капитала. Далее по размеру позиций следуют фьючерсы на индекс Nasdaq, а также валютные инструменты, включая фьючерсы на пары доллар/рубль и евро/рубль.

Облигации в портфеле удерживаются с учетом дюрационного хеджирования. Длинная позиция в ОФЗ и короткая позиция во фьючерсе на индекс RGBI удерживаются для снижения процентного риска по облигационной части портфеля. Длинная позиция в ОФЗ позволяет сохранять экспозицию к купонному доходу и потенциальному росту стоимости облигаций при снижении ставок, тогда как шорт во фьючерсе на RGBI частично нейтрализует риск роста процентных ставок.

Дополнительная цель данной конструкции состоит в выторговывания фьючерсной премии. При наличии положительного базиса между фьючерсом и облигационным рынком стратегия позволяет удерживать облигационную позицию и одновременно получать дополнительный результат за счёт сближения фьючерсной и спотовой цены. В результате облигационная часть портфеля становится менее чувствительным к изменению процентных ставок и может формировать дополнительную доходность сверх купонного потока.

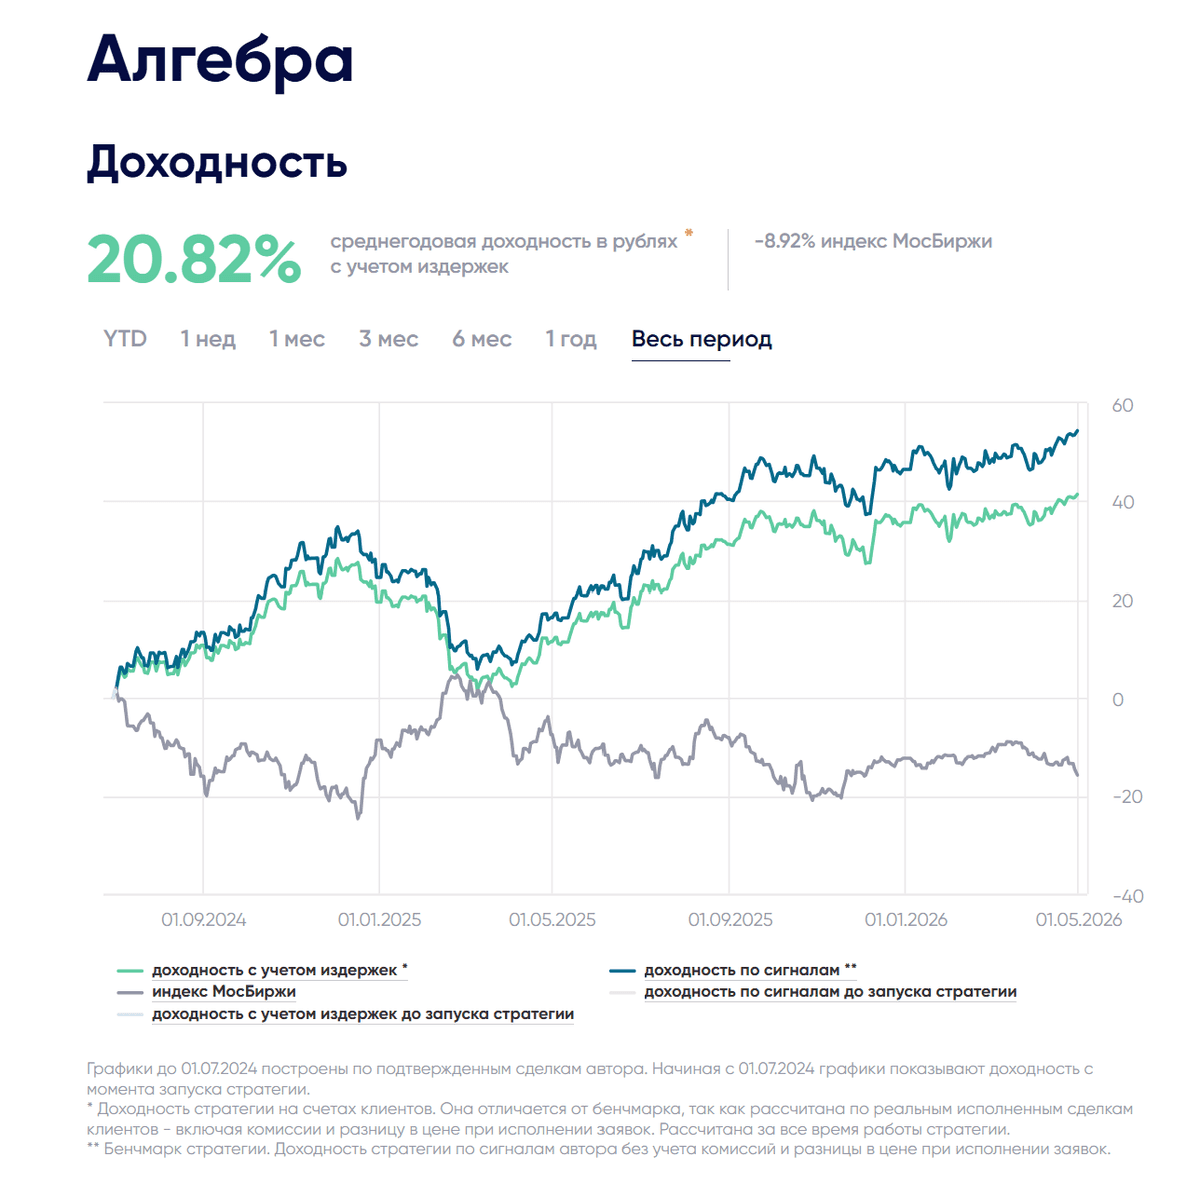
С момента запуска в 2024 году портфелей - среднегодовая доходность Алгебра 21%, Дейтона 9% и Лидеры рынка -1%

Портфель Capitalizer по состоянию на май 2026 года: фьючи на Насдак, валюты + ОФЗ с хеджем и акции

Стратегия автоследования Алгебра: итог апреля 2026 г. и накопленная доходность 41.4%

С начала 2026 года стратегия продемонстрировала доходность 4,17%. Чистая накопленная доходность с момента запуска достигла 41,40% при среднегодовом темпе роста 21%. По итогам текущего года целевой ориентир доходности установлен на уровне 32%.

Доступ к информации по стратегии Алгебра БКС Финтаргет

Драйверы роста и состав портфеля

Главными источниками прогнозируемой прибыли в портфеле выступают валютные фьючерсы и рост стоимости фьючерсов на индекс Насдак. В валютной секции сохраняется позиция по паре доллар-рубль. Стратегия системно удерживает длинные позиции в пределах 50% во фьючерсах на Насдак и в течение мая планируется восстановление длинных позиций после апрельской корректировки.

Также прогнозируется открытие короткой позиции по фьючерсам на природный газ.

Механизм управления рисками

В основе торговых решений лежит модель целевой волатильности. Объем позиций гибко меняется в зависимости от рыночной ситуации. При росте волатильности базового актива позиции сокращаются, а при снижении волатильности увеличиваются до лимита. Подобный механизм позволяет эффективно защищать капитал в периоды турбулентности и наращивать доходность в спокойные фазы рынка.

Стратегия автоследования Алгебра: итог апреля 2026 г. и накопленная доходность 41.4%

Как Nasdaq наказал шортистов за дерзость

Пока диванные аналитики пророчили крах империи, попивая сок у себя в квартале, Nasdaq показал, кто здесь настоящий батя. Несмотря на геополитический ад, санкции, торговые войны и вечные разговоры про «пузырь», индекс просто развернулся на пятке и всадил шортистам бычий рог прямо под ребра, обновив исторический максимум.


Геополитика? Не смешите мои фьючерсы.
Мир может трещать по швам, но Apple и Microsoft давно играют не в границы, а в денежные потоки.


ИИ — это новый нефтяной стандарт. NVIDIA плевать на ракеты, потому что у неё есть чипы.

Америка остаётся тихой гаванью: когда везде пахнет жареным, капиталы бегут в доллар и технологический сектор.
Алгоритмы не боятся. Роботы выкупают каждый пролив быстрее, чем толпа успевает нажать копку Sell.

Шортить технологический сектор — это стоять против ветра. Шортисты Nasdaq — это люди, которые пытаются остановить локомотив, выставив вперёд ладошку. Результат обычно один: кровавое месиво на торговом счёте.


Поэтому стоит напомнить подзабытые уроки:
Каждое обновление максимума — это топливо из стоп-лоссов тех, кто верил в «справедливую цену».

Против ФРС не воюют. Это база. История снова и снова показывает, что Nasdaq умеет возвращаться. Но хейтеры предпочитают наступать на одни и те же грабли. Мораль истории, не грози Южному Централу, читай — Уолл-стрит, если не готов остаться без штанов. Шортить американский техсектор в 2026-м — это не смелость, а попытка спорить с поездом на полном ходу. Nasdaq пережевал геополитику и выплюнул её в виде новых рекордов.

По стратегии Алгебра продолжаю удерживать лонги в Nasdaq через фьючерсы. Несмотря на незначительное сокращение позиций в начале месяца — косметическую фиксацию прибыли — 35% портфеля осталось во фьючерсах на Насдак. Спасибо импортозамещению.

Как Nasdaq наказал шортистов за дерзость

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Индекс Nasdaq уже более трех лет остается для российского инвестора фактически недоступным в прямом виде. Однако это не означает, что доступ к самой динамике американского технологического рынка полностью закрыт. Благодаря инструментам срочного рынка Московской биржи такую экспозицию по-прежнему можно воспроизводить синтетически.

Доступ к стратегии Алгебра на платформе Финтаргет

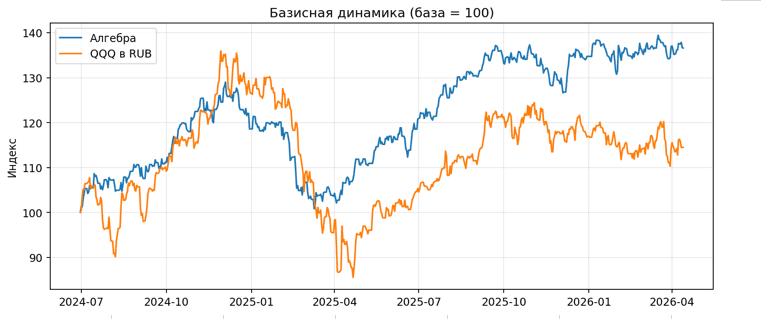
Именно так действует стратегия Алгебра. Она систематически удерживает в портфеле длинную позицию по фьючерсу на Nasdaq на срочном рынке ММВБ в объеме до 50% капитала и одновременно сохраняет валютную составляющую через фьючерс доллар/рубль. Такая конструкция позволяет приблизить поведение портфеля к динамике фонда QQQ (Nasdaq) в рублевом выражении, как если бы российский инвестор имел прямой доступ к соответствующему американскому бржевому фонду.

Итог с 1 июля 2024 года по 13 апреля 2026 года показывает, что такой подход оказался весьма эффективным. За рассматриваемый период Алгебра обеспечила доходность 36,6%, тогда как QQQ в рублях прибавил 14,5%. При этом стратегия продемонстрировала и более качественный профиль риска. Годовая волатильность составила 16,1% против 25,7% у QQQ в рублях, а максимальная просадка ограничилась 21,9% против 37,1% у бенчмарка.

Как инвестировать в Nasdaq из России после санкций: на примере стратегии Алгебра

Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых

Пока индекс МосБиржи ищет направление, стратегия автоследования Алгебра на платформе БКС Финтаргет демонстрирует высокую эффективность управления капиталом. Разбираем цифры, факты и почему цель 33% доходности к концу 2026 года — это не просто оптимизм, а расчет.

🔥 Главное в цифрах на 27 марта 2026 г.:

Текущая чистая среднегодовая доходность: 19,09% (с учетом всех издержек).

Бета к индексу МосБиржи: = 0. Это значит, что стратегии «все равно» на падения или взлеты российского рынка. Идеальный инструмент для диверсификации.

Коэффициент Шарпа: > 1. Эффективность выше средней: на каждый процент риска автор забирает максимум прибыли.
Волатильность: 17% (при среднем риске).

🧐 Почему последние 6 месяцев видим «флет» в динамике портфеля?

Коррекция в техсекторе США временно ограничила потенциал роста. Снижение операций с фьючерсами на природный газ также временная мера, обусловленная рыночным циклом. Важно понимать, что флет — это период накопления силы. Стратегия не «сливает» на падающем рынке, а удерживает позиции, готовясь к новому этапу роста.

🎯 Математика прогноза: Из чего соберутся +33% роста в 2026 году?
На текущий момент накопленная доходность составляет 36%. К 31 декабря 2026 года, портфель планирует прибавить 33% от текущих уровней. Структура прогнозых доходностей стратегии в разрезе инструментов:

Девальвация рубля* (+10%): ожидается обесценение рубля на 20% до конца года. При весе в портфеле 50% — это дает чистый вклад в 10% доходности.

Фонд ликвидности LQDT (+10,4%): Защитный актив стратегии для размещенгия капиала выше ГО. При весе 80% и ожидаемой доходности денежного рынка 13%, извлекаем стабильную базу в 10,4% прибыли практически без рыночного риска.

Индекс Nasdaq* (+8,5%): Ожидается восстановление техсектора США до конца года. Ожидаемый рост на 17% индекса Насдак до конца года при весе в 50% принесет стратегии еще 8,5%.

Природный газ* (+4%): Традиционная ставка на волатильность природного газа во втором полугодии. Пронозируемая доходность по операцям 20% при весе 20% добавит оценочно 4% к дохоности.

*Доходность в разрезе инструментов указана с учетом стоимости переноса фьючерсов в базовом активе. Прогноз основан на оценке автора.


Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых

Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности

По итогам февраля 2026 года стратегия автоследования «Алгебра» прибавила 3,73%. Накопленная доходность с момента старта составляет 36,4% (чистый результат уже после удержания комиссии за автоследование).

Стратегия доступна на платформе БКС Финтаргет


Структура портфеля: Nasdaq занят весь лимит, природный газ накапливаются короткие позиции.

В портфеле сохраняется основная идея стратегии — участие в росте технологического сектора через длинные позиции во фьючерсах на индекс Nasdaq. Доля фьючерсов на индекс Насдак в течение февраля удерживалась на уровне до 50% капитала.
Короткие позиции по природному газу в феврале оставались умеренными и составляет менее 5% капитала, то есть не являлись источником значимого риска для портфеля. При этом с начала года операции с фьючерсами на природный газ показывают положительную динамику: оценочная доходность по торговым операциям с фьючерсами на природный газ (с учётом доли капитала, фактически выделенной на этот сегмент) составляет 18% годовых.


Опережение индекса Мосбиржи по полной доходности

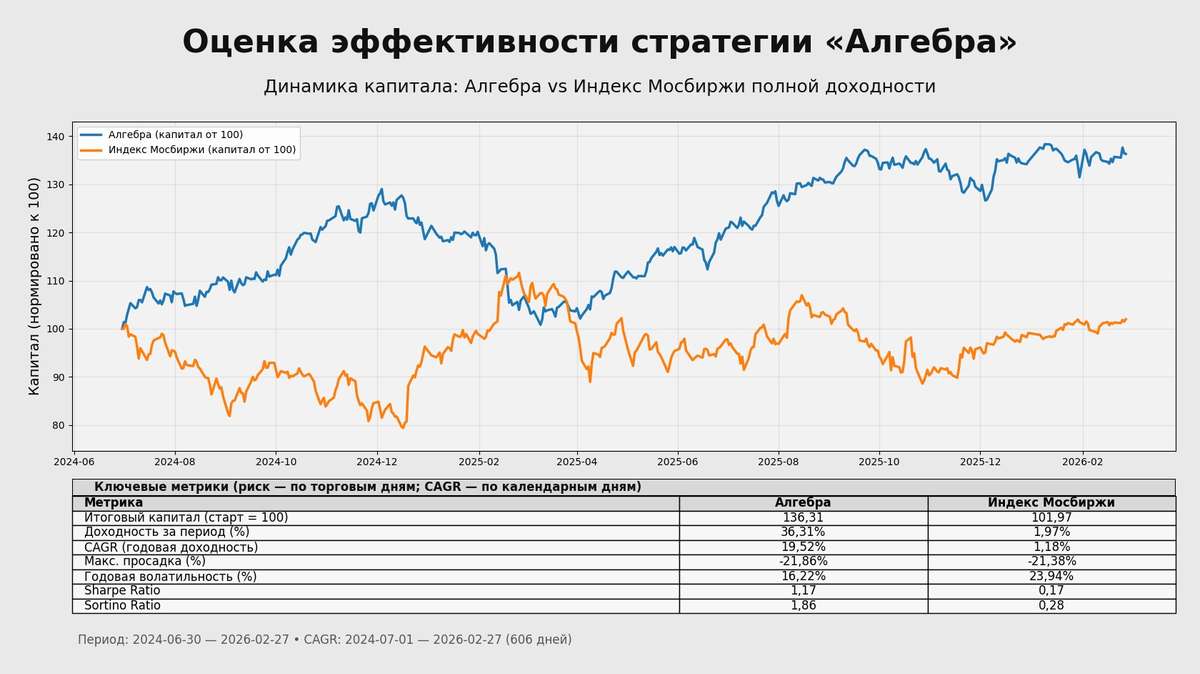
По совокупности результатов стратегия уверенно опережает индекс полной доходности Мосбиржи. Важно, что опережение достигается не за счёт роста риска, а за счёт более эффективной структуры портфеля и дисциплины управления позициями. Накопленная доходность стратегии Алгебра +36.4%. Для сравнения: за тот же период индекс Мосбиржи полной доходности (брутто) прибавил +2,0%

Риск и волатильность: «Алгебра» стабильнее индекса
Реализованная годовая волатильность (по дневным доходностям, торговые дни) составила
— по Алгебра»: 16,2%
— по Индекс Мосбиржи полной доходности: 23,9%
То есть волатильность стратегии примерно на 32% ниже, а индекс в среднем «штормит» примерно в 1,5 раза сильнее, чем индекс поной доходности ММВБ. Это напрямую влияет на комфорт удержания позиции для инвесторов копирующих стратегию: когда траектория капитала стабильнее, проще следовать стратегии без эмоциональных решений.
Отдельно стоит отметить динамику портфеля стратегии. По факту Алгебра движется существенно ровнее, чем индекс полной доходности Мосбиржи: амплитуда колебаний портфеля ниже, а профиль доходности более устойчивый (см презентацию с метриками)

Взгляд на март: без сокращения Nasdaq, внимание к природному газу

Несмотря на ухудшение геополитического фона, портфель входит в март без сокращения длинных позиций по Nasdaq. Одновременно текущая конъюнктура может сформировать более интересные уровни для расширения коротких позиций по природному газу: премия в котировках, возникшая на фоне геополитического обострения, потенциально улучшает параметры входа.
В течение последних четырёх месяцев стратегия держится вблизи исторических максимумов. Около 50% капитала по-прежнему распределено во фьючерсах на доллар США, сохраняя валютную составляющую портфеля и снижая зависимость результата от рублёвой динамики. С учётом текущей структуры и ожидаемой доходности ключевых компонентов портфеля прогноз по доходности стратегии на 2026 год оценивается на уровне 37%.

Стратегия автоследования Алгебра в феврале 2026: +3,73% и 36,4% накопленной доходности

Какао на Мосбирже: в чем причина расхождения цены с биржей в США и уникальность фьючерса

Многие смотрят на фьючерс какао $CCH6 как на экзотику, но его спецификация делает его уникальным инструментом для российского инвестора. Главная фишка — рублевое «тело» фьючерса.

В отличие от фьючерса на Насдак $NAU6 или природный газ, которые котируются $NGH6 без рублёвой переоценки, цена какао в биржевом алгоритме уже пересчитана в рубли за 1 кг. Это значит, что вы покупаете товар, цена которого напрямую зависит от курса доллара США за рубли.

Пример расчёта:
Мировая цена: какао в США торгуется около $3 000 за тонну.

Курс доллара: находится на отметке 80,00 руб

Как считается справедливая цена на MOEX мировую цену, делим на 1000 (переводим в 1 кг) и умножаем на курс:

3000/1000 * 80 = 240 пт. * 10 (цена контракта) = 2400 р

Таким образом, покупая какао, вы защищаете рублевый капитал от девальвации так же эффективно, как при покупке валюты, но при этом участвуете в динамике одного из самых волатильных сырьевых рынков мира.

Фьючерсы на какао уникальны по характеру ценообразования и если завтра в Африке соберут отличный урожай и цена в мире упадет на 5%, но при этом доллар подскочит с 78 до 85 рублей (+9%), ваш фьючерс на Мосбирже все равно вырастет в цене. Такая переоценка не характерна линейке фьючерсов на ММВБ. Подробнее напишу об этом отдельно.

Стратегия автоследования Алгебра: как управляю портфелем и оценка по Насдак, валюте, природному газу

Информация по стратегии.

Последние четыре месяца стратегия Алгебра удерживается вблизи своего локального максимума. Со стороны это может выглядеть как замедление роста, но по сути это нормальная фаза консолидации: капитал продолжает работать, а активы накапливают потенциал для последующего движения по восходящей траектории. С 1 июля 2024 года накопленная доходность стратегии составляет 36,4%. Это чистая доходность копирующих — уже с учётом издержек и комиссий. Текущая годовая доходность (CAGR) находится на уровне 21% при волатильности портфеля 18%, что соответствует коэффициенту Шарпа около 1,1. Систематически контролирую волатильность портфеля на уровне целевой волатильности 20%

Индекс Насдак: позиция в инструменте и оценка

Несмотря на текущую коррекцию в индексе Nasdaq $NAH6 длинные позиции во фьючерсах сохраняются в пределах 50% портфеля — динамика по-прежнему соответствует фазе восходящего тренда.
При появлении признаков устойчивого медвежьего рынка по индексу Насдак экспозиция в портфеле будет оперативно скорректирована с учётом изменившейся волатильности базового актива. Текущая волатильность в сочетании с сохранением растущего тренда позволяют удерживать позицию вблизи 50%-го лимита в портфеле.
Сейчас начат перенос (ролловер) длинных позиций во фьючерсах на индекс Насдак: структура фьючерсной кривой стала более благоприятной, а два ближайших контракта $NAH6 $NAM6 перешли в бэквардацию, что снижает издержки поддержания позиции.
Стратегия Алгебра это возможность участвовать в росте американской экономики и её технологического сектора через системное удержание длинной позиции во фьючерсах на Nasdaq при строгом контроле риска.

Валютная позиция

В валютной экспозиции, несмотря на фазу укрепления рубля, текущую ситуацию рассматриваю как удобный период для сохранения длинной позиции во фьючерсах на доллар США. $SiH6 Со следующего месяца возможно расширение валютной части за счёт фьючерсов CNY/RUB. Сейчас стоимость удержания позиции в долларах выглядит более привлекательной, чем в юане: контанго остаётся умеренным на уровне 10% годовых. При этом последние данные указывают на сокращение контанго и по юаню $CRH6 — это, при прочих равных, позволяет формировать «синтетический депозит» как в долларах, так и в юанях в сочетании с фондом денежного рынка LQDT.
Природный газ

По природному газу формирование позиции в пределах 20% портфеля планируется в марте. В конце февраля ожидаю более широкое движение ближнего фьючерса и перенес часть короткой позиций в мартовский контракт — это позволяет снизить волатильность и повысить управляемость риска. В течение 2026 года на рынке природного газа ожидаю волнообразное (циклическое) движение с амплитудой порядка 30–40%. В период сентябрь–ноябрь ожидаю очередную фазу суперконтанго — за счёт включения в структуру цены природного газа в США с поставками в Henry Hub логистических надбавок на хранение, подготовку и транспортировку СПГ в Европу и Азию.

Профиль стратегии на площадке Финтаргет БКС


Стратегия автоследования Алгебра: как управляю портфелем и оценка по Насдак, валюте, природному газу

Индекс Capitalizer - стабильно опережает рынок по доходности. Структура и динамика портфеля.

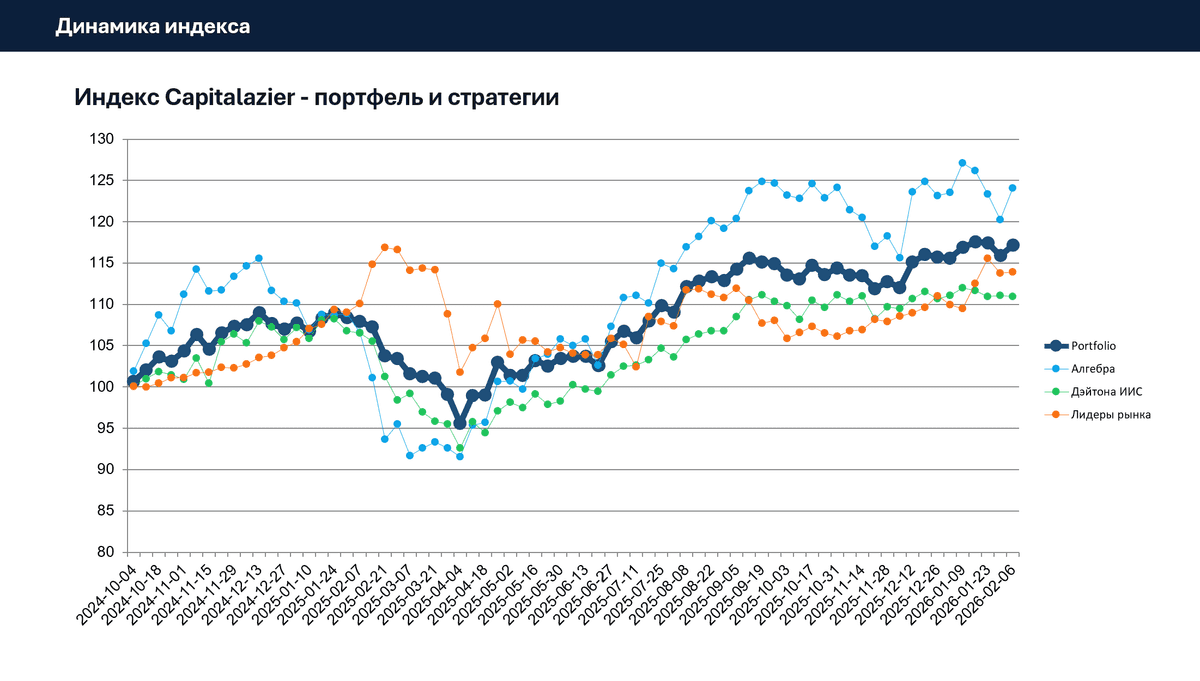
Дорогие подписчики с 2024 года веду три стратегии автоследования и для обобщения результатов объединил их в 1 интегральной индекс - Capitalizer.

Доступ к стратегиям по ссылке

Получился простой и наглядный способ посмотреть на результат не одной стратегии, а сбалансированного набора из трёх подходов. На практике многие инвесторы распределяют капитал между портфелями, чтобы снизить зависимость от одного сценария рынка. Поэтому вместо трёх отдельных графиков я собрал единый композитный индекс, который показывает, как бы вёл себя портфель при равном распределении капитала и регулярной ребалансировке.

Как считали Индекс. Взяли ежедневные значения результата после комиссий по каждой стратегии. Стартовая дата — 30.09.2024, база 100 пунктов. Далее для каждого дня считали дневную доходность каждой стратегии и собирали индекс как средневзвешенную дневную доходность (веса равные: 1/3–1/3–1/3) с ежедневной ребалансировкой. В расчёт попадали только даты, которые есть одновременно во всех трёх рядах, чтобы композит был корректным.


Результат (30.09.2024 → 02.02.2026):
итоговая доходность: +17.15%
годовая доходность (CAGR): 12.22%
волатильность: 9.23%
максимальная просадка: -12.11%
Sharpe (rf=0): 1.29

Смысл такого индекса показать эффект диверсификации: разные стратегии ведут себя по-разному, и в сумме портфель часто получается устойчивее по риску, чем каждая линия отдельно.

Текущая структура портфеля и торговые идеи в основе позиции

35% — акции российских компаний (лонг) — трендовая торговля. контроль риска по метрикам целевой волатильности + импульс
30% фьючерсы на индекс Насдак (лонг) — трендовая торговля, целевая волатильность
30% фьючерсы на валютные пары (лонг) — кэрри трейд
5% фьючерсы на природный газ (шорт) — позиционная торговля сезонный арбитраж.

3% фьючерсы на золото (лонг) — трендовая торговля

60% - фонд денежного рынка

Индекс Capitalizer

Индекс Capitalizer - стабильно опережает рынок по доходности. Структура и динамика портфеля.

Стратегия автоследования Алгебра генерирует избыточную доходность в сравнении с Насдак

Дорогие подписчики,

стратегия Алгебра систематически удерживает в портфеле фьючерсы на индекс NASDAQ , а также фьючерсы на валютную пару доллар–рубль . В этой связи логично сравнить поведение стратегии с базовым бенчмарком индексом NASDAQ, и оценить не только доходность, но и риск, с которым эта доходность была получена.

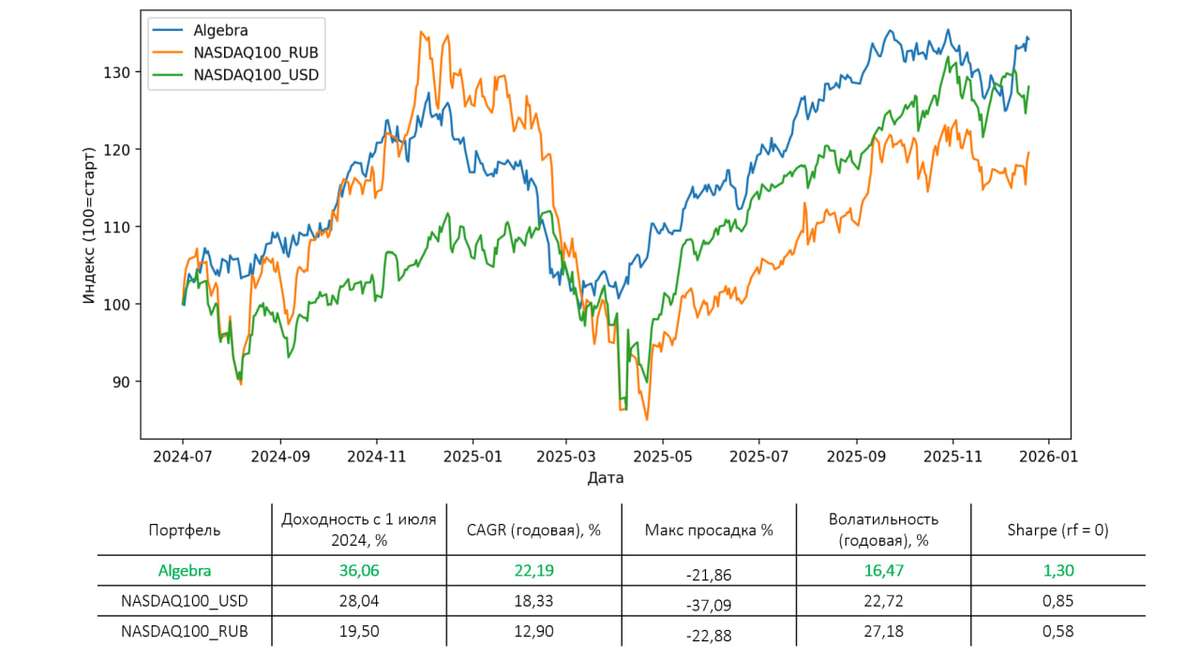
На графике показана динамика стратегии «Алгебра» и индекса NASDAQ в долларовом и рублёвом выражении.

Анализ показывает, что стратегия «Алгебра» обогнала индекс NASDAQ по доходности, одновременно продемонстрировав более устойчивый риск-профиль.

Совокупная доходность стратегии с июля 2024 по декабрь 2025 года составила +36,1%, что превышает результат NASDAQ как в долларах +28,0%, так и в рублях +19,5%.

Ключевое преимущество стратегии проявляется в метриках риска. Волатильность Алгебры 16,5% заметно ниже, чем у NASDAQ в долларах 22,7% и особенно в рублях 27,2%.

Более низкая амплитуда колебаний капитала привела к лучшему соотношению доходности и риска: Sharpe стратегии равен 1,30, что существенно выше показателей NASDAQ (0,85 в USD и 0,58 в RUB).

Таким образом, стратегия не только превзошла индекс NASDAQ по доходности, но и сделала это более эффективным способом — с меньшими рисками и более стабильной динамикой капитала. Это означает, что стратегия обеспечивает экспозицию на рынок высокотехнологичных компаний США в более управляемом и устойчивом формате, что особенно важно для долгосрочных инвестиций.

Стратегия автоследования Алгебра генерирует избыточную доходность в сравнении с Насдак

СТРАТЕГИЯ АВТОСЛЕДОВАНИЯ АЛГЕБРА: +36% ДОХОДНОСТЬ ЗА ПОЛТОРА ГОДА

Дорогие подписчики, делюсь результатами стратегии автоследования «Алгебра» по состоянию на 21 декабря 2025 г.

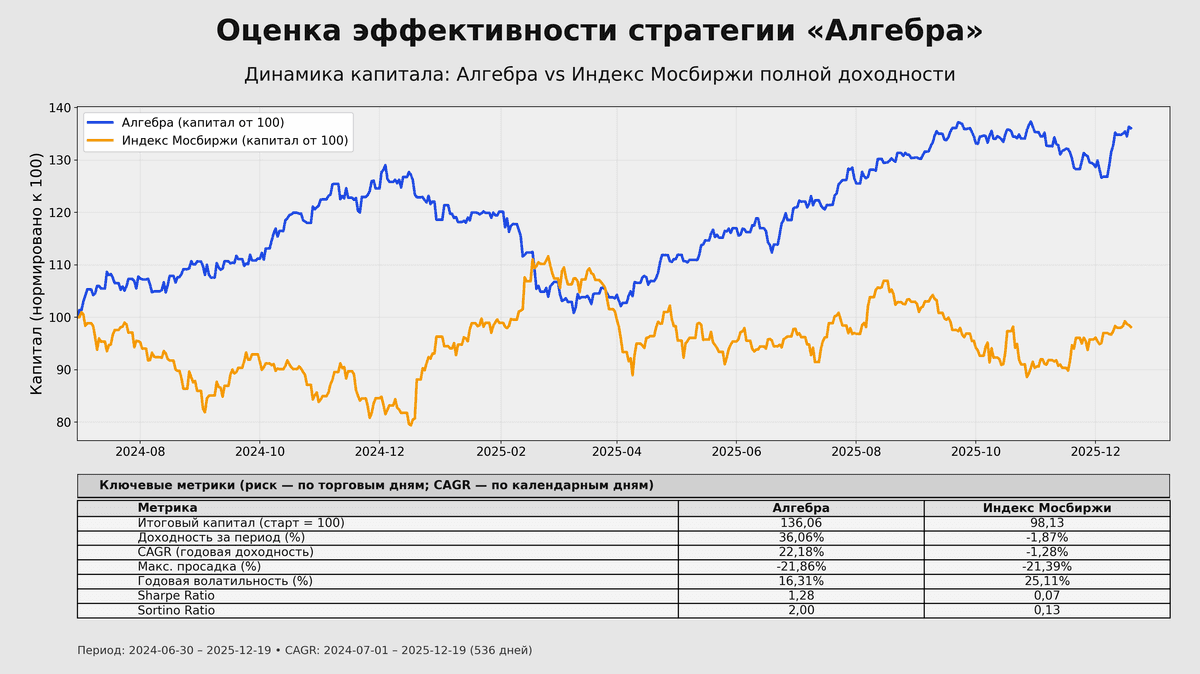
За период с 1 июля 2024 года стратегия показала совокупную доходность +36,06%. Для сравнения, Индекс Мосбиржи полной доходности за тот же период составил −1,87%. Стратегия сформировала положительную и устойчивую траекторию роста капитала в условиях, когда рынок в целом не обеспечил инвестору премию.

Риск-профиль выглядит следующим образом:

-годовая волатильность стратегии 16,33%, годовая волатильности индекса Мосбиржи 25.11%
-показатели эффективности стратегии Sharpe 1,34 / Sortino 2,08,
-Максимальная просадка стратегии за период составила -21%, что соответствует снижению индекса Мосбиржи.

Показатели указывает на более качественное соотношение доходности к риску относительно индекса.

Просадка в I квартале носила преимущественно макрофакторный характер и была обусловлена сочетанием двух драйверов: укреплением рубля и коррекцией NASDAQ порядка −20%.

Стратегия системно удерживает до 50% капитала в валютных фьючерсах и фьючерсах на NASDAQ, поэтому колебания портфеля закономерно отражают фактор укрепления рубля, и динамику американского технологического сектора. При этом риск в индексе Насдак контролируется через таргетирование волатильности: при её росте фьючерсная экспозиция к NASDAQ автоматически снижается, что ограничивает вклад инструмента в общую волатильность портфеля.

В следующем материале разберём, за счёт каких режимов рынка формируется результат и как работает риск-контур стратегии на практике в разрезе операций с фьючерсами на природный газ и индекс NASDAQ в 2025 году.

Стратегия доступна на платформе финтаргет

СТРАТЕГИЯ АВТОСЛЕДОВАНИЯ АЛГЕБРА: +36% ДОХОДНОСТЬ ЗА ПОЛТОРА ГОДА

Стратегия автоследования Алгебра: доходность 27% годовых и оценка точности прогнозов

Дорогие подписчики и гости блога,

На фоне роста индекса Nasdaq, портфель стратегии автоследования «Алгебра» удерживается вблизи исторического максимума. Ожидаю сохранение восходящего тренда в динамике портфеля. До конца года базовый сценарий предполагает прирост доходности на +10%.

По моим оценкам, вклад отдельных направлений распределится следующим образом:
+3% — длинная позиция в $LQDT;
+2% — операции с фьючерсами на природный газ ($NGZ5, $NGX5);
+5% — прирост портфеля за счёт обесценения рубля ($SiZ5).

Прогнозные значения рассчитаны с учётом весов инструментов в текущем портфеле.

В случае реализации данного сценария накопленная чистая доходность стратегии «Алгебра» за 2025 год составит около +25%. Это примерно на 10 п.п. ниже целевого ориентира на начало года, что объясняется укреплением рубля. При разработке стратегии в сценарной матрице предполагался темп его обесценения в среднем на уровне 8% годовых, тогда как текущая оценка скорректирована до 90 руб./$ к концу года (базовый сценарий в этом году предполагал обесценение до уровня 110 руб.)

В целом, прогнозные доходности по другим инструментам (природный газ и индекс Насдак) остаются в пределах базового сценария, подтверждая устойчивость модели и сбалансированность текущей структуры портфеля.

Для информации привожу ссылку на предновогодний прогноз в декабре 2024 года. В нем, в частности, точно спрогнозированы события на рынке природного газа в 2025 году. Как вы могли заметить, выступаю сторонником циклической модели прогнозирования динамики цены на рынке природного газа.

«Последние данные подтверждают сохранение медвежьего тренда на рынке, несмотря на сезонный рост цен. Прогнозируемая доходность операций с фьючерсами на природный газ в 2025 году составляет 40%. Ожидается, что рынок останется под ценовым давлением, с незначительным преобладанием медвежьего настроения.


Серьёзное влияние окажут уровни запасов газа в хранилищах и перестройка американского рынка, включая резкое увеличение экспортных мощностей СПГ из США до 200 млрд куб. м (при коэффициенте конверсии 1,43 млрд куб. м на 1 млн т. СПГ). Это приведёт к росту долгосрочных запасов и дополнительных затрат на хранение, что, вероятно, сохранит широкое контанго на рынке газа на протяжении года, с возможным переходом к бэквардации в июле.

Если профицит запасов газа сохранится, в 2025 году может наблюдаться новый виток премий за хранение, аналогичный прошлогоднему.
Высокомаржинальные рынки ПГ с надёжной платёжной дисциплиной продолжат оставаться объектом ожесточённой конкуренции. Глобальная перестройка рынка природного газа уже сформировала ключевые контуры, и завершение этого процесса ожидается в ближайшие годы, на фоне геополитической стабилизации.»


Ссылка на прогноз на 2025 год полностью см тут
Про цикличность цен на природный газ с поставкой в Генри Хпаб можно узнать по ссылке

Профиль стратегии автоследования на платформе БКС Финтаргет

Стратегия автоследования Алгебра: доходность 27% годовых и оценка точности прогнозов

Фьючерсная стратегия Алгебра: присвоен высокий рейтинг как признак доверия и ответственности

Дорогие подписчики и гости блога!

Стратегии «Алгебра» в БКС присвоен рейтинг 4.86 из 5 возможных. Это один из самых высоких результатов среди всех стратегий на платформе БКС финтаргет.
Такая оценка означает, что риск-аналитики БКС высоко оценили защитный потенциал стратегии, её устойчивость в стрессовых условиях, а также ёмкость и качество автоследования. По всем ключевым метрикам «Алгебра» получила отличные результаты. Отдельно отмечу, что важнейшим этапом проверки любой стратегии является методология анализа и отбора торговых идей. Сейчас БКС активно развивает формат, в котором клиенту предлагается прозрачная и аргументированная инвестиционная идея.

Открытое и профессиональное общение с участниками рынка — основа доверия. Поэтому я планирую продолжать делиться аналитикой и исследованиями в социальных сетях и блогах, сохраняя формат открытого диалога и системного подхода к инвестированию.

Готовятся публикации по теме факторного инвестирования в управлении портфелем. Особое внимание будет уделено анализу и оценке цикличности цены на природный газ. Также будут затронуты вопросы связанные с актуальностью инвестиций в индекс Насдак и как это направление реализуется в портфеле используя фьючерсный рынок ММВБ (срочная секция).

Динамика стратегии «Алгебра» опережает индекс полной доходности МосБиржи более чем на 40% с момента запуска (1 июля 2024 года).

Кроме того, портфель показывает результат на 15% выше индекса Nasdaq, что подтверждает устойчивость стратегии даже в условиях высокой волатильности глобальных рынков. Важная характеристика стратегии — рост доходности не сопровождается увеличением волатильности. Это позволяет формировать чистую альфу, то есть стабильное превышение доходности над бенчмарками при сопоставимом уровне риска.

Фьючерсная стратегия Алгебра: присвоен высокий рейтинг как признак доверия и ответственности

Торговля фьючерсами на ММВБ: на примере стратегии автоследования Алгебра

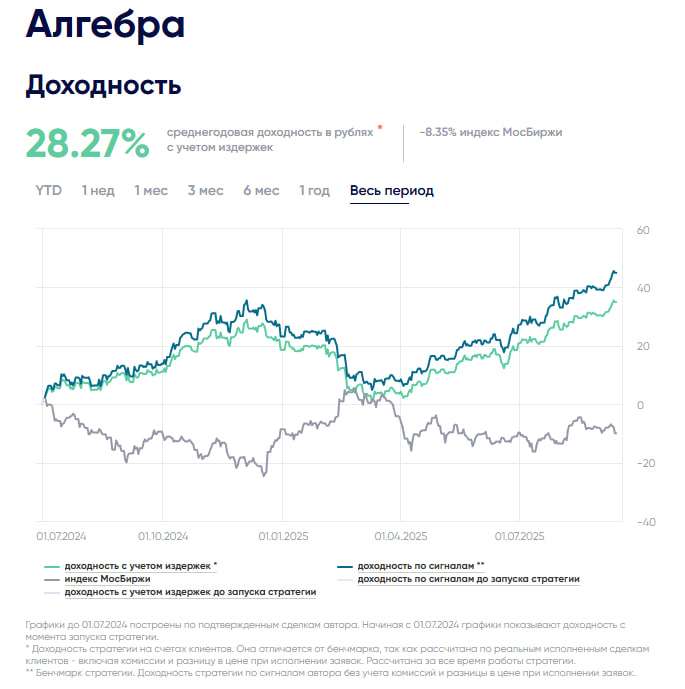
Стратегия автоследования «Алгебра» демонстрирует устойчивый рост. За последние 12 месяцев её среднегодовая доходность составила 28,3% (чистая доходность после вычета комиссии за управление). Портфель уверенно опережает индекс ММВБ - только за прошедшую неделю прирост достиг 2,5%, чему способствовало ослабление рубля. В структуре портфеля систематически удерживаются позиции в валютных фьючерсах, что обеспечивает его защитный и диверсификационный характер.Стратегия доступна для автоследования на платформе Финтаргет (БКС). В основе стратегии лежит перекладка фьючерсных контрактов, где объём позиций регулируется в зависимости от волатильности базового актива. При росте волатильности объём фьючерсных позиций сокращается, при снижении — увеличивается, что позволяет поддерживать оптимальный баланс риска и доходности по стратегии.

Доходность по инструментам и роль ликвидности

Текущая целевая доходность стратегии 35% годовых, и она рассчитывается исходя из действующего уровня ключевой ставки ЦБ РФ. Операции с фьючерсами формируют прогнозируемую доходность около 18% годовых.

-По Насдак пронозная годовая доходность послей затрат на роллирование 11% и при весе в портфеле 50% доходность +5,5%
-По фьючерсам на природный газ при доли в портфеле 30% целевая доходность +10%
-По валютным фьючерсам при при доле в портфеле 50% целевая доходность +2,5%

Средства, превышающие объём гарантийного обеспечения, размещаются в LQDT, что позволяет дополнительно извлекать доход, привязанный к процентным ставкам.Такая привязка объясняется особенностями торгового процесса: показатель 35% годовых является целевым ориентиром при ключевой ставке 17%. В случае её снижения ожидается пропорциональное снижение и доходности стратегии, что делает ставку критически важным ориентиром для долгосрочного прогноза.

Стоимость перекладки фьючерсов (ролловера) и её значение по итогам последних 12 мес.

По результатам последних 12 месяцев ролловер по фьючерсам
-на индекс Nasdaq составил около 6% годовых.
-по валютным контрактам в среднем 12% годовых.

Указанные показатели находятся в постоянной динамике, поэтому управляющий стратегией выбирает наиболее благоприятные окна для перекладки позиций, минимизируя издержки. Такой гибкий подход позволяет не только удерживать доходность на целевом уровне, но и адаптироваться к изменениям глобального рынка.

Торговля фьючерсами на ММВБ: на примере стратегии автоследования Алгебра

Стратегия автоследования «Алгебра»: результаты, структура и уникальные преимущества


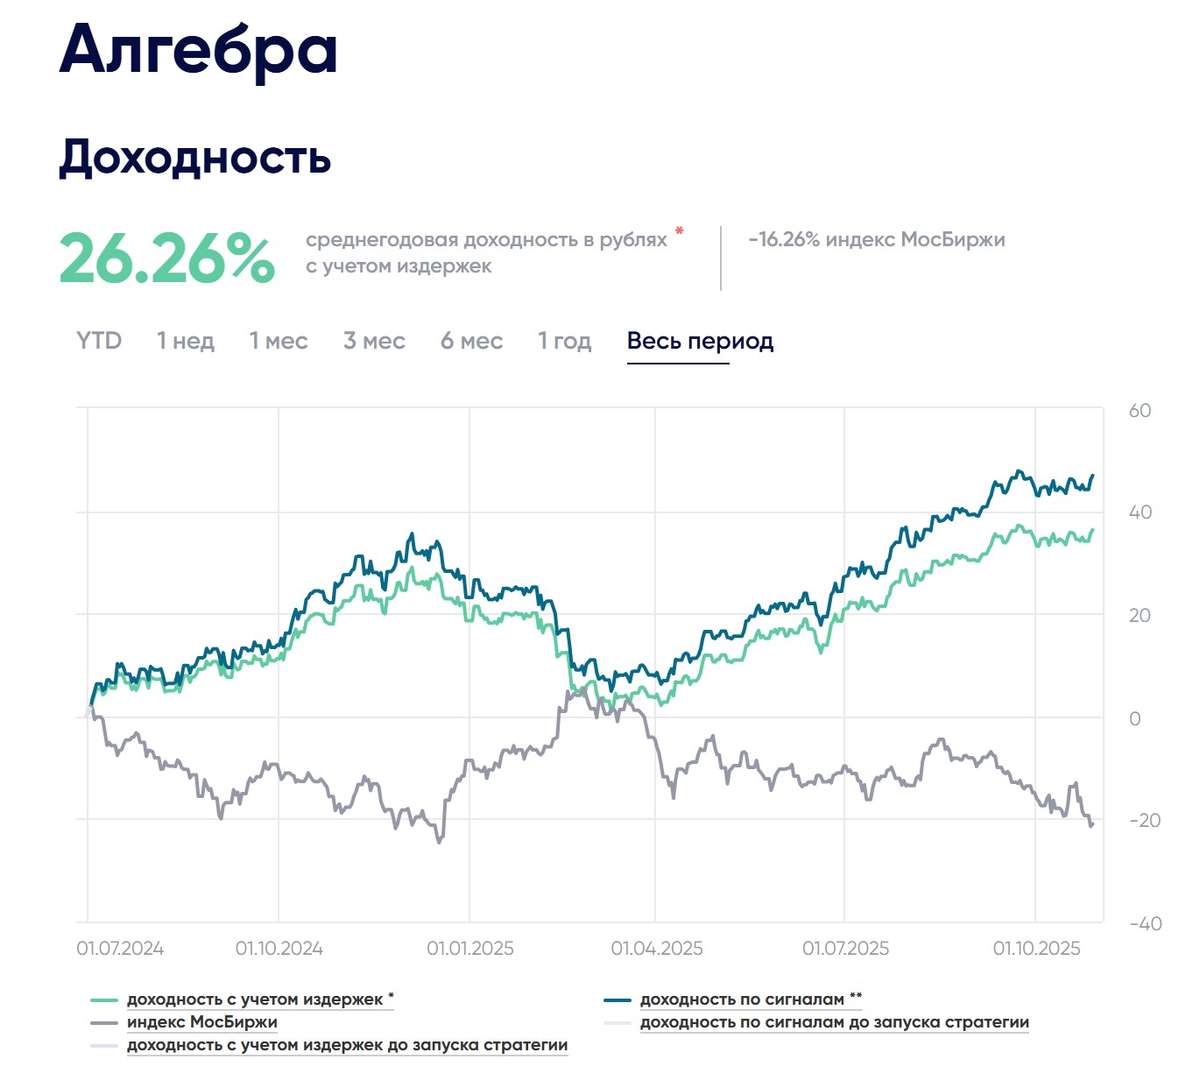
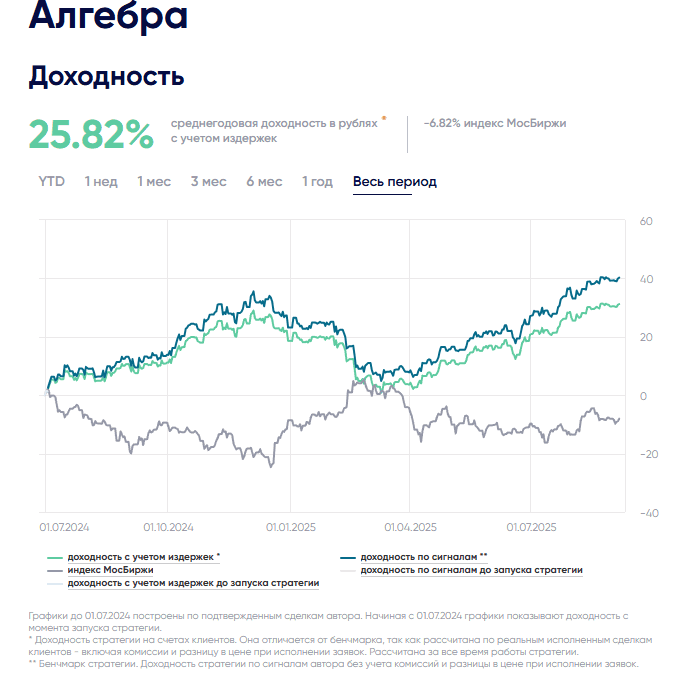
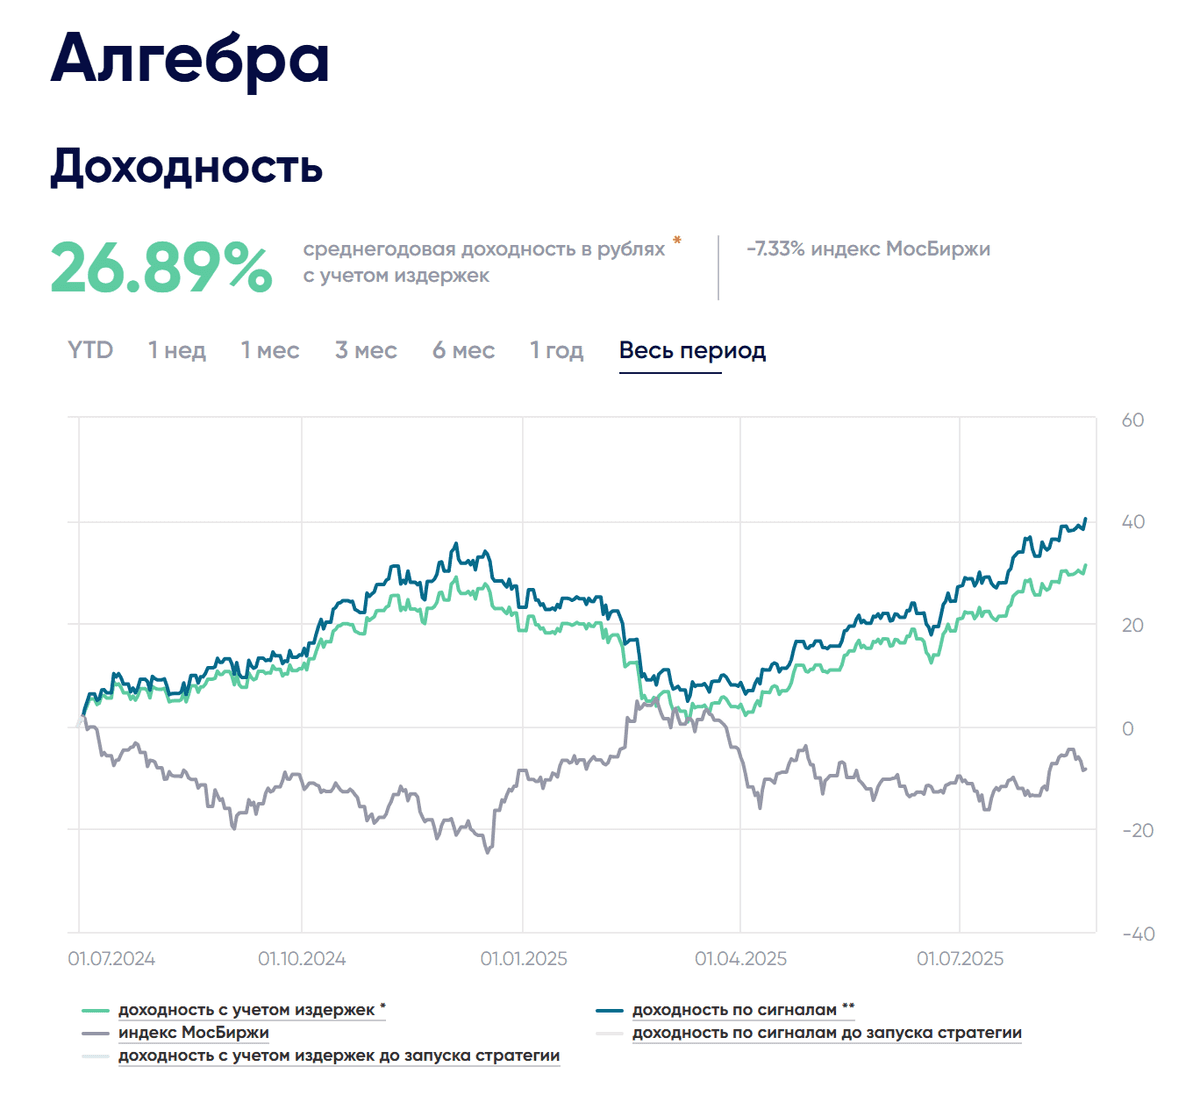
Стратегия автоследования «Алгебра» продолжает демонстрировать устойчивые результаты и сохраняет годовую чистую доходность на уровне 26%. С момента запуска (1 июля 2024 года) накопленный результат достиг отметки +40%, что существенно выше доходностей основных рыночных индексов.

Структура портфеля и принципы построения

В начале месяца была проведена ребалансировка, которая сохранила сбалансированный характер стратегии:

50% капитала — длинные позиции во фьючерсе на индекс NASDAQ, обеспечивающие участие в росте мирового технологического сектора.

50% — длинные позиции по фьючерсу на валютную пару юань/рубль, создающие валютный диверсификатор.

20% — короткая позиция в природном газе (фьючерсы), которая снижает зависимость от глобальных фондовых индексов и добавляет элемент «иммунизации» портфеля.

80% средств сверх уровня ГО размещены в фонд денежного рынка LQDT, что позволяет капиталу работать эффективно даже в условиях высокой загрузки фьючерсных позиций.

Таким образом, стратегия сочетает в себе как элементы роста (NASDAQ, юань/рубль), так и защитные механизмы (короткий газ, денежный рынок).

Сравнение с бенчмарками

Доходность стратегии опережает индекс ММВБ полной доходности на ~30%.
При этом стратегия демонстрирует показатели выше индекса NASDAQ, но с меньшим риском, что делает её конкурентоспособной не только по доходности, но и по соотношению «риск/результат».

Это означает, что «Алгебра» не просто следует за рынком, а формирует собственную динамику, используя активное управление и низкокоррелированные инструменты.

Уникальные преимущества стратегии

Иммунитет к системным рискам. Благодаря использованию коротких позиций в природном газе, имеющих низкую корреляцию с фондовыми индексами, портфель сохраняет устойчивость даже в периоды рыночных потрясений.

Валютная составляющая. Позиция в юань/рубль играет роль хеджа против ослабления российской валюты. Это особенно важно для инвесторов, ориентированных на сохранение покупательной способности капитала в долгосрочном горизонте.

Рациональное использование капитала. Средства сверх уровня гарантийного обеспечения распределены в фонд LQDT, что создаёт дополнительный доход и позволяет поддерживать гибкость стратегии.

Налоговая эффективность.
Стратегия может быть реализована на счетах типа ИИС, что даёт возможность инвесторам дополнительно повысить итоговую доходность за счёт налоговых льгот.


Почему «Алгебра» привлекательна для инвесторов в режиме автоследования

Стратегия объединяет ключевые качества, которые редко встречаются в одном продукте:
-доходность выше рыночных индексов,
-снижение рисков за счёт хеджирующих инструментов,
-валютная защита капитала,
-возможность применения налоговых преимуществ.

Именно это сочетание позволяет рассматривать «Алгебру» не только как инструмент для получения доходности, но и как элемент портфельного управления с высокой устойчивостью к внешним шокам. В условиях растущей неопределённости на финансовых рынках наличие подобных стратегий становится особенно ценным. «Алгебра» показывает, что продуманное распределение активов и грамотная работа с фьючерсами способны формировать результат, значительно превосходящий индексы при сопоставимо низком уровне риска.

⚠️ Оговорка: Настоящий материал не является инвестиционной рекомендацией. Пост описывает характеристики управления стратегией автоследования и раскрывает логику подхода к управлению портфелем. Все решения об инвестировании принимаются самостоятельно, с учётом целей и допустимого уровня риска.

Стратегия доступна для автоследования на плафторме финтаргет БКС

Стратегия автоследования «Алгебра»: результаты, структура и уникальные преимущества

NASDAQ 100: КАК ОПЕРЕЖАЕТ идекс ММВБ ПО ДОХОДНОСТИ И ИНВЕСТИРОВАТЬ В РОССИИ

Ключевые идеи статьи:

· Nasdaq‑100 — один из трёх ключевых мировых индексов вместе с DJIA и S&P 500.

· Концентрат крупнейших нефинансовых компаний Nasdaq. Для инвестиций доступен через биржевой фонд QQQ (ETF)

· Для инвестора из РФ важна оценка в рублях: результат = динамика QQQ в долларах × курс USD/RUB.

· За 2010–2024 «QQQ в ₽» вырос примерно в 35,5 раза (≈ 27,5% среднегодовая доходность), что существенно выше полной доходности индекса МосБиржи за тот же период (≈ ×4,74, ≈ 11,7% в год).

·На Мосбирже доступен расчётный фьючерс NASD на QQQ; встроенной валютной ноги нет — её создают отдельно через лонг Si (USD/RUB).

Насдак 100 что это и почему он важен для инвестиционного сообщества

Nasdaq‑100 (NDX) — один из трёх главных бенчмарков мира рядом с DJIA и S&P 500. Он собирает крупнейшие нефинансовые компании Nasdaq: софт, полупроводники, облака, e‑commerce, соцсети, потребительские сервисы. Производные на индекс — прежде всего ETF QQQ и фьючерсы — входят в число самых ликвидных инструментов на планете. Ими активно пользуются пенсионные и страховые фонды, управляющие активами, суверенные фонды и хедж‑фонды: чтобы быстро получить рыночную экспозицию, сбалансировать портфель и хеджировать риски.

Финансовые компании исключены из состава индекса. Фокус на технологиях и смежных отраслях. Крупнейшие веса традиционно у Nvidia, Microsoft, Apple, Amazon, Meta, Tesla, Broadcom и др. Индекс капитализационно‑взвешенный. Это значит, чем больше компания, тем выше её доля. Состав поддерживается «в форме» благодаря ежегодному пересмотру и ежеквартальной ребалансировка. В 2023‑м была внеочередная корректировка, чтобы снизить концентрацию «мегакэпов».

Долгий путь: как индекс рос и падал
Индекс стартовал 31.01.1985 с базового значения 250 пунктов (в 1994‑м методологически пересчитан до 125). На 31.12.2024 — около 21 012 пунктов.

Среднегодовая доходность: 1986–2024: ≈14,1% в год.

Лучший год: 1999 (+101,9%); худший: 2008 (−41,9%); максимальная просадка — более −80% в дотком‑кризис. С 2010 года данные по доходности индекса Насдак в долларах в рублях доступны в таблице.

Динамика индекса по десятилетиям. Бурные 1990-е. Это время становления новой интернет экономики. Технологические компании взлетали на волне интернета, а вместе с ними — Nasdaq-100. Рост был головокружительным, а конец десятилетия ознаменовался знаменитым «дотком-пузырём». Для инвестора урок оказался прост - невероятные возможности соседствуют с не менее впечатляющими провалами.

«Потерянные» 2000-е. После краха пузыря индекс долгие годы оставался под давлением. Добавим к этому кризис 2008 года — и становится понятно, почему целое десятилетие воспринимается как потерянное. Nasdaq-100 фактически топтался на месте, а инвесторы учились терпению и управлению убытками.

Мощные 2010-е. На фоне дешёвых денег и бурного роста технологических гигантов индекс пережил «золотой век». Apple, Amazon, Google, Microsoft и другие стали драйверами целого десятилетия. Доходности впечатляли, а Nasdaq-100 превратился в символ глобального технологического лидерства.

Волатильные 2020-е. Пандемия COVID-19 встряхнула рынки, но дала мощный импульс цифровизации. Затем пришли инфляция, рост ставок и высокая волатильность. Годы 2023–2024 стали временем восстановления, но инвесторы вновь убедились: путь наверх редко бывает прямым и Nasdaq-100 способен дарить впечатляющие результаты по доходности, но и резкие коррекции — часть инвестиционного процесса. Цена за доступ к лидерам роста — готовность выдерживать просадки и дисциплина в управлении портфелем.

Как и почему рублевая переоценка инвестиций в Насдак позволяет в 7 раз опередить индекс ММВБ за последние 15 лет

Представленная выше динамика индекса Насдак со всеми ее взлетами и падениями это оценка « в долларах», что является лишь половиной истории. Итог для инвестора из РФ измеряется в рублях, а значит следует использовать результат QQQ в долларах США, пересчитанный по USD/RUB на дату оценки.

В таблице к статье мы показываем три величины: закрытие QQQ в долларах $, официальный USD/RUB на 31 декабря, и их произведение — «QQQ в ₽».

Итог за 2010–2024. Цена одного пая QQQ в рублях выросла с 1 459 ₽ до 51 846 ₽ — почти ×35,5. Среднегодовая доходность за 14 лет 27,5%.

Для ориентира индекс МосБиржи за тот же отрезок поднялся с 1 543 до 7 306 пунктов — около ×4,74, что даёт ≈11,7% в год. В совокупности QQQ в рублях опередил полную доходность МосБиржи примерно в 7,5 раза (×35,5 против ×4,74). Из 14 лет 12 были положительными для «QQQ в ₽»; отрицательные — 2016 и 2022.

Другой важный момент объясняющий причину того что Насдак значительно опережает ММВБ по доходности состоит в том что, исторически падения Nasdaq-100 часто совпадали с замедлением мировой экономики и снижением цен на энергоносители. Для России это означает одновременное ослабление рубля. В такие периоды рублёвый инвестор, владеющий активами в долларах, получает своеобразный «автоматический хедж»: падение индекса в валюте частично компенсируется ростом курса доллара к рублю.

Таким образом, Nasdaq-100, котируемый в рублях, становится не только ставкой на глобальные технологические компании, но и защитным инструментом против валютных рисков и снижения нефтегазовой конъюнктуры.


Как купить экспозицию на Мосбирже

В 2022‑м окно в зарубежные акции и ETF практически захлопнулось (санкции, ограничения на операции и покупки). «Мостик» к Nasdaq‑100 в российской инфраструктуре — расчётный фьючерс NASD на паи Invesco QQQ.

Ключевые параметры фьючерса NASD:
-базовый актив — пай QQQ;
-размер контракта — 41 пай;
-вариационная маржа и клиринг — в рублях;
-поставки нет (контракт расчётный);
-серии — квартальные (март / июнь / сентябрь / декабрь);
-расчёт по экспирации — NAV одного пая QQQ × 41 на дату, предшествующую экспирации.

Важно отметить, что в контракте нет встроенной валютной «ноги» USD/RUB — долларовая составляющая не фиксируется автоматически и при необходимости добавляется отдельно.

Контракты квартальные — позицию удобно переносить за 3–7 торговых дней до экспирации. Следите за ликвидностью ближайшей серии и спредом «бид‑оффер». Крупные объёмы разбивайте на части — не гонитесь за последней тиковой ценой.
Фьючерсы дают плечо: гарантийное обеспечение кратно меньше полной стоимости контракта. Плюс — эффективность капитала; минус — чувствительность к волатильности через вариационную маржу.

Также необходимо учитывать влияние бэквардации и контанго на стоимость переноса позиций (роллирование фьючерсов). .

Кейс стратегии автоследования: «Алгебра»: альтернативный способ инвестировать в Насдак

В стратегии автоследования «Алгебра» ядро портфеля до 65% портфеля— длинные позиции во фьючерсах NASD и Si (USD/RUB). Суммарная остальное — фьючерсы на природный газ кэш и консервативные инструменты. Ключевой принцип — таргетирование волатильности: при росте рыночной турбулентности доля фьючерсов на Насдак автоматически уменьшается, при спокойном рынке — увеличивается.

Такой адаптивный режим помогает сглаживать просадки и удерживать риск в заданном коридоре.

Доступ к стратегии Алгебра
NASDAQ 100: КАК ОПЕРЕЖАЕТ идекс ММВБ ПО ДОХОДНОСТИ И ИНВЕСТИРОВАТЬ В РОССИИ

Фьючерсная стратегия «Алгебра»: результаты торговли за период 25–29 августа 2025 года и прогнозы

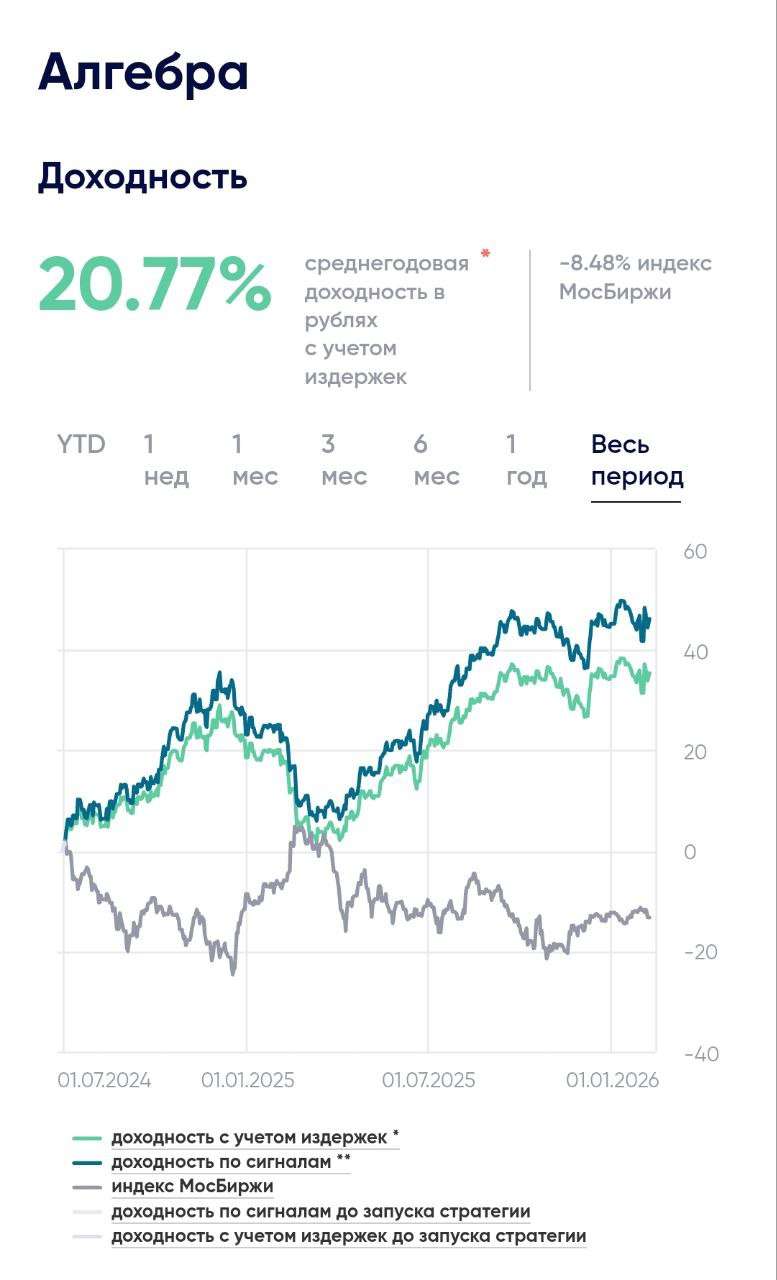
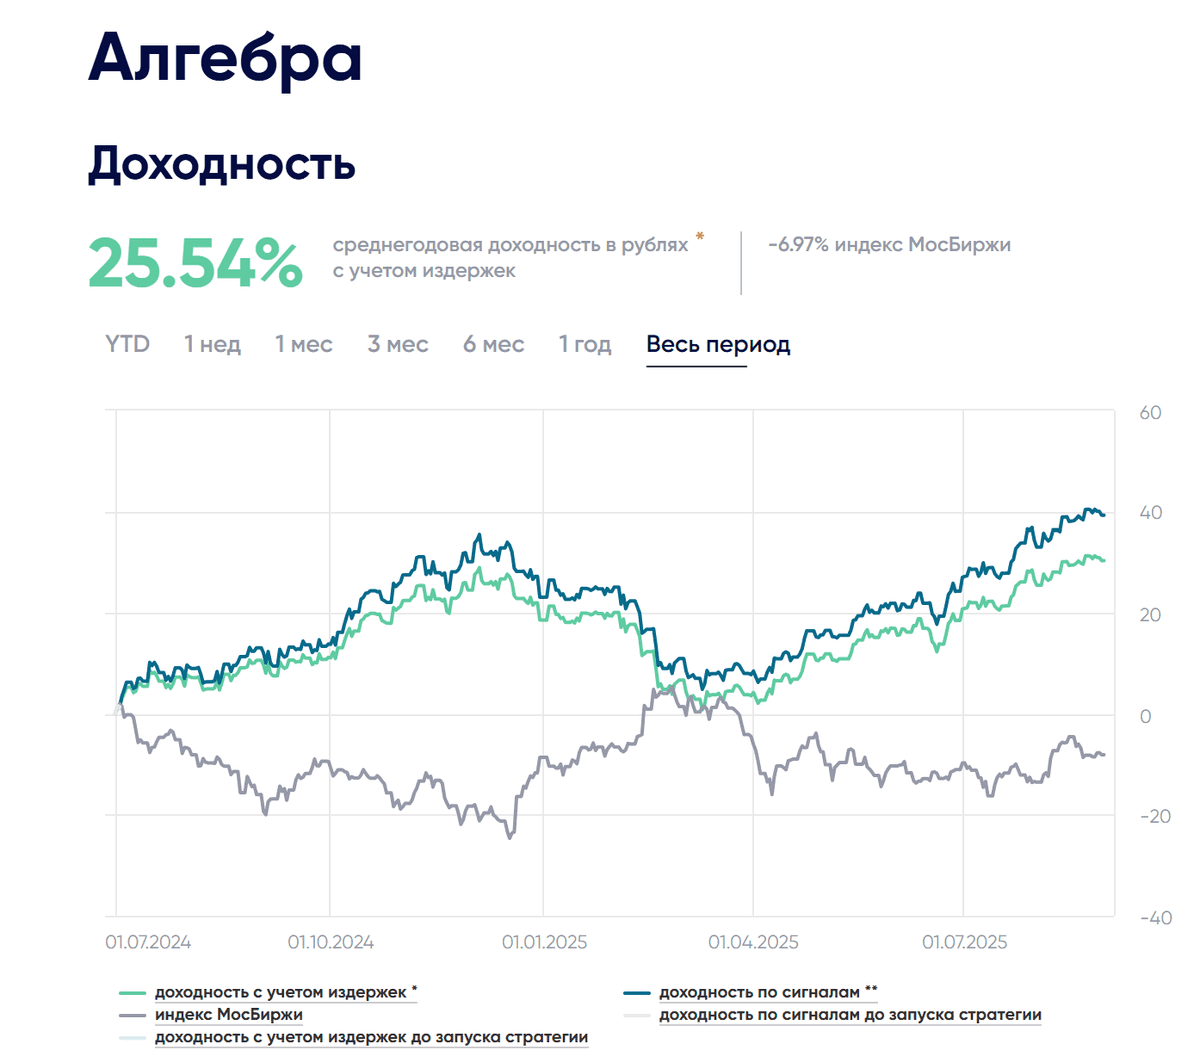
За отчётный период 25–29 августа 2025 года стратегия «Алгебра» показала снижение на 0,7%. По данным графика, среднегодовая доходность в рублях с учётом издержек — 25.54%, тогда как индекс МосБиржи продемонстрировал отрицательный результат −6.97% за сравнимый горизонт.

С момента запуска стратегии в июле 2024 года накопленная доходность к концу августа 2025 составила около 34% (чистая доходность).

В течение недели были сокращены короткие позиции по природному газу, при этом сохраняется базовая шорт-позиция весом около 14% стоимости портфеля.

Текущая структура портфеля

-Фонд денежного рынка — около 80% (ликвидность и маржинальное обеспечение).
-Фьючерсы на индекс Nasdaq (длинные позиции) — около 50%.
-Валютные фьючерсы — около 50% (хеджирование FX-рисков).
-Природный газ (короткая позиция) — около 14%.

*Примечание: доли отражают брутто-экспозиции по деривативам и могут суммарно превышать 100% из-за маржинальной природы инструментов.


Прогноз до конца 2025 года

Годовая доходность стратегии может увеличиться до уровня около 30%.
В пересчёте на весь период с июля 2024 по декабрь 2025 это соответствует накопленной доходности порядка 48% .


Основные драйверы ожидаемого роста:
-доход от коротких позиций по природному газу (экспирации октябрь–ноябрь 2025),
-возможное ослабление рубля,
-доходность ликвидной части (ФДР),
-сохранение роста американского фондового рынка.


Стратегия «Алгебра» демонстрирует устойчивую результативность, опережая индекс МосБиржи более чем на 30 п.п. Среднегодовая доходность в рублях составляет 25.54%, а прогноз до конца 2025 года предполагает рост годовой доходности до 30% и достижение совокупной доходности с момента запуска в июле 2024 года на уровне 50%.

Информация о стратегии

#автоследование
#инвестиции
#трейдинг
#фьючерс
#насдак
#природны_газ


Фьючерсная стратегия «Алгебра»: результаты торговли за период 25–29 августа 2025 года и прогнозы

Стратегия автоследования Алгебра: годовая доходность 27% и текущие результаты

С момента запуска стратегия Алгебра продемонстрировала устойчивый рост.

-Валовая накопленная доходность — 41%
-Доходность после комиссии за управление — 32%
-Чистая годовая доходность — 27%

По прогнозам до конца 2025 года:
-годовая доходность увеличится до 35%,
-накопленная доходность достигнет около 50%.

📊 Таким образом, стратегия демонстрирует уровень доходности, значительно опережающий как традиционные облигационные инструменты, так и большинство индексных стратегий.

Стратегия доступна по ссылке

Алгоритм управления портфелем

Основой является использование эффекта ребалансировки. В портфель включаются активы с обратной корреляцией, что позволяет снижать общую волатильность. Систематическая ребалансировка фиксирует прибыль в растущих активах и перераспределяет её в проседающие, создавая дополнительный источник доходности. Такой подход особенно эффективен в условиях высокой рыночной неопределённости и разнонаправленных движений активов.


Текущая структура портфеля

Длинные позиции:
-Фьючерсы на индекс Nasdaq (технологический сектор США).
-Валютные фьючерсы: доллар/рубль, доллар/юань, доллар/евро.
Короткие позиции:
Фьючерсы на природный газ.


Таким образом, портфель сочетает в себе экспозицию к фондовому рынку США, валютным парам и сырьевому рынку, что обеспечивает диверсификацию и эффект хеджирования.


Инвестиционная логика

Индекс Nasdaq — ставка на долгосрочный рост технологического сектора, поддерживаемого ИИ-революцией и глобальной цифровизацией.

Валютные фьючерсы — инструмент диверсификации и защиты от валютных колебаний.

Фьючерсы на природный газ (короткие позиции) — отражение текущих фундаментальных факторов: переизбыток предложения в США и Европе, понижательный ценовой тренд.


Прогноз и ожидания

В случае сохранения текущей динамики и дисциплины в управлении, годовая доходность в 2025 году может превысить 40%, при условии благоприятной рыночной конъюнктуры.
Основной драйвер доходности — эффект ребалансировки и правильная комбинация разнонаправленных активов.
Дополнительный фактор — волатильность рынков, которая увеличивает потенциал стратегии.

«Алгебра» демонстрирует эффективность в условиях разнонаправленных рыночных движений. За счёт активов с обратной корреляцией и систематической ребалансировки достигается высокая устойчивость и привлекательная доходность.

📈 Накопленная доходность на конец 2025 года ожидается на уровне 50%, что делает стратегию одним из наиболее результативных инструментов на платформе БКС ФИНТАРГЕТ.
#инвестии #автоследование #насдак #природный_газ #портфель

Стратегия автоследования Алгебра: годовая доходность 27% и текущие результаты