Поиск

Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря

До конца года каждому инвестору стоит зафиксировать убыточные позиции, чтобы в следующем году заплатить меньше налогов.

Все, кто на рынке не первый год, наверняка об этом знают, но для тех, кто только начинает инвестировать, это может быть в новинку, поэтому расскажу немного про процесс.

Когда в течение года вы фиксируете прибыль по каким-либо позициям, у вас накапливается налогооблагаемая база (если фиксируете убыток, она уменьшается). Когда год заканчивается, от этой базы рассчитывается налог в размере 13% (для налоговых резидентов РФ), который вы должны заплатить.

Если у вас есть в портфеле убыточные позиции, с их помощью можно уменьшить налоги, которые вы заплатите в следующем году. Для этого нужно продать позицию, тем самым зафиксировав убыток.

• Затем эту позицию можно тут же восстановить. В результате, ваш портфель никак не изменится, а сумма налога к уплате в следующем году уменьшится.

• Важный момент - при такой операции налоговое обязательство не исчезает, а просто переносится на более поздний срок, но пока вы можете использовать эту сумму для инвестиций.

• Самое главное - после того, как зафиксировали убыток, не пытайтесь спекулировать, ждать лучшей цены и т.д. Просто сразу восстановите позицию и занимайтесь дальше своими делами.

Учитывайте убытки прошлых лет:

Если в предыдущих годах вы не получали прибыли от инвестиций, а были в убытке – их можно учесть и платить меньше налогов за прибыльные годы.

Как это сделать расскажу на примере брокера Т-Инвестиции:

- в приложении Т-инвестиции открываем:
- чат поддержки
- выбираем мой налог
- брокерский счёт и инвесткопилка
- налог на конкретную дату
- на сегодня

Важный момент:

Вариант "Фиксации убыточных позиций", подойдет только тем, кто не планирует инвестировать в долгую или же получить "Вычет по сроку владения".

Как получить вычет за долгосрочное владение ценными бумагами?

В Т‑Инвестициях этот вычет применяется автоматически. Просто купите и не продавайте конкретные ценные бумаги больше 3 лет.

Но есть несколько нюансов:

- вычет распространяется не на все бумаги;
- есть ограничения по сумме;
- вычет может не применяться, если бумагами одной и той же компании торговали на разных брокерских счетах;
- вычет не применяется к бумагам, купленным на ИИС.

Также можно отсрочить налог. Хитрость простая: если в январе на брокерском счёте нет свободных денег, налог не спишут. Его можно оплатить самому — до 1 декабря. Это отсрочка почти на 10 месяцев.

Как видите на рынке есть много вариантов, чтобы платить меньше налогов, увеличив по итогу процент потенциальной прибыли.

В комментариях будет интересно узнать, применяли ли Вы подобные варианты для снижения налогооблагаемой базы?

В конце недели разберём последние сделки и посмотрим, какие активы становятся интересными для покупки в рамках долгосрочной облигационной стратегии. Ещё расскажу про полученные купоны и на что планирую их направить. Не пропустите!

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря

Что не так с семейной ипотекой и какие компании под ударом?

С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.

• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).

• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).

Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.

Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.

Также ставку 6% можно сохранить двумя способами:

• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.

Кто пострадает сильнее всех?

• Самолёт
#SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.

• А101 и ЛСР
#LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.

• Эталон
#ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.

В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.

У Glorax
#GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Кто держится (ND/EBITDA < 1x):

• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.

• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).

Средняя нагрузка (ND/EBITDA 2,5–3,5x):

• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.

• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.

• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.

Тяжелее (ND/EBITDA > 3,5x):

• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).

• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.

• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.

Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что не так с семейной ипотекой и какие компании под ударом?

🥒🍅 «Утильсбор» на импортные огурцы, томаты и другую тепличную продукцию предложили ввести российские производители овощей.

Аграрии объясняют инициативу тем, что овощи из Азербайджана, Армении, Таджикистана и других стран могут стоить в 2,5 раза дешевле российских. Если предложение поддержат, импортные овощи могут заметно подорожать.

🍏 С 1 января 2027 года доходы от продажи недвижимости планируют облагать по общей прогрессивной шкале — 13–22%, а не отдельно по 13–15%, как сейчас.
Требуются налоги.

🪙 В переговорах между США и РФ обсуждается многомиллиардная нефтяная сделка— NYT.
Сделка, требующая одобрения как правительства США, так и Кремля, касается обширного комплекса нефтяных месторождений, нефтеперерабатывающих заводов и автозаправочных станций по всему миру, принадлежащих Лукойлу.
$LKOH

🪙 Утильсбор на некоторые иномарки с 1 января вырастет до стоимости новой машины — максимальные суммы будут доходить почти до ₽6 млн.

🪙 Почти треть безработных в России — молодёжь до 25 лет, рассказал Росстат. На эту возрастную группу приходится 29,2% всех безработных, тогда как на россиян старше 50 лет — 19,4%.
При этом 40,9% безработных никогда раньше не работали. Средний возраст безработного в стране составляет 35,8 года.

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели

💀Новая налоговая шкала.

Ну она не совсем новая. Просто теперь налоги будут считаться по всем фронтам ( доходы, вклады, купоны, дивиденды, продажа имущества и т.д.). И процент уже будет не 13-15, а 13-22.
Также Минфин предлагает установить НДС 22% при покупке зарубежных товаров через маркетплейсы, уплачивать его будут сами цифровые платформы.

Почитал некоторых аналитиков ( Алексея Таболина, Александра Силаева и т.д) и их мнение по поводу новой шкалы налогов.

С основными тезисами сложно не согласиться.
2,4 млн в год или 200 тыс в мес. Уже зарплата некоторых специалистов значительно выше. Если добавить к этому ещё вклады, дивиденды и купоны, то человек гарантированно попадает на налог 15% и более. Так что озвученные 6 процентов от населения... Как бы это тоже не мало. Плюс это экономически активное население, зарождаюшийся или умирающий средний класс. Вы его хотите добить или обезжирить?

Длинные деньги. Вы захотите инвестировать, если часть вашего дохода съедят налоги ( причем налоги только растут год от года) ? Государство хочет, чтобы граждане инвестировали... Но с другой стороны делает все наоборот. Почему например люди стали выводить деньги из фондов? Потому что всех напугали налогами на прибыль для фондов, в том числе и для фондов ликвидности. Но там уже произошло отползание, вроде это касается только закрытых фондов для квал инвесторов. Но какая уже разница, осадочек то остался.

А если налоги перекрывают доход, то что делать? Продавать и искать что-то другое.

Отток капитала. Если становится менее выгодно здесь, то можно искать на стороне. При этом запретили вывозить деньги свыше 1 млн рублей в страны ЕАЭС, Азербайджан, Таджикистан и Узбекистан.
Ограничение касается физлиц и предусматривает отдельные исключения для некоторых случаев вывоза денег.
Запреты - это прекрасно. Но это не значит, что нельзя вывезти капитал совсем. Просто это будут делать иначе.

Бюджет получит денег, зато фондирование станет дороже. Последствия - снижение экономической активности. Бизнес и так выживает, давайте добьем остальных.

Выходы - ИИС, ПДС и прочие налоговые вычеты. Но там тоже свои ограничения по суммам. Так что не для всех это вариант.

Хаотичность принятия подобных решений говорит о многом. Вначале мы сделаем это и это, а потом посмотрим как будет. Может быть даже что-то не сломается. Собирать налоги любой ценой - это очень странный выход. При этом снижаются расходы на социалку, школы, больницы...

Напоминаю, что к 2030 году капитализация фондового рынка должна быть 66 % от ВВП. Внимание, вопрос: как этого добиться с такими изменениями и новшествами?

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

Ключевой параметр для рынка облигаций:

Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

Какие компании попали под удар:

• Норникель
#GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

• Полюс
#PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

• ФосАгро
#PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

• РУСАЛ
#RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

Второй удар — по пассивным доходам инвесторов:

Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

Кому пока удалось избежать пересмотра налогов:

• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

🪙 Минфин меняет условия Семейной ипотеки: Ставка по «Семейной ипотеке» с 1 октября составит от 2% до 12% в зависимости от числа детей и региона.

Самые выгодные условия для семей с 5 и 5+ детей для регионов. В Москве и Санкт-Петербурге условия хуже, зато размер ипотеки не 10, а 18 млн.
Видимо это должно как то увеличить рождаемость.
Застройщикам может стать тяжелее. Хотя изменение ипотеки уже в начале этого года привело к росту продаж у отдельных компаний. $APRI $SMLT $PIKK

Ну и как обычно, новые налоги.

🪙 В секторе горно-металлургического комплекса предлагается ввести налог для отдельных добывающих организаций в размере 30% от дополнительного дохода, полученного вследствие роста мировых цен в рублевом эквиваленте на твердые полезные ископаемые к уровню базового 2025 года (по золоту – 20%), — следует из предложений Минфина по бюджету.
$GMKN $PLZL $RUAL

🪙 Расходы на защиту объектов от дронов хотят включить в тарифы и налоги для россиян.
С таким предложением выступила ФАС. В инициативе говорится о включении в тарифы на электроэнергию затрат сетевых компаний на защиту от БПЛА, военизированную охрану, информационную безопасность и ремонт поврежденных сетей. $FEES

🪙 Минфин предложил облагать дивиденды, проценты по вкладам и доходы от ценных бумаг по единой прогрессивной шкале НДФЛ 13–22%

В общую налоговую базу также предлагается включить доходы от продажи имущества и дарения. Цель — унифицировать налогообложение доходов граждан. По мнению Минфина, это «соответствует целеполаганию введения прогрессивной шкалы НДФЛ».

Изменения не затронут вклады до 1 млн рублей и участников СВО. По оценке ведомства, унификация коснётся около 4 млн человек — не более 6% населения.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.

Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.

И вторая часть иногда оказывается интереснее первой.

Почему вообще меняется цена ОФЗ

Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.

Инвестор получает около 7% от номинала.

Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.

Работает и обратная зависимость.

Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.

Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.

Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Допустим, инвестор купил ОФЗ за 850 рублей.

Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.

Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.

Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.

Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.

Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.

У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.

Для оценки этой чувствительности используется дюрация.

Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.

Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.

Но работает это в обе стороны.

Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.

ОФЗ можно использовать по-разному

Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.

Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.

То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.

Где здесь рискГосударственная облигация не означает, что её цена не может падать.

Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.

Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.

Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.

Поэтому смотреть только на размер купона недостаточно.

ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.

В случае ОФЗ основным драйвером становится стоимость денег.

Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.

Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.

Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo

Страница мониторинга облигаций: https://brokerlist.info/obligacii/

Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Все ждут снижения ставки. А бюджет спросили? 😎

Какая будет ставка и инфляция? Надо ждать конца сентября, увидим проект бюджета и все поймем…
А сейчас не нужно гадать, когда ЦБ снизит ставку с нынешних 14%, надо смотреть на проект бюджета.


Ставка - это во многом уже ответ: ответ на инфляцию, спрос, кредитование, курс, инфляционные ожидания и, в том числе, на то, сколько денег государство добавляет в экономику.

ЦБ 11 сентября оставил ставку 14%. Инфляция в августе была 6,3%, а устойчивый рост цен регулятор сейчас оценивает в 5–6% в пересчете на год. При этом сам ЦБ отдельно сказал – параметры бюджетной политики обновятся в конце сентября и это важно для дальнейших решений по ставке.

То есть даже ЦБ сейчас ждет бюджет 😎 Если государство увеличивает расходы быстрее возможностей экономики производить товары и услуги, дополнительные деньги конкурируют за тот же объем предложения – получаем дополнительное инфляционное давление.

ЦБ его охлаждает высокой ставкой. Получается как жизни, в семейной жизни: один давит на газ, второй на тормоз, а все, кто в машине, обсуждают, почему она так странно едет…

Главные вопросы сейчас - каким будет бюджетный импульс в 2027 году? Насколько вырастут расходы? Какой будет дефицит? Чем его будут финансировать? Сколько денег государство заберет с рынка? Какие налоги и тарифы изменятся? От ответов зависит гораздо больше, чем от очередного консенсус-прогноза аналитиков.

ЦБ летом четко сказал - стимулирующая бюджетная политика требует более плавного снижения ставки. Сейчас базовый прогноз: инфляция 6–7% по итогам 2026 года, с возвращением к 4% в 2027м, но это прогноз при определенных предпосылках, в том числе бюджетных (изменятся предпосылки, изменится и траектория ставки).

И, кстати, с рублем та же история - мы не знаем, будет доллар 80, 90 или 100 рублей, и человек, который уверенно знает это сегодня, продает вам свой прогноз, а сам ничего не понимает.😎 Бюджет влияет и здесь - через спрос, импорт, инфляцию, ставки и потребность государства в финансировании.

Поэтому макроэкономический прогноз сейчас довольно скучный - ждать конца сентября! Иногда лучший прогноз - это понять, какой информации тебе пока не хватает, вместо того, чтобы поставить недостающую цифру самому.

Разберемся, на что смотреть после публикации бюджета, важны три вещи:
- расходы;
- дефицит;
- источники финансирования.

После получения этой информации можно будет понять, насколько быстро ЦБ сможет снижать ставку, что будет с инфляцией и насколько устойчив нынешний курс рубля.

Подпишитесь на тг @pro100IPO, чтобы не пропустить интересные материалы

@pro100IPO
#прогноз

Все ждут снижения ставки. А бюджет спросили? 😎

​Выборы-выборы…

Скоро выборы, уже на этой неделе. Что делать, как быть?
Конечно выборы у нас особенные. Партии снимаются с выборов или их снимают, отдельных кандидатов тоже. Почему то не трогают кандидатов ЕР и Новых людей. Наверное это просто совпадение.

Почитал я немного предвыборные программы. Тут кто во что горазд. Особенно сильна программа ЕР: тут и народосбережение ( рождаемость падает рекордными темпами, люди уезжают из страны + "движуха"), сильная экономика ( спасибо что живая), технологии для людей ( это видимо китайские ИИ и роботизация), достойная работа ( наверно та, что оплачивается хорошо. Обещают до 35 тыс минималку). Проблемы создали, теперь нужно их решать.

Новые люди. Ну тут за все хорошее и против всего плохого. У нас местный кандидат предлагает таблички повесить в парке. Отличная идея, но как будто бы это не идеи уровня депутата гос Думы.

КПРФ. Предлагают отнять и отдать народу... Или государству. Национализация, пересмотр итогов приватизации. Ну хорошо, только кто это поддержит.

Что меня сильно смущает? Что никто не говорит о проблеме номер один. 4,5 года прошло, а результаты какие? Экономические, демографические и т.д. И в основном негативные. Ещё и проблемы с маркетплейсами и топливом появились. Конечно все колосится и развивается, но в основном в телевизоре.

Без решения основных проблем не будет никакого развития. Это как тушить пожар с дырявым ведром. Блокировки – куда ж без них. С этим что делать или всех все устраивает?

Вот например партия Пенсионеров предлагает: « Не можешь – уходи!». Это они кому? Зато против договорняков на выборах. + Пенсионеры не воруют. 👍
В принципе ЕР может уже стать такой партией. Какой там средний возраст? 60-70 лет у руководителей?
Недавно такой тезис услышал: «У нас много проблем. Но зато президент у нас сильный». Видимо и правящая партия такая же.

Голосуя за партию, у которой сейчас большинство, мы тем самым продвигаем новые налоги, ограничения, новые "движухи", дефициты, замещение коренного населения и т.д. Во всяком случае каких то здравых инициатив я не могу вспомнить.
Если вас все это устраивает, то тогда конечно же ничего менять не стоит. 25 лет у власти ( или даже больше), как вы думаете чем они будут заниматься еще 25 лет? Тем же самым.
Нет иллюзий, что все быстро изменится и резко станет лучше.
Скорее всего будут опять подтасовки, нарушения, на электронном голосовании что-то нарисуют. Поддержка в 146%...
Но хотя бы попробовать стоит. Не стоит сдаваться. 20 сентября.

💬 Почему МГКЛ не публикует данные по чистой прибыли каждый месяц

Для МГКЛ важно предоставлять инвесторам оперативные, достоверные и корректно рассчитанные финансовые показатели. Поэтому вместе с ежемесячными операционными результатами компания не публикует предварительную чистую прибыль.

МГКЛ ежемесячно раскрывает выручку, количество розничных клиентов и показатели качества товарного портфеля. Эти данные можно достаточно быстро собрать из учетных систем.

Расчет чистой прибыли требует полноценного закрытия отчетного периода по всем направлениям бизнеса. Необходимо:

🔹 собрать и проверить полный объем финансовых данных;
🔹 окончательно рассчитать себестоимость;
🔹 учесть амортизацию и процентные расходы;
🔹 рассчитать налоги, включая текущий и отложенный налог на прибыль;
🔹 сформировать необходимые резервы и провести корректировки по МСФО.

Только после этого можно определить достоверный финансовый результат. Публикация прибыли до завершения всех расчетов могла бы привести к последующему изменению показателя и неверной интерпретации со стороны инвесторов.

По этой же причине предварительные операционные результаты могут отличаться от данных, которые позднее отражаются в отчетности. При закрытии периода уточняются даты признания отдельных операций, себестоимость, налоговые обязательства и классификация финансовых показателей.

Это — разница между оперативной оценкой и полноценной финансовой отчетностью.

Операционные результаты позволяют регулярно следить за текущей динамикой бизнеса. Полугодовая отчетность по МСФО проходит обзорную проверку, а годовая — полноценный аудит. Такой подход позволяет МГКЛ сочетать оперативность раскрытия с точностью и достоверностью финансовых данных.

💬 Почему МГКЛ не публикует данные по чистой прибыли каждый месяц

Рынок облигаций всегда объяснит правительству, сколько стоят его обещания

Мы много обсуждаем облигации компаний, кредитные рейтинги и стоимость долга компаний, ну а как с госдолгом? Да все точно так же: можно обещать что угодно, пока рынок не понял, сколько будет стоить следующий займ.

Сейчас так происходит в Великобритании. Доходность 30-летних гособлигаций выросла до максимума с 1998 года! 10-летних - до 5,2% - чем меньше инвестор верит в бюджет, инфляцию и способность контролировать долг, тем больше процентов он хочет за свои деньги.

И это не только британская проблема, облигации распродают по всему миру и причин много: война с Ираном (стоимость энергии и инфляционные риски), японская иена резко ослабла, США тоже борются с высокими доходностями, а ИИ требует огромных объемов нового долга на строительство инфраструктуры.

Великобритания подошла к этому моменту уже с самыми высокими ставками заимствований среди G7 и зависимостью от импорта энергии на 50%! Новый премьер Энди Бернхем обещает больше госконтроля над коммунальными компаниями и меры против роста стоимости жизни, а инвестор думает - кто за это заплатит?

Правительство может увеличить расходы, поднять налоги или занять еще денег, но заставить инвестора купить облигацию под нужную государству ставку - не может, инвестор требует большую доходность! Большая доходность увеличивает стоимость обслуживания долга, и свободных денег в бюджете становится меньше, приходится сокращать расходы или повышать налоги…

В конце октября британское правительство представит новый бюджет. Рынок ждет ответ, как финансировать расходы, что будет с соц программами, энергетикой, обороной и госдолгом; если ответа не будет, инвесторы будут требовать доходность.

Государство же “надежное”, но когда к нему много вопросов - деньги дорожают, и в эти моменты рынок долга мне нравится даже больше рынка акций. Акционер может долго спорить о перспективах, мультипликаторах и прекрасном будущем, а держатель облигаций задает вопросы попроще - где ты возьмешь деньги, и чем дольше заемщик не отвечает, тем выше процент!

Не забываем ставить лайк, друзья, и подписываемся, чтобы ничего не пропустить!

@ifitpro
#облигации

Роснефть - худшие результаты полугодия среди нефтяников

Низкая база прошлого года, высокие цены на нефть, повышенный спрос со стороны Китая и Индии - все это должно было улучшить финансовые результаты нефтяников. И улучшило! Компании сектора сохранили выручку и кратно нарастили прибыль. Все, кроме Роснефти. Сегодня предлагаю разобрать компанию с помощью ее изрядно «кастрированного» отчета за первое полугодие 2026 года.

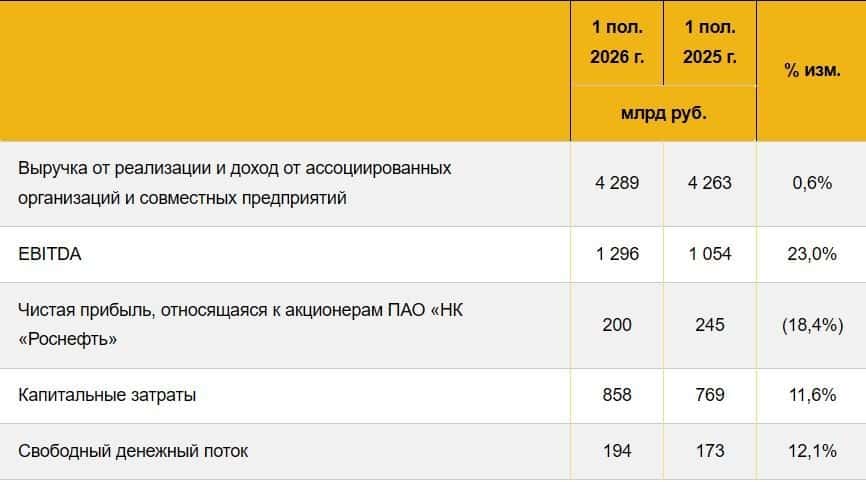
⛽ Итак, выручка Роснефти выросла чисто символически - на 0,6% до 4,3 трлн рублей. При этом ни географию продаж, ни нормальную разбивку по сегментам мы не увидим - значительная часть примечаний к отчетности скрыта постановлением правительства. Это станет ключевым моментом, но о нем я расскажу позже.

Стоит отметить, что 4 трлн - это норма для компании. Столько за полугодие она фармила и в 2024 году, и в докризисном 21-ом. Если взять ваш любимый Лукойл, то потеря зарубежного сегмента отгрызла половину его выручки. В 2021 или в 2023 году выручка составляла больше 4 трлн, против текущих 2-х. Так что по Росе вполне устойчиво идем.

Расходы остались примерно на прошлогоднем уровне - 3,7 трлн рублей, благодаря чему операционная прибыль выросла на 10% до 641 млрд. А вот дальше начинаются проблемы. В «прочие расходы» компания записала сразу 195 млрд рублей и, конечно же, не раскрыла эту статью. Менеджмент говорит о разовых факторах, включая курсовые разницы и обесценение активов, но насколько они действительно разовые - покажет время.

📊 Дополнительно около 37% прибыли до налогообложения ушло на налоги. В результате общая чистая прибыль составила 282 млрд рублей, из которых акционерам Роснефти относится лишь 200 млрд - на 18,4% меньше прошлогоднего результата. Еще 82 млрд рублей приходится на неконтролирующие доли в дочерних обществах, но разобраться подробнее здесь снова мешает отсутствие раскрытий.

И вот это уже особенно интересно на фоне конкурентов. Роснефть оказалась единственной среди крупнейших российских нефтяников, кто снизил прибыль: у Лукойла она выросла примерно на 50%, а Газпромнефть и Татнефть нарастили результат кратно. Получается, сильная нефтяная конъюнктура пока прошла мимо миноритариев Роснефти.

💰 За 2025 год акции принесли около 3,8% дивидендной доходности, а по итогам 2026-го рассчитывать на заметное увеличение выплат при такой динамике прибыли пока сложно. Окончательные выводы по Роснефти я сделаю после разбора остальных нефтяников. Тогда сравним динамику прибыли, дивиденды и мультипликаторы всего сектора. Пока же перед нами довольно слабый отчет на фоне дорогой нефти, а отсутствие нормального раскрытия информации привлекательности Роснефти точно не добавляет.

♥️ Стартуем недельку с разбора нефтяника. Приготовил для вас еще много чего интересного. Ставьте лайк, если ждете очередную статью.

❗️Не является инвестиционной рекомендацией
$ROSN $LKOH $SIBN $TATN

Роснефть - худшие результаты полугодия среди нефтяников

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.

⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.

📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:

● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.

📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».

🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.

🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.

⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».

🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
В Инвестициях есть толк!

Инвестиции и инвесторы – ЗЛО? 🤔

А снижение потребления вредно для экономики?

Как в своём, так и во многих других блогах я часто сталкиваюсь с такой версией. Мол, инвестиции – это вообще пыль, от сбережений нет никакого толка, а антипотребление – вообще забирает деньги из экономики.
Но давайте разберёмся.

Начнём с самого простого – вклады.

По данным, 68,4 трлн рублей лежит только на вкладах. И если вы хоть что-то знаете о том, как работают банки, – вы понимаете: эти деньги работают в экономике нашей страны!
567 млрд руб. налогов ориентировочно по году платится со вкладов.
А помимо всего прочего, деньги вкладчиков физ. и юр. лицам выдаются в форме кредитов, ипотек и т.д. На эти деньги реализуются проекты и строятся дома, заводы. А далее платятся зарплаты, налоги и прочее. 💰

Инвестиции в акции, облигации и фонды

Тезис о том, что инвесторы бесполезны, а экономия вредна, разбивается о вышеприведённые аргументы. Но давайте смотреть шире, уже в инвестиционное поле.
Когда вы покупаете облигации, акции, фонды – вкладывая деньги, всё происходит также. Строятся заводы/пароходы, реализуются проекты, строятся больницы, платятся зарплаты госслужащим. 📈

Личный пример

На своём примере могу сказать: помимо инвестиций я работаю, активно работаю и планирую продолжать. Мои налоговые платежи – достаточно крупные. В этом мой вклад в экономику страны, долгосрочный вклад. Это моя гражданская позиция – поддерживать экономику страны и вместе с тем самому богатеть.
Если смотреть косвенно, ходя в магазин, каждый тоже так или иначе в экономику вкладывается. Однако уровень вложений – разный.

Предвосхищая комментарии про потери – скажу: инвестиции – это не про «халявные деньги», это про огромную работу, постоянное обучение, ошибки, потери и, конечно, прибыль в потенциале. Если бы всё было просто, наверное, все бы были миллиардерами, а в чём же тогда богатство? 😉

Помните: Ваши деньги – Ваша ответственность!
А важные новости выходят не только тут.

Случайная подборка бумаг моего текущего портфеля:

Мосбиржа $MOEX - не можешь победить - возглавь, как говорится)

АБЗ $RU000A10B263 - облигации бетонного гиганта!

АСВ $RU000A10FJJ9 - коллектора, ребята не очень дружелюбные, но это их дела, на что деньги берут.

Аэрофьюэлз $RU000A10E4Y1 - поддерживаю топливно - Аэро отрасль РФ.

Балтийский лизинг $RU000A10A3W1 - держу под оферту, надеюсь на эффект!

Самолёт $RU000A104JQ3 - девелопер номер 1 по объему строительства в РФ
И ещё держу этот выпуск $RU000A10BW96

Брусника $RU000A10C8F3 - а ведь кто-то будет жить в этих квартирах!

И у Глоракса $RU000A10E655 $RU000A10FMQ8 - тоже будут жить!
Что же, всем удачных инвестиций!

#инвестиции #долгосрок #новичкам #чтокупить

P.S. Ты это, подпишись если чё!

В Инвестициях есть толк!