Поиск

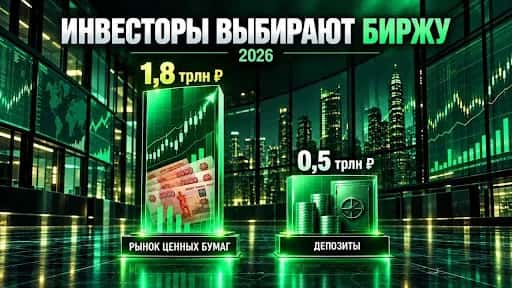
Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты

«Впервые в этом году инвесторы завели на рынок ценных бумаг больше, чем приросли депозиты. Это 1,8 трлн рублей против 0,5 трлн рублей на депозитах», – сообщил в рамках форума «Настоящее будущее» глава Московской биржи Виктор Жидков.

Похоже, для частных инвесторов наступает время биржевых инструментов: они все чаще становятся альтернативой банковским вкладам. Облигации и другие инструменты с понятной моделью дохода могут приносить больше вклада. Например, доходности длинных ОФЗ уже выше банковских депозитов, а их надежность выше.

Впрочем, на российском рынке есть ряд облигаций с уровнем надежности, сопоставимым с банковскими вкладами, – например, облигации Сбера или ВТБ. А если внимательно выбирать рисковые активы и диверсифицироваться, то можно легко собрать портфель из бумаг с фиксированным доходом, заметно опережающий уровень голубых фишек.

Однако в этом случае необходимо понимать: ценные бумаги не застрахованы государством, а высокий доход – это повышенный риск. Но при взвешенном выборе и диверсификации биржевые инструменты позволяют инвестору не только обгонять инфляцию, но и прилично зарабатывать.

Не является индивидуальной инвестиционной рекомендацией.


Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты

Более 133 млн рублей льготного финансирования привлекли московские предприниматели в МСП Банке

Более 133 млн рублей льготного финансирования привлекли предприниматели в дочернем банке Корпорации МСП — МСП Банке — по программе льготного кредитования столичного малого и среднего бизнеса «Москва массовая», стартовавшей в мае 2026 года. Поддержку получили производители пищевой и текстильной промышленности, полиграфии и рекламы, а также проекты в области научно-исследовательских работ и программного обеспечения.

«Москва в 2020 году впервые в России запустила массовую программу льготного кредитования. Этот инструмент ориентирован на малых и средних предпринимателей, занятых в промышленности, цифровых технологиях, высокотехе и других приоритетных отраслях экономики и помогает им поддерживать оборотный капитал, реализовывать инвестиционные цели и решать другие задачи по развитию и масштабированию бизнеса. Сегодня по программе работают 10 банков-партнеров, предоставляющих бизнесу финансирование для развития по сниженной ставке. Всего за время работы программы было заключено более 37 тыс. договоров, благодаря которым предприниматели смогли привлечь более 330 млрд рублей заемных средств», — отметила руководитель Департамента предпринимательства и инновационного развития города Москвы Кристина Кострома.

Наибольший объем финансирования по программе через МСП Банк пришелся на предприятия из сферы услуг, промышленного производства и сельского хозяйства. Поддержку по программе получил российский разработчик и производитель инновационных смазочных материалов, увеличивающих ресурс и надежность транспортных средств и механизмов. Наличие собственной исследовательской лаборатории и производственных баз позволило предложить отечественному рынку смазочные материалы для пассажирского, грузового, воздушного, водного транспорта, а также электростанций, предприятий добывающей промышленности, сельскохозяйственной техники и др. Также льготное финансирование получила одна из крупнейших текстильных фабрик России, специализирующаяся на массовом производстве вязанных изделий. Мощности производства позволяют выпускать от 10 миллионов пар изделий ежегодно. Еще одним получателем кредитных средств по программе также стал поставщик готовых блюд. Проект стартовал в 2014 году и сегодня включает поставки продукции сетям кофеен, гостиницам и офисным столовым. Производство занимает 500 м2 и ежедневно отгружает около 8000 порций готовых блюд.

«Программа „Москва массовая“ является эффективным инструментом развития московских предпринимателей. Она дает возможность бизнесу поддерживать устойчивость своих компаний и реализовывать проекты по развитию производств. В условиях дорогих рыночных денег такая поддержка формирует надежное финансовое плечо для МСП, которые сегодня являются одним из ключевых драйверов экономики столицы», — отметил генеральный директор Корпорации МСП Александр Исаевич, председатель наблюдательного совета МСП Банка.

Массовая программа льготного кредитования, реализуемая Департаментом предпринимательства и инновационного развития города Москвы, позволяет получить кредит до 30 млн рублей по ставке 12% годовых на первый год. Средства можно направить на развитие бизнеса, пополнение оборотных средств, инвестиции или рефинансирование. Срок кредитования в зависимости от выбранной цели может достигать 5 лет.

Энергия для воздушных гаваней

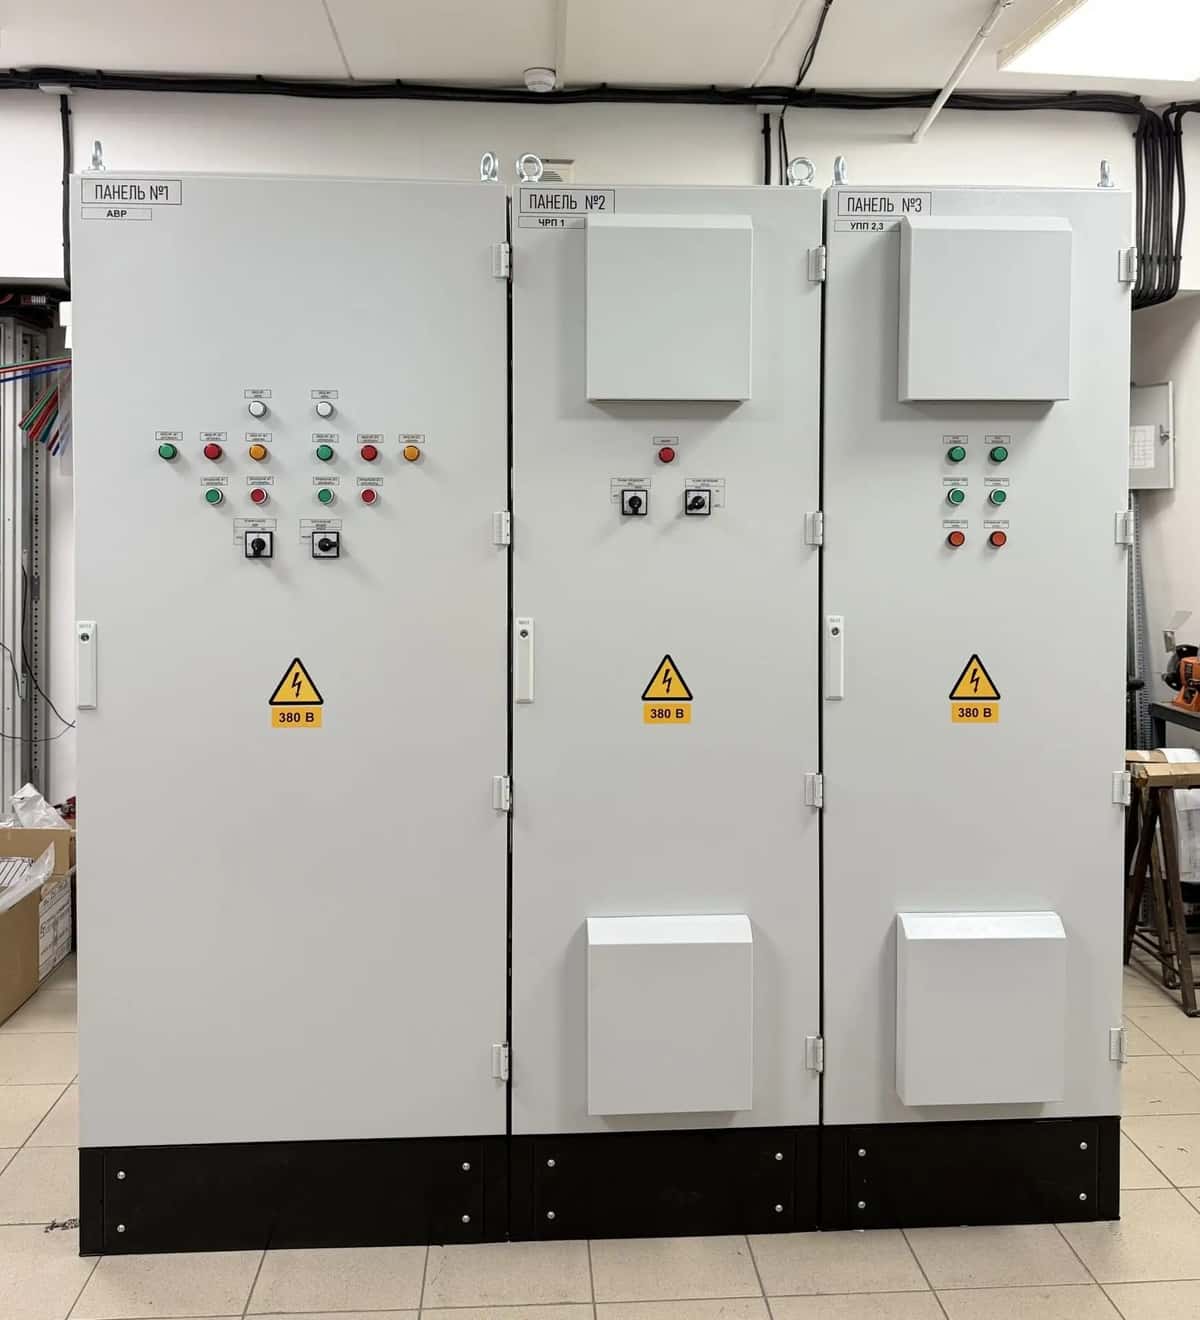
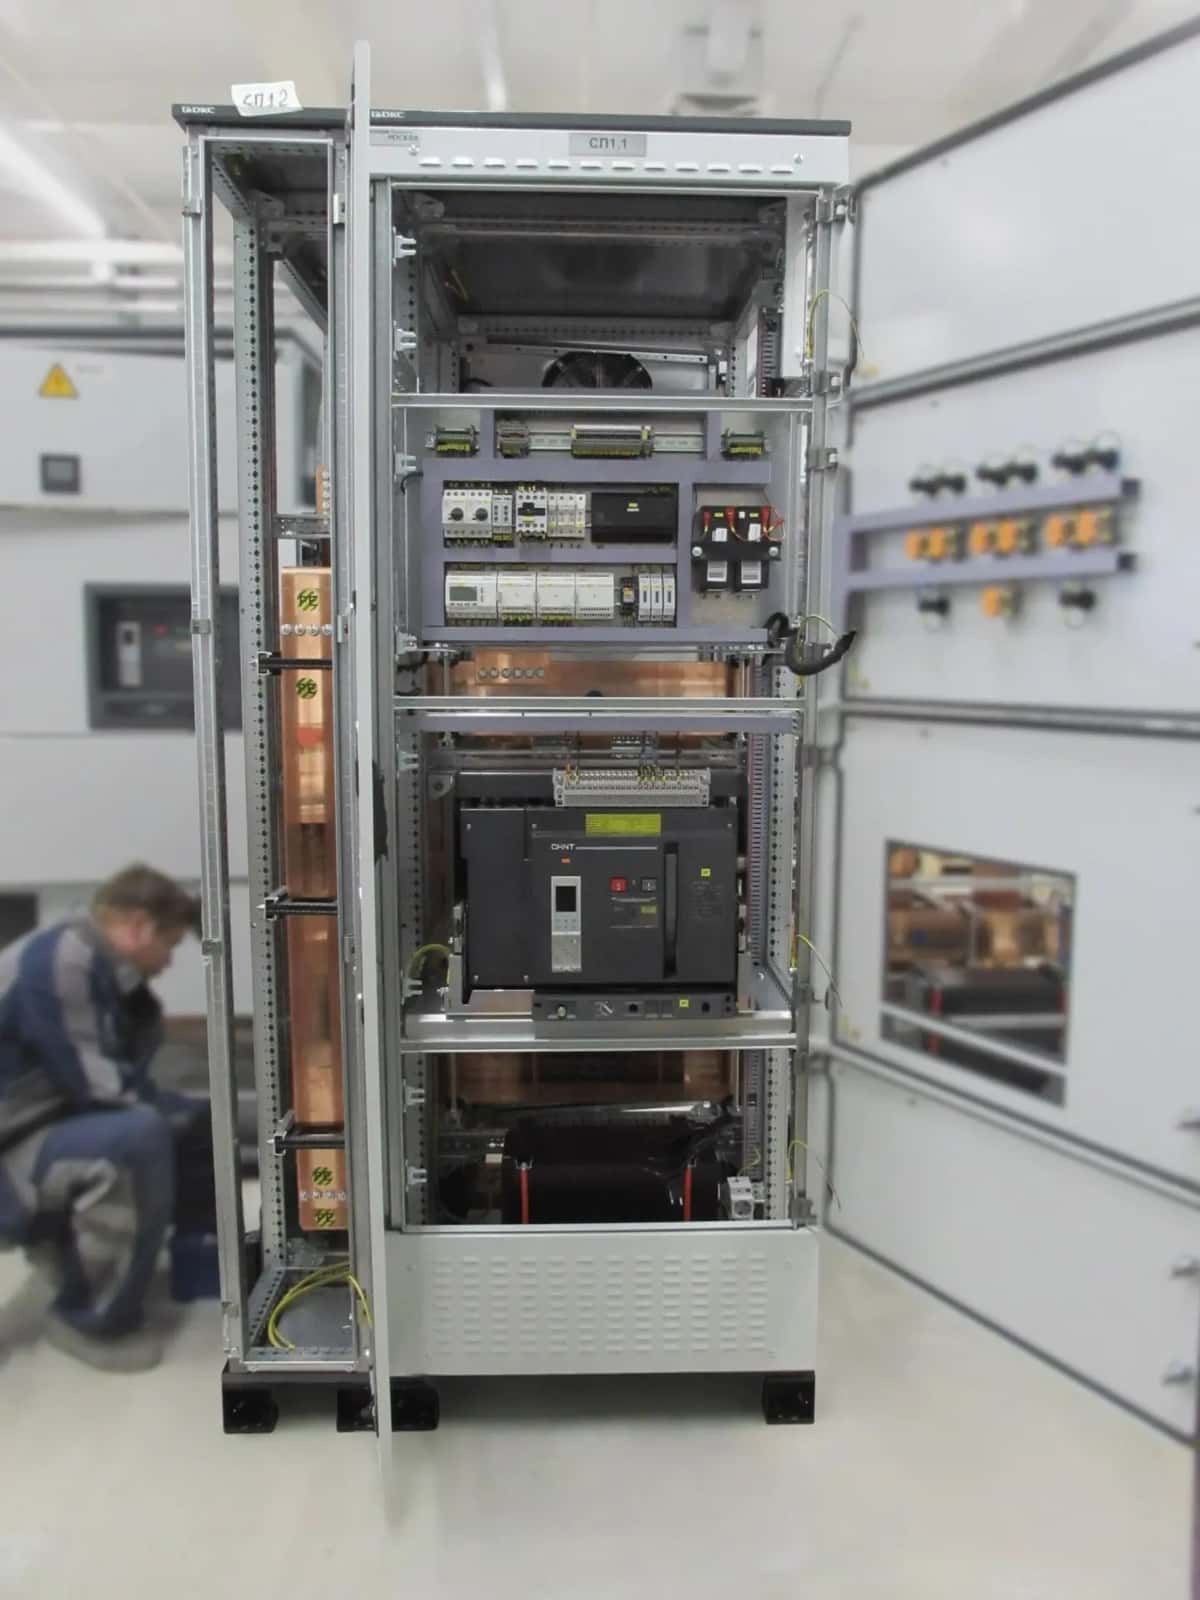
В 2025–2026 годах «Европейская Электротехника» (ОМЗ Перспективные технологии) реализует масштабную программу поставок низковольтных комплектных устройств (НКУ) для строящихся и реконструируемых аэровокзальных комплексов в различных регионах страны. Эти решения призваны обеспечить бесперебойную работу критически важных систем жизнеобеспечения аэропортов и высокий уровень безопасности пассажиров.

📊 Ключевые цифры:
За два года поставлено более 115 единиц современного электрощитового оборудования.
🛠 Что поставлено и какие задачи решает:
Оборудование адаптировано под специфику аэропортов:
1. Щиты распределительные и силовые — надежное распределение энергии между системами жизнеобеспечения, вентиляции и кондиционирования.
2. ВРУ и щиты АВР — критически важный элемент: автоматическое переключение на резерв за доли секунды для бесперебойной работы диспетчерских, навигации и освещения ВПП.
3. Щиты управления освещением — программно-аппаратные комплексы для световых сценариев в терминалах и снижения энергопотребления.
4. Щиты ИБП — защита чувствительного оборудования от скачков напряжения.

📍 География поставок:
Амурская, Мурманская, Оренбургская области и Республика Абхазия. Опыт логистики — от западных границ до Дальнего Востока.

Энергия для воздушных гаваней

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Современные нефтегазовые объекты, особенно в условиях Крайнего Севера, требуют высокой степени автоматизации для обеспечения безопасности и бесперебойной работы. Одним из ключевых элементов инфраструктуры является факельная установка, предназначенная для безопасного сжигания постоянных, периодических и аварийных сбросов газа.

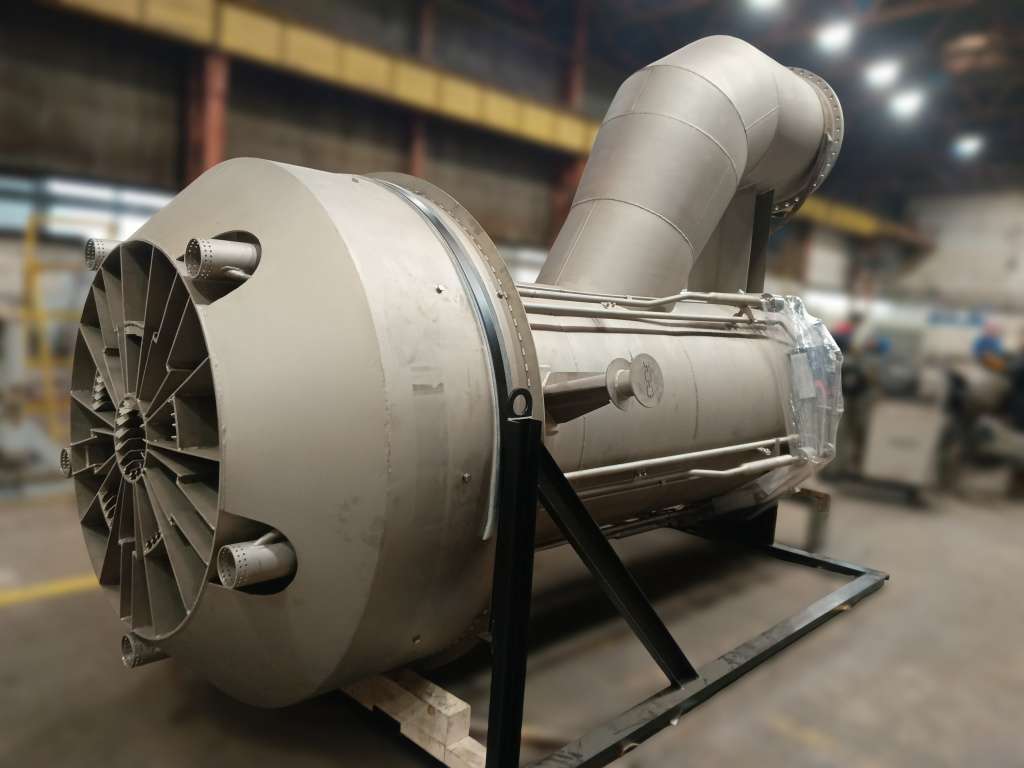
На месторождении в Ямальском районе компанией РНГ-Инжиниринг (ПАО «Европейская Электротехника», ОМЗ Перспективные технологии) был поставлен комплект оборудования для факельной установки высотой 60 метров. В состав поставки вошли шкафы управления и станции контроля, обеспечивающие полный цикл работы системы.


Шкафы управления и автоматизации на нефтегазовых объектах: опыт поставки на Ямал

Компания «РНГ-Инжиниринг» отгрузила факельное оборудование

Компания «РНГ-Инжиниринг» (ПАО «Европейская Электротехника», ОМЗ «Перспективные технологии») завершила производство и произвела отгрузку комплекса технологического оборудования для объекта обустройства одного из ключевых газоконденсатных месторождений России. Установки направлены в Ямальский район Ямало-Ненецкого автономного округа.

В рамках контракта, включающего полный цикл работ по проектированию, разработке и поставке, заказчику отправлены установка факельная с факельным оголовком, горизонтальная факельная установка и две свечи рассеивания. Оборудование предназначено для эксплуатации на Установке комплексной подготовки газа (УКПГ).

Технический вызов

Поставка осуществляется на уникальное по своим характеристикам месторождение. Газ здесь характеризуется повышенным содержанием этана, что делает его ценным сырьем для будущих перерабатывающих комплексов, но одновременно предъявляет повышенные требования к безопасности и надежности утилизации сбросов.

Ключевым вызовом стали суровые климатические условия Крайнего Севера: оборудование должно безотказно функционировать при абсолютной минимальной температуре окружающего воздуха до минус 49,4 °С. Кроме того, требовалось обеспечить безопасное сжигание значительных объемов газа, включая аварийные и периодические сбросы.

Решения РНГ-Инжиниринг

Специалисты компании спроектировали и изготовили комплекс оборудования, полностью адаптированный под арктический климат и технологические задачи месторождения.

Компания «РНГ-Инжиниринг» отгрузила факельное оборудование

Усиливаем позиции на рынке систем управления базами данных

⭐️Закрыли M&A-сделку с ГК «МТ-Интеграция». В результате «Группе Астра» перейдут исключительные права на СУБД «Персей», а также 50 разработчиков, которые над ней работали.

СУБД «Персей» создана для построения корпоративных IT-систем с повышенными требованиями к безопасности. Ее используют промышленные и финансовые компании, а также госведомства.

🔹 Интеграция технологий СУБД «Группы Астра» Tantor и «Персея» позволит объединить сильные стороны двух продуктов и усилить позиции на рынке управления базами данных.
🔹Заказчики «Персея» получат доступ к экосистеме «Тантор Лабс» (разработчик СУБД Tantor, входит в «Группу Астра), включая AI-first платформу для управления и мониторинга баз данных.
🔹 Объединенная инженерная команда повысит надежность СУБД «Группы Астра» и поспособствует развитию этой технологий в стране.

Консалтинговая компания Strategy Partners сообщала, что на российском рынке инфраструктурного ПО системы управления базами данных занимают крупнейшую долю и сохранят эту позицию в ближайшие годы.

Подробнее о сделке: https://astra.ru/about/press-center/news/tantor-labs-zakryla-sdelku-s-mt-integratsiey-subd-persey-i-usilila-pozitsii-na-rynke-subd/

Подробнее о прогнозах Strategy Partners по рынку СУБД: https://strategy.ru/research/research/dinamika-i-prognozy-razvitiia-rossiiskogo-rynka-infrastrukturnogo-po-analiticeskii-material-strategy-partners/

❤️ Ваша
#ASTR

Усиливаем позиции на рынке систем управления базами данных

«Северсталь» участвует в строительстве футбольной академии «Динамо» имени Льва Яшина

«Северсталь Стальные Решения» выступит партнером футбольного клуба «Динамо» в проекте строительства Центральной футбольной академии имени Льва Яшина, которая будет возведена на северо-западе Москвы, в районе Южное Тушино. Знаковый проект реализуют с использованием решений на основе высокопрочных и огнестойких сталей.

Компания выполнит полный цикл работ: оптимизационное проектирование, производство металлоконструкций, монтаж и нанесение огнезащиты. В проекте будут использованы высокопрочная сталь Powerweld 420 и огнестойкая C390П, что позволяет снизить металлоемкость и оптимизировать стоимость за счет высоких прочностных характеристик. Конструкции из C390П позволят снизить огнезащитный слой и затраты на нанесение. Общий объем поставки превысит 4 тыс. тонн. Первая поставка запланирована на осень 2026 года. Металлоконструкции произведут на площадке в Обнинске.

«Северсталь» участвует в строительстве футбольной академии «Динамо» имени Льва Яшина

Кейс Северстали: как ускорить настройку серверов до 60 раз с нашей платформой для автоматизации

🚀 Ведущая металлургическая компания страны $CHMF входит в число объектов критической инфраструктуры. Совместно с нами они перешли с решения Microsoft на платформу автоматизации и управления IT-инфраструктурой Astra Automation.

Проект стартовал в середине 2024 года. Наша платформа закрыла около 15 сценариев автоматизации компании и стала единым инструментом для управления серверной инфраструктурой. Все операции соответствуют российским и международным стандартам безопасности.

⭐️ Ключевые результаты внедрения

· Ускорение: настройка 16 серверов занимает минуту вместо часа.
· Безопасность: все события системы автоматически видны службе информационной безопасности компании, а доступ к платформе распределен – у каждого сотрудника есть свой уровень прав.
· Надежность: исключен человеческий фактор, снижены риски простоев критической инфраструктуры.

Подробнее – в интервью CNews с руководителем проектов «Северстали» Борисом Юсуфовым: https://www.cnews.ru/articles/2026-04-14_severstal_zamenila_microsoft_orchestrator

❤️ Ваша
#ASTR

Кейс Северстали: как ускорить настройку серверов до 60 раз с нашей платформой для автоматизации

Система - пора отдавать активы за долги?

Вот кому сейчас действительно непросто, так это АФК Системе. Дочерние компании продолжают расти, операционный бизнес развивается, а финансовый результат самого холдинга становится только хуже. Однако сделка на 320 млрд рублей может впервые за долгое время ослабить долговой капкан. Давайте разберемся, действительно ли это переломный момент.

💰 Напомню, что по итогам 2025 года выручка холдинга выросла на 8,3% до 1,33 трлн рублей, за первый квартал 2026 года - на 2,6%. Денежный поток от операционной деятельности за прошлый год увеличился до 117 млрд рублей, однако операционная прибыль сократилась на 19% до 134 млрд. Главная причина - финансовые расходы, которые подскочили сразу на 45% до 390 млрд рублей. В результате чистый убыток по итогам 2025 года достиг рекордных 232,5 млрд.

Проблема Системы давно известна - дорогой долг. На конец 2025 года кредиты и займы группы достигли 1,55 трлн рублей, причем более половины корпоративного долга необходимо было рефинансировать уже в ближайший год. Значительная часть заработанных денег сегодня уходит банкам, а не акционерам.

📊 Именно на этом фоне АФК объявила о структурной инвестиционной сделке на 320 млрд рублей при участии ВТБ и группы инвесторов. Полученные средства планируется направить прежде всего на погашение банковских кредитов. Если это действительно произойдет, компания сможет существенно сократить процентные расходы и снизить зависимость от постоянного рефинансирования. Правда судьба доли в Ozon пока не ясна.

Но есть важный нюанс. Никто не подарил Системе эти деньги. Пока не раскрыты условия сделки, невозможно оценить ее реальную стоимость для акционеров. Не исключено, что в будущем холдингу придется поделиться частью экономического эффекта от роста своих активов.

💼 Для акций новость выглядит умеренно позитивной. Снижение процентной нагрузки может вернуть корпоративный центр к положительному денежному потоку и постепенно сократить дисконт к стоимости активов. Для облигаций эффект еще сильнее - снижение долговой нагрузки напрямую повышает надежность эмитента.

В итоге сама сделка выглядит хорошим шагом для Системы. Но окончательные выводы можно будет сделать только после публикации ее условий. Пока же говорить о полном выходе из долговой ловушки, на мой взгляд, преждевременно.

❗️Не является инвестиционной рекомендацией

♥️ Та неужели мы добрались до пятницы? Можно выдохнуть, понакидать целую кучу лайков этой статье, и идти готовиться к выходным. Спасибо!

Система - пора отдавать активы за долги?

Подборка надежных облигаций с доходностью до 19,5%: что еще не поздно купить?

Пока индекс МосБиржи пытается нащупать дно после 18 недель падения, балансируя в потоке геополитической неопределенности, я продолжаю публиковать подборки облигаций эмитентов, которым можно доверить часть своего депозита.

Главный фильтр — наличие крепкого поручителя или ликвидных активов на балансе. Эти факторы создают резерв, способный покрыть обязательства даже при ухудшении операционных показателей эмитента.

Селектел 001Р-08R $RU000A10FMY2 (А+) Доходность к погашению: 17,34% на 2 года 11 месяцев.

Selectel — крупный игрок на рынке ИТ-инфраструктуры, который сдает в аренду выделенные серверы, развивает облачные решения и предоставляет услуги дата-центров. Четыре площадки в Москве, Петербурге и области обеспечивают надежность и доступность сервисов.

Недавно Эксперт РА понизил рейтинг Selectel с AA– до A+. Причина — ожидаемый рост долговой нагрузки до конца года: агентство прогнозирует Чистый долг/EBITDA выше 2x и ICR ниже 3,5x. Впрочем, в агентстве подчеркнули, что это следствие активных инвестиций, а не проблем с бизнесом. Лично я считаю, что риски здесь минимальны — около 25% компании принадлежит Каталитик Пипл (совместный проект Т-Технологий и Интерроса), что добавляет устойчивости.

С операционной точки зрения компания выглядит сильно: выручка и EBITDA растут опережающими темпами, маржа высокая. Но чистая прибыль снижается из-за увеличения процентных расходов, что напоминает о влиянии дорогих заимствований на итоговый результат.

Актуальные облигационные подборки для надежных вложений:

• Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+
• Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года

Полипласт П02-БО-16 $RU000A10F7V9 (А) Доходность к погашению: 19,56% на 2 года 9 месяцев.

Полипласт — крупнейший производитель промышленных химикатов в России. Его продукция востребована в строительстве, нефтедобыче, металлургии, кожевенной отрасли и даже в бытовой химии. Холдинг объединяет 8 заводов, 4 научно-технических центра, более 10 модификационных центров и свыше 30 точек продаж в крупнейших регионах страны.

Бизнес растет быстро, но это требует денег — и компания активно наращивает долг. Строятся новые производства, и за два года чистый долг вырос кратно. Это главная точка напряжения для инвестора. В компании заявляют, что инвестиционная программа завершится уже в этом году, а оставшиеся расходы покрыты долгосрочными целевыми средствами. После этого нагрузка должна пойти вниз.

Главная точка ожидания — отчет за 9 месяцев 2026 года. Именно он покажет, удалось ли компании выйти в положительный свободный денежный поток после завершения активной стройки.

Селигдар 001Р-08 $RU000A10DTF1 (А+) Доходность к погашению: 18,22% на 1 год 10 месяцев.

Селигдар — один из ведущих российских производителей золота и крупнейший производитель олова в стране, а также серебра, меди и вольфрама. Компания входит в топ-10 золотодобывающих компаний России.

Рейтинговое настроение по эмитенту ухудшается: «Эксперт РА» подтвердил рейтинг ruA+, но пересмотрел прогноз на «негативный». У НКР и НРА пока стабильные оценки (А+ и АА- соответственно), но я не исключаю, что и они последуют примеру коллег, унифицируя рейтинги в сторону понижения.

Слабое место компании — «золотые облигации», выпущенные в апреле 2023 года. Привязка номинала к цене золота в условиях растущего рынка создала дополнительное долговое бремя, к которому прибавляется еще и купон в 5%. На мой взгляд, это была стратегическая ошибка.

Перспективы же связаны с проектами «Кючус» и «Хвойное». По второму уже запущена фабрика, сейчас идет наладка оборудования. В 2026 году планируется выход на проектную мощность — 3 млн тонн руды и 2,5 тонны золота в год. Инвестиции в проект составили около 32 млрд рублей, и теперь компания ищет проектное финансирование для завершающего этапа.

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией

Подборка надежных облигаций с доходностью до 19,5%: что еще не поздно купить?

«Норильский никель» уверенно накапливает денежную подушку безопасности

Решение собрания акционеров «Норильского никеля» отказаться от выплаты дивидендов по итогам 2025 году вызвало бурное обсуждение среди инвесторов: многие из них стали критиковать компанию за подобную политику, делая акцент на том, что она не платит дивиденды уже третий год подряд, хотя возможности для них у нее в принципе есть - в минувшем году ее выручка выросла на 10% до 13,8 млрд долларов, чистая прибыль - на 36% до 2,5 млрд долларов, отношение же чистого долга к EBITDA составило 1,6х. Цены же на цветные и драгоценные металлы находятся на приличных уровнях.

В тоже время критики менеджмента «Норильского никеля» не учитывают или не до конца принимают во внимание условия, в которых он работает. Действительно, цены на цветные и драгоценные металлы, производимые «Норильским никелем», довольно высоки, однако у каждого из них сугубо разная динамика и зависит совершенно от различных областей потребления, зачастую не пересекающихся между собой.

Мировые цены на медь в течение первой половины 2026 года находились выше 12 тыс. долларов за тонну, не демонстрируя тенденцию к падению, тогда как стоимость никеля после апрельского максимума в 19,2 тыс. долларов опустилась до 16,2 тыс. долларов. Цены на платину в январе пробили отметку 2,8 тыс. долларов за тройскую унцию, достигнув в июне почти 1,6 тыс. долларов. Палладий, чуть-чуть не дотянув в январе до 2 тыс. долларов за тройскую унцию, спустя шесть месяцев стоил 1,2 тыс. долларов, породив разговоры об очередном его конце как промышленного металла.

Понятное дело, ситуация быстро может поменяться, например, палладий вполне может подорожать после снижения цен на нефть до уровня, зафиксированного до военного противостояния между США и Ираном, приведшего к блокировке Ормузского пролива и остановке прохода через него танкеров - привлекательность электромобилей, не требующих использования палладиевых катализаторов, он точно не приподнял, зато лишь слегка затормозил ренессанс машин с двигателями внутреннего сгорания.

Инвестиционная программа «Норильского никеля» в 2026 году должна выйти на апогей в 240 млрд рублей (или на 11,6% больше результата 2025 года). Запланированные средства будут потрачены на обновление технологического оборудования, кардиальные изменения в мощностях компании, выполнение экологических и социальных обязательств. Подорожание же материалов и оборудования никто не отменял, и оно наверняка включено в инвестиционную программу.

Чистый долг «Норильского никеля» в минувшем году подрос на 6,4% до 9,2 млрд долларов из-за укрепления рубля и запредельной ключевой ставки, устанавливаемой Банком России. Он старается его сократить до минимально возможной величины, тем не менее курс рубля по-прежнему высоковат, ключевая ставка не достигла комфортной отметки.

Сложная логистика никуда не исчезла - «Норильский никель», как и прежде, отправляет цветные и драгоценные металлы на кораблях, минующие без дозаправки порты недружественных России стран. Тоже самое и с налоговой нагрузкой - она только усилилась, ограничивая поле для маневра денежными средствами, поступающими в бюджет «Норильского никеля».

В таких трудных условиях «Норильский никель» совершенно обоснованно сохраняет курс на накопление значительной подушки безопасности, временно отказавшись от ее расходования на дивиденды и предпочитая вести осторожную операционную и производственную политику (попутно мониторя рыночную конъюнктуру внутри России и за ее пределами).

Ценность же акций «Норильского никеля» точно не ухудшится и в перспективе они сохранят свою надежность, ведь та же медь остаётся очень востребованной и сохраняет потенциал для подорожания, который с намечающимся ослаблением рубля даёт основания для прогноза дивидендов по итогам 2026 года.
ПАО «Европейская Электротехника» обеспечила энергией главную сцену федеральной территории «Сириус»

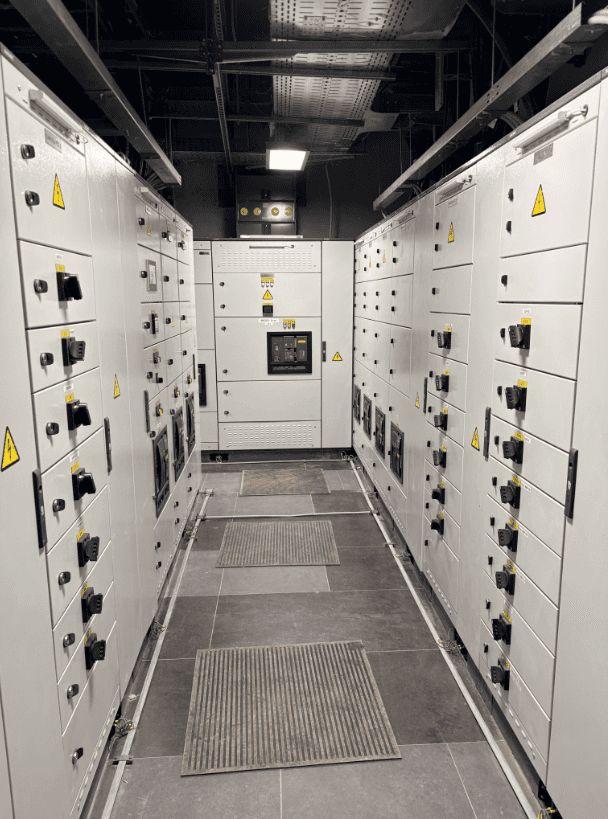
Год назад мы завершили комплексный проект по созданию системы бесперебойного энергоснабжения нового Концертного центра в Сочи. Главный зал вмещает 1200 зрителей и требует безупречной работы инженерных систем, поэтому мы спроектировали и поставили решение, которое гарантирует стабильность даже в условиях сейсмоактивного региона.

Что сделано:

• Поставлены комплектные распределительные устройства с БМРЗ‑150.
• Смонтированы магистральные шинопроводы мощностью до 6300А.
• Интегрированы ИБП Uniprom с Li‑ON батареями и ДГУ на базе Doosan для автоматического резервирования.

Наша экспертиза:

· Инженерный центр в Краснодаре разработал линии шинопровода, кабеленесущие системы и подобрал оборудование бесперебойного питания.· На собственной площадке в ОЭЗ «Технополис Москва» мы спроектировали и произвели ГРЩ, ВРУ и распределительные шкафы.· Работы велись с середины 2023 до начала 2025 года. Поставленное оборудование показало абсолютную надежность и обеспечило бесперебойное функционирование всех инженерных систем и комфортные условия для проведения мероприятий мирового уровняю· Гордимся, что наши решения звучат в главных культурных событиях страны.

#ЕвропейскаяЭлектротехника #НКУ #Кабеленесущиесистемы #Сириус #Энергоснабжение #Инжиниринг #СобственноеПроизводство

ПАО «Европейская Электротехника» обеспечила энергией главную сцену федеральной территории «Сириус»

«Северсталь» стала комплексным поставщиком металлопроката для проекта «СберСити»

Для строительства офисно-делового кластера «СберСити» мы поставили 7,7 тысяч тонн металлопроката. Ключевая деталь проекта — применение стали повышенной прочности С590.

«Проект «СберСити» отражает стратегический фокус «Северстали» на участии в создании современной инфраструктуры и реализации уникальных архитектурных решений. Мы системно развиваем компетенции, позволяющие интегрироваться в контур проектирования и влиять на ключевые технические решения, определяющие эффективность и устойчивость объектов на всем их жизненном цикле. Такой подход обеспечивает масштабируемое внедрение передовых материалов и технологий, укрепляет партнерскую экосистему и задает новые ориентиры для развития отрасли и городской среды»,
— отметил генеральный директор «Северстали» Александр Шевелев.

Из стали сделали металлоконструкции переходных мостов между зданиями кластера. Высокая прочность марки одновременно обеспечила надежность конструкций и позволила сохранить визуальную легкость архитектурных форм. Производство этой марки стали мы освоили всего за семь месяцев.

«Подключение на ранней стадии проектирования и тесное взаимодействие с заказчиками позволили нам предложить инженерное решение, максимально точно отвечающее задачам проекта. Эксперты Центра «Северсталь Инжиниринг» комплексно проработали конструктивную схему с применением стали повышенной прочности С590, что дало возможность перераспределить нагрузки, снизить металлоемкость и оптимизировать будущие эксплуатационные затраты заказчика. Проект «СберСити» стал одним из первых примеров, где применение этой марки стали обеспечило не только надежность и эффективность конструкций, но и позволило реализовать потенциал архитектурной концепции»,
— рассказал директор Центра «Северсталь Инжиниринг» Петр Мишнев.

#СеверстальПроизводство#СеверстальСтроительство

«Северсталь» стала комплексным поставщиком металлопроката для проекта «СберСити»

Результаты платформы за май 2026 года

В мае мы сосредоточились на качестве портфеля, несмотря на высокий спрос на капитал (бизнес подал заявки на общую сумму 3,9 млрд рублей). Мы приняли решение ужесточить отбор заемщиков.

Из многомиллиардной воронки финансирование получили 19 компании (совокупно для них реализовано 22 транша), а объем фактически одобренных и выданных средств составил 249 млн рублей. Такая жесткая фильтрация гарантирует, что капитал наших инвесторов направляется исключительно бизнесы с абсолютным запасом финансовой прочности.

Уровень дефолтов по винтажам 2025 года на конец мая показал плановую динамику и зафиксировался на отметке 3,29% — в рамках ожиданий. Именно жесткий майский отсеивающий фильтр стал нашим ответом на рыночные тренды и позволит защитить будущие портфели.

Главным итогом такой консервативной политики стал рост фактической доходности (XIRR). По итогам мая она достигла 23,64% годовых, в очередной раз подтвердив, что тщательный риск-менеджмент напрямую конвертируется в высокую прибыль инвесторов.

Майские итоги в цифрах:

• 102,1 млн рублей — чистый процентный доход, полученный нашими инвесторами за месяц.
• 4 166 компаний — общее число бизнесов, получивших финансирование за всю историю работы платформы.
• 36,1 млрд рублей — исторический объем выданных средств с момента основания JetLend.

Наша главная цель — не рекорды по выдачам, а надежность и приумножение капитала инвесторов. Благодарим за доверие.

Результаты платформы за май 2026 года

RENI запускает сервис мгновенного онлайн-страхования грузов

«Ренессанс страхование» объявляет о запуске онлайн-калькулятора на сайте компании renins.com для страхования разовых грузоперевозок. Помимо оформления полиса, система также проводит автоматический скоринг грузоперевозчика для автоперевозок. Это помогает клиентам страховой компании объективно оценивать надежность транспортных партнеров и снижать риски при организации перевозок. Система анализирует страховую историю перевозчика, аварийность, финансовую устойчивость, соблюдение сроков доставки и другие параметры.

Новый инструмент позволяет оформить полис за несколько минут без обращения к менеджеру в режиме 24/7. Он дополняет уже существующие варианты оформления страхования грузов по API, которые удобны для частых отправлений.

Процесс оформления состоит из пяти интуитивно понятных шагов. Пользователю достаточно последовательно заполнить информацию о грузе, маршруте перевозки (доступны автомобильный и железнодорожный транспорт), а также внести данные отправителя и получателя.

Система автоматически валидирует данные, а после ввода контактных данных и согласия на обработку персональной информации, происходит мгновенный расчет стоимости.
«Запуск новой опции - это еще один этап цифровизации направления. В ближайших планах расширение функционала оплаты и интеграция сервиса онлайн-страхования с личными кабинетами крупных партнеров», - отмечает вице-президент Группы Ренессанс страхование Владимир Тарасов.

RENI запускает сервис мгновенного онлайн-страхования грузов

Выпускаем гибридные цифровые права

Мы выходим на рынок гибридных цифровых прав (ГЦП): открываем сбор заявок на платформе «Токеон» от Промсвязьбанка. Актив выпуска — программно-аппаратный комплекс (ПАК) Astra XConnect К100. Это решение для балансировки нагрузки и обеспечения высокой доступности приложений.

💡 Для корпоративных заказчиков ГЦП работают как форвардный контракт: фиксируют цену сегодня и защищают от ценовых колебаний в будущем. Вариант погашения держатель выбирает сам: получить товар или вернуть деньги по номиналу.

Для нас — это краткосрочное финансирование разработки под целевые заказы. В планах также ГЦП на лицензии операционной системы, облачные услуги и другие ПАКи.

✏️ Ключевые параметры выпуска

Эмитент выпуска под тикером UVN1 — «РусБИТех-Астра» (входит в «Группу Астра»).
• Максимальный размер выпуска: 125 млн рублей (10 ГЦП)
• Стоимость: 12,5 млн рублей за один ГЦП
• Сбор заявок: с 10:00 мск 8 июня до 14:00 мск 22 июня 2026 г.
• Дата погашения: 21 октября 2026 г.

Приобрести наши ГЦП могут юрлица с любым инвестстатусом — квалифицированные и неквалифицированные инвесторы. Сбор заявок завершится, как только выпуск будет выбран полностью. Владельцы смогут перепродавать ГЦП на вторичном рынке платформы «Токеон» другим юрлицам до истечения срока обращения.

«Группа Астра» гарантирует надежность разработки и высокие стандарты финансовой дисциплины: у нас низкая долговая нагрузка и высокие кредитные рейтинги.

Подать заявку — на платформе «Токеон»: https://tokeon.ru/vypuski/UVN1

Подробнее — в релизе: https://astra.ru/about/press-center/news/gruppa-astra-obyavlyaet-o-vypuske-gibridnykh-tsifrovykh-prav/

❤️ Ваша
#ASTR

Облигации Трансмашхолдинг ПБО-08 на 3 года. Для тех, кто ценит надежность

АО «ТМХ» — крупнейший в РФ производитель подвижного состава для рельсового транспорта, выпускающий железнодорожную технику: поезда метро, электропоезда, локомотивы, пассажирские вагоны, трамваи и тепловозные двигатели. Штаб-квартира компании расположена в Москве.

Занимает более 70% рынка производства локомотивов, около 100% — пассажирских вагонов и вагонов метро.

В структуру холдинга входят производственные и сборочные площадки в России и других странах мира, география работы охватывает 30 государств.

Параметры выпуска ТМХ-ПБО-08:

• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 20 млрд рублей
• Срок обращения: 3 года
• Купон: КС+210 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 02 июня 2026
• Дата размещения: 04 июня 2026

Финансовые результаты по МСФО 2025 год:

• Выручка: сохранилась на уровне 2024 года и составила 504,8 млрд рублей.
• Чистая прибыль: сократилась на 27% и составила 20,5 млрд рублей.
• Себестоимость продаж: увеличилась на 1% — до 416,3 млрд рублей.

• EBITDA: снизилась на 9,4% и составила 64,8 млрд рублей. Связано со снижением валовой прибыли и ростом общехозяйственных расходов.
• Рентабельность по EBITDA: сократилась с 14,2% в 2024 году до 12,84% из-за изменения структуры выручки.

• Долгосрочные обязательства: 78,4 млрд руб. (-11,9% г/г)
• Краткосрочные обязательства: 358,0 млрд руб. (+16,6% г/г);

• Чистый долг: снизился в 2,1 раза и составил 67,1 млрд рублей.
• Соотношение чистый долг/EBITDA: составило 1,03х против 2,0х годом ранее.

В 2025 году компания вложила в развитие производственных мощностей более 40 млрд рублей. Проекты финансировались как из собственных средств, так и с привлечением инструментов поддержки государства (Минпромторг, Фонд развития промышленности).

Из актуального:

• Обзор облигационного портфеля на 2026 год
• Подборка валютных облигаций
• Топ длинных ОФЗ: купон каждый месяц
• Топ 12 облигаций для тех, кто не любит сюрпризы
• Что купить на 3–5 лет и не платить налог?

В обращении находится 2 выпуска биржевых облигаций компании на 20 млрд рублей:

• Трансмашхолдинг АО ПБО-07 $RU000A106CU5 и Трансмашхолдинг ПБО-06 $RU000A1038D4 - оба с погашением 5 июня текущего года.

Что готов предложить нам рынок долга в качестве альтернативы:

• Балтийский лизинг БО-П11 $RU000A108P46 (АА-) КС+2,3% на 12 месяцев. Доходность к погашению: 21,85%
• Группа Позитив 001Р-01 $RU000A109098 (АА-) КС+1,7% на 13 месяцев. Доходность к погашению: 15,93%
• Селигдар 001Р-9 $RU000A10DTA2 (А+) КС+4,5% на 18 месяцев. Доходность к погашению: 17,04%
• МСП Факторинг 001Р-01 $RU000A10D7Z2 (А+) КС+3,0% на 16 месяцев. Доходность к погашению: 16,24%
• АФК Система БО 001Р-29 $RU000A108GL1 (АА-) КС+2,4% на 23 месяцев. Доходность к погашению: 22,54%
• ХК Новотранс 002P-02 $RU000A10DCG5 (АА-) КС+2,25% на 28 месяцев. Доходность к погашению: 15,46%
• ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 29 месяцев. Доходность к погашению: 17,09%
• ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 29 месяцев. Доходность к погашению: 15,87%

По итогу: Надёжность «ТМХ» сомнений не вызывает. Стоит отметить сильный фактор поддержки со стороны государства/собственника компании ввиду её системной значимости, а также влияние государства через меры субсидирования и льготного финансирования.

В своей рейтинговой группе бумага предлагает рыночную доходность, без премии, что говорит об отсутствии спекулятивной привлекательности. Однако для долгосрочных инвесторов она выглядит интересно благодаря сбалансированной долговой нагрузке.

Для вас я также отобрал на вторичном рынке другие не менее надёжные выпуски. Если вы не ждёте быстрого снижения ключевой ставки и хотите стабильно получать доход выше банковского депозита — этот инструмент для вас.

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Облигации Трансмашхолдинг ПБО-08 на 3 года. Для тех, кто ценит надежность

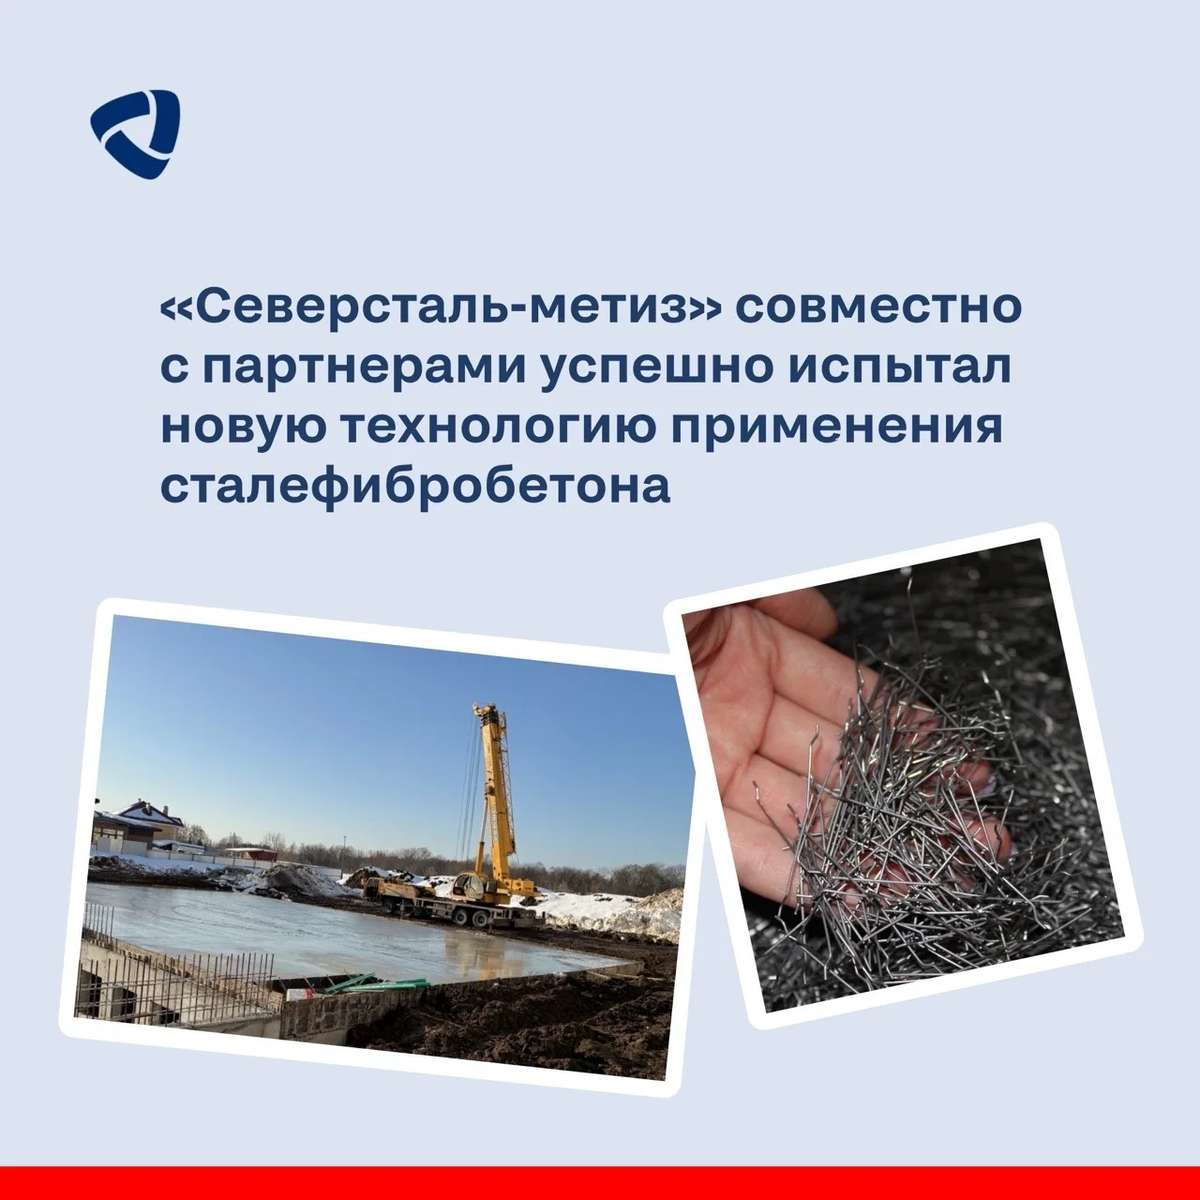
«Северсталь-метиз» впервые опробовал новую технологию с использованием сталефибробетона

Конструкцию изготовили для строительства локальных очистных сооружений. При создании плиты перекрытия без балок и ригелей использовали два типа армирования: стальной фиброй (распределенной по всему объему) и стержнями (по осям колонн).

🔷 Прочность и надежность плиты проверили в условиях, максимально близких к реальным. Нагрузку разместили в центре пролета между колоннами на площади 4,5 квадратных метра и довели до 15,5 тонн (это 3,4 тонны на квадратный метр). Прогиб в центре плиты составил всего 2,1 мм. После снятия нагрузки остаточная деформация была 0,14 мм. Трещин от нагрузки на плите не обнаружили.

Проект удалось реализовать благодаря слаженной работе заказчика — ООО «ПСО-733», торгового партнера ООО «Русфибра-ТС» и технологического партнера ООО «НИЦ Тоннельной ассоциации» при участии «Северсталь-метиза».

«Мы выражаем благодарность заказчику, который решился применить технологию «Северсталь-метиза», зарекомендовавшую себя в странах Европы, но не применявшуюся ранее в России. Испытание конструкции прошло успешно. Это доказывает, что технология комбинированного армирования с использованием сталефибробетона подтверждает свою надежность и эффективность для сокращения сроков строительства и численности строительных бригад, а также перспективность для проектов с высокими эксплуатационными нагрузками»,
— рассказывает генеральный директор «Северсталь-метиза» Сергей Ковряков.

#СеверстальПроизводство

«Северсталь-метиз» впервые опробовал новую технологию с использованием сталефибробетона

«Северсталь» запустила цифровую модель для контроля качества сварных швов на ЧерМК

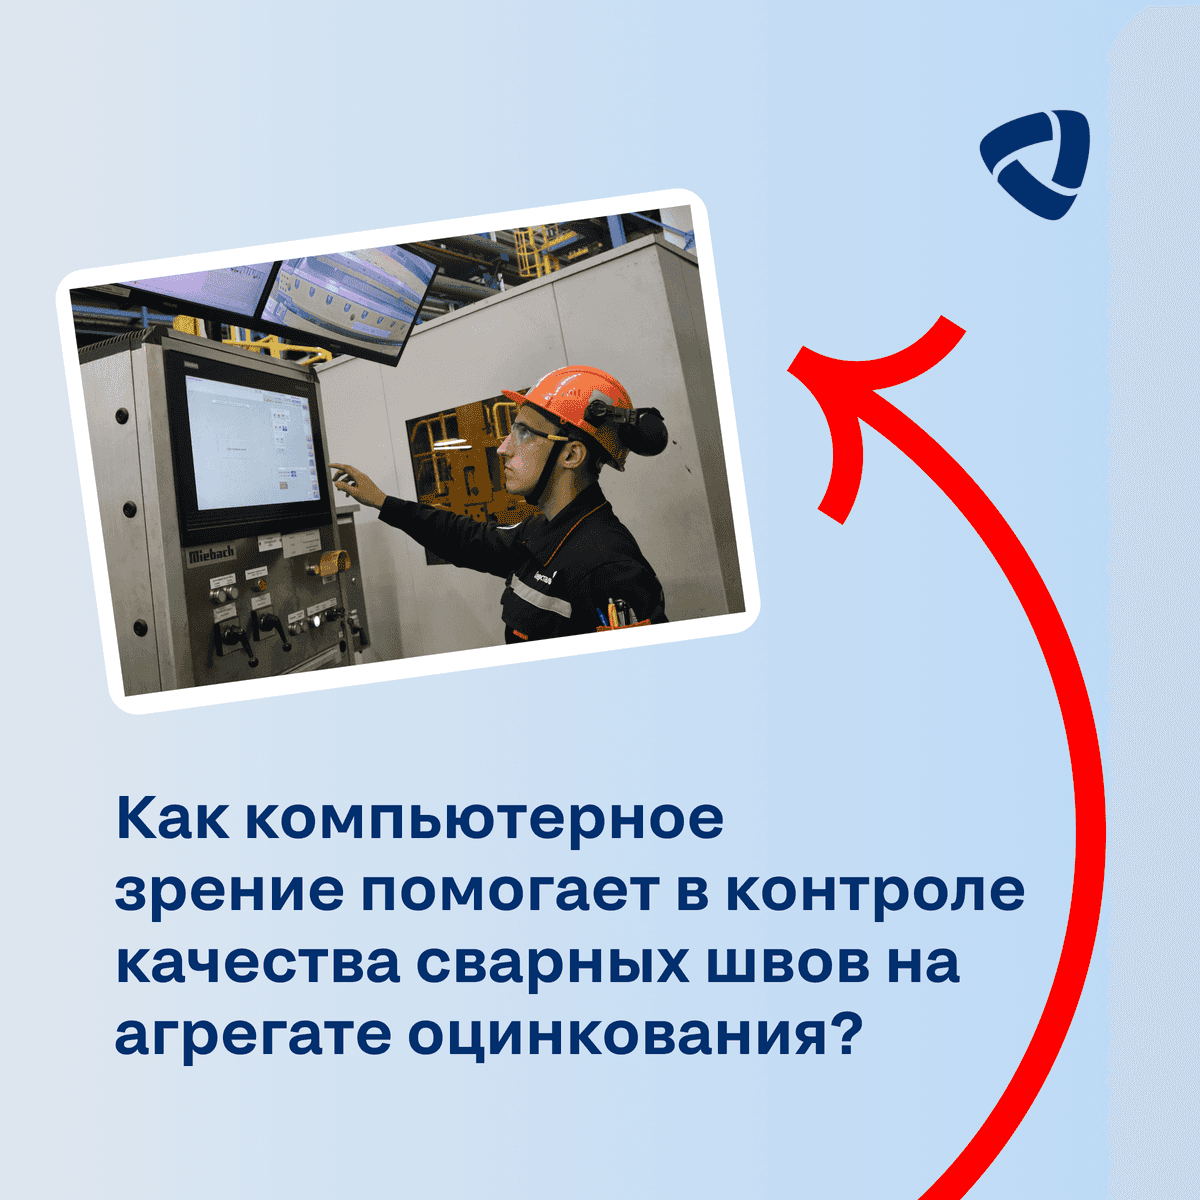
🔷 В цехе покрытий металла № 2 ЧерМК внедрили модель компьютерного зрения для контроля качества сварных швов на агрегате непрерывного горячего цинкования. Она заменила ручной анализ и зарубежное ПО.

🔷 Решение разработала кросс-функциональная команда специалистов «Северсталь-инфокома» и центра технологического развития прокатного производства.

🔷 Для этого сотрудники обеспечили сбор и передачу ключевых технологических параметров: скорости движения полосы, ширины шва и температурных показателей. Затем обучили модель и адаптировали ее к реальным производственным условиям.

🔷 Что делает технология?
Модель непрерывно анализирует видеопоток с промышленной камеры и автоматически распознает дефекты сварного шва: непровар, прожог, несоосность и «улыбку».

🔷 Как протекает процесс?
На мониторе оператора одновременно выводится график температуры и упрощает контроль режима нагрева. При обнаружении отклонений система сразу подает сигнал, исключая попадание дефектного участка на следующие этапы производства. Выявление дефектов происходит в реальном времени: технология помогает предотвратить аварийные остановки и сократить простои оборудования.

«Мы последовательно развиваем собственные цифровые инструменты, которые дают измеримый операционный эффект: повышают надежность агрегатов, исключают незапланированные паузы и укрепляют технологическую независимость предприятия. Новая модель компьютерного зрения для контроля сварных соединений — наглядный пример такого подхода. Раньше качество швов оценивали визуально, и необходимость принимать решения за считанные секунды повышала риск ошибок. Запуск системы в промышленную эксплуатацию уже позволил сократить простои, вызванные разрывами и другими дефектами стыков, что напрямую повысило эффективность линии. Переход на отечественное программное обеспечение не только гарантирует стабильность работы, но и создает основу для тиражирования системы на других участках цеха»,
— отметил генеральный директор дивизиона «Северсталь Российская сталь» и ресурсных активов Евгений Виноградов.

#СеверстальИТ #СеверстальЦифровизация

«Северсталь» запустила цифровую модель для контроля качества сварных швов на ЧерМК

Выпустили службу каталога с долгосрочной поддержкой

Выпустили новую версию службы каталога ALD Pro 3.2 — продукта для централизованного администрирования серверов и компьютеров на базе ОС Astra Linux.

Основное обновление — появление долгосрочной поддержки (LTS): как минимум 12 месяцев версия будет получать обновления безопасности без серьезных изменений внутри продукта. Обновляться будет проще, а поддерживать продукт в рабочей инфраструктуре — дешевле.

Другие ключевые улучшения:

🔵 Надежность и производительность
Ускорили вход пользователей в систему и улучшили работу мониторинга — более 150 серверов под контролем при меньшей нагрузке.

🔵 Безопасность
Запретили вход с просроченным паролем и добавили более гибкую и точную настройку групповых политик. Также новая версия фиксирует запросы от системных учетных записей — это упрощает расследование инцидентов.

🔵 Удобство администрирования
Упростили подключение рабочих станций к домену. Теперь для этого не нужен отдельный инструмент — всё работает через одно приложение.


❤️Ваша
#ASTR