Поиск

ММК официально зарегистрировал первый для Южного Урала климатический проект

Он включён в Национальный реестр углеродных единиц. До конца 2035 года проект предусматривает сокращение выбросов парниковых газов более чем на 11 млн тонн CO₂-эквивалента или около 10% от общего объёма сокращений выбросов парниковых газов, зарегистрированных в реестре по всей России.

Основной вклад в снижение выбросов даст комплекс коксовой батареи №12, введённый в эксплуатацию в 2024 году. Здесь применяют сухое тушение кокса: полученное тепло преобразуют в перегретый пар, который вырабатывает до 40 МВт электроэнергии на двух турбогенераторах. Это покрывает собственные потребности комплекса и снижает потребление электроэнергии из Единой энергетической системы России.

«Декарбонизация для ММК является важным аспектом устойчивого развития. Мы поддерживаем глобальные усилия по предотвращению климатических изменений и внедряем лучшие практики по снижению выбросов парниковых газов. Ключевыми направлениями нашей работы в данной области являются повышение энергоэффективности и модернизация производственных процессов», – отметил генеральный директор ПАО «ММК» Павел Шиляев.

Проекты по сокращению выбросов парниковых газов реализуются в рамках экологической политики компании, снижение воздействия на климат – приоритетное направление.

Подробнее:
https://mmk.ru/ru/press-center/news/klimaticheskiy-proekt-mmk-zaregistrirovan-v-natsionalnom-reestre-uglerodnykh-edinits/

$magn
#mmk #ммк

ММК официально зарегистрировал первый для Южного Урала климатический проект

Какие акции могут дать выигрыш на отношениях с китайцами?

У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.

В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.

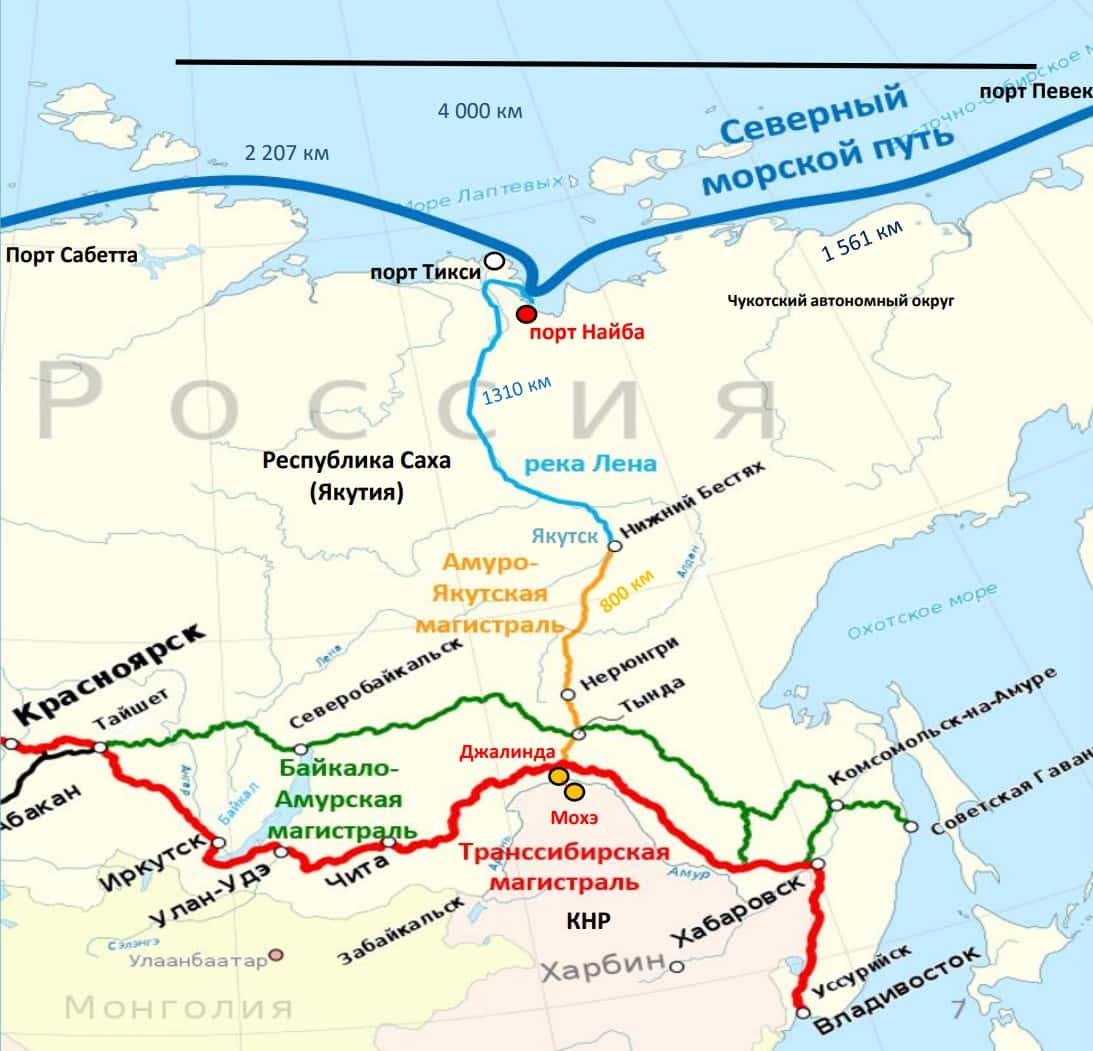
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).

"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.

Кто выигрывает от строительства и эксплуатации МТК "Н-М":

Строительство и инфраструктура:

- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.

Металлургия и поставки материалов:

- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.

Логистика и перевозки:

- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;

- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.

Энергетика:

- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.

Финансирование:

- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.

Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.

Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.

Подписывайтесь.

Какие акции могут дать выигрыш на отношениях с китайцами?

ММК-Маркет приглашает поставщиков к сотрудничеству

Корпоративный маркетплейс ММК объединяет более 8 тысяч клиентов, ежемесячно его посещают около 20 тысяч пользователей. За пять лет работы объём продаж металлопродукции превысил 500 тысяч тонн.

Сегодня MMK‑MARKET – это не только металлопрокат, но и сопутствующие товары и оборудование от предприятий Группы ММК и партнёров: упаковочный реквизит, стройматериалы, инженерные системы, материалы для металлообработки и сварки.

Онлайн-площадка открыта для новых поставщиков, которые получают:


◾️ Выход на многотысячную аудиторию ММК без затрат на собственную ИТ‑инфраструктуру;
◾️ Самостоятельное управление каталогом и ценами;
◾️ Цифровой документооборот в едином интерфейсе;
◾️ Прозрачный статус заказов и удобную систему коммуникации с покупателями.


Улучшенная фильтрация и «Калькулятор металла» помогают клиентам быстро находить нужные позиции.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-market-priglashaet-postavshchikov-k-sotrudnichestvu/

$magn
#mmk #ммк

ММК-Маркет приглашает поставщиков к сотрудничеству

ММК поставил металл для новой спецмашины автозавода «УРАЛ»

Отечественный автопром из магнитогорского металла. Новую спецмашину аварийной службы на шасси «Урал 80» впервые представили на «Иннопроме-2026». ММК – ключевой поставщик металлопроката для её производства.


Автомобиль предназначен для обслуживания и ремонта контактных сетей. Оснащён поворотной подъёмной платформой высотой 8,5 метра и грузоподъёмностью 500 кг. Машина повышенной проходимости разработана с учётом потребностей городских и муниципальных служб.


ММК и автозавод «Урал» связывает многолетнее партнёрство. 90% металла, который используется в автомобилях «Урал», поступает из Магнитогорска. Из стали ММК на предприятии изготавливают кабины, лонжероны, рамы и другие детали. За первое полугодие 2026 года на завод отгружено 24 тыс. тонн металла, по итогам 2025 года – 38 тыс. тонн.


Для выполнения специальных требований автопроизводителей комбинат привлекает сервисные металлоцентры с полным циклом обработки листового проката.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-postavil-metall-dlya-novoy-spetsmashiny-avtozavoda-ural/

$magn
#mmk #ммк

ММК поставил металл для новой спецмашины автозавода «УРАЛ»

Доменная печь № 7 вышла на рабочие параметры после капремонта

На ММК завершили
капитальный ремонт первого разряда доменной печи № 7. Работы продолжались около года, инвестиции составили 4,8 млрд рублей.

После модернизации производительность агрегата выросла с 1 до 1,1 млн тонн чугуна в год, а расход кокса снизился на 16 кг на тонну продукции.

Печь практически собрали заново: отремонтировали фундамент, заменили металлоприёмник и систему охлаждения, обновили основное оборудование и автоматику.

Модернизация воздухонагревателей позволила повысить температуру горячего дутья до 1250 °С. Это снижает расход кокса, себестоимость чугуна и воздействие на окружающую среду.

Предыдущий ремонт такого масштаба проводили в 2002 году. В пиковые периоды на объекте работали до тысячи специалистов в смену.

Подробнее:

https://mmk.ru/ru/press-center/news/mmk-zapustil-v-rabotu-sedmuyu-domnu-posle-kapremonta-stoimostyu-4-8-mlrd-rubley/

$magn
#mmk #ммк

Доменная печь № 7 вышла на рабочие параметры после капремонта

ММК. Отчет за 2 кв 2026 по МСФО

Тикер: #MAGN
Текущая цена: 16.79
Капитализация: 187.6 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/

Мультипликаторы (LTM):

P/E - убыток LTM
P/BV - 0.29
P/S - 0.32
ROE - убыток LTM
ND/EBITDA - отриц. ND
EV/EBITDA - 1.69
Акт/Обяз - 3.69

Что нравится:

✔️выручка снизилась на 18.8% к/к (129 → 153.3 млрд);
✔️FCF +13.1 млрд против -17.8 млрд в 1 кв 2026;
✔️чистая денежная позиция увеличилась на 19.8% к/к (66.7 → 79.9 млрд);
✔️нетто фин доход вырос на 9.6% к/к (2.9 → 3.2 млрд);
✔️прекрасное соотношение активов и обязательств.

Что не нравится:

✔️чистый убыток вырос с -1.4 до -17.7 млрд.

Дивиденды:

Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.

Прогноз по дивидендам за 2026 год отсутствует.

Мой итог:

Операционные показатели (к/к в млн т):
- выплавка чугуна -4.7% (2.38 → 2.27);
- про-во стали +12.2% (2.45 → 2.75);
- продажи металлопродукции +23.5% (2.25 → 2.78);
- продажи прем. продукции +25.8% (0.91 → 1.14);
- про-во угольного концентрата -2.5% (0.79 → 0.77).

Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. По словам компании, рост продаж отражает поступательное восстановление активности бизнеса, а увеличения продаж премиальной продукции связано с с улучшением спроса со стороны строительной отрасли. В целом, операционные показатели за первую часть года лучше тех, что были в 1 полугодие 2025.

Приятно, что по выручке наконец-то случился слом тренда и она выросла вслед за увеличением объемов продаж. Разрез по сегментам (к/к в млрд):
- металлопродукция +22.1% (116.5 → 142.3);
- прочая продукция -11.9% (12.5 → 11).

Выручка (без межсегмента) от производства металлопродукции:
- в России +21.1% к/к (119.3 → 144.4 млрд);
- международный +6.2% к/к (7.4 → 7.8 млрд).

Отчасти хороший рост связан с низкой базой прошлого квартала, но и стоит отметить, что выручка уже почти на уровне первых кварталов 2025 года.

Благостную картину портит увеличившийся убыток, хотя и здесь проблема не в операционке. Причины - обесценении активов (-19.7 млрд vs +0.7 млрд в 1 кв 2026) и расход по курсовым разницам (-0.9 млрд vs +1.4 млрд в 1 кв 2026). Если сделать корректировки на эти факторы, то получим прибыль до налогов в 4 млрд (в 1 кв 2026 убыток -4.1 млрд).

FCF вышел в плюс на фоне появление также положительного OCF (-2 → 28.5 млрд) и небольшого снижения кап. затрат (-2.6% к/к, 15.8 → 15.4 млрд).
Чистая денежная позиция после снижения в прошлом квартале снова пошла в рост, несмотря на рост долга. Это позитив, так как в непростое период результаты ММК поддерживают процентные доходы.

Вообще, компания приятно удивила своими результатами. Результаты 1 квартала и общий фон не давали поводов для оптимизма, а сейчас как-будто проглядываются первые признаки разворота. Внутренние цены на продукцию металлургов растут с марта этого года (этот факт был упущен в разборе Северстали). Индекс цен на сталь достиг значения уровня 4 квартала 2024 года.

При этом все проблемы и риски, которые упоминались в том же разборе Северстали актуальны и для ММК. Эскалация вокруг Ормуза набирает обороты, что в последствии можно привести к энергетическому кризису и уменьшению спроса. Ключевая ставка снижается гораздо медленнее, чем хотелось бы. Ну и статистика по погрузкам РЖД пока не радует.

За 2025 год инвесторы не получили дивиденды, но за 2026 есть шанс, что они будут. По крайней мере, исходя из див. политики расчета FCF от ММК, компания за 1 полугодие текущего года могла бы выплатить 0.23 руб на акцию (ДД 1.37% от текущей цены). Вопрос в целесообразности такой скромный выплаты. Скорее всего, лучше оставить эти средства в компании.

Цена ММК сильно снизилась на коррекции, и это хорошая возможность добавить/докупить компанию в свой портфель, если вы нацелены на долгосрочное инвестирование. Не исключено, что мы уже на дне цикла или очень близко к нему.

Акций компании нет в портфеле. Прогнозная справедливая стоимость - 33 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ММК. Отчет за 2 кв 2026 по МСФО

Операционные и финансовые результаты Группы ММК за 2 квартал и 6 месяцев 2026 г.

ПАО «Магнитогорский металлургический комбинат» («ММК» или «Группа») (MOEX: MAGN) объявляет операционные и финансовые результаты за II квартал и 6 месяцев 2026 года.

ОПЕРАЦИОННЫЕ ПОКАЗАТЕЛИ ЗА II КВАРТАЛ 2026 ГОДА К I КВАРТАЛУ 2026 ГОДА

▪️Выплавка чугуна сократилась на 4,8% относительно I квартала 2026 года и составила 2 269 тыс. тонн в связи с проведением капитальных ремонтов в доменном переделе.
▪️Производство стали выросло на 12,2% относительно I квартала 2026 года, до 2 747 тыс. тонн.
▪️Продажи металлопродукции Группы составили 2 775 тыс. тонн., увеличившись относительно I квартала 2026 года на 23,5%, отражая поступательное восстановление активности бизнеса. Продажи премиальной продукции выросли на 25,8% относительно I квартала 2026 года и составили 1 142 тыс. тонн, в связи с улучшением спроса со стороны строительной отрасли. Доля премиальной продукции в портфеле продаж выросла на 0,7 п.п. и составила 41,1%.
▪️Объем производства угольного концентрата составил 767 тыс. тонн, сократившись на 2,6% относительно I квартала 2026 года.

ОПЕРАЦИОННЫЕ ПОКАЗАТЕЛИ ЗА 6 МЕСЯЦЕВ 2026 ГОДА К 6 МЕСЯЦАМ 2025 ГОДА

▪️Выплавка чугуна выросла на 2,0% относительно 6 месяцев 2025 года, до 4 650 тыс. тонн, в связи с меньшим объемом капитальных ремонтов в доменном переделе.
▪️Производство стали осталось на уровне 6 месяцев 2025 года и составило 5 194 тыс. тонн.
▪️Продажи металлопродукции по Группе за 6 месяцев 2026 года выросли на 2,1% относительно аналогичного периода прошлого года, до 5 023 тыс. тонн, преимущественно отражая увеличение продаж полуфабрикатов, сортового проката и премиальной продукции, при снижении продаж г/к проката. Продажи премиальной продукции выросли на 2,3% относительно 6 месяцев прошлого года, до 2 050 тыс. тонн, в основном в связи с увеличение продаж х/к и проката с покрытиями, а также трубной продукции.
▪️Производство угольного концентрата осталось на уровне прошлого года и составило 1 554 тыс. тонн.

ФИНАНСОВЫЕ ПОКАЗАТЕЛИ ЗА II КВАРТАЛ 2026 ГОДА К I КВАРТАЛУ 2026 ГОДА

▪️Выручка Группы ММК за II квартал 2026 года составила 153 286 млн руб., увеличившись относительно I квартала 2026 года на 18,8% в связи с ростом объемов продаж на фоне сезонного восстановления спроса.
▪️Показатель EBITDA практически удвоился относительно I квартала 2026 года и составил 16 086 млн руб., отражая увеличение объемов продаж и доли премиальной продукции в портфеле. Показатель рентабельности по EBITDA составил 10,5%.
▪️Чистый убыток за II квартал 2026 года составил -17 742 млн руб., что обусловлено эффектом от обесценения сегмента «Добыча угля» в размере 20 225 млн руб. в связи с сохраняющимися сложными макроэкономическими условиями.
▪️Свободный денежный поток за II квартал 2026 года составил 16 755 млн руб., в основном в связи с увеличением EBITDA и притоком денежных средств из оборотного капитала на фоне снижения запасов сырья и металлопродукции.

ФИНАНСОВЫЕ ПОКАЗАТЕЛИ ЗА 6 МЕСЯЦЕВ 2026 ГОДА К 6 МЕСЯЦАМ 2025 ГОДА

▪️Выручка Группы ММК сократилась на 10,0% относительно 6 месяцев 2025 года и составила 282 311 млн руб. в связи со снижением цен реализации.
▪️Показатель EBITDA за 6 месяцев 2026 года составил 24 710 млн руб., сократившись на 40,9% относительно аналогичного периода прошлого года в связи со снижением выручки.
▪️Чистый убыток за 6 месяцев 2026 года составил -19 112 млн руб., что обусловлено эффектом от обесценения сегмента «Добыча угля» в размере 20 225 млн руб. в связи с сохраняющимися сложными макроэкономическими условиями.
▪️Свободный денежный поток за 6 месяцев 2026 года составил 2 615 млн руб., что выше аналогичного периода прошлого года в основном в связи со снижением капитальных вложений.

Подробнее:
https://mmk.ru/upload/news_docs/Press_release_Q2_2026_Results_RUB_RUS.pdf

$magn
#mmk #ммк

Операционные и финансовые результаты Группы ММК за 2 квартал и 6 месяцев 2026 г.

Итоги первого года работы Цеха машиностроительной продукции «Механоремонтного комплекса»

С момента ввода в эксплуатацию выпущено почти 10 тысяч тонн продукции: 3,2 тыс. тонн – во втором полугодии 2025-го и около 6,5 тыс. тонн – с начала 2026 года. 90% поставок направлено сторонним потребителям, 10% – заказы Группы ММК. Новое подразделение ориентировано на производство высокотехнологичной продукции для горно-металлургической отрасли и тяжелого машиностроения.

В линейке цеха:

- мостовые краны грузоподъёмностью свыше 50 тонн;
- чугуновозы, сталевозы, шлаковозы, миксеровозы;
- корпуса и опорные кольца конвертеров;
- стале- и чугуноразливочные ковши;
- кожухи доменных печей;
- вращающиеся печи и размольные мельницы;
- кузова карьерных самосвалов.

Инвестиции в проект при поддержке Фонда развития промышленности РФ составили 9,6 млрд рублей. Цех оснащен современным оборудованием. Здесь введены агрегаты электрошлаковой сварки, кратно сокращающие время сварочных работ.

$magn
#mmk #ммк

Итоги первого года работы Цеха машиностроительной продукции «Механоремонтного комплекса»

Импортозамещение в диалоге с потребителями

ММК-МЕТИЗ расширил сортамент типоразмеров высокопрочной арматурной проволоки СТАП с цинк-алюминиевым покрытием. Новая метизная продукция востребована у предприятий кабельной отрасли.

Проволока СТАП применяется для изготовления оптических, силовых и контрольных кабелей. Расширение линейки типоразмеров позволит производителям точнее подбирать диаметр проволоки под особенности конструкции, что гарантирует необходимую прочность и помогает снизить себестоимость готовой кабельной продукции.

Цинк-алюминиевое покрытие обеспечивает:
🔹 повышенную коррозионную стойкость;
🔹 улучшенную адгезию к стальной основе;
🔹 увеличенный срок службы кабеля при высокой влажности, перепадах температур и механических нагрузках.

«Новые диаметры проволоки выпущены по запросам ключевых клиентов. Мы постоянно обновляем технологии, чтобы гарантировать надёжность продукции на каждом этапе производства. Компания готова наращивать объёмы по самым востребованным позициям и предлагать рынку современные металлоизделия», – отметил директор ОАО «ММК-МЕТИЗ» Сергей Дубовский.

Включение в продуктовую линейку предприятия новых типоразмеров высокопрочной проволоки отвечает стратегическим задачам по созданию аналогов метизной продукции, которую ранее закупали за рубежом. Проволока СТАП с ZnAl-покрытием проходит многоступенчатый контроль и может поставляться по всей России и в страны ЕАЭС.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-metiz-rasshiril-sortament-vysokoprochnoy-provoloki-s-pokrytiem-dlya-kabelnoy-otrasli/

$magn
#ммк #mmk

Импортозамещение в диалоге с потребителями

MagWire набирает популярность

ММК-МЕТИЗ в 2025 году в три раза увеличил продажи сварочной проволоки под этим брендом. Рост спроса связан с замещением импортных материалов на российских предприятиях.

Проволока предназначена для автоматической и полуавтоматической сварки. Легированный состав обеспечивает высокое качество шва, отсутствие медного покрытия снижает износ оборудования, стабилизирует дугу и уменьшает разбрызгивание металла. Выпускается в диаметрах 0,8–1,2 мм, для намотки доступны кассеты нескольких видов для различного сварочного оборудования.

MagWire используют в автомобиле- и вагоностроении, производстве дорожной техники, машиностроении, нефтегазовой отрасли и строительстве металлоконструкций. В ММК-МЕТИЗ отмечают устойчивый рост спроса на эту продукцию.

Подробнее:
https://mmk.ru/ru/press-center/news/mmk-metiz-vtroe-narastil-prodazhi-svarochnoy-provoloki-magwire-/

$magn
#mmk #ммк

MagWire набирает популярность

Кислород в цифровом режиме

На ММК запустили систему поддержки принятия решений для кислородного цеха – она прогнозирует потребление ресурса с помощью математической модели. Кислород критически важен для доменного, конвертерного и электросталеплавильного цехов, но его потребление зависит от динамики технологических процессов. Новая система анализирует массивы данных, дает точные прогнозы по расходу кислорода и подсказывает диспетчеру, как обеспечить оптимальную работу оборудования.

«Мы не просто автоматизировали процесс, а создали инструмент, который помогает принимать верные решения. Главная цель этой системы – снижение прямых потерь. Минимизация сброса кислорода в атмосферу позволяет предприятию экономить ресурсы и повышать общую экологичность и эффективность производства», – отметил заместитель начальника кислородного цеха Александр Зуев.

На цифровых панелях в удобном графическом виде выводятся объёмы выработки, потребления и хранения кислорода, а также удельный расход электроэнергии на каждой станции. Сотрудники цеха могут в один клик сравнить информацию с плановыми показателями или данными прошлых лет.

Подробнее:
https://mmk.ru/ru/press-center/news/na-mmk-vnedren-avtomatizirovannyy-kontrol-potrebleniya-kisloroda/

$magn
#mmk #ммк

Кислород в цифровом режиме

ММК опубликовал годовой отчёт за 2025 год

Документ охватывает операционные и финансовые результаты группы по МСФО на 31 декабря 2025 года, а также ESG-повестку: экологические программы, социальную политику и корпоративное управление.

Впервые прошло тестовое раскрытие нефинансовой информации по Стандарту общественного капитала бизнеса и таксономии XBRL Банка России. При подготовке отчёта использовались стандарты GRI, SASB, рекомендации TCFD и Минэкономразвития РФ.

«Годовой отчет – это всеобъемлющий документ, который является отражением нашей ответственности перед акционерами, инвесторами, сотрудниками, партнерами, клиентами и жителями регионов присутствия компании. Ежегодно мы демонстрируем всем заинтересованным сторонам нашу приверженность принципам устойчивого развития и ориентируемся на лучшие международные практики в этой сфере. Группа намерена и в дальнейшем совершенствовать практику подготовки отчетности и улучшать качество раскрываемой информации», – прокомментировал генеральный директор ПАО «ММК» Павел Шиляев.

Подробнее:
https://mmk.ru/upload/iblock/34f/xjr8jvb2o5wsd5hzdon13zuixa2j3r57/praxis_MMK_AR25_short_0529-2.pdf

$magn
#mmk #ммк

ММК опубликовал годовой отчёт за 2025 год

ММК - под прессом ставок

«Докризисные» сталевары регулярно радовали нас дивидендами и сильным денежным потоком. Это были стабильные компании и понятные инвест-идеи. 2022-2024 годы внесли существенные коррективы в их работу, а 2025 год окончательно нам указал на кризис в отрасли. Чего ждать от 2026 года? Давайте разбираться на примере отчета ММК $MAGN за первый квартал.

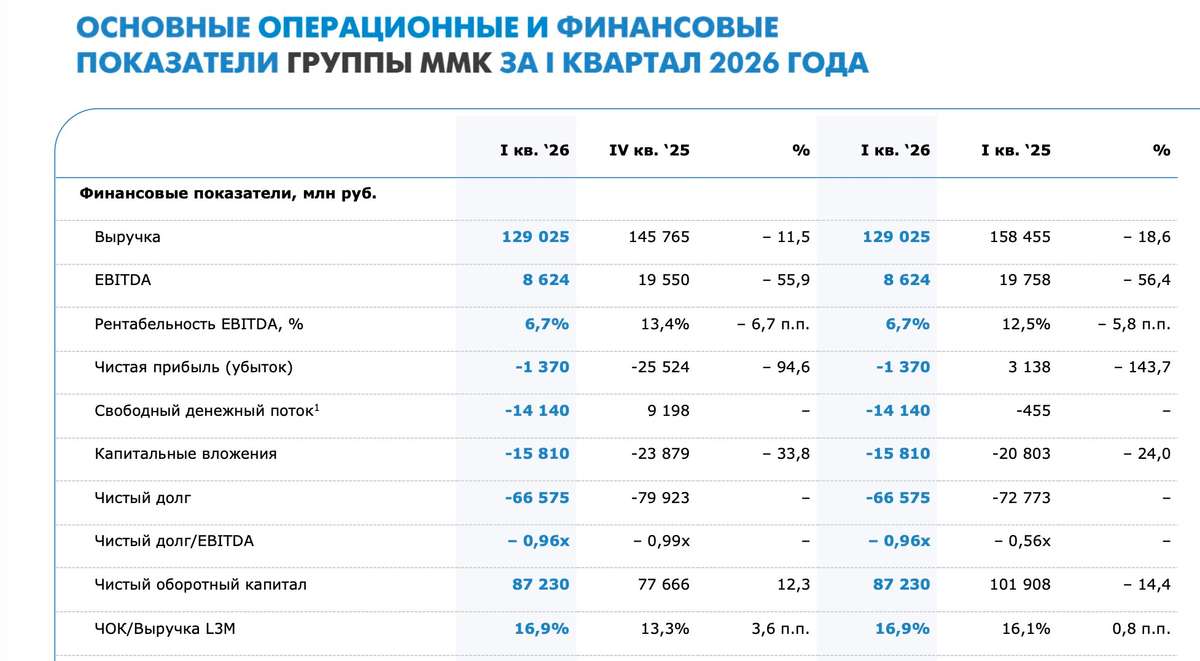
💿 Итак, отчетный период оказался для компании откровенно слабым. Выручка сократилась на 19% до 129 млрд рублей. Продажи премиальной продукции просели на 10,9%, а EBITDA схлопнулась более чем в два раза - с 19,6 до 8,6 млрд рублей. В итоге ММК получил чистый убыток в размере 1,4 млрд рублей, а свободный денежный поток ушел в минус на 14,1 млрд.

Главная проблема сейчас - слабая загрузка мощностей. Заказы у компании сохраняются, но объемов уже недостаточно для комфортного покрытия постоянных расходов. На этом фоне рентабельность EBITDA снизилась до 6,7%, хотя еще пару лет назад двузначные уровни воспринимались как норма.

Причины ухудшения результатов вполне очевидны. Высокая ключевая ставка в 2025 году буквально задавила строительный сектор - главного потребителя стали внутри страны. Спрос на металлопродукцию в РФ снизился примерно на 4–6%, а в жилищном строительстве падение и вовсе двузначное. Экспорт также не спасает ситуацию. Санкции, крепкий рубль и дешевый китайский прокат продолжают давить на цены и маржинальность российских металлургов.

💰 С дивидендами ситуация плачевная, но ожидаемая. Отрицательный денежный поток и убыток побудили Совет директоров в который раз отказаться от дивидендов. Но есть и позитивный момент - баланс компании. Чистый долг ММК остается отрицательным и составляет минус 66,6 млрд рублей, денежная позиция на счетах превышает 114 млрд рублей при общем долге всего 48,2 млрд. Такая кубышка позволяет компании спокойно переживать слабый цикл и не сокращать инвестпрограмму.

По текущим котировкам рынок оценивает ММК примерно в 0,4 по мультипликатору P/B и в 2,9 по EV/EBITDA. Если во втором полугодии ЦБ все же перейдет к более активному смягчению ДКП, спрос на сталь может начать восстанавливаться, а вместе с ним вернутся и дивиденды. При хорошем сценарии рынок вполне способен быстро переоценить бумаги.

ММК сейчас - это бизнес с хорошим финансовым запасом, но крайне слабой рыночной конъюнктурой. Лично у меня нет сомнений, что компания пройдет этот цикл, однако возврат к полноценному росту сектора может затянуться вплоть до 2027–2028 годов.

❗️Не является инвестиционной рекомендацией

♥️ Продолжаем разбирать сталеваров. С меня еще одна статья по НЛМК, с вас - лайк под этой. Спасибо!

ММК - под прессом ставок

ММК. Отчет за 1 кв 2026 по МСФО

Тикер: #MAGN
Текущая цена: 24.92
Капитализация: 278.5 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/

Мультипликаторы (LTM):

P\E - убыток LTM
P\BV - 0.42
P\S - 0.48
ROE - убыток LTM
ND\EBITDA - отрицательный ND
EV\EBITDA - 3.04
Акт.\Обяз. - 3.89

Что нравится:

✔️нетто фин доход вырос на 21.3% к/к (2.4 → 2.9 млрд);
✔️прекрасное соотношение активов и обязательств.

Что не нравится:

✔️выручка снизилась на 11.5% к/к (145.8 → 129 млрд);
✔️FCF -17.8 млрд против +4.1 млрд 4 кв 2025;
✔️чистая денежная позиция снизилась на 15.8% к/к (79.2 → 66.7 млрд);
✔️убыток -1.4 млрд, но это лучше убытка -25.5 млрд в 4 кв 2025.

Дивиденды:

Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.

СД рекомендовал акционерам не выплачивать дивиденды за 2025 год.

Мой итог:

Операционные показатели (к/к в млн т):
- выплавка чугуна -5.5% (2.52 → 2.38);
- производство стали -3.7% (2.54 → 2.45);
- продажи металлопродукции -8.5% (2.46 → 2.25);
- продажи прем. продукции -10.8% (1.02 → 0.91);
- производство угольного концентрата +18.5% (0.66 → 0.79).

Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. Уменьшение продаж металлопродукции связано с продолжающимся замедлением деловой активности в России. Продажи премиальной продукции сократились в связи с сезонным снижением спроса на х/к прокат и прокат с покрытиями.

Логично, что на фоне уменьшения объемов реализации и цен на продукцию снизилась и выручка, которая без перерыва падает уже несколько кварталов подряд. Разрез по сегментам (к/к в млрд):
- металлопродукция -13% (133.9 → 116.5);
- прочая продукция +5.4% (11.9 → 12.5).

Выручка (без межсегмента) от производства металлопродукции:
- в России -11.5% к/к (134.6 → 119.2 млрд);
- международный -29.3% к/к (10.5 → 7.4 млрд).

Убыток за 1 кв 2026 формально меньше прошлого, но только в 4 кв 2025 было обесценение активов на 26.6 млрд и скор. чистая прибыль. А теперь компания получила "честный" убыток. И это еще на фоне небольшого восстановления обесценения (+0.7 млрд), положительной курсовой разницы (+1.4 млрд vs -0.8 млрд в 4 кв 2025) и восстановления налога на прибыль (0.6 млрд vs -0.7 млрд в 4 кв 2025). Так что скорр. прибыль "скатилась" за квартал с +1.9 до -3.4 млрд. Более того, компания в отчетном квартале убыточна даже на операционном уровне (операционный убыток -4.7 млрд).

FCF просто рухнул в отрицательную зону после положительного 4 кв 2025. Причина в сильном падение OCF (28 → -2 млрд). И не помогло даже уменьшение кап. затрат (-33.8% к/к, 23.9 → 15.8 млрд).
Светлым "пятном" остается наличие чистой денежной позиции, которая, правда, уменьшалась за квартал, что не помешало получить более высокий нетто фин доход.

Ранее гендиректор комбината заявил, что на предприятии проведут сокращения управленцев на 10% и остановят незагруженные агрегаты, а персонал с этих агрегатов перераспределят на те, что останутся загруженными. В 2025 году работал с загрузкой 70–80%. К марту 2026 загрузка снизилась до 60%.

Не стоит ждать каких-то улучшений и во 2 квартале, так как все негативные факторы еще в силе (низкий спрос и цены на металлопродукцию, сильный рубль). Погрузка на сети РЖД чермета и лома в апреле пока на уровне 1 квартала. Более того, при такой динамике снижения ключевой ставки в 2026 году вряд ли стоит ожидать улучшения в отрасли, сильно завязанной на строительство и машиностроение. Минпромторг предлагает ряд инициатив, которые могут помочь металлургам (акцизы на импортную сталь, адресная поддержка), но пока они не реализованы, да и вряд ли кардинально изменят ситуацию.

За 2025 инвесторы не получат дивиденды и, скорее всего, аналогичная ситуация будет за текущий год.

Акций компании нет в портфеле (выбор сделан в пользу НЛМК и Северстали). Прогнозная справедливая стоимость - 31 руб.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ММК. Отчет за 1 кв 2026 по МСФО

Группа ММК опубликовала операционные и финансовые результаты за I квартал 2026 года.

ОПЕРАЦИОННЫЕ ПОКАЗАТЕЛИ ЗА I КВАРТАЛ 2026 ГОДА К IV КВАРТАЛУ 2025 ГОДА

▪️Выплавка чугуна сократилась на 5,5% относительно IV квартала 2025 года и составила 2 382 тыс. тонн в связи с проведением капитальных ремонтов в доменном переделе.
▪️Производство стали сократилось на 3,8% относительно IV квартала 2025 года, до 2 448 тыс. тонн.
▪️Продажи металлопродукции Группы составили 2 247 тыс. тонн., снизившись относительно IV квартала 2025 года на 8,5% на фоне сезонного фактора и продолжающегося замедления деловой активности в России. Продажи премиальной продукции сократились на 10,9% относительно IV квартала 2025 года и составили 908 тыс. тонн, в связи с сезонным снижением спроса на х/к прокат и прокат с покрытиями. Доля премиальной продукции в портфеле продаж сократилась на 1,0 п.п. и составила 40,4%.
▪️Объем производства угольного концентрата составил 787 тыс. тонн, увеличившись на 18,6% относительно IV квартала 2025 года.

ОПЕРАЦИОННЫЕ ПОКАЗАТЕЛИ ЗА I КВАРТАЛ 2026 ГОДА К I КВАРТАЛУ 2025 ГОДА

▪️Выплавка чугуна выросла на 9,1% относительно I квартала 2025 года в связи с меньшим объемом капитальных ремонтов в доменном переделе.
▪️Производство стали снизилось на 4,9% относительно I квартала прошлого года в связи продолжающимся замедлением деловой активности в России.
▪️Продажи металлопродукции по Группе сократились на 7,4% относительно I квартала 2025 года, отражая неблагоприятные тенденции российского рынка стали. Продажи премиальной продукции снизились на 10,3% относительно I квартала прошлого года в основном в связи со снижением продаж толстого листа стана 5000.
▪️Производство угольного концентрата сократилось на 1,6% относительно I квартала 2025 года.

ФИНАНСОВЫЕ ПОКАЗАТЕЛИ ЗА I КВАРТАЛ 2026 ГОДА К IV КВАРТАЛУ 2025 ГОДА

▪️Выручка Группы ММК за I квартал 2026 года составила 129 025 млн руб., сократившись относительно IV квартала 2025 года на 11,5% на фоне коррекции объемов и изменения структуры продаж.
▪️Показатель EBITDA снизился относительно IV квартала 2025 года на 55,9%, до 8 624 млн руб., отражая изменение выручки. Показатель рентабельности по EBITDA составил 6,7%.
▪️Чистый убыток за I квартал 2026 года составил -1 370 млн руб., что вызвано снижением выручки.
▪️Свободный денежный поток за I квартал 2026 года составил -14 140 млн руб., в основном в связи со снижением EBITDA и оттоком денежных средств в оборотный капитал.

ФИНАНСОВЫЕ ПОКАЗАТЕЛИ ЗА I КВАРТАЛ 2026 ГОДА К I КВАРТАЛУ 2025 ГОДА

▪️Выручка Группы ММК сократилась на 18,6% относительно I квартала 2025 года в связи со снижением объемов продаж и цен реализации на фоне продолжающихся негативных тенденций на российском рынке стали.
▪️Показатель EBITDA сократился на 56,4% относительно I квартала прошлого года в связи со снижением выручки.

С финансовой отчетностью можно ознакомиться здесь.

$magn
#ммк #mmk

Группа ММК опубликовала операционные и финансовые результаты за I квартал 2026 года.

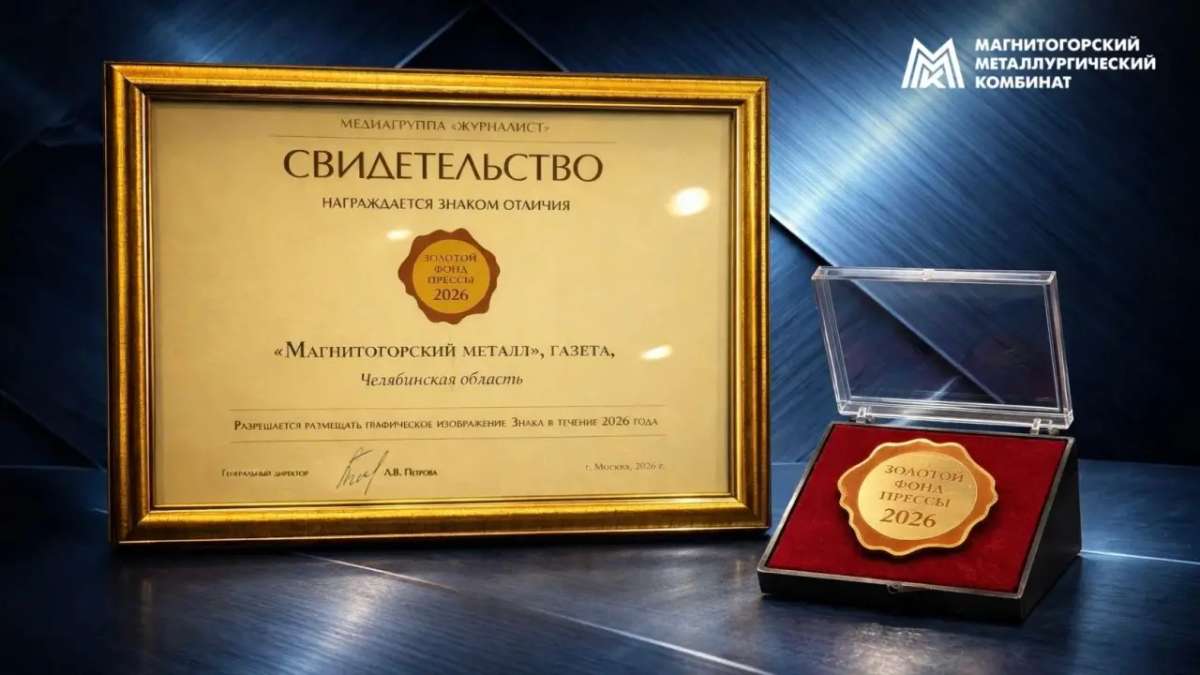
Магнитогорский металл — в «Золотом фонде прессы»

Газета «Магнитогорский металл» вошла в «Золотой фонд прессы», получив знак отличия I степени – высшую награду конкурса. Издание набрало 91 балл из 100 – это лучший результат среди всех участников.

Участников оценивали по девяти критериям: актуальность, эксклюзивность, объективность, достоверность, качество контента, попадание в аудиторию, жанровое разнообразие, конвергенция с цифровыми платформами, дизайн и визуальная журналистика. Эксперты – преподаватели факультетов журналистики ведущих вузов, специалисты по дизайну и веб-аналитике.

Газета «Магнитогорский металл» выходит дважды в неделю тиражом почти 66 тысяч экземпляров. Она удачно сочетает традиционную «человекоцентричную» журналистику (за что издание неоднократно признавали лучшей корпоративной газетой металлургической отрасли) с освоением цифровых форматов.

$magn
#mmk #ммк

Магнитогорский металл — в «Золотом фонде прессы»

Три награды ММК на форуме «Архимед»

«Золото» и два «серебра» завоевали инновационные проекты ММК на Московском международном Салоне изобретений и инновационных технологий «Архимед».

▪️ Золотая медаль – за способ производства холоднокатаной стали повышенной коррозионной стойкости. Новый прокат подходит для изготовления штамповок без риска образования поверхностных дефектов.

▪️ Серебро – за способ производства горячекатаного рулонного проката из хладостойкой и коррозионностойкой стали. Продукция выдерживает морозы до –60°С и предназначена для эксплуатации в Сибири и на Крайнем Севере.

▪️ Ещё одно серебро – за способ производства горячекатаного хладостойкого рулонного проката, устойчивого к атмосферной коррозии. Сталь с пределом текучести не менее 700 МПа и хладостойкостью до –40°С востребована в строительстве, мостостроении, транспортном машиностроении и дорожной технике.

Всего на форуме было представлено более 500 разработок.

$magn
#ммк #mmk

Три награды ММК на форуме «Архимед»