Поиск

Утренний обзор. 16 ноября 2026 года. Рынок РФ


🕯Индекс
— Долгосрок: месяц завершился зеленой свечой — слом падающей тенденции, ждем фазу волатильности
— Среднесрок: третья неделя подряд закрывается выше прежних уровней
— Краткосрок:уверенно держатся над важной отметкой 2500 пунктов, несмотря на консолидацию внутри дня.

🇷🇺 Биржи
Начиная с 17 ноября СПБ Биржа запускает торги неоактивами

⚠️ ДКП
ЦБ решил взять паузу до февраля 2027 года: высокая ставка и осторожная позиция регулятора создают для инвесторов предсказуемость, но и напряжённость. Сценарий долгой жёсткой политики — вынужденная плата за стабильность

🛢 Нефть и налоги
Законодатели предлагают новые правила для нефтяников: теперь вычет по НДПИ для выработанных месторождений на НДД станет доступен только с 2032 года. Минфин, в свою очередь, инициирует продление скидки Urals/Brent для демпфера до 2029 года, а также корректировку налоговой нагрузки для «Газпрома» и независимых производителей газа с 2029 года. Всё это — шаги навстречу устойчивости сырьевого сектора и государственной казны

🇺🇦 Украина
В вопросе украинского урегулирования — сдержанный оптимизм:
- Кушнер анонсирует скорую публикацию графика новых переговоров, в то время как ограничения американской Starshield на третьи сутки срывают работу ВСУ
- Москва и Берлин готовятся к встрече Путина и Мерца, Макрон предлагает свои услуги посредника между ЕС и Россией. В то же время, Европа всё ближе к определению собственной переговорной группы
- Зеленский не готов закрепить нейтралитет в Конституции, а в Восточной Европе звучат первые отказы от дальнейшего финансирования Украины
- В кулуарах обсуждают, как и когда Европа присоединится к следующему раунду переговоров. Россия наблюдает за этим с готовностью, но без иллюзий

🇪🇺 Санкции, конфискация
- Euroclear бьёт тревогу: принудительное изъятие российских активов может привести к банкротству депозитария — масштаб риска исчисляется сотнями миллиардов евро
- Фон дер Ляйен ускоряет работу над 22-м пакетом санкций против России — новые ограничения затронут банки, компании и так называемый «теневой флот»

🌏 Большая дипломатия
- 19 ноября политическая ось мира сместится в сторону Азии: Трамп, Си Цзиньпин и Путин сойдутся за одним столом на историческом саммите в Шэньчжэне. Детали и повестка встречи окутаны туманом, но сам факт подобного диалога уже становится событием.
- Украина, по слухам, то будет обсуждаться, то нет — новый раунд интриг и больших ожиданий.

🛢 Нефть и налоги
Минфин вносит инициативы по продлению налоговых стимулов для отрасли, что отражает стратегическую важность сырья для бюджета страны.

🗞Новости компаний
🇷🇺
#SVCB Совкомбанк: ждет рекордной прибыли по итогам года, продолжает наращивать дивидендный потенциал.
🇷🇺
#ELMT ГК «Элемент»: реструктурирует часть активов ради повышения эффективности.
🇷🇺
#TGKN ТГК-14: сумма хищения топ-менеджерами достигла 22 млрд рублей.
🇷🇺🇨🇳
#PRMD Промомед: выходит на китайский рынок.
🇷🇺
#SELG Селигдар: продлён контракт гендиректора на 3 года.
🇷🇺
#MVID М.видео: раскрыта структура акционеров после допэмиссии.
🇷🇺
#YDEX Яндекс: завершено размещение акций в рамках программы долгосрочной мотивации.
🇷🇺
#ETLN Группа «Эталон»: увеличила поступления на 15%, до 68,9 млрд рублей.
🇷🇺
#HEAD HeadHunter: продолжает байбэк, намерен погасить выкупленные акции для увеличения дивидендов.

📣В фокусе дня:
🇪🇺🇷🇺ожидается, что ЕС одобрит дополнительные санкции против России
🇷🇺Мосбиржа изменяет даты экспирации фьючерсных контрактов на индекс ОФЗ RGBI
🇷🇺
#MGKL МГКЛ представит официальное заявление о текущей ситуации в Группе с ответами на основные вопросы инвесторов
🇷🇺СД по дивидендам:
#LEAS

📊Отчетность:
🇷🇺МСФО:
#RENI

⚠️ Мнение автора.
Автор может иметь позиции в обсуждаемых инструментах, не знает ваших целей, горизонта и отношения к риску, поэтому этот пост не является индивидуальной инвестиционной рекомендацией и не гарантирует результата; возможна полная потеря вложенных средств. Автор не несет ответственности за ваш возможные убытки


#Россия #акция #рынокизнутри

💬Telegram |📱Youtube | 📺Rutube | 📱Дзен | 📱VK
8️⃣Аналитическая платформа 8levels

Утренний обзор. 16 ноября 2026 года. Рынок РФ

🪙Минфин не поддержал расширение налога на сверхдоходы для банков, МФО и организаторов азартных игр

Предложение обсуждали на заседании комитета Госдумы по бюджету и налогам. Замминистра финансов Алексей Сазанов заявил, что ведомство не может поддержать соответствующие поправки.

🪙Владельцам облигаций могут снизить ставку купона или перенести погашение без их согласия после вступления в силу нового закона о банкротстве, — Ведомости

Поправки в закон о банкротстве приняты в июле 2026 года, основные изменения вступят в силу 27 июля 2027 года. Согласно новым изменениям, соглашение о добанкротной санации утвердит суд при согласии более 50% неаффилированных кредиторов, оно будет обязательно для всех.

Ни на что не намекаю, но это может коснуться некотрых ранее популярных компаний. $RU000A104XJ9

🪙 Важные экономические новости...

Из школьных учебников убрали строки Пушкина про выпивку с няней, пишет «Фонтанка».
В стихотворении «Зимний вечер» для третьеклассников вырезали целую строфу со словами «Выпьем, добрая подружка» и «Выпьем с горя; где же кружка?». Раньше произведение изучали полностью, теперь — в сокращённом виде.

🪙Объем трансграничной интернет-торговли в России за январь–сентябрь 2026 года увеличился на 72% г/г, до ₽550 млрд — Ъ $OZON

Повышенные пошлины задним числом: почему инвесторам пора проверять отчетность импортеров

С января 2023 года у импортёров была удобная опора: письмо ФТС. Теперь её выбили.

Было. 26.01.2023 ФТС в письме № 05-15/04169 разъяснила: если товар из перечня постановления Правительства РФ от 07.12.2022 № 2240 уже получил статус товара ЕАЭС в другой стране Союза, при ввозе в Россию повышенные пошлины доплачивать не нужно: На этом строились схемы. Купили в Казахстане, Армении или Белоруссии, оформили там, привезли к нам.
Стало. В апреле 2026 года Forbes сообщил, что таможня начала доначислять повышенные пошлины на такие товары: По версии НПП «Атамекен», практика сложилась ещё с конца 2025 годаСпустя несколько дней ФТС публично ответила: решает страна происхождения, а не то, где товар оформили.

28 октября 2026 года практика получила судебную печать. АС Московской области по делу № А41-41366/2026 поддержал Домодедовскую таможню против ООО «Алькор и Ко», которое управляет сетью «Лэтуаль»Компания ввозила европейскую косметику и парфюмерию через Казахстан, Армению и Белоруссию и ссылалась именно на то самое письмо ФТС.
Что ответил суд:
статус товара ЕАЭС и страна происхождения разные вещи, повышенная ставка зависит от второго;письмо ФТС названо мнением должностного лица, а не нормативным актом и не официальным разъяснением;ставку применяют на дату ввоза в Россию, риск смены регулирования импортёр должен был заложить в договоры;одну уступку таможня получила в пересчёте: количество и вес товара в одном из расчётов не подтверждены, сумму пересчитают.Это решение первой инстанции. По данным pravo.ru, ранее аналогичный спор разрешили в пользу импортёра, но номера дела в публикации нет. Эксперты, на которых ссылается издание, отмечают, что суд не объяснил, какие именно нормы позволяют взимать повышенные пошлины с товаров, уже выпущенных в свободное обращение в Союзе. Единой практики пока нет.
2 ноября 2026 года Большая коллегия Суда ЕАЭС рассмотрит заявление Казахстана в лице «Атамекен» о разъяснении права Союза по этому вопросу. Это отдельное производство, а не пересмотр дела «Лэтуаль».
Риск шире косметики. По обзору ТКС, под постановление попадают и одежда, продовольствие, напитки.

Где тут инвестор.Пошлину платит импортёр, но доначисление приходит за уже ввезённые партии, то есть бьёт по прошлым периодам. Для компании, которая занимает через облигации или ЦФА, это условное обязательство, которое может появиться в отчётности задним числом. Это моё рассуждение о механизме, а не утверждение о конкретной бумаге.
Пример, на котором удобно показать, куда смотреть. Берём «Золотое Яблоко»: это крупнейший бьюти-ритейлер, по данным компании, выручка за 2025 год составила 205,1 млрд рублей, а 8 июня 2026 года компания объявила повторный выпуск собственных ЦФА на 1,5 млрд рублей на платформе «А-Токен». Сразу оговорюсь: данных о доначислениях пошлин у этой компании и о ввозе её товаров через ЕАЭС у меня нет. Беру её как пример эмитента из той же товарной категории, что и в деле «Лэтуаль», не более. Утверждать риск или его отсутствие нельзя без раскрытия самого эмитента.
Что проверить держателю бумаг любого ритейлера, который ввозит товары из перечня постановления № 2240:
отчётность и решение о выпуске: есть ли пояснения про таможенные споры и условные обязательства;картотеку арбитражных дел https://kad.arbitr.ru: нет ли дел эмитента с таможенными органами.Пошлину платит компания, а последствия делят с ней те, кто дал ей в долг.
Это мнение практикующего юриста по банкротству, не инвестиционная рекомендация.
Права владельца облигаций и ЦФА начинаются с того, что вы знаете, что написано в раскрытии эмитента.

Новая налоговая ловушка от Минфина

В потоке работы наткнулась на проект закона, и он меня сильно зацепил. Минфин внёс на федеральный портал поправки в НК РФ о том, как обжаловать решения налоговых органов. Касается это всех: юристов, экономистов, инвесторов, пенсионеров, предпринимателей, самозанятых и т.д… Да что там, любого, кому хоть раз приходило письмо из налоговой. В проекте так и сказано: «Каждое лицо имеет право обжаловать ненормативные правовые акты налоговых органов» (п. 1 ст. 137). Именно поэтому я решила отложить срочные дела и поделиться с вами этой «великолепной» новостью)
Сразу оговорюсь: это проект, не закон. На карточке сейчас этап оценки регулирующего воздействия, по тексту вступить он должен с 1 января 2029 года. Карточка, ID 172426 Пока проект… но проекты очень быстро превращаются в законы
Что предлагают, ниже.

Год превращается в три месяца
П. 3 ст. 139 проекта: жалоба на вступившее в силу решение по проверке, не обжалованное в апелляции, «может быть подана в течение трех месяцев со дня вынесения обжалуемого решения». В п. 1 общий срок тоже три месяца, но от дня, когда лицо «узнало или должно было узнать о нарушении своих прав». Сейчас в обоих случаях действует год, п. 3 ст. 139 НК РФ в действующей редакции
Что это меняет: времени на подготовку в четыре раза меньше. Квартал вместо года. Жалоба, поданная позже срока без ходатайства о восстановлении, по ст. 139.2 проекта остаётся без рассмотрения. Восстановить срок по уважительной причине можно и сейчас, проект это сохраняет (п. 5 ст. 139).

Документы, которых не было на проверке
Самое острое место, п. 7 ст. 141.1 проекта. Принёс к жалобе новые документы? Орган оценит, почему ты не отдал их раньше. Причина неуважительная: орган «принимает решение по жалобе, исходя из документов, представленных в ходе проведения налоговой проверки», а всё, что принесено с жалобой, остаётся за бортом. Причина уважительная: документы уходят в инспекцию, вынесшую решение, на контрольные мероприятия до двух месяцев. Срок рассмотрения жалобы тогда, по п. 10, считается с момента получения мотивированного заключения инспекции, а не с даты подачи.
Отдельная новинка: п. 2.2 ст. 93.1 даёт инспекции право истребовать документы «у располагающих такими документами (информацией) лиц» уже на стадии жалобы.
Чем рискуешь: всем, что не отдал на проверке. Причину непредставления лучше описать в самой жалобе.

Сколько ждать и куда дальше
Ждать предлагают так: по п. 9 ст. 141.1 решение по жалобе на решение проверки принимается «в течение двух месяцев со дня получения жалобы», с продлением на один месяц, остальные жалобы рассматриваются за один месяц. Сейчас на жалобу по проверке отводится месяц, на остальные 15 рабочих дней (п. 6 ст. 140 НК РФ, данные на 24.08.2026)
Что на выходе: ждать ответа придётся дольше. Нет решения в срок, акт можно обжаловать в суд (п. 4 ст. 138). Жалоба подаётся через инспекцию, вынесшую решение, и та обязана передать её за три дня (п. 1 ст. 138).

Решения по жалобам выложат в открытый доступ
Решение, по п. 3 ст. 142, «подлежит опубликованию в полном объеме» на сайте ФНС через 15 календарных дней, но не позднее месяца. Возражения против публикации можно подать «в течение периода рассмотрения жалобы и после него»: тогда публикуют правовую позицию без сведений, идентифицирующих заявителя.
Чем это важно: если не хочешь, чтобы твой спор лежал в открытом доступе, заявляй возражение сразу вместе с жалобой.

Как высказаться
На карточке проекта есть оценка (палец вверх и вниз) и кнопка «Подписаться».
До 2029 года действуют нынешние правила, и только если проект примут.
ФСК-Россети. Отчет за 1 пол 2026 по МСФО

Тикер: #FEES
Текущая цена: 0.0648
Капитализация: 149 млрд
Сектор: Электросети
Сайт: https://rosseti.ru/company/

Мультипликаторы (LTM):

▫️ P/E - 0.58
▫️ P/BV - 0.07
▫️ P/S - 0.08
▫️ ROE - 11.8%
▫️ ND/EBITDA - 0.65
▫️ EV/EBITDA - 0.85

Что нравится:

▫️ рост выручки на 17.4% г/г (836 → 981.5 млрд);
▫️ FCF увеличился в 2 раза г/г (11.1 → 22.2 млрд);
▫️ чистый долг снизился на 5.3% п/п (518.1 → 490.6 млрд). ND/EBITDA улучшился с 0.7 до 0.65;
▫️ нетто фин расход уменьшился на 70.5% п/п (12 → 3.6 млрд);
▫️ чистая прибыль выросла на 45.1% г/г (121.3 → 176 млрд);

Что не нравится:

▫️

Дивиденды:

Предусматривается выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.

Но дивиденды не выплачиваются с 2021 года, и до 2028 года включительно они не ожидаются из-за крупной инвестиционной программы.

Мой итог:

Протяженность линий электропередачи за полугодие выросла с 2.6 до 2.64 млн км, количество подстанций - с 611.7 до 627.3 тыс. шт.
Отпуск электроэнергии за год снизился на 0.6% г/г (421.8 → 419.3 млрд кВт*ч), а технологическое присоединение упало на 12.3% г/г (162 → 142 ГВт). Такая динамика связана со снижением потребления электрической энергии потребителями в сочетании с температурными факторами.

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +19.7% (739 → 884.7);
▫️ услуги по технологическому присоединению +20.1% (33.8 → 40.7);
▫️ продажа электроэнергии -17.1% (42.4 → 35.1);
▫️ прочее +1.8% (18.6 → 19).

Можно отметить, что выручка от продажи электроэнергии снижается каждое полугодие г/г с начала 2022 года.

Чистая прибыль выросла значительно лучше выручки. Причины - улучшение операционной рентабельности с 21.5 до 24.9%, снижение нетто фин расхода (9.4 → 3.6 млрд) и меньшая эф. ставка налога на прибыль (26.9% vs 28.8% в 1 пол 2025).

FCF удвоился на фоне лучшей динамики OCF (+22.5% г/г, 246 → 301.3 млрд) в сравнении с кап. затратами (+18.8% г/г, 234.9 → 279.2 млрд). Ожидается, что ее финансирование инвест. программы в 2026 году дойдет до 900 млрд. Значит можно ожидать роста и капитальных затрат.
Долговая нагрузка постепенно снижает, что безусловно приятно. За полугодие уменьшили чистый долг, а EBITDA выросла.

По мультипликаторам ФСК-Россети стоит очень дешево. Более того, с учетом роста тарифов на передачу электроэнергии и ожидаемого снижения убытков от обесценения активов можно ожидать улучшения финансовых результатов в текущем году.

Причин у такой дешевизны две и обе связаны с инвестиционной программой. Во-первых, большие капитальные затраты сильно ограничивают FCF (3 из последних 4 лет он отрицательный, а в 2023 был равен скромным 2.8 млрд). Во-вторых, в связи с инвестиционной программой компания не будет выплачивать дивиденды на прибыли до 2026 год включительно. Недавно зам. министра энергетики РФ Евгений Грабчак дал комментарий по вопросу возможного продления моратория: "Это решение нужно нам принять в 2028 году, получается. Год у нас еще есть. Поэтому за 2027 год будут дивиденды выплачиваться в 2028. Минфин традиционно бюджет балансирует с учетом поступления дивидендов. Ну, а дальше будет решаться в зависимости от финсостояния". Ранее он сообщал о том, что Минэнерго РФ считает необходимым продлить действие моратория на выплату дивидендов группой Россети после 2026 года для вложения этих средств в инвестиции.

С прошлого обзора ничего не изменилось. ФСК-Россети выглядит интересной долгосрочной идеей. Оценка дешевая даже с учетом отсутствия дивидендов, но надо будет ждать. Более того, как указано выше, компания планирует выплатить дивиденды с прибыли за 2027 год. Для примера, дивидендная доходность за 2025 год при выплате в 50% от чистой прибыли составила бы 68.8%.

Акций нет в портфеле, но все больше смотрю в сторону покупки на долгосрок.

Прогнозная справедливая стоимость - 0.41 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram
▫️ Мой канал в Max

ФСК-Россети. Отчет за 1 пол 2026 по МСФО

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.

Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

🌲 Пенсионные накопления около 71 млн россиян на ₽6,6 трлн хотят автоматически перевести в программу долгосрочных сбережений с 1 апреля 2027 года — РБК.

Сейчас эти деньги находятся в Соцфонде и НПФ и предназначены для накопительной пенсии. Минфин предлагает автоматически конвертировать их в ПДС — новую систему долгосрочных сбережений.

Изменения затронут в том числе 36,5 млн «молчунов», которые никогда сами не выбирали НПФ или частную управляющую компанию.

- Вопросов к этой идее очень много. В какой фонд или фонды уйдут эти деньги? Как ими будут распоряжаться?
Будет ли софинансирование от государства?
И не исчезнут ли они вообще?
Хотя возможно пока просто проверяют как отреагируют граждане.
По-моему это выглядит очень плохо.
Вначале все добровольно, а потом принудительно.

Есть мнение, что эти деньги пойдут на выкуп ОФЗ. Или на покрытие дефицита бюджета.
Недавно Зюганов выступал за то, что нужно начать использовать вклады населения. Вначале одно, потом другое.
Все время кто-то хочет проверить карманы граждан.
Не хочу нагнетать, но Все это очень дурно пахнет.

Рубль. Вот и всё

Жёсткая ДКП — главный фактор крепкого рубля. Ставка 14% при инфляции 6,3% даёт реальную доходность около 7,5% — это притягивает рублевые депозиты и охлаждает спрос на валюту. ЦБ 11 сентября взял паузу, и это само по себе сигнал: цикл смягчения приостановлен, поддержка рубля сохраняется.

Закрытые финансовые каналы и счета типа С — да, это «дамоклов меч». Объём на счетах типа С сопоставим с замороженными резервами ЦБ за рубежом — около $300 млрд. Если эти деньги одномоментно освободить, давление на рубль будет колоссальным. Пока они заблокированы — это искусственный щит для курса.

Замещающие облигации — отличный пункт, его часто упускают. Корпоративные и суверенные замещающие облигации (номинал в валюте, расчёты в рублях по курсу ЦБ) действительно замещают внешний долг внутренним заимствованием. На 1 июля 2026 года в обращении 53 выпуска корпоративных замещающих облигаций на 1,56 трлн ₽ и 13 выпусков суверенных на 1,32 трлн ₽. Доходность — 5–8% в валютном эквиваленте. Это создаёт валютный доход для инвестора без покупки самой валюты — то есть спрос на валюту через этот канал не возникает.

ЦБ сокращает продажи валюты . В I полугодии 2026 ЦБ продавал 4,62 млрд ₽/день — почти вдвое меньше, чем 8,94 млрд во II полугодии 2025. По оценке Т-Инвестиций, только этот фактор добавляет к курсу около 3% ослабления.

Мирный договор → отток капитала → ослабление рубля. При урегулировании ограничения на переводы могут быть сняты, и часть накопленных рублёвых сбережений (депозиты, счета типа С) конвертируется в валюту. Это самый сильный сценарий ослабления.

Рубль с начала года ослаб с ~75 до ~84 ₽/$. Это не обвал, но устойчивый тренд на ослабление. Т-Инвестиции в базовом сценарии ждут 95 ₽/$ к концу года. «Велес Капитал» оценивает фундаментальный курс в 80–82 ₽, а текущие 84 — это уже с геополитической премией. То есть рубль слабеет не от паники, а от постепенного снижения предложения валюты.

«Отрицательное сальдо торгового баланса при крепком рубле и дешёвом сырье» — риск реальный, но не ближайший. Сейчас нефть Urals — $86/баррель (на 27 долларов выше бюджетных $59). Профицит торгового баланса растёт. Но если нефть упадёт до $40 (рисковый сценарий ЦБ) и импорт продолжит расти при крепком рубле — да, отрицательное сальдо возможно. Пока это не прогноз, а хвостовой риск.

Ослабление доллара на глобальном рынке — фактор есть, но не главный для рубля. Рубль сейчас торгуется в коридоре 82–87 ₽/$, и основные драйверы — внутренние (ставка, продажи ЦБ, бюджетное правило), а не глобальная динамика доллара. Brent выше $100 за баррель поддерживает сырьевые валюты, включая рубль, но это временный фактор — аналитики ждут снижения до $70–75 в начале 2027.

Важный фактор: Минфин перешёл к покупке валюты. С 7 августа по 4 сентября Минфин покупал валюту на 6,5 млрд ₽/день, с 5 сентября сократил до 1,9 млрд. Покупка валюты Минфином — это прямое давление на рубль, потому что это дополнительный спрос на валюту со стороны государства. Сокращение покупок на 67% смягчило это давление, но сам факт, что Минфин покупает, а не продаёт, — сигнал: нефтегазовых доходов достаточно, ФНБ пополняется.

Резюме
рубль крепкий благодаря искусственным ограничениям (счета типа С, ограничения на переводы, замещающие облигации) и жёсткой ДКП. Тренд на ослабление формируется за счёт снижения продаж ЦБ и постепенного восстановления импорта. Главный «чёрный лебедь» для рубля — мирный договор и снятие ограничений на движение капитала.

Рубль. Вот и всё

Экономика РФ. Текущий статус

Текущий статус ( на 23.09.2026 год ) - Стагнация. ВВП в I квартале 2026 года упал на 0,3% в годовом выражении — впервые за три года. Минэкономразвития уже снизило прогноз роста с 1,3% до 0,4% на 2026 год. Промышленное производство в январе–феврале составило 99,2% к прошлому году. Инвестиции в основной капитал в 2025 году упали на 2,3% после роста 8,4% в 2024-м. Это не «управляемая посадка», как выражается Росконгресс, — это стагнация с рецессионными рисками.

Геополитика как ключевой фактор . Индекс Мосбиржи 22 сентября вырос почти на 2% именно на геополитических новостях. Аналитики прямо говорят, что рынок «фундаментально не изменился» и колеблется в диапазоне 2200–3000 пунктов в зависимости от геополитики.

Потребительский сектор как основной драйвер. При стагнации производства и слабых инвестициях именно внутренний спрос удерживает экономику от падения. Но это неустойчивый драйвер — он держится на росте зарплат, который замедляется.

Ставка 12% к концу 2026 года — маловероятна. ЦБ 11 сентября остановил цикл снижения на 14% и впервые за полтора года взял паузу. Инфляция на 7 сентября — 6,3%, прогноз на конец года — 6–7%. Проинфляционные риски, по словам Набиуллиной, выросли. Даже Аксаков (обычно «голубиный» депутат) пересмотрел прогноз с 10% до 13%. Газпромбанк ждёт 13,5% к концу года. Так что реалистичный диапазон — 13–14%, а не 12%.

Длинные ОФЗ-ПД сейчас дают 15,5–16,5% годовых при ставке 14%. Это на 1,5–2 п.п. выше ключевой ставки. Доходность 12% на ОФЗ появится только при ставке около 10%, что в 2026 году не предвидится.

Перелом корпоративных прибылей в середине года — возможно, но данные противоречивы. В I квартале был спад, и аналитики ЦМАКП предупреждали о риске рецессии к октябрю. Но ЦБ не видит рецессии и считает это «управляемой посадкой». Правда, профессор ВШЭ Олег Вьюгин считает, что экономика уже практически в рецессии. Так что «нижняя точка» может быть не пройдена, а только приближается.

Два сценария (позитивный/негативный) Индекс Мосбиржи. Реальный негативный — это диапазон 2000–2200, если геополитика ухудшится и ставка останется выше 14% дольше. А позитивный сценарий 3600–3800 потребует не просто урегулирования, но и массового возвращения иностранного капитала, что даже при снятии части санкций займёт время.

По ФНБ и заимствованиям
Минфин действительно планирует занять 4,17 трлн через ОФЗ в 2026 году, и за I полугодие уже разместил 3,3 трлн. Программа может быть расширена до 6,5 трлн на валовой основе. ФНБ пока покрывает разрыв, но его объём сокращается. Если низкие цены на нефть совпадут с крепким рублём (что снижает рублёвые поступления от экспорта), давление на бюджет только усилится. Ликвидности ФНБ хватит на плановый год — но при перевыполнении расходов (как в 2025-м) резервы закончатся быстрее

Экономика РФ. Текущий статус

Экономика РФ. Главные выводы

Профицит был только дважды за 8 лет — в 2018 (+2,7 трлн) и 2019 (+2,0 трлн), плюс небольшой плюс в 2021-м (+0,5 трлн)

Самый тяжёлый год — 2025-й: дефицит достиг 5,6 трлн руб. (2,6% ВВП), что почти в 5 раз превысило первоначальный план (1,17 трлн). Причина — падение нефтегазовых доходов на 24% из-за снижения цен на нефть и укрепления рубля

2026 тоже непростой: за первое полугодие дефицит уже составил 5,85 трлн — больше, чем утверждено на весь год (3,79 трлн). Счётная палата предупреждает, что доходы могут не дотянуть до плана

Расходы растут быстрее доходов: если в 2018 году расходы были 16,7 трлн, то в 2026-м заложены уже 44 трлн — рост в 2,6 раза за 8 лет. Доходы за тот же период выросли с 19,5 до 40,3 трлн — примерно вдвое

Доля дефицита в ВВП — это ключевой индикатор устойчивости бюджета. До 3% считается «нормальным» в кризисные периоды по международным меркам. В 2025 году дефицит был на уровне 2,6% ВВП — заметно выше, чем в 2022–2024.
План на 2026 предполагает сокращение дефицита как в рублях, так и в процентах ВВП — но это при условии, что доходы не упадут ниже плана.

Дефицит не «просто тратят» — его закрывают из конкретных источников. В последние годы структура такая:

Фонд национального благосостояния (ФНБ) — «подушка безопасности». В 2024–2025 годах из ФНБ активно брали деньги на покрытие разрыва. В 2025 году из ФНБ на эти цели направили около 1,8 трлн ₽.

Государственные облигации (ОФЗ) — Минфин занимает на рынке. Это главный источник: в 2025 году через аукционы ОФЗ привлекли примерно 3,2–3,4 трлн ₽. Спрос на ОФЗ поддерживают банки и институциональные инвесторы, а доходность растёт вслед за ключевой ставкой.
Прочие источники (менее значимые в последние годы): остатки на счетах, кредиты, доходы от приватизации — в сумме дают небольшую долю.
Как это выглядит в структуре покрытия дефицита 2025 года (примерно):

ОФЗ — ~60%
ФНБ — ~32%
Прочее — ~8%

Экономика РФ. Главные выводы

Бюджетно-налоговая политика России: новая арифметика


- В 2025–2026 годах бюджетно-налоговая политика России проводилась в условиях одновременно значительных изменений налоговой системы, роста расходов федерального бюджета и сохранения жестких денежно-кредитных условий. Доходная база бюджета все в большей степени смещалась в сторону ненефтегазовых поступлений, тогда как нефтегазовые доходы оставались более волатильными. При этом расходные планы на 2025–2026 годы неоднократно пересматривались в сторону увеличения, а в 2026-м рост расходов продолжился уже после принятия закона о федеральном бюджете: по оценке Минфина, их общий объем должен составить 48,5 против 44,1 трлн рублей, предусмотренных законом о бюджете.
- Рост расходов и увеличение дефицита сами по себе, однако, не позволяют однозначно определить направленность бюджетной политики. На оценку ее стимулирующего или сдерживающего воздействия влияют структура доходов и расходов, величина процентных платежей, нефтегазовая конъюнктура и параметры бюджетного правила. В 2026-м отклонение от ранее намеченной траектории бюджетной нормализации привело к увеличению структурного первичного дефицита до 1,8% ВВП, тогда как на 2027–2029 годы Минфин вновь предусматривает его постепенное сокращение.
- В обзоре рассматриваются основные изменения налоговой политики, динамика доходов и расходов федерального бюджета в 2025–2026 годы, а также различные подходы к оценке направленности фискальной политики.

Полная версия обзора - https://raexpert.ru/researches/budget_policy_2026/

🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.

Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак

Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.

Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS

И это еще не все.

⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.

Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.

Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».

Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP

🪙 По данным Росстата, недельная инфляция в Российской Федерации увеличилась с 0,12% до 0,96%.
В период с 29 сентября по 5 октября цены на продовольственные товары в среднем выросли на 0,17%, на непродовольственные товары — на 0,13%, а на услуги — на 5,14%. Основным фактором данного роста стало повышение тарифов на жилищно-коммунальные услуги, вступившее в силу 1 октября. Министерство экономического развития оценило влияние этого фактора на совокупную инфляцию в 0,75 процентного пункта. С начала года общий рост цен составил 5,94%, а уровень годовой инфляции достиг 7,17%.

Выборы прошли... Пока есть сомнения в дальнейшем снижении ключевой ставки.
$TMOS

🪙 Налоговая обнаружила 8 млн россиян со скрытыми заработками, — MK ru.
За три года число трудоспособных россиян с неустановленными доходами сократилось с 11,7 до 8 млн человек.
За счёт «обеления» зарплат только в 2025 году бюджет получил дополнительные 60 млрд рублей в виде НДФЛ и страховых взновос.

Говорят, что налоговая стала работать лучше. Верю.

🪙 Капитализация фондового рынка РФ упала до 19,5% ВВП против цели 66% — комитет Госдумы.

Комитет предлагает стимулировать выход региональных компаний на IPO.

Минфин готовит поправки, которые должны разрешить IPO компаний с региональным участием в капитале. Сейчас этому препятствуют ограничения закона о приватизации.

Покупать становится все страшнее. Что не так с облигациями и рынком долга?

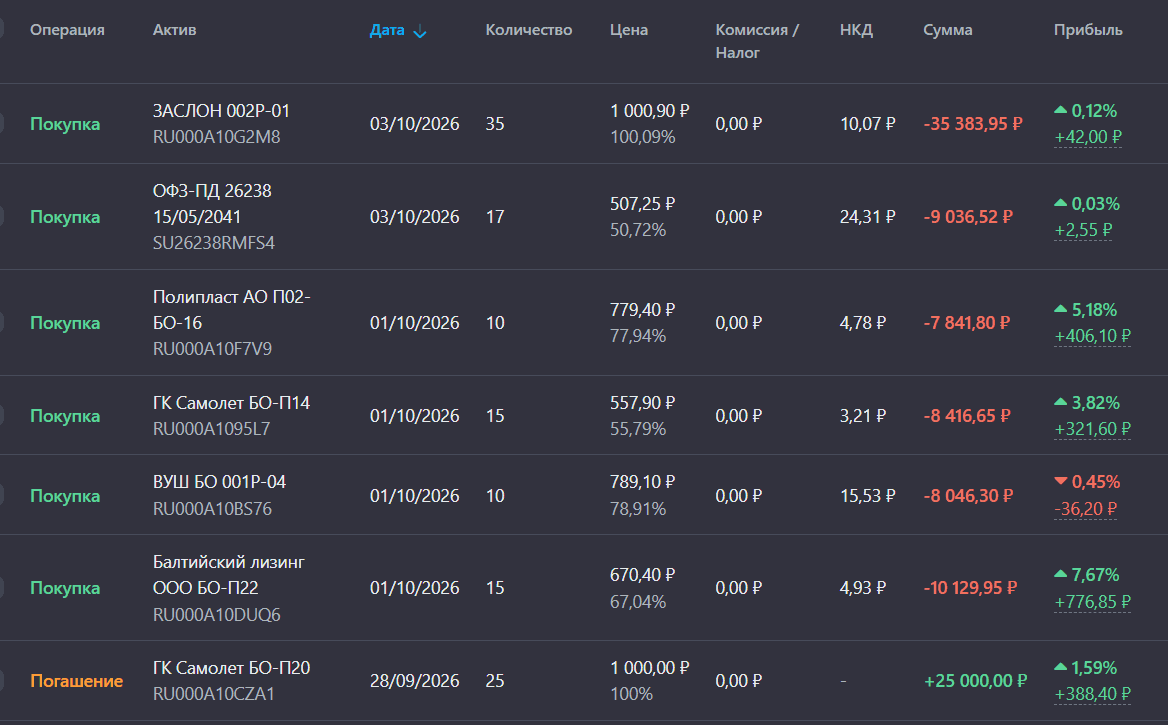
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

С этими мыслями увеличил позиции в следующих выпусках:

• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?

'Не является инвестиционной рекомендацией

Покупать становится все страшнее. Что не так с облигациями и рынком долга?