Экономика РФ. Главные выводы
Профицит был только дважды за 8 лет — в 2018 (+2,7 трлн) и 2019 (+2,0 трлн), плюс небольшой плюс в 2021-м (+0,5 трлн)
Самый тяжёлый год — 2025-й: дефицит достиг 5,6 трлн руб. (2,6% ВВП), что почти в 5 раз превысило первоначальный план (1,17 трлн). Причина — падение нефтегазовых доходов на 24% из-за снижения цен на нефть и укрепления рубля
2026 тоже непростой: за первое полугодие дефицит уже составил 5,85 трлн — больше, чем утверждено на весь год (3,79 трлн). Счётная палата предупреждает, что доходы могут не дотянуть до плана
Расходы растут быстрее доходов: если в 2018 году расходы были 16,7 трлн, то в 2026-м заложены уже 44 трлн — рост в 2,6 раза за 8 лет. Доходы за тот же период выросли с 19,5 до 40,3 трлн — примерно вдвое
Доля дефицита в ВВП — это ключевой индикатор устойчивости бюджета. До 3% считается «нормальным» в кризисные периоды по международным меркам. В 2025 году дефицит был на уровне 2,6% ВВП — заметно выше, чем в 2022–2024.
План на 2026 предполагает сокращение дефицита как в рублях, так и в процентах ВВП — но это при условии, что доходы не упадут ниже плана.
Дефицит не «просто тратят» — его закрывают из конкретных источников. В последние годы структура такая:
Фонд национального благосостояния (ФНБ) — «подушка безопасности». В 2024–2025 годах из ФНБ активно брали деньги на покрытие разрыва. В 2025 году из ФНБ на эти цели направили около 1,8 трлн ₽.
Государственные облигации (ОФЗ) — Минфин занимает на рынке. Это главный источник: в 2025 году через аукционы ОФЗ привлекли примерно 3,2–3,4 трлн ₽. Спрос на ОФЗ поддерживают банки и институциональные инвесторы, а доходность растёт вслед за ключевой ставкой.
Прочие источники (менее значимые в последние годы): остатки на счетах, кредиты, доходы от приватизации — в сумме дают небольшую долю.
Как это выглядит в структуре покрытия дефицита 2025 года (примерно):
ОФЗ — ~60%
ФНБ — ~32%
Прочее — ~8%
Рубль. Вот и всё
Жёсткая ДКП — главный фактор крепкого рубля. Ставка 14% при инфляции 6,3% даёт реальную доходность около 7,5% — это притягивает рублевые депозиты и охлаждает спрос на валюту. ЦБ 11 сентября взял паузу, и это само по себе сигнал: цикл смягчения приостановлен, поддержка рубля сохраняется.
Закрытые финансовые каналы и счета типа С — да, это «дамоклов меч». Объём на счетах типа С сопоставим с замороженными резервами ЦБ за рубежом — около $300 млрд. Если эти деньги одномоментно освободить, давление на рубль будет колоссальным. Пока они заблокированы — это искусственный щит для курса.
Замещающие облигации — отличный пункт, его часто упускают. Корпоративные и суверенные замещающие облигации (номинал в валюте, расчёты в рублях по курсу ЦБ) действительно замещают внешний долг внутренним заимствованием. На 1 июля 2026 года в обращении 53 выпуска корпоративных замещающих облигаций на 1,56 трлн ₽ и 13 выпусков суверенных на 1,32 трлн ₽. Доходность — 5–8% в валютном эквиваленте. Это создаёт валютный доход для инвестора без покупки самой валюты — то есть спрос на валюту через этот канал не возникает.
ЦБ сокращает продажи валюты . В I полугодии 2026 ЦБ продавал 4,62 млрд ₽/день — почти вдвое меньше, чем 8,94 млрд во II полугодии 2025. По оценке Т-Инвестиций, только этот фактор добавляет к курсу около 3% ослабления.
Мирный договор → отток капитала → ослабление рубля. При урегулировании ограничения на переводы могут быть сняты, и часть накопленных рублёвых сбережений (депозиты, счета типа С) конвертируется в валюту. Это самый сильный сценарий ослабления.
Рубль с начала года ослаб с ~75 до ~84 ₽/$. Это не обвал, но устойчивый тренд на ослабление. Т-Инвестиции в базовом сценарии ждут 95 ₽/$ к концу года. «Велес Капитал» оценивает фундаментальный курс в 80–82 ₽, а текущие 84 — это уже с геополитической премией. То есть рубль слабеет не от паники, а от постепенного снижения предложения валюты.
«Отрицательное сальдо торгового баланса при крепком рубле и дешёвом сырье» — риск реальный, но не ближайший. Сейчас нефть Urals — $86/баррель (на 27 долларов выше бюджетных $59). Профицит торгового баланса растёт. Но если нефть упадёт до $40 (рисковый сценарий ЦБ) и импорт продолжит расти при крепком рубле — да, отрицательное сальдо возможно. Пока это не прогноз, а хвостовой риск.
Ослабление доллара на глобальном рынке — фактор есть, но не главный для рубля. Рубль сейчас торгуется в коридоре 82–87 ₽/$, и основные драйверы — внутренние (ставка, продажи ЦБ, бюджетное правило), а не глобальная динамика доллара. Brent выше $100 за баррель поддерживает сырьевые валюты, включая рубль, но это временный фактор — аналитики ждут снижения до $70–75 в начале 2027.
Важный фактор: Минфин перешёл к покупке валюты. С 7 августа по 4 сентября Минфин покупал валюту на 6,5 млрд ₽/день, с 5 сентября сократил до 1,9 млрд. Покупка валюты Минфином — это прямое давление на рубль, потому что это дополнительный спрос на валюту со стороны государства. Сокращение покупок на 67% смягчило это давление, но сам факт, что Минфин покупает, а не продаёт, — сигнал: нефтегазовых доходов достаточно, ФНБ пополняется.
Резюме
рубль крепкий благодаря искусственным ограничениям (счета типа С, ограничения на переводы, замещающие облигации) и жёсткой ДКП. Тренд на ослабление формируется за счёт снижения продаж ЦБ и постепенного восстановления импорта. Главный «чёрный лебедь» для рубля — мирный договор и снятие ограничений на движение капитала.
Главные «чёрные лебеди» по периодам
2025 (уже происходят):
Эскалация СВО и новый призыв — самый крупный красный круг, влияние 5/5, вероятность 5/5.
Вторичные санкции на банки РФ — риск удара по расчётам с Китаем, Турцией, ОАЭ.
2026 (ближайший горизонт):
Массовые банкротства — Шохин (РСПП) предупредил об «осенних банкротствах», корпоративный долг превышает 100 трлн ₽.
Бюджетный кризис — падение нефтегазовых доходов при росте расходов.
Обвал нефти до $40 — ЦБ закладывает именно эту цену в рисковом сценарии.
2027 (точка бифуркации):
Глобальный финансовый кризис от лопнувшего ИИ-пузыря — рисковый сценарий ЦБ: ВВП РФ падает на 3–4%, ставка взлетает до 19–21%.
Сокращение оборонзаказа — Росконгресс предупреждает: это затормозит смежные отрасли.
Кибератака на критическую инфраструктуру — эксперты фиксируют рост на 46% к 2024 году.
2028–2029 (структурные риски):
Демографический провал — АСИ называет ситуацию «катастрофической», индекс рождаемости 1,35.
Кризис социальной целостности — АСИ и ЦМАКП предупреждают о риске раскола из-за низкой легитимности крупного капитала и урезания социальных расходов.
Пик мирового спроса на нефть — МЭА прогнозирует пик к 2030 году, что ударит по экспортной модели РФ.
2030–2035 (долгосрочные «лебеди»):
Кадровый коллапс — демографическая яма 1990-х годов войдёт в рынок труда.
Постнефтяная экономика — роль России как поставщика углеводородов вряд ли сохранится к 2035.
Климатические шоки — засухи и аномалии напрямую бьют по АПК.
Формирование нового миропорядка — к 2035 ожидается новое соглашение между Россией и Западом, но часть санкций может остаться.
Важная оговорка
«Чёрные лебеди» по определению непредсказуемы — этот график не прогноз, а карта рисков, собранная из экспертных оценок (ЦБ, Росконгресс, АСИ, ИМЭМО, МВФ). Реальный «лебедь» может прилететь оттуда, откуда его не ждут. Как пишет Коммерсантъ, главными страхами на 2026 год эксперты назвали ИИ-пузырь, конфискацию резервов ЦБ и даже революцию в США.
Экономика РФ. Текущий статус
Текущий статус ( на 23.09.2026 год ) - Стагнация. ВВП в I квартале 2026 года упал на 0,3% в годовом выражении — впервые за три года. Минэкономразвития уже снизило прогноз роста с 1,3% до 0,4% на 2026 год. Промышленное производство в январе–феврале составило 99,2% к прошлому году. Инвестиции в основной капитал в 2025 году упали на 2,3% после роста 8,4% в 2024-м. Это не «управляемая посадка», как выражается Росконгресс, — это стагнация с рецессионными рисками.
Геополитика как ключевой фактор . Индекс Мосбиржи 22 сентября вырос почти на 2% именно на геополитических новостях. Аналитики прямо говорят, что рынок «фундаментально не изменился» и колеблется в диапазоне 2200–3000 пунктов в зависимости от геополитики.
Потребительский сектор как основной драйвер. При стагнации производства и слабых инвестициях именно внутренний спрос удерживает экономику от падения. Но это неустойчивый драйвер — он держится на росте зарплат, который замедляется.
Ставка 12% к концу 2026 года — маловероятна. ЦБ 11 сентября остановил цикл снижения на 14% и впервые за полтора года взял паузу. Инфляция на 7 сентября — 6,3%, прогноз на конец года — 6–7%. Проинфляционные риски, по словам Набиуллиной, выросли. Даже Аксаков (обычно «голубиный» депутат) пересмотрел прогноз с 10% до 13%. Газпромбанк ждёт 13,5% к концу года. Так что реалистичный диапазон — 13–14%, а не 12%.
Длинные ОФЗ-ПД сейчас дают 15,5–16,5% годовых при ставке 14%. Это на 1,5–2 п.п. выше ключевой ставки. Доходность 12% на ОФЗ появится только при ставке около 10%, что в 2026 году не предвидится.
Перелом корпоративных прибылей в середине года — возможно, но данные противоречивы. В I квартале был спад, и аналитики ЦМАКП предупреждали о риске рецессии к октябрю. Но ЦБ не видит рецессии и считает это «управляемой посадкой». Правда, профессор ВШЭ Олег Вьюгин считает, что экономика уже практически в рецессии. Так что «нижняя точка» может быть не пройдена, а только приближается.
Два сценария (позитивный/негативный) Индекс Мосбиржи. Реальный негативный — это диапазон 2000–2200, если геополитика ухудшится и ставка останется выше 14% дольше. А позитивный сценарий 3600–3800 потребует не просто урегулирования, но и массового возвращения иностранного капитала, что даже при снятии части санкций займёт время.
По ФНБ и заимствованиям
Минфин действительно планирует занять 4,17 трлн через ОФЗ в 2026 году, и за I полугодие уже разместил 3,3 трлн. Программа может быть расширена до 6,5 трлн на валовой основе. ФНБ пока покрывает разрыв, но его объём сокращается. Если низкие цены на нефть совпадут с крепким рублём (что снижает рублёвые поступления от экспорта), давление на бюджет только усилится. Ликвидности ФНБ хватит на плановый год — но при перевыполнении расходов (как в 2025-м) резервы закончатся быстрее
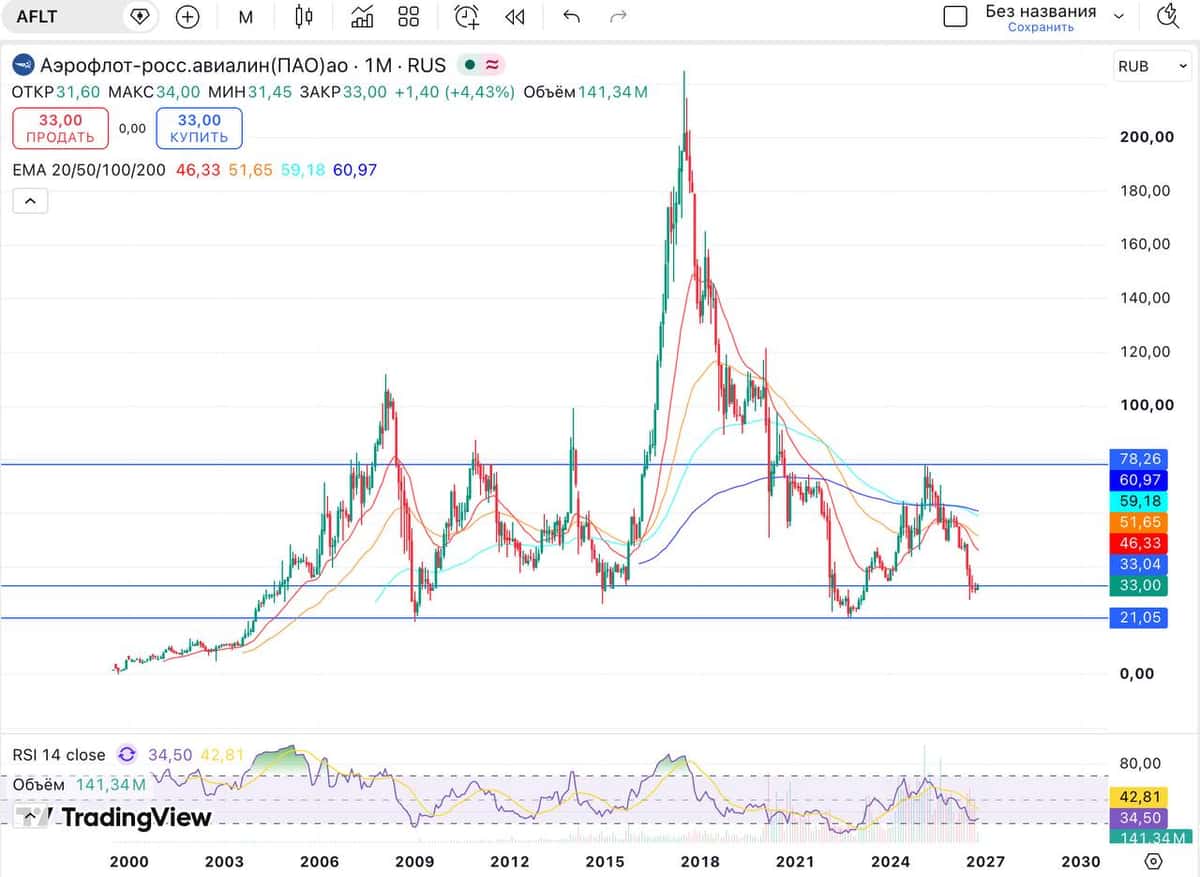
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.