Поиск

Система - игры в Монополию

Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.

Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.

Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.

💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.

В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем недельку с АФК. Ставьте лайки, работаем...
$AFKS

Система - игры в Монополию

Этичность

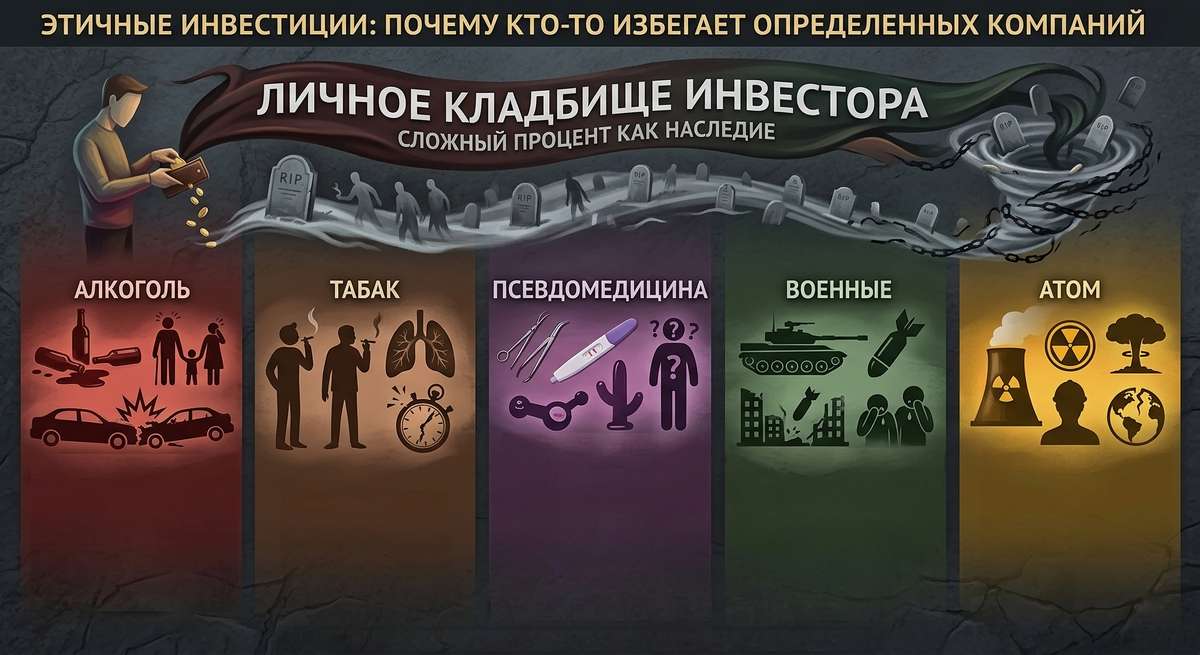
Существуют компании в которых не инвестируют по духовно-нравственным соображениям. Поскольку инвестиции в них, на всю жизнь создают за человеком шлейф его личного кладбища, которое будет прирастать даже после его смерти. Ведь, когда-то дававшиеся туда деньги будут своим сложным процентом работать в компании на разврат и смерть. Ниже представлено примерное перечисление кандидатов в чёрный список из числа тех эмитентов, которые сейчас представлены на рынке. Вполне возможно, что, в списке кто-то лишний или там кого-то не хватает, каждый инвестор решает для себя сам и имеет свои критерии.

Алкоголь
Кто создаёт продукцию, от которой обычно спиваются, заболевают, совершают ошибки или преступления, рушатся семья и судьбы. —
Симпл
АФАНАСИЙ
НоваБев Групп
КЛВЗ Кристалл
Абрау-Дюрсо

Табак
Кто создаёт продукцию, от которой большинство неминуемо заболевает и умирают раньше отведённого срока.

Псевдомедицина
Кто имеет отношение к убийству младенцев – абортам. Или к продукции полового разврата, начиная с "игрушек для взрослых" и заканчивая средствами для тех, кто якобы меняет свой биологический пол. Хотя ложно называемая "смена пола" невозможна, поскольку человека просто делают инвалидом, неспособным зачать или родить, а его тело всё равно безостановочно вырабатывает гормоны урождённого пола. —
Медси
Медскан
Вита Лайн
ГЕНЕТИКО
ООО «ЕВА» (бывший "ГК ФСК" и её же ООО "ФСК Активы" имеют в своём портфеле сеть абортных клиник "ABC-Медицина")
ПАО АФК "Система" (имеют в своём портфеле сеть абортных клиник Медси)

Военные
Кто создаёт технику и боеприпасы, результатом которых зачастую бывают убитыми не только военные, но и мирное население, старики и дети. Уничтожаются мировые ценности исторические или культурные. —
КМЗ
КАМАЗ
ЗАСЛОН
Маяк
Вертолёты России
ОДК

Атом
Кто занимается созданием ядерного оружия и соответствующей энергетики. В долгосрочной перспективе несущих глобальные разрушения и загрязнения от сотен до тысяч лет. Из-за человеческого фактора, аварий, войн, терактов. —
Атомэнергопром

Этичность

Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+

Волна дефолтов в сегменте ВДО не ослабевает и продолжает формировать негативный фон для рынка. Ключевой критерий надёжности сегодня — наличие ликвидного запаса и низкая долговая нагрузка.

В подборку вошли эмитенты с надёжными поручителями или наличием ликвидных биржевых активов. Это создает резерв для покрытия обязательств в случае ухудшения операционных показателей.

Глоракс 001Р-05 $RU000A10E655 (ВВВ+) Доходность к погашению: 21,29% на 3 года.

GloraX — это петербургский девелопер с десятилетней историей, основанный в 2014 году и за это время вошедший в топ-10 застройщиков Северо-Запада. С 2022 года компания активно расширяется: сейчас представлена уже в 11 регионах России. В 2025-м она провела IPO, закрыла сделки по слияниям и поглощениям, а на 2026-й заявляет новый этап масштабирования.

Для инвестора же главный интерес — близость к рейтинговому повышению до А–. НКР и АКРА сменили прогноз с «стабильного» на «позитивный», и хотя сам рейтинг пока BBB+, сигнал понятен: дорога в категорию А– открыта.

Это совсем другая лига — доступ к деньгам розничных инвесторов, банковским лимитам и пенсионным накоплениям. Облигации таких компаний традиционно дорожают, рынок платит за статус. На этом фоне бумага выглядит выгоднее многих конкурентов.

Софтлайн 002Р-02 $RU000A10EA08 (А-) Доходность к погашению: 19,63% на 2 года 5 месяцев.

Софтлайн — ИТ-холдинг с широким портфелем (ПО, сервисы, кибербезопасность, оборудование, ИИ), что обеспечивает диверсификацию рисков и предсказуемость денежных потоков. Основной драйвер роста — M&A-активность, требующая значительного заёмного финансирования и несущая интеграционные риски.

Позитивные сигналы по итогам 1 квартала: повышение маржинальности, рост доли собственных продуктов, сохранение контроля над долгом. Негативный фактор — высокие ставки, увеличивающие стоимость обслуживания долга и давящие на чистую прибыль.

Ключевой риск — недостаточная скорость роста новых продуктов для компенсации долговой нагрузки и возможного замедления традиционных сегментов.

Борец Капитал 001Р-07 $RU000A10FC96 (А-) Доходность к погашению: 19,98% на 2 года 10 месяцев

«Борец» — крупный производитель нефтегазового оборудования с вертикальной интеграцией и долей 34% на рынке электроцентробежных насосов в РФ. Рыночная позиция позволяет компании влиять на ценовую политику в своём сегменте.

Основное событие — смена акционерной структуры с появлением Росимущества, что усиливает кредитный профиль компании. Однако инвестиционная привлекательность ограничивается рядом факторов.

• Во-первых, предстоящее погашение валютного долга в объёме 18,5 млрд рублей, для рефинансирования которого, вероятно, потребуются новые выпуски.

• Во-вторых, отсутствие публичной отчётности: рейтинги АКРА и НКР (А–, «стабильный») были присвоены летом 2025 года, и объективная оценка текущего состояния возможна лишь после годового пересмотра.

При этом фундаментальные риски ограничены наличием господдержки и стратегической ролью в отрасли.

АФК Система БО 002Р-06 $RU000A10DPW4 (А+) Доходность к погашению: 18,34% на 1 год 10 месяцев

АФК «Система» — инвестиционный холдинг, чья бизнес-модель строится на приобретении и управлении активами в различных отраслях: телекоммуникации (МТС), медицина (МЕДСИ), лесопромышленность (Segezha), фармацевтика («Биннофарм») и девелопмент (Etalon).

Основной вызов для холдинга сегодня — жёсткая денежно-кредитная политика, которая делает обслуживание долга крайне обременительным. Процентные расходы съедают операционную прибыль, а рефинансирование в текущих условиях сопряжено с высокими затратами.

В этой логике в конце июня 2026 года компания привлекла порядка 320 млрд рублей под залог пакета акций Ozon (31,8%). Средства будут направлены на погашение долга, развитие активов и новые проекты со сроком погашения до 2030 года.

Первая часть подборки надёжных облигаций ждёт Вас по ссылке. Более подробно пишу про эти и другие компании в своем телеграм-канале, так что подписывайтесь.

'Не является инвестиционной рекомендацией

Подборка облигаций с понятным уровнем риска и рейтингом не ниже BBB+

🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.


Есть такой тип людей — вроде бы всего у них полно, а счастья нет. Дом — полная чаша, машина — люкс, гардероб — как бутик, а на душе кошки скребут. Примерно так же выглядит АФК Система. В портфеле — МТС, Озон, Медси, Эталон, куча всяких перспективных ништяков, а акции всё никак не взлетят. И дисконт к стоимости активов есть, и потенциал вроде бы огромный, но каждый раз, когда начинаешь верить — холдинг находит способ тебя разочаровать.


✅ Плюсы
Сделка на 320 млрд — попытка выдохнуть. В конце июня 2026-го Система заключила структурную сделку с группой инвесторов и ВТБ. Деньги пойдут на оптимизацию долга. Рынок на это сначала отреагировал ростом.
Дисконт — он реально есть. Акции торгуются дешевле стоимости активов, и это факт. Вопрос только в том, оправдан ли этот дисконт. Но для тех, кто любит копаться в недооценённых бумагах, здесь есть поле для размышлений.
Эталон — неожиданный боец. Рынок недвижимости в России — это та ещё полоса препятствий: ипотека дорогая, спрос шатается, застройщики воют. Но в 2025-м девелоперский актив холдинга устроил настоящий заплыв: рекордные продажи, рост средней цены квадратного метра — и по итогам года Эталон заскочил на третье место среди всех активов Системы по темпам роста выручки, а по динамике OIBDA так вообще стал вторым. Для сектора, где многие только и делают, что пересчитывают убытки, это выглядит как маленькое чудо.
МТС — главная кормилица. Это не просто актив, это системообразующий донор холдинга. Почти 60% всей выручки группы и около 80% OIBDA приносит именно телеком-гигант. Доля владения — 42%, причём часть через дочку, так что контроль железный. МТС стабильно платит дивиденды, а в 2025-м вообще вошёл в тройку лидеров по темпам роста среди всех активов холдинга. Пока МТС жив и здоров, у Системы есть хотя бы один надёжный якорь. Хотя у МТС тоже есть свои проблемы.


❌ Минусы
Долг — это не просто минус, это катастрофа. По итогам 2025 года компания получила чистый убыток 232 миллиарда рублей. Вы не ослышались. 232 миллиарда. Причина — процентные расходы, которые пожирают всю прибыль и ещё сверху.
Корпоративный долг — около 383 млрд рублей на конец первого квартала 2026-го. И самое страшное: примерно 60% всей задолженности нужно погасить или рефинансировать уже в этом году. На фоне высокой ключевой ставки это звучит как приговор. Ранее менеджмент называл комфортным уровнем долга ниже 100 млрд. Где мы сейчас? Правильно, в четыре раза выше.
Операционный денежный поток полностью уходит на CAPEX. То есть бизнес генерирует деньги, но они тут же улетают на поддержание и развитие активов.
Дивидендов не будет. И не ждите. Акционеры на годовом собрании отказались от выплат за 2025 год. Основатель Евтушенков ещё в декабре намекал, что денег нет. Для справки: компания, которая позиционирует себя как инвестиционный холдинг, не платит дивиденды. Это как ресторан, в котором не кормят.
Когда стало известно, что Система передала ВТБ бумаги Озона в залог по независимой гарантии, акции упали на 6% за день. Да, сделка дала 320 млрд на рефинансирование. Но рынок ждал продажи актива и полного погашения долга, а получил какую-то мутную конструкцию с залогом.


🎯 ИнвестВзгляд: АФК Система — это идеальный актив для тех, кто любит сложные головоломки, недосып и чувство лёгкой тревоги. Компания пытается рефинансировать долг, закрывает текущие обязательства новыми займами, закладывает активы — и всё это в условиях, когда ключевая ставка высокая. Потенциал есть. Но реализация этого потенциала упирается в одну фундаментальную проблему: долг должен быть погашен, а денег на это нет.


$AFKS $ETLN $MTSS $OZON

🪐 ИнвестВзгляд: АФК Система: холдинг-пазл, который никак не сложится.

Разбор выпуска: АФК Система 002Р-14 — Определяем условия апсайда

АФК «Система» #AFKS - инвестиционный холдинг, который не производит самостоятельно товары и услуги. Компания приобретает и управляет различными активами, а также их денежными потоками.

Среди его ключевых активов: МТС (телекоммуникации), МЕДСИ (медицина), Segezha Group (лесная промышленность) и «Биннофарм Групп» (фармацевтика), Etalon Group (девелопмент).

Параметры выпуска Система 002Р-14:

• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд.₽
• Срок обращения: 5 лет
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Дата сбора книги заявок: 29 мая 2026
• Дата размещения: 02 июня 2026

Финансовые результаты РСБУ за 1 квартал 2026 года:

• Выручка составила 1,91 млрд рублей, что на 93,9% больше, чем в первом квартале 2025 года.
• Чистый убыток достиг 8,7 млрд рублей. В аналогичном периоде прошлого года компания получила прибыль в размере 12,6 млрд рублей.
• Прибыль от продаж составила 725,3 млн рублей, тогда как годом ранее был зафиксирован убыток в 153,2 млн рублей.
• Процентные расходы увеличились до 20,3 млрд рублей против 19,5 млрд рублей в 2025 году.
• Прочие доходы сократились более чем в два раза — до 15,4 млрд рублей (в 2025 году — 38,1 млрд рублей).

В отчёте отмечается, что в прошлом году значительный вклад обеспечила переоценка финансовых вложений по рыночной стоимости, а в первом квартале 2026 года АФК «Система» отразила убыток от переоценки финансовых вложений на 3,75 млрд рублей.

• Общий объём заёмных средств компании на конец марта превысил 479,5 млрд рублей.
• Денежные средства и их эквиваленты сократились до 1,63 млрд рублей с 7,87 млрд рублей на конец 2025 года.

В компании также сообщили, что располагают невыбранными кредитными линиями на сумму 204,1 млрд рублей, а рыночная стоимость портфеля собственных облигаций на казначейском счёте составляет 122,2 млрд рублей.

25 мая совет директоров АФК «Система» рекомендовал акционерам не выплачивать дивиденды по итогам 2025 года. В сообщении говорится, что рекомендация связана с текущей денежно-кредитной политикой, а также с задачей по снижению долговой нагрузки компании.

Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг⁠⁠ БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.

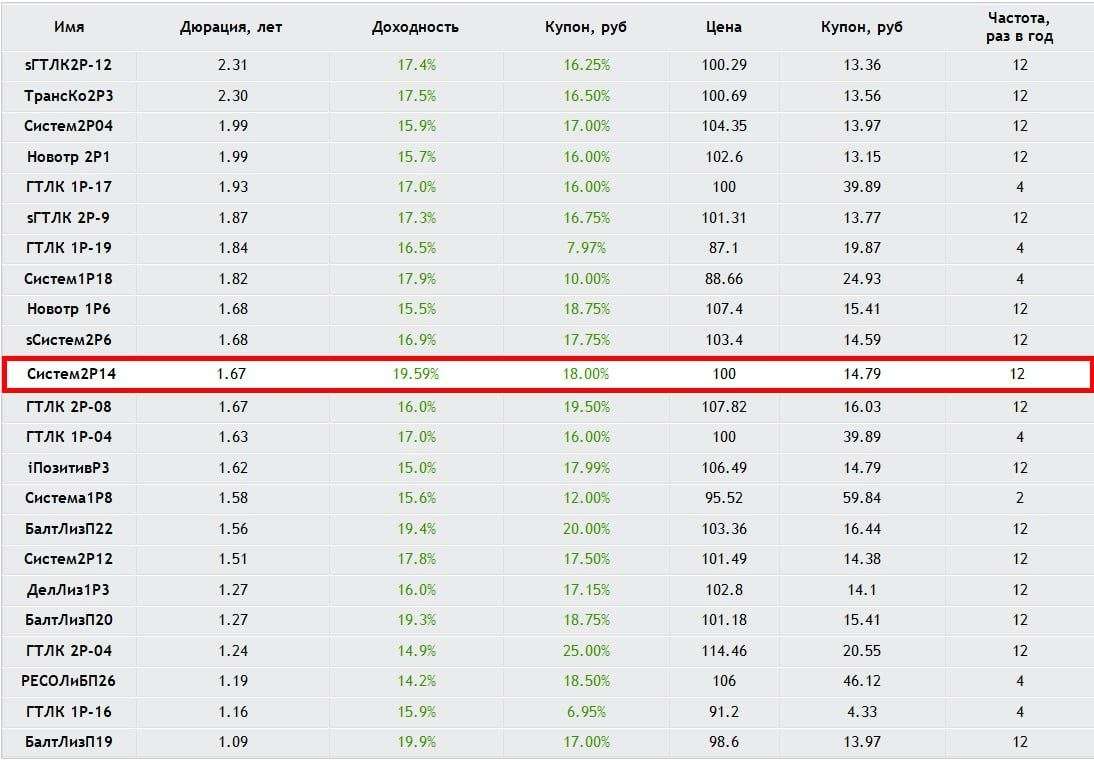
Условия сделки: Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией АФК Система 002Р-12 – 17.8%.

• Со стартовым купоном у бумаги АФК Система 002Р-14 присутствует премия порядка 180 б.п. (1.8%) к доходности предыдущего выпуска эмитента АФК Система 002Р-12 $RU000A10EE87

Премия к доходности предыдущего выпуска эмитента АФК Система 002Р-12 будет сохраняться до купона 16.5%.

• Данный выпуск имеет put-оферту через 2 года. Стартовые параметры аналогичны стартовым параметрам предыдущего выпуска АФК Система 002Р-12. Однако, доходности в бумагах АФК Системы с тех пор уменьшились. Поэтому рассчитывать на столь высокий купон не приходится.

Наше мнение:

Считаем, что участие в этом размещении интересно с купоном не ниже 17%, что транслируется в эффективную доходность 18.41%, при которой будет сохраняться премия к предыдущему выпуску эмитента.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Разбор выпуска: АФК Система 002Р-14 — Определяем условия апсайда

Жертва ВДО. Сегежа - бьется в попытке отсрочить неизбежное. Придет ли спасение?

16 апреля 2026 года «Сегежа Групп» #SGZH раскрыла годовой отчёт за 2025-й. Реакция рынка не заставила себя ждать: акции компании резко пошли вниз, и на текущий момент их коррекция превысила 20%.

Облигации эмитента тоже просели — более чем на 15%. Очевидно, что инвесторы увидели в документах нечто тревожное. Что именно их так напугало и какие последствия это может иметь для компании? Давайте разбираться по порядку.

📍 Ухудшение финансовых показателей:

• Чистый убыток компании за 2025 год вырос в 4 раза и составил 88,4 млрд рублей.

• Выручка снизилась на 12% (до 89,2 млрд рублей), а скорректированная OIBDA практически обнулилась — 14 млн рублей против 10 млрд рублей в 2024 году.

• Выручка упала на 12%, до 89,1 млрд рублей. Причины — укрепление рубля, снижение цен и падение физических объёмов продаж.

• Операционная прибыль (OIBDA) рухнула на 99% и составила смешные 14 млн рублей — это практически ноль. А в четвёртом квартале показатель стал отрицательным (минус 1 млрд рублей). Иными словами, на операционном уровне компания уже убыточна.

📍 Обесценение активов:

Хуже всего то, что чистый убыток за год достиг 88,3 млрд рублей — это почти равно выручке. Для сравнения: годом ранее убыток был 22,2 млрд. Рост в четыре раза. Из чего сложилась эта сумма?

Две крупные статьи: обесценение ранее сделанных инвестиций (36,1 млрд) и процентные плюс прочие финансовые расходы (35 млрд). Только проценты по долгам съедают сейчас около трети всей годовой выручки. И здесь ключевой момент: снижение чистого долга вдвое этой проблемы не решило.

Чтобы стало совсем понятно, посмотрите на соотношение чистого долга к OIBDA. Оно составляет 31,5х — это катастрофический уровень. При такой операционной прибыли (фактически нулевой) долг просто не с чем обслуживать.

В рамках данной рубрики были разобраны дефолты: Росинтер, СибАвтоТранс и Главснаб. Обязательно прочитайте!

Риски дефолта нарастают? Облигации компании торгуются выше 85% от номинала. То есть рынок пока не ждёт дефолта по бондам. Но если смотреть на фундаментальные показатели, ситуация совершенно другая.

На данный момент дела у «Сегежи» идут откровенно плохо. Если ничего не менять, продолжение деятельности в нынешних условиях рано или поздно приведёт к банкротству. Да, снижение ключевой ставки и девальвация рубля могли бы облегчить страдания — но уже не сделают большой погоды.

Компания сама пытается оптимизировать расходы и перестраивать цепочки поставок, но отчёт показывает, что этого пока недостаточно.

📍 Нужны радикальные меры: Как минимум один из трёх вариантов: реструктуризация долга, новая допэмиссия или государственная поддержка. В идеале — все три сразу. Но главный вопрос остаётся открытым: готов ли основной акционер АФК «Система»
#AFKS и/или государство давать деньги дальше?

У АФК «Система» теоретически есть ресурсы, чтобы поддержать «Сегежу». Но на практике эти возможности ограничены: у самого холдинга высокая долговая нагрузка, плюс ему нужно соблюдать баланс между интересами всех своих активов.

Так что конечный исход будет зависеть от двух вещей: во-первых, сможет ли «Сегежа» сама восстановить операционную эффективность, а во-вторых — от внешней экономической конъюнктуры.

📍 Ускорить процесс можно за счёт вывода дочерних компаний на IPO. И здесь есть важный факт: 16 апреля 2026 года на Биржевом форуме Московской биржи основатель АФК «Система» Владимир Евтушенков заявил, что в 2026 году планируется разместить Cosmos Hotel Group (гостиничный бизнес) и «Медси» (медицинскую сеть).

Что касается рисков: сейчас они очень высоки для пересмотра кредитных рейтингов и для инвестиционной привлекательности в целом. Поэтому без чёткого понимания того, как именно будут спасать бизнес «Сегежи», влезать в эти бумаги я бы не рекомендовал. А если вы уже оказались в этой лодке — не стоит её дополнительно нагружать новыми покупками.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Жертва ВДО. Сегежа - бьется в попытке отсрочить неизбежное. Придет ли спасение?

Кто не рискует, тот младший аналитик

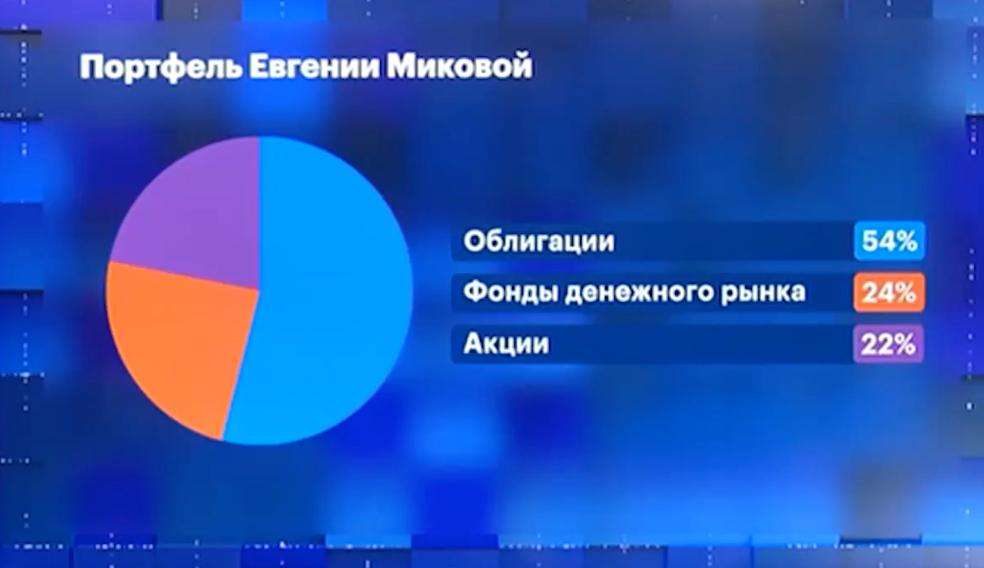
Я сходила на эфир РБК, где рассказала о структуре своего инвестиционного портфеля. Как завещал Гарри Марковец, главный принцип управления портфелем — диверсификация. Мой портфель состоит из акций, облигаций и фонда денежного рынка.

Облигации

Сейчас, исходя из текущей конъюнктуры, когда ключевая ставка остается высокой, а активность населения падает, я считаю целесообразным сделать бОльшую экспозицию на облигации.

В моем облигационном портфеле наибольшую долю занимают облигации «Самолет», 14-й выпуск. Идея была связана с февральскими событиями, когда «Самолет» направил запрос в Минфин с просьбой о господдержке на 50 миллиардов рублей. Это привело к значительному снижению котировок по всем выпускам облигаций. Я выбрала флоатер для квалифицированных инвесторов, который упал сильнее остальных, увидев рыночную неэффективность и решив воспользоваться ситуацией. Сейчас часть идеи уже отыграна: Минфин подтвердил, что финансирование обязательств компании проблем не вызывает, а снижение ставки Центрального банка ускорило восстановление этого выпуска.

Что касается других облигаций, я считаю недооцененными бумаги АФК Система, несмотря на повышенную долговую нагрузку и убытки компании. Портфель включает активы «Озон», «Медси» , МТС и других компаний — при крайней необходимости компания может продать один или несколько активов и с лихвой погасить обязательства. Облигации «Совко Капитал» я рассматриваю как надежный инструмент для баланса между доходностью и риском портфеля .

Акции

В портфеле акций представлены две акции банковского сектора и ФосАгро. Я не поддавалась общему хайпу вокруг нефти и газа, нюа решила сделать ставку на банки. Они продолжают показывать хорошие результаты: стоимость фондирования снижается, кредиты остаются дорогими, а чистая процентная маржа расширяется. Но в акциях ФосАгро я частично поддалась хайпу: дефицит удобрений связан с тем, что четверть мирового объема транспортируется через Ормузский пролив, а страны Персидского залива — ключевые игроки рынка. Qatar Energy приостановил производство СПГ и карбамида, что влияет на рынок азотных удобрений.

Денежный фонд

Пятая часть портфеля — фонд ликвидности. Он позволяет быстро продать паи и при появлении выгодной возможности купить новые акции или облигации.

В целом мой портфель с повышенным уровнем риска, но, как говорят коллеги, кто не рискует, тот младший аналитик.

Кто не рискует, тот младший аналитик

Что добавить в портфель? Обсуждаем высокодоходные новинки недели

На текущей неделе открывается хороший шанс купить доходные облигации. Я выделил несколько выпусков, где риск оправдан. Готов обсудить и добавить их в портфель:

📍 Лазерные системы БО-02

• Купон: не выше 22,00% годовых (YTM не выше 24,36% годовых)
• Срок: 3 года
• Рейтинг: ВВВ прогноз «Стабильный» НКР
• Оферта: колл-опцион через 1,5 года
• Амортизация: нет
• Сбор заявок: 02 марта 2026

Финансовые результаты РСБУ за 9 месяцев 2025:

• Выручка: 744 млн руб. за 9 мес. 2025 (+36,4% г/г)
• EBITDA: 124 млн руб. за 9 мес. 2025 (+43% г/г)
• Капитал: 562 млн руб. (+2,2% за 9 мес.)

• Чистый долг/EBITDA: 1,5x

По бизнесу всё стабильно: есть госзаказы и монопольные позиции, выручка растет. Это сильные козыри даже для ВДО. Низкая рентабельность — минус, но не критичный.

Однако я не готов заходить в историю, где до оферты осталось всего полтора года. Для меня это слишком короткий горизонт, поэтому участие не рассматриваю, хотя сам выпуск выглядит достойно.

📍 МГКЛ 1PS-02 - Обзор на компанию

• Купон: не выше 26,00% годовых (YTM не выше 29,34% годовых)
• Срок: 5 лет
• Рейтинг: ВВ- от Эксперт РА, прогноз "Стабильный"
• Оферта: нет
• Амортизация: нет
• Сбор заявок: 03 марта 2026

Главный магнит здесь — купон. Если дадут максимальный, это будет топ-идея на рынке. Заходить планирую не на весь срок, а спекулятивно — до двух лет. Это больше ставка на ловлю тренда на снижение КС с прогнозным ожиданием роста тела облигации. Прецеденты у эмитента уже есть (выпуски МГКЛ 07 и 08 в плюсе).

Фундаментально у компании пока всё хорошо, но на длинной дистанции имеются риски неподъемного долга и давления со стороны регулятора. Но для короткой игры в условиях текущего тренда — то, что надо.

📍 Илон 001Р-01 - Обзор на компанию

• Купон: не выше 20,00% годовых (YTM не выше 21,94% годовых)
• Срок: 2 года
• Рейтинг: BBB+(RU) «Позитивный» от АКРА
• Оферта: нет
• Амортизация: нет
• Сбор заявок: 03 марта 2026

Операционные показатели компании растут, но долговая нагрузка увеличивается слишком быстро, и это напрягает. Главное в этом выпуске — цена купона. Если дадут минимум — смысла заходить нет, премия за риск дебютанта обнулится, а на рынке полно известных имен с большей доходностью. Соотношение профит/риск не в пользу участия.

📍 ГК МЕДСИ 001Р-04

• Купон: КС + 2,25%
• Срок: 3 года
• Рейтинг: AA- (стабильный) от Эксперт РА
• Оферта: нет
• Амортизация: нет
• Сбор заявок: 03 марта

Купон без премии, чисто рыночный. Потенциал роста цены после размещения возможен, но исключительно за счет имени эмитента и его финансовой устойчивости, а не за щедрость условий.

📍 Гидромашсервис 002Р-01 - Обзор на компанию

• Купон: КС + 3,5%
• Срок: 10 лет
• Рейтинг: А (Эксперт РА, прогноз «Развивающийся»)
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Амортизация: нет
• Сбор заявок: 05 марта 2026
• Доступ: только для квалов

Компания выходит с достаточно длинным флоатером. Более короткий выпуск со спредом КС +3,25 п.п. торгуется чуть выше номинала. Финансовая ситуация в компании выглядит стабильно. В целом выпуск рыночный, но достаточно длинный — это скорее минус для инвестора, но плюс для компании.

📍 Пионер 002P-03 - Обзор на компанию

• Купон: КС + 4,5%
• Срок: 3 года
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Оферта: нет
• Амортизация: нет
• Сбор заявок: 05 марта 2026

Ориентируемся на аналог: у эмитента уже торгуется похожий флоатер БО 002P-02 $RU000A10DY01 со спредом 4,5 п.п. — и он практически у номинала. Это задает верхнюю границу для нового выпуска. Если спред по новой бумаге снизится, инвесторы просто уйдут в старую, так как она станет доходнее.

Буду рад делать для вас такие анонсы перед стартом каждой недели, если формат зашёл. Просто поставьте смайлик или напишите пару слов в комментариях — для меня это самый важный фидбэк и лучшая мотивация работать дальше.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Что добавить в портфель? Обсуждаем высокодоходные новинки недели

АФК Система: свежие выпуски 2Р-12 и 2Р-13 выходят с рекордной премией к рынку. Берем?

АФК «Система» - инвестиционный холдинг, который не производит самостоятельно товары и услуги. Компания приобретает и управляет различными активами, а также их денежными потоками.

Среди его ключевых активов: МТС (телекоммуникации), МЕДСИ (медицина), Segezha Group (лесная промышленность) и «Биннофарм Групп» (фармацевтика), Etalon Group (девелопмент).

📍 Параметры выпуска Система 002Р-12:

• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем каждого выпуска: по 3 млрд.₽
• Срок обращения: 5 лет
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

📍 Параметры выпуска Система 002Р-13:

• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Срок обращения: 5 лет
• Купон: КС+475 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года
• Квал: не требуется

• Дата книги: 25 февраля 2026
• Начало торгов: 27 февраля 2026

📍 Финансовые результаты МСФО за 9 месяцев 2025 года:

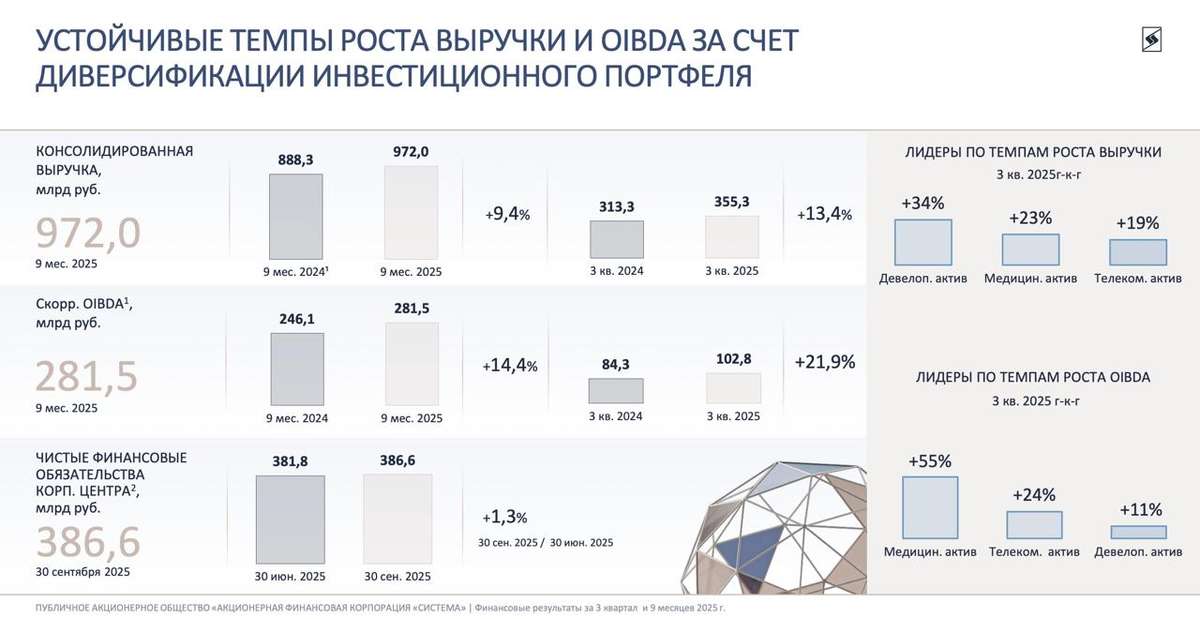
• Выручка: 972,0 млрд руб., +9,4% год к году (г/г).
• Консолидированная OIBDA: 281,5 млрд руб., +14,4% (г/г).
• Чистый убыток: 124,3 млрд руб. (прибыль: 1,8 млрд руб. за 9 месяцев 2024 года).

• Чистый долг на корпоративном центре: 386,6 млрд руб., +1,3% за квартал.
• Консолидированные финансовые обязательства: 1 411,4 млрд руб. +1,2 млрд руб. за квартал.

• Чистый долг / LTM OIBDA скорр: 4x

Жесткая ДКП продолжает истощать холдинг. Процентные расходы поглощают операционную прибыль, а рефинансирование долга в условиях высоких ставок выглядит крайне сложным.

📍 Обзор новых размещений: Брусника 002Р-06 | Балтийский лизинг БО-П22 | Селектел 001Р-07R | Электрорешения 001P-03.

При улучшении настроений на рынке Система может вывести на IPO ряд своих «дочек». Среди возможных претендентов: Cosmos hotel group, Медси и Биннофарм Групп.

Все длинные выпуски с офертой, что не позволяет на длительный срок зафиксировать высокую доходность. В качестве исключения можно выделить:

• АФК Система 002P-06
#RU000A10DPW4 Доходность: 17,63%. Купон: 17,75%. Текущая купонная доходность: 17,10% на 2 года 2 месяца, ежемесячно

Данный выпуск заметно проигрывает новому размещению по доходности. Поэтому у новых бумаг есть спекулятивный потенциал — при условии, что финальный купон не уйдет далеко от стартового предложения.

📍 Что готов предложить нам рынок долга:

• ТрансКонтейнер П02-02
#RU000A10DG86 (17,12%) АА- на 2 года 8 месяцев
• ДельтаЛизинг 001Р-03
#RU000A10DHT7 (17,65%) АА- на 2 года 8 месяцев, имеется амортизация
• КАМАЗ ПАО БО-П20
#RU000A10EAC6 (17,05%) АА- на 1 год 11 месяцев
• Балтийский лизинг БО-П15
#RU000A10ATW2 (22,36%) АА- на 1 год 11 месяцев
• ХК Новотранс 001P-05
#RU000A107W06 (17,27%) АА- на 1 год

Что по итогу: Действия эмитента ведут к структурному ухудшению профиля. Фиксация высоких ставок 17%+ взамен старых 10-12% неизбежно взвинтит процентные расходы в ближайшие 12 месяцев (они и так запредельны для рейтинга АА-).

Таким образом, предлагаемая доходность — это не выгода, а всего лишь справедливая цена за риск. Ни о каком банкротстве или дефолте речи не идет, однако вы должны знать: ситуация с обслуживанием долга объективно ухудшается.

Помимо выпуска с фикс купоном флоатер также интересен тем, что дает одну из максимальных премий в своей рейтинговой категории. Это хороший инструмент на среднесрочную перспективу: он позволит обыгрывать фиксированные купоны и сохранять доходность выше ключевой ставки до момента, пока ЦБ не начнет активно смягчать политику. От АФК Система держу в портфеле 002P-06, новые выпуски добавлять не планирую. Всех благодарю за внимание и проставленные реакции под постом.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

АФК Система: свежие выпуски 2Р-12 и 2Р-13 выходят с рекордной премией к рынку. Берем?

Как заработать на IPO в 2026 году без лишних рисков? 15 главных претендентов

Рынок IPO в России переживает спад: в 2025 году на биржу вышли лишь 4 компании (на 10 меньше, чем в 2024-м). Основной сдерживающий фактор — низкий спрос и опасения по поводу ликвидности. Однако в 2026 году ситуация может кардинально измениться на фоне продолжающегося цикла снижения ключевой ставки и поддержки со стороны государства.

📍 В первую очередь ищем идеи среди «дочек» уже публичных компаний: их материнские структуры могут получить мощный импульс к росту на новостях о размещении.

• Novabev Group
#BELU - ВинЛаб. Выход на биржу запланирован на первый квартал 2026 года. К середине 2025 года сеть, являющаяся лидером российской алкогольной розницы, насчитывала 2129 магазинов.

В преддверии IPO компания анонсировала дивидендную политику: в 2026 году выплаты составят не менее 5 млрд рублей (не реже двух раз в год и не менее 50% чистой прибыли).

• Ростелеком
#RTKM весной 2026 года проведет IPO своего дочернего бизнеса в сфере кибербезопасности — компании Солар. Это бесспорный лидер рынка в сфере информационной безопасности.

Также высокой степени готовности к листингу достиг еще один совместный актив — РТК-ЦОД, созданный Ростелекомом в партнерстве с банком ВТБ.

• МТС
#MTSS — МТС AdTech и Юрент. Первая развивает инструменты и платформы для управления рекламными кампаниями, вторая — сервис аренды электросамокатов. Ожидается, что их IPO пройдут весной 2026 года.

• ВК
#VKCO проведет IPO своей технологической «дочки» — компании VK Tech, которая специализируется на корпоративном ПО: облачная платформа VK Cloud, сервисы для бизнеса VK WorkSpace, а также финансовые и дата-решения для работы с данными.

• Самолет
#SMLT - дочерняя организация Самолет Плюс: занимается всеми операциями с недвижимостью: помогает искать, покупать, продавать и сдавать квартиры.

• Софтлайн
#SOFL субхолдинг — Фабрика ПО. Ожидается, что компания привлечет до 5 млрд рублей, а ее оценка приблизится к капитализации материнской структуры. «Фабрика» консолидирует активы в области заказной разработки и ИИ-продуктов.

• АФК Система
#AFKS выделил наиболее интересные активы:

- Медси: крупнейшая сеть из 130 частных медицинских клиник.
- Биннофарм: с международным присутствием (15 стран).
- Степь: заметный игрок в сахарном трейдинге и агротрейдинге.
- Cosmos Hotel Group: управляющая 36 объектами размещения.

📍 Сформировать стратегию на 2026 год Вам помогут следующие посты:

• Топ-9 акций: собираем портфель из голубых фишек
• Какие акции купить при падении рубля
• Кто готов выплатить щедрые дивиденды
• Идеальный тайминг для ОФЗ

📍 Взгляд на облигационный рынок:

Для держателей облигаций IPO эмитента — это плюс к надёжности. Когда у компании есть акции на бирже, у неё открыт второй канал привлечения денег (допэмиссия). Если облигации разместить не получится, она не объявит техдефолт, а выпустит новые акции.

Эти компании нам хорошо знакомы: «Балтийский лизинг», облачный провайдер Selectel (IPO которого обсуждается с 2021 года, но каждый раз откладывается), автодилер «Рольф» и российско-китайская платформа «КИФА» (анонсировала размещение в 2024-м, но перенесла его), также Центр коммуникаций «Воксис» и «Вис» (один из лидеров рынка государственно-частного партнёрства (ГЧП)).

Российский рынок IPO уступает зарубежным площадкам по потенциалу доходности именно поэтому я редко участвую в первичных размещениях, поскольку эмитенты склонны завышать оценку, создавая лишь внешне выгодные условия.

Поэтому в этот раз я сделал подборку в разрезе публичных материнских структур, которые могут получить дополнительный импульс от выхода своих «дочек» на биржу. Такой подход существенно снижает риски, а возможность поймать переоценку акций выглядит вполне рабочей идеей.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Как заработать на IPO в 2026 году без лишних рисков? 15 главных претендентов

ВК и АФК Система. Отчеты за 9 мес 2025 по МСФО

Из-за укороченных отчетов разборы по этим компаниям также в более короткой форме.

ВК
Тикер:
#VKCO
Сектор: IT
Сайт: https://vk.company/ru/investors/

Компания бодро отчиталась о росте выручке (+10% г/г) и EBITDA за 9 месяцев по всем сегментам.

Выручка (г/г):
- социальные платформы и медиаконтент (ВКонтакте и его сервисы, Одноклассники, Дзен) +5.4% (73 → 77 млрд);
- образовательные технологии (Учи.ру, Тетрика) +20% (4.5 → 5.4 млрд);
- технологии для бизнеса (VK Tech) +39% (7.7 → 10.7 млрд);
- экосистемные сервисы и прочие направления (Облака Mail, почта Mail, RuStore, VK Play) +20.7% (16.9 → 20.4 млрд).

Скорр. EBITDA (г/г):
- социальные платформы и медиаконтент +300% (3.9 → 15.6 млрд);
- образовательные технологии +150% (0.2 → 0.5 млрд);
- технологии для бизнеса 0% (1.5 → 1.5 млрд);
- экосистемные сервисы и прочие направления (-0.7 → 0.5 млрд).

Рентабельность по скорр. EBITDA за отчетный период достигла 14% (в прошлом году была близкой к нулю). Также отчитались, что количество пользователей их сервисов растет, но тут даже перечислять не вижу смысла.

Показательно, что при всех успехах компания умолчала про прибыль (даже какую-нибудь скорректированную на все расходы). И, скорее всего, фокус в том, что прибыли снова нет. Если посмотреть в историю, то последний раз квартальная прибыль была в 4 квартале 2019 года. Дальше одни убытки.

На конец 1 полугодия у компании был чистый долг в 77 млрд. Будем посмотреть на его динамику. В первом полугодии его погашали за счет дополнительной эмиссии.

В общем, инвестору в ВК делать абсолютно нечего. Спекулянты могут с ней "поиграться", да и то страшно, а то случайно можно стать инвестором.

АФК Система
Тикер:
#AFKS
Сектор: Финансы
Сайт: https://www.sistema.ru/investors-and-shareholders

Сама компания представила очень скромный отчет.

Выручка за 3 квартал выросла на 13.4% г/г до 355.3 млрд, скорр. OIBDA - на +21.9% г/г до 102.8 млрд. Убыток 52.9 млрд. Чистый долг только корпоративного центра 386.6 млрд (общий чистый долг на конец 1 полугодия был 1.4 трлн).

Чистый долг является ключевой проблемой для компании. За 1 полугодие 2025 года компания на оплату процентов по кредитам, облигациям и аренде потратила 162 млрд, что составляет 27% от выручки (!!!). Бешенная процентная нагрузка.

Также можно отдельно посмотреть на показатели за 9 месяцев некоторых компаний, входящих, хотя бы частично, в контур АФК Система.

МТС
- чистый долг снизился всего на 1% к/к до 426.3 млрд;
- прибыль уменьшилась на 67.5% г/г до 16.1 млрд.

Медси
- ND\EBITDA 0.15
- прибыль выросла на +170.4% г/г до 7 млрд.

Биннофарм (по РСБУ)
- EBITDA отрицательна;
- убыток вырос на +205.6% г/г до -4 млрд.

Сегежа
- чистый долг вырос на 5.5% к/к до 61.2 млрд;
- убыток вырос в 2.2 раза г/г до -32.2 млрд.

OZON
- чистый долг вырос на 6.2% к/к до 254.6 млрд;
- убыток снизился на 89% г/г до -4.6 млрд.

С учетом даже этой информации можно предположить, что за квартал чистый долг АФК Система стал больше. Все из указанных компаний, кроме Медси, убыточны за 9 месяцев 2025 года.

Да, недавно появилась информация, что АФК продаст Сбербанку свою долю в компании Элемент за 24 млрд. Но это капля в море с учетом триллионного долга АФК Система. Компании жизненно необходимо заметное снижение ключевой ставки, которая позволит снизить процентную нагрузку, в том числе, через рефинансирование текущих долгов.

В компании может быть (да и была ранее, но динамика снижения "ключа" оказалась намного медленнее, чем ожидалось) идея на ослаблении ДКП и снижение финансовых расходов, но это время еще не пришло. Пока просто наблюдаем.

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ВК и АФК Система. Отчеты за 9 мес 2025 по МСФО

🔥 Дивидендная прожарка АФК Системы. Дивиденды за 5 лет. Стоит ли покупать под пассивный доход?

Продолжаем богатеть на дивидендах. Сегодня у нас с вами на очереди компания, которая, если бы играла в казино, всегда бы ставила на зеро в надежде сорвать куш. Дивидендная прожарка ждет компанию АФК Систему. Посмотрим как у них дела, что с выплатами последних лет и какие перспективы.

🏦 АФК Система - российская инвестиционная компания, которая инвестирует средства и управляет деятельностью публичных и непубличных компаний в различных секторах экономики.

Шалом, православные! Вот уже 4 года и 4 месяца я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.

Немного предисловия. Когда встает вопрос, покупать акции той или иной компании (по крайней мере у меня), это не про купить сегодня, а продать завтра и заработать разницу, вопрос больше в фундаментальных вещах (не путать с фундаментальным анализом), таких как: бизнес-модель, кто управленец, какой сектор, и какие у этого сектора перспективы на ближайшие 10-20, а то и 30 лет.

Ну а теперь переходим к инвестиционному холдингу, по традиции начинаем с цифр.

📊 Цифры за 6 месяцев 2025

Выручка: ₽616,8 млрд (+7,3% г/г)
Консолидированная OIBDA: ₽178,8 млрд (+10% г/г)
Чистый долг на корпоративном центре: ₽381,8 млрд

За 9 месяцев 2025 года компания получила убыток ₽124 млрд. Хочется верить, что компания очень здраво оценивает себя в риск-менеджмент. С таким долгом можно нехило вляпаться при условии, что еще и ставочку нашу будут снижать долго. Либо все, либо ничего, видимо девиз менеджмента компании.

💰 Дивидендная политика

Читая дивидендную политику там черт ногу сломит. С 2024 года стремиться выплачивать ₽0,52 на акцию, с 2025 года возможно увеличение выплаты на 25-50%, а если совсем повезет и при существенном сокращении чистого долга (где та грань и как понять, что долг существенно сокращен, остается загадкой), на дивиденды могут направлять 50% от свободного денежного потока.

💰 Ожидаемый дивиденд

Будут дивиденды за 2025-й год, больше нет, чем да. Вот УК Доход рисует на ближайшие 12 месяцев ₽0 с дивидендной доходностью в 0%.

💰 Дивиденды за последние 5 лет

● 2021 – 0,31₽ (1%)
● 2023 – 0,41₽ (2,28%)
● 2024 – 0,52 ₽ (2,37%)

Давайте посчитаем, сколько бы мы получили дивидендов, если бы вложили в компанию 100 000 ₽ 5 лет назад. На 1 января 2021 года одна акция АФК стоила 28,64 ₽ (1 лот: = 100 шт.).
На 100 000 ₽ в январе 2021 года мы могли купить 3 500 акций (немного округлим), сейчас можно на эти деньги взять в два раза больше акций.

В итоге, за 5 лет, уже очищенными от налогов, инвестору бы капнуло 3 775 ₽. Как-то совсем не выглядит хорошей идеей для дивидендного инвестора. 3,5% на дивидендах и минус 50% в капитале. Спасибо, АФК Система.

У Лукойла и ФосАгро дела обстояли, ну очень даже получше.

📉 Что с ценой акций?

В феврале 2025 на общей эйфории акции достигали своего локального максимума в 19 ₽. С тех пор постепенное снижение. На сегодняшний день одна акция стоит в районе 13 ₽. Грусть, тоска, печаль.

😐 Что имеем в итоге?

Как всегда, несколько заметок в качестве моих личных, оценочных суждений.

АФК - это бизнес, который владеет бизнесами (хорошими, плохими и какими только возможно) с некоторыми лучше было не связываться, но получилось как получилось.

Из самых основных, можно выделить следующие: ОЗОН, Сегежа (прости, Господи, увязались), МТС, Etalon Group, Агрохолдинг “Степь”, Cosmos Hotel Group, МЕДСИ, Биннофарм Групп.

В 2026 году ожидаются IPO МЕДСИ, Степи, Cosmos Hotel, Биннофарма. При хорошей конъюнктуре рынка и при топовом размещении (правда, последние IPO, за исключением ДОМ РФ, выходили из рук вон плохими,если не сказать отвратительными) дочки смогут привлечь определенное количества баблишка, которое даст вздохнуть Системе. Нам остается только наблюдать за успешными IPO и желать снижения ставки, что также облегчит жизнь.

Евтушенков - влиятельный менеджер в нашей стране, имеем довольно сильный политический вес. Есть шанс на то, что Системе не дадут потонуть, но это уже совсем другая история.

Инвестировать в эту компанию я точно минус и выхожу из чата. Есть много других более интересных, стабильных и прибыльных компаний, но при удачном стечении обстоятельств, верующих в Евтушенкова и Ко может ждать удача, а пока скажем большое спасибо компании МТС. которая пытается затыкать финансовые дыры своими дивидендами, правда, и сама в долгах, как в шелках (мне как раз недавно МТС прислал уведомление о повышении абонентской платы на 15% и уже увидел новость о том, что ФАС заинтересовалась данной новостью, ну не везет телекомам со свободными ценами, хотя может в ближайшее время все изменится, иначе как им обновлять оборудование и поддерживать достойные уровень связи и интернета).

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

❗ Сервис, где веду учет инвестиций!

💘 Полезное:
Дивидендная прожарка Роснефти
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора

🔥 Дивидендная прожарка АФК Системы. Дивиденды за 5 лет. Стоит ли покупать под пассивный доход?

АФК Система - в заложниках у ставки

Холдинг продолжает трансформацию из классической «скрытой» истории роста в кейс по выживанию в долговых тисках. Несмотря на сильные операционные результаты дочерних компаний, ключевыми проблемами остаются жесткая ДКП и сложности с монетизацией непубличного портфеля. Но обо всем по порядку - давайте сперва посмотрим на отчет за 9 месяцев 2025 года.

💰 Итак, консолидированная выручка холдинга за отчетный период выросла на 9,4%, до 972 млрд рублей. Этого удалось достичь благодаря двузначному росту в ключевых сегментах. Да и в целом к операционке вопросов нет. Где кроются настоящие проблемы, так это в высоком долге и финансовой эффективности. Так, чистый убыток компании вырос до рекордных 135 млрд рублей, а чистый долг корпоративного центра превысил 387 млрд. При текущих ставках обслуживание такого плеча создает угрозу финустойчивости предприятия.

Если анализировать структуру активов, то «дойные коровы» работают на пределе. МТС обеспечивает стабильный cash flow, но возможности для наращивания дивидендов там исчерпаны. В то же время непубличные активы, такие как Медси и Биннофарм, демонстрируют рост выручки на 20–25% и улучшение рентабельности. Система планирует вывести их на биржу, но рыночная конъюнктура и дефицит ликвидности заставляют постоянно сдвигать сроки IPO, что консервирует стоимость внутри холдинга.

📊 Дисконт к NAV (Net Asset Value) - чистой стоимости активов достиг аномальных 55%. Рынок фактически оценивает все непубличные дочки Системы (включая огромный земельный банк «Степи» и девелопмент) в ноль, фокусируясь исключительно на долгах материнской компании. Свободный денежный поток (FCF) на уровне корпцентра остается отрицательным, что вынуждает компанию привлекать новые займы для рефинансирования старых, закручивая спираль процентных расходов.

И тут есть две проблемы. Во-первых, правильно рассчитать NAV едва ли удастся. Стоимость непубличных компаний не раскрывается и оценить ее мы можем только по косвенным признакам. Во-вторых, этот самый дисконт в 50% был зафиксирован еще в 2016 году, так что текущий кризис не расширил его, а значит показатель находится на справедливых значениях.

В итоге перед нами классическая «стоимостная ловушка». Активы внутри Системы качественные и растущие (в большинстве своём), но надстройка в виде долга корпцентра лишает акции драйверов роста. Пока мы не увидим возврата ставки ниже 10%, делевериджа и реального кэшаута от продажи доли в одном из крупных активов, бумагам будет сложно оттолкнуться от дна.

❗️Не является инвестиционной рекомендацией

♥️ Поддержите автора лайком в начале новой рабочей недели. А я обязуюсь вас радовать полезными аналитическими статьями каждое утро. Спасибо!

АФК Система - в заложниках у ставки

Свежие выпуски облигаций АФК Система 2Р06 и 2Р07 с рекордной премией к вторичке

АФК «Система» - инвестиционный холдинг, который не производит самостоятельно товары и услуги. Компания приобретает и управляет различными активами, а также их денежными потоками.

Среди его ключевых активов: МТС (телекоммуникации), МЕДСИ (медицина), Segezha Group (лесная промышленность) и «Биннофарм Групп» (фармацевтика), Etalon Group (девелопмент).

📍 Параметры выпуска Система 002Р-06:

• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем двух выпусков: 5 млрд.₽
• Срок обращения: 2,5 года
• Купон: КБД + 450 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

📍 Параметры выпуска Система 002Р-07:

• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем двух выпусков: 5 млрд.₽
• Срок обращения: 2 года
• Купон: КС+450 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата книги: 01 декабря
• Начало торгов: 04 декабря

📍 Финансовые результаты МСФО за 9 месяцев 2025 года:

• Выручка: 972,0 млрд руб., +9,4% год к году (г/г).
• Консолидированная OIBDA: 281,5 млрд руб., +14,4% (г/г).
• Чистый убыток: 124,3 млрд руб. (прибыль: 1,8 млрд руб. за 9 месяцев 2024 года).

• Чистый долг на корпоративном центре: 386,6 млрд руб., +1,3% за квартал.
• Консолидированные финансовые обязательства: 1 411,4 млрд руб. +1,2 млрд руб. за квартал.

Жесткая ДКП продолжает истощать холдинг. Процентные расходы поглощают операционную прибыль, а рефинансирование долга в условиях высоких ставок выглядит крайне сложным.

При улучшении настроений на рынке Система может вывести на IPO ряд своих «дочек». Среди возможных претендентов: Cosmos hotel group, Медси и Биннофарм Групп.

Долговой портфель включает 32 выпуска биржевых облигаций на 329 млрд руб. При этом чистый долг по итогам II квартала 2025 года вырос на 16,4% до 381,8 млрд руб. Основное испытание ждет группу в 2026 году, когда подлежит погашению 38% всех обязательств.

📍 Все длинные выпуски с офертой, что не позволяет на длительный срок зафиксировать высокую доходность. В качестве исключения можно выделить:

• АФК Система 002P-02
#RU000A10BPZ1 Доходность: 17,20%. Купон: 22,75%. Текущая купонная доходность: 20,84% на 1 год 5 месяцев, ежемесячно

• АФК Система 002P-03
#RU000A10BY94 Доходность: 17,21%. Купон: 21,50%. Текущая купонная доходность: 20,16% на 1 год 3 месяца, ежемесячно

• АФК Система 002P-05
#RU000A10CU55 Купон: КС+3,50% на 1 год 9 месяцев, ежемесячно

📍 Что готов предложить нам рынок долга:

• ТрансКонтейнер П02-02
#RU000A10DG86 (20,94%) АА- на 2 года 11 месяцев
• ВУШ 001P-04
#RU000A10BS76 (20,77%) А- на 2 года 6 месяцев
• Делимобиль 1Р-03
#RU000A106UW3 (21,71%) А на 1 год 8 месяцев
• Аэрофьюэлз 002Р-05
#RU000A10C2E9 (20,11%) А на 1 год 7 месяцев
• Уральская кузница оббП01
#RU000A10C6M3 (20,08%) А- на 1 год 7 месяцев
• РОЛЬФ БО 001Р-08
#RU000A10BQ60 (20,32%) А- на 1 год 5 месяцев

Что по итогу: Стартовая доходность нового выпуска со сроком 2,5 года оценивается в ~19,2% годовых к погашению. На этом фоне бумаги эмитента с фиксированным купоном и сопоставимой дюрацией на вторичном рынке торгуются с доходностью ~17,3%, что формирует для нового выпуска существенную ценовую премию.

Флоатер также вызывает интерес, так как предлагает одну из самых высоких ставок в рейтинговой группе и отлично подходит в качестве среднесрочного инструмента. С ним ваша доходность будет оставаться выше ключевой ставки и обгонять фиксированные купоны, пока ЦБ не запустит активное смягчение монетарной политики.

При условии, что итоговый купон составит не менее КС+4,0%, готов рассмотреть возможность включения данных бумаг в свой облигационный портфель с долей до 3% от депозита. Всех благодарю за внимание и проставленные реакции под постом.

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

#облигации #аналитика #доход #инвестор #инвестиции #обзор_рынка #новичкам

'Не является инвестиционной рекомендацией

Свежие выпуски облигаций АФК Система 2Р06 и 2Р07 с рекордной премией к вторичке