Поиск
Что будет со ставкой, рублём и инвестициями в 2027 году?
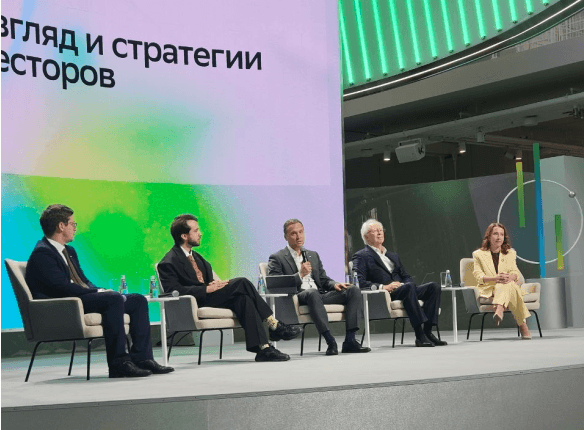
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro
Норникель - дивиденды вернулись, а ясности не прибавилось
Дождались! Совет директоров Норникеля после трехлетней паузы таки рекомендовал дивиденды - 1,85 рубля на акцию с доходностью порядка 1,5%. Доходность крайне низкая, но тут важнее даже не размер выплаты, а сам факт ее возвращения. Однако вопросов к новой дивидендной логике компании после этого стало еще больше. Давайте разбираться.
💿 Еще два месяца назад на ГОСА акционеры остались без выплат за 2025 год. Менеджмент объяснял решение необходимостью укреплять финансовую устойчивость, инвестировать в производство и сокращать долг. С тех пор положение Норникеля едва ли кардинально изменилось. Тем более чистый долг к EBITDA и без того составлял комфортные 1,6х по итогам 2025 года, а за первое полугодие снизился до 1,3х.
Еще интереснее денежный поток. В конце прошлого года скорректированный FCF, который менеджмент предлагал считать ориентиром для дивидендов, составлял почти $1,5 млрд. По итогам первого полугодия 2026 года - уже всего $243 млн. Чистый долг при этом существенно не изменился. Возникает логичный вопрос: куда ушли более $1,2 млрд дивидендной базы? Понятного ответа нет.
📊 На этом фоне стабильно работает другая дивидендная история внутри группы. Акционеры Быстринского ГОКа получали выплаты даже тогда, когда владельцам Норникеля предлагали потерпеть. Только за первое полугодие между собственниками БГОКа (структуры Владимира Потанина и китайские инвесторы) распределили $276 млн, из которых более $200 млн пришлось на Потанина. Получается, макроэкономическая нестабильность мешает выплатам далеко не на всех уровнях.
Причем теперь, по словам менеджмента, значительная часть рекомендованных Норникелем дивидендов обеспечена поступлениями от Быстринского ГОКа. Еще недавно нас призывали смотреть на свободный денежный поток и долговую нагрузку всей компании, а теперь появляется новый ориентир - сколько дивидендов заплатит отдельный актив.
Официально в дивполитике инвесторов ориентируют на 30% EBITDA, хотя менеджмент последние годы обращает внимание на скорректированный FCF и уровень долга. Теперь к формуле добавляются выплаты БГОКа. Критерии меняются быстрее, чем инвесторы успевают понять, на основании чего рассчитывать будущий доход. Для компании с примерно 600 тыс. частных акционеров хотелось бы большей предсказуемости.
💰 Возвращение дивидендов в любом случае считаю позитивным сигналом. Правда рынок на это никак не отреагировал. Акции на момент написания статьи теряют больше 2%. То ли инвесторы разочарованы суммой выплаты, что не удивительно, то ли не понимают трек по будущим выплатам.
И вопрос уже не в том, способен ли Норникель платить дивиденды - очевидно, способен. Вопрос в том, появятся ли наконец единые и прозрачные правила их расчета. Без этого возвращение выплат рискует остаться разовой историей, а не полноценным возрождением дивидендной практики Норникеля.
❗️Не является инвестиционной рекомендацией
❤️ Если статья оказалась полезной, обязательно жмите лайк. Это лучшая поддержка для меня!
Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.
Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.
Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:
«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.
Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.
Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.
Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?
Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.
Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.
Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.
Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»
Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.
Схема:
Кризис – инфляция – удешевление денег – бегство в золото.
А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.
И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF
💳 Куда выводить купоны: на карту или на брокерский счет?
Когда вы покупаете свои первые облигации, один из первых вопросов, с которым вы сталкиваетесь в настройках личного кабинета у брокера — куда именно направлять купонные выплаты. На выбор обычно предлагают два варианта: оставлять деньги на брокерском счете или автоматически выводить их на вашу банковскую карту. На первый взгляд это кажется мелкой технической деталью, но на самом деле этот выбор напрямую определяет скорость роста вашего капитала и вашу инвестиционную философию.
Если ваша главная цель на ближайшие годы — это создание и максимальное увеличение капитала, то самым разумным решением будет оставлять купоны на брокерском счете. Только так вы сможете запустить на полную мощность магию сложного процента. Когда купоны приходят на брокерский счет, они не лежат там без дела. Вы можете сразу же реинвестировать эти деньги — докупать на них новые облигации, акции или паи фондов ликвидности. Получается эффективный круговорот: купоны приносят вам новые купоны, ваш портфель растет как снежный ком, а конечная доходность на длинной дистанции оказывается в разы выше, чем при простом накоплении.
С другой стороны, вывод купонов на обычную банковскую карту имеет свои весомые плюсы, особенно с точки зрения психологии. Это идеальный выбор для тех, кто хочет чувствовать плоды своих инвестиций здесь и сейчас. Для многих инвесторов, особенно начинающих, регулярные уведомления от банка о зачислении «живых» денег на карту — это мощный стимул продолжать инвестировать. Вы сразу видите, как ваши активы работают на вас в реальной жизни. Купонами на карте можно оплатить коммунальные услуги, купить продукты или просто порадовать себя чашкой кофе, понимая, что за это заплатил ваш капитал.
✅Выбор между картой и брокерским счетом зависит исключительно от вашего текущего этапа жизни. Если вы находитесь в фазе активного накопления и формирования подушки безопасности, то выводить купоны на карту — это стратегическая ошибка, ведь велик соблазн просто потратить эти «легкие» деньги на повседневные мелочи.
🧮 Чтобы увидеть разницу между инвестициями с реинвестированием купонов и без него, можно воспользоваться любым инвестиционным калькулятором, считающим сложные проценты. И поверьте, отличия на горизонте даже 3-5 лет вас очень удивят.
❓А какую схему распределения купонов используете вы? Копите их на счете для новых покупок или выводите на карту, чтобы сразу почувствовать прибыль? Поделитесь своим опытом в комментариях!
Ошибки начинающих инвесторов
Вы решили начать инвестировать. Это отлично. Но 99% новичков проходят через одни и те же ошибки. Вот пять самых частых — и как их избежать.
1. Нет базовой информации про инструменты, куда инвестируют. Многие новички вкладывают деньги, не понимая, как устроен инструмент. Немного почитайте, поймите, как построен тот или иной инструмент, какие у него риски и особенности, прежде чем инвестировать. Это сэкономит вам деньги и нервы.
2. Эмоции. Инвестиции — это всегда долгосрок, а не короткий спринт. У вас должна быть чёткая стратегия. Рынок может расти внезапно и падать. Многие хотят покупать, когда этого не нужно делать, и продают, когда этого тоже не нужно делать. Чётко следуйте стратегии и не отходите от неё.
3. Торговля на не свободные деньги. Сначала нужно наладить финансовую грамотность, начать откладывать со своего дохода деньги, которые конкретно направлены на инвестиции. Это не должны быть последние деньги, кредитные средства и так далее.
4. Желание быстро заработать. Как уже сказано, инвестиции — это долгосрочный план, здесь нет быстрого результата. Из-за этого начинающие инвесторы залазят в рискованные активы, которые по итогу приводят к потерям, и люди разочаровываются в инвестициях.
5. Диверсификация и страховка. Инвестируйте в разные активы, начинайте с маленькой суммы, знакомьтесь с инструментом, куда инвестируете, ищите подводные камни, читайте договора. Не лезьте в то, что вы не понимаете. И самое главное: никогда не верьте, если вам говорят, что здесь нет рисков. Риски есть везде, и чем выше доходность, тем выше риск.
Что делать прямо сейчас? Если вы уже инвестируете — проверьте свой портфель. Разбиты ли деньги по разным займам? Читали ли договоры? Если только планируете — начните с малого и постепенно увеличивайте. Напомню, что на нашей платформе можно начать инвестировать в бизнес с 500 рублей.
Финансовая грамотность вместе с «Ресейл Инвест».
Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.
#ФинансоваяГрамотность
🪙 Вчера дал комментарии для Т-инвестиций по поводу текущей ситуации. Ещё до всех этих глобальных вчерашних падений.
Не знаю опубликуют они это или нет, поэтому напишу здесь, но уже с дополнениями.
- Можно ли ждать отскока?
Шансы на отскок есть, но он будет скорее локальным и техническим, а не фундаментальным.
Рынок действительно перепродан: индекс МосБиржи закрывает 17-ю неделю подряд в минусе — один из самых продолжительных периодов непрерывного снижения за последние годы. В пятницу индекс вплотную приближался к годовым минимумам, и некоторые «медведи» начали прикрывать шорты.
Однако долгосрочный тренд остаётся нисходящим. Попытка отскока на прошлой неделе захлебнулась, и рынок вернулся к снижению.
Ключевые факторы против устойчивого роста:
Денежно-кредитная политика. Представители ЦБ на давали жёсткие сигналы, напоминая, что снижение ставки — вопрос не ближайшего будущего. Инфляция достаточно высокая. Вероятность паузы в смягчении ДКП на заседании 24 июля растёт.
Геополитика. Разговор Путина и Трампа на выходных дал мимолётный оптимизм, но уже утром в понедельник большая часть этого подъёма была съедена.
Индекс МосБиржи, вероятно, продолжит торговаться в диапазоне 2200–2300 пунктов ( мы уже ниже). Локальный технический отскок возможен, но для устойчивого разворота нужны позитивные фундаментальные драйверы, которых пока нет.
- В каких инструментах вы бы ожидали движения в первую очередь? Назовите 1-3 тикера, за которыми будете следить на этой неделе и опишите контекст.
В первую очередь следует смотреть на те бумаги, которые сильнее всего падали за последние 17 недель. А пересидеть это все лучше вообще в облигациях ( и до сих пор так считаю)
3 тикера, за которыми буду следить:
1. MOEX (Московская биржа).
Бумага последние недели выглядит лучше рынка. Поддержку оказывают высокие дивиденды и ожидания более плавного снижения ключевой ставки, что позволит бирже продолжать получать хорошие доходы от размещения свободных средств. Кроме того, биржа заявила о готовности начать полноценные торги криптовалютой после созревания нормативной базы. Это один из немногих эмитентов, чей бизнес в текущих условиях обещает продолжать расти. При этом на этой неделе закрывается реестр под дивиденды Мосбиржи, что может вызвать локальную просадку.
2. Сбербанк.
Сбер — один из немногих тяжеловесов, который пытается вытягивать индекс в плюс. В понедельник утром бумага дорожала на фоне общего снижения рынка. Фундаментально банк силён: чистая прибыль за 5 месяцев 2026 года — 827 млрд рублей (+21% к прошлому году). По итогам года прибыль может составить 1,7–1,8 трлн рублей. Однако дивидендная отсечка в июле — риск: после неё торги могут стартовать с отметок 265–270 рублей.
3. Газпром.
Акции Газпрома на прошлой неделе падали, бумага находится вблизи 100 рублей — уровней 2008 года. Нефтегазовый сектор в целом выглядит слабо на фоне проседающей нефти и внутреннего топливного кризиса. Тем не менее, именно глубокая перепроданность может сделать бумагу кандидатом на технический отскок в случае любой позитивной новости по ценам на энергоносители или геополитике. Аналитики отмечают, что в котировки нефтегазового сектора заложен очень негативный сценарий, и даже умеренное улучшение ситуации способно вызвать серьёзную позитивную переоценку.
Дополнение:
Любая стратегия заканчивается там, где начинается геополитика... Что сказал Трамп, куда прилетел дрон, топливный кризис, выборы, новые налоги и т.д.
Слишком много переменных.
Понятно, что когда индекс будет в районе 2000, то надо будет покупать.
А многие ли покупали в феврале 2022 или в сентябре?
Я покупал, но как-то без удовольствия. Такое ощущение, что и сейчас ситуация похожая.
Контроля нет, информация такая себе, день от дня лучше не становится.
Доля облигаций в портфеле уже 49%. Решил увеличить, акции не продаю, отдельные позиции даже докупаю ( сбер, дочки Россетей...)
Не поддаемся панике. Продолжаем инвестировать.
Личный пост об авторе блога
Ещё один пост о себе для тех, кто недавно в моём блоге. О себе и о блоге Решил я наконец написать не только пост о себе, но и о блоге. Кто-то знает меня уже достаточно давно и примерно представляет, о чём канал или блог, а для кого-то это что-то вроде знакомства. Постараюсь рассказать сжато, но ёмко. Кто я Меня зовут Макс, сейчас мне 29. Я работаю с 12 лет, с 14 — по трудовой книжке. Моя семья переживала разные времена в финансовом плане. Но если «усредниться» — я скорее из простой семьи. Голодать не голодал, но и особо шикарно не жил. Хотя были периоды, когда жилось очень хорошо. К сожалению, не очень продолжительные. Образование Два высших (экономическое и психологическое), техническое (наладчик компьютеров — колледжное или ПТУшное). Образование почти всё оплачивал сам (90% случаев), чуть помогли родители. Прям больших возможностей у родителей помогать не было и нет. Хотя, безусловно, помогали чем могли, и даже сейчас нет-нет да что-то подкинут. Но это, пожалуй, как у всех: свои поддерживают своих кто чем может. Даже порой котлет в лоточке передать — и то помощь очень кстати. Работа и доходы Я работал (и работаю сегодня): простым менеджером, директором офиса в микрозаймах, руководителем отдела продаж в сырьевой компании. Сейчас снова работаю простым менеджером продаж. Зарабатывал всегда по-разному: был в большой кредитной яме, хорошо зарабатывал 300+, сейчас сильно упал в доходах до уровня 100+. Стараюсь искать новые источники дохода, кое-что приносит блоггинг и консультации. С кредитов, благо, выбрался. Капитал и активы Благодаря вложениям, удаче, помощи от близких, работе зачастую без отпуска — удалось сформировать капитал в несколько миллионов рублей, купить машину. Квартиры пока нет, и в обозримом будущем не планируется. Мой опыт и инвестиции Являюсь квалифицированным инвестором (так себе достижение, но всё же). Инвестирую и сберегаю уже более 10 лет. Есть профильное образование «Банки и финансы». На фондовом рынке — с 2017 года, есть пруфы в том числе в стратегиях в жёлтом банке. Там без документов такое не напишут. Звёзд с неба никогда не хватал, но все эти годы закрываю год в плюс и увеличиваю капитал (в том числе за счёт довнесений). Куда инвестирую: фондовый рынок, залоговые займы, металлы, монеты (физически) — короче, везде, где получается. Любимчики: вклады, накопительные счета, банковские продукты и НСЖ. Цели блога и канала Хочу делиться знаниями: как инвестировать на фондовом рынке, как копить и пользоваться банками. Что я делаю и про что рассказываю в блоге: экономлю, собираю банковские кешбэки и программы лояльности, закупаюсь оптом, ищу возможности подработать, продаю хлам на «Авито». Все мои действия имеют одно общее направление: ФОРМИРОВАНИЕ КАПИТАЛА. Моя цель Первая контрольная точка: 1 000 000 долларов либо 100 000 000 рублей (в сегодняшних деньгах). Ради чего Хочу, чтобы мои дети никогда ни в чём не нуждались и получили хорошее образование. Хочу сам получать хорошие продукты, обучение, лечение и просто хорошее качество жизни. Пусть это будет и в более зрелом возрасте. Но такова жизнь: чтобы что-то обрести — нужно работать, трудиться и дисциплинированно идти к целям годами. Я знаю, что может не получиться: война, эпидемия, инфляция и ещё много причин… Но я хочу попробовать! Аналитиков, читающих отчёты, много, а вот практиков, испытывающих реальные инвестиции на себе, существенно меньше. Я как раз из практиков. А теперь — самое главное О своём пути, всех экономиях и инвестициях — в моём блоге. Подпишитесь и не забудьте поставить реакцию. И помните: ваши деньги — ваша ответственность! Не ИИР. Всем, кто разделяет позицию, добро пожаловать в блог, всегда помогу и расскажу, что знаю. Хейтерам: гайку вам ржавую.
Хотите капитал? Тогда объясните, как в вас инвестировать!
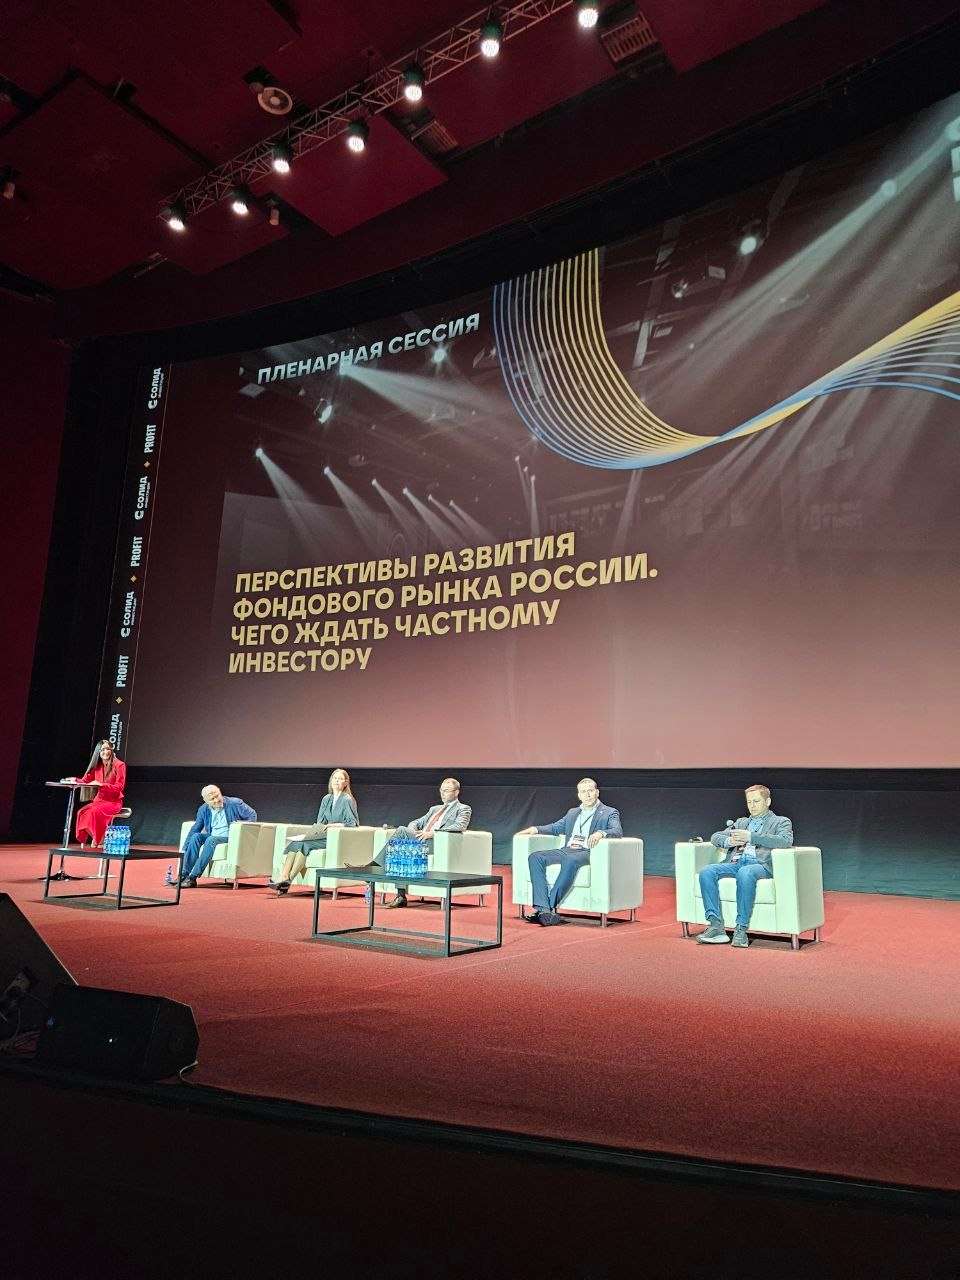
24 апреля был на Солид Профит Конф, это крупнейшая офлайн-конференция по инвестициям и трейдингу. Интересен выбор спикеров на пленарную сессию – Анатолий Аксаков, Екатерина Лозгачева, Павел Гоцев, Владимир Овчаров, Роман Горюнов. Заметьте, многие спикеры – практики, они имеют дело непосредственно с рынком и людьми, а не с “рыночными теориями” и абстрактными инвесторами. Возможно, поэтому разговор был “как есть”, а не “как хотелось бы”. И вот это “как есть” звучало куда жёстче, чем принято в публичной повестке.
Про иностранных инвесторов
Подняли тему интереса к нашему рынку иностранных инвесторов, даже “недружественных”. Но дальше фиксируем – этот интерес не во что конвертировать. Нет нормального, понятного, безопасного “входа” в рынок. И это не нюанс, это фундаментальная проблема. Можно сколько угодно говорить про привлекательность активов, но если инвестор не понимает, как зайти и как выйти – он просто не придёт.
Про движение капитала
Все осознают, что несмотря на происходящую “фрагментацию” привычного миропорядка, рынок-то еще остался глобальным. И капитал перетекает туда, где просто, понятно и быстро. Он не ждёт, пока мы “дозреем”, он ищет самый легкий путь. Возникает диссонанс – мы вроде как хотим быть частью глобального рынка, но исполняем логику закрытой системы, где доступ ограничен, а правила сложны. Отсюда вытекает – проблема не в отсутствии спроса. Проблема в инфраструктуре. Это прозвучало довольно прямо. Нет достаточных инструментов, нет регуляторной гибкости, нет решений, которые бы реально упростили жизнь инвестору. Всё это признаётся, но между “понимаем” и “сделали” пока дистанция огромная.
Про ЦФА и крипту
На этом фоне обсуждаются обходные механизмы – те же криптоинструменты как способ захода капитала. И вот здесь у меня возникает внутреннее сопротивление. Это выглядит не как стратегия, а как попытка обойти собственные ограничения. Когда рынок строится через костыли, он и работает как система с костылями. Нестабильно и без долгих денег.
Про инвесторов, которые во всем виноваты
Важный момент прозвучал между строк, но очень отчётливо читается. Рынок у нас до сих пор во многом перекладывает ответственность на инвестора. Мол, он должен быть активным даже в ущерб себе, лучше разбираться, быть осознаннее, понимать риски. Частично это правда. Но если система сложная, непрозрачная и постоянно меняется, согласитесь, проблема не в инвесторе.
Итог
Складывается мрачноватая картина. Спрос есть. Интерес есть. Деньги есть. Нет одного – нормальной, удобной и понятной системы, или структуры, назовите как хотите, в которой всё это может встретиться. И пока “это нечто” не появится, все разговоры про рост рынка, приток капитала и новые возможности будут только разговорами.
О какой теме рассказать подробнее, пишите в комментариях.
#СолидПрофитКонф
https://t.me/ifitpro
Т-Технологии - экспансия ценой в капитал
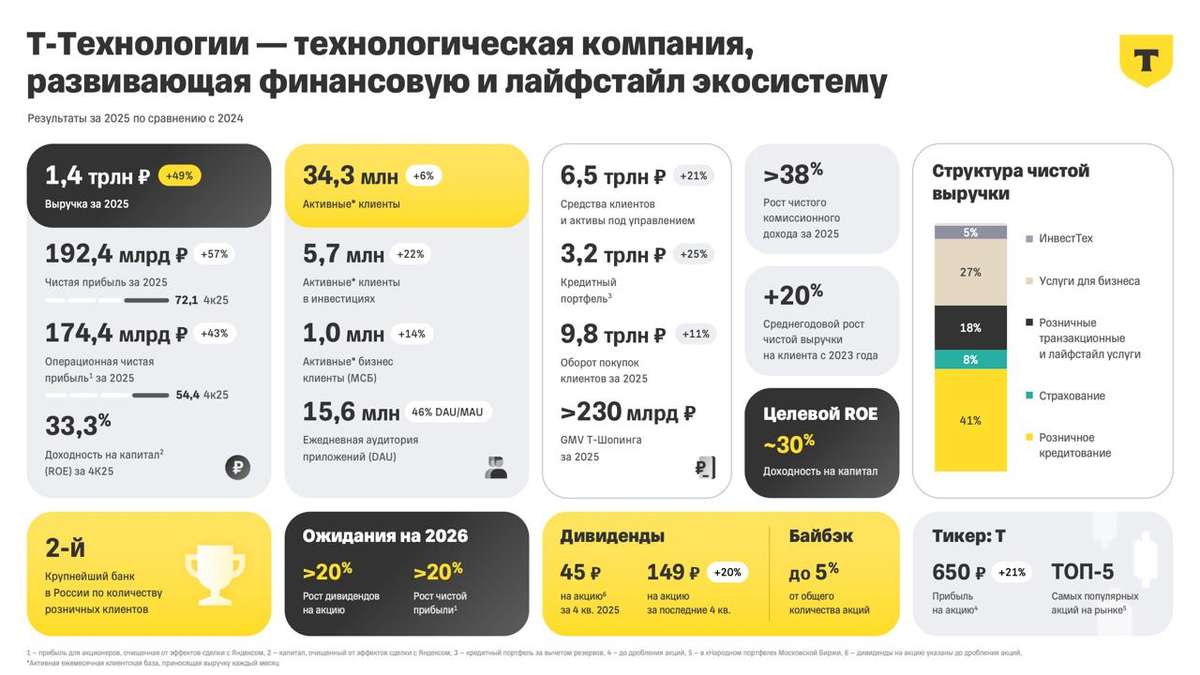
Банковский сектор в 2025 году столкнулся с жестким давлением со стороны ЦБ: росли процентные расходы, а заградительные макропруденциальные лимиты заставили многих игроков притормозить. Однако для Т-Технологий $T год прошел под знаком агрессивного масштабирования за счет поглощения Росбанка. Группа представила отчет по МСФО, который подтверждает статус «компании роста», но есть нюансы. Давайте разбираться.
🏦 Итак, чистые процентные доходы банка увеличились на 37% до рекордных 520 млрд рублей. Основной вклад внес рост кредитного портфеля и консолидация новых активов. Несмотря на охлаждение рынка потребкредитования, Т-Технологии умудряются расти быстрее сектора, забирая долю у менее технологичных конкурентов. Компания отчисляет в резервы не такие большие суммы, поэтому чистый процентный доход после создания резервов вырос вообще на 42%.
Операционные показатели тоже впечатляют. Общее число клиентов экосистемы на конец 2025 года достигло 54,1 млн человек (+13%), а количество активных пользователей в месяц (MAU) выросло до 34,3 млн. В итоге чистые комиссионные доходы выросли на 38% до 146,1 млрд рублей. Группа окончательно закрепила за собой статус лайфстайл-сервиса, где банковские услуги - лишь один из элементов пазла.
📊 Перейдем к эффективности и финансам. Чистая прибыль по МСФО за 2025 год выросла на 57% до 192,4 млрд рублей. Результат выглядит феноменально, но стоит учитывать эффект от интеграции Росбанка и разовые переоценки. Если смотреть на операционную чистую прибыль (без учета «Яндекса» и неконтролирующих долей), то она выросла на 43% до 174,4 млрд рублей, что все равно выше консенсус-прогнозов.
Тут стоит остановиться на показателях Росбанка до объединения, дабы оценить «чистый» результат. Так, в 2023 году чистые процентные и комиссионные доходы составили 62 и 13,4 млрд рублей соответственно. Чистая прибыль достигла 28,8 ярдов. Все это стоит отнять от общих показателей Т-Банка. Почему 2023-й? Дело в том, что 2024 год нерепрезентативен, ведь банки объединились в августе 2024-го. Как итог, Тинькофф все равно показал рост, но с куда меньшей динамикой.
К тому же за рост приходится платить. Рентабельность капитала (ROE) по итогам 2025 года снизилась до 29,1% против 32,6% годом ранее. Это прямое следствие размытия капитала при объединении банков и роста костов на интеграцию. Стоимость риска (CoR) остается на повышенных уровнях из-за высокой закредитованности населения. Операционные расходы также раллируют, так как Группа продолжает агрессивно инвестировать в маркетинг и IT.
💰 Что касается дивидендов, то Т-Технологии перешли к регулярным квартальным выплатам. СД уже рекомендовал 45 рублей на акцию по результатам IV квартала. С учетом предыдущих выплат за год (33, 35 и 36 рублей), суммарный дивиденд за 2025 год составит 149 рублей на бумагу. При текущей цене это дает доходность в районе 4,7% - для банка с таким темпом роста это приятный бонус.
В сухом остатке имеем уверенный отчет лидера цифрового банкинга. Т-Технологии успешно «переварили» Росбанк, сохранив двузначные темпы роста прибыли даже в условиях жесткой ДКП. Основной риск на 2026 год - потенциальное ухудшение качества кредитного портфеля, сохранение высокой ключевой ставки и дальнейшее давление на ROE. Тем не менее именно Т-Технологии остаются одной из лучших идей в секторе.
❗️Не является инвестиционной рекомендацией
❤️ Воооот, наконец-то "растущий" отчет под руку попался. Ну а раз так, можно и лайков накидать побольше, если не Т-Техно, то хотя бы мне за статью.
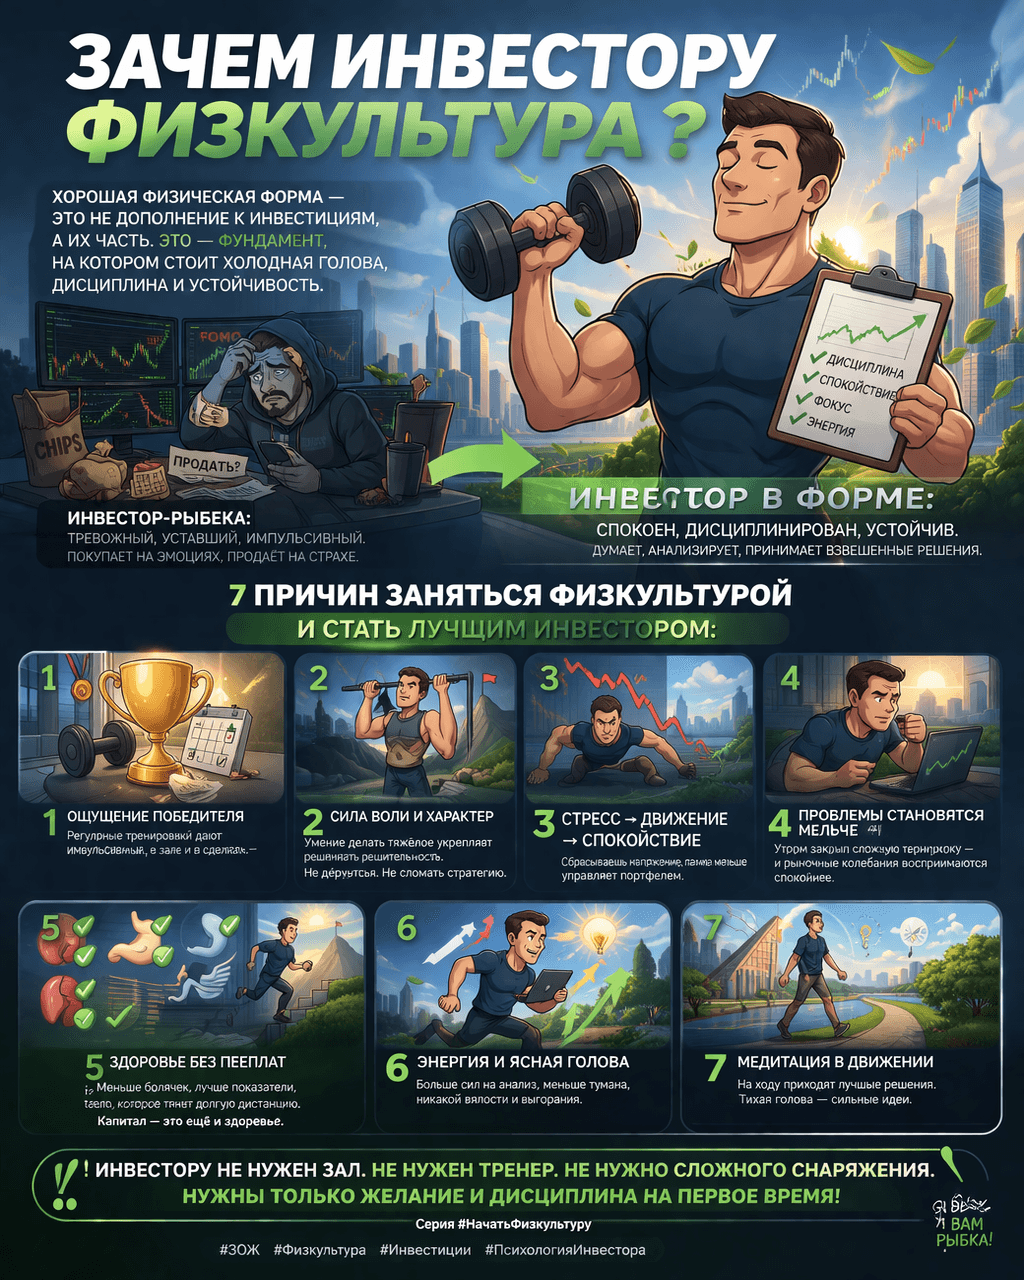
«Зачем инвестору физкультура?»🤷
— спросят многие...
И я тут обнаружил, что люди не могут начать не потому, что ленивые, а потому что не понимают, зачем им это вообще надо)
«Зачем мне это? Мне и так хорошо...»
А если и начали — не могут дождаться, когда это начнёт работать.
А между тем для инвестора хорошая физическая форма — это не “дополнение к жизни”, а один из базовых активов. Потому что грамотно инвестировать, держать горизонт, не дёргаться на шуме, принимать решения без паники и не сливать капитал на эмоциях проще тогда, когда ты физически и психологически устойчив!
Физкультуру можно не любить. Но трудно не полюбить жизнь, в которой ты стал сильнее, спокойнее и бодрее! 💪😊🌱
Так вот.
Далее я поделюсь своим личным опытом — моими открытиями в процессе освоения регулярной и постоянной мышечной работы.
И скажу честно: если бы я раньше знал об этих невероятных плюсах, я бы начал намного раньше!
Если и это вас не мотивирует на физкультуру...
...то я даже не знаю)))
Как я уже писал: мышцы влияют почти на всё. Человек эволюционно создан не под смартфон, диван и чипсы — а под мышечную работу. К сожалению для Рыбок...
И, кстати, инвестор-Рыбка — это вообще опасное существо: тревожное, уставшее, импульсивное и вечно готовое купить на эмоциях и продать на страхе)
[!! часть эффектов чувствуется довольно быстро, но самые устойчивые приходят через недели и месяцы регулярных занятий !!]
+1. Постоянное ощущение себя Победителем!
Я не знаю более простого способа получить это ценнейшее ощущение, чем тренировки на выносливость и силовые.
Достаточно получить свой маленький, но значимый результат:
новый топ-сет, минус жир, плюс мышцы, рекорд по времени или расстоянию.
А для кого-то — просто впервые встать с дивана и сделать одно приседание)
И это, кстати, очень полезно инвестору.
Потому что человек, который регулярно побеждает хотя бы в малом, меньше нуждается в том, чтобы искать дофамин в хаотичных сделках, суете и резких движениях по портфелю.
+2. Тренировка внутренней силы / силы воли / силы характера
Сила характера (духа, воли, внутренняя сила) → решительность, уверенность и спокойствие!
Как это тренировать? Очень просто. Надо делать что-то тяжёлое, но посильное.
Я не нашёл более удобного способа, чем «взять» запланированную тренировку.
После чего я могу взять и сделать что-то, на что у других «кишка тонка»: решить вопрос, взяться за дело, преодолеть трудность и т. д.
В инвестициях это вообще база!
Не дёрнуться.
Не испугаться просадки.
Не побежать за толпой.
Не купить ерунду от скуки.
Не сломать собственную стратегию.
+3. Смывание стресса и переживаний
Эволюционно цикл был такой:
Стресс → Мышечная работа → Спокойствие → Стресс → Мышечная работа → Спокойствие и т. д.
Сейчас у городского жителя чаще так:
Стресс → стресс → стресс → стресс...
У инвестора туда ещё добавляются:
новости, рынок, красные цифры, чужие мнения, FOMO, паника, эйфория и информационный шум без конца.
Иногда достаточно 3–5 минут поприседать, отжаться или просто хорошо подвигаться до лёгкого утомления.
Перевожу на русский: я просто стал спокойнее и счастливее)
А спокойный инвестор почти всегда сильнее дёрганого!
+4. Повседневные проблемы становятся мельче
Для мозга тренировка = та же проблема. Но обычно более серьёзная, чем большая часть бытовой ерунды.
И если в жизни есть физическая нагрузка, то мозг меньше раздувает из мух слонов.
Таким образом, утром сделал что-то непростое → остальные проблемы дня кажутся мелочными!
И рыночные колебания, кстати, тоже воспринимаются спокойнее.
А вот если тренировок нет — мозг начинает вытаскивать на передний план всякую чепуху...
И потом человек уже не инвестирует, а эмоционально мечется между страхом, жадностью и лентой новостей.
+5. Бесплатное лечение и профилактика!
Лично у меня были вполне реальные результаты:
— перестал болеть желчный пузырь;
— ушла боль в спине между лопатками;
— ушли боли в колене, и сустав снова стал нормально работать;
— давление стало идеальным вместо пониженного;
— исчезли микролиты в почках;
— идеальные показатели по простате, печени и кровотоку по обследованиям.
Чего только люди не делают со своим телом: массажи, таблетки, ролики, бесконечные траты...
А иногда телу просто нужны подтягивания, ходьба, приседания и системность.
Для инвестора это тоже важно.
Потому что капитал — это не только деньги на счёте.
Это ещё и тело, на котором ты до этого капитала вообще доезжаешь.
Если нет здоровья, энергии, ясной головы и устойчивой нервной системы — управлять капиталом становится куда сложнее.
+6. Энергия, бодрость, свежая голова
Что такое дневная сонливость, вялость и постоянная усталость — я уже давно не помню.
Более того: я стал успевать больше!
Потому что отдых для мозга — это работа тела, а не экран, смартфон и прокрастинация.
Свежая голова инвестору нужна не меньше, чем предпринимателю.
Чтобы анализировать спокойно.
Чтобы не путать шум и сигнал.
Чтобы не принимать решения в затуманенном состоянии.
Чтобы вообще иметь силы жить, а не только смотреть в котировки.
+7. Медитация в движении
Бег, ходьба и любая длительная мышечная работа — это отличная активная медитация.
Голова очищается.
Мысли раскладываются.
Приходят новые идеи!
И это тоже напрямую полезно инвестору:
Лучшие решения часто приходят не в момент судорожного обновления приложения брокера, а тогда, когда голова стала тихой.
! Инвестору не обязательно нужен зал. Не обязательно нужен тренер. Не обязательно нужна улица. Не обязательно нужно какое-то сложное снаряжение !
Нужны только желание и дисциплина на первое время.
Потому что хорошая физическая форма и психологическая устойчивость — это не “что-то отдельное от инвестиций”.
Это часть инвестиционной системы.
Точнее, её фундамент.
Сначала приведи в порядок тело, нервную систему и голову.
А потом уже управляй капиталом.
#ЗОЖ
#Физкультура
#Инвестиции
#ПсихологияИнвестора
🪙 Инвестиционный форум ВТБ «РОССИЯ ЗОВЕТ! Екатеринбург»Кого и куда она зовёт?
Побывал сегодня на этом мероприятии в городе Екатеринбурге. Посетил несколько сессий, особенно запомнилась сессия с инвестиционной стратегией и идеями на 2026 год. Ну и сессия с топ менеджерами банка тоже была крайне полезной. Стало немного понятнее какие дивиденды может заплатить банк и как повлияет поглощение банка Почта на деятельность ВТБ.
🪙 В какие компании стоит инвестировать? Мнение экспертов с инвестиционного форума.
Кто выиграет от перекрытия Ормузского пролива? Через пролив проходит 20 % мирового производства нефти, нефтепродуктов и СПГ. И более 20 % удобрений. Прежде всего выиграют российские экспортёры: Роснефть, Татнефть, Новатэк, Газпром, Лукойл, Фосагро, Русал, СКФ. Почти весь наш нефтегаз плюс Фосагро и Русал.
🪙 Какие компании выиграют от ослабления рубля? Выиграют так же экспортёры и те компании, у которых относительно стабильная себестоимость, но выручка вырастет при ослаблении рубля. Фосагро, Татнефть, Алроса, Сургутнефтегаз, Норникель, Роснефть, НЛМК, Русал.
Забавно, что некоторые компании повторяются : Роснефть, Татнефть, Фосагро, Русал. В общем, есть шанс заработать 2 раза. 👍
А что с дивидендами ВТБ? Ждём сюрприз? Компания решила всерьёз платить. Дивиденды скорее всего будут, но не известно какие. Как я понял, лучше заплатить 25 % от чистой прибыли, чем 50 %. Это безопаснее, да и див.доходность останется приличной. На уровне лучших дивидендных фишек. 👍
🪙 Как повлияет поглощение банка Почта на деятельность ВТБ? Скорее всего позитивно, потому что это новые клиенты, а значит и новые деньги. В мае сотрудники будут уже работать в структуре ВТБ.
🪙 Ещё немного про ВТБ. В ВТБ кстати всего 1,4 млн акционеров. Не думал, что так много. Средний размер портфеля - 1124 акции ВТБ. Средний срок владения акциями - 2 года. Основные акционеры компании - тельцы, близнецы и раки. Да, это важная информация. Не спрашивайте зачем она нужна) ВТБ по прежнему недооценен, это один из самых дешёвых банков. Но дисконт по отношению к конкурентам будет сокращаться. У ВТБ есть консультационный совет инвесторов - Ассоциация розничных инвесторов ( АРИ). Инвесторы объединяются и решают вопросы. В том числе и по защите самих инвесторов. 👍
🪙 Прогноз на 2026 год:Инфляция - 5,3 %Рост ВВП - 0-0,5 %Ключевая ставка - 12 % на конец года. Курс рубля - 85-88.Вполне реалистично.
Итоги: ВТБ стали лучше и чаще коммуницировать с рынком и давать пользу инвесторам. Это безусловный плюс. 👍Будущие возможные дивиденды так же могут обрадовать инвесторов. Интересна и сама аналитика от участников форума. Есть о чем подумать и возможно скорректировать свой портфель под текущие реалии. В общем, форум однозначно полезен начинающим и опытным инвесторам. Если у вас будет возможность посетить, то пользуйтесь.
🚜 ИнвестВзгляд: Фосагро
💭 Лидер агрохимии — растём стабильно и уверенно.
💰 Финансовая часть (по состоянию на крайние данные, годовые)
💭 Масштаб бизнеса подтвержден выручкой в 578,39 млрд ₽, что подчеркивает лидерские позиции компании на рынке. Операционная прибыль EBIT составляет 172,29 млрд ₽, демонстрируя хорошую операционную эффективность и способность стабильно получать доходы от основной деятельности. Чистая прибыль в размере 115,34 млрд ₽ подчеркивает общую прибыльность бизнеса и открывает перспективы дивидендных выплат.
💳 Свободный денежный поток в объеме 46,09 млрд ₽ остается стабильным, позволяя инвестировать в рост, снижать долг и выплачивать дивиденды. Однако стоит учитывать потенциальную цикличность данного показателя. Умеренный коэффициент соотношения чистого долга к EBIT (1,48х) обеспечивает финансовую гибкость, но и здесь есть куда стремиться.
😎 Прогнозируется, что в период 2026-2027 годов спрос на удобрения останется устойчивым, обеспечивая стабильность финансовых результатов компании. Основное внимание будет уделено повышению операционных показателей и расширению производства.
🫰 Оценка
🧐 P/E (прогноз на 2026 год) — 6,5x. ФосАгро оценивается рынком с дисконтом. Это свидетельствует о наличии потенциала для роста стоимости акций в случае снижения текущих рисков. Для сравнения: акции Акрона оцениваются немного выше.
✅ Триггеры
💪 Контроль над всей производственной цепочкой — от добычи сырья до реализации готовой продукции — позволяет компании оптимизировать расходы, гарантировать стабильность поставок и увеличивать рентабельность бизнеса.
👥 Рост мирового населения и ограниченность сельскохозяйственных угодий формируют устойчивый долгосрочный спрос на удобрения, что способствует поддержанию объёмов продаж ФосАгро на высоком уровне.
📛 Риски
💲 Значительная доля выручки поступает в иностранной валюте, в результате колебания курса рубля могут заметно влиять на итоговые финансовые показатели.
👁🗨 Стоимость фосфорсодержащих удобрений подвержена сильным колебаниям из-за изменений спроса, предложения и цен на сырье — сюда можно добавить геополитические события, регуляторные требования и изменения экологических норм, которые напрямую влияют на цену.
🔀 ИнвестСтратегия
🧐 Если коэффициент Чистый долг / EBIT опустится ниже 1,0x, это станет подтверждением укрепления финансовой устойчивости компании. В такой ситуации можно рассмотреть открытие позиции с целью до 8000₽ (1). Но результат будет крайне скромным, так как текущая цена уже на уровне 7600₽.
▶ Краткосрочно (2) имеет смысл входить на уровнях (продолжение и полная версия обзора в платном полном обзоре).
📌 Итог
👍 ФосАгро обладает высокой рентабельностью, эффективной операционной эффективностью и умеренной долговой нагрузкой, что создаёт прочную основу для роста. Несмотря на дисконт в оценке из-за рисков, фундаментальные показатели компании остаются стабильными. Сильные стороны и гибкость компании позволяют сглаживать негативные факторы, однако геополитические риски и волатильность цен на сырьё остаются главными угрозами.
🎯ИнвестВзгляд: Идеи нет.
📛 Не держу ни в одном из портфелей, необходимо выполнение условий из «ИнвестСтратегии».
$PHOR $AKRN #ФосАгро #PHOR #Акрон #AKRN #ИнвестИдея #ИнвестВзгляд #Агрохимия #Акции #Анализ
Хватит Терять Деньги!
Получи Персональный Инвестиционный Портфель БЕСПЛАТНО
Устали наблюдать, как ваши накопления медленно тают?
Хотите начать инвестировать правильно, но не знаете, куда вложить средства?
Переплачиваете комиссии финансовым консультантам и хотите сэкономить?
Тогда этот Розыгрыш Специально для Вас!
Бесплатно получите индивидуальное инвестиционное решение, составленное профессионалом рынка ценных бумаг.
Узнайте, как сохранить и увеличить капитал даже в нестабильные времена.
Перестаньте рисковать деньгами вслепую — я помогу вам создать надёжный финансовый фундамент.
Чтобы Принять Участие, Выполните Всего Три Простых Шага:
- Подписаться на мою страницу.
- Поставить лайк этому посту.
- Сделать репост публикации себе на стену.
Победителя Объявим Через Неделю среди всех участников случайным образом.