💳 Куда выводить купоны: на карту или на брокерский счет?

Когда вы покупаете свои первые облигации, один из первых вопросов, с которым вы сталкиваетесь в настройках личного кабинета у брокера — куда именно направлять купонные выплаты. На выбор обычно предлагают два варианта: оставлять деньги на брокерском счете или автоматически выводить их на вашу банковскую карту. На первый взгляд это кажется мелкой технической деталью, но на самом деле этот выбор напрямую определяет скорость роста вашего капитала и вашу инвестиционную философию.
Если ваша главная цель на ближайшие годы — это создание и максимальное увеличение капитала, то самым разумным решением будет оставлять купоны на брокерском счете. Только так вы сможете запустить на полную мощность магию сложного процента. Когда купоны приходят на брокерский счет, они не лежат там без дела. Вы можете сразу же реинвестировать эти деньги — докупать на них новые облигации, акции или паи фондов ликвидности. Получается эффективный круговорот: купоны приносят вам новые купоны, ваш портфель растет как снежный ком, а конечная доходность на длинной дистанции оказывается в разы выше, чем при простом накоплении.
С другой стороны, вывод купонов на обычную банковскую карту имеет свои весомые плюсы, особенно с точки зрения психологии. Это идеальный выбор для тех, кто хочет чувствовать плоды своих инвестиций здесь и сейчас. Для многих инвесторов, особенно начинающих, регулярные уведомления от банка о зачислении «живых» денег на карту — это мощный стимул продолжать инвестировать. Вы сразу видите, как ваши активы работают на вас в реальной жизни. Купонами на карте можно оплатить коммунальные услуги, купить продукты или просто порадовать себя чашкой кофе, понимая, что за это заплатил ваш капитал.
✅Выбор между картой и брокерским счетом зависит исключительно от вашего текущего этапа жизни. Если вы находитесь в фазе активного накопления и формирования подушки безопасности, то выводить купоны на карту — это стратегическая ошибка, ведь велик соблазн просто потратить эти «легкие» деньги на повседневные мелочи.
🧮 Чтобы увидеть разницу между инвестициями с реинвестированием купонов и без него, можно воспользоваться любым инвестиционным калькулятором, считающим сложные проценты. И поверьте, отличия на горизонте даже 3-5 лет вас очень удивят.
❓А какую схему распределения купонов используете вы? Копите их на счете для новых покупок или выводите на карту, чтобы сразу почувствовать прибыль? Поделитесь своим опытом в комментариях!
Посты по ключевым словам
Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?
ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.
Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером #BELU
Параметры выпуска НоваБев 004Р-01:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется
Параметры выпуска НоваБев 004Р-02:
• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется
• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026
Рейтинги надежности:
• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.
• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)
• Денежные средства: 22,035 млрд руб. (+20,27% г/г)
• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).
Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.
В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:
• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией
• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией
По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.
В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.
Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 7:13
ОФЗ — это не только купоны: как зарабатывать на движении цены
Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.
Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.
И вторая часть иногда оказывается интереснее первой.
Почему вообще меняется цена ОФЗ
Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.
Инвестор получает около 7% от номинала.
Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.
Работает и обратная зависимость.
Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.
Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.
Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.
ОФЗ — это не только купоны: как зарабатывать на движении цены
Допустим, инвестор купил ОФЗ за 850 рублей.
Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.
Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.
Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.
Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.
Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.
У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.
Для оценки этой чувствительности используется дюрация.
Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.
Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.
Но работает это в обе стороны.
Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.
ОФЗ можно использовать по-разному
Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.
Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.
То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.
Где здесь рискГосударственная облигация не означает, что её цена не может падать.
Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.
Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.
Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.
Поэтому смотреть только на размер купона недостаточно.
ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.
В случае ОФЗ основным драйвером становится стоимость денег.
Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.
Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.
Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo
Страница мониторинга облигаций: https://brokerlist.info/obligacii/
Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.Сегодня в 6:41
Русагро. Отчет за 1 пол 2026 по МСФО
Тикер: #RAGR
Текущая цена: 70
Капитализация: 67.1 млрд
Сектор: Агропищепром
Сайт: https://www.rusagrogroup.ru/ru/investoram/
Мультипликаторы (LTM):
▫️ P/E - 4.52
▫️ P/BV - 0.26
▫️ P/S - 0.16
▫️ ROE - 7.66%
▫️ ND/EBITDA - 3.38
▫️ EV/EBITDA - 5.05
Что нравится:
▫️ рост выручки на 9.1% г/г (167.8 → 183 млрд);
▫️ положительный FCF +24.6 млрд против -9.5 млрд в 1 пол 2025;
▫️ деб. задолженность снизилась на 16.8% п/п (108.8 → 90.5 млрд);
Что не нравится:
▫️ чистый долг снизился на 8.5% п/п (189.5 → 173.5 млрд), но ND/EBITDA ухудшился с 3.38 до 3.64;
▫️ нетто проц расход увеличился на 16.4% п/п (5.4 → 6.2 млрд);
▫️ чистая прибыль уменьшилась на 98.9% г/г (5.2 → 0.05 млрд).
Дивиденды:
Выплата дивидендов в размере не меньше 50% чистой прибыли МСФО.
По данным сайта Доход ожидается дивиденд в размере 11.8 руб (ДД 16.86% от текущей цены).
Мой итог:
Операционные показатели за 1 пол 2026 по сегментам (г/г в тыс т).
Масложировой:
▫️ производство +6.8% (518 → 553);
▫️ продажи потребительской продукции +6.7% (209 → 223);
▫️ продажи промышленной продукции +28.4% (1035 → 1329).
В сегменте производство и продажи восстанавливаются после запуска Аткарского МЭЗ.
Мясной:
▫️ производство +4% (277 → 288);
▫️ продажи +5.9% (222 → 235).
После взрывного роста на консолидации «Агро-Белогорье» в 2025 году сегмент перешел к спокойному органическому росту.
Сахарный:
▫️ производство -5.7% (123 → 116);
▫️ продажи +31% (256 → 336).
Снижение производство связано с более низкой дигестии сахарной свеклы в сезоне 2025/26, но было компенсировано сильным ростом продаж в трейдинговом канале.
Сельскохозяйственный (продажи):
▫️ зерновые +208.2% (245 → 755);
▫️ масленичные +986.4% (22 → 239);
▫️ сахарная свекла +331.7% (60 → 259).
Рост объемов связан с расширением продаж в трейдинговом канале.
Выручка по сегментам (г/г в млрд):
▫️ сахар +49.2% (16.5 → 24.6);
▫️ мясо -10% (46.2 → 41.6);
▫️ сельск. хоз. +248.5% (6.2 → 21.6);
▫️ масла и жиры +2.5% (101.1 → 103.7).
Чистая прибыль обвалилась на фоне уменьшения прибыли от переоценки биоактивов и с/х продукции и роста нетто проц расхода (4.2 → 6.2 млрд).
В контексте прибыли стоит отметить один момент. Компания с 2024 года наращивала в себестоимости статью "Товары для перепродажи". Судя по всему, в отчетном полугодии продали большой объем из купленного ранее. Это хорошо заметно по росту выручки в сегменте сельского хозяйства. Причем продавали в убыток (опер. рентабельность в сегменте 1.9% vs 55.4% в 1 пол 2025). И, кстати, во 2 пол 2025 рентабельность вообще была отрицательной. Наверное, продажи в убыток начались еще тогда.
При этом проблема с прибылью в этом полугодии не только из-за плохого трейдинга в с/х, а также по причине слабых результатов в мясном сегменте (опер. рентабельность -1.4% vs 16.2% в 1 пол 2025).
FCF стал прилично положительным на фоне разнонаправленного движения OCF (+627.1% г/г, 4.5 → 32.9 млрд) и кап. затрат (-41.4% г/г, 14.1 → 8.2 млрд). Хорошо поработали с оборотным капиталом.
Долговая нагрузка выросла, несмотря на снижение чистого долга. Просела EBITDA.
По примерным прикидкам за 2 полугодие Русагро сможет заработать прибыль в районе 19 млрд, что дает P/E 2026 = 3.51. Недавно компания вернулась к выплате дивидендов (впервые с 2021 года), поэтому можно рассчитывать на дальнейшие выплаты. Дивиденд за 2026 может быть около 10 руб (ДД 14.22% от текущей цены). Выглядит интересно, но надо понимать, что расчеты примерные и прогноз может не оправдаться.
Судебная эпопея с бывшим мажоритарием закончилась и его доля перешла под управление структуры РСХБ. Пока у государства нет планов по продаже Русагро.
Сейчас основным риском является нестабильность результатов. Во-первых, есть проблемы с экспортом продукции из-за атак БПЛА по инфраструктуре наших черноморских портов. Перестройка маршрутов увеличивает расходы.
Во-вторых, в 2025 году была очень слабая операционная рентабельность в сегментах мяса и сельского хозяйства. Как бы не было дальнейшего ухудшения.
Акции держу в портфеле с долей 4.54% (лимит - 5%).
Прогнозная справедливая стоимость - 100 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramСегодня в 5:49
Дебют ЛОЭСК 001Р-01: щедрое предложение под 20%. Насколько это интересно?
АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Ленэнерго» и одна из крупнейших в стране.
Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области.
Параметры выпуска ЛОЭСК 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 1 млрд рублей
• Срок обращения: 3 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Сбор заявок: до 24 сентября 2026
• Дата размещения: 29 сентября 2026
Кредитные рейтинги:
• 10 сентября НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 5,7 млрд руб. (+15,5% г/г)
• EBITDA: 3,0 млрд руб. (-22,4% г/г)
• Чистая прибыль: около 0,7 млрд руб. (рост примерно в 7 раз г/г)
• Чистый долг: 12,9 млрд руб.
• Чистый Долг/EBITDA LTM: 2,95
• Покрытие процентов ICR: 3,35
Из того, что сильно меня настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.
Из чего состоит долг:
• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение в марте 2030-го.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.
Начисленный финансовый доход — 955 млн, а все процентные поступления группы за год — лишь 22 млн. Это ещё не доказательство просрочки, но начисленный доход пока слабо подкреплён живыми деньгами. Цель займов не раскрыта. Просто «займы контролирующему лицу».
Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются. По факту — денег нет, а резерв под обесценение растёт.
Ближайшая проверка — возврат 1,5 млрд дочерней структуре РЭС в декабре 2026 года.
Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Полипласт П02-БО-16 $RU000A10F7V9 (23,36%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,22%) А на 2 года 6 месяцев с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,04%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,64%) А на 2 года 5 месяцев
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,18%) А на 2 года 5 месяцев с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (17,98%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,09%) А на 1 год 9 месяцев
• Камаз ПАО БО-П22 $RU000A10EN29 (17,17%) А на 1 год 5 месяцев
По итогу: Доходность на бумаге выглядит привлекательно, однако премия, на мой взгляд, не полностью компенсирует специфические риски. Вы получаете всего на 1,5–2 п.п. больше, чем у чистых эмитентов с тем же рейтингом A, а взамен — займы собственнику, нулевая ликвидность и растущая просрочка. Это неравноценный обмен.
Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18% и выше, и с полным пониманием, на что подписываетесь.
Лично я предпочту удерживать в данной рейтинговой группе «Полипласт» и «ЭкоНиву». За этим эмитентом продолжу наблюдение. Решение об участии пока не принято — при изменении, сообщу отдельно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 16:17
Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
В первых числах сентября облигации МГКЛ #MGKL устроили инвесторам аттракцион неслыханной щедрости: отдельные выпуски внутри дня теряли почти 30%, а доходность взлетала к 40% годовых. Спустя три недели ситуация не улучшилась — средняя доходность к погашению превышает 50%.
Те, кто давно следит за моими сделками, знают: моя публичная облигационная стратегия далека от консервативной, и в ней много ВДО. Этот эмитент у меня тоже есть — выпуск 1Р-05 $RU000A107UB5 с минимальной долей чуть больше 1%.
Последнее увеличение позиции я сделал по 632,50 рубля. Средний убыток с учетом ранее полученных купонов — минус 1,6%. Вполне комфортно при всей неопределенности вокруг МГКЛ.
Что же подорвало доверие к бумагам компании?
Спусковым крючком стало обращение Ассоциации владельцев облигаций в ЦБ с просьбой проверить качество аудита.
Главный вопрос — к сделкам по покупке других компаний и огромному гудвиллу на балансе. Простыми словами: компания покупает бизнес дороже стоимости его чистых активов, а разницу записывает как гудвилл.
На балансе МГКЛ — 2,28 млрд рублей гудвилла, что почти равно всему собственному капиталу группы. Он сформировался из трёх покупок:
• «Звезда» (гудвилл 764 млн ₽) — компания с налоговыми долгами на 319 млн ₽, заблокированными счетами и заявлением ФНС о банкротстве.
• «Технотренд» (гудвилл 319 млн ₽) — тоже налоговые долги, блокировка счетов, заявление ФНС о банкротстве.
• «Ломбард Аквамарин» (гудвилл 973 млн ₽) — куплен за 941 млн ₽ при отрицательных чистых активах (минус 32 млн ₽).
Что с рейтингом: «Эксперт РА» сначала понизил рейтинг с ruBB до ruBB-, а в сентябре 2026 года — ещё ниже, до ruB. После этого МГКЛ расторгла договор с агентством по собственной инициативе, и рейтинг был отозван.
Всего в обращении у эмитента восемь выпусков биржевых облигаций общим объёмом 3,85 млрд рублей. Публичный долг вместе с ЦФА, по данным Cbonds, — 5,9 млрд рублей.
До конца 2028 года нет ни одного погашения крупнее 250 млн рублей. Основной долговой пик — 2029–2031 годы, когда нужно вернуть около 5 млрд рублей.
Операционно бизнес выглядит бодро: За первое полугодие по МСФО: выручка выросла в 2,7 раза, до 27 млрд рублей; EBITDA прибавила 63%, до 1,81 млрд рублей; чистая прибыль выросла на 34%, до 553 млн рублей.
То есть проблема не в том, что компания перестала зарабатывать или платить по облигациям, — проблема в качестве активов, прозрачности сделок и доверии к отчётности.
По заявлению компании: все показатели отчётности, включая гудвилл, рассчитаны по МСФО и проверены аудитором.
Покупки были экономически оправданны: товарные запасы, клиентские базы, расширение розничной сети. А заявления о банкротстве отдельных дочерних компаний ещё не значит, что банкротство действительно состоится.
События, за которыми стоит следить:
• После 30 сентября инсайдеры МГКЛ снова смогут торговать своими бумагами. Начнут продавать — плохой сигнал. Мораторий продлят — тоже тревожно: значит, ЦБ что-то увидел.
• Обновление рейтинга: НРА (BB|ru|) — умеренный уровень кредитного риска, но присвоен ещё в ноябре 2025 года, до всей истории с обвалом и письмом в ЦБ.
• Погашение 1Р-01 — 29 декабря 2026. Это первый реальный тест платёжеспособности после скандала.
• Тест на обесценение — 31 декабря 2026. Если гудвилл обесценится, собственный капитал группы может стать резко отрицательным — это изменит всю картину платёжеспособности.
Что по итогу: Рынок заложил огромную премию за риск, и не без причин: отрицательный чистый капитал, непрозрачные сделки, возможное обесценение гудвилла, налоговые проблемы дочек и отсутствие рейтинга после отзыва.
Если ЦБ всё-таки проверит аудит и гудвилл обесценится — компания может потерять почти весь капитал, и это станет реальной угрозой для держателей бондов.
В следующих постах разберём ситуацию в КЛВЗ, Эталоне, БалтЛизинге. Также пишите в комментариях, каких эмитентов разобрать дальше. Постараюсь найти время и на них.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 8:16
Представляем новый выпуск бюллетеня по ЦФА от Cbonds за август
🔴 Cbonds представил линейку из шести индексов, отражающих объем ЦФА в обращении по рынку в целом и по отдельным ОИС. В расчет включаются только находящиеся в обращении выпуски, без погашенных и аннулированных ЦФА.
🔴 После максимального значения, зафиксированного в июле, рынок ЦФА скорректировался: совокупный объем активов в обращении снизился до 604.6 млрд руб., что на 6.9% меньше показателя предыдущего месяца. В июле объем рынка достиг рекордных за весь период наблюдений 649.6 млрд руб.
🔴 При этом более долгосрочная динамика рынка остается положительной: с начала 2026 года объем ЦФА в обращении увеличился на 31.3%, а по сравнению с августом 2025 года — в 2.4 раза.
👉 Полную версию материала можно изучить здесь.
📌 Раздел по ЦФА на Cbonds – здесь.Вчера в 6:49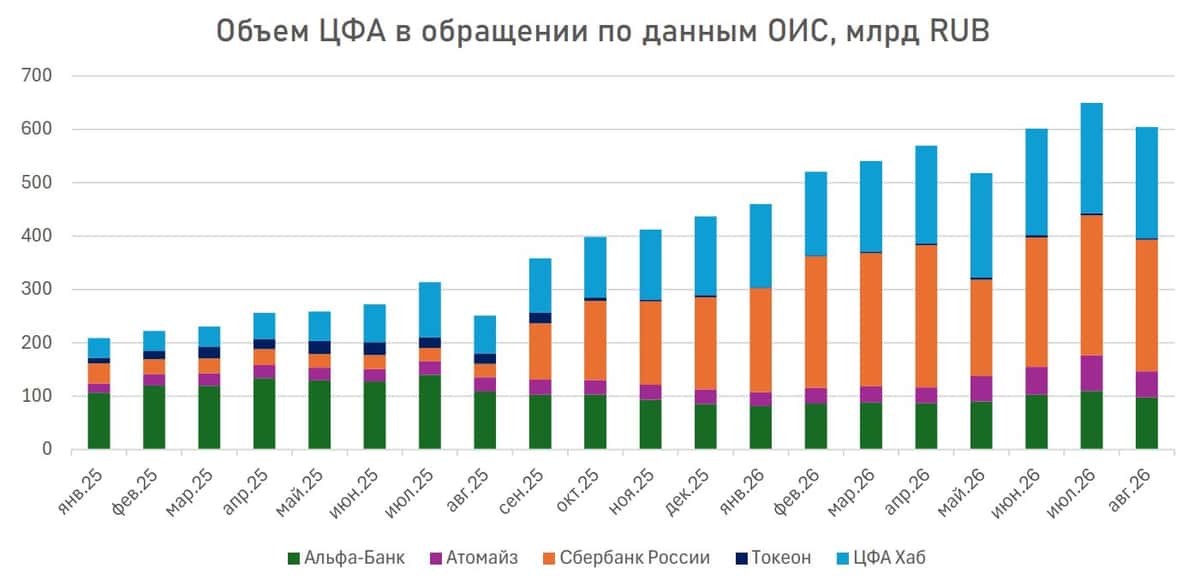
Россети Урал. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKU
Текущая цена: 0.6326
Капитализация: 55.3 млрд
Сектор: Электросети
Сайт: https://rosseti-ural.ru/ir/
Мультипликаторы (LTM):
▫️ P/E - 2.83
▫️ P/BV - 0.62
▫️ P/S - 0.4
▫️ ROE - 21.8%
▫️ ND/EBITDA - 0.3
▫️ EV/EBITDA - 1.69
▫️ Акт/Обяз - 2.11
Что нравится:
▫️ рост выручки на 15.2% г/г (27.7 → 31.9 млрд);
▫️ положительный FCF +0.4 млрд против -2.8 млрд во 2 кв 2025;
▫️ чистый долг снизился на 10.6% к/к (13.3 → 11.9 млрд). ND/EBITDA улучшился с 0.37 до 0.3;
▫️ нетто фин доход +0.3 млрд против расхода -0.6 млрд во 2 кв 2025;
▫️ чистая прибыль выросла в 2.5 раза г/г (2.2 → 5.4 млрд);
▫️ хорошее соотношение активов к обязательствам.
Что не нравится:
▫️
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0935 руб (ДД 14.78% от текущей цены).
Мой итог:
Полезный отпуск снизился на 3.9% г/г (13.9 → 13.4 млрд кВт*ч). Уровень потерь в 5.84% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +20.5% г/г (1889 → 2276 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15.7% (26.1 → 30.2);
▫️ технологическое присоединение +1.9% (1.17 → 1.19).
За полгода выручка увеличилась на 17.1% г/г (59.5 → 69.6 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Прибыль кратно выросла за счет улучшения операционной рентабельности с 11.3 до 20.8%, появление нетто фин дохода (-303 → 340 млн) и более низкой эффективной ставки налога на прибыль (22.6% vs 23.6% во 2 кв 2025). За полгода чистая прибыль выросла в 2.2 раза г/г (5.3 → 11.5 млрд).
Во 2 квартале получен положительный FCF за счет сильного роста OCF (+548% г/г, 0.8 → 5 млрд) относительно динамики кап. затрат (+30.5% г/г, 3.5 → 4.6 млрд). Правда здесь отметить эффект низкой базы по OCF, который был аномально низким во 2 кв 2025.
Долговая нагрузка продолжила снижаться и тренд длится уже 4 квартал подряд.
В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 72.5%. И здесь вопрос, компания заложила сверх консервативный прогноз или они что-то знают и прибыль второй половины года будет значительно меньше (какие-то списания, обесценения и иные расходы)? Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 3.48. Дивиденд по ИПР получается 0.0644 руб (ДД 10.18%).
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если обойдется без неожиданностей, то компания должна заработать по году прибыль значительно выше той, что сейчас заложена в ИПР (в районе 23 млрд). И в этом случае див. доходность будет одной из самых высоких среди стабильных "дочек" Россети. При этом результаты Урала идут по нарастающей: растет выручка и прибыль, снижается долг, FCF в отличии от прошлого года стал положительным.
Сложно сказать, как здесь поступать правильно. Можно купить сейчас, но если вдруг прибыль по году действительно будет в районе 16 млрд, то див. доходность за 2026 получится не самой выдающейся. А можно дождаться обновления ИПР (в 2025 его опубликовали 20 октября), но если будет пересмотр результатов в лучшую сторону, то не факт, что получится зайти в позицию по хорошей цене. Хотя с учетом текущего спекулятивного рынка может выйти так, что даже на публикации более привлекательного ИПР котировки будут ниже нынешних.
Акций компании нет в моем портфеле, так как выбор сделан в пользу других компаний холдинга.
Прогнозная справедливая стоимость - 0.801 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramВчера в 5:56
Что не так с облигациями АПРИ? И что сейчас с ними делать?
На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.
Последний раз облигации АПРИ #APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.
В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.
Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.
Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:
• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.
• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.
• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.
• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.
• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.
Но не все так плохо, как может показаться:
• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.
• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.
Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).
Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.
Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.
'Не является инвестиционной рекомендацией21 сентября