ИСТОРИЯ ИНВЕСТОРА: КАК Я ПЕРЕСТАЛ БОЯТЬСЯ И НАЧАЛ ИНВЕСТИРОВАТЬ В РЕАЛЬНЫЙ БИЗНЕС
Один из наших инвесторов согласился поделиться личным опытом: как он пришел на платформу, ошибался, считал прибыль и почему краудлендинг стал частью его стратегии
Знакомьтесь, Алексей (имя изменено по просьбе героя). Ему 42 года, у него свой небольшой бизнес в сфере логистики и свободные деньги, которые уже устали лежать на вкладах
— Алексей, как вы вообще узнали про ИнвойсКафе?
— Года два назад искал альтернативу депозитам. Ставки тогда уже падали, а доходность хотелось сохранить. Наткнулся на статью про краудлендинг. Подумал: звучит разумно — дать денег бизнесу, который банк почему-то не хочет кредитовать, и получить проценты напрямую. Без прослойки в виде банковской маржи
— Страшно было заходить?
— Конечно. Первые три месяца я просто сидел и наблюдал. Смотрел, как проходят сделки, как гасятся займы. У платформы есть реестр ЦБ — это уже плюс . Но главное, что меня убедило, — система скоринга. Оказалось, что ИнвойсКафе не просто вывешивает заявки, а реально оценивает заемщиков: их историю, обороты, платежную дисциплину . Это снижает риск нарваться на откровенно слабый бизнес
— Помните свой первый займ?
— Как сейчас помню: небольшая производственная компания, нужно было 2 млн на закупку сырья. Сумма небольшая, срок — 6 месяцев. Я вложил 50 000 рублей, просто попробовать. И они вернулись с процентами. Вовремя. Тогда я понял: система работает
— Какая доходность у вас сейчас?
— За прошлый год вышло около 27% годовых. Да, это не 30-32%, которые иногда обещают на входе, но я выбрал для себя консервативную стратегию: не гонюсь за сверхдоходами, диверсифицирую по заемщикам . Вкладываюсь в разные сферы: производство, торговля, услуги. Если один чуть задерживает, другие перекрывают
— Были ли просрочки?
— Без них никуда, это рынок. Но механизм взыскания работает. Плюс платформа страхует некоторые сделки . Один раз займ реструктурировали — бизнес попал в кассовый разрыв, но в итоге все выплатил
— Что нравится в платформе технически?
— Удобно, что все в личном кабинете. Зашел, посмотрел портфель, увидел, сколько денег работает, сколько пришло. Есть автоинвестирование — настроил параметры, и система сама распределяет деньги по новым займам, не надо сидеть и ловить заявки руками
— Что посоветуете новичкам?
— Не вкладывать последнее и не ждать мгновенной прибыли. Краудлендинг — это история на дистанции. И второе: читайте, куда вкладываете. Там же не просто цифры, а живые люди. На платформе даже фотографии заемщиков есть, видно — бизнес с человеческим лицом
— Планы на будущее?
— Возможно, в следующем году увеличу оборот. Если бизнес будет идти по плану, конечно
🚀 Хотите так же?
Зарегистрироваться на платформе ИнвойсКафе можно за 5 минут. Доходность — до 32% годовых .
Посты по ключевым словам
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?
АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.
Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.
100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома
Параметры выпуска ПКТ-002Р-02:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ПКТ-002Р-03:
• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов
• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надежности:
• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.
• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)
• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)
• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)
• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.
Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.
При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.
Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.
В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:
• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией
По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.
Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.
А что скажете вы — планируете участвовать в размещении?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией2 октября
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией1 октября
Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска
ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.
Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.
Параметры выпуска КарРус-001Р-10:
• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026
Что с рейтингами:
• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».
• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.
Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%
• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)
• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).
У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.
• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.
• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.
Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.
В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:
• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца
• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев
По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.
Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией30 сентября
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)
Далее возникла мысль, а почему бы ни пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.
Ведь это будет более справедливый рейтинг: он покажет, насколько рост доходности облигаций в какой-то стране за прошедший год соотносится с ростом инфляции в этой же стране. Результат этой корректировки рейтинга представлен в таблице 2.
Собственно, в прошлую таблицу добавлен еще один столбец — крайний правый с коэффициентами роста доходностей с учетом изменения инфляции за год. И тут результат оказался еще более интересным.
Япония окончательно занимает первое место: с учетом инфляции доходность японских гособлигаций выросла в 2,73 раза. Доходность же исходного лидера – Южной Кореи, с учетом инфляции даже упала- коэффициент роста составил 0,9. Доходность американских treasures c учетом инфляции выросла совсем незначительно (коэффициент роста 1,06). Конечно, если предположить, что инфляция в будущем не будет расти.
А еще в рейтинге появилась довольно большая группа стран, по которым доходность, с поправкой на инфляцию, бондам которых доходность с учетом инфляции не выросла, а наоборот, упала – коэффициент роста составил менее 1. Это довольно большая группа из 8 стран, и туда, как ни странно, попала Южная Корея, лидер первоначального рейтинга (коэффициент роста 0,9).
Россия же теперь на третьем месте – доходность ее бондов выросла с учетом инфляции выросла почти в полтора раза. Для инвестора, купившего ОФЗ год назад, это конечно плохо. Ведь рост доходности российских облигаций, а значит, и падение их цен значительно превышает динамику инфляции за этот год.
Почему это произошло – отдельный вопрос. Тут и непадающие инфляционные ожидания населения, и много еще чего. Но зато этот факт очень неплох для нового инвестора, решившего купить российские ОФЗ сейчас. Конечно, если предположить, что инфляция в будущем не будет расти.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
#доходностьОблигаций
https://t.me/ifitpro30 сентября
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)
Таблица, которую мы видим сейчас, более информативна, и результат показателен.
Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит, и падению цен ) гособлигаций в абсолютном выражении — Россия со своими 208 базисными пунктами — переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза.
И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год.
А это плохо для инвестора, купившего эти облигации год назад. Так что, быть в лидерах этой таблицы совсем не хорошо.
В следующем посте попробуем пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.
#доходностьОблигаций
https://t.me/ifitpro30 сентября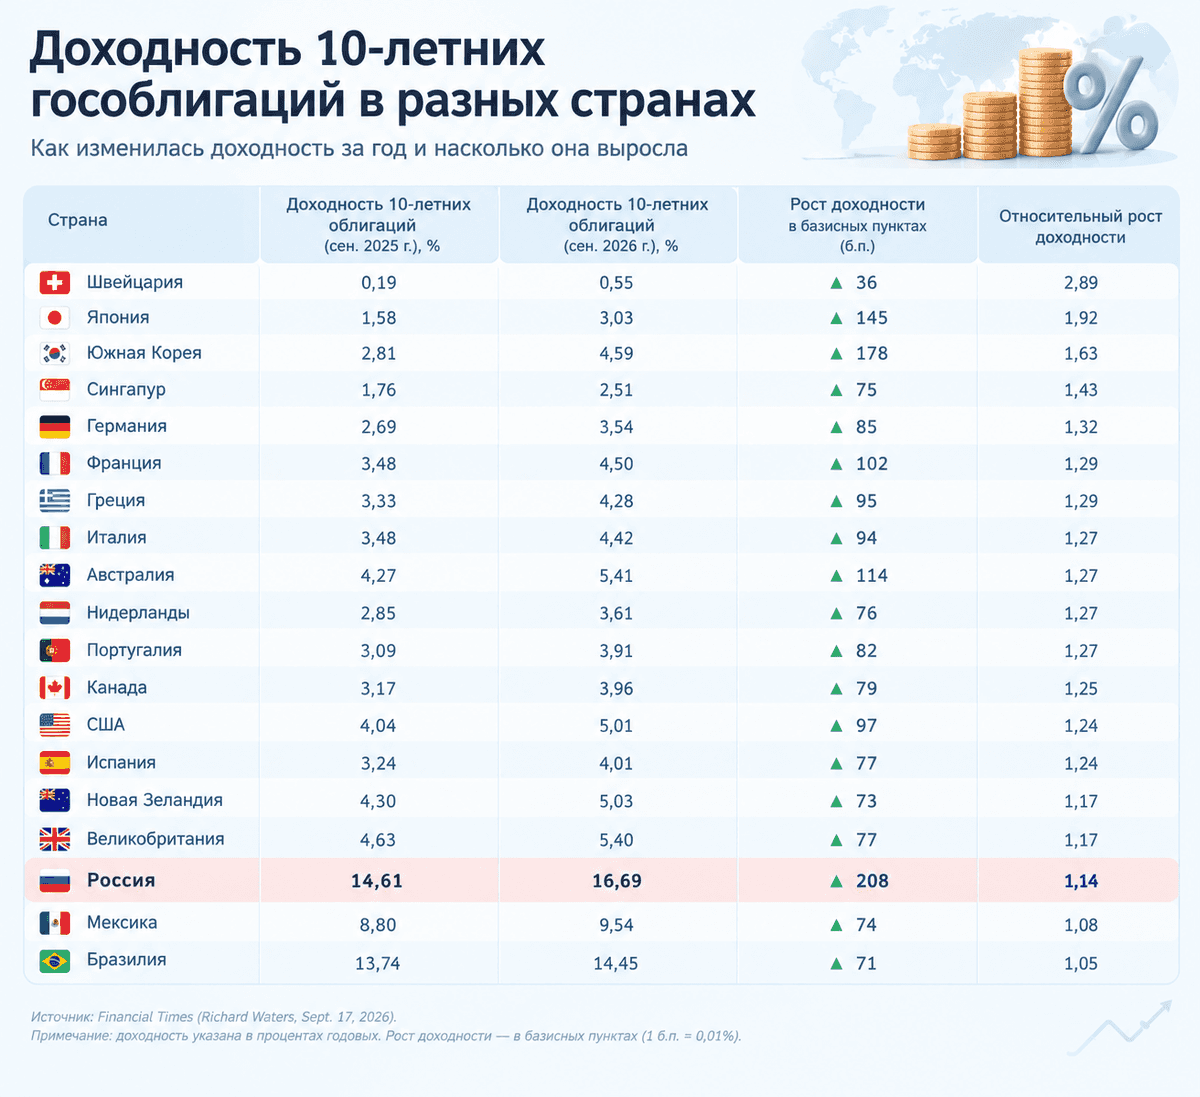
Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
Падение на рынке государственных облигаций продолжается. Участники рынка пересматривают дальнейшую траекторию ключевой ставки на фоне обновлённых параметров бюджета, что напрямую отражается в котировках госдолга.
Индекс #RGBI за последние два месяца опустился ниже отметки 112 пунктов. Доходность длинных выпусков ОФЗ выросла до 16,7%. Ближайший уровень, за которым стоит следить, — 110 пунктов.
Из негативного: Минфин рамках проекта федерального бюджета на 2027–2029 годы повысил объём планируемых заимствований на внутреннем рынке:
• 2026 год, чистые заимствования: ранее по закону закладывалось 4,17 трлн рублей, теперь план подняли до 5 трлн — рост примерно на 25%.
• 2027 год, валовые заимствования: ранее планировалось 5,39 трлн рублей, теперь — 7,7 трлн, то есть прибавка на 2,3 трлн, или около 43%.
Пока эти параметры — часть проекта бюджета. Окончательные цифры закрепят после того, как документ пройдёт все стадии: рассмотрение в правительстве, внесение в Госдуму, чтения и подпись президента. В процессе обсуждений параметры ещё могут скорректироваться.
Подобрал ОФЗ под различные рыночные сценарии:
• Медленное снижение ключевой ставки → выбирайте выпуск с максимальным купоном.
• Резкое снижение на фоне геополитики → рассмотрите облигации с максимальным дисконтом к номиналу. Основной доход сформируется за счёт роста их рыночной стоимости.
Январь/июль:
ОФЗ 26233 $SU26233RMFS5
• Доходность: 16,11%
• Погашение: 18.07.2035
• Купон: 30,42₽ - 6,1%
• Месяцы выплат: Январь, Июль
• Цена ниже номинала: 55,6%
Февраль/август:
ОФЗ 26240 $SU26240RMFS0
• Доходность: 16,41%
• Погашение: 30.07.2036
• Купон: 34,90₽ - 7%
• Месяцы выплат: Февраль, Август
• Цена ниже номинала: 56,79%
Март /сентябрь:
ОФЗ 26246 $SU26246RMFS7
• Доходность: 16,65%
• Погашение: 12.03.2036
• Купон: 59,84₽ - 12%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 80,79%
ОФЗ 26218 $SU26218RMFS6
• Доходность: 15,7%
• Погашение: 17.09.2031
• Купон: 42,38₽ - 8,5%
• Месяцы выплат: Март, Сентябрь
• Цена ниже номинала: 77,41%
Апрель/октябрь:
ОФЗ 26252 $SU26252RMFS5
• Доходность: 16,47%
• Погашение: 12.10.2033
• Купон: 62,33₽ - 12,5%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 86,11%
ОФЗ 26253 $SU26253RMFS3
• Доходность: 16,64%
• Погашение: 06.10.2038
• Купон: 64,82₽ - 13%
• Месяцы выплат: Апрель, Октябрь
• Цена ниже номинала: 84,16%
Май/ноябрь:
ОФЗ 26247 $SU26247RMFS5
• Доходность: 16,67%
• Погашение: 11.05.2039
• Купон: 61,08₽ - 12,25%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 79,75%
ОФЗ 26241 $SU26241RMFS8
• Доходность: 16,1%
• Погашение: 17.11.2032
• Купон: 47,37₽ - 9,5%
• Месяцы выплат: Май, Ноябрь
• Цена ниже номинала: 76,73%
Июнь/декабрь:
ОФЗ 26250 $SU26250RMFS9
• Доходность: 16,65%
• Погашение: 10.06.2037
• Купон: 59,84₽ - 12%
• Месяцы выплат: Июнь, Декабрь
• Цена ниже номинала: 79,73%
Актуальные посты для формирования пассивного дохода:
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды?
Если говорить о пассивном доходе, ОФЗ выглядят куда интереснее вкладов. Во-первых, доходность можно зафиксировать на срок до 15 лет — и купон всё это время не меняется. Во-вторых, если ставки пойдут вниз, вы получите дополнительный бонус в виде роста цены самой облигации.
Такие инструменты точно не стоит выбрасывать из консервативного портфеля. Корпоративные облигации погасятся через 2–3 года, а ОФЗ будут работать долгие годы и приносить прогнозируемый доход.
Этот актив — не про иксы. Он про сохранение депозита от лишней волатильности.
Интересно, а какие выпуски ОФЗ выбираете вы и под какую стратегию? Всем спасибо за внимание и удачных инвестиций!
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией29 сентября
Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?
На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.
Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.
Ключевой параметр для рынка облигаций:
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.
Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.
Какие компании попали под удар:
• Норникель #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.
• Полюс #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.
• ФосАгро #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.
• РУСАЛ #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.
Второй удар — по пассивным доходам инвесторов:
Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.
Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.
Кому пока удалось избежать пересмотра налогов:
• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.
• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.
• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.
• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.
• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).
• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.
Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией28 сентября
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего
Горячая тема последних дней: доходность 10-летних государственных облигаций США (знаменитые treasures) бьют рекорды, доходность их превысила 5% и находится сейчас на максимуме за последние 10 лет.
Причины все те же – опасения роста инфляции и процентных ставок. Процесс этот общемировой – инфляция растет по всему миру и уже не первый год. А вот какая страна является чемпионом по росту доходности облигаций? На эту тему мне попалась очень любопытная картинка (рис. 1).
На диаграмме представлен рейтинг стран по росту доходностей государственных облигаций за последний год: с сентября 2025 по сентябрь 2026г.
Самый большой рост доходности за год продемонстрировали облигации Южной Кореи. Но рейтинг на самом деле довольно неинформативен: показан абсолютный прирост доходности, в базисных пунктах самой доходности. Ведь очевидно, что рост доходности японских облигаций с 1,58% до 3,03% (145 базисных пунктов), то есть почти в два раза, выглядит более впечатляюще, чем рост доходности южнокорейских облигаций с 2,81% до 4,59% (178 базисных пунктов).
Например, те же российские гособлигации (которые, ну конечно же, не представлены в этом рейтинге!) за год дали прирост в доходности аж 208 базисных пунктов (с 14,61% до 16,69% годовых).
И конечно, Россия заняла бы первое место в этом рейтинге, но это было бы абсолютно неправильно. Я рассчитал коэффициенты относительного прироста доходностей, и добавил в рейтинг Россию. Результат увидите завтра, подписывайтесь!
#доходностьОблигаций
https://t.me/ifitpro28 сентября