Поиск

Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.

Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.

Подборка облигаций с фиксированным купоном и умеренным уровнем риска:

• Селигдар 001Р-04 $RU000A10C5L7 (А+)

Компания, которая занимается добычей золота и олова

Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно

• А101 БО-001Р-02 $RU000A10DZU7 (А+)

Застройщик недвижимости в г. Москве и Московской области

Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно

• Село Зелёное 001Р-02 $RU000A10DQ68 (А)

Один из крупнейших агрохолдингов России

Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно

Актуальные обзоры, которые вы могли пропустить:

• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?

• Камаз БО-П18 $RU000A10DP93 (А)

Автомобильная компания по производству грузовиков, автобусов, тракторов

Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно

• реСтор 001Р-02 $RU000A10DMN0 (А-)

Компания занимается розничной продажей продукции Apple

Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.

• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)

Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России

Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.

• Медскан 001Р-01 $RU000A10BYZ3 (А)

Сеть многопрофильных клиник, оказывающих медицинские услуги

Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно

• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)

Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти

Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.

• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)

Публичная инвестиционная компания с диверсифицированным портфелем активов

Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.

Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.

Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.

В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов.

📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что много. В этом контексте можно ожидать не только сохранения ключевой ставки на ближайшем заседании ЦБ 23 октября, но и жесткого сигнала о том, что пауза в смягчении ДКП может затянуться надолго.

🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.

⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие.

⛽️ Бумаги Газпром нефти достигли максимума за полтора года. Рынок начинает закладываться на щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму.

🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, Центробанк поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается чрезмерной.

♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.

❗️Не является инвестиционной рекомендацией
$DELI $FLOT $SIBN $TATN $GLRX

Текущая ситуация на бирже

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели

⚡⚡⚡ Новые правила семейной ипотеки: что это значит для отрасли девелопмента


Министерство финансов России объявило об изменении правил семейной ипотеки, которые вступят в силу с 1 октября 2026 года.

📊 Появилась дифференцированная процентная ставка и изменилась максимальная сумма кредита. Теперь условия зависят от количества детей и региона проживания.

📌 Новая ставка для Москвы, Санкт-Петербурга, Московской и Ленинградской областей:

4% годовых, до 18 млн руб. Для семей с пятью и более детьми
6% годовых, 18 млн руб. Для семей с четырьмя детьми
8% годовых, 18 млн руб. Для семей с тремя детьми
10% годовых, 15 млн руб. Для семей с двумя детьми
12% годовых, 12 млн руб. Для семей с одним ребёнком

📌 Новая ставка для остальных регионов:

2% годовых, до 10 млн руб. Для семей с пятью и более детьми
4% годовых, 10 млн руб. Для семей с четырьмя детьми
6% годовых, 10 млн руб. Для семей с тремя детьми
8% годовых, 8 млн руб. Для семей с двумя детьми
10% годовых, 6 млн руб. Для семей с одним ребёнком

⏳ Максимальный срок льготного ипотечного кредита – теперь до 15 лет. Для участия в любой из программ хотя бы один ребёнок должен быть младше 7 лет на момент заключения договора.

💬 «Девелоперы будут адаптировать собственные программы субсидирования к новым параметрам семейной ипотеки. Например, если для семей с одним ребёнком ставка составит 12% и застройщик сможет субсидировать её до привычного для покупателя уровня – до 6%. Поэтому изменения вряд ли станут шоком для рынка: часть разницы в ставках смогут компенсировать специальные программы девелоперов. Помимо этого, у покупателей сохраняются и другие инструменты – рассрочки и индивидуальные ипотечные программы», – комментирует Владимир Колесников, директор блока продаж жилой недвижимости ГК «А101».

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9

#А101

​🪙 День инвестора. АПРИ.

День инвестора превратился в 3 дня инвестора. 2 города, несколько локаций. Привилегия в Екатеринбурге. Академия танца + Привилегия, Фанпарк, Грани в Челябинске. В целом все интересно и круто. За организацию твердая пятерка. Думаю что собрать сразу 40 человек ( блогеров и других представителей инвест сообщества) не самая простая задача.

Привилегия в Екатеринбурге. Предчистовая отделка. Есть квартиры в 2 этажа, есть квартиры с террасами и эксплуатируемой кровлей. Высота домов – 3 этажа. Хорошая низко-этажная застройка. Не чувствуешь себя как в каменных джунглях. Обеспеченность парковочными местами – 1. На каждую квартиру 1 место. Хороший показатель. Транспорт – есть автобус, когда-нибудь могут построить метро ( но это не точно, и надеяться на это не стоит). Цена около 190 кР за кв м. Для Москвы это недорого, для жителей Екб не думаю, что дешево. Тем более, что удаленность от центра присутствует. А учитывая как быстро все заселяется, то есть шанс, что до центра города не 20 минут, а сильно больше ( особенно утром, когда ехать нужно почти всем).
Все это напоминает Привилегию в Челябинске. У проекта есть свои плюсы и минусы. Выкуплено что-то около 60% жилья. Рядом школы, больница, детские сады, так же заходят сетевые магазины. В целом все красиво.

🪙 Фанпарк в Челябинске. Не путайте с Чебурляндией.
В этом году будут запускать полноценный горнолыжный курорт. Гору насыпали, она и правда огромная. Вид с нее впечатляет. В марте этого года уже были здесь, все сильно поменялось, динамика развития есть. В 2027 году будут запускать гостиницы + термы, бассейны и прочие развлечения. Соответственно вырастет цена на кв метр, вырастет занятость, создадутся рабочие места, придет малый бизнес. В общем все от этого выиграют.
В этот проект поверили в ВТБ и профинансировали. 👍

Грани.
Отличный проект в центре города. Рядом городской бор. Уже строят вторую очередь.
Что смущает? Во-первых число автомобилей, которые будут каждый день заезжать и выезжать из ЖК. Число машиномест – 840 ( примерно, коэфф - 0,7). Нагрузка на улицу Труда вырастет. Повернуть или выехать с прилегающей территории там и так не всегда просто. Если вы пытались подъехать или оставить машину возле Уральской молнии или Таганая, то вы понимаете о чем речь. Добавьте еще сюда еще пару сотен машин (малый бизнес, озоны-вб, кофейни, друзья + местные жители, гости города) и станет совсем тяжело.
Отделка квартир – ну, ее нет. Кирпич и бетон. С одной стороны понятно, что люди будут пользоваться услугами дизайнеров, строителей. Но с другой стороны, возводить стены и штукатурить все это добро, заливать полы, разводить электрику, трубы… Ну как бы это все время и деньги. Плюс это все нужно принести и завезти. Застройщик снимает эту часть работы с себя, при этом квадрат стоит тут 230-240 тыс рублей. Для Челябинска это достаточно дорого. В данном проекте мне многое нравится: место, качество и в целом идея и реализация на уровне. Но вот цена немного смущает, хотя конечно для тех, кто покупает возможно это совсем не проблема. Ну или они уже воспользовались программой, которая позволяет платить за жилье облигациями Апри ( и получать скидку в 7%).
Это не цены высокие, это просто мы мало зарабатываем. Возможно если цена будет другой, то пропадет чувство элитарности и уже будет совсем не то.

Компании - успехов. Сам держу приличную долю облигаций Апри в портфеле. Про это подробнее напишу во второй части.

​🪙 Риски в высокодоходных облигациях растут.

Рынок ВДО переживает тектонический сдвиг. То, что ещё год назад казалось премией за риск, сегодня превращается в сигнал надвигающихся проблем. Число корпоративных дефолтов за первое полугодие 2026 года выросло до 13 против 8 годом ранее, а 20 эмитентов нарушили обязательства по 43 выпускам. Доходность от 30% стала новой нормой — и это не подарок, а цена за реальные риски.

«Евротранс»: как выглядит «идеальный дефолт»

Все десять выпусков облигаций компании лежат в полном дефолте. Номинал — 27,1 млрд рублей, с учётом цифровых прав долг перевалил за 36 млрд. На счетах к концу 2025 года оставалось 162 миллиона, а к июню 2026-го подушка сжалась до 53 миллионов. Четверо ключевых руководителей — в следственном изоляторе по делу о растрате в особо крупном размере.

За семь месяцев до арестов компания выпустила пресс-релиз о «подтверждённом статусе первоклассного заёмщика». Более 90% дефолтных бумаг принадлежат физическим лицам. Урок простой: за красивой обёрткой может скрываться долговая пирамида, а за эмитентом — никого, кто бы его спас.

«Самолёт»: крупнейший застройщик на грани.

Рынок закладывает в доходность не просто высокую ставку, а риск ликвидности и рефинансирования. В коротких выпусках с офертой на горизонте около полугода доходность превышает 46% годовых.

Выручка за первое полугодие 2026 года упала на 31,3% — до 117,5 млрд рублей. Прогноз продаж снижен с 1,3 до 0,7–0,8 млн кв. м. Более 30% объектов строятся с переносом сроков, средняя задержка — около четырёх месяцев. Структура долга вызывает тревогу: 85,9 млрд рублей компания должна ВТБ. Риск реструктуризации с потерей части тела долга оценивается как крайне высокий.
А возможный заход Сбера в активы Самолёта пока так же не внушает оптимизма.
В феврале 2026 года глава Сбербанка Герман Греф говорил, что у «Самолета» достаточно ликвидности для обслуживания обязательств. Но это было давно.

«Балтийский лизинг»: рейтинг AA- против рынка.

Компания формально платит и не имеет признаков неплатежей, но доходность по некоторым выпуска взлетела до 50% годовых — уровня, который рынок обычно закладывает в преддверии дефолта. Чистая прибыль за первое полугодие 2026 года рухнула, чистый процентный доход снизился на треть, денежные средства сократились с почти 7 млрд рублей до менее 1 млрд.

Официальный рейтинг AA- от АКРА не спасает: рынок «проголосовал против». Вероятность проблем оценивается как высокая — вместо погашения инвестор может получить дефолт и продажу бумаг по 20–30% от номинала. Фактор поддержки через залог у ПСБ существует, но он не гарантирует своевременное обслуживание долга.

Что это значит для инвестора?
Эпоха бездумного поиска высокой доходности в ВДО закончилась. Наиболее уязвимы эмитенты третьего эшелона, но и отдельные компании в диапазоне A–BBB- могут преподнести негативный сюрприз из-за сложностей с рефинансированием. Под давлением — недвижимость и лизинговые компании. Ужесточение позиции ФНС дополнительно повышает риск дефолта: налоговые претензии всё чаще блокируют доступ к рынку.

Если вы держите ВДО — пересмотрите портфель. Смотрите не на купон, а на график погашений и реальные источники ликвидности. Консервативным инвесторам в этом сегменте сегодня делать нечего.

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

🍾Строительство завершено: дом № 37.2 в «Скандинавии»

Группа компаний «А101» получила разрешение на ввод в эксплуатацию (РВЭ) дома № 37.2 в районе «Скандинавия».

🏠 Дом № 37.2 состоит из трёх корпусов переменной этажности до 20 этажей и рассчитан на 561 квартиру.

🛒 Кроме квартир, в доме предусмотрен подземный паркинг на 318 автомобилей и коммерческие помещения площадью около 2,3 тыс. кв. метров.

🌟 «Скандинавия» – это сложившийся район с продуманной инфраструктурой: здесь работают ТЦ «Сканди», школа «Энергия», а также образовательные центры «Холст» и «Конструктор». Огромным преимуществом является соседство с Бутовским лесопарком.

🔓 Разрешение на ввод в эксплуатацию – это ключевой документ, необходимый для разблокировки эскроу-счетов, подтверждающий окончание строительства. После получения РВЭ покупатели могут оформить право собственности, а застройщик – получить доступ к заблокированным средствам на эскроу-счетах по проекту.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🍾Строительство завершено: дом № 37.2 в «Скандинавии»

Победа в торгах и теперь - вопросы

Победа в торгах по банкротству. Дилемма. 🤔
Обещал — рассказываю.

Всегда мне было интересно, каково это — победить в торгах по банкротству. И знаете что? Увы и ах… 😅 Я всё-таки испытал это чувство. Оказывается, победить таки можно!

Короче, в аукционе за объект в Московской области — Я ВСЁ-ТАКИ ПОБЕДИЛ 🏆🎉

7 635 000 ₽ или 122 750 ₽ за квадратный метр (округлил).
Квартира — 3 комнаты, 62,2 м². Находится в МО, г. Химки, мкрн Сходня.
В старой панельке. Продавец — Банк ВТБ.

И вы знаете, после работы я поехал её смотреть. Процесс проходит так:
Банк со мной связался и сообщил о победе ✅
Я договорился с представителем банка о встрече и демонстрации квартиры. (Кстати, максимально адекватный и приятный мужик по имени Макс. Видимо, все Максы — топовые ребята 😎)

После работы, в прекрасную пятницу, почапал встречаться с банковским представителем.
Он сразу предупредил: квартира стоит давно. Жили в ней, кажется, семья армян. В какой-то момент муж умер, кредит взяли под залог этой квартиры, жена платить одна не смогла. Вот квартиру и отжали. Ситуация в целом типичная, подобного имущества много.

Приезжаю я значит на место, осмотрелся вокруг. Локация действительно ну просто «бомба» 💣 — я таких вариантов, по-моему, даже представить не мог! От станции Сходня 6 минут быстрым шагом (с этой станции до Москвы меньше 30 минут). От дома также 5 минут до автобусных остановок, которые едут к крупным ТЦ, в том числе к МЕГА Химки. Вокруг дома — 3 лицея, детские сады, поликлиники (детская и взрослая), магазины, парк. Причём всё это в шаговой доступности — до любого объекта 5–7 минут идти в среднем. 🏫🛍️🌳

А у меня, собственно, в чём идея была?
Взять ипотеку, подшаманить квартиру, убрать плесень, которая там образовалась (ибо крыша текла какое-то время, а это последний этаж, технического этажа в доме нет). Ну и перепродать это дело. Менеджер ВТБ немного «нагнал жути»: мол, в квартире просто жесть и ппц как всё плохо. А оказалось — вполне приличная квартира! Запашок, конечно, неприятный, но это всё поправимо 💨
Полы в целом нормальные. 3 раздельные полноценные комнаты. Но вот кухня — примерно 4 квадрата. Не знаю, кто так делал кухни, но, по-моему, нужно быть полным до… чтобы в 3-комнатной квартире кухню 4 метра сообразить 😂😅
Плесень по углам и правда имеется, видок так себе, но вроде тоже поправимо. Это же панели. Хотя, учитывая, что дом 1971 года постройки, не удивительно, что всё так.

Короче, в этой локации ценники на квадрат начинаются примерно от 150 000 ₽ — и это в квартирах с очень старым ремонтом.

Калькулятор мне говорил сначала:
7 635 000 ₽ + где-то 400 000 ₽ на ремонт (максимально простой, вместе с материалами).
Грубо говоря, ещё 500 000 ₽ уйдёт на проценты по ипотеке (я взял 6 месяцев на цикл продажи).
Итого ~8 500 000 ₽ — закупка.
Выставить планировал за 9 990 000 ₽, а дальше — торговаться, если что.
Короче, потенциальная прибыль за полгода — от 1,5 млн и ниже.

С юридической точки зрения всё проверил — чистота полная, осталось только официальные подтверждения получить по отсутствию долгов по ЖКХ. На словах вроде всё чисто.

И вот я не знаю: вписываться ли в тему? 🤷‍♂️
Оптимизм — это хорошо, но вроде и рисков много… Время подумать у меня — неделя. Нужно будет 1,5 млн на первоначалку — и вперёд.

Такая история.
Жду вашего мнения в комментариях 👇
Важные новости и подробности — не только тут.
Подписывайтесь, чтобы не пропустить! 🔔🚀

P.S. Можно сказать я пытаюсь стать почти девелопером. Даже не знаю, кто лучший застройщик?
Кстати, рядом куча Самолёта, Пика и ФСК новых - конкурировать в том числе с ними придется.

$SMLT $PIKK $GLRX $ETLN $APRI

#торги
#застройка
#квартира

Победа в торгах и теперь - вопросы

Бумаги со "скрипом"

Обсуждение бумаг со Смарт Лаба 💬
И вообще, что бы я присмотрел себе в портфель 👇

1) Эталон-Финанс 002Р-05

$RU000A10EST2

Ставка купона — 20%
Погашение: 25 марта 2029 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 995 ₽
С 26.10.2028 г. — частичное погашение номинала, помимо купонов.
Рейтинг: ВВВ+

По акциям $ETLN лично я не полезу — смысла не вижу 🤷‍♂️
Судя по открытости менеджмента, истории и отчётности эмитента — это будет один из тех застройщиков, кто выживет. В диалоге с Артёмом Тузовым я окончательно закрепился в своих выводах.

2) ГК Самолет БО-П18
$RU000A10BW96
Ставка купона — 24%
Погашение: 25 июня 2029 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 1012 ₽
Амортизаций и оферт нет
Рейтинг: А-, скорее всего, будет снижение ⚠️

$SMLT — акции застройщика падают, потому что новые собственники льют в стакан. Ибо бумаги умершего М. Кенина (погуглите) нужно куда-то девать. Отсюда и падение 📉
Застройщик федеральный, обанкротят вряд ли, а вот реструктуризацию (изменение условий выплат, в том числе по облигациям) — вполне могут сделать.

3) АПРИ БО-002Р-14

$RU000A10ERC0
Ставка купона — 24,75%
Погашение: 10 марта 2031 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 959 ₽
Амортизация есть, оферт нет
Рейтинг: ВВВ-, скорее всего, будет снижение

После вступления IR АПРИ у меня уверенности прибавилось ✅
У компании есть акции $APRI (можно сделать допку). В Челябинске они вообще топовые, да и гос. проекты есть.
Но всё же стоит помнить: это ВДО. Хотя ВДО с историей и некой статистикой я в своём портфеле использую.
С твёрдой уверенностью за бумагу сказать сложно, я взял на небольшую долю.

4) МГКЛ 001РS-03
$RU000A10FDE3
Ставка купона — 26%
Погашение: 21.05.2030 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 959 ₽
Амортизация есть, оферт нет
Рейтинг: ВВ-, очень и очень погранично, можно сказать, скрытый преддефолтный уровень 😬

Сначала я даже посматривал на акции $MGKL
Но, учитывая непрозрачность эмитента, выплату дивидендов и при этом набор свежих долгов под 26%, уверенности поубавилось.
Как сказал один из моих собеседников на Смарт Лабе: «Я очень удивлюсь, если они не "моют" деньги».
Честно скажу, в портфеле пару выпусков держу, но это точно не та компания, на которую стоит делать большие ставки. Доля минимальна.

5) Евротранс

$EUTR

Компания, которая существует вопреки здравому смыслу 🤯
Количество технических дефолтов превысило разумные пределы.
У компании несколько выпусков, но это для любителей возможно потерять деньги.
Хотя у меня есть портфель в красном, там лютое ВДО. Вот думаю, туда добавить чутка, пока соображаю по выпуску.

6) Оил Ресурс 001P-01
$RU000A10AHU1
Ставка купона — 33%
Погашение: 3 декабря 2029 г.
Квал не нужен
Номинал 1000 ₽, текущая цена около 1039 ₽
Есть оферта через полтора года! (Купон, скорее всего, урежут, если доживут 😅)

Рейтинг отсутствует — это плохо. Даже рейтинг ничего не гарантирует, но с ним между инвесторами и эмитентом есть хоть какой-то минимальный контроль.
Теперь же — «вилами по воде».
В портфеле держу с надеждой «вовремя вытащить» 🤞

Не ИИР
Всё указанное в посте — не призыв к действию. Всё субъективно, в тексте может быть ошибочная интерпретация любых фактов.

Ваши деньги — Ваша ответственность! 💰

#новичкам #инвестиции #акции #чтокупить 🚀

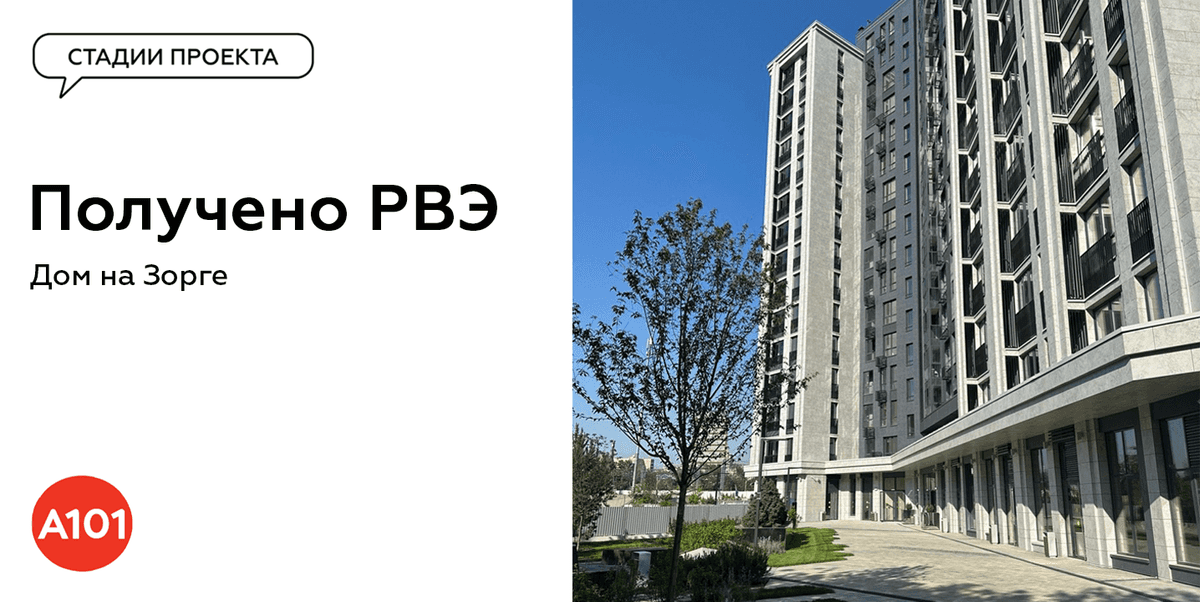
🔥 ГК «А101» завершила строительство «Дома на Зорге»

Группа компаний «А101» получила разрешение на ввод в эксплуатацию (РВЭ) проекта бизнес-класса «Дом на Зорге» в большой Москве.

🏘️ «Дом на Зорге» — камерный проект, расположенный в историческом районе Сокол. Дом включает 308 квартир различных планировок на 16 этажах, а также приватный двор с зонами отдыха и игр.

🌳Рядом с домом парк «Березовая Роща», сиреневый сад Колесникова, Ходынское поле с прудом и фонтанами. Среди социальной инфраструктуры поблизости «Курчатовская школа» и школа имени Шарля де Голля с дошкольным отделением.

🔓 Разрешение на ввод в эксплуатацию — это ключевой документ, подтверждающий завершение строительства и необходимый для раскрытия эскроу-счетов. После получения РВЭ покупатели могут оформить право собственности, а застройщик — получить доступ к заблокированным средствам на этих счетах.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔥 ГК «А101» завершила строительство «Дома на Зорге»

Еженедельный дайджест новостей отрасли

Главные новости:

✅ CEO GloraX Александр Андрианов в интервью РБК рассказал о перспективах рынка жилья и результатах компании. Стратегия GloraX, оставаясь неизменной, адаптируется к текущим условиям: мы продолжаем расширять присутствие в регионах, уделяя внимание качеству проектов и их экономической эффективности.

✅Получили разрешение на строительство первой очереди проекта «Статус на Заозерной» - первого проекта GloraX в Сибири.

Новости отрасли:

🔍 По данным ДОМ.РФ, в апреле застройщики продали около 1,7 млн кв.м жилья (+8% г/г) на 355 млрд рублей (+8% м/м). За четыре месяца с начала года реализация новостроек достигла 7,4 млн кв.м (+7,5% г/г) на сумму 1,5 трлн рублей (+11% г/г). Региональная динамика показывает, что спрос постепенно смещается за пределы крупнейших рынков. GloraX ведет строительство уже в девяти активно развивающихся регионах.
Подробнее: https://xn--d1aqf.xn--p1ai/media/news/v-aprele-prodano-okolo-1-7-mln-m-zhilya-na-8-bolshe-chem-v-marte/

🔍 По мнению Сбера только пятая часть квартир в 2027 году будет продаваться с рассрочкой, что говорит об оздоровлении рынка: уверенность в том, что застройщик может продать свои квартиры, приводит к тому, что объем продаж в рассрочку сокращается. В I квартале 2026 года доля рассрочек в структуре платежей GloraX составила всего 6%, за счет чего показатель денежных поступлений достиг 98% от продаж.
Подробнее: https://www.interfax-russia.ru/realty/news/lish-pyataya-chast-kvartir-v-2027-godu-budet-prodavatsya-s-rassrochkoy-sber

🔍 По данным ЕИСЖС на май 2026 года, в топ-10 городов по объемам строящегося жилья, обогнав некоторые города-миллионники, вошли Тюмень и Владивосток с населением менее 1 млн человек. Владивосток — город со стабильным спросом на жилье, усиленным программой «Дальневосточной ипотеки», где GloraX недавно получил разрешение на ввод в эксплуатацию второго корпуса проекта «Зеленые высоты».
Подробнее: https://realty.rbc.ru/news/6a0aea029a7947987998bfee

#GloraX #дайджест #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

Еженедельный дайджест новостей отрасли

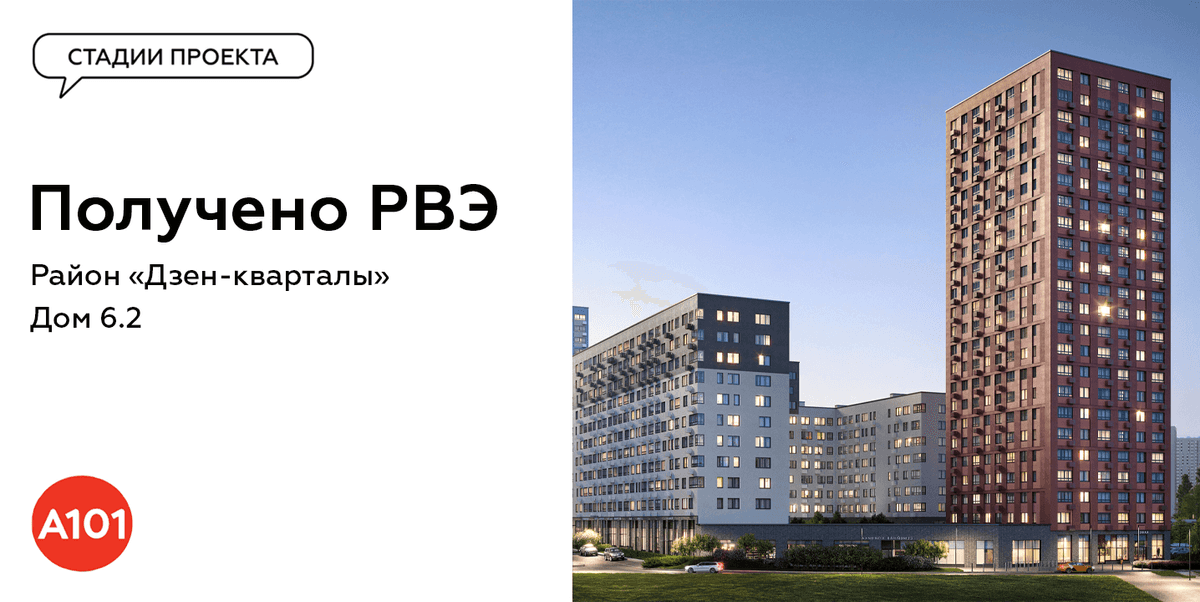
🔥ГК «А101» завершила строительство дома 6.2 в «Дзен-кварталах»

Май радует теплом, а мы — хорошими новостями. Дом 6.2 в «Дзен-кварталах» прошел все проверки и получил разрешение на ввод. Теперь он официально готов принять жильцов.

🏙️«Дзен-кварталы» — это район, где город дополняет природу, а не спорит с ней. В 5-10 минутах пешком — две станции метро, Ивановский пруд и лесопарки. Внутри района — набережная, зелёные дворы и пешеходные маршруты.

👶Для детей — образовательный центр «Корабелка» (в него входят детский сад и школа), а также ещё два детских сада. Просторные холлы, витражное остекление, скандинавский порядок и восточная гармония — всё, чтобы чувствовать себя в покое и уюте.

🔓 Разрешение на ввод в эксплуатацию — это ключевой документ, необходимый для разблокировки эскроу-счетов, подтверждающий окончание строительства. После получения РВЭ покупатели могут оформить право собственности, а застройщик — получить доступ к заблокированным средствам на эскроу-счетах по проекту.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔥ГК «А101» завершила строительство дома 6.2 в «Дзен-кварталах»

ПОДБОРКА ОБЛИГАЦИЙ | 03.05.26


Условия отбора:

· Фиксированный купон (стабильные выплаты)
· Не нужна квалификация инвестора
· Низкий уровень риска → как следствие, не самая высокая доходность (зато надёжно)
· Срок до погашения: в среднем 2–3 года

Подборка (9 выпусков):

1) ОДК 1
$RU000A10ES32
Номинал: 1000 ₽
Погашение: 22.03.29
Текущая цена: ≈1030,50 ₽
Купон: 17% (13,97 ₽) — ежемесячно
Рейтинг: А+
Входит в Ростех. Производство и обслуживание двигателей для военной техники.

2) СэтлГрБ2P7
$RU000A10EK06
Номинал: 1000 ₽
Погашение: 05.03.28
Цена: ≈1024 ₽
Купон: 16,5% (13,56 ₽) — ежемесячно
Рейтинг: А
Крупный застройщик (СПБ и Ленобласть).

3) АБЗ-1 2Р06
$RU000A10EW51
Номинал: 1000 ₽
Погашение: 01.04.29
Цена: ≈999 ₽
Купон: 17,5% (14,38 ₽) — ежемесячно
Рейтинг: А–
Крупный производитель асфальтобетонных смесей.

4) ре:Store 001-03
$RU000A10E7K3
Номинал: 1000 ₽
Погашение: 27.01.28
Цена: ≈1021 ₽
Купон: 18,75% (15,41 ₽) — ежемесячно
Рейтинг: А–
Крупная сеть магазинов электроники (Apple и другие бренды).

5) Аэрфью3Р01
$RU000A10E4Y1
Номинал: 1000 ₽
Погашение: 21.07.28
Цена: ≈1061 ₽
Купон: 20% (49,86 ₽) — раз в квартал
Рейтинг: А
Оператор заправки самолётов.

6) ВИС ФИНАНС БО-П12
$RU000A10EYJ1
Номинал: 1000 ₽
Погашение: 09.10.29 (одна из самых длинных в портфеле)
Цена: ≈1012 ₽
Купон: 16,5% (13,56 ₽) — ежемесячно
Рейтинг: АА
Финансирует крупные проекты (школы, больницы, инфраструктура). Лидер в сфере ГЧП.

7) СамолетP18
$RU000A10BW96
Номинал: 1000 ₽
Погашение: 06.06.29
Цена: ≈1044 ₽
Купон: 24% (19,73 ₽) — ежемесячно
Рейтинг: А–
Крупный российский девелопер. Не самый беспроблемный, но крупный.

8) Брус 2Р04
$RU000A10C8F3
Номинал: 1000 ₽
Погашение: 23.07.28
Цена: ≈1009 ₽
Купон: 21,5% (17,67 ₽) — ежемесячно
Рейтинг: А–
Российский застройщик. Так уж вышло, что у застройщиков особенно много облигаций.

9) СТМ 1P4
$RU000A1082Y8
Номинал: 1000 ₽
Погашение: 10.03.29
Цена: ≈1009 ₽
Купон: 17,85% (14,67 ₽) — ежемесячно
Рейтинг: А
На мой взгляд, лучшее сочетание «доходность – срок – риск». Производят городской транспорт, вагоны «Ласточка», тепловозы.

10) iСЛ 2P2 (Софтлайн)
$RU000A10EA08
Номинал: 1000 ₽
Погашение: 20.12.28
Цена: ≈1050 ₽
Купон: 19,5% (16,03 ₽) — ежемесячно
Рейтинг: А–
Производство и внедрение IT-решений.

На сегодня — такая подборка.

Поделитесь в комментариях, что подойдёт в ваш портфель?

Не ИИР
В посте — субъективное мнение автора.
Больше про инвестиции, экономию и финансы — в моём блоге.
И помните: ваши деньги — ваша ответственность!

#облигации
#подборка

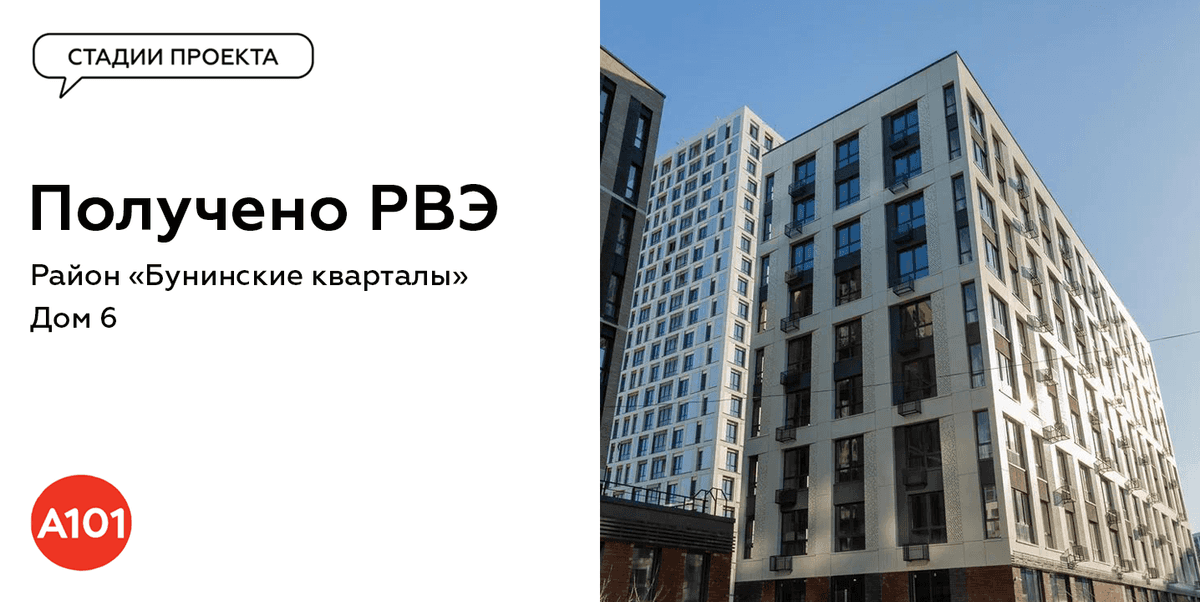
🔥Новое РВЭ в портфеле ГК «А101»: дом 6 в «Бунинских кварталах»

Группа компаний «А101» получила разрешение на ввод в эксплуатацию (РВЭ) жилого дома №6 в районе «Бунинские кварталы». Это шесть корпусов бизнес-класса переменной этажности. В доме 664 квартиры площадью от 20,7 до 115,3 кв. м.

✒️«Бунинские кварталы» — это современный район ГК «А101» на юго-западе Москвы. Рядом станции метро «Потапово», «Новомосковская» и «Бунинская аллея», а также выезд на проспект Куприна. Скоро здесь построят образовательный центр «Эклектика» на 1640 мест. Для жителей уже проложены веломаршруты, организованы зоны для променада и площадки для выгула домашних животных.

🏠Дом №6 выполнен в черно-белой гамме с яркими деталями. В некоторых блоках есть террасы у квартир на вторых этажах. Корпуса образуют два двора — примерно 39 на 46 метров, расстояние между домами — 26 метров. Машин во дворах нет: стоят металлические ограждения и работает система контроля доступа.

🛒На первых этажах здания традиционно откроют 51 коммерческое помещение площадью от 34,3 до 289,7 кв. м, а на подземных этажах — паркинг на 307 машино-мест, включая 28 семейных мест. Там же расположатся 130 кладовых помещений площадью до 9 квадратных метров.

🔓 Разрешение на ввод в эксплуатацию — это ключевой документ, необходимый для разблокировки эскроу-счетов, подтверждающий окончание строительства. После получения РВЭ покупатели могут оформить право собственности, а застройщик — получить доступ к заблокированным средствам на эскроу-счетах по проекту.

$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101

🔥Новое РВЭ в портфеле ГК «А101»: дом 6 в «Бунинских кварталах»

Ситуация в Самолете: почему всё не так хорошо, как кажется?

На первый взгляд у компании #SMLT всё прилично. Выручка по итогу 2025 года выросла, прибыль тоже, долг по отношению к прибыли вроде бы в норме. Но если присмотреться, возникают серьёзные вопросы. Обо все по порядку:

• Выручка компании увеличилась на 8% и достигла 366,8 млрд рублей.
• Валовая прибыль выросла на 19%, до 131 млрд рублей.
• Скорректированная EBITDA увеличилась на 15%, до 125 млрд рублей, а рентабельность по этому показателю достигла 34%.

📍 Пара слов про убытки:

Несмотря на рост ключевых показателей, компания завершила год с чистым убытком в размере 2,3 млрд рублей. Основная причина — списание инвестиций в проект «Квартал Марьино» на 4,7 млрд рублей и рост финансовых расходов из-за жёсткой денежно-кредитной политики Банка России, которая привела к увеличению процентных платежей. Без учёта списания инвестиции финансовый результат группы был бы положительным.

• Компания с трудом платит по кредитам: Даже по официальным данным, прибыли едва хватает на выплату процентов. Операционный денежный поток компании в 2025 году составил −212,21 млрд рублей. Это означает, что от основной деятельности компания не генерировала достаточно средств для покрытия текущих расходов, включая проценты по кредитам.

• Почти две трети домов сдаются с опозданием: В 2026 году доля сданного жилья с переносом сроков у «Самолёта» — 67,5%. Это чуть лучше, чем в прошлом году (72%), но всё равно очень много.

• Денежная подушка безопасности сдулась за год в 3,3 раза: вместо 25 миллиардов осталось жалких 7,6. Чтобы просто не уйти в минус, застройщик срочно продает свои высокомаржинальные IT-активы и привлекать дорогое заемное финансирование на рынке: ставки по новым облигациям достигают 25,75%

Планы на будущее. В 2026 году компания намерена сосредоточиться на оптимизации долгового портфеля и снижении уровня корпоративного долга для укрепления финансовой устойчивости. В начале года были запущены новые проекты в Московском регионе — жилые комплексы «Литературный Квартал» в Москве и «Большое Юрлово» в Московской области.

Также компания продолжила работу по монетизации активов: в марте 2026 года была закрыта сделка по продаже проекта «Донские Легенды» в Ростове-на-Дону. Также в первом квартале 2026 года «Самолет» успешно выполнил обязательства по оферте по облигациям серии БО-П13.

📍 Что в итоге?

Отчёт демонстрирует противоречивую ситуацию. С одной стороны, компания добилась роста ключевых операционных показателей и снижения долговой нагрузки. С другой — чистый убыток и сохраняющаяся высокая долговая нагрузка указывают на риски, связанные с финансовой устойчивостью. При этом скорректированная чистая прибыль (без учёта списания инвестиции) осталась положительной, что говорит об устойчивости базовых финансовых потоков.

Никто не говорит, что «Самолёт» рухнет завтра. Прямой угрозы банкротства прямо сейчас нет. Но непонятно, зачем сейчас покупать его облигации или, тем более, акции, если есть растущие истории в данном секторе на облигационном рынке.

С точки зрения доходности «Самолёт» сейчас находится в одной лиге с «Брусникой». Однако если присмотреться к фундаментальным показателям — уровню долга, качеству операционного денежного потока, кратности покрытия процентов, — то «Брусника» выглядит заметно сильнее.

Отдельно стоит обратить внимание на «Глоракс»
#GLRX Их долговые бумаги обладают высокой степенью надёжности, и на горизонте нескольких месяцев есть все предпосылки для присвоения им рейтинга А-. Это создаёт предпосылки для ценового апсайда — то есть помимо купонного дохода можно рассчитывать и на рост самих котировок.

Резюмирую: если инвестор готов сознательно принимать риск, связанный с девелоперским сектором, то «Брусника» предлагает гораздо более понятное соотношение риск/доходность. «Самолёт» же остаётся историей с повышенной долей неопределённости — там гораздо больше тревожных сигналов, чем чётких и убедительных факторов для входа.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Ситуация в Самолете: почему всё не так хорошо, как кажется?

Почему облигация ниже номинала не всегда возможность?

Попробую сформулировать главную мысль сразу: стоимость облигации относительно номинала — не повод для покупки.

К сожалению, в инвест-среде среди новичков укоренился миф, что выбирать надо те бумаги, что торгуются ниже номинала, потому что «так выгоднее». Кто его запустил — неизвестно, но последствия печальны: многие инвесторы искренне верят, что скидка автоматически означает хорошую доходность.

Конечно, облигации ниже номинала выглядят привлекательно. Создаётся ощущение, что вы покупаете актив с дисконтом, а значит, потенциально заработаете больше. Однако низкая цена сама по себе ещё не гарантирует выгодной инвестиции.

📍 Допустим, есть две облигации: Надёжность одинаковая. Доходность к погашению — одинаковая, 20%. Но цены разные: 1100 ₽ и 900 ₽.

Почему? Потому что первая платит очень высокие купоны (+30%), но вы переплатили за неё, поэтому при погашении потеряете 10%. Вторая платит скромные купоны (+10%), но вы купили её дёшево, поэтому при погашении заработаете ещё 10%.

В обоих случаях вы получаете 20%. Разумный инвестор смотрит на итог, а не на то, как он устроен внутри.

📍 Почему облигация торгуется ниже номинала?

• Проблемы у эмитента. Рынок боится, что компания не расплатится. Исключение — ОФЗ: здесь эмитент — государство, так что надёжность выше.

• Ключевая ставка пошла вверх. Когда ставка растёт, старые выпуски с низким купоном становятся никому не нужны — их продают, чтобы купить новые, подороже. Цены падают. Если же ставка снижается, старые облигации, наоборот, дорожают.

• Изменение надёжности эмитента. Самый показательный пример — высокодоходные облигации, или ВДО. Их выпускают компании с низким кредитным рейтингом (а иногда и вовсе без него).

Они заманивают инвесторов высокой доходностью, но платить за это приходится ростом рисков. Поэтому любые слухи о банкротстве или намёки на невыплату купонов моментально обрушивают цену таких бумаг.

📍 Эти посты помогут вам выстроить грамотный подход к работе с облигациями:

• Что делать с купонами: реинвестировать или фиксировать?
• Что скрывается за кредитным рейтингом облигаций?
• Амортизация в облигациях: все плюсы и минусы
• Как и зачем стоить лестницу из облигаций?
• Как заработать на оферте в облигациях?
• Дефолт облигаций: инструкция по спасению
• Стоимость облигации выше номинала: продавать или покупать?

Представьте, что вы купили квартиру, чтобы жить в ней 20 лет. Вы же не смотрите каждую минуту, сколько за нее предлагают на рынке? С надежными облигациями до погашения то же самое. Цена в терминале — это чужое мнение, которое вас не касается.

Паника из-за минуса или преждевременная радость от плюса — пустая трата нервов. Тревога нужна только в двух случаях: если застройщик (эмитент) на грани банкротства или если вы планируете съехать (продать) досрочно.

📍 И под конец хочу дать пару практических советов: Они спасут вас от глупых ошибок, если вы не привыкли копаться в отчётах и оценивать надёжность эмитентов досконально.

• Совет первый. Видите компанию, у которой все облигации болтаются ниже номинала и даже не думают расти — даже когда ключевая ставка идёт вниз? Игнорируйте такого эмитента. У него почти наверняка серьёзные проблемы. Никакая скидка не должна соблазнять разумного инвестора на покупку таких бумаг.

• Совет второй. Запомните: облигации — это не акции. И вести себя с ними как с акциями — путь к убыткам. Резко упали котировки? Не бросайтесь усредняться и замирать в ожидании хороших новостей. Падение — это мощный сигнал. Либо сокращайте позицию, либо отойдите в сторону и ждите, пока ситуация прояснится.

Почему так? Акция может рано или поздно отыграть падение. А облигация — не факт. Если эмитент пропустил платёж, или часть его денег заблокировали, или случилось что-то ещё — бумага может уже никогда не вернуться к номиналу. А то и вовсе закончится дефолтом и банкротством. Поэтому усреднение с облигациями — это стратегия-убийца. Не работает она.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Почему облигация ниже номинала не всегда возможность?

Еженедельный дайджест новостей отрасли

Главные новости:
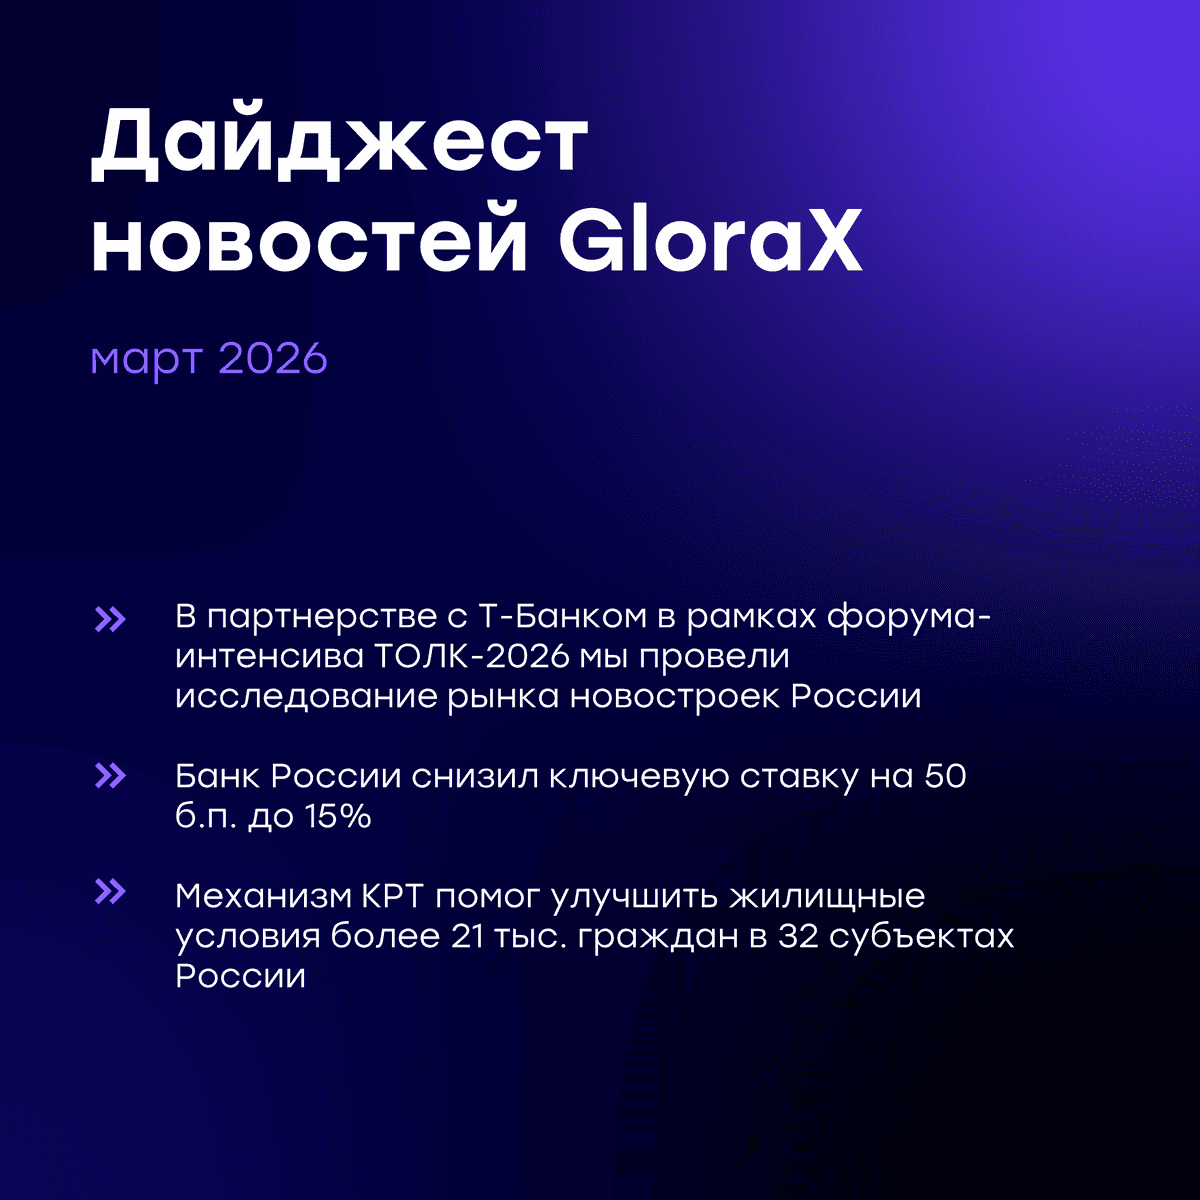
• Стали эксклюзивными партнерами Т-Банка на форуме-интенсиве в сфере финансов ТОЛК-2026. В рамках партнерства подготовили исследование рынка новостроек.
• Получили новые градостроительные планы земельных участков (ГПЗУ) сразу в двух городах присутствия – Мурманске и Нижнем Новгороде.

Новости отрасли:
🔍 Центробанк снизил ключевую ставку на 50 б.п. – до 15% годовых. Эксперты отмечают, что текущее решение позитивно повлияет на рынок жилья: ожидается увеличение спроса на жилье в пределах 4–5%, а также улучшение возможностей для застройщиков привлекать инвестиции для реализации проектов.
Подробнее: https://realty.ria.ru/20260320/zhile-2081966080.html


🔍 Минстрой: механизм комплексного развития территорий (КРТ) помог улучшить жилищные условия более 21 тыс. граждан в 32 субъектах России. В настоящий момент в 81 регионе страны в активной стадии реализации находится 1 315 КРТ-проектов площадью 27,5 тыс. га с градостроительным потенциалом 210 млн кв. м.
Подробнее: https://www.interfax-russia.ru/realty/news/blagodarya-krt-zhilishchnye-usloviya-uluchshili-zhiteli-32-regionov-rf-minstroy


🔍 Движение.ру: российские девелоперы с начала года запустили рекордную стройку на почти 6,6 млн кв. м – максимум с 2020 года. Запуск проектов комфорт-класса увеличился на 67%, бизнес-класса — на 364%. Рост, в частности, был зафиксирован в регионах, в которых реализуются проекты GloraX: Ленинградская область (+119%), Санкт-Петербург (+10%).
Подробнее: https://iz.ru/2062523/natalia-bashlykova/nastroyatsya-na-hudshee-developery-s-nachala-goda-zapustili-rekordnuyu-strojku-zhilya

#GloraX #дайджест #недвижимость #финансы #строительство #девелопмент
#GLRX #RU000A10ATR2 #RU000A10B9Q9 #RU000A10E655 #GLRX1 #GLRX2

Еженедельный дайджест новостей отрасли

28% годовых от АПРИ-002Р-14: новый выпуск на фоне рекордных продаж. Разбор и альтернативы

ПАО «АПРИ» — региональный застройщик жилой недвижимости, специализируется на проектах строительства жилья в сегментах эконом+ и комфорт.

Компания работает в Челябинске, Екатеринбурге, Владивостоке (остров Русский), а также в Южном федеральном округе (Краснодарский край, Железноводск)

📍 Параметры выпуска АПРИ 002Р-14:

• Рейтинг: ВВВ- (НКР, прогноз "Стабильный")
• Номинал: 1000Р
• Объем: 2 млрд рублей
• Срок обращения: 5 лет
• Купон: не выше 25,00% годовых (YTM не выше 28,08% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 12,5% в дату окончания 39, 42, 45, 48, 51, 54, 57 и 60 купонного периодов
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 31 марта 2026
• Дата размещения: 03 апреля 2026

Рейтинг надёжности:

• ВВВ- «Стабильный» от НКР (август 2025)
• ВВВ- «Стабильный» от НРА (октябрь 2025).

Обзор новых размещений: Вис Финанс БО-П11 | Илон-1Р-01 | МГКЛ 1PS-02 | ЭкоНива 1P-01 | Арлифт-1Р-01 | Борец 1Р-05 | Р-Вижн 1P-03 | ВТБ Лизинг 1Р-МБ-05 | Техно Лизинг 1Р-08 | Балтлизинг БО-П22

📍 Финансовые результаты МСФО за 9 месяцев 2025 года:

• Выручка по всем проектам: 15,4 млрд рублей, прирост — 9% год к году. Наибольший прирост (33% год к году) был зафиксирован в III квартале 2025 года.
• EBITDA: 6,1 млрд рублей, прирост — 21% год к году. Наибольший вклад в рост показателя внёс III квартал 2025 года, по итогу которого EBITDA удвоилась и составила 2,7 млрд рублей.
• Чистая прибыль в отчётном периоде: 1,5 млрд рублей. • Чистая прибыль LTM (за последние 12 месяцев): 2,1 млрд рублей.

• Соотношение чистого долга к EBITDA (LTM) в III квартале: 4,5х (3,1х в аналогичном периоде прошлого года). При этом доля обеспеченного долга достигла 81%.

📍 Свежая операционка за 2026-й бьет рекорды: продажи января–февраля выросли в 5 раз (г/г) как в рублях, так в площади. Если добавить сделки, которые встанут на учет в марте, — рост ускорится до 6 раз. В деньгах это 4,7–5,3 млрд рублей за два месяца. Средний чек за «квадрат» поднялся на 7%, ипотека — 89%. На фоне замершего рынка — выглядит очень достойно

Привлечённые средства направят на новые стройки, а не на обслуживание долгов. Компания будет развивать проекты в Кисловодске, Ессентуках и Ростовской области (суммарно около 550 тыс. кв. м).

📍 В обращении на бирже 13 выпусков биржевых облигаций. Из них выделил бы:

• АПРИ БО-002Р-11
#RU000A10CM06 Доходность к погашению: 27,32%. Купон: 25,00%. Текущая доходность: 24,40% на 2 года 4 месяца.

• АПРИ БО-002Р-13
#RU000A10E5C4 Доходность к погашению: 27,23%. Купон: 24,50%. Текущая доходность: 24,01% на 3 года 3 месяца с амортизацией

📍 Что готов предложить нам рынок долга:

• Оил Ресурс 001P-03
#RU000A10DB16 (28,55%) ВВВ- на 4 года 6 месяцев
• ТГК-14 001Р-07
#RU000A10BPF3 (23,06%) ВВВ- на 4 года 2 месяца
• ГЛОРАКС 001Р-05
#RU000A10E655 (21,06%) ВВВ на 3 года 3 месяца
• МСБ-Лизинг 003P-07
#RU000A10EB07 (23,24%) ВВВ- на 2 года 10 месяцев с амортизацией
• Лизинг-Трейд 001P-11
#RU000A107NJ3 (27,19%) ВВВ- на 2 года 9 месяцев с амортизацией

По итогу: Финансовое положение застройщика оцениваю как устойчивое, несмотря на макроэкономическую нестабильность. Облигации предлагают хорошую доходность с возможностью зафиксировать прибыль на 3-летнем горизонте. Амортизация долга позволяет постепенно возвращать тело долга, что снижает риски.

Для тех, кому неудобен формат с амортизацией, альтернативой может служить выпуск АПРИ БО-002Р-11. Сам не участвую, так как уже есть позиция именно в этом выпуске). В остальном бумага выглядит достойно как для среднесрочной ставки, так и для краткосрочной идеи. Следующие на очереди — обзоры размещений ЙУМИ и Автобан Финанс. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

28% годовых от АПРИ-002Р-14: новый выпуск на фоне рекордных продаж. Разбор и альтернативы

Выпуск Сэтл Групп 002Р-07: до 18,68% на 2 года. Много это или мало?

Сэтл Групп – крупнейший застройщик жилой недвижимости в Северо-Западном регионе России. Компания работает на строительном рынке более 30 лет. По состоянию на 1 февраля 2026 года объём текущего строительства составляет 1 185 тыс. кв. м., что обеспечивает компании 11 позицию в рейтинге.

Входит в перечень системообразующих компаний. Компания стабильно лидирует на рынке Санкт-Петербурга, опережая ближайшего конкурента ЛСР и прочих девелоперов.

📍 Параметры выпуска Сэтл Групп 002Р-07:

• Рейтинг: А «Негативный» от АКРА; А «Стабильный» от НКР
• Номинал: 1000Р
• Объем: 5,5 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17,25% годовых (YTM не выше 18,68% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 11 марта 2026
• Дата размещения: 16 марта 2026

В мае 2025 года агентство АКРА ухудшило прогноз по рейтингу компании до «Негативного», сославшись на ухудшение коэффициентов обслуживания долга. Основным бенефициаром такого решения стала жесткая денежно-кредитная политика ЦБ, которая оказывала давление на заемщиков в прошлом году.

Однако осенью (29 сентября) рейтинг был подтвержден уже на уровне А от агентства НКР со «Стабильным» прогнозом. По идее, снижение ставки должно заставить АКРА передумать и пересмотреть прогноз в лучшую сторону. Но гадать пока рано: что имеем, то и имеем.

Обзор новых размещений: Брусника 002Р-06 | Балтийский лизинг БО-П22 | Селектел 001Р-07R | АФК Система 2Р-12 | Вис Финанс БО-П11 | Илон-001Р-01 | МГКЛ 1PS-02 | ЭкоНива 1P-01

📍 Финансовые результаты МСФО за 6 месяцев 2025 года:

• Выручка: 63,6 млрд руб. (-3,2% г/г);
• EBITDA LTM: 35,3 млрд руб. (-28,7% г/г);
• Рентабельность EBITDA: 35,8%;
• Чистая прибыль: 2,9 млрд руб. (-78,9% г/г);
• Операционный денежный поток: вырос в 2 раза — до 39 млрд руб.

• Долг/скорр. EBITDA: 4,21х.
• Чистый долг (за вычетом средств на эскроу)/скорр. EBITDA LTM: 1,14х.

Ухудшение финансовых результатов связано с возросшей долговой нагрузкой и неблагоприятной конъюнктурой на рынке недвижимости. Также свою роль сыграл календарь строительных проектов: основной объем выручки по традиции будет отражен в учете ближе к концу года, по мере сдачи объектов в эксплуатацию.

В обращении находятся 4 выпуска биржевых бондов компании общим объемом 30 млрд рублей:

• Сэтл Групп 002Р-06
#RU000A10C2L4 Доходность к колл-опциону: 17,89%. Купон: 19,50%. Текущая купонная доходность: 18,76% на 10 месяцев, ежемесячно.

📍 Что готов предложить нам рынок долга:

• Полипласт АО П02-БО-13
#RU000A10DZK8 (19,16%) А на 1 год 9 месяцев
• Село Зелёное оббП02
#RU000A10DQ68 (17,77%) А на 1 год 8 месяцев
• Медскан 001Р-01
#RU000A10BYZ3 (16,69%) А на 1 год 6 месяцев
• Новые технологии 001Р-08
#RU000A10CMQ5 (17,03%) А- на 1 год 5 месяцев
• Аэрофьюэлз 002Р-05
#RU000A10C2E9 (19,88%) А- на 1 год 4 месяца
• А101 БО-001Р-01
#RU000A108KU4 (17,03%) А+ на 1 год 2 месяца
• Группа ЛСР 001P-09
#RU000A1082X0 (16,73%) А на 1 год

Что по итогу: Заявленный ориентир купона (16,75% - 17,25%) представляется рыночным для эмитента с рейтингом A. Если дадут ближе к максимуму, можно взять как короткую историю с ежемесячным доходом. Но супервыгодным это предложение не выглядит: много не заработаешь, если сравнивать с тем, что уже есть на рынке. Ради этого продавать другие бумаги и прыгать в новый выпуск точно не стоит.

Рассматривать участие стоит только в случае осознанной потребности включить в портфель девелопера с консервативной долговой политикой. При этом необходимо учитывать макроэкономический фон: сжатие ипотечного кредитования и стагнация на рынке жилья продолжают оказывать давление на сектор. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Выпуск Сэтл Групп 002Р-07: до 18,68% на 2 года. Много это или мало?