Поиск

Дайджест публикаций о Займере за октябрь

В октябре в центре внимания были результаты III квартала и дивиденды, подготовка рынка к новым регуляторным требованиям и развитие технологических решений Займера. Собрали основные публикации месяца, оценки аналитиков и исследования рынка.

🔔 Forbes. Совет директоров «Займера» рекомендовал дивиденды с доходностью выше 5%
🔔 РБК. Акции «Займера» подскочили после анонса дивидендов
🔔 Frank Media. Чистая прибыль «Займера» выросла до 716 млн рублей в третьем квартале
🔔 Финам. «Займер»: прибыль восстанавливается, дивиденды сохраняются
🔔 Финмаркет. Потенциал роста цены акций Займера составляет 22% - Freedom Global
🔔 Сравни.ру. Займер запускает собственный канал подключения к ЕБС
🔔 РИА Новости. Самые крупные микрозаймы в сентябре запрашивали владельцы Xiaomi
🔔 Банки.ру. Заемщики МФО оказались не осведомлены об обязательной биометрии
🔔 Эксперт РА. Рынок МФО по итогам 1-го полугодия 2026 года: на лимитах
🔔 Frank Media. Средний размер микрозайма в России вырос на 37% за год

Следите за нашими новостями и оставляйте комментарии. Будем на связи!

$ZAYM

Дайджест публикаций о Займере за октябрь

«САМОЛЁТ» спасают, ЛСР обвалился, а МГКЛ ушел в дефолт: главное


Неделя выдалась без геополитики и макроэкономики — зато просто град новостей от компаний. Кто-то порадовал сильными отчётами, кто-то разочаровал, а кто-то и вовсе ушёл в дефолт. Разбираем всё по порядку.

Макроэкономика: инфляция снижается. За неделю с 20 по 26 октября цены выросли на 0,08% (было +0,05%). Годовая инфляция: 7,11% (было 7,15% неделей ранее).
Комментарий: инфляция потихоньку замедляется. Но до цели ЦБ (4%) всё ещё далеко.

НОВОСТИ КОМПАНИЙ


1. ЛСР: продажи падают, но акции взлетели на 30%. Операционные результаты за 9 месяцев 2026:
Показатель Значение Динамика
Новые контракты 105 млрд руб. –2% г/г
Продажи (натурально) 372 тыс. кв. м –7% г/г
III квартал (деньги) 37 млрд руб. –5% г/г
III квартал (натурально) 130 тыс. кв. м –11% г/г
По регионам:
Москва:
–17% (деньги), –23% (натурально) — главный фактор давления
Санкт-Петербург:
+19% (деньги), +6% (натурально) — частично компенсирует
Комментарий: результаты негативные. Московский рынок продолжает падать. Питер спасает, но не полностью.

2. ЛСР: обратный выкуп по 675 рублей — акции взлетели на 30%
Совет директоров определил цену выкупа акций: 675 руб. за бумагу.
Параметры выкупа:
До 5,15 млн акций
Сумма: ~3,5 млрд руб.
Доля free float: ~33%
Приём заявок: 18 ноября – 17 декабря 2026
Реакция рынка: акции в моменте взлетели более чем на 30%. По итогам недели котировка — 722 руб. (выше цены выкупа).
Комментарий: цена выкупа (675 руб.) ниже текущей рыночной (722 руб.). На фоне слабых операционных результатов и общего негатива в секторе застройщиков текущая оценка выглядит завышенной.
Вердикт: выкуп поддержал акции, но фундаментально ситуация в компании слабая.

3. «ФОСАГРО»: неоднозначный расчет, долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 164,7 млрд руб. +15% г/г, +10% кв/кв
Скорр. EBITDA 46,3 млрд руб. –5% г/г, +26% кв/кв
Рентабельность EBITDA 28,1% –6,1 п.п. г/г
Скорр. чистая прибыль 23,5 млрд руб. –15% г/г, +80% кв/кв
⚠️ Тревожные сигналы:
Свободный денежный поток: –34,6 млрд руб. (было +10,5 млрд во II квартале)
Чистый долг: 359,2 млрд руб. (+16% кв/кв)
Чистый долг/EBITDA: 2,5x (было 2,1x)
За 9 месяцев:
Выручка: +1% (до 446,1 млрд)
EBITDA: –34% (до 108,7 млрд)
Чистая прибыль: –49% (до 45,7 млрд)
Свободный денежный поток: –18,7 млрд (было +59 млрд)
Комментарий: результаты неоднозначные. Квартал лучше предыдущего, но свободный денежный поток отрицательный, а долговая нагрузка растёт. Это ключевой риск для дивидендов.

4. Мосгорломбард (МГКЛ): двойной удар
Две новости, и обе негативные:
1️⃣ 26 октября ФНС приостановила операции по счетам ПАО «МГКЛ» и ещё 8 дочерних компаний из-за налоговых задолженностей.
2️⃣ Первый технический дефолт при выплате 21-го купона облигаций серии 001Р-07 на сумму 24,66 млн руб.
НРА присвоило статус «под наблюдением» кредитному рейтингу МГКЛ (уровень BB|ru|).
Комментарий: пока слишком мало информации о суммах претензий ФНС. Но это однозначная порция негатива на рынок корпоративных облигаций, который и так не может «вздохнуть» после «Самолёта».

5. ДОМ.РФ: прибыль +39%, ROE 23,6%
Результаты по МСФО за 9 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 86 млрд руб. +39% г/г
ROE 23,6% —
Чистый процентный доход 136 млрд руб. +31% г/г
Чистый комиссионный доход 35 млрд руб. +30% г/г
CIR 24,3% (было 27,9%)
III квартал отдельно: чистая прибыль 29 млрд руб. (+25% г/г).
Комментарий: хорошие результаты. Драйверы — рост кредитного портфеля, расширение маржи и развитие комиссионного бизнеса. Один из лучших кейсов недели.

6. X5: выручка +13%, прогноз подтвержден
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 1 311 млрд руб. +13,0% г/г
LfL-продажи — +7,4%
Скорр. EBITDA 87,4 млрд руб. +17,9% г/г
Рентабельность EBITDA 6,7% +0,3 п.п.
Чистая прибыль 29,3 млрд руб. +3,8% г/г
Чистый долг/EBITDA 1,20x —
Прогноз на 2026 год подтверждён: рост выручки ~12%, рентабельность EBITDA ~6%.
Комментарий: позитивно. Рост рентабельности компенсировал увеличение процентных расходов. Прогноз подтверждён, хоть и по нижней границе.

7. VK: выручка +21%, но долг растет
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 47 млрд руб. +21% г/г
Соцплатформы — +28% г/г (ускорение!)
Скорр. EBITDA 6,2 млрд руб. +22% г/г
Рентабельность 13,2% без изменений г/г
Чистый долг/EBITDA 2,7x (было 2,3x)
Комментарий: позитивно за счёт ускорения роста в ключевом сегменте. Но рентабельность сегмента снизилась на 4,2 п.п. (до 15,7%) из-за инвестиций в видеосервисы и MAX. Долговая нагрузка растёт.

8. «ЯНДЕКС»: замедление роста, прогноз отозван
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 411 млрд руб. +12% г/г
Поиск и ИИ — +4% (замедление!)
Райдтех — +11%
Электронная коммерция — +10%
Плюс и развлечения — +36%
Финсервисы — +49%
Скорр. EBITDA 87,8 млрд руб. +12% г/г
Скорр. чистая прибыль 45,9 млрд руб. +2% г/г

⚠️ Компания отозвала прогноз на 2026 год.
Комментарий: нейтрально. Замедление в ключевых сегментах (Поиск, Райдтех) частично связано с разовыми факторами. Новые направления растут быстро. Но отзыв прогноза — тревожный сигнал.

9. СБЕР: прибыль +13,9%, ROE 23,5%
Результаты по МСФО за III квартал 2026:
Показатель Значение Динамика
Чистая прибыль 510,8 млрд руб. +13,9% г/г
ROE 23,5% —
Чистый процентный доход 1 107 млрд руб. +24,0% г/г
ЧПМ 6,7% (было 6,2%)
Чистый комиссионный доход 212,3 млрд руб. –1,9% г/г
CIR 29,4% —
За 9 месяцев: чистая прибыль 1 529,9 млрд руб. (+17,0%), ROE 24,0%.
Комментарий: очень хорошие результаты, соответствующие консенсусу. Плюсы: рост процентного дохода, высокая маржа, снижение стоимости риска. Минус: давление на качество кредитного портфеля (особенно корпоративного).

10. FIX PRICE: выручка +9,1%, но прибыль
Операционные результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 86,8 млрд руб. +9,1% г/г
LfL-продажи — +5,3%
Скорр. EBITDA 11,6 млрд руб. +15,9% г/г
Чистая прибыль 2,1 млрд руб. –15,1% г/г
Чистый долг/EBITDA 0,3x —
Комментарий: умеренно позитивно. Выручка и LfL ускоряются, EBITDA растёт. Падение чистой прибыли — из-за разового убытка по курсовым разницам (1,1 млрд руб.). Долговая нагрузка минимальная.

11. «ТАТНЕФТЬ»: прибыль +186%!
Результаты по РСБУ за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 1 331,4 млрд руб. +28% г/г
Операционная прибыль 480,3 млрд руб. +220% г/г
Операционная рентабельность 36,1% (было 14,4%)
Чистая прибыль 299,3 млрд руб. +186% г/г
III квартал отдельно: чистая прибыль 146,3 млрд руб.
Потенциальный дивиденд: при выплате 50% от чистой прибыли — 31,4 руб. на акцию за III квартал (доходность 4,9%).
Комментарий: сильные результаты. Татнефть — один из главных бенефициаров высоких цен на нефть. Ждём МСФО для полной картины.

12. НМТП: провал в III квартале
Результаты за 9 месяцев 2026:
Показатель Значение Динамика
Выручка 51,6 млрд руб. –8,3% г/г
EBITDA 33,0 млрд руб. –19,4% г/г
Чистая прибыль 28,8 млрд руб. –9,6% г/г
III квартал отдельно — катастрофа:
Выручка: –32,3% (до 11,9 млрд)
EBITDA: –49,0% (до 5,6 млрд)
Чистая прибыль: –47,1% (до 5,4 млрд)
Комментарий: негативно, но ожидаемо. Причина — сложная ситуация в Чёрном море (ограничения судоходства, риски для инфраструктуры).


13. OZON: рекордный квартал!
Результаты за III квартал 2026:
Показатель Значение Динамика
Оборот (GMV) 1 560 млрд руб. +42% г/г
Заказы — +76% г/г
Активные покупатели 73,5 млн +17% г/г
Выручка 421 млрд руб. +63% г/г
Скорр. EBITDA 93 млрд руб. +124% г/г
Рентабельность EBITDA 6,0% +2,2 п.п. (рекорд!)
Чистая прибыль 3,7 млрд руб. +25% г/г
⚠️ Ozon отразил 30,1 млрд руб. резервов по убыткам из-за атак БПЛА на логистические объекты (август).
Комментарий: результаты значительно превысили консенсус (+6% по обороту, +50% по EBITDA). Платформа устойчива к событиям. Рекордная рентабельность — важный сигнал.

14. «ЗАЙМЕР»: ДИВИДЕНДЫ 100% ОТ ПРИБЫЛИ
Совет директоров рекомендовал направить на дивиденды за III квартал 714 млн руб. (7,14 руб. на акцию). Реестр: 13 декабря (при одобрении 2 декабря).
Доходность: 5,4%.
Комментарий: компания платит 100% от чистой прибыли третий квартал подряд. Чистая прибыль выросла на 48% кв/кв. Приятный бонус для акционеров.

15. «Норникель»: Производство выросло, прогноз подтвержден
Операционные результаты за III квартал 2026:
Металл Производство Динамика кв/кв
Никель 61,1 тыс. т +41%
Медь 108,7 тыс. т +4%
Палладий 736 тыс. унций +25%
Платина 192 тыс. унций +32%
За 9 месяцев: никель +4% (до 146,1 тыс. т), медь –0,5% (до 311,8 тыс. т), палладий –4%, платина –2%.
Прогноз на 2026 год подтверждён. Выполнение: 74–79% от годового плана.
Комментарий: нейтрально. Объёмы соответствуют прогнозам, стабильны в годовом сравнении.

16. ФНС идет на банкротство «ЕВРОТРАНСА»
ФНС направила в суд заявление о признании банкротом сбытовой структуры «ЕвроТранса». Что уже произошло:
Компания ушла в фактический дефолт по всему массиву публичного долга (10 выпусков биржевых и «зелёных» бондов)С середины июля перестала раскрывать информацию о выкупе «народных» облигаций«Финуслуги» сообщали о неисполнении заявок на выкуп с 10 июляПросрочка по ЦФА: 3,3 млрд руб.Мажоритарные акционеры задержаны и арестованы по делу о хищении топлива Комментарий: ситуация с «ЕвроТрансом» — грустная картина. Заявление ФНС уже мало что меняет, но усиливает негатив на рынке высокодоходных облигаций.

17. «САМОЛЁТ»: банки нашли решение!
Главная новость недели — наконец-то проясняется ситуация с «Самолётом».
Что сказали кредиторы:
Сбер (Тарас Скворцов): «Основные банки-кредиторы достигли договорённости по комплексной программе выхода компании из текущего положения. Большого риска на резервы в IV квартале со стороны этого клиента Сбер не видит».
ВТБ (Дмитрий Пьянов): «Задолженность может быть урегулирована в рамках нового механизма комплексной санации».
Что это значит? Новый закон (ст. 31.1 127-ФЗ) позволяет крупным кредиторам запустить досудебную санацию. Ключевой момент: конвертации долга в акции не будет (из-за нового регулирования с 1 апреля 2027 года, «штрафующего» банки за такие вложения).
Комментарий:
✅ Для акционеров — плюс: не будет допэмиссии и «разводнения» капитала❌ Для держателей облигаций — минус: санация будет заключаться в реструктуризации долгаВердикт: решение найдено. Это лучше, чем дефолт. Но облигационеры пострадают.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ


Компания Событие Итог
📉 Инфляция 7,11%, замедляется
🏗️ ЛСР Продажи падают, но выкуп по 675 руб. поднял акции на 30%
🧪 ФосАгро Квартал лучше, но долг растёт, FCF отрицательный
🚨 МГКЛ Техдефолт + блокировка счетов ФНС
🟢 ДОМ.РФ Прибыль +39%, ROE 23,6%
🟢 X5 Выручка +13%, прогноз подтверждён
🟡 VK Выручка +21%, но долг растёт
🟡 Яндекс Замедление роста, прогноз отозван
🟢 Сбер Прибыль +13,9%, ROE 23,5%
🟡 Fix Price Выручка +9,1%, прибыль упала из-за курсовых разниц
🟢 Татнефть Прибыль +186%, потенциальный дивиденд 4,9%
🔴 НМТП Провал в III квартале (–49% EBITDA)
🟢 Ozon Рекордный квартал, EBITDA +124%
🟢 Займер Дивиденды 100% от прибыли (5,4%)
🟡 Норникель Производство выросло, прогноз подтверждён
🚨 ЕвроТранс ФНС идёт на банкротство
🟡 Самолёт Банки нашли решение (санация без конвертации в акции)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ


СД Займера рекомендовал направить на дивиденды около 100% чистой прибыли III квартала

Объявляем финансовые результаты III квартала 2026 года, а также рекомендацию по дивидендам.

🟢 Чистая прибыль Группы Займер составила 716 млн рублей, увеличившись на 48% по сравнению с II кварталом. Прибыль выросла благодаря снижению расходов на формирование резервов, контролю операционных расходов, а также сокращению убытка дочернего банка «Евроальянс» – на 16% за квартал, до 177 млн рублей, в том числе за счет роста его комиссионного дохода.

🟢 СД Займера рекомендовал выплатить по итогам III квартала 7 рублей 14 копеек на акцию, или 714 млн рублей, что соответствует около 100% чистой прибыли за отчетный период.

🟢 Дата закрытия реестра для получения дивидендов – 13 декабря 2026 года, при условии их одобрения акционерами 2 декабря 2026 года.

«Мы сохраняем фокус на прибыльности Группы и одновременно продолжаем развивать новые направления бизнеса. Наша задача – последовательно увеличивать вклад банка, платежного и других направлений в финансовый результат Группы, формируя дополнительные источники прибыли и снижая зависимость от отдельных сегментов рынка. При этом мы сохраняем приверженность дивидендным выплатам и рекомендуем направить на дивиденды по итогам III квартала около 100% чистой прибыли», – сказал Роман Макаров, генеральный директор Займера.

🔗 Подробнее – в релизе по результатам III квартала.

$ZAYM

СД Займера рекомендовал направить на дивиденды около 100% чистой прибыли III квартала

💸 Займер выдал 10 млрд рублей за III квартал

Объявляем операционные результаты III квартала 2026 года.

🟢 Общий объем выдач микрозаймов составил 10,0 млрд рублей.

🟢 Объем выдач новым клиентам сохранился на уровне предыдущего квартала и составил 1,06 млрд рублей. В конце III квартала мы усилили маркетинговую активность и расширили каналы привлечения заемщиков. В октябре уже фиксируем положительную динамику выдач новым клиентам по сравнению с сентябрем.

🟢 Основная часть выдач в III квартале пришлась на продукты с кредитным лимитом, доля которых достигла 95%. Объем выдач «Лимит+» новым клиентам вырос на 11% за квартал.

«В III квартале мы продолжили развитие новой продуктовой модели и практически завершили переход основной части выдач на “Лимит+”. В сентябре мы усилили работу по привлечению новых клиентов и уже видим ее первые результаты в октябре. При этом для нас важно наращивать клиентский поток без снижения требований к качеству заемщиков. Еще одним направлением развития становятся среднесрочные продукты для наиболее надежных повторных клиентов», – отметил генеральный директор Займера Роман Макаров.

🔗 Подробнее – в релизе по операционным результатам III квартала.

$ZAYM

💸 Займер выдал 10 млрд рублей за III квартал

Займер сохраняет лидерские позиции среди независимых МФО

Рейтинговое агентство «Эксперт РА» опубликовало исследование микрофинансового сектора по итогам первых шести месяцев года, а также рэнкинги МФО по ключевым показателям.

Займер сохраняет высокие позиции:
⭐️ 1 место по чистой прибыли среди независимых МФО.
⭐️ 2 место по общему объему выдач среди независимых МФО.
⭐️ 2 место по объему регулятивного капитала.

В целом, по мнению представителей рейтингового агентства, на рынке происходит трансформация:
🟢 Меняется структура выдач компаний: сегмент займов «до зарплаты» (PDL) сокращается (-41% г/г), тогда как среднесрочные продукты (IL) показывают рост (+5% г/г).
🟢 Если годом ранее микрозаймы выдавались в среднем на 2-3 месяца, то в первом полугодии 2026-го – уже на 4-5 месяцев.
🟢 Увеличился и средний чек займа – на 37% г/г.
🟢 Все это – следствие адаптации компаний к изменениям в регулировании. Кредиторы сократили выдачи наиболее закредитованным заемщикам, одновременно масштабировав кредитные линии надежным клиентам, с более высоким доступным лимитом и на более длительный срок. За год этот сегмент вырос в 1,5 раза.

По итогу 2026 года аналитики «Эксперт РА» прогнозируют умеренный рост прибыли сектора – примерно на 10%. При этом на рынке продолжится консолидация: небольшие участники без сильной технологической и финансовой базы будут покидать реестр на фоне усиливающегося регуляторного давления, а их доля перераспределится между лидерами. Всего, по оценкам экспертов, во втором полугодии 2026-го количество МФО на рынке сократится на 7% до 780 шт.

$ZAYM

Займер сохраняет лидерские позиции среди независимых МФО

Займер - перестройка бизнеса и его новые направления

Структурные изменения экономической модели России и новые законодательные веяния заставляют бизнес адаптироваться к новым условиям. У одних это получается со скрипом, другие - успешно проходят трансформацию. Например, Займер: еще несколько лет назад инвестиционный кейс строился вокруг микрозаймов, а сегодня группа развивает сразу несколько финансовых направлений. Давайте еще раз во всем разберемся.

💵 Итак, во втором квартале 2026 года выдачи основного продукта Займера «Лимит+» (микрофинансового аналога кредитной линии) выросли на 91% к первому кварталу, до 10,07 млрд рублей. Это уже более 90% всех выдач Займера, которые составили во втором квартале 10,8 млрд рублей. Да, это мы сравниваем с первым кварталом, год к году общий объем выдач снизился. Но тут важно другое - компания оперативно адаптируется к новым условиям.

Причина такой перестройки во многом кроется в регулировании. С октября ограничат число одновременно действующих дорогих займов у одного клиента, а с апреля 2027 года правило станет еще строже. Какими окажутся его последствия для прибыли, пока до конца непонятно. Поэтому Займер заранее снижает зависимость от классических микрозаймов и развивает займы с возобновляемым лимитом.

📊 Отличным подспорьем может стать интеграция цифрового банка «Евроальянс». Это основной элемент транзакционного бизнеса Группы Займер. Только за первое полугодие 2026 года пользователи открыли 478 тыс. рублевых кошельков Qplus, а объем платежей в июне увеличился в 6 раз по сравнению с январем. Всего за первое полугодие 2026 года Займер заработал 1,38 млрд рублей комиссионных доходов, часть которых теперь приходится на «Евроальянс».

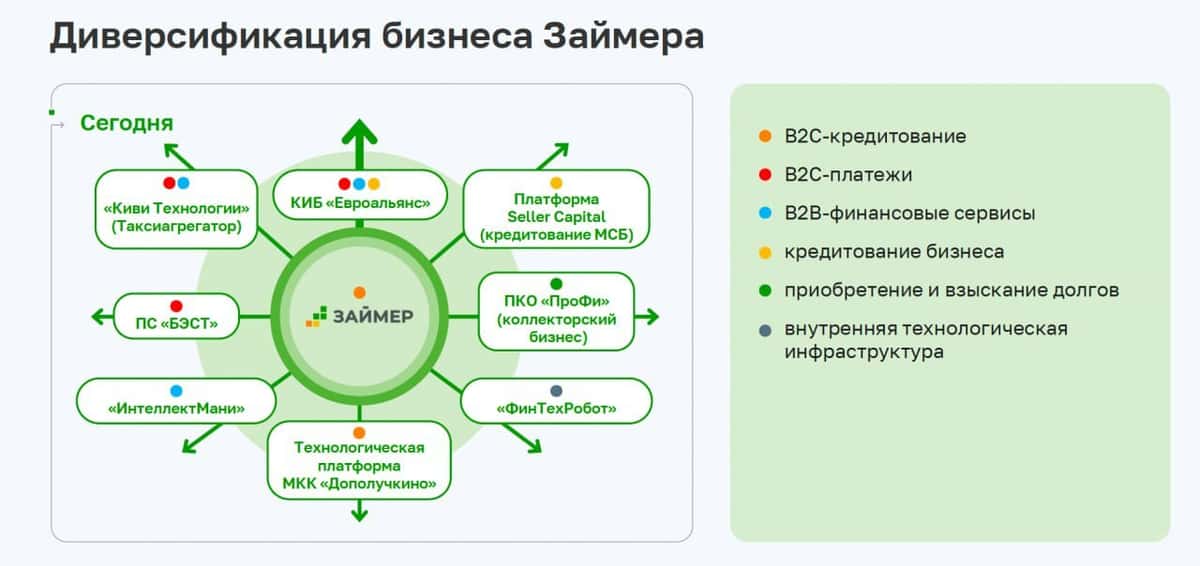
Контуры более широкого финансового бизнеса уже видны. «Таксиагрегатор» организует быстрые выплаты водителям и предлагает инструменты для таксопарков, Seller Capital кредитует продавцов маркетплейсов и предпринимателей, работающих по франшизе, банк «Евроальянс» развивает платежные продукты, а наличие «Лимит+» удерживает клиентов в составе группы дольше. Логика понятная: один клиент пользуется сразу несколькими финансовыми сервисами, а Займер экономит на его привлечении и увеличивает общий чек.

💰 Отдельно мне нравится дивидендная составляющая. С момента IPO в апреле 2024 года Займер уже выплатил или рекомендовал к выплате 72,75 рубля на акцию - почти 31% от цены размещения в 235 рублей всего за два с половиной года. Выплаты идут ежеквартально, а менеджмент подтверждает приверженность дивидендной стратегии. Для нашего рынка результат действительно сильный.

В итоге вектор развития мне понятен. Займер постепенно уходит от зависимости исключительно от коротких микрозаймов и строит более диверсифицированный финансовый бизнес. Как на прибыль повлияет регулирование 2027 года, пока большой вопрос, однако компания готовится к изменениям заранее. Плюс есть история регулярных высоких дивидендов. Мне нравится, что руководство понимает, куда двигаться дальше - теперь посмотрим, насколько хорошо эта трансформация будет конвертироваться в прибыль.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, это мотивирует меня продолжать публиковать для вас аналитику.
$ZAYM

Займер - перестройка бизнеса и его новые направления

Займер расширит транзакционный и B2B-бизнес

В рамках Дня инвестора Займер представил приоритеты развития Группы на ближайший год. Делимся ключевыми планами по каждому направлению ⬇️

📌 Транзакционный бизнес. В числе первоочередных задач – дальнейшее развитие транзакционного направления на базе банка «Евроальянс», электронного кошелька Qplus и платежной системы «БЭСТ». Интеграция этих сервисов расширяет платежную инфраструктуру Группы, в том числе возможности трансграничных переводов и отдельные сценарии обслуживания нерезидентов.

📌 B2B-направление. Банк «Евроальянс» уже развивает платежи и переводы для бизнеса, эквайринг и финансовые решения для МФО. Запуск еще одного продукта – сервиса для проверки заемщиков МФО по биометрии – запланирован на ноябрь 2026 года.

📌 Комиссионные доходы. Во II квартале комиссионные доходы «Евроальянса» составили существенную долю этого направления в Группе. Одновременно продолжается перевод операций во внутренний банковский контур: МКК «Займер» и «Дополучкино» используют расчеты банка, «Таксиагрегатор» – его платежную инфраструктуру, IntellectMoney интегрирован с банковскими сервисами.

📌 Микрофинансовый бизнес. В 2026 году Займер вывел на рынок продукт-аналог кредитной линии – «Лимит+», доля которого в выдачах достигла во II квартале 94%. Также мы усилили скоринг, изменили маркетинговую политику и увеличили роль комиссионных продуктов. В ближайший год компания планирует развивать среднесрочное кредитование, новые каналы привлечения, а также использовать клиентские потоки компаний Группы для кросс-продаж.

📌 Коллекторское агентство. С момента запуска дочерняя ПКО «Профи» приобрела пять портфелей, а совокупный объем задолженности на балансе превысил 1 млрд рублей. Компания продолжает развитие собственной аналитики и планирует расширять работу с портфелями МФО и банков.

☝️ Сегодня Займер – существенно более широкий бизнес, чем год назад. Вокруг материнской компании формируется транзакционный контур, появляются новые клиентские аудитории и связи между компаниями Группы. Сейчас наша задача – масштабировать эти направления и увеличивать вклад комиссионных и транзакционных доходов в общий результат.

$ZAYM

Займер расширит транзакционный и B2B-бизнес

⚡️ Займер запускает собственное решение для проверки заемщиков по биометрии

В ближайшее время Займер запустит собственное решение, позволяющее МФО проводить дистанционную проверку заемщиков по биометрии через Единую биометрическую систему (ЕБС).

☝️ С 1 марта 2027 года использование ЕБС при выдаче онлайн-займов станет обязательным для микрокредитных компаний. Для микрофинансовых компаний это требование действует уже с марта 2026 года.

🏦 Продукт создается на базе дочернего банка «Евроальянс» и позволит МФО выполнить новое регуляторное требование без необходимости самостоятельно выстраивать подключение к ЕБС, которое требует существенных финансовых, технологических и временных затрат. Законодательство позволяет МФО проводить идентификацию клиентов через банк.

Уже в ноябре МКК «Займер» и дочерняя МКК «Дополучкино» интегрируют новое технологическое решение в свои процессы в пилотном режиме.

💬 «Группа Займер создает это решение не только для собственных микрокредитных компаний, но и планирует предлагать его внешнему рынку. Уже сегодня мы видим интерес со стороны потенциальных клиентов из числа других МФО. Для “Евроальянса” это новый B2B-продукт, а подключение внешних участников рынка создаст дополнительный источник комиссионного дохода для Группы», – отмечает Роман Макаров, генеральный директор Займера.

$ZAYM

⚡️ Займер запускает собственное решение для проверки заемщиков по биометрии

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.

Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.

Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.

Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.

На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.

Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.

Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.

Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.

В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.

• Лидеры: ЕвроТранс
#EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).

• Аутсайдеры: Самолет
#SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).

21.09.2026 - понедельник

•
#YDEX закрытие реестра по дивидендам 110 руб
•
#DIAS закрытие реестра по дивидендам 16 руб

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Сентябрь на российском фондовом рынке традиционно называют месяцем «тихого дивидендного сезона». Основная волна выплат уже прошла, однако у инвесторов остаётся несколько недель, чтобы успеть приобрести акции и зафиксировать дивидендную доходность. В условиях сохранения жёсткой денежно-кредитной политики ЦБ и высоких ставок по банковским депозитам дивидендные бумаги продолжают оставаться в центре внимания.

При этом изменился сам критерий выбора: теперь инвесторы направляют средства только в компании с безупречным денежным потоком и низкой долговой нагрузкой. Всё остальное рынок игнорирует, несмотря на привлекательные дивидендные обещания.

Давайте проанализируем ключевые возможности этого периода:

• Самая жирная доходность: у «Газпром нефти»
#SIBN (7,9%), банка «Санкт-Петербург» #BSPB по обычке (7,7%) и «Хэдхантера» #HEAD (7,2%).

Успеть под отсечку по ним можно в разные даты: «Хэдхантер» — до 25 сентября, «Газпром нефть» — до 12 октября, банк «Санкт-Петербург» — до 2 октября.

• Дальше идут середнячки: «Татнефть»
#TATN по префам (5,8%) и обычке (5,6%) — успеть до 12 октября. B2B-РТС #BTBR (3,7%), «Займер» #ZAYM (3,6%), «Черкизово» #GCHE (3,5%) — все до 8 октября.

«Новатэк»
#NVTK (3,5%) и «НоваБев» #BELU (3,2%) — до 9 октября. «Яндекс» #YDEX (2,9%) и «Инарктика» #AQUA (2,9%) — до 18 сентября и 1 октября соответственно.

• Скромнее всех: ММЦБ (2,7%) — до 25 сентября, Т-Технологии
#T (1,8%) и «Норникель» #GMKN (1,4%) — до 9 октября, «Диасофт» (1,3%) — до 18 сентября, «Озон Фармацевтика» (1,1%) — до 28 сентября.

Но и здесь не всё так однозначно. Для кого-то важен не размер дивиденда, а сам факт выплаты — и надежда на то, что компания, направив часть прибыли в развитие, а не на выплаты, обеспечит рост стоимости акций в будущем.

Среди секторов выделил бы два ключевых:

• Банковский сектор: Ожидается, что крупнейшие банки сохранят высокую дивидендную доходность по итогам 2025 года, продолжая демонстрировать платежную дисциплину. Их прибыль традиционно поддерживают высокие ключевые ставки, обеспечивающие хороший процентный спрэд.

• Нефтегазовый сектор: Здесь ситуация избирательна. Наиболее устойчивые дивиденды характерны для компаний с сильным балансом и низкой долговой нагрузкой, которые способны поддерживать выплаты даже на фоне колебаний цен на нефть.

Дивидендный лайфхак:

Реинвестирование дивидендов — одна из базовых стратегий долгосрочного инвестора. Логика проста: вы держите акции, получаете дивиденды и направляете их на покупку новых бумаг. Со временем это создаёт эффект сложного процента и ускоряет рост капитала.

Однако у классического подхода есть слабое место — временной разрыв. Пока дивидендные выплаты поступают на счёт, рыночная ситуация может измениться, и цена акций — заметно подрасти. В результате инвестор покупает новые бумаги уже по менее привлекательной цене, чем в момент дивидендной отсечки. Этот нюанс стоит учитывать при построении стратегии.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Осенние дивиденды в 2026 году: где самая высокая доходность? Успей до отсечки

Займер возвращается к росту прибыли и снова радует дивидендами

Займер $ZAYM опубликовал консолидированные результаты по МСФО за II кв. 2026 г., и оценивать их логичнее прежде всего в динамике кв/кв, поскольку с III кв. 2025 г. компания трансформирует бизнес-модель, усиливает комиссионные продукты, а основную часть выдач теперь формируют займы с кредитным лимитом.

📊 Ключевые цифры

▪️ Процентные доходы 4,537 млрд руб., −0,7% кв/кв.
▪️ Комиссионные доходы 734 млн руб., +14,2% кв/кв и +65,4% г/г.
▪️ Оценочные резервы 1,792 млрд руб., −7,4% кв/кв.
▪️ Общие административные расходы 2,245 млрд руб., −1,7% кв/кв.
▪️ Чистая прибыль 484 млн руб., +10,8% кв/кв.
▪️ Чистая прибыль без учета «Евроальянса» 695 млн руб., +7% кв/кв. Сам банк пока принес Группе убыток 211 млн руб.

II кв. выглядит лучше первого: прибыль вернулась к росту, резервы и расходы снизились.
Процентные доходы удержались почти на прежнем уровне даже при снижении выдач за счет увеличения срока пользования займами и сокращения досрочных погашений.

Отдельно стоит посмотреть на резервы. Они снизились на 7,4% кв/кв, что стало одним из факторов роста прибыли. При этом ставка резервирования выросла с 61,5% до 63,9%. На звонке менеджмент объяснил это продолжающимся ухудшением качества входящего клиентского потока, которое компания компенсирует лимитной политикой и скорингом.

Есть и хороший операционный сигнал: стоимость привлечения нового клиента снизилась по сравнению с I кварталом.

⚙️ Бизнес продолжает перестраиваться

Основной кредитный бизнес остается прибыльным и генерирует существенный денежный поток, хотя объемы выдач снижаются вместе с рынком. Уже 93,5% выдач приходится на продукты с кредитным лимитом.

Параллельно Займер строит второй контур бизнеса вокруг платежей и комиссионных сервисов. Комиссионные доходы выросли до 734 млн руб., причем теперь в них появляются доходы от некредитного бизнеса, платежей и переводов через «Евроальянс».

У электронного кошелька Qplus банка «Евроальянс» за первые полгода открыто 478 тыс. кошельков. По данным компании, объем исходящих переводов в июне был более чем в 6 раз выше январского. На рубеже III–IV кв. планируется начать первые пилоты по выдаче займов клиентам кошелька.

В июне Займер приобрел 50% платежной системы БЭСТ за 587 млн руб. Логика последних M&A понятна. Компания увеличивает долю направлений, меньше зависящих от регулирования кредитного рынка, и создает возможности для кросс-продаж внутри Группы.

Новый транзакционный контур при этом не должен заменить кредитование. Его задача дополнять основной бизнес и постепенно расширять источники дохода.

💰 Дивиденды

Совет директоров рекомендовал выплатить за II кв. 486 млн руб. или 4,86 руб. на акцию, что соответствует примерно 100% чистой прибыли периода.

По дивидендной политике компания предусматривает выплаты не менее 50% чистой прибыли, однако за IV кв. 2025 г. и I кв. 2026 г. Займер также направлял акционерам 100%.
Если решение одобрят 29 сентября, отсечка состоится 10 октября.

На конец июня у Группы было 4,943 млрд руб. денежных средств, а заемный долг практически отсутствовал. Долговая нагрузка остается около нуля, что дает компании пространство одновременно для дивидендов и развития новых направлений.

🧐 Итог

Займер сейчас выглядит неплохо. Бизнес проходит перестройку, а следующий вопрос уже в том, насколько быстро новые направления начнут давать заметный вклад в прибыль. Больше конкретики по стратегии жду на Дне инвестора 24 сентября.

По текущим уровням при благоприятной рыночной конъюнктуре и дальнейшем восстановлении результатов вижу у бумаги потенциал роста порядка 15–20% на горизонте следующих кварталов.

Плюс остаются дивиденды. При минимуме 50% по дивполитике компания снова рекомендует около 100% квартальной прибыли, и такое отношение к выплатам продолжает работать в пользу акционеров.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Займер возвращается к росту прибыли и снова радует дивидендами

Почти 500 тысяч электронных кошельков открыли пользователи Qplus

Делимся с вами первыми результатами запуска электронного кошелька Qplus на базе банка «Евроальянс» из Группы Займер.

🟢 За шесть месяцев 2026 года пользователи открыли 478 000 рублевых кошельков.

🟢 В отдельных сценариях использования сервиса наблюдается кратный рост: совокупный объем исходящих переводов из кошельков Qplus в июне превысил показатель января более чем в 6 раз.

🟢 Денежные переводы по СБП остаются основным направлением исходящих переводов: на них приходится 69% общего объема за первое полугодие.

🟢 В апреле была запущена виртуальная карта Qplus для оплаты зарубежных сервисов. Уже в мае объем переводов на виртуальные карты превысил объем переводов на обычные банковские карты. Средняя сумма такого перевода составила около 3,5 тысяч рублей – это более чем в 2 раза выше, чем по переводам через СБП или на обычные банковские карты.

🟢 В структуре платежей за товары и услуги около 50% приходится на цифровые онлайн-сервисы, около трети – на пополнение иностранных карт и электронных кошельков, еще 17% – на повседневные платежи, в том числе за мобильную связь, интернет и ЖКХ. Набирает популярность оплата цифровых товаров.

«Запуск Qplus стал важным этапом трансформации Евроальянса и развития транзакционного направления Группы. Почти 500 тысяч открытых кошельков и рост активности в отдельных платежных сценариях показывают интерес аудитории к новому сервису. Для Группы кошелек Qplus – это возможность постепенно расширять взаимодействие с клиентами за пределами кредитных продуктов и развивать дополнительные источники комиссионного дохода», – сказал Роман Макаров, генеральный директор Займера.

$ZAYM

Почти 500 тысяч электронных кошельков открыли пользователи Qplus

⚡️ СД Займера рекомендовал направить на дивиденды 100% чистой прибыли II квартала

Объявляем финансовые результаты II квартала 2026 года, а также рекомендацию по дивидендам.

🔶 СД Займера рекомендовал выплатить за II квартал 486 млн рублей, или 4 рубля 86 копеек на акцию – около 100% чистой прибыли периода. В случае одобрения дивидендов на собрании акционеров 29 сентября «отсечка» придется на 10 октября.

🔶 Чистая прибыль Группы Займер во II квартале составила 484 млн рублей, увеличившись на 11% за квартал. Результат продолжает учитывать плановый убыток находящегося на стадии развития банка «Евроальянс». Чистая прибыль Группы без учета банка составила 695 млн рублей.

🔶 Процентные доходы сохранились практически на уровне предыдущего квартала, а комиссионные доходы выросли на 14%. Оценочные резервы снизились на 7%, операционные расходы также сократились на 2% за квартал.

«Во II квартале чистая прибыль Группы выросла на 11% по сравнению с предыдущим кварталом. Мы сохраняем фокус на прибыльности, контроле затрат и качестве портфеля. Следующим приоритетом основного бизнеса станет расширение каналов привлечения новых клиентов при сохранении взвешенного подхода к управлению рисками. Параллельно мы продолжаем развивать новые направления Группы. В июне Займер приобрел 50% платежной системы БЭСТ, расширив возможности в транзакционном бизнесе», – отметил Роман Макаров, генеральный директор Займера.

🔗 Подробнее – в релизе по результатам II квартала.

$ZAYM

⚡️ СД Займера рекомендовал направить на дивиденды 100% чистой прибыли II квартала

Экономия или жизнь «на всю катушку»? 🤑

Как меняются траты летом

Какое время года обходится людям дороже: зима или лето? Займер узнал ответ на этот вопрос, а также выяснил, на что опрошенные тратятся и на чем экономят в теплые месяцы. Делимся с вами результатами исследования.

🔸 Для большинства россиян (66%) лето – самый затратный сезон, показал наш опрос. Еще четверть (27%) фиксирует самые высокие расходы зимой, а вот осенью и весной увеличивают траты до максимума лишь по 3,5% респондентов.

🔸 По оценкам опрошенных, каждый пятый (18%) тратит летом примерно на 10-20 тыс. ₽ в месяц больше, чем в другое время года, а каждый седьмой (14%) – на 5-10 тыс. ₽ больше. Однако многие снижают расходы летом – 15% людей экономят от 1 до 5 тыс. ₽ в месяц, 12% – от 5 до 10 тыс. ₽ и еще 7% – более 10 тыс. ₽ в месяц.

🔸 Основной статьей затрат для россиян летом является отпуск – его назвал каждый четвертый (24%). Вместе с тем, каждому пятому (22%) дороже всего обходится ремонт квартиры или дома. А по 15% несут главные расходы на дачу и на летний досуг и развлечения. Среди других частых трат – ремонт автомобиля (7%), праздники (5%) и шоппинг (4%).

🔸 На чем люди экономят летом? Почти половина (47%) тратит меньше на продукты, питаясь сезонными овощами и фруктами, в том числе со своего огорода. Четверть (25%) снижает расходы на транспорт, так как больше ходят пешком, ездят на велосипеде или самокате. Наконец, каждый пятый (21%) экономит на счетах за ЖКХ, а 14% – на развлечениях, отдавая предпочтение отдыху на свежем воздухе и на природе.

О чем нам это говорит? ☝️ Лето заметно меняет структуру расходов: у большинства опрошенных общие траты растут, причем отпуск почти делит первое место с ремонтом. Заметную часть бюджета также занимают дача и досуг. Вместе с тем теплое время года позволяет сокращать некоторые повседневные расходы – прежде всего на продукты, транспорт и ЖКХ. Поэтому летняя финансовая картина получается двойственной – сезон крупных трат одновременно дает людям дополнительные возможности для экономии.

$ZAYM

Экономия или жизнь «на всю катушку»? 🤑

Дайджест публикаций о Займере за июль

Делимся с вами ежемесячной подборкой публикаций о Займере, комментариев руководства и аналитических исследований.

🔔 Финам. «Займер» во 2 квартале выдал микрозаймы на 10,8 млрд рублей
🔔 Frank Media. К 2028 году число МФО может сократиться вдвое
🔔 ТАСС. Частные инвесторы вложили в I полугодии в ценные бумаги на Мосбирже почти 1,5 трлн рублей
🔔 Финам. Финал дивидендного сезона. Сколько денег вернется на рынок?
🔔 Интерфакс. ЦБ РФ составил первый ренкинг микрофинансовых организаций по числу жалоб
🔔 Ведомости. Инвестиции коллекторов в долги МФО скоро сравняются с тратами на банковские
🔔 РИА Новости. Треть россиян за год смогли распознать мошенников, показало исследование
🔔 ТАСС. Треть опрошенных заемщиков может отличить законную МФО от нелегальной

Следите за нашими новостями и оставляйте комментарии. Будем на связи!

$ZAYM

Дайджест публикаций о Займере за июль