Поиск
Разбор выпуска: ВТБ Лизинг 001Р-МБ-07 — Определяем условия апсайда
АО "ВТБ лизинг" - входит в периметр государственного банка ВТБ, что обеспечивает поддержку кредитному качеству эмитента.
Компания, специализируется на предоставлении услуг финансового лизинга крупным корпоративным клиентам, а также клиентам розничного направления, включая субъекты малого и среднего бизнеса.
Предоставляет в лизинг грузовой и легковой автотранспорт, железнодорожную технику, спецтехнику и водный транспорт, широко представлена в большинстве ФО РФ с доминирующей долей бизнеса в Москве.
Параметры выпуска ВТБ Лизинг 001Р-МБ-07:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не более 5 млрд рублей
• Срок обращения: 2,5 года
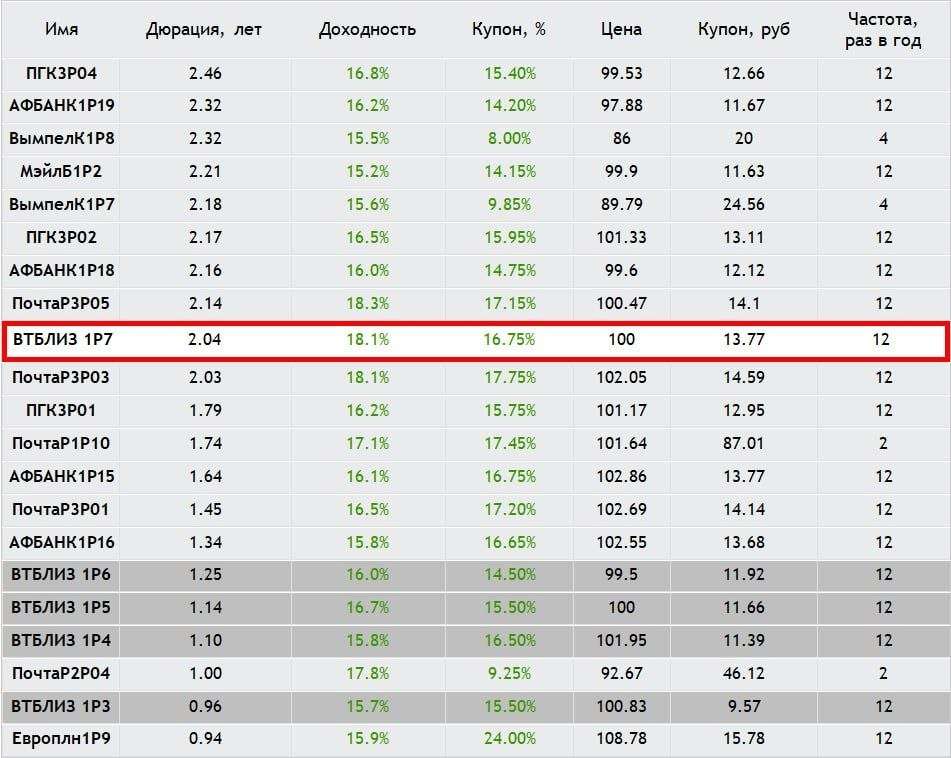
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 12 августа 2026
• Дата размещения: 17 августа 2026
Рейтинг надежности:
• AA от Эксперт РА (прогноз стабильный, подтверждён в декабре 2025 года)
• AА от АКРА (прогноз стабильный, подтверждён в апреле 2026 года)
Финансовые результаты МСФО за 2025 год:
• Активы: 507,74 млрд рублей (-16,4% г/г)
• Процентные доходы: 116,2 млрд руб. (-8,7% г/г)
• Чистая прибыль: 5,0 млрд руб. (-64,3% г/г)
• Обязательства: 449,8 млрд руб. (-18,8% г/г)
• Чистый Долг/EBITDA: 4,5
• Покрытие процентов ICR: 1,1.
В обращении находятся 4 выпуска биржевых облигаций на 14,3 млрд рублей:
• ВТБ Лизинг 001Р-МБ-05 $RU000A10EML2 Доходность: 16,63%. Купон: 15,50%. Текущая купонная доходность: 15,33% на 2 года 6 месяцев с амортизацией
• ВТБ Лизинг 001Р-МБ-06 $RU000A10FGN7 Доходность: 16,01%. Купон: 14,50%. Текущая купонная доходность: 14,46% на 2 года 9 месяцев с амортизацией
• ВТБ Лизинг 001Р-МБ-04 $RU000A10DTG9 Доходность: 15,75%. Купон: 16,50%. Текущая купонная доходность: 15,98% на 2 года 3 месяца с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Мэйл.Ру Финанс 001P-02 $RU000A10EXJ3 (15,2%) АА на 2 года 7 месяцев
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 (16%) АА на 2 года 7 месяцев
• Вымпелком 1Р-08 $RU000A105X80 (15,47%) АА на 2 года 6 месяцев
• ПГК 003Р-01 $RU000A10CWF7 (16,22%) АА на 2 года 1 месяц
• Европлан 001Р-09 $RU000A10ASC6 (15,95%) АА на 1 год 11 месяцев с амортизацией
По итогу: Ближайшим аналогом на вторичном рынке является выпуск «001Р-МБ-05» с доходностью около 16,6% годовых. На его фоне новый выпуск предлагает заметную премию, что делает его особенно привлекательным.
Но есть нюанс. Как это часто бывает с хорошими предложениями, премия может не дожить до старта торгов. Спрос на бумаги в которых имеется спекулятивный апсайд сейчас огромный, и в ходе сбора заявок организаторы вполне могут начать сдвигать доходность вниз, постепенно «съедая» ту самую надбавку, которая делает выпуск интересным.
Считаю, что участвовать в этом размещении имеет смысл, если итоговый купон окажется на уровне от 15,8% годовых и выше. Если же доходность уйдёт ниже — лучше посмотреть в сторону уже торгующихся аналогов, там можно найти не хуже, а может, даже и выгоднее. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 IPO и рынок долгового капитала.
Примерно неделю назад прошла встреча с представителями Т-Инвестиций. Тема: IPO, тенденции на рынке акционерного капитала. Так же поговорили и про облигации.
Что интересного было?
Самые крупные сделки за последние несколько лет: Дом.рф, Элемент, ВИ, Европлан, Совкомбанк. Все выше 10 млрд рублей. Дом. Рф так вообще на 27,7.
Средний рост компаний в первый день около 1%. Конечно есть истории типа Диасофт, которые могли дать инвесторам около 40% за день. Но есть нюанс, Диасофт вырос… нет упал на 80 процентов со своего старта. Хорошая долгосрочная инвестиция. Нет). $DIAS $DOMRF
По моим подсчетам примерно 75% компаний, которые вышли на IPO не достигли успеха. Ну то есть они сейчас торгуются ниже своей первоначальной цены.
Почему так? Видимо, это связано с неадекватной оценкой. Завышенной оценкой. Все хотят заработать, а физики готовы в это верить.
Если не верите, давайте проверять.
Средний уровень дисконта к аналогам составляет около 20%. Опять же, что это за аналоги?
ВИ.ру. Дисконт 24 %. Рост с момента IPO – минус 58 %. То есть можно было спокойно размещаться раза в 2 ниже. $VSEH
Делимобиль. Дисконт 31 %. Рост с момента IPO – минус 80 %. $DELI
Базис. Дисконт 30%. Рост с момента IPO +13 %.
Аренадата. Дисконт 38 %. Рост с момента IPO -30 %. $DATA
Озон фарма. Дисконт 33%. Рост с момента IPO +53 %. $OZPH
Взял несколько компаний с самыми большими «дисконтами».
Дисконт по отдельным компаниям был, например Озон фарма, Базис. В Дом.рф я тоже могу поверить. Но вот в дисконт в Делимобиле или ВИ поверить сложно. Видимо компании выходили на рынок с очень высоким ожиданиями, но они не оправдались.
🪙 Как провести успешное IPO?
И здесь есть ответ. Пример Дом.рф – тут была высокая див доходность и адекватная оценка. Плюс компания растет, не смотря на очень сложный рынок.
Нужно привлекать институциональных инвесторов – у них есть деньги и понимание того, что такое хорошо и что такое плохо.
Плюс прогнозы по росту компании должны подтверждаться.
Аналитики Т не ждут роста IPO до 2027 года. Хотя текущий рынок имеет и свои плюсы: сейчас выше шансы, что компании будут выходить на рынок не по завышенным оценкам.
При этом спрос бывает очень высоким. 200 тыс инвесторов в МТС банке, 100 тыс в Диасофте – это совсем не мало. При этом переподписка может достигать от х3 до х29, а аллокация в рознице 1-2 процента ( Диасофт, Совкомбанк, Астра, МТС банк). То есть если вы даже захотите зайти в IPO, то ваша доля может быть крайне мала. Классический шаурма-трейдинг.
Как обычно ведут себя бумаги после IPO?
На длительном горизонте ( больше года) они чаще всего падают, поэтому имеет смысл продавать в первый день ( 5%) , месяц (3,4 %) , или 3 месяца ( 6.5%). Тут хотя бы есть шанс что-то заработать.
🪙 Про рынок долгового капитала.
Люблю облигации, они позволяют зарабатывать на любом рынке. Особенно на таком как сейчас.
Объем рынка стабильно растет, если в 2021 году объемы размещения ОФЗ были 2,6 трлн рублей, а корпоративных бумаг – 1,8 трлн рублей. То сейчас объемы выросли в разы – 8,3 и 6,8 трлн.
Плюс выросла доля юаневых бумаг. Они уже занимают около половины всех валютных бумаг.
По рейтингу: доля бумаг ААА и АА остается высокой – около 80%.
Инвесторы фокусируются на облигациях с фиксированным купоном, но в июле снова вернулись флоатеры. Со ставкой пока слишком много неопределенностей.
Выводы.
В IPO иногда имеет смысл поучаствовать, но нужно иметь понимание во что вы инвестируете. Основная проблема – завышенная оценка. Все хотят заработать, но инвестор почему то всегда на последнем месте.
Облигации – тут на самом деле все тоже не просто. Но если вы покупаете облигации с рейтингом ААА или АА, плюс у компании нет диких долгов, то велика вероятность, что вы все получите. Вряд ли иксы, но зато стабильнее, чем во многих IPO.
#Пульс_Толкс
Доля малых и средних предприятий в новом бизнесе Европлана
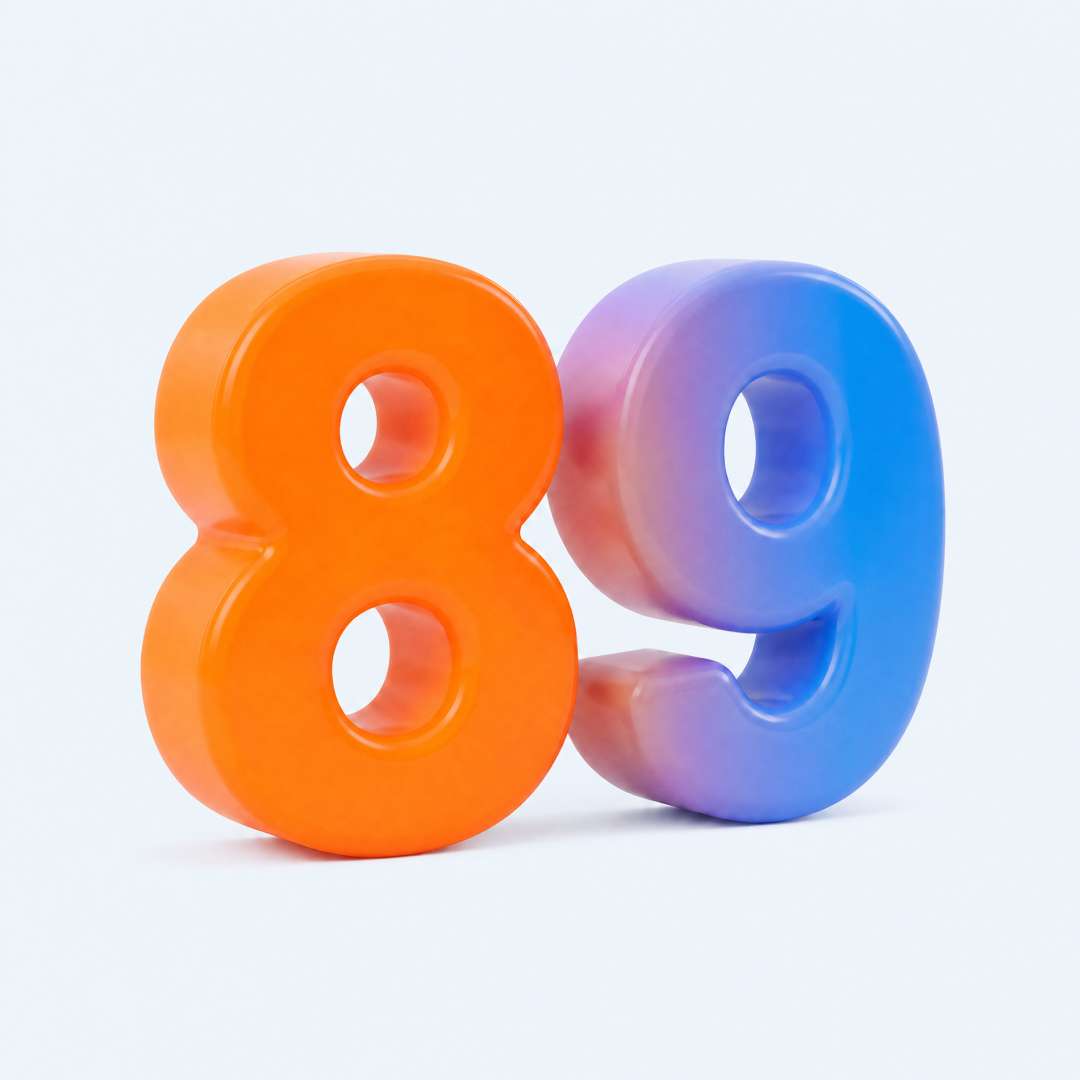
89 % – доля малых и средних предприятий в новом бизнесе. В Европлане мы понимаем задачи, сроки и сложности сегмента МСП – и строим процессы так, чтобы лизинг становился инструментом роста для российских предпринимателей.
Автолизинг на пороге обновления
Европлан проанализировал ключевые макроэкономические факторы, формирующие потенциал российского рынка автотранспорта 📢
Несмотря на текущую конъюнктуру, аналитики компании фиксируют устойчивые предпосылки для роста спроса на обновление автопарка со стороны как бизнеса, так и частных лиц.
Недонасыщенность рынка и старение парка как драйверы роста:
✔️ На сегодняшний день российская экономика остается недонасыщенной транспортом. По данным агентства «АВТОСТАТ», на начало 2025 года обеспеченность населения легковыми автомобилями составляет 331 машину на 1 тыс. жителей, что значительно ниже среднеевропейских показателей (более 500 автомобилей) и создает дополнительный потенциал для роста автомобилизации при улучшении экономических условий.
✔️ Одновременно с этим российский автопарк постепенно стареет. Средний возраст автомобиля на конец 2025 года достиг 19 лет, что практически вдвое превышает ресурс современных машин и значительно выше европейского показателя (около 12 лет).
Бизнес-тренды: от клиента к исполнителю
Дополнительным фактором роста выступает изменение бизнес-моделей предприятий. Компании стремятся заместить все больше участков клиентского пути, перенося их в свою цепочку создания добавочной стоимости. Яркий пример — рост сектора доставки, где бизнес берет на себя функции, ранее выполняемые клиентом. Этот тренд требует обновления и расширения коммерческого автопарка.
«Основным триггером для «разморозки» накопленного спроса станет снижение ключевой ставки. Исторически значительное оживление на рынке автолизинга происходило при достижении ставки 10–12%. Снижение стоимости заемных средств делает лизинг дешевле, поэтому обновление парка становится более доступным. Сдержать оживление рынка могут два фактора: низкая потребительская уверенность, из-за которой население и бизнес откладывают крупные покупки, а также рост налоговой нагрузки, снижающий инвестиционные возможности компаний. Свободные или более доступные заемные средства могут уходить не на обновление автопарка, а в покрытие фискальных платежей», — прокомментировал Фёдор Грачёв, директор по рискам и аналитике ЛК «Европлан».
Европлан готов к активизации рынка. У компании гибкие процессы и продуктовая модель, что позволяет оперативно перестраиваться под изменение спроса на рынке и ожиданий клиентов ❤️
Европлан стремится выплачивать дивиденды акционерам не реже одного раза в год
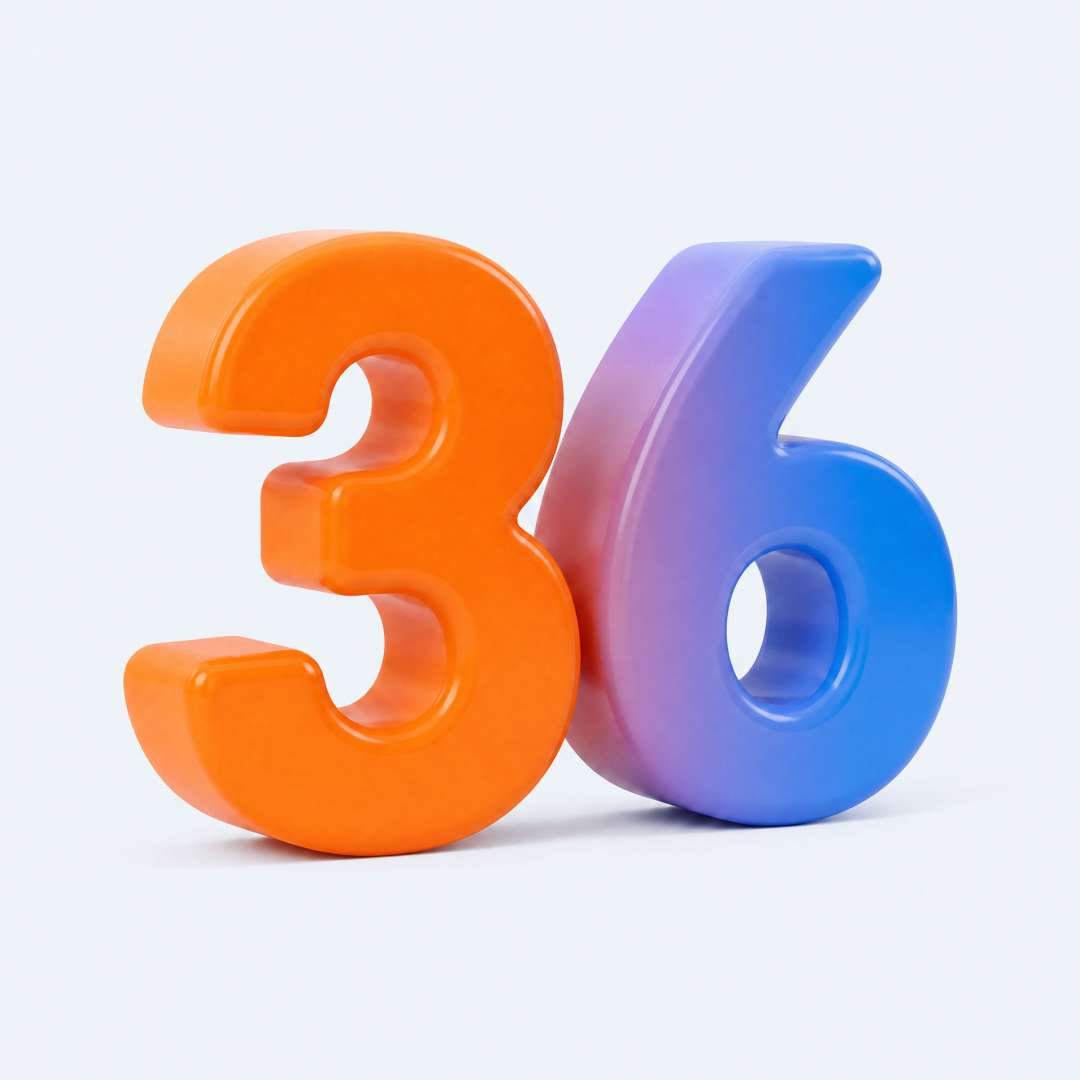
36 млрд руб. — Европлан выплатил в виде дивидендов за период с 2018 по 3 квартал 2026 года.
Европлан стремится выплачивать дивиденды акционерам не реже одного раза в год.
Рекомендуемая сумма дивидендных выплат определяется Советом директоров компании, ориентируясь на величину чистой прибыли по РСБУ и принимая во внимание данные по МСФО, в том числе, размер нераспределенной чистой прибыли прошлых лет.
Европлан. Отчет за 1 кв 2026 по МСФО
Тикер: #LEAS
Текущая цена: 668
Капитализация: 80.2 млрд
Сектор: Лизинг и шеринг
Сайт: https://europlan.ru/investor
Мультипликаторы (LTM):
P/E - 14.32
P/BV - 1.81
P/S - 2.13
NIM - 9.4%
COR - 8.4%
CIR - 28.9%
ROE - 23.9%
Акт/Обяз - 1.31
Что нравится:
✔️рост чистой прибыли на 33.4% г/г (1.4 → 1.8 млрд).
Что не нравится:
✔️чистый процентный доход снизился на 33.5% г/г (6.3 → 4.2 млрд);
✔️чистый непроцентный доход уменьшился на 4.4% к/к (3.9 → 3.7 млрд);
✔️чистый инвестиции в лизинг снизились на 10.7% к/к (169.9 → 169.9 млрд).
Дивиденды:
На дивиденды направляется не менее 50% от чистой прибыли по МСФО (может быть и меньше в случае, если средств потребуются на наращивание портфеля.
По данным компания на выплату за 2026 год планируется направить 7 млрд, что дает дивиденд в размере 58.33 руб (ДД 8.73% от текущей цены).
Мой итог:
Операционка за 1 квартал скорее отрицательная (г/г):
- объем нового бизнеса -12% (21.7 → 19.1 млрд);
- легковой транспорт (-59 → +5%);
- коммерческий транспорт (-65 → -21%);
- самоходная техника (-52 → -28%);
- количество сделок -8.6% (5814 → 5315 шт).
Темпы снижения падают, но пока это все же снижение. Меньше сделок и объемы нового бизнеса также слабее прошлого года.
Но буквально недавно компания поделилась операционными показателями за 1 полугодие, которые уже выглядят более обнадеживающе (г/г):
- объем нового бизнеса +13.1% (43.4 → 49.1 млрд);
- легковой транспорт (-60 → +27%);
- коммерческий транспорт (-69 → +4%);
- самоходная техника (-61 → +6%);
О полноценном развороте сложно сказать по одному кварталу, но, в любом случае, прирост явно лучше убыли.
Возвращаемся к 1 кварталу. Снижение инвестиций в лизинг происходит с конца 2024 года. Вслед за этим снижается и чистый процентный доход. Есть уменьшение и по чистому непроцентному доходу. Чистая прибыль выросла за счет снижения объемов резервирования (-48.3% г/г, 5.8 → 3 млрд).
По прогнозам Европлана ожидается за 2026 заработать 7 млрд прибыли. План вполне реальный, если компания сможет сохранить рентабельность и темпы снижения чистых процентного и непроцентного дохода на уровне 1 квартала. По примерным расчетом выходит даже чуть выше указанной цифры. Если все же взять ее за основу, то получаем P/E 2026 = 11.45 и дивиденд 58.33 руб (ДД 8.73% от текущей цены) при выплате в 100% от чистой прибыли (а по словам компании планируется выплатить всю прибыли, то есть 7 млрд). Очень дорого. Тем более на фоне заметного замедления темпов снижения ключевой ставки. Есть немалый риск, что и в 2027 году можно не увидеть хороших результатов.
Также остается неопределенность по дальнейшей судьбе Европлана как публичной компании. Некоторое время назад Альфа-банк выкупил всю долю Европлана у SFI (87.5%) и предложил миноритариям выкуп акции по цене 677.9 руб. У банка уже есть свое лизинговое подразделение и в теории они могут включить купленный бизнес в его состав со временем (в 2026 они станут одной операционной структурой). Для этого Альфе достаточно довести свою долю в компании до 95% и дальше они смогут принудительно выкупить оставшуюся часть акций у владельцев, что откроет дорогу к делистингу.
Такие планы всячески отрицают как представители Альфы, так и топ-менеджмент Европлана. По словам представителей банка они "рассчитывают на сохранение публичного статуса Европлана и рост его привлекательности для инвесторов в ближайшие три года". А топ-менеджеры лизинговой компании говорили, что они не планируют продавать свои акции Альфе. Тем не менее все может изменится, а рынок наш уже показал, что слова могут расходиться с делом.
На фоне оферты цена акций неоправданно высока относительно результатов Европлана, а публичное будущее пока туманно. Поэтому какой-то идеи для инвесторов в акциях не видно, особенно если сравнивать с другими активами, которые торгуются сейчас очень дешево после сильного падения рынка.
Прогнозная справедливая стоимость - 409 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Европлан объявляет операционные результаты за первое полугодие 2026 года
🟠 Объем нового бизнеса составил 49,1 млрд руб. с НДС (+13% г/г)
🟠 Количество переданного автотранспорта составило около 14 тыс. ед. (+8% г/г)
🟠 Легковой сегмент прирос больше других сегментов: +27% относительно первого полугодия 2025.
В текущем году Европлан сфокусирован на выполнении плановых бизнес- и финансовых показателей и синергии с розничным лизинговым подразделением Альфа-Банка — Альфамобилем.
С 1 июля 2026 года уже интегрирована в Европлан обновленная модель работы с клиентами Альфа-Банка и Альфамобиля, что обеспечивает бесшовный клиентский путь, максимальную эффективность и сохраняет скорость и гибкость при принятии решений.
Дополнительная информация в карточках ⬆️
Подробный пресс-релиз: ЛК «Европлан» объявляет операционные результаты за первое полугодие 2026 г.: новый бизнес вырос на 13% и составил 49,1 млрд рублей
🪙 Как сохранить и приумножить деньги за 2 года?
Задача: разместить деньги на 2 года. Сохранить и приумножить с минимальным риском, так как деньги будут нужны к определенному сроку.
Какие инструменты можно использовать?
Накопительные счета.
Озон мне предлагает 11,7-12,5 процентов.
Т-банк – 9%. Альфа – вообще 6%, но если выполнить какие то условия, то 9,5%.
Пожалуй воздержусь от предложения Альфы и Т. $T $OZON
Напоминаю, что текущая ключевая ставка – 14,25%. Не хотелось бы размещать деньги сильно ниже этого процента. Некоторые банки предлагают доходность 12-13 % на 2-3 месяца, а потом все становится хуже. Если деньги могут понадобится в течение этого срока, то можно воспользоваться. А если только в конце, то можно поискать другие варианты.
Вклады.
Озон, срок 2 года – ставка 11,8 %.
У Озона есть еще ЦФА на 1 год под 16,5 процентов, но там нужно вычитать налог, так что доходность будет ниже ( в районе 14,3%).
Альфа – 14,7 %, но процент будет меняться вместе со ставкой.
Т-банк – 11,6%.
На Финуслугах предлагают вклады в районе 13% на 2 года. Если пишут о вкладах под 25-30%, то это в основном на 2-3 месяца. Альфа предлагает повышенную ставку, если вы откроете счет ПДС у них. Но я пожалуй пропущу.
Фонды ликвидности.
За последний год фонды ликвидности дали такую доходность:
Вим-ликвидность – 17%, Денежный рынок от Т – 16%. Есть еще фонды от Атон, Сбера, Альфа. Доходность сопоставимая, немного меняется комиссия и доходность.
Но у Т почему то одна из самых высоких комиссий – почти 1,2% от СЧА. $LQDT $TMON
Облигации.
В ОФЗ можно получать доходность на уровене 14-15% на 2 года ( минус налоги). Что в целом неплохо. Можно повысить эту доходность до почти 20%, если уже покупать корпоративные облигации, но тогда и риск для портфеля будет расти.
Но есть истории с относительно не высоким уровнем риска: Сбер, РЖД, Х5, Газпром нефть, Яндекс.
Пример: Сбер 001Р-51, ОФЗ 26236, Европлан 001Р-09.
$SU26236RMFS8 $RU000A10DS74 $RU000A10ASC6
Акции.
Риск – высокий. Можно купить весь индекс Мосбиржи и ждать с моря погоды. Может быть он вырастет на 50% за 2 года, а может упадет ниже 2000. Слишком много неизвестных.
Отдельные акции:
Сбер - прогнозы на год в среднем – 400 р за акцию + дивиденды за 2 года 40+40 рублей. Итого +60 % процентов за 2 года. Неплохо, но это пока только прогнозы. Поэтому все таки лучше инструменты с фиксированной доходностью. $SBER
🪙 Самый надежный вариант – это комбинация вариантов.
Например: вклад, фонд ликвидности и облигации. Например по 1/3 в каждый инструмент.
Если сумма большая, то разделение еще и позволит меньше привлекать внимание (санитаров) банков, государства и обходить различные заморозки и блокировки по ФЗ. Если конечно вы не хотите тратить время и нервы и объяснять происхождение средств.
Если хотите большую доходность, то можно увеличить долю облигаций или вообще уйти в сторону ВДО, но тогда риски для портфеля будут расти. А нам главное донести эти деньги в целости и сохранности.