Поиск

Как синергия нефтегаза и ИИ-вычислений создаёт новый виток гегемонии доллара США в мировой торговле

Если миру нужна физическая энергия, чтобы выжить, он покупает американский газ; если миру нужны цифровые мозги, чтобы развиваться, он покупает американские облака. Оба ресурса продаются только за доллары, создавая капкан, который невозможно бойкотировать
США сформировали в мировой торговле систему «вечного двигателя» капитала: они собирают $250–300 млрд в год на экспорте физического сырья и контролируют свыше $520 млрд высокомаржинальной облачной ренты. Общий объем связанных с ИИ рынков в $2,6 трлн создал прочную базу безальтернативности доллара США в мирово торговле. Глобальное доверие к доллару получило принципиально новое, осязаемое подкрепление. Оно сформировалось на стыке двух мощнейших суверенных ресурсов США: мирового доминирования в нефтегазовом секторе и практической монополии на вычислительные мощности искусственного интеллекта.


США как энергетическая сверхдержава


Исторически рост цен на энергоносители бил по американской валюте, разгоняя внутреннюю инфляцию. Сегодня эта корреляция сломана. США прочно закрепились в статусе нетто-экспортера углеводородов, добывая рекордные 13,9 млн баррелей нефти в сутки и удерживая лидерство по экспорту сжиженного природного газа.

Доказанные извлекаемые запасы нефти и газа в США оцениваются в $6,2 – $6,5 трлн. Совокупная капитализация всего нефтегазового сектора США (включая Midstream и нефтесервис) достигла $4,51 трлн. На фоне геополитических кризисов 2026 года этот сектор стал главным защитным активом для мирового капитала. Теперь, каждый раз, когда мир сталкивается с дефицитом сырья, планета покупает американский СПГ и американскую нефть. Поскольку эти контракты номинированы в американской валюте, международный рынок генерирует перманентный, органический спрос на доллар, превращая его в квази-сырьевую валюту.

Вычисления как суверенный ресурс и новая нефть

Параллельно с физическим сырьем в США сформировался второй, еще более маржинальный ресурс — инфраструктура Центров обработки данных и ИИ-вычислений. Капитализация американского технологического сектора сегодня превышает $16,0 трлн, контролируя более 90% мирового рынка передовых чипов и облачных платформ.

Вычислительные мощности в 2026 году стали базовым товаром. Доступ к ИИ-моделям и серверам необходим правительствам и корпорациям по всему миру так же, как в XX веке была необходима нефть. Весь мир приобретает доступ к инфраструктуре Microsoft, AWS, Google и OpenAI.Расчеты за эти цифровые ресурсы происходят исключительно в долларах США. Так формируется феномен цифрового нефтедоллара: даже если отдельные страны отказываются от доллара в торговле физическими товарами, они физически не могут обойти долларовую зону при оплате передовых ИИ-технологий.

Главная сила американской валюты сегодня заключается в том, что нефтегазовый и цифровой секторы США слились в единую экосистему, которая усиливает сама себя.

Дешевый сланец и газ ➔ Стабильная генерация энергии ➔ Бесперебойное питание ЦОД ➔ Мировой экспорт ИИ за доллары

В то время как Европа и Азия сталкиваются с дефицитом и дороговизной генерации, американские ИТ-гиганты строят ЦОДы прямо у газовых хабов США, обеспечивая себе низкую себестоимость вычислений благодаря дешевому внутреннему газу .
Доллар США образца 2026 года обеспечен не абстрактными обещаниями ФРС, а двумя критически важными ресурсами жизнеобеспечения человечества.

Америка контролирует то, чем обогревается и за счет чего движется физический мир (нефть и газ), и то, за счет чего думает и развивается мир цифровой (ЦОД и ИИ). До тех пор, пока эта двойная монополия сохраняется, статус доллара как безальтернативной резервной валюты останется незыблемым.

Как работает протекционизм в современной глобальной экономике (продолжение)

Европа закрывает одну дверь, а товар заходит через другую! Я бы даже грубее сказал: его в дверь, а он в окно! Что делать дальше? Можно ввести пошлины на гибриды, а потом обнаружить другую товарную категорию, в которой китайские компании слишком быстро увеличивают долю рынка. Можно ввести квоты, требования локализации, минимальные цены и ещё несколько десятков инструментов промышленной политики, и так до бесконечности.

Постоянно защищать европейского производителя от дешёвого конкурента - не то же самое, что сделать первого конкурентоспособным. Тариф - это всё-таки налог. У торговых барьеров есть свойство, которое политики редко обсуждают: кто заплатит. Если пошлина делает китайский автомобиль дороже, часть расходов несёт китайский производитель через снижение маржи, часть - европейский импортёр, а часть, в конечном итоге, оказывается в цене для покупателя. Если ограничения затрагивают оборудование, химическую продукцию или компоненты - они увеличивают себестоимость уже европейского бизнеса.

Зависимость Европы от Китая - не только в ширпотребе, Китай остаётся крупнейшим поставщиком товаров в ЕС, а в отдельных технологических категориях его роль особенно велика: например, в 2024 году на Китай приходилось около 30% всего высокотехнологичного импорта ЕС. Так что, друзья, торговая война с Китаем для Европы - сложная история, здесь не достаточно поднять “стену” повыше и перенести производство домой. Стена одновременно защищает одни европейские компании и повышает издержки для других.

Можем спорить о справедливости китайских субсидий, доступе европейских компаний к китайскому рынку, госпрограммах поддержки промышленности и правилах ВТО, но цифра €1,18 млрд торгового дефицита в день сама по себе не доказывает необходимость тарифов. Она показывает другое: промышленный центр тяжести мировой экономики сместился, а Китай превратился из фабрики дешёвых товаров в конкурента европейской промышленности на огромном количестве рынков.

Это для ЕС весьма неприятная данность. Пошлиной-то можно сделать китайский автомобиль дороже, можно ограничить количество китайских гибридов, можно поставить квоту на отдельную категорию химпродукции. Но ни одна таможенная ставка сама по себе не сделает европейский завод производительнее, энергию дешевле, регулирование проще, инвестиции выгоднее, а европейскую машину технологичнее.

Как Европе снова научиться конкурировать с Китаем? Тарифной таблицы уже недостаточно.

#экспорт/импорт
https://t.me/ifitpro

Китай продаёт Европе втрое больше, чем покупает. Но проблема ЕС совсем не в торговом дефиците

История о €1,18 млрд в день или как Европа вдруг обнаружила, сколько на самом деле стоит ей Китай…

На каждый €1 товаров, проданных Евросоюзом Китаю в июле, из Китая приехало товаров на €3,10. В абсолютных цифрах ещё эффектнее: €53,9 млрд импорта против €17,4 млрд экспорта. Торговый дефицит только за один месяц - €36,5 млрд, или €1,18 млрд каждый день! За первые семь месяцев 2026 года разрыв достиг примерно €234 млрд (на €21 млрд больше, чем годом ранее).

На таком фоне довольно легко написать заголовок "Китай окончательно победил европейскую промышленность, а Брюсселю пора срочно закрывать рынок" - примерно в эту сторону европолитика и двигается.

Три к одному - страшная цифра, которая, по-правде, мало что объясняет. Торговый дефицит между двумя экономиками сам по себе - не показатель их силы, эффективности или перспектив роста. Если первая страна покупает у второй больше товаров, чем продаёт ей, из этого совершенно не следует, что первая проигрывает.

В 2025 году ЕС импортировал из Китая товаров на €559,4 млрд, а экспортировал только на €199,6 млрд, дефицит получился огромным €359,8 млрд. Но со всем остальным миром Евросоюз в том же году закончил торговлю товарами с профицитом €128 млрд, Европа не превратилась в экономику, которая ничего не производит и живёт только китайским импортом.

Есть ещё одна деталь - услуги! В торговле услугами с Китаем ситуация обратная - ЕС сохраняет профицит, который в 2025 году составил €21,3 млрд. В целом же, европейский экспорт услуг - один из важнейших источников внешнего профицита. Отсюда, фраза “Европа покупает у Китая втрое больше, чем продаёт” - одновременно правда и опасное упрощение. Речь идёт о торговле товарами за конкретный период, а не о полной картине экономических отношений двух сторон.

Конечно, проблема у Европы есть, но она не столько в самом дефиците, сколько в его структуре и динамике. В 2025 году импорт товаров из Китая в ЕС вырос на 6,4%, а евроэкспорт в Китай сократился на 6,5%. Если смотреть на десятилетие, разрыв ещё заметнее: с 2015 года экспорт ЕС в Китай вырос примерно на 37%, тогда как импорт из Китая на 89%. Эта тенденция продолжилась в 2026 году: в июле китайский экспорт в ЕС вырос ещё на 8% год к году, а поставки ЕС в Китай сократились на 1,6%. Видите тенденцию? Китай продаёт Европе всё больше и покупает у неё всё меньше, вот она!

Европа десятилетиями строила экономическую модель, в которой значительная часть промпроизводства перемещалась туда, где оно дешевле, а сама Европа концентрировалась на дорогих сегментах промышленности, технологиях и услугах. Теперь Китай всё чаще конкурирует с европейцами не только дешёвыми потребительскими товарами, но и высокотехнологичными (авто, оборудование, электроника), плюс химия и другие секторы.

На примере автомобилей отлично видно, что происходит: в 2024 году ЕС ввёл дополнительные анти-субсидиарные пошлины на китайские электромобили. Казалось бы, проблема решена: китайским производителям дороже продавать машины в Европе, европроизводители получают защиту. Но китайские компании сделали то, что обычно делает бизнес, когда меняются правила игры: начали активнее продавать модели, которые под ограничения не попали, в частности, гибриды. Импорт китайских гибридных авто вырос примерно с 3 800 машин в октябре 2024 года до 50 000 в июле 2026-го. Что теперь? Да понятно, что: Брюссель уже обсуждает ограничения и для этого сегмента. ЕС даже попросил Китай добровольно сократить экспорт гибридов, чтобы избежать дальнейшей эскалации торгового конфликта.

Продолжение завтра…


#экспорт/импорт
https://t.me/ifitpro

Почему растет стоимость контейнерных перевозок?

Стоимость контейнерных перевозок летом 2026 года выросла настолько быстро, что на отдельных направлениях разница с февральскими ставками измеряется уже не десятками процентов, а в несколько раз.

По данным Xeneta на 12 августа, перевозка 40-футового контейнера из Дальнего Востока на западное побережье США в среднем стоила $6 965, на восточное — $10 249. По сравнению с 28 февраля ставки выросли соответственно на 271% и 287%. На направлении Азия — Северная Европа рост составил 121%, до $4 909 за FEU.

При этом говорить о возвращении абсолютных рекордов пандемии пока рано. Глобальный Drewry World Container Index на 13 августа находился на уровне $4 339 за 40-футовый контейнер. Это очень дорогой рынок относительно начала 2026 года, но структура нынешнего скачка отличается от 2021-го: судов в мире достаточно, зато значительная часть доступной мощности теряется из-за пробок, изменения маршрутов, дорогого топлива и управления вместимостью со стороны перевозчиков.

Именно поэтому нынешнюю ситуацию правильнее называть не глобальным дефицитом контейнеров, а дефицитом доступной контейнерной мощности там и тогда, где она нужна грузоотправителю.

Сколько сейчас стоит перевезти контейнерЦены сильно различаются в зависимости от маршрута и методики расчета индекса.

Drewry оценивал маршрут Шанхай — Лос-Анджелес на 13 августа в $6 244 за 40-футовый контейнер. За неделю ставка прибавила еще 6%. Доставка из Шанхая в Нью-Йорк подорожала сразу на 10% — до $8 706.

Xeneta на близкую дату показывала среднерыночные $6 965 на западное побережье США и $10 249 на восточное. Разница между индексами нормальна: компании используют разные массивы реальных контрактов, маршруты, наборы портов и методики усреднения. Важнее другое: оба индикатора показывают одно направление движения — транстихоокеанский рынок остается крайне дорогим.

Европа выглядит спокойнее. За неделю к 13 августа ставка Шанхай — Роттердам у Drewry снизилась на 5%, до $4 425, а Шанхай — Генуя — на 8%, до $5 080. Это показывает, что единого «глобального тарифа» не существует: на одном направлении ставки могут еще расти двузначными темпами, пока на соседнем уже начинается коррекция.

По мнению Виктора Емченко из NPB Markets, именно эта неоднородность сейчас имеет значение для инвесторов и бизнеса. Рынок контейнерных перевозок нельзя оценивать по одной средней цифре: стоимость формируется отдельно на каждом торговом коридоре в зависимости от доступности судов, портовой инфраструктуры, топлива и текущего спроса. Поэтому падение глобального индекса еще не означает, что конкретному импортеру завтра предложат более дешевую перевозку.

Причина №1. Порты физически не успевают переваривать груз

Одна из главных причин роста цен находится уже не в море, а на суше.

Maersk сообщает о серьезной перегрузке транспортной инфраструктуры в Китае, Северной Европе, Южной Америке и Западной Африке. В Шанхае ожидание постановки судна к причалу в отдельные периоды достигало 12 дней. Глава Maersk Винсент Клерк прямо связывал рост ставок прежде всего с инфраструктурными узкими местами, а не исключительно с ближневосточным конфликтом.

Контейнеровоз рассчитан за год сделать определенное количество рейсов. Допустим, круговой рейс занимает 70 дней. Если из-за ожидания в нескольких портах к нему добавляется еще 10–15 дней, судно успевает сделать меньше оборотов.

Сам корабль никуда не исчезает. Его вместимость тоже не меняется. Но количество контейнеров, которое он способен перевезти за год, сокращается.

Получается скрытое уменьшение предложения.
Именно поэтому новые суда сами по себе не гарантируют дешевые тарифы. Флот может увеличиваться, а фактически доступная перевозочная мощность — сокращаться.

Причина №2. Компании раньше времени завезли товары

Второй фактор пришел со стороны спроса.
Американские импортеры в 2026 году начали активно завозить товары раньше обычного, чтобы успеть до изменения тарифов и роста транспортных издержек.

Порт Лос-Анджелеса обработал в июле 960 464 TEU — это второй по величине июльский результат за всю его историю. Из них почти 500 тыс. TEU пришлось на импорт. Соседний Лонг-Бич также показал второй лучший июль с объемом более 928 тыс. TEU.

Фактически часть традиционного осеннего сезона перевозок переместилась на весну и лето.
Ритейлеры начали заранее завозить товары к праздничному сезону, опасаясь новых американских импортных тарифов. С 24 июля новые ставки в диапазоне 10–12,5% распространились на товары из десятков экономик и затронули большую часть американского импорта.

Так появляется эффект front-loading — опережающего импорта.

Компания, которая обычно заказывала контейнер на сентябрь, делает это в мае или июне. Ее конкуренты поступают так же. В результате грузов не становится больше в годовом выражении, но огромный объем концентрируется в коротком промежутке времени.
Цена свободного слота на судне растет.

Виктор Емченко из NPB Markets считает, что именно здесь возникает одна из главных ошибок при интерпретации текущего скачка: высокие ставки сами по себе еще не говорят о невероятно сильном конечном потребительском спросе. Часть нагрузки — это спрос, перенесенный из будущих месяцев. Компании покупают логистическую определенность сегодня, чтобы не столкнуться с еще более высокой ценой или тарифными рисками завтра.

И это означает, что после завершения волны опережающих закупок рынок способен довольно быстро охладиться.

Причина №3. Ближний Восток продолжает отнимать у рынка суда

Конфликты вокруг Красного моря и Суэцкого канала уже несколько лет влияют на контейнерную логистику, однако в 2026 году к ним добавилась новая эскалация на Ближнем Востоке.

Maersk постепенно возвращает часть сервисов в район Суэца и Красного моря, но процесс остается осторожным. По состоянию на середину августа компания проводила через этот маршрут примерно треть обычного трафика — четыре сервиса из 13.

Когда перевозчик вместо короткого маршрута через Суэц отправляет контейнеровоз вокруг Африки, возникает сразу несколько дополнительных расходов.

Судну требуется больше топлива. Рейс занимает больше времени. Экипаж работает дольше. Один корабль выполняет меньше рейсов в год. Для сохранения прежнего недельного расписания перевозчику приходится добавлять дополнительные суда.

То есть геополитический риск фактически уничтожает часть свободной мощности флота даже без потери единого корабля.

Xeneta оценивает последствия особенно наглядно: с конца февраля по 12 августа спотовые ставки Дальний Восток — западное побережье США выросли на 271%, на восточное побережье — на 287%, а Азия — Северная Европа — на 121%. Причем рост уже перешел со спотового рынка в долгосрочные контракты: долгосрочные тарифы на американских направлениях прибавили около 40%.

Это означает, что шок перестает быть краткосрочным.

Причина №4. Топливо стало значительно дороже

Контейнеровоз размером 15–20 тыс. TEU ежедневно потребляет десятки тонн судового топлива. Поэтому изменение цены бункерного топлива напрямую влияет на себестоимость рейса.

Во втором квартале средняя цена топлива для флота Maersk была на 44% выше, чем годом ранее. Операционные расходы океанского подразделения компании выросли на 19%.
Перевозчики перекладывают эти расходы на клиентов через BAF — bunker adjustment factor и другие топливные надбавки.

Здесь появляется еще одна причина, почему тарифы могут не вернуться к февральским уровням даже после снижения спроса.
Стоимость свободного места на судне способна упасть. Топливная надбавка при этом останется.

Аналогичная ситуация возникает с каналами. Drewry сообщает, что некоторые перевозчики уже объявили дополнительные сборы на маршрутах Азия — восточное побережье США и Азия — Мексиканский залив из-за ситуации вокруг Панамского канала.
Поэтому снижение базовой ставки на $500 еще не обязательно означает снижение конечного счета клиента на те же $500.

Причина №5. Перевозчики самисокращают предложение

Есть еще один фактор, о котором грузоотправители говорят гораздо реже, — blank sailings.
Blank sailing означает отмену запланированного рейса. Перевозчик видит, что спрос начинает слабеть, и вместо того чтобы отправлять полупустое судно и снижать тарифы, убирает рейс из расписания.

Предложение сокращается, загрузка остальных судов повышается, а цена удерживается.
По данным Drewry, с 17 августа по 20 сентября на крупнейших направлениях Восток — Запад ожидается 49 отмененных рейсов. Это около 7% расписания. Почти 59% всех отмен приходится на транстихоокеанское направление.

Перед этим перевозчики отменяли примерно по десять рейсов в неделю на транстихоокеанском рынке.

То есть рынок действует как система с регулируемым предложением.
Если спрос падает на 10%, а перевозчики одновременно убирают 7% вместимости, ожидаемого обвала тарифов может не произойти.

По оценке Виктора Емченко из NPB Markets, это делает нынешний цикл отличным от классической ситуации перепроизводства. Формально мировой контейнерный флот растет, но судоходные линии научились гораздо быстрее управлять доступной вместимостью. Они отменяют рейсы, перераспределяют суда между направлениями и вводят надбавки. Поэтому избыточная номинальная мощность флота не превращается автоматически в ценовую войну.

Причина №6. Китай продолжает экспортировать огромные объемы

Высокие ставки было бы сложно удерживать только сокращением предложения, если бы мировая торговля одновременно резко падала.
Пока этого не происходит.

Maersk оценивает рост мирового рынка контейнерных перевозок по итогам 2026 года примерно в 4%. Компания также отмечает сильный китайский экспорт, который компенсировал даже резкое снижение грузопотоков на отдельных ближневосточных направлениях.

Меняется и содержимое контейнеров.

Помимо традиционных товаров — одежды, мебели, обуви и продуктов — из Азии в США и Европу все активнее едут аккумуляторы, оборудование для электросетей, элементы солнечной энергетики, компоненты энергетического оборудования и системы охлаждения для дата-центров.

Рост инфраструктуры для искусственного интеллекта неожиданно стал еще одним источником спроса на старую добрую морскую логистику.

Чтобы построить дата-центр, недостаточно купить GPU. Нужны трансформаторы, источники бесперебойного питания, батареи, кабели, системы охлаждения и множество другого оборудования. Значительная часть этого производится в Азии и перевозится морем.
Почему рост контейнерных ставок касается даже тех, кто ничего не импортируетФрахт составляет лишь небольшую часть стоимости дорогой электроники, но для дешевых и объемных товаров доля логистики может быть существенной.

Представим контейнер с товаром стоимостью $100 тыс.
Если перевозка стоила $2 тыс., морская логистика добавляла около 2% к стоимости груза.
Если тот же контейнер стоит перевезти за $8 тыс., доля увеличивается до 8%.
Еще необходимо оплатить терминальную обработку, доставку из порта, страхование, таможенное оформление и возможное хранение.

Импортер редко берет эти расходы исключительно на собственную маржу. Часть переносится в отпускную цену.

Особенно чувствительны мебель, стройматериалы, бытовые товары, оборудование с низкой стоимостью на кубометр и некоторые категории продуктов питания.
Поэтому контейнерный индекс может работать как ранний индикатор будущего давления на цены.

Долго ли контейнеры будут такими дорогимиЗдесь появляются первые признаки разворота.
В США волна опережающего импорта уже начинает ослабевать. National Retail Federation ожидает, что после сильного августа контейнерный импорт будет постепенно снижаться до конца года.

Порт Лос-Анджелеса также говорит о раннем прохождении традиционного пикового сезона: значительная часть товаров к зимним праздникам уже приехала.
В Европе ставки уже демонстрируют локальное снижение. За неделю Шанхай — Роттердам подешевел на 5%, Шанхай — Генуя — на 8%.

Но рассчитывать на мгновенное возвращение дешевой логистики тоже нельзя.
Перегруженные порты никуда не исчезли. Цена топлива остается высокой. Суэц работает в нестандартном режиме. Панамский канал создает дополнительные ограничения. Перевозчики отменяют рейсы, если видят угрозу перепроизводства вместимости.

Поэтому возможен сценарий, при котором пик спотовых тарифов будет пройден летом или в начале осени, однако новый ценовой «пол» останется значительно выше уровней начала 2026 года.

Виктор Емченко из NPB Markets считает именно этот сценарий одним из наиболее интересных для наблюдения: рынку необязательно продолжать расти, чтобы контейнерные перевозчики сохраняли высокую прибыльность. Если спрос снизится, но одновременно нормальная оборачиваемость флота останется нарушенной, тарифы могут перейти из режима резкого роста в длительное дорогое плато. Для инфляции такой сценарий потенциально неприятнее кратковременного ценового всплеска.

Что происходит с рынком прямо сейчасКонтейнерный рынок августа 2026 года оказался в точке, где одновременно встретились несколько факторов.

Грузоотправители заранее заказали перевозки из-за тарифных рисков. Китай продолжает активно экспортировать. Порты работают на пределе. Ближневосточная нестабильность удлиняет маршруты. Топливо подорожало. Панамский канал добавляет ограничения и надбавки. А судоходные линии при первых признаках снижения спроса убирают часть рейсов из расписания.
Поэтому высокая цена контейнера сейчас — это не стоимость металлического ящика и даже не просто цена топлива.

Это цена дефицита времени.

Грузоотправитель платит за возможность получить место на нужном судне, выйти из нужного азиатского порта в конкретную неделю и доставить товар до того, как очередная пробка, тариф, отмененный рейс или изменение маршрута нарушит всю цепочку поставок.
Именно поэтому рынок способен выглядеть парадоксально: в мире становится больше контейнеровозов, однако перевозить контейнер дешевле не становится.

Следующий перелом наступит тогда, когда одновременно ослабнет спрос и восстановится скорость оборота флота. Одного падения объемов для этого может оказаться недостаточно. Пока суда простаивают у терминалов, часть маршрутов остается удлиненной, топливо дорогое, а перевозчики контролируют вместимость через blank sailings, у ставок остается фундамент для сохранения на повышенном уровне.

Для бизнеса практический вывод простой: рассчитывать бюджет на логистику по ценам начала 2026 года уже опасно. А для рынков контейнерные ставки становятся еще одним индикатором, за которым стоит следить вместе с нефтью, промышленным производством и инфляцией. Если фрахт начнет устойчиво снижаться одновременно с нормализацией портовой загрузки, это будет одним из первых сигналов, что нынешний логистический шок действительно заканчивается.
Энергетический кризис в Европе летом 2026: что происходит с газом

Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.

Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.

Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)

Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.

Цены на газ: что происходит и почему это важно

Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.

Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.

Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).

Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.

Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.

Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.

Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.

Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.

Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.

Энергетический кризис в Европе летом 2026: что происходит с газом

🚢 ИнвестВзгляд: Совкомфлот, танкер, который стремится в никуда

paywall
Пост станет доступен после оплаты

Выпуск низкоуглеродного водорода не снижает темпов

В 2026 году производство низкоуглеродного водорода в мире может составить 1,2 млн тонн против 0,9 млн тонн по итогам 2025 года. Из его общего объема 0,8 млн тонн будет получено конверсией природного газа, 0,4 млн тонн – электролизом, прогнозирует International Energy Agency.

Вместе с тем оно ожидает роста суммарной мощности электролизных установок - в 2025 году она достигла 4 ГВт, в 2026 году может выйти на отметку 6,5 ГВт. В основном они будут построены и запущены в Европе, хотя, казалось бы, их следовало ожидать главным образом в Китае, активно развивающем альтернативную энергетику).

Зато в географическом распределении мощностей по выпуску низкоуглеродного водорода картина будет несколько иной: на долю КНР придется свыше 60% от их суммарного объема, Европы - 20%. По величине инвестиций будет доминировать Европа, ее доля будет равняться 45%, Китая же - 25%. Именно они вдвоем будет лидировать в производстве низкоуглеродного водорода посредством электролиза, США же - в его выпуске за счет переработки нефти и природного газа.

Капитальные вложения в создание новых мощностей будут увеличиваться - их накопленный итог в 2026 году превысит 10 млрд долларов по сравнению с 6,6 млрд долларов в 2025 году. Их рост в дальнейшем сохранится, позволив в 2030 году довести производство низкоуглеродного водорода до 4,3 млн тонн.

Между тем его выпуск может оказаться и побольше за счет усиления спроса, сдерживаемого пока несовершенством систем хранения водорода. Они представлены водородными аккумуляторами, удельная энергоемкость значительно которых превышает имеющуюся у ванадий редокс-проточных и литий-титанатных батарей. Они имеют неплохой коэффициент полезного действия, способность функционировать при разных температурах.

В водородных аккумуляторах нужен для изготовления биполярных пластин для раздельного подвода водорода и кислорода, не позволяя им смешиваться. Несмотря на «нелюбовь» титана к водороду, его можно защитить от воздействия газа, нанеся на него специальное покрытие на основе углерода. Тем самым можно достичь необходимой коррозионной стойкости и электросопротивления биполярных пластин.

Также титан прекрасно подходит для связывания водорода. На сегодняшний день перспективным направлением его применения для данной цели видится изготовление его сплавов с железом посредством их совместной плавки в индукционных печах с последующей механохимической обработкой и нанесением каталитической оболочки из никеля на графеноподобном носителе (впрочем, есть и другие пути их создания).

Как бы то ни было, активное внедрение титана сулит значительные выгоды, позволяя поднять производство низкоуглеродного водорода 5,5-6 млн тонн к 2030 году. Одновременно оно поможет сформировать принципиальной новый рынок для титана, имеющий предпосылки для устойчивого расширения в горизонте, минимум, 30 лет до емкости в 20-25 тыс. тонн в год.

Европа vs Китай

🌍 РЕДКОЗЕМЕЛЬНЫЙ ШАХ и МАТ: КАК КИТАЙ ПРЕВРАТИЛ САНКЦИИ ЕС В ЗЕРКАЛЬНЫЙ УДАР

Они считали себя сверхдержавой.
Они ошиблись.

Брюссель привык диктовать правила. В 21-й пакет антироссийских санкций Европа включила 14 китайских компаний — жест, призванный продемонстрировать глобальное влияние. Но Пекин не стал писать гневные опровержения.

Он ответил языком, который Европа понимает лучше всего.
Языком цепей поставок.

⚔️ МЕСТЬ, ОТЛИТАЯ В МЕТАЛЛЕ

24 июля 2026 года Китай внёс 14 европейских юридических лиц — включая оборонного гиганта Rheinmetall — в чёрный список экспортного контроля. Товары двойного назначения: микрочипы, оптика, компоненты для аэрокосмоса — отныне для них закрыты.

Это не санкции. Это прецизионный хирургический разрез по самым чувствительным артериям европейской промышленности.

📊 ЦИФРЫ, ОТ КОТОРЫХ СТАНОВИТСЯ НЕ ПО СЕБЕ

Европа любит оперировать данными. Но здесь данные играют против неё:

🔹 88–92% мирового рафинирования редкозёмов — за Китаем.
🔹 99% тяжёлых элементов (диспрозий, тербий) — поставляются из КНР.
🔹 >90% магния, 85% галлия и германия — европейские гиганты держатся на китайском сырье.

А когда в апреле 2025 года Китай ужесточил контроль над галлием и германием, цены на диспрозий в Европе взлетели в 8 раз. Сейчас рынок замирает перед новым ударом.

🎯 КТО КОГО ПЕРЕИГРАЛ?

Брюссель рассчитывал на привычный сценарий: Китай проглотит санкции ради евро.

Пекин ответил иначе:
«Мы не отключаем вас от элементов. Мы просто показываем, как выглядит реальная зависимость».

Один электромобиль требует 1,5 кг неодима. Один ветрогенератор — до 2 тонн редкозёмов. Без них нет ни «зелёной» энергетики, ни оборонки, ни технологического суверенитета.

И теперь Брюссель стоит перед выбором:
🔸 пересмотреть санкционную политику,
🔸 или готовиться к потере десятков миллиардов евро ВВП.

Выходит забавно;

Европа хотела показать, что она сверхдержава.
Китай напомнил: сверхдержавы не вводят санкции.
Они контролируют элементы, без которых санкции бессмысленны.

🔥 Это не конец игры. Это только первый акт.

P.S.
Не ИИР, субъективное мнение построенное на информации из открытых источников

Интересные инструменты, которые подвержены циклу и речь не только о редкоземельных металлах.

Норникель - $GMKN - надежно, растуще, на мой взгляд с перспективой разворота

Северсталь, НЛМК, ММК, - $CHMF $MAGN $NLMK - металл гиганты нашей страны, ждем разворота циклов.

Трубная металл компания - $TRMK - возможно, на развороте металла и они тоже подрастут?

#Китай #РедкоземельныеЭлементы #Санкции #Геополитика #Экономика #торговля #новости

Европа vs Китай

Мировое страхование. Мнение страховой компании Allianz

Вышел Годовой отчет Allianz, в котором компания делится взглядами на мировой страховой рынок (доступен на сайте компании). Ниже приводим резюме, подготовленное с использованием ИИ.

Общая картина
Мировой страховой рынок переходит от бума к нормализации. В 2025 году премии выросли на +7,1% до 6,9 трлн EUR (+456 млрд к пулу), замедлившись с рекордных +9,4% в 2024-м, но оставаясь выше десятилетнего среднего (+5,6%). По сегментам: жизнь — 2 861 млрд EUR, P&C — 2 320 млрд, здоровье — 1 688 млрд.
Важный нюанс: значительная часть роста — это цены, а не расширение покрытия. Проникновение страхования выросло лишь до 7,2% ВВП (ниже уровня десятилетней давности в 7,3%).

По сегментам
P&C нормализуется: рост замедлился до +3,8% по мере созревания ценового цикла. Северная Америка держит 52% мирового рынка.
Жизнь остаётся крупнейшим сегментом (+6,9%); бум аннуитетов в США выдыхается, лидерство возвращается к Азии.
Здоровье — самый быстрорастущий сегмент (+12,3%, рекорд с 2014 года), драйвер — медицинская инфляция; США дают более 70% мировых премий.

Геополитика
Отчёт делает сильный акцент на войне с Ираном как внешнем шоке предложения. Прогноз мирового роста ВВП снижен до +2,6% на 2026 год, еврозоны — до +0,8%. Фрагментация мировой экономики подрывает саму основу страхового бизнеса — трансграничное объединение рисков и мобильность капитала. Растёт спрос на политическое страхование, кибер-, морское и авиационное покрытие; появляются новые ниши (энергетическая независимость, CHIPS Act, оборонные расходы).

Региональные сдвиги
США доминируют: доля выросла с 42,5% до 46,4% за десятилетие.
Китай — уверенное второе место (10,9%), но при 746 млрд EUR он вчетверо меньше рынка Северной Америки (3 191 млрд).
Западная Европа теряет вес (-4,9 п.п. за декаду).
Азия — структурный двигатель роста (+10,9% без Китая и Японии).

Прогноз до 2036 года
Рынок будет расти на +5,3% в год, пул увеличится на 5 260 млрд EUR, более половины прироста — из Азии. Здоровье останется самым быстрым сегментом (+6,7%), жизнь +4,9%, P&C +4,7%. Индия — главная точка роста (+10,7% в год): при этом сильно недострахована (проникновение 3,8% ВВП, всего ~85 EUR на человека), более 50% автомобилей без страховки, доминирует страхование жизни (74%).

Ключевой вызов — доступность и климат
Застрахованные убытки от катастроф растут на +5–7% в год в реальном выражении. В США премии по страхованию жилья выросли на +38% за 2019–2024 (вдвое быстрее инфляции). Дорожающие полисы вытесняют малообеспеченные домохозяйства из покрытия, а риски перекладываются на госбюджеты (незастрахованные убытки в ЕС — ~59 млрд EUR в год в 2021–2023). Европа движется к обязательным государственно-частным NatCat-схемам (Франция, Италия, готовящаяся Германия). Вывод отчёта: одного перепрогнозирования цен уже недостаточно — нужны стимулы к адаптации, адресные механизмы доступности и государственно-частное разделение рисков.

Например, на днях Всемирная метеорологическая организация (ВМО) подтвердила: в тропической части Тихого океана установились условия «Эль-Ниньо». В июле–сентябре 2026 года явление быстро усилится до мощного. Что это значит: выше риск волн жары, засух и сильных дождей во многих регионах мира. Аномалии температуры океана превысят 2 °C, вероятность потепления в ключевых зонах — более 80%. «Условия Эль-Ниньо уже наблюдаются и, согласно прогнозам, быстро усилятся. Это увеличит риск засух, сильных дождей и волн жары на суше и на море», — Генсек ВМО Селеста Сауло. Пик обычно приходится на ноябрь–февраль. ВМО наращивает системы раннего предупреждения, чтобы помочь странам подготовиться.

Мировое страхование. Мнение страховой компании Allianz

Новости подъехали!

Главные новости фондового рынка на 07.07.2026

🔴 Российский рынок

- Индекс Мосбиржи упал ниже 2200 пунктов — минимум с февраля 2023 года.

- Вчера сразу 23 акции обновили исторические минимумы.
Примеры падений это Аэрофлот, Мечел, Х5, Роснефть, Мосбиржа - и другие.

- Причинами стали панические продажи и серия маржин-коллов из-за топливного кризиса после атаки беспилотников на Омский НПЗ (около 7–8% всей нефтепереработки РФ).
- Возможен пересмотр планов ЦБ по снижению ключевой ставки из-за инфляции.

🇪🇺 Европа
- Немецкий DAX продолжает рост, превысил отметку 25 700 пунктов, обновив исторический максимум.

Регуляторика MOEX

Для ценной бумаги SVET ("Светофор") введено ограничение колебаний +10% от расчётной цены для противодействия дестабилизации.

Ситуация остаётся крайне волатильной; драйвером роста могут стать только переговоры по ключевым геополитическим вопросам.

Помните что Ваши деньги - Ваша ответственность!

❤️‍🔥 А Важные новости выходят не только тут! ❤️‍🔥

🙌 Обязательно подпишитесь, чтобы ничего не пропустить. 🙌

$AFLT $MTLR $IMOEXF $MOEX $X5 $ROSN $SVET

#инвестиции
#новости
#Акции

Новости подъехали!

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Рынок продолжает штормить, и главный якорь, тянущий индекс ко дну, — это акции «Газпрома» с их весом почти в 10%. Несмотря на то что котировки упали до уровней 16-летней давности (кризис 2008 года), покупатели не спешат заходить. Складывается ощущение, что на рынке до сих присутствует крупный навес из продавцов, пытающихся в спешке избавляется от бумаг, перекрывая любой спрос.

Ухудшение ситуации можно связать с двумя новостями по «дочке» — «Газпром нефти»: утром сообщалось о возможной атаке на Омский НПЗ (это флагман переработки, 22 млн тонн в год), а вдобавок акции самой «Газпром нефти» торгуются без учета дивидендов, что традиционно создает давление на бумаги.

Волна обновления исторических минимумов захлестнула более 20 эмитентов: от банковского сектора (ВТБ) и ритейла (FixPrice) до алмазодобытчиков (Алроса), IT (ВК) и транспортных компаний. Серьезно пострадали даже новые листинги вроде Whoosh и МТС-Банка.

Настроения на бирже — мрачные. Риторика Трампа о скором мире перестала вдохновлять инвесторов: рынку нужны не обещания, а конкретные шаги и сроки. Кроме того, экспортеров давит укрепление рубля: хотя сегодня юань скорректировался вниз на 2,7%, за последний месяц он вырос более чем на 10%, и это пока воспринимается как коррекция после перегрева, а не как разворот тренда.

Долговой рынок не отстает: индекс гособлигаций (ОФЗ) пробил вниз отметку 112 пунктов, а доходность длинных бумаг подскочила до 16,5%. Вся надежда на то, что Минфин на аукционе предложит рынку флоатер (бумагу с плавающим купоном) вместо классической фиксированной облигации. Иначе падение может усилиться.

Сегодня в Анкаре стартует саммит НАТО — и главная интрига не в повестке, а в личных встречах. Трамп снова увидится с Зеленским, а европейские лидеры, как обычно, попытаются его «обработать» и склонить к своей линии. Итогом может стать очередной виток давления на Россию, хотя риторически Трамп продолжит делать вид, что ведет диалог.

Мы входим в финальную, самую опасную фазу эскалации. Стороны могут начать наращивать ставки, чтобы усилить свои позиции за столом переговоров, — и это будет куда жестче, чем всё, что мы видели раньше.

Российская сторона продолжает фиксировать прямые доказательства поддержки Украины со стороны Европы и США. В этом контексте Дмитрий Песков неоднократно напоминал о поручении президента Путина: Министерство обороны и специальные службы проведут анализ степени вовлеченности каждого из участников в продолжение боевых действий. По словам пресс-секретаря, именно эти структуры располагают исчерпывающей информацией для подобной оценки. И каким будет ответ или решение после получения всей необходимой информации — вопрос остается открытым.

Европа уже загнала себя в угол: экономика многих стран переориентирована на войну, и останавливаться сейчас, когда никто не готов уступать, просто нереалистично. Настоящий разговор без дипломатического флера начнется только тогда, когда всем станет по-настоящему страшно и мир окажется у самой красной черты.

А то, что делает Трамп, — это театр одного актера. Эффектные фразы, ноль реальных действий. Мир от этого не становится ближе — только иллюзия движения.

• Лидеры: Циан
#CNRU (+4,38%), Henderson #HNFG (+3,4%), Софтлайн #SOFL (+3,11%).

• Аутсайдеры: ВТБ
#VTBR (-10,29%), АФК Система #AFKS (-8,20%).

07.07.2026 - вторник

•
#JNOSP закрытие реестра по дивидендам 0.01 руб
•
#ABRD закрытие реестра по дивидендам 5.24 руб
•
#LMBZ закрытие реестра по дивидендам 2.5 руб
•
#NAUK закрытие реестра по дивидендам 16.01 руб
•
#AQUA закрытие реестра по дивидендам 10 руб
•
#KRKNP последний день с дивидендом 309.63 руб
•
#EELT закрытие реестра по дивидендам 0.6 руб
•
#X5 закрытие реестра по дивидендам 245 руб
•
#OZPH последний день с дивидендом 0.27 руб

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Индекс ниже 2200, а 20 компаний обновили минимумы. Когда ждать развязки?

Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?

Главное событие прошлой недели — обвал рынка. Индекс МосБиржи упал с 2400 до 2200 пунктов, к выходным отскочил отыграв часть падения, но убедительных признаков разворота нет. Вопрос в том, прошли ли мы дно или это только промежуточный этап.

Сейчас прошли массовые распродажи, волатильность достигала 4–5% за день, а иногда и выше. При этом, возможно, самое сложное еще впереди. Мы видим классическую капитуляцию инвесторов, особенно тех, кто торговал с плечами: количество принудительных закрытий позиций заметно выросло.

Основная проблема — отсутствие фундаментальных позитивных факторов. Ни со стороны ставок и денежно-кредитной политики, ни в геополитике драйверов для роста нет. Иногда появляются локальные триггеры для отскока, но их слишком мало, чтобы изменить картину.

На предстоящей неделе внимание рынка будет распределено между двумя сюжетами. Первый — привычная работа Минфина, который продолжит корректировать валютные интервенции в зависимости от того, как складываются бюджетные доходы.

Но главная интрига связана с планами ЦБ на июль, когда регулятор собирается изменить механизм зеркалирования своих операций. Хотя это технический шаг, его следствие для рынка очевидно: спрос на валюту может возрасти.

Также стоит отметить, что из-за возвращения цен на энергоносители к докризисному уровню предложение валюты со стороны экспортеров уменьшится, что повышает риски дальнейшего ослабления рубля. Совсем скоро мы узнаем, насколько был оправдан недавний рост валютных котировок.

С 1 июля условия семейной ипотеки могут серьезно поменяться. Льготный период предлагают ограничить 15 годами — потом ставка станет обычной, рыночной. При этом сама ставка теперь будет зависеть от того, где вы покупаете квартиру и сколько у вас детей: от 2% до 12% годовых, и чем больше детей, тем меньше процент.

Последствия таких решений неоднозначны. С одной стороны, большое количество людей могут лишиться возможности взять квартиру в льготную ипотеку, а строительная отрасль может затормозиться. С другой — это должно сдержать рост цен на недвижимость.

Реакция Кремля: В интервью Павлу Зарубину, появившемся поздно вечером, Владимир Путин раскрыл ряд подробностей, касающихся переговорного процесса по Украине, которые в моменте могут снизить давление на котировки.

По его словам, Украина сама предлагала остановить удары по территориям обеих стран и ограничить конфликт четырьмя регионами — ЛНР, ДНР, Запорожской и Херсонской областей. Президент считает, что это связано с нехваткой людей в украинской армии.

Также он прокомментировал историю с Анкориджем: никаких бумаг там не подписывали, но какие-то варианты завершения конфликта обсуждались. Путин отметил, что компромиссы предлагала Америка, и Россия на них соглашалась.

Кроме того, президент усомнился во влиянии Европы на Трампа и сообщил о предстоящем визите американской делегации после иранского трека.

В фокусе внимания: первого июля ЦБ выложит подробности своего последнего заседания по ставке, а Росстат — свежие цифры по инфляции и деловой активности за июнь. Из корпоративных новостей: акционеры "Аэрофлота", ВТБ и "Полюса" соберутся, чтобы решить вопрос с дивидендами.

За рубежом тоже будет на что посмотреть. Китай, Европа и США публикуют индексы PMI, которые покажут, как чувствуют себя промышленность и услуги. А ближе к выходным выйдет главный американский отчет — данные по рынку труда, на который обычно реагирует весь мир.

29.06.2026 - понедельник

•
#AFLT ГОСА по дивидендам за 2025 год в размере 5,29 руб/акция
•
#ETLN ГОСА по дивидендам, рекомендация "не выплачивать"
•
#KZOS закрытие реестра по дивидендам 2.85 руб
•
#MRKP последний день с дивидендом 0.0725 руб
•
#BELU закрытие реестра по дивидендам 10 руб
•
#ZAYM последний день с дивидендом 4.36 руб
•
#NKNC последний день с дивидендом 0.83 руб

Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные разборы.

'Не является инвестиционной рекомендацией

Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?

🌀 ИнвестВзгляд: Газпром — это ставка на восстановление с многочисленными "если".

🎲 Если Европа (или Азия) начнут покупать больше, если рубль ослабнет (а он ослабнет), если дивиденды вернутся — будет профит. Но все эти «если» тянутся шлейфом на годы. Посмотрим на цифры с крайней отчетности.


➕ Плюсы
Выручка — 2 799 млрд рублей. По сути, на уровне прошлого года — ни туда, ни сюда. Внутренний рынок подрос на 21% до 600 млрд — спасибо индексации цен. А вот экспортная выручка пострадала: рубль укрепился на 15%, и эти курсовые качели больно бьют по пересчёту валютной выручки.
EBITDA — 979 млрд рублей. Рост на 16% год к году. И это, друзья, максимум за три года. Чистая прибыль — 345 млрд рублей. Падение на 48%. Год назад было 660 млрд. Как так? А очень просто: в прошлом году были курсовые разницы, в этом — нет. Компания сама это признаёт. Плюс процентные расходы никуда не делись. Так что EBITDA выросла, а чистая прибыль упала почти вдвое. Бухгалтерская магия в действии.
Свободный денежный поток — 624 млрд рублей. Исторический максимум. В два раза выше, чем год назад. Как добились? Капзатраты сократили на 37% — до 403 млрд. При этом операционный денежный поток вырос на 9% до 1 027 млрд. То есть компания стала меньше тратить и больше зарабатывать — классика жанра.
Долг тоже начал снижаться: скорректированный чистый долг уменьшился на 226 млрд, до 5,8 трлн. Коэффициент долговой нагрузки — 1,91х против 2,07х на конец 2025 года. Замглавы компании Фамил Садыгов прямо говорит: контроль долговой нагрузки — приоритет. Комфортный уровень у них — до 2,5х. Пока что укладываются.


➖ Минусы: и их много.
Чистая прибыль падает при росте EBITDA. Это нонсенс для здоровой компании, но для Газпрома — норма. Курсовые разницы и процентные расходы превращают операционный успех в финансовый провал.
Цены на газ в Европе падают, рубль укрепляется. Экспортная выручка страдает, а ведь это исторически был главный источник дохода. Да, поставки по «Турецкому потоку» растут, но это не компенсирует потерю европейского рынка в тех объёмах, что были раньше.
Инвестиционная программа режется на треть. До 1,1 трлн рублей. Проект «Сила Сибири-2» в текущем CAPEX не фигурирует. С одной стороны, экономия — хорошо. С другой — где рост? Где новые проекты? Компания переходит в режим выживания.
Долговая нагрузка хоть и снижается, но 5,8 трлн — это не шутки. Если что-то пойдёт не так, проценты сожрут всё.


🎯 ИнвестВзгляд: Компания генерирует кэш, снижает долг, режет расходы. Всё это хорошо. Но чистая прибыль падает, дивидендов нет, экспорт под вопросом, а инвестиции сокращаются. Это компания на сильнейшей диете — она "худеет", становится эффективнее, но мышцы не наращивает. Газпром отчитался так, что даже аналитики не сразу поняли, радоваться или плакать. Лично я держу нейтралитет и, если и буду входить в эту историю, то только при явных признаках оздоровления, а в данном случае — ожирения.


$GAZP

🌀 ИнвестВзгляд: Газпром — это ставка на восстановление с многочисленными "если".

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

Рынок продолжает обновлять минимумы, несмотря на то что нефть дорожает. Обычно это поддерживает котировки, но сейчас ситуация иная — падение идет широким фронтом, и сырьевой фактор просто не работает.

Причина, судя по всему, в резком геополитическом обострении. Создается впечатление, что украинский конфликт вступает в новую, еще более опасную фазу эскалации. Раньше многие страны поддерживали Украину с оговорками, а теперь все больше государств делают это открыто и без колебаний.

Конфликт не просто затягивается, а набирает обороты: Европа и Украина резко усилили атаки на энергоинфраструктуру РФ. Более того, согласно заявлению Лаврова, Лондон, Париж и Берлин официально договорились с Киевом о поставках дальнобойного оружия для ударов по российской территории. Это принципиально новый уровень угрозы, который рынок закладывает в цену.

Жесткая неделя для России на международной арене: Евросоюз ужесточает режим соблюдения нефтяных санкций: кораблям в Средиземном море разрешено задерживать иностранные танкеры, перевозящие российскую нефть. Новый, 21-й пакет ограничений может быть утвержден Еврокомиссией на текущей неделе.

Параллельно, по сведениям FT, США обсуждают возможность размещения ядерного оружия в дополнительных европейских странах. Среди наиболее заинтересованных — Польша и государства Балтии. Неудивительно, что в такой конфигурации российский рынок не находит причин для роста.

В секторе софта зафиксирована массовая распродажа: «Астра» и «ИВА» упали на двузначные проценты. При отсутствии корпоративных триггеров акции продолжают затяжное пике.

Схожая динамика у перегруженных долгами компаний — «Мечел», «Самолет» и «ЕвроТранс» просели значительно глубже рынка. Итог мрачный: 12 эмитентов обновили исторические минимумы, ещё 6 — минимумы за последние 10 лет.

Макростатистика тоже ухудшается. Инфляция за неделю ускорилась до 0,15%, а денежная масса М2 в мае прибавила 1,8 трлн рублей — это +13,2% годовых, что заметно выше ориентира ЦБ. Причем рост обеспечен не бюджетом, а кредитованием, что вдвойне тревожно.

Бюджетный дефицит вырос незначительно (+133 млрд), но позитива в этом мало. Даже если по итогам года дефицит уложится в 3% ВВП, ключевой вопрос — реакция ЦБ 19 июня. Наш прогноз: снижения ставки либо не будет вовсе, либо оно будет минимальным (25–50 б.п.) и сопровождаться жесткой риторикой. Рынок уже закладывает высокую ставку на 2027 год, а значит ОФЗ ждет дальнейшее давление.

• Лидеры: В2В-РТС
#BTBR (+1,3%), Артген #ABIO (+0,7%), Акрон #AKRN (+0,4%).

• Аутсайдеры: IVA Technologies
#IVAT (-22%), Группа Астра #ASTR (-16%), Самолет #SMLT (-9,6%).

09.06.2026 - вторник

•
#MGKL МГКЛ операционные результаты за 5 месяцев 2026 года
•
#PRMD Промомед собрание акционеров по дивидендам за 1 квартал (рекомендация — 8 руб./акцию)
•
#KRSB Красноярскэнергосбыт собрание акционеров по дивидендам за 2025 год (рекомендация — 2,067 руб./акцию)
•
#IRAO Интер РАО закрытие реестра по дивидендам 0,321425305785 руб. (дивгэп)
•
#RTSB ТНС Энерго Ростов-на-Дону закрытие реестра по дивидендам (дивгэп)
•
#DATA Аренадата последний день с дивидендом (0,71 руб. и 5,72 руб.)
•
#SPBE СПб Биржа совет директоров по дивидендам

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией

Вы уверены, что знаете, почему падает рынок? Ответ вас не обрадует

Газпром - дивидендная рулетка

Уже завтра, 19 мая Совет директоров Газпрома $GAZP соберется, чтобы дать свои рекомендации по размеру, срокам и форме выплаты годовых дивидендов. Новички на рынке, зарядившись довольно сильным отчетом за 2025 год, ждут выплаты, завсегдатаи биржи - скептически смотрят на эти перспективы. Мы же с вами пытаемся по традиции более объективно смотреть на этот кейс, но сперва пробежимся по свежему отчету.

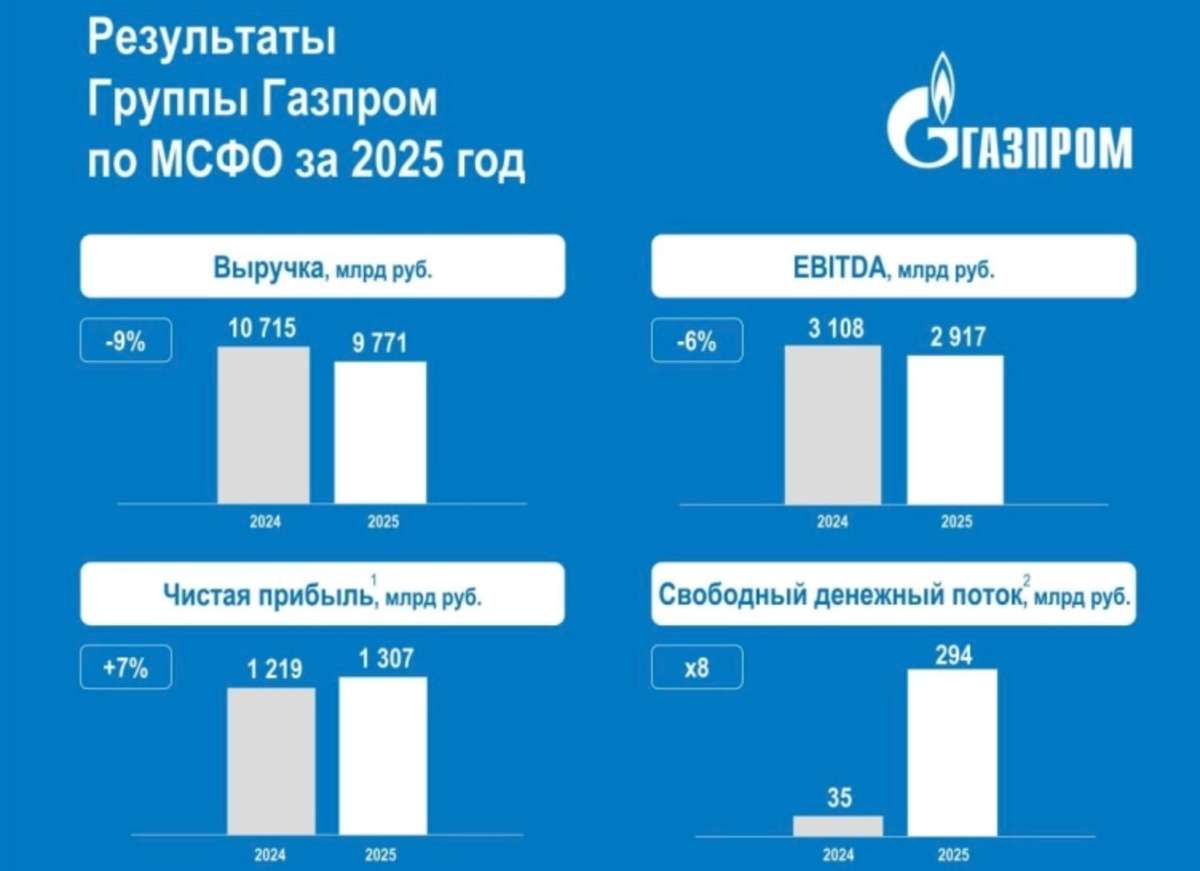
⛽️ Итак, выручка компании за отчетный период ожидаемо снизилась на 8,4% до 9,8 трлн рублей. Выручка от продажи газа осталась на уровне прошлого года и составила 4,4 трлн, от продажи нефти снизилась на 7,3% до 3,8 трлн рублей. Для нефтянки прошлый год был сложный, но все же результаты неплохие.

Из важных новостей газового сегмента могу отметить расширение «Силы Сибири» путем строительства еще более 500 км мощностей линейной части, а также подготовку к началу поставок газа в Китай по «дальневосточному» маршруту. Однако все это едва ли сильно запушит общие результаты. Без «Силы Сибири-2» существенно нарастить объемы продаж не получится.

В сухом остатке мы остаемся с прежними вводными: Европа продолжает давить санкциями, не спешит увеличивать закупки российского трубопроводного газа, а производственные площадки СПГ могут вновь и вновь подвергаться атакам беспилотников. Но давайте вернемся к отчету.

Сальдо финансовых доходов/расходов осталось в положительной зоне, что позволило незначительно нарастить чистую прибыль до 1,4 трлн рублей. А вот свободный денежный поток подрос существенно - с 35 до 294 млрд рублей. Это и стало причиной вспыхнувших надежд на дивиденды частных инвесторов.

💰 Напомню, что Газпром лишил нас дивидендов за 2021 год. Тогда государство предпочло изъять денежную ликвидность с помощью НДПИ. За 2022 год мы получили рекордную доходность в 26,2%. За 2023–2024 годы акционеры тоже выплат не увидели. Это как раз и стало причиной скепсиса в отношении Газпрома. Улучшение финансовых метрик в 2025 году и отмена НДПИ всецело позволяют рассчитывать на выплату, но вопрос этот будет скорее зависеть от решения политиков.

Говорят, что если каждый год ждать дивиденды от Газпрома, рано или поздно это случится. Еще раз повторю, что деньги на выплаты у компании есть. Даже если распределить весь свободный денежный поток в 294 ярда, то доходность превысит 10%. Однако, как я уже говорил, это политическое решение, а «подкидывать монетку» у меня желания нет, лучше дождемся итогов заседания СД.

❗️Не является инвестиционной рекомендацией

♥️ Вот с такой статейки мы стартуем новую рабочую неделю. Поддержите ее лайком, а там глядишь и по газпрому что прояснится.

Газпром - дивидендная рулетка

Кризис как инвестиционная возможность!

Ормуз напомнил нам о рисках в глобальной энергетике, ведь через этот узкий коридор идут мировые поставки нефти и газа, и любое обострение – угроза для рынков. Но мы видим непонятную реакцию рынков, глобальные индексы слишком уж устойчивы и уже вернулись на максимумы. Такое расхождение между новостным фоном и поведением рынков вызывает вопросы у рядового инвестора, но я возьму на себя ответственность объяснить это.

Ответ, в принципе, прост и заключается в горизонте мышления. Фондовый рынок – не рынок реальных событий, а рынок ожиданий. Он оценивает не текущие события, а их последствия в долгосрочной перспективе. С “дальнего” временного горизонта Ормуз не выглядит как проблема для мировой энергетической системы. Производители уже начали использовать альтернативную инфраструктуру. Саудиты и ОАЭ наращивают мощности трубопроводов для экспорта в обход пролива. Ирак делает проекты через Турцию и выходит на Средиземку. Европа занялась диверсификацией и источников, и маршрутов поставок. Все эти процессы пока, конечно, не способны полностью заменить Ормуз, но это уже начало строительства и создания новых энергетических потоков.

Так уж устроен мир, всегда находится альтернатива “узким местам”. Риск – это стимулом для новых инвестиций, пытливый ум ищет, как заработать по-другому. Риски и кризисы ускоряют инфраструктурные изменения, а без них никто ничего ничего не делал бы ещё долгие-долгие годы. Именно этот долгосрочный эффект и не видят инвесторы.

Вот ведь парадокс: краткосрочные риски усиливаются, а долгосрочные снижаются. И именно поэтому рынок игнорирует риски в моменте.

Да, пока Ормуз важен, но его роль изменится, и рынок это предвидит. А увидеть, что еще у нас заменимо из “незаменимого” – это значит заработать, об этом напишу следующий пост.

#кризис
https://t.me/ifitpro

📢 Представляем новый выпуск бюллетеня по энергетике за апрель

🛢 Нефть — Рывок на фоне Ирана
Геополитика вновь стала ключевым драйвером: Brent впервые с марта 2022 года превысил $126 за баррель на фоне усиления напряжённости вокруг Ирана и сокращения поставок из Персидского залива. Ограничения добычи и проблемы морской логистики привели к резкому росту цен и увеличению геополитической премии.

💨 Природный газ — Европейский разворот вверх
После кратковременного снижения цены на газ в Европе вновь пошли вверх: майские фьючерсы TTF достигли $533 за тыс. куб. м. Европа входит в сезон закачки с низкими запасами и усиливающейся конкуренцией за СПГ с Азией, что формирует риски высоких цен в ближайшие месяцы.

🪨 Уголь — Возвращение в большую энергетику
Кризис на Ближнем Востоке и нестабильность газового рынка вернули уголь в центр глобальной энергетики. Ряд стран отложили закрытие угольных мощностей, что привело к росту цен более чем на 30%. Для российского экспорта открылось временное «дорогое окно», однако сохраняются инфраструктурные ограничения.

✅ Подробную аналитику, графики и прогнозы ищите в полной версии материала, которую можно изучить здесь.

📌 Раздел по рынку нефти на Cbonds – здесь.