Поиск
Экономика РФ. Главные выводы
Профицит был только дважды за 8 лет — в 2018 (+2,7 трлн) и 2019 (+2,0 трлн), плюс небольшой плюс в 2021-м (+0,5 трлн)
Самый тяжёлый год — 2025-й: дефицит достиг 5,6 трлн руб. (2,6% ВВП), что почти в 5 раз превысило первоначальный план (1,17 трлн). Причина — падение нефтегазовых доходов на 24% из-за снижения цен на нефть и укрепления рубля
2026 тоже непростой: за первое полугодие дефицит уже составил 5,85 трлн — больше, чем утверждено на весь год (3,79 трлн). Счётная палата предупреждает, что доходы могут не дотянуть до плана
Расходы растут быстрее доходов: если в 2018 году расходы были 16,7 трлн, то в 2026-м заложены уже 44 трлн — рост в 2,6 раза за 8 лет. Доходы за тот же период выросли с 19,5 до 40,3 трлн — примерно вдвое
Доля дефицита в ВВП — это ключевой индикатор устойчивости бюджета. До 3% считается «нормальным» в кризисные периоды по международным меркам. В 2025 году дефицит был на уровне 2,6% ВВП — заметно выше, чем в 2022–2024.
План на 2026 предполагает сокращение дефицита как в рублях, так и в процентах ВВП — но это при условии, что доходы не упадут ниже плана.
Дефицит не «просто тратят» — его закрывают из конкретных источников. В последние годы структура такая:
Фонд национального благосостояния (ФНБ) — «подушка безопасности». В 2024–2025 годах из ФНБ активно брали деньги на покрытие разрыва. В 2025 году из ФНБ на эти цели направили около 1,8 трлн ₽.
Государственные облигации (ОФЗ) — Минфин занимает на рынке. Это главный источник: в 2025 году через аукционы ОФЗ привлекли примерно 3,2–3,4 трлн ₽. Спрос на ОФЗ поддерживают банки и институциональные инвесторы, а доходность растёт вслед за ключевой ставкой.
Прочие источники (менее значимые в последние годы): остатки на счетах, кредиты, доходы от приватизации — в сумме дают небольшую долю.
Как это выглядит в структуре покрытия дефицита 2025 года (примерно):
ОФЗ — ~60%
ФНБ — ~32%
Прочее — ~8%
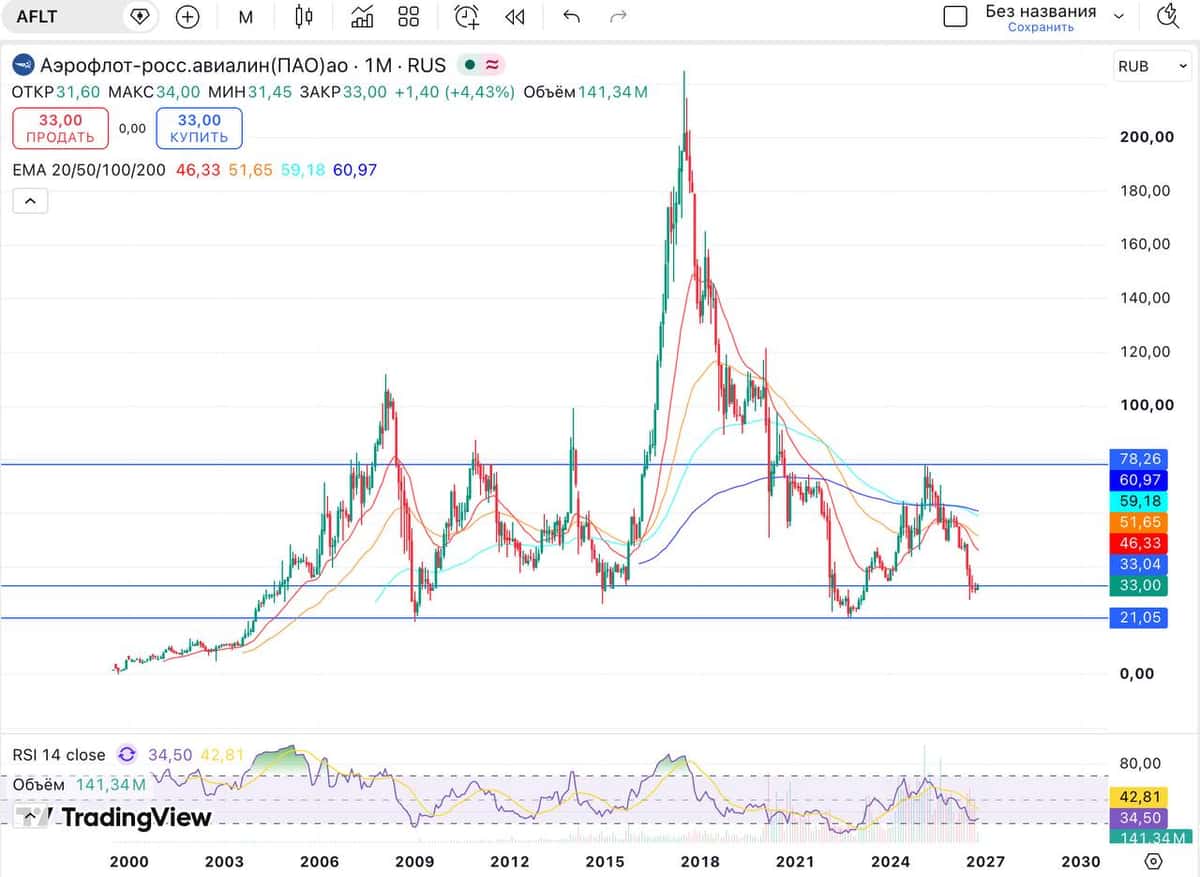
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.
Селигдар. Отчет за 1 пол 2026 по МСФО
Тикер: #SELG
Текущая цена: 40.36
Капитализация: 41.8 млрд
Сектор: Драгоценные металлы
Сайт: https://seligdar.ru/investors/key-facts/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 2.97
▫️ P/S - 0.41
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 3.6
▫️ EV/EBITDA - 4.56
Что нравится:
▫️ выручка выросла на 46.5% г/г (28.4 → 41.7 млрд);
▫️ чистый долг увеличился на 6.9% к/к (145.2 → 155.2 млрд), но ND/EBITDA улучшился c 4 до 3.6;
▫️ чистая прибыль +3.4 млрд против убытка -2.2 млрд в 1 пол 2025;
Что не нравится:
▫️ FCF отрицательный, но снизился на 20.9% г/г (-18.6 → -14.7 млрд);
▫️ вырос нетто фин расход на 155.8% к/к (3.9 → 9.9 млрд);
Дивиденды:
Компания стремится направлять на выплату дивидендов не менее 30% прибыли по МСФО. При этом целевые значения зависят от ND/EBITDA:
▫️ если < 1 - 30% от ЧП;
▫️ от 1 до 2 - 20% от ЧП;
▫️ от 2 до 3 - 10% от ЧП;
▫️ выше 3 - дивиденды не выплачиваются.
По данным сайта Доход за 2026 год дивиденды не ожидаются.
Мой итог:
Операционные показатели за полугодие.
Золотодобывающий дивизион (г/г):
▫️ объем горной массы +50.2% (7 → 10.5 млн м3);
▫️ добыча руда +47.6% (2.1 → 3.1 млн т);
▫️ производство золота +20% (2779 → 3337 кг);
▫️ реализация золота +4.1% (2821 → 2936 кг);
Немного странно, если смотреть на пресс-релизы за 2026 год, то получается, что объем горной массы снизился во 2 кв 2025 (в 1 кв было 7.6 млн м3, а за 1 пол стало уже только 7). Возможно, ошибка, а может и манипуляция цифрами.
Оловодобывающий дивизион (г/г):
▫️ добыча руды -4.9% (586 → 1253 т);
▫️ переработка руды +1.1% (560 → 566 т);
▫️ производство олова +17.4% (1721 → 2021 т);
▫️ производство вольфрама +1.6% (64 → 65 т);
▫️ производство меди +8.4% (1229 → 1332 т).
На фоне роста объемов производства и реализации, а также роста цен на металлы, значительно увеличилась выручка (без продажи металлов 3х лиц):
▫️ золото +34.9% (23.9 → 32.2 млрд);
▫️ концентраты +91.8% (4.5 → 8.6 млрд).
За отчетный период получена прибыль против убытка в 1 пол 2025. Улучшилась операционная рентабельность с 0.1 до 17.5% (снизились прочие доходы, в основном, за счет уменьшения вознаграждения брокеру и выросла валовая рентабельность с 27.5 до 36.7%). Рост нет фин расхода (4.3 → 9.9 млрд) был отчасти скомпенсирован увеличением дохода от курсовых разниц (2 → 6.5 млрд).
FCF (по классическому расчету) остался отрицательным, но положение немного улучшилось за счет более уменьшение отрицательного OCF в абсолютных цифрах (-37.5% г/г, -14 → -8.7 млрд) в сравнении с ростом кап. затрат (+46.9% г/г, 3.6 → 5.2 млрд). На 2026 объем инвестиций ожидается на уровне 18 млрд, так что можно ожидать большие затраты во 2 пол (аналогично было и в 2025 году).
Ситуация с долговой нагрузкой повторяется как и по итогам 2025 года. Чистый долг растет, а долговая нагрузка снизилась по причине увеличения EBITDA. Заметно как Селигдар постепенно заменяет долг в золоте и серебре (79.2 → 66.4 млрд) на рублевые кредиты и облигации (76.9 → 99.4 млрд). Причем половина из рублевых долгов по плавающей ставке. С учетом постепенного снижения ключевой ставки такое решение выглядит обоснованным.
Неприятным сюрпризом для Селигдара стал проект налога на сверхдоходы для компаний горно-металлургического сектора. С учетом его изначальной редакции и производственных планов компании на год (до 9 тонн золота и 3.5 тыс. тонн олова) приблизительный расчет дает результат в 2.5 млрд чистой прибыли за 2026 год (P/E 2026 = 16.8). Правда, по последней информации в проект закона были внесены поправки, которые позволят как-то сгладить эту налоговую нагрузку, чтобы исключить большие разовые платежи за один год.
Пока Селигдар выглядит исключительно долгосрочной историей (2030+ год) с расчетом на улучшение финансовых результатов через запуск новых ЗИФ (Хвойное, Кючус) и значительное уменьшение долговой нагрузки. Но в ближайшее время какой-то отдачи здесь ждать не стоит. Долги и налоги давят на результаты, дивидендов не предвидится. Плюс есть риск снижения цен на корзину металлов Селигдара.
Акций компании в портфеле нет и покупку пока не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
Почему наш мозг ненавидит инвестировать
Я давно заметил странную вещь: большинство людей уверены, что главная проблема инвестирования - недостаток денег. Мол, вот начну больше зарабатывать, тогда и займусь капиталом. Но представим, что доходы растут: кто-то получает повышение, кто-то успешно запускает бизнес, кто-то получает премию. Но неожиданно оказывается, что денег снова нет.
Сначала меня это удивляло, потом я начал читать работы психологов и поведенческих экономистов. И выяснил: проблема часто не в доходах, проблема в том, что наш мозг буквально создан для того, чтобы мешать нам копить.
Представьте, что вы - древний человек. Перед вами лежит яблоко, а через месяц шаман обещает два яблока (все, как у нас!) Что выгоднее взять? Если вы современный инвестор, то, возможно, все-таки выберете “два яблока через месяц”. А вот если пещерный человек - для вашего мозга ответ очевиден - съесть первое яблоко немедленно. Потому что до следующего месяца еще нужно дожить.
Новость для вас или нет - но биологически мы не сильно изменились
Один из самых известных механизмов называется “временным дисконтированием”. Психолог Джордж Эйнсли десятилетиями изучал этот феномен и пришел к выводу: люди систематически переоценивают ближайшие награды и недооценивают будущие. Даже когда понимают, что это невыгодно. Поэтому новый смартфон сегодня почти всегда выглядит привлекательнее инвестиционного счета, который принесет результат через десять-двадцать лет. Мозг (рептильный) говорит: "Будущее подождет", и многие из нас знают, как правильно поступить, но делают наоборот.
Вторая ловушка - гедонистическая адаптация
Еще в начале 1970-х психологи Филип Брикман и Дональд Кэмпбелл описали явление, которое позже получило название "гедонистическая беговая дорожка". Суть проста: человек очень быстро привыкает к улучшению жизни. Купили машину покруче - через пару месяцев она становится нормой. Переехали в квартиру побольше - вскоре кажется, что так было всегда. Доход вырос на 30% - через некоторое время расходы чудесным образом догоняют доходы. Я называю это “финансовым законом расширяющейся вселенной”. Сколько бы денег ни появилось, уровень потребления каким-то образом находит способ заполнить все доступное пространство.
Есть и третья проблема - иметь “сколько положено”
Многие исследователи поведения говорят о существовании своеобразной финансовой нормы - внутреннего представления человека о том, сколько денег ему "положено" иметь. Когда доход резко возрастает, возникает психологический дискомфорт. И тогда начинаются странные покупки, спонтанные расходы, необязательные траты. Человек словно бессознательно возвращается к привычному уровню благосостояния. Замечали за собой такие дела? Я - да! И я согласен с нобелевским лауреатом Ричардом Талером: нельзя рассчитывать на силу воли!
Талер и Шломо Бенарци исследовали накопительное поведение людей и вот что обнаружили. Когда решение о сбережениях принимается автоматически, люди начинают копить в разы больше. В одном из самых известных экспериментов уровень сбережений участников вырос с 3,5% до 13,6% дохода просто потому, что процесс был автоматизирован. Кстати, уже сейчас многие инвесторы доверяют своему ИИ-агенту этот процесс (возможно, скоро уйдет в массы).
Вот, друзья, мы с вами и открыли главный секрет инвестирования, и он вообще не связан с выбором акций. Главный секрет - убрать мозг из процесса принятия решения!
Получили зарплату или премию? Часть денег автоматически ушла на брокерский счет. Получили прибавку? Увеличился размер регулярного пополнения. И все это без обсуждений, без внутреннего торга, без ежемесячного собрания акционеров в собственной голове.
Самый опасный противник инвестора - не рынок, не кризисы и даже не инфляция, самый опасный противник сидит между нашими ушами! И, к сожалению, он очень хорошо знает все наши слабости.
#мозгИнвестора
🪙 Новости. В любой непонятной ситуации нужно повышать налоги.
- Сахар и конфеты: обсуждается отмена льготного НДС (10%) на сахар и введение акцизов на конфеты — до ₽100/кг шоколадных и ₽47,7/кг нешоколадных. Производители предупреждают о росте себестоимости и розничных цен. Решение пока не принято. Если что, то это забота о здоровье граждан + денег можно собрать.
- Инфляция: за неделю рост цен замедлился до 0,11% (ранее 0,96% из-за тарифов ЖКУ). С начала года по 12 октября — 6,10%, годовая ускорилась до 7,22%.
Инфляция может расти не только потому что цены растут фактически , а ещё и потому что ожидание роста цен продолжается. Анонсируют новые налоги - повышают коммуналку - люди тратят больше, так как ждут роста инфляции и дальше. И так по кругу...
- ФАС: предложила повысить тарифы «Транснефти» на транспорт нефти с 2027 года на 4,99%.
Кто заплатит за это?
Банковская тайна: Госдума приняла закон, разрешающий банкам передавать персональные данные и тайну клиентов аккредитованным IT-компаниям без согласия клиентов (при соблюдении требований ЦБ, системы — в России). Ваша тайна уже не тайна.
Ну и вишенка на торте.
🇷🇺 «Деловая Россия» предложила добить бизнес ( зачёркнуто)....
изменить налоги для малого и среднего бизнеса.
Предлагают:
- рассмотреть отмену с 2027 года УСН и АвтоУСН от базы «Доходы», а также патентной системы налогообложения (ПСН);
- внедрить социальные взносы для граждан, получающих основную часть доходов от процентов и дивидендов;
- ввести налог на наследство и дарение при налоговой базе от 50 млн руб.;
ограничить импорт «стратегической инновационной продукции».
Организация предлагает расширить федеральный инвестиционный налоговый вычет с 3% до 20% от инвестиций и распространить его на расходы на НИОКР.
Самое главное, что это приведет к дальнейшему росту налогов, росту цен, закрытию малого бизнеса, росту инфляции и т.д.
Хотя если в этом и состоит план, то тогда "все идет по плану".
Транснефть - зачем ей нужен Газпромбанк?
Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.
⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.
Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.
📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.
Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.
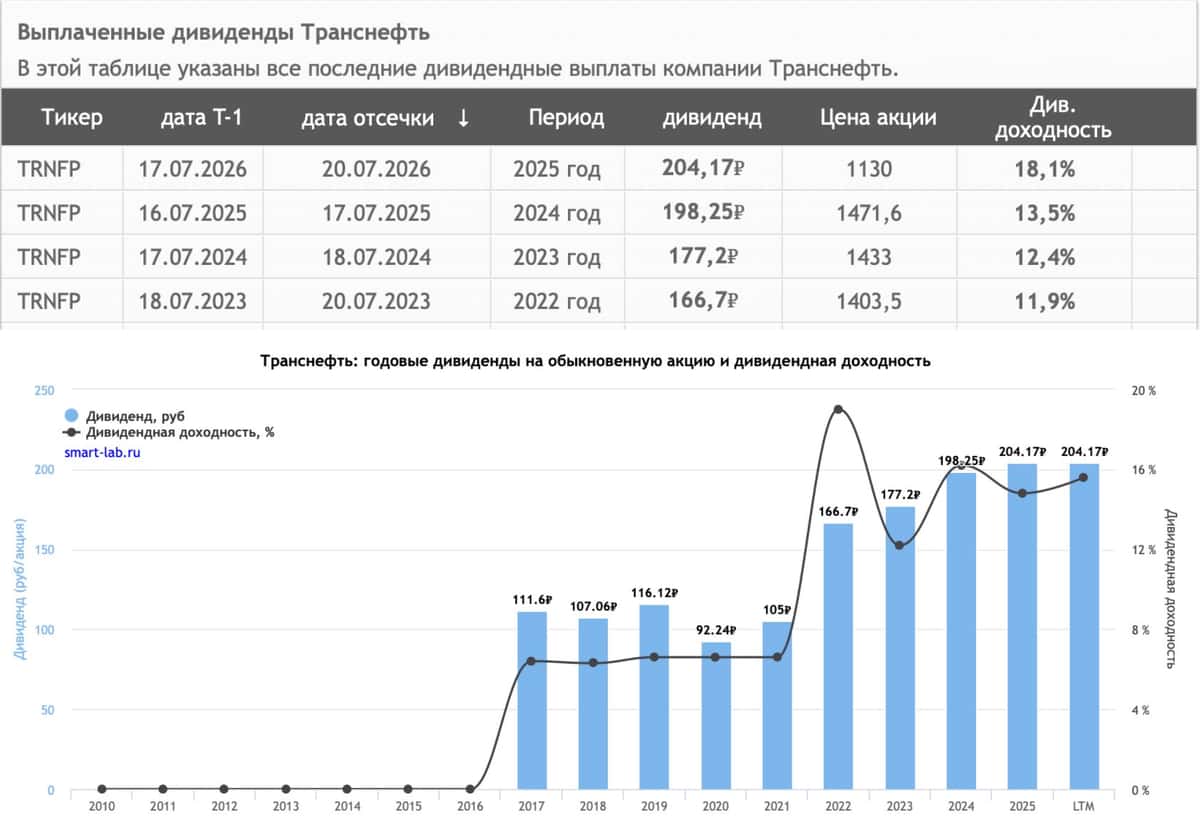
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.
Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.
❗️Не является инвестиционной рекомендацией
♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!
🥒🍅 «Утильсбор» на импортные огурцы, томаты и другую тепличную продукцию предложили ввести российские производители овощей.
Аграрии объясняют инициативу тем, что овощи из Азербайджана, Армении, Таджикистана и других стран могут стоить в 2,5 раза дешевле российских. Если предложение поддержат, импортные овощи могут заметно подорожать.
🍏 С 1 января 2027 года доходы от продажи недвижимости планируют облагать по общей прогрессивной шкале — 13–22%, а не отдельно по 13–15%, как сейчас.
Требуются налоги.
🪙 В переговорах между США и РФ обсуждается многомиллиардная нефтяная сделка— NYT.
Сделка, требующая одобрения как правительства США, так и Кремля, касается обширного комплекса нефтяных месторождений, нефтеперерабатывающих заводов и автозаправочных станций по всему миру, принадлежащих Лукойлу.
$LKOH
🪙 Утильсбор на некоторые иномарки с 1 января вырастет до стоимости новой машины — максимальные суммы будут доходить почти до ₽6 млн.
🪙 Почти треть безработных в России — молодёжь до 25 лет, рассказал Росстат. На эту возрастную группу приходится 29,2% всех безработных, тогда как на россиян старше 50 лет — 19,4%.
При этом 40,9% безработных никогда раньше не работали. Средний возраст безработного в стране составляет 35,8 года.
📌 До 100 млрд рублей в год будет получать российский бюджет от введения НДС и сбора с онлайн-покупок из-за рубежа, — пояснительная записка к проекту федерального бюджета России на следующую трехлетку.
+ В 2026 году в бюджет поступит свыше ₽630 млрд от НДФЛ на процентные доходы по вкладам — это рекордная сумма.
+ Экономический эффект от прогрессивной шкалы НДФЛ. За прошлый год совокупные поступления в казну от расширенной шкалы НДФЛ составили 763 млрд рублей.
🪙 Минфин рассчитывает получить почти ₽1 трлн дивидендов от госкомпаний.
В 2027 году поступления в бюджет должны составить ₽838,4 млрд. К 2029 году Минфин ожидает их роста до ₽985,6 млрд.
🪙 Налог на сверхдоходы может обойтись Норникелю в 125–130 млрд рублей за три года, — Forbes.
Правительство внесло в Госдуму предложенный Минфином 24 сентября налог на сверхдоходы: 30% от дохода из-за роста мировых цен к уровню 2025 года, для золота — 20%. Его предлагают взимать за 2026–2028 годы, ожидаемые поступления — по 200 млрд рублей ежегодно, — Reuters.
🇷🇺 Минфин рассчитывает довести капитализацию российского фондового рынка минимум до 66% ВВП к 2030 году и до 75% к 2030 году.
Минфин планирует, что к 2030 году в России 24% населения будут иметь брокерские счета. Долю долгосрочных сбережений граждан планируется поднять до 40% и 45% к 2030 и 2036 годам соответственно.
Госдолг РФ по отношению к ВВП составит не более 25% в следующие три года.
🪙 Акционеры «Газпромнефти» одобрили дивиденды за первое полугодие — 42,51 рубль на акцию.
Доходность — 7,6%. Отсечка — 13 октября.
💀Новая налоговая шкала.
Ну она не совсем новая. Просто теперь налоги будут считаться по всем фронтам ( доходы, вклады, купоны, дивиденды, продажа имущества и т.д.). И процент уже будет не 13-15, а 13-22.
Также Минфин предлагает установить НДС 22% при покупке зарубежных товаров через маркетплейсы, уплачивать его будут сами цифровые платформы.
Почитал некоторых аналитиков ( Алексея Таболина, Александра Силаева и т.д) и их мнение по поводу новой шкалы налогов.
С основными тезисами сложно не согласиться.
2,4 млн в год или 200 тыс в мес. Уже зарплата некоторых специалистов значительно выше. Если добавить к этому ещё вклады, дивиденды и купоны, то человек гарантированно попадает на налог 15% и более. Так что озвученные 6 процентов от населения... Как бы это тоже не мало. Плюс это экономически активное население, зарождаюшийся или умирающий средний класс. Вы его хотите добить или обезжирить?
Длинные деньги. Вы захотите инвестировать, если часть вашего дохода съедят налоги ( причем налоги только растут год от года) ? Государство хочет, чтобы граждане инвестировали... Но с другой стороны делает все наоборот. Почему например люди стали выводить деньги из фондов? Потому что всех напугали налогами на прибыль для фондов, в том числе и для фондов ликвидности. Но там уже произошло отползание, вроде это касается только закрытых фондов для квал инвесторов. Но какая уже разница, осадочек то остался.
А если налоги перекрывают доход, то что делать? Продавать и искать что-то другое.
Отток капитала. Если становится менее выгодно здесь, то можно искать на стороне. При этом запретили вывозить деньги свыше 1 млн рублей в страны ЕАЭС, Азербайджан, Таджикистан и Узбекистан.
Ограничение касается физлиц и предусматривает отдельные исключения для некоторых случаев вывоза денег.
Запреты - это прекрасно. Но это не значит, что нельзя вывезти капитал совсем. Просто это будут делать иначе.
Бюджет получит денег, зато фондирование станет дороже. Последствия - снижение экономической активности. Бизнес и так выживает, давайте добьем остальных.
Выходы - ИИС, ПДС и прочие налоговые вычеты. Но там тоже свои ограничения по суммам. Так что не для всех это вариант.
Хаотичность принятия подобных решений говорит о многом. Вначале мы сделаем это и это, а потом посмотрим как будет. Может быть даже что-то не сломается. Собирать налоги любой ценой - это очень странный выход. При этом снижаются расходы на социалку, школы, больницы...
Напоминаю, что к 2030 году капитализация фондового рынка должна быть 66 % от ВВП. Внимание, вопрос: как этого добиться с такими изменениями и новшествами?