Поиск
СПБ Биржа добавит на торги 10 неоактивов на акции NVIDIA, Micron, Alphabet и других компаний
СПБ Биржа 3 ноября 2026 года добавит на торги 10 неоактивов* на акции глобальных компаний. В линейку войдут неоактивы на акции NVIDIA, Micron, Lam Research, Alphabet, Oracle, Dell, Marvell, Western Digital, Caterpillar и McDonald’s. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 75.
Базисными активами новых неоактивов станут акции компаний из сфер полупроводниковых технологий, цифровых сервисов и программного обеспечения, вычислительной инфраструктуры, машиностроения и общественного питания.
Полупроводниковый сегмент пополнят неоактивы на акции NVIDIA, Micron, Marvell и Lam Research. NVIDIA разрабатывает графические процессоры и решения для искусственного интеллекта, Micron производит микросхемы памяти, Marvell специализируется на полупроводниковых решениях для центров обработки данных и сетевой инфраструктуры, а Lam Research выпускает оборудование для производства микросхем.
В сегменте цифровых сервисов и программного обеспечения появятся неоактивы на акции Alphabet и Oracle. В состав Alphabet входит Google, развивающая поисковые, рекламные и облачные сервисы. Oracle специализируется на корпоративном программном обеспечении и облачных технологиях.
Линейку неоактивов на акции компаний, работающих в сфере вычислительной инфраструктуры, дополнят Dell и Western Digital. Dell производит компьютеры, серверы и системы хранения данных, а Western Digital специализируется на жёстких дисках и решениях для хранения данных.
В промышленном и потребительском секторах появятся неоактивы на акции Caterpillar и McDonald’s. Caterpillar производит строительную и горнодобывающую технику, а McDonald’s входит в число крупнейших мировых сетей ресторанов быстрого обслуживания.
В брокере «Т-Банк Инвестиции», который первым предоставил массовому инвестору доступ к неоактивам, отмечают рост спроса.
«С мая текущего года совокупный оборот торгов этими инструментами в Т-Банк Инвестициях превысил 2 трлн рублей, — отметил директор по развитию брокерских продуктов Т-Банк Инвестиций Александр Гусев. — А 23 октября на СПБ Бирже зафиксирован рекордный дневной оборот — почти 60 млрд рублей. Трейдеров привлекает возможность торговать ликвидными инструментами без комиссии внутри дня, а инвесторов — возможность участия в динамике глобальных компаний без рисков блокировок в зарубежной инфраструктуре. Продолжая расширять перечень базисных активов, мы открываем доступ к неоактивам на акции зарубежных компаний, которые являются лидерами в своих секторах, при этом линейка новых бумаг диверсифицирована по отраслям. Технологическое решение СПБ Биржи позволяет торговать всеми акциями из индекса S&P 500 и мы продолжим работу над расширением линейки доступных инструментов».
Главный экономист Т-Банка Инвестиции Софья Донец обратила внимание на мировые финансовые события, которые будут влиять на динамику цен базисных активов до конца года.
«В ближайшие месяцы мировая новостная повестка плотно насыщена поводами, которые будут двигать глобальные финансовые рынки — это и выборы в США, и события на Ближнем Востоке, и сектор ИИ с сезоном отчетностей и готовящимися IPO, и ожидания вокруг решений крупнейших центробанков, — заметила Софья Донец. — При этом четвертый квартал с предновогодним периодом традиционно сильный по торговой активности и динамике индексов. Новые инструменты позволят сделать ставку и на рост, и на волатильность. На горизонте года одним из аргументов в пользу неоактивов является рост прибылей крупных американских компаний из индекса S&P 500, который фиксируется третий квартал подряд на уровне около 30%».
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Учёт дивидендов по базисным акциям в неоактивах
По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.
Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.
Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед • Налоговой службой США (IRS).
Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.
Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.
Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
* — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
ДВМП. Отчет за 1 пол 2026 по МСФО
Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/
Мультипликаторы (LTM):
▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37
Что нравится:
▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);
Что не нравится:
▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);
Дивиденды:
СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.
Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.
Мой итог:
Операционные показатели (г/г).
Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).
Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).
Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).
Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).
Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).
За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).
FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.
Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.
Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.
Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
СПБ Биржа добавит на торги 20 неоактивов на ценные бумаги глобальных компаний
CПБ Биржа 7 октября 2026 года добавит на торги 20 неоактивов* на ценные бумаги глобальных компаний. Среди них Affirm, Airbnb, AST SpaceMobile, Block, Cloudflare, MercadoLibre, Shopify, Snowflake, Tempus AI, Zscaler и другие. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 65.
Новые базисные активы представлены ценными бумагами компаний из сфер инфраструктуры и технологий искусственного интеллекта, облачного программного обеспечения, кибербезопасности, электронной коммерции, цифровых финансов, спутниковой связи, энергетики и медицинских технологий.
В направлении инфраструктуры и работы с данными линейку дополнят Applied Optoelectronics и Credo — разработчики технологий высокоскоростной передачи данных, в том числе для центров обработки данных. Snowflake представит облачные платформы для работы с данными, а Innodata — подготовку данных и решения для искусственного интеллекта.
Сегмент облачных технологий и корпоративного программного обеспечения расширят Cloudflare и Zscaler в области сетевых технологий и кибербезопасности, Datadog — в мониторинге ИТ-инфраструктуры и приложений, Zoom — в цифровых коммуникациях, а Toast — в технологических решениях для ресторанного бизнеса.
Электронную коммерцию представят Shopify, MercadoLibre и PDD Holdings. В группу PDD Holdings входят платформы Pinduoduo и Temu. Направление цифровых финансов дополнят Affirm с сервисами оплаты покупок частями и Block с платёжными и финансовыми сервисами.
В линейку также войдут платформа для бронирования жилья и туристических услуг Airbnb и разработчик спутниковой сети мобильной связи для обычных смартфонов AST SpaceMobile.
Направление энергетических технологий расширят производитель солнечных модулей First Solar и разработчик ядерных энергетических технологий Oklo. Медицинские технологии представят разработчик систем роботизированной хирургии Intuitive Surgical и компания Tempus AI, применяющая искусственный интеллект и анализ данных в персонализированной медицине.
Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных активов без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной ценной бумаге базисного актива. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.
Новые неоактивы
Подробнее в пресс релизе.
Свойства неоактивов
• цена неоактива следует за ценой базисного актива;
• финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента;
финансовый результат рассчитывается в валюте котировки, а начисляется или списывается в рублях;
• для открытия и удержания позиции в качестве обеспечения используются рубли и/или ценные бумаги в портфеле. Иностранная валюта для совершения сделок не требуется;
• сделки заключаются без комиссий. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
Доходность валютных облигаций надёжных эмитентов с рейтингом AAA достигла 10% — уровня, который ещё несколько месяцев назад казался маловероятным. В июне 2026 года такие бумаги предлагали 6–7% годовых, однако к сентябрю доходность поднялась до двузначных значений.
Продолжающийся конфликт, санкционное давление и общая турбулентность заставляют инвесторов требовать более высокую премию за риск. Это особенно заметно по бумагам в долларах, где добавляется инфраструктурный риск расчётов.
Выросли и спреды к американским казначейским бумагам. Сейчас премия российских суверенных бумаг к US Treasuries — 465 базисных пунктов. До 2022 года средний уровень был 289 б.п. То есть рынок закладывает повышенную премию за российский риск — и это уже не техническая история, а отражение восприятия странового риска.
В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.
Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)
- Номинал: 1000 USD
- Купон: 7,2%
- Текущая доходность: 7,49%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 9 месяцев
- Доходность к погашению: 9,75%
Полипласт П02-БО-14 $RU000A10ECX8 (А)
- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 14,74%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 20,77%
ГТЛК ЗО29-Д $RU000A107D58 (АА-)
- Номинал: 1000 USD
- Купон: 4,34%
- Текущая доходность: 5,15%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 12,47%
ЮГК 001P-05 $RU000A10D4P0 (АА)
- Номинал: 100 USD
- Купон: 9%
- Текущая доходность: 8,97%
- Частота выплат: ежемесячно
- Погашение: через 1 год
- Доходность к погашению: 9,38%
ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)
- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,39%
- Частота выплат: ежемесячно
- Погашение: через 2 года 1 месяц
- Доходность к погашению: 9,65%
СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)
- Номинал: 100 USD
- Купон: 7,5%
- Текущая доходность: 7,72%
- Частота выплат: ежемесячно
- Погашение: через 2 года 5 месяцев
- Доходность к погашению: 9,32%
Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)
- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,89%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 9,65%
Газпром капитал БО-003Р-14 $RU000A10BPP2 (ААА)
- Номинал: 1000 USD
- Купон: 7,25%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 2 года 7 месяцев
- Доходность к погашению: 9,53%
МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)
- Номинал: 100 USD
- Купон: 6,3%
- Текущая доходность: 7,08%
- Частота выплат: ежемесячно
- Погашение: через 3 года 10 месяцев
- Доходность к погашению: 10,26%
НОВАТЭК 001Р-05 $RU000A10C9Y2 (ААА)
- Номинал: 1000 USD
- Купон: 7%
- Текущая доходность: 7,45%
- Частота выплат: ежемесячно
- Погашение: через 3 года 3 месяца
- Доходность к погашению: 9,55%
Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)
- Номинал: 100 USD
- Купон: 6,4%
- Текущая доходность: 6,8%
- Частота выплат: ежемесячно
- Погашение: через 2 года 10 месяцев
- Доходность к погашению: 9,22%
Валютные облигации выглядят скромно на фоне корпоративных — но это только на первый взгляд. Всё решает курс. Если доллар снова дойдёт до 95 рублей, итоговая доходность окажется совсем другой: не 8–13%, а 20–25% годовых. И чем дольше срок до погашения, тем сильнее может подорожать сама бумага.
Но есть и обратная сторона: рубль может временно укрепиться — например, если геополитический фон улучшится. Чтобы сгладить такие колебания, лучше заходить в валютные позиции не разом, а частями, фиксируя разные уровни входа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Мосбиржа - ставка на комиссии и дивиденды
Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.
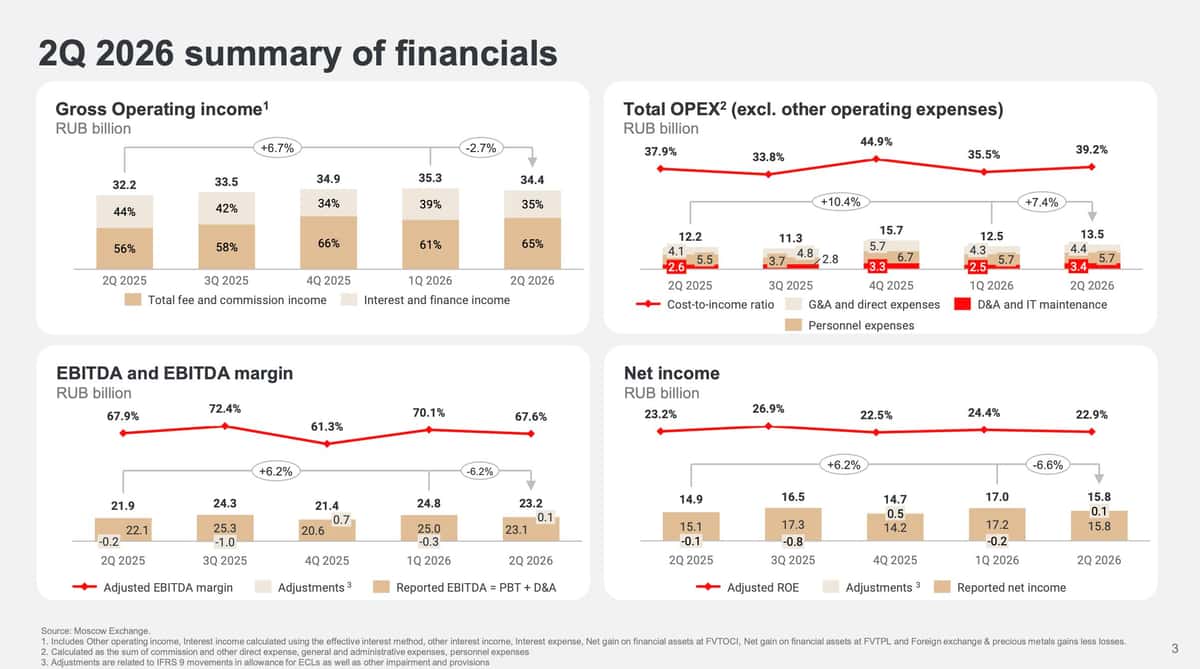
🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?
Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.
Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.
💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.
Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.
В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
$MOEX
Что такое осень? Это акции. Почему сентябрь пугает инвесторов
Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ
Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?
Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.
Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.
У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.
Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.
Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.
Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал
#сентябрь
https://t.me/ifitpro
Рынок акций резко обвалился до 2136. Что произошло и куда идём?
Неделя выдалась крайне неудачной для рынка: Индекс МосБиржи завершил неделю серьезным падением — минус 6,35%. Трехнедельный рост сменился активной фиксацией прибыли, а ожидания скорого прогресса в переговорах не оправдались, и рынок начал пересматривать заложенные в цены позитивные ожидания.
В пятницу под закрытие случилось сильнейшее внутридневное падение с сентября 2022 года — индекс рухнул на 4,29%, до 2136 пунктов. Всего за три дня рынок растерял половину трехнедельного восстановления. Для сравнения: в июне и июле этого года падения были сопоставимыми (4,23% и 4,24%), но пятничный обвал стал рекордным за последние годы.
Ключевая причина — обострение геополитики и отсутствие позитивных сигналов. Инвесторы проигнорировали даже рост нефтяных цен на фоне ударов по инфраструктуре и общего негативного фона. Надежд на дипломатические подвижки тоже немного: спецпосланник Трампа Кушнер направляется не в Москву, а в Израиль и Египет для переговоров по Газе.
Умеренной поддержкой для рынка остается нефть — она завершила неделю выше 87 долларов на фоне эскалации вокруг Ормузского пролива. Иран опубликовал новые условия транзита, фактически закрывая пролив для судов США и Израиля, а с остальных взимать сбор в размере от 5% до 7% стоимости груза.
Кроме того, Иран выдвинул требования об уходе американских войск из региона, о снятии санкций и возвращении замороженных активов. На этом фоне Вашингтон заявил, что в ближайшее время объявит о новых экономических санкциях против Тегерана, которые станут беспрецедентными.
Рубль продолжает слабеть. За неделю он обновил минимумы с марта, опустившись до 12,53 рубля за юань на Мосбирже, а на Форекс доллар достиг 84,40 рубля, евро — 97,52. Одной из главных причин стало увеличение покупок валюты Минфином — с 5,4 до 6,5 млрд рублей в день. Рынок также закладывает риски нового пакета санкций США, который может затронуть покупателей российской нефти и экспортные потоки.
При этом общая картина на рынке не изменилась. Реальная ключевая ставка всё ещё высокая, геополитика остаётся главным фактором неопределённости, а рост ВВП балансирует около нуля. В таких условиях валютные облигации и длинные ОФЗ выглядят гораздо привлекательнее большинства акций, поэтому спешить с покупками акций всё ещё не стоит.
Что по ожиданиям? Технически индекс Мосбиржи может найти поддержку в зоне 2050–2000 пунктов. Оттуда возможен отскок, но в любом случае, важно дождаться окончания импульсивного движения вниз. Нефтяной сектор, чей вес в индексе огромен, может поддержать рынок. Ближайшие отчёты нефтяников способны стать этим катализатором.
На этой неделе инвесторы будут следить за тремя вещами: геополитическими новостями, динамикой валют и нефти, а также статистикой. В среду ЦБ опубликует данные по инфляционным ожиданиям населения, Росстат — недельный отчёт по инфляции и цены производителей за июль.
Из корпоративных событий — отчёты ВИ.ру, ЦИАНа, «Европлана» и Банка «Санкт-Петербург». А во вторник совет директоров «Татнефти» обсудит дивиденды за первое полугодие.
• Лидеры: Диасофт #DIAS (+4,8%), IVA #IVAT (+3,7%), Аренадата #DATA (+3,3%).
• Аутсайдеры: Самолет #SMLT (-8,4%), РУСАЛ #RUAL (-6,9%), ВК #VKCO (-6,8%), АФК Система #AFKS (-6,7%).
17.08.2026 - понедельник
• #VSEH Отчет МСФО за 1 полугодие 2026 года.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Рубль продолжает слабеть — делюсь своей подборкой валютных облигаций
Рубль продолжает слабеть. Ещё в конце мая доллар был около 70, юань — ниже 10,3. Теперь же доллар превысил 80, юань подобрался к 12, что в моменте открывает новые уровни сопротивления по ним: у доллара это 86, а у юаня — 14. Хороший задел для последующего роста и переоценки валютных инструментов.
Причины традиционны: снижение экспортной выручки, рост спроса на валюту, окончание налогового периода, геополитика и активные покупки Минфина по бюджетному правилу. В ближайший месяц ведомство будет покупать валюту и золото на 6,5 млрд рублей в день — почти на 20% больше.
В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.
Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)
- Номинал: 1000 USD
- Купон: 7,20%
- Текущая доходность: 7,3%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 11 месяцев
- Доходность к погашению: 8,13%
Полипласт П02-БО-14 $RU000A10ECX8 (А)
- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 12,34%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 12,48%
ГТЛК ЗО29-Д $RU000A107D58 (АА-)
- Номинал: 1000 USD
- Купон: 4,35%
- Текущая доходность: 4,82%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 9,91%
РЖД 001Р-51R $RU000A10E8P0 (ААА)
- Номинал: 1000 CNY
- Купон: 7,60%
- Текущая доходность: 7,73%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 8,52%
ЮГК 001P-05 $RU000A10D4P0 (АА)
- Номинал: 100 USD
- Купон: 9,00%
- Текущая доходность: 8,89%
- Частота выплат: ежемесячно
- Погашение: через 1 год 2 месяца
- Доходность к погашению: 8,78%
ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)
- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,23%
- Частота выплат: ежемесячно
- Погашение: через 2 года 2 месяца
- Доходность к погашению: 8,70%
СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)
- Номинал: 100 USD
- Купон: 7,50%
- Текущая доходность: 7,46%
- Частота выплат: ежемесячно
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 7,76%
Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)
- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,61%
- Частота выплат: ежемесячно
- Погашение: через 3 года 2 месяца
- Доходность к погашению: 8,32%
Газпром капитал БО-003Р-18 $RU000A10E9Y0 (ААА)
- Номинал: 1000 USD
- Купон: 7,50%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 4 года 6 месяцев
- Доходность к погашению: 8,18%
МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)
- Номинал: 100 USD
- Купон: 6,30%
- Текущая доходность: 6,79%
- Частота выплат: ежемесячно
- Погашение: через 4 года
- Доходность к погашению: 8,92%
НОВАТЭК оббП05 $RU000A10C9Y2 (ААА)
- Номинал: 1000 USD
- Купон: 7,00%
- Текущая доходность: 7,16%
- Частота выплат: ежемесячно
- Погашение: через 3 года 5 месяцев
- Доходность к погашению: 8,08%
Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)
- Номинал: 100 USD
- Купон: 6,40%
- Текущая доходность: 6,58%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 7,94%
На первый взгляд, валютные облигации проигрывают корпоративным по доходности. Но ключевой момент — курс доллара. Если он снова поднимется до 95 рублей, итоговый результат окажется совсем другим: не 8–13%, а все 20–25% годовых. И помните главное: чем дольше срок до погашения, тем сильнее может вырасти сама облигация.
Также не стоит исключать сценарий временного укрепления рубля, например, на фоне улучшения геополитического фона. Чтобы снизить влияние возможных курсовых колебаний на итоговую доходность, разумнее заходить в валютные позиции не сразу всей суммой, а частями, фиксируя разные уровни входа. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?
Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.
Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.
Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.
Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.
Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.
Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.
Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.
Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.
Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.
Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.
Из корпоративных новостей:
ГК Базис #BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.
Газпром нефть #SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.
КЛВЗ Кристалл #KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).
• Лидеры: СОЛЛЕРС #SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).
• Аутсайдеры: РусАгро #RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).
05.08.2026 - среда
• #GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
• #RAGR последний день с дивидендом 16.48 руб.
• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Как заставить весь капитал работать в БКС: на примере стратегии автоследования Дэйтона
Новая возможность БКС использовать гарантийное обеспечение по фьючерсам при совершении маржинальных операций меняет саму архитектуру фьючерсных стратегий. Разберем, как это работает на практике на примере количественной стратегии автоследования «Дэйтона ИИС».
В предыдущем материале мы рассматривали, как на фьючерсные стратегии может повлиять появление в БКС возможности учитывать гарантийное обеспечение по срочным контрактам при совершении маржинальных операций. Теперь перейдем от теории к практике. Разберем, как количественные стратегии автоследования могут использовать эту возможность не просто для увеличения номинального размера позиций, а для повышения эффективности всего капитала.
На скриншоте показан портфель стратегии количественного инвестирования «Дэйтона ИИС». Это торговая модель, в которой одновременно используются три концепции управления капиталом:
1. модель целевой волатильности для фьючерсов на Nasdaq;
2. создание синтетической позиции в Nasdaq с отдельно управляемой валютной составляющей
3. монетизация контанго во фьючерсах на индекс государственных облигаций RGBI.
При этом свободная часть капитала размещается в ОФЗ и фонде денежного рынка LQDT.
Почему сумма позиций превышает 100%
На первый взгляд структура портфеля выглядит необычно. По состоянию на 21 июля в портфеле находились следующие инструменты:
38,9% экспозиции на Nasdaq через два фьючерсных контракта;
30,6% во фьючерсе на доллар к рублю;
16% во фьючерсе на юань к рублю;
10% во фьючерсе на золото;
короткая позиция во фьючерсе RGBI размером около 55%;
46,1% в ОФЗ 26248;
50,3% в фонде денежного рынка LQDT.
Арифметическая сумма этих позиций заметно превышает размер капитала. Однако это не означает, что стратегия просто покупает с увеличением рыночного риска. Фьючерс не требует оплаты полной стоимости базового актива. Для открытия позиции необходимо внести только гарантийное обеспечение — ГО. Поэтому капитал можно условно разделить на два слоя.
Первый слой — рыночная экспозиция. Она создается через фьючерсы на Nasdaq, валюту, золото и RGBI.
Второй слой — денежные и залоговые активы. Он представлен LQDT и ОФЗ, которые продолжают приносить доход и одновременно обеспечивают устойчивость всей конструкции.
Именно разделение рыночной экспозиции и физического размещения капитала является одним из главных преимуществ фьючерсного портфеля.
Первая концепция: целевая волатильность Nasdaq
В традиционном портфеле инвестор может постоянно держать, например, 40% капитала в Nasdaq. Но риск такой позиции будет сильно меняться.
Когда рынок спокоен, эти 40% могут оказывать умеренное влияние на портфель. Когда волатильность резко возрастает, та же доля начинает определять практически весь совокупный риск. В «Дэйтоне» размер позиции зависит не только от направления торгового сигнала, но и от текущей волатильности Nasdaq.
Упрощенно принцип можно представить так:
чем выше текущая волатильность рынка, тем меньше размер позиции;
чем ниже волатильность, тем большую экспозицию может допустить модель.
Это не попытка предсказать каждую коррекцию и не гарантия защиты от падения. Задача модели — удерживать риск Nasdaq в заранее установленном диапазоне.
Когда рынок становится более нестабильным, позиция сокращается. Когда колебания снижаются, модель может постепенно увеличить экспозицию.
Наличие в портфеле одновременно сентябрьского и декабрьского фьючерсов на Nasdaq также может быть связано с процессом переноса позиции между контрактами. Для количественной стратегии роллирование является отдельной операцией, учитывающей ликвидность, спред и структуру фьючерсной кривой.
Вторая концепция: синтетическая позиция в Nasdaq и валюте
Фьючерс на Nasdaq отвечает за изменение стоимости американского фондового индекса. Валютные фьючерсы позволяют отдельно управлять чувствительностью портфеля к курсу рубля.
На скриншоте валютная часть представлена двумя контрактами:
Si — фьючерсом на USD/RUB;
CNY — фьючерсом на CNY/RUB.
Их совокупная доля составляет около 46,5% капитала.
Такая конструкция позволяет разделить два самостоятельных источника результата:
движение американского фондового рынка;
изменение стоимости иностранной валюты относительно рубля.
Управляющий может регулировать каждую составляющую отдельно. Например, сохранить позицию в Nasdaq, но уменьшить валютную экспозицию. Или, наоборот, увеличить валютную защиту, не наращивая позицию в американском индексе.
В результате создается не просто ставка на рост Nasdaq, а синтетическая позиция, в которой фондовый и валютный риски управляются независимо.
Третья концепция: монетизация контанго RGBI
Еще одна конструкция находится в облигационной части портфеля. На скриншоте одновременно присутствуют:
— длинная позиция в ОФЗ 26248 размером 46,1%;
— короткая позиция во фьючерсе на RGBI размером 55%.
На первый взгляд эти позиции противоречат друг другу: стратегия покупает государственные облигации и одновременно продает фьючерс на индекс государственных облигаций. Однако цель конструкции заключается не в том, чтобы угадать направление рынка ОФЗ. Она направлена на извлечение дохода из разницы между фьючерсной ценой и стоимостью базового облигационного рынка.
Когда фьючерс RGBI торгуется с заметной премией, то есть находится в контанго, стратегия может:
— купить ОФЗ или близкий по характеристикам облигационный портфель;
— продать фьючерс на RGBI;
— удерживать конструкцию по мере сокращения разницы между фьючерсом и базовым индексом.
Источниками результата становятся купонный доход по облигациям и постепенное схождение фьючерсной цены с базовым активом. Размер длинной и короткой частей при этом не обязан совпадать рубль в рубль. Для корректного хеджирования необходимо учитывать дюрацию, чувствительность облигации к изменению ставок и поведение конкретного выпуска относительно индекса RGBI. Это относительная, но не безрисковая сделка. Ее результат зависит от точности хеджирования, стоимости переноса фьючерса, ликвидности облигаций и динамики базиса.
Зачем стратегии нужен LQDTLQDT занимает 50,3% портфеля, но это не отдельная направленная торговая идея.
Фонд денежного рынка выполняет инфраструктурную функцию:
приносит доход на свободный капитал;
поддерживает ликвидность;
формирует резерв для вариационной маржи;
может использоваться в качестве залогового актива;
позволяет не держать значительную часть средств в неработающем денежном остатке.
Именно здесь новая возможность БКС становится особенно важной.
Почему такая стратегия эффективнее на счетах автоследования
Подобные количественные стратегии способны работать более эффективно благодаря возможности использовать гарантийное обеспечение по фьючерсам в качестве обеспечения по маржинальным операциям. Эта опция доступна на счетах автоследования БКС и принципиально меняет экономику использования капитала.
В обычной схеме часть средств приходится постоянно резервировать под фьючерсное ГО и возможную вариационную маржу. Для текущей структуры «Дэйтоны ИИС» такой резерв мог бы составлять около 25% капитала. Иными словами, из каждых 100 рублей примерно 25 рублей фактически обеспечивали бы работу фьючерсных позиций и не могли бы быть полноценно размещены в доходных инструментах. Работало бы около 75% капитала.
Новая инфраструктура позволяет использовать уже сформированное фьючерсное ГО как обеспечение по операциям с ценными бумагами. Благодаря этому капитал не делится на работающую и зарезервированную части.
Упрощенно различие выглядит так:
- Обычная модель: около 25% капитала зарезервировано под ГО, работает примерно 75%.
Модель с использованием ГО как маржинального обеспечения: фьючерсные позиции сохраняются, а работать может практически весь капитал.
Один и тот же капитал одновременно выполняет две функции:
-обеспечивает позиции на срочном рынке;
-продолжает приносить доход в LQDT, ОФЗ или других допустимых инструментах.
Именно поэтому речь идет не просто об удобстве брокерской инфраструктуры, а о самостоятельном источнике повышения капитальной эффективности стратегии.
Важно уточнить, что бесплатным является не заемный капитал, а сама возможность учитывать фьючерсное ГО в качестве обеспечения без необходимости отдельно резервировать сопоставимый объем денежных средств. Проценты возникают только в случае фактического использования маржинального финансирования.
Дэйтона ИИС это не одна направленная ставка, а система из нескольких независимых источников результата.
Nasdaq формирует фондовую экспозицию, размер которой регулируется через модель целевой волатильности. Валютные фьючерсы позволяют отдельно управлять валютным риском. ОФЗ и короткая позиция во фьючерсе RGBI используются для работы с контанго и базисом. LQDT обеспечивает ликвидность и приносит доход на денежную часть портфеля.
Возможность использовать фьючерсное ГО при совершении маржинальных операций делает эту архитектуру существенно эффективнее.
В обычной конструкции около четверти капитала могло бы фактически простаивать под обеспечение. В текущей модели практически весь капитал остается вовлеченным в работу. Главная идея заключается не в том, чтобы открыть как можно больше позиций. Задача количественной стратегии — заставить один и тот же капитал выполнять несколько функций, не допуская, чтобы рост номинальной экспозиции превратился в неконтролируемое кредитное плечо.
Именно здесь проходит граница между обычной торговлей с использованием маржи и системным управлением капиталом, что позволяет достигать стабильного роста портфеля.
Материал не является индивидуальной инвестиционной рекомендацией. Использование производных финансовых инструментов и маржинальных операций связано с повышенным риском. Историческая структура портфеля не гарантирует сохранения позиций и результатов в будущем.
Роснефть. Отчет за 1 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 304.7
Капитализация: 3.22 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
P/E - 7.53
P/BV - 0.35
P/S - 0.4
ROE - 4.6%
ND/EBITDA - 1.7
Акт/Обяз - 1.72
Что нравится:
✔️
Что не нравится:
✔️снижение выручки на 11% г/г (2.28 → 2.03 трлн);
✔️чистый долг вырос на 20.1% к/к (3.26 → 3.92 трлн). ND/EBITDA ухудшился с 1.5 до 1.7;
✔️чистая прибыль снизилась на 41.5% г/г (277 → 162 млрд)
✔️нормальное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
СД рекомендовал дивиденд за 4 квартал 2025 в размере 2.27 руб (ДД 0.74% от текущей цены).
Мой итог:
Операционные показатели за 1 кв 2026 (г/г):
- добыча углеводородов +3.1% (61.2 → 63.1 млн т.н.э.);
- добыча жидких углеводородов +1.3% (44.6 → 45.2 млн т);
- добыча газа +7.9% (20.2 → 21.8 млрд куб м);
- переработка нефти -3.1% (19.5 → 18.9 млн т);
- реализация нефтепродуктов на внутреннем рынке -1% (9.8 → 9.7 млн т).
Выручка за квартал снизилась как по причине укрепления рубля, так и за счет снижения цен на нефть. При этом если сравнить с данными за 4 квартал 2025, то здесь есть рост на 4.3% к/к (1.95 → 2.02 трлн), которое получение уже за счет увеличения цен на нефть Urals.
Чистая прибыль также снизилась г/г, но при этом операционная рентабельность улучшилась с 15.6 до 16.2%. Негативно на прибыль повлияли (помимо падения выручки) появление нетто прочих расходов (-42 млрд vs +20 млрд в 1 кв 2025) и более высокая эффективная ставка налога на прибыль (43.8% vs 26.3% в 1 кв 2025).
По FCF Роснефть не предоставила информации. но отметила высокий рост Capex (+72.7% г/г, 242 → 418 млрд). Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 3.92 трлн.
Следующий квартал для компании должен быть сильным за счет того, что почти весь он прошел под влиянием перекрытия Ормузского пролива. Цены на Urals с начала второго квартала стартовали с отметки выше 100$ за баррель, хотя потом пошло постепенное снижение и к концу июня они пришли к значению около 45$. При этом судя по информации от различных источников экспорт нефти рос в течение всего квартала. В мае и июне Индия импортировала рекордные 2.3 и 2.5 млн б/с, соответственно. Результаты также поддержат поступления по топливному демпферу от государства. В апреле нефтяники получили 207.5 млрд, в мае - 204.3 млрд. В общем, ждем сильный квартал.
Есть и негатив. Атаки на НПЗ компании стали регулярными. Только за 2 квартал были атакованы НПЗ в Туапсе, Рязани, Саратове, Самаре и, возможно, в Уфе (тут не было подтверждения). Это, конечно, в какой-то мере повлияет на переработку и на объемы реализации нефтепродуктов. Также Трамп снова допустил возможность повторного введения нефтяных санкций против России (возможно, имелось ввиду завершения продления снятых ограничений на фоне конфликта на БВ).
Дальше пока сложно что-то прогнозировать, но в 3 квартале результаты уже должен поддержать слабеющий рубль. Уход выше хотя бы выше 80 руб за доллар уже будет хорошим подспорьем. Ориентир по прибыли на год остается неизменным (800 млрд), что дает P/E 2026 = 4.04 и дивиденд в районе 37.74 руб (ДД 12.39% от текущей цены) при выплате 50% от чистой прибыли.
Несмотря на наличие различных рисков (инфраструктурных и санкционных), Роснефть выглядит очень интересной идеей на долгосрочный период на фоне сильной коррекции и с учетом будущего запуска проекта "Восток Ойл" (работы по нему идут достаточно активно, что компания отметила в своем релизе по результатам 1 квартала).
Акции компании держу в портфеле с долей в 3.23% (лимит - 3%). Прогнозная справедливая стоимость - 504 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Рынок на грани пропасти: словесные интервенции вновь обрушили индекс
Вчера, такое ощущение, рынок покинули последние оптимисты: индекс Мосбиржи обвалился до 2490 пунктов, продемонстрировав самое глубокое падение с конца октября. Внезапное изменение настроя президента Америки в отношении Москвы стало главным спусковым крючком.
Трамп обозначил жесткую позицию по Украине, одновременно предупредив о возможном возврате к жестким санкциям на нефть. Рынок воспринял это как сигнал к росту рисков для экспортеров, и акции нефтегазового сектора резко пошли вниз.
Поскольку нефтянка является основой индекса, её обрушение автоматически потащило за собой и весь остальной рынок.
Казалось, ни для кого не было секретом, что нефтяные послабления со стороны США — мера временная и будет свёрнута, как только появится возможность частично разморозить Ормузский пролив. Но рынок, как мне кажется, устроил настоящую истерику.
Вслед за США санкционную активность наращивают и другие западные страны:
• Великобритания расширила энергетические ограничения, сделав акцент на нейтрализации теневого флота, финансовых каналов обхода и поставщиков российского СПГ.
• Канада объявила о новых мерах против того же флота. Кроме того, расширение затронуло доходы от продажи энергоносителей, оборонный сектор и инфраструктуру дезинформационного влияния.
Новые санкции несут угрозу рублю: Бюджет на 2026 год сверстан из расчёта 92,2 рубля за доллар, но в случае обвала нефти валюта может ослабнуть гораздо сильнее. Ослабление рубля сделает импорт дороже, раскрутит инфляцию и повысит цены на базовые товары. Вчера этот сценарий уже начал материализоваться — рубль отреагировал снижением.
Если и искать хорошие новости, то они весьма условны. Речь о вероятном приезде Уиткоффа и Кушнера в Москву, который станет реальным только после подписания американо-иранской сделки. Инвесторы могут увидеть в этом намёк на возобновление диалога между странами, но воспринимать это стоит с осторожностью.
В пятницу состоится плановое заседание СД Банка России: Рынок практически единодушно прогнозирует снижение ключевой ставки на 0,5 процентного пункта — до 14%. Главная интрига дня — выступление Эльвиры Набиуллиной: глава регулятора не выходила в публичное поле около двух недель, что порождает спекуляции о ее будущем.
Само решение по ставке важно, но не менее значима риторика, которую выберет регулятор. В этот же день на повестке стоит возможное заключение мирного соглашения между США и Ираном — это событие способно нивелировать проинфляционные риски, которые сегодня сдерживают ЦБ от более решительного смягчения денежно-кредитной политики.
Однако не только геополитика давит на рынок — есть и внутренние вызовы. По итогам мая дефицит федерального бюджета превысил 6 трлн рублей, что более чем в полтора раза выше годового плана. В Минфине уже фактически признали: плановые ориентиры придётся пересматривать в сторону повышения.
Для ЦБ это означает одно: бюджет разгоняет экономику сильнее прогнозов, подогревая спрос и, соответственно, инфляцию. Регулятору придётся закладывать этот фактор в свои модели, а значит, ставка может оставаться выше, чем предполагалось ещё месяц назад.
• Лидеры: ПИК #PIKK (+6,6%), МКБ #CBOM (+5%), АЛРОСА #ALRS (+3,2%), Самолет #SMLT (+2,7%).
• Аутсайдеры: Татнефть-ао #TATN (-7%), Татнефть-ап #TATNP (-6,9%), РуссНефть #RNFT (-6,8%), ЛУКОЙЛ #LKOH (-5,4%).
17.06.2026 - среда
• #ZAYM ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 11,1 руб.).
• #BELU ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 10 руб.).
• #MRKU ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 0,0612 руб.).
• #LSNG Закрытие реестра по дивидендам 0,5379 руб./ао и 36,7247 руб./ап. (дивгэп).
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Рубль на пике: эксперты NPB Markets предупреждают о резком развороте рынка!
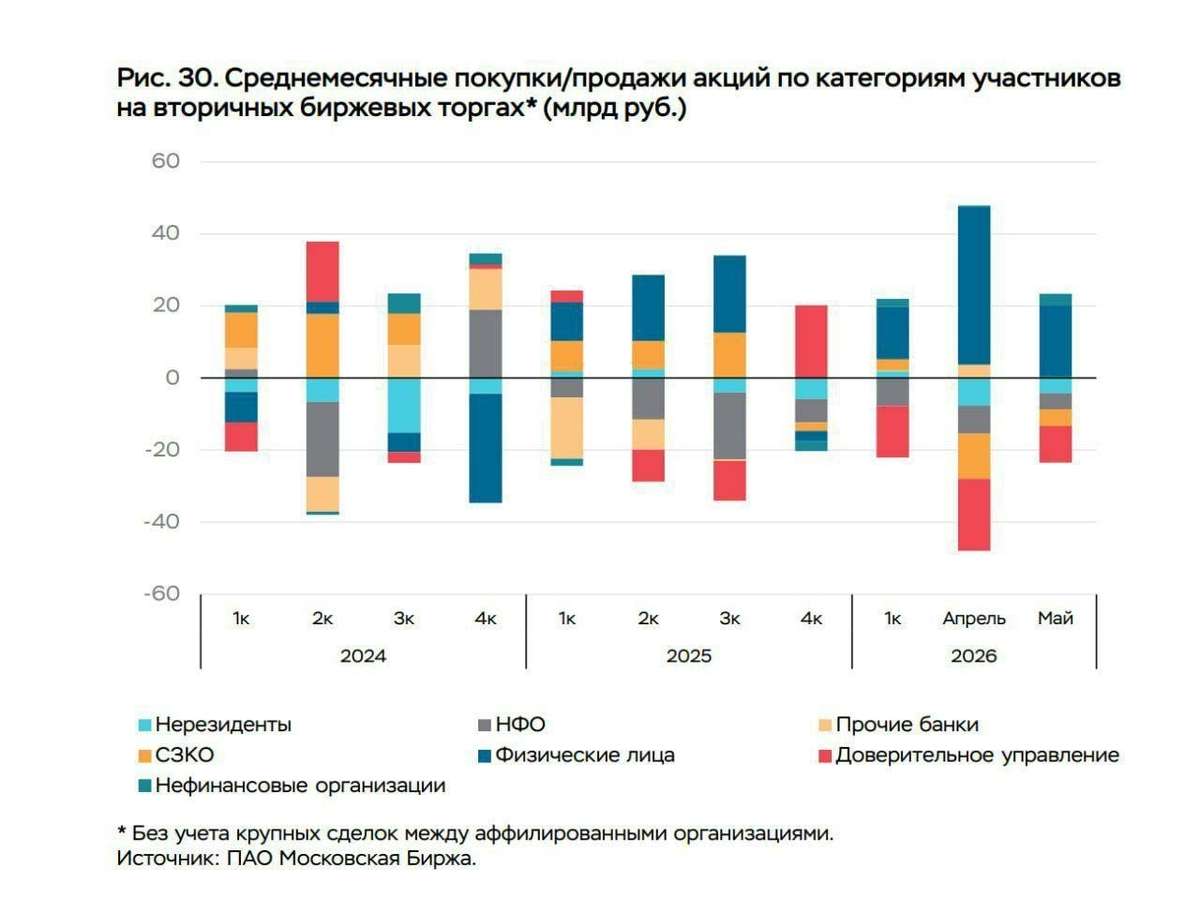
Среднемесячные нетто-покупки акций физлицами составили 20 млрд руб — обзор ЦБ
Российский рынок форекс на середину недели демонстрирует высокую волатильность и смешанную динамику. Индекс МосБиржи во вторник, 9 июня, опускался ниже психологической отметки в 2500 пунктов, однако затем инициативу перехватили покупатели, что позволило завершить основную сессию ростом до 2523,14 пункта (+0,22%).
Валютный индекс РТС прибавил 2,36% (до 1108,08 п.) благодаря укреплению рубля. Несмотря на падение цен на нефть и рост нетто-покупок иностранной валюты Банком России, национальная валюта сохраняет устойчивость. Эксперты NPB Markets отмечают, что поддержку рублю оказывают сдержанные ожидания по траектории ключевой ставки: прогнозируется снижение ставки ЦБ РФ на ближайшем заседании на 50 базисных пунктов — до 14%, а к концу 2026 года возможно дальнейшее смягчение до 12%. В июне курс доллара, согласно оценкам аналитиков NPB Markets, будет колебаться в диапазоне 71–74 рубля, а к концу года может ослабнуть до 80–85 рублей за доллар.
Валютные аналитики NPB Markets подчеркивают тактическую смену тренда на рынке: после периода экстремально сильного рубля летом ожидается переход к более ровному курсовому балансу с умеренным ослаблением национальной валюты. По мнению экспертов, текущее укрепление достигло своих пиковых значений, и теперь рынок входит в фазу коррекции. Это мнение разделяет и ряд других специалистов, отмечающих давление негативных факторов — от геополитики до возможного топливного кризиса внутри страны.
На глобальном уровне ключевым событием для валютных пар станет публикация майского CPI США. Аналитики NPB Markets обращают внимание, что высокая инфляция в Штатах возвращает в повестку вопрос о жесткой политике ФРС, тогда как замедление роста потребительских цен дает шанс рисковым активам. Для пары EURUSD сегодня вероятность закрытия дня ниже цены открытия составляет 73%, поэтому приоритетными остаются продажи при сильном фоне доллара США. По золоту (XAUUSD) вероятность обратного движения — 67% к закрытию выше открытия, но тренд остается нисходящим, и новые покупки ожидаются только при снижении к уровню 4187 и ниже.
Эксперты NPB Markets также указывают, что вчерашний технический отскок на российском рынке был ожидаемым явлением, обусловленным пятидневной коррекцией, перевесом спекулятивных коротких позиций и отсутствием новых драйверов роста. Покупки носили точечный характер и не свидетельствуют о развороте рынка. Давление на нефтегазовый сектор сохраняется из-за ударов по нефтепереработке и ожиданий выхода ОАЭ из ОПЕК+. На таком рынке доминирует интрадей-трейдинг, а перенос позиций через ночь эксперты считают неоправданным риском.
Рынок акций отскакивает от минимумов года. Каковы дальнейшие перспективы?
Вчера рынок преподал стандартный, но от того не менее ценный урок: падение ниже 2500 пунктов оказалось ложным пробоем. День начался с обновления минимумов с октября, а закончился ростом к 2520 пунктам.
Ключевой позитив вторника — объёмы. Они выросли до 93,2 млрд руб. против 63,8 млрд днём ранее и символических 33,4 млрд в пятницу. Почти трёхкратный рост за несколько торговых сессий — это серьёзный аргумент в пользу того, что на уровне 2500 пунктов появился реальный спрос.
В плюсе — главные жертвы последней распродажи: «Самолёт», «Астра», Ozon. Но торговля учит одному: никогда не делай выводов по одной свече. Надежда на продолжение отскока есть, но вера — пока только в цифры. Без позитивного новостного фона на рынок вновь вернутся продавцы, а значит, делать выводы преждевременно.
Рынок часто ведёт себя парадоксально: он закладывает в цены худший сценарий, а когда негатив наконец объявляют, может последовать отскок — потому что реальность оказалась не такой страшной, как ожидания. Именно такой эффект возможен на новостях о 21-м пакете санкций ЕС.
Очередные санкции бьют по 90 банкам и криптосервисам из РФ и других стран, а также по поставщикам СПГ-танкеров. В списке — морские порты и теневой флот, плюс введены экспортные ограничения на металлы и сплавы для авиации и оборонки. Часть рыбной продукции теперь тоже нельзя ввозить. Под удар потенциально могут попасть компании из КНР, Турции, ОАЭ и Индии. Ценовой потолок для российской нефти сохраняется на уровне $44,1 ещё на шесть месяцев.
Ситуацию усугубляет падение нефтяных цен на фоне локальной деэскалации ближневосточного конфликта. Трамп вновь заявил, что сделка с Ираном может быть заключена в ближайшие две недели. По его словам, после подписания документа Ормузский пролив откроется немедленно, а соглашение исключит возможность получения Ираном ядерного оружия. При этом морская блокада иранских портов со стороны США пока сохраняется.
Российская Urals уходит с дисконтом в Азию. Brent торгуется на 2,69% ниже ($91,72), Light — на 3,15% ниже ($88,42). А также рубль продолжает уверенное укрепление. Ближайший фьючерс на доллар снижается на 1,37%, до 72,391 рубля, биржевой курс юаня опустился на 1,21%, до 10,576 рубля.
Инвесторы устали от риска и голосуют рублем за предсказуемость: капитал возвращается в активы с предсказуемой доходностью. Итоги мая это подтверждают — российские компании разместили облигации на рекордные для этого месяца 973 млрд рублей. Рост по сравнению с апрелем составил 27%, и это особенно показательно на фоне традиционного сезонного спада деловой активности в конце весны.
В конечном счёте рынок столкнулся с суровой реальностью макроэкономических условий: высокая ключевая ставка и сильный рубль неизбежно давят на финансовые показатели большинства компаний.
Деэскалация иранского конфликта или его полное завершение устранят угрозу рецессии для глобальной и российской экономики. Также это нивелирует проинфляционное давление, которое сегодня служит сдерживающим фактором для ЦБ при решении вопроса о темпах смягчения денежно-кредитной политики. Вот только когда это произойдет, никто не знает.
• Лидеры: Группа Астра #ASTR (+9,0%), ГК Самолет #SMLT (+6,7%), Мечел ао #MTLR (+4,5%), АФК Система #AFKS (+4,4%).
• Аутсайдеры: Интер РАО #IRAO (-10,8%), КАМАЗ #KMAZ (-5,5%), Инарктика #AQUA (-3,8%), Роснефть #ROSN (-2,7%).
10.06.2026 - среда
• #ABIO Артген собрание акционеров по дивидендам за 2025 год (рекомендация 1,2 руб./акцию)
• #SVAV Соллерс последний день с дивидендом 25,5 руб.
• #DATA Аренадата закрытие реестра по дивидендам (дивгэп)
• Данные по недельной инфляции.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Рынок застыл на грани ускорения снижения. К чему готовиться инвестору
Регулятор опасается разгона инфляции, а бизнес задыхается от дорогих кредитов и налоговой нагрузки. На этом фоне одни компании купаются в ликвидности, а другие становятся токсичными для вложений. На недавних форумах обещания про ослабление рубля и снижение ставки звучат всё более фантастично, так что реальная польза от таких мероприятий — разве что заключение сделок, но рынку эти влажные фантазии как видим не особо помогают.
Давление на рынок растет сразу с двух фронтов. Американский — Палата представителей одобрила очередной санкционный пакет: под ударом банки, нефтянка, горняки, плюс пошлины на все российские товары хотят задрать минимум до 500%. Дальше дело за Сенатом, но без подписи президента закон вряд ли примут.
И местный — зампред ЦБ Заботкин сказал, что пространства для снижения ставки в этом месяце не прибавилось. Да, ЦБ повторил сигнал о будущем смягчении, но это не значит, что ставку будут резать на каждой встрече. Оптимизма это, сами понимаете, не добавило.
Прогноз на предстоящую неделю: рубль стабилизируется у отметки 74 за доллар. Давление на него оказало анонсированное Минфином двукратное увеличение покупок валюты в июне, но рынок получает достаточно предложения благодаря высоким нефтяным ценам.
Нефть, скорее всего, останется в диапазоне 90–100 долларов за баррель. Сдерживающий фактор — сохраняющаяся блокировка Ормузского пролива, несмотря на некоторую тенденцию к деэскалации между США и Ираном.
Что по индексу: Положительным моментом можно считать то, что уровень 2557 пунктов пока выступает в роли опоры, сдерживая дальнейшее снижение индекса. Однако риски возобновления падения остаются высокими. Преодоление этой отметки вниз откроет движение к диапазону 2500–2520, где проходят последние значимые поддержки.
Их потеря будет означать, что с технической точки зрения перед рынком открывается путь к минимумам 2022 года, и остановить такое падение будет крайне сложно. Вероятно, подобный сценарий будет сопровождаться крайне неблагоприятными событиями.
Анализ крупнейших акций: Больше всего тревожит Лукойл #LKOH он впервые за несколько лет закрепился ниже 5000 ₽, что открывает дорогу к 4500–4600 ₽. При таком давлении шансы индекса на восстановление невелики. Добавляет нервозности слабость Газпрома #GAZP который приблизился к сильному уровню поддержки 115 ₽ — раньше от этой отметки котировки не раз отскакивали при благоприятном новостном фоне. Посмотрим, что будет сейчас.
Из немногих акций, которые еще находились в восходящей динамике, — акции Сбера #SBER Если сломается их растущая формация, падение рынка ускорится. Закрываться ниже 320 ₽ на недельной свече категорически нельзя.
На что будем смотреть в ближайшее время?
Во вторник Мосбиржа запускает мини-фьючерсы на доллар и евро. Тогда же «ВИ.ру» и «Промомед» проведут ГОСА по дивидендам, а «Мосгорломбард» отчитается за январь–май. В четверг «Аэрофлот» раскроет операционные результаты за май, а акционеры ЦИАН на ГОСА обсудят дивиденды.
В середине недели Росстат обнародует недельный отчёт по инфляции и индекс потребительских цен за май. Эти данные рынок воспримет особенно чутко — впереди заседание Банка России по ключевой ставке.
08.06.2026 - понедельник
• #IRAO Интер РАО последний день с дивидендом 0,321425305785 руб.
• #RTSB Россети Центр и Приволжье последний день с дивидендом ₽0,0840508/обычка и ₽0,1328441/преф
• #HNFG Хэндерсон закрытие реестра по дивидендам 17 руб. (дивгэп)
• #BAZA Базис истекает лок-ап период после IPO
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
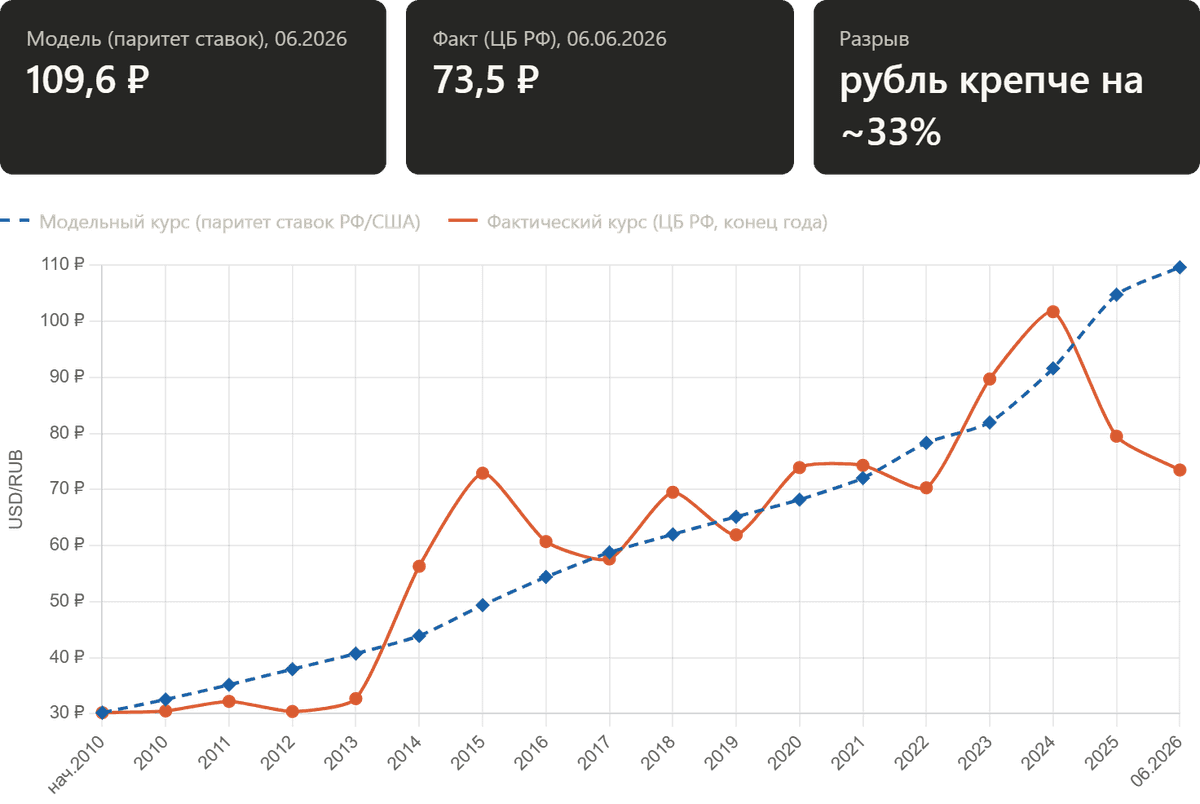
Курс, которого нет: почему по разнице процентных ставок доллар «должен» стоить 110 рублей
В обменниках доллар стоит 75 рубля. Простая монетарная модель указывает, что честная цена доллара за рубли ближе к 110. Разберёмся, откуда берётся разрыв почти в полтора раза и что он на самом деле сообщает о рубле.
Мысленный эксперимент на один доллар
Вернёмся в январь 2010 года. Доллар тогда стоил 30,19 рубля. Представим инвестора с одним долларом и двумя дорогами.
Первая дорога: оставить доллар в долларах и получать долларовую ставку, которая в США почти всё десятилетие держалась у нуля.
Вторая дорога: обменять доллар на рубли и положить под рублёвую ставку, которая почти всегда была заметно выше.
Если рублёвая доходность стабильно выше, а курс при этом стоит на месте, возникает почти бесплатный обед: занимай дёшево в долларах, держи дорого в рублях, клади разницу в карман. Рынок такие обеды не любит. Чтобы лазейку закрыть, рубль обязан постепенно слабеть ровно на величину избыточной ставки. Тогда повышенный процент по рублю съедается ослаблением курса, и обе дороги приводят в одну точку. Справедливый курс по паритету ставок не прогноз цены на нефть и не гадание о санкциях, а ответ на один вопрос: каким должен быть курс, чтобы рублёвый и долларовый капитал приносили одинаковую валютную доходность.
Как считается «справедливый» курс
Принимаем за старт курс доллара за рубли в начале 2010 года. Каждый год умножаем его на отношение «единица плюс рублёвая ставка» к «единице плюс долларовая ставка». За шестнадцать с лишним лет множители накапливаются, и курс плавно ползёт вверх.
Ставки взяты официальные. По рублю это ставка рефинансирования до сентября 2013 года и ключевая ставка Банка России после, вплоть до нынешних 14,5% с 27 апреля 2026 года. По доллару взята эффективная ставка ФРС, которая к маю 2026 года составляла около 3,6%. Разница между ними в разные годы колебалась от примерно 5 до 15 процентных пунктов, и именно она толкает модельный курс наверх.
Результат получается гладким, почти скучным. Модельная линия не знает ни паники, ни эйфории: 32 рубля к концу 2010 года, около 49 к концу 2015 года, 82 к концу 2023 года и наконец 110 к июню 2026 года. Никаких обвалов и взлётов, только ровный подъём, продиктованный разницей в цене денег. Теперь наложим на эту гладкую линию реальность (см. график). Фактический курс ведёт себя совершенно иначе: рваный, нервный, с провалами и отскоками. Почти весь нынешний разрыв между моделью и фактом сложился за последние полтора года. Модельная линия продолжала карабкаться вверх, подгоняемая рекордно высокой ключевой ставкой, а фактический курс пошёл в обратную сторону. К июню 2026 года рубль оказался примерно на треть крепче, чем велит арифметика паритета.
О чём говорит расхождение между справедливым и реальным курсом
Расхождение между котировками на графике имеет вполне конкретный финансовый смысл. Перед нами накопленная доходность кэрри-трейда в рубле. Рубль до 2024 года вёл себя не как валюта, как валюта, которая платит премию и не отдаёт её обратно через курс.
Начиная с 2024 года дисбаланс в модельном курсу по паритету процентных ставок начал ускоряться и достиг 33%. Почему рынок так долго не закрывает лазейку, понятно из списка нерыночных факторов и связано с ограничениями на движение капитала, сжатый импорт, вынужденный приток экспортной валютной выручки, высокая ключевая ставка и административная поддержка курса. Все вместе указанные факторы держат рубль крепче, чем диктует чистая разница в стоимости денег.
Справедливый курс 110 не означает, что доллар завтра подорожает до указанной отметки. Он означает другое: при свободном рынке и равном отношении к рублю и доллару накопленная разница ставок давно должна была увести курс туда. Раз курс держится у 73, рубль сегодня аномально силён относительно собственной процентной истории. Сила эта стоит не на дешевизне доллара как такового, а на ограничениях, экспортной выручке и высокой ставке. Пока подпорки на месте, разрыв может сохраняться. Если хотя бы часть из них ослабнет, именно модельная линия подскажет, куда у курса открыта дорога.
Модель паритета ставок не приговор и не прогноз на завтра, а ориентир: линия монетарной справедливости, относительно которой удобно измерять, насколько далеко ушёл реальный курс от своего справедливого значения.
Фосагро. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 6257
Капитализация: 810.3 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
P\E - 12.13
P\BV - 3.33
P\S - 1.54
ROE - 27.4%
ND\EBITDA - 2.37
EV\EBITDA - 8.27
Акт.\Обяз. - 1.57
Результаты 2025 года
Что нравится:
✔️рост выручки на 13% г/г (507.7 → 573.6 млрд);
✔️FCF вырос в 2 раза г/г (12.9 → 25.8 млрд);
✔️чистая прибыль увеличилась на 47.6% г/г (64.8 → 95.7 млрд);
Что не нравится:
✔️нетто фин расход вырос на 16.2% к/к (4 → 4.6 млрд);
✔️деб. задолж. выросла на 29.1% к/к (88.6 → 114.3 млрд);
Результаты 1 кв 2026 года
Что нравится:
✔️деб. задолженность снизилась на 12.7% к/к (114.3 → 99.8 млрд);
Что не нравится:
✔️выручка снизилась на 17.5% г/г (159.4 → 131.5 млрд);
✔️FCF упал на 78.5% г/г (31.2 → 6.7 млрд);
✔️чистый долг увеличился на 1.8% к/к (320.5 → 326.2 млрд). ND\EBITDA ухудшился с 1.82 до 2.37;
✔️нетто фин расход вырос на 10.8% к/к (4 → 4.6 млрд);
✔️чистая прибыль сократилась на 99.5% г/г (47.7 → 0.2 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
СД рекомендовал не выплачивать остаточный дивиденд за 2025 год. По данным сайта Доход за 1 кв 2026 ожидается выплата в размере 176.6 руб (ДД 2.82% от текущей цены).
Мой итог:
Коротко про итоги за 2025. Результаты улучшились за счет роста объемов реализации и цен на удобрения. Если бы еще и рубль не укреплялся...
За отчетный квартал компания не предоставила операционных результатов.
Выручка снизилась относительно прошлого года на фоне заметно укрепившегося рубля (средний курс $ 78.42 vs 93.14 руб в 1 кв 2025).
Чистая прибыль обвалилась по ряду причин: снижение выручки, падение скор. операционной рентабельности с 34.7 до 11% из-за роста себестоимости, совокупный убыток по курсовым разницам (-8.8 млрд vs +10.9 млрд в 1 кв 2025).
Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.
Изначально были ожидания слабого 1 квартала, но смутили комментарии экспортов, ожидавших рост выручки и прибыли. Хотя реальность сильно превзошла ожидания. Не помог даже сильный в теории март, в котором уже должны были отразиться высокие цены на продукцию (правда, и на серу в себестоимости также) из-за ситуации вокруг Ормузского пролива. К сожалению, доллар никак не помог (и не помогает) Фосагро.
Тем не менее, как и писалось ранее, ожидания по 2 кварталу намного позитивнее. Там уже в полной мере должны влиять высокие цены на удобрения. Также есть надежда, что рубль все же начнет слабеть.
Очень слабый отчетный квартал внес правки в ожидания по текущему году. По примерным расчетам, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что прибыль в 2026 может быть на уровне 93.4 млрд. Это дает оценку P\E 2026 = 8.4 и минимальный дивиденд в размере 360.64 руб (ДД 5.95% от текущей цены).
Как уже сказано выше, расчет приблизительный. Слишком много нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу, которые в Китае с начала года выросли на 80%). Изменения могут быть как положительные, так и отрицательные. По дивидендам за 2025, судя по всему, Фосагро уже определился, и их не будет. Скорее всего, за 1 квартал 2026 инвесторы их также не получат.
Но негативный результат за отчетный квартал и, возможно, будущие средние результаты за 2026 год не меняют общего отношения к компании. Это до сих пор отличный кандидат на добавление в долгосрочный портфель со ставкой на ослабление рубля. Рассматривать покупку можно от 6000 и ниже (в текущей конъюктуре "ниже" вполне реально).
Прогнозная справедливая стоимость (на горизонте 12 месяцев) - 6325 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу