Поиск
Текущая ситуация на бирже
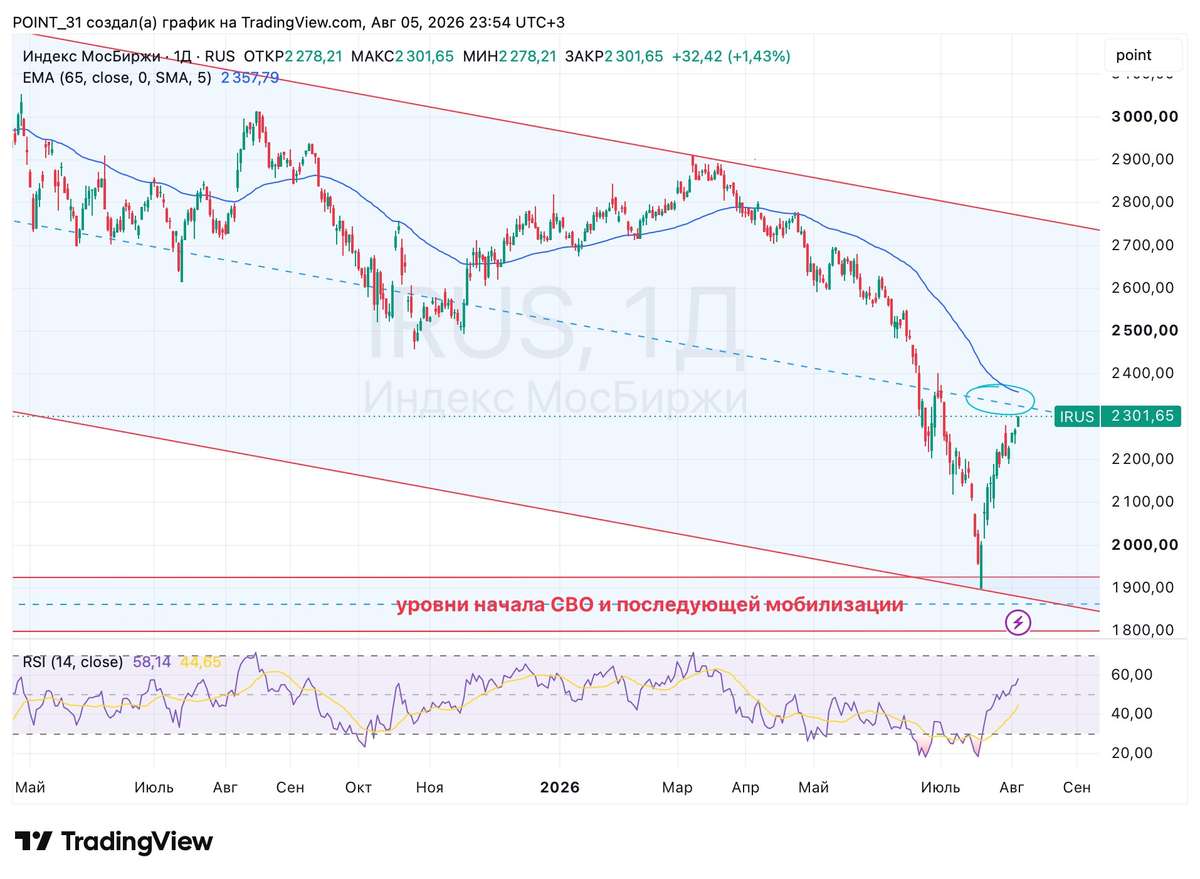
Индекс Мосбиржи накануне продолжил восстановление, прибавив 1,4% до 2302 п. Сверху нас ждет сопротивление на 2300-2370 п., где проходит средняя линия нисходящего коридора и скользящая средняя EMA65. Проходить ее вверх будет сложно, так как рынок находится в подвешенном состоянии. Слабые выходящие отчеты компаний, замедление снижения ключевой ставки и регулярные атаки БПЛА будут сдерживать рост. Будьте аккуратны!
📊 Росстат впервые с середины мая зафиксировал недельную дефляцию в РФ на уровне 0,02%. Впрочем, радость может быть преждевременной, ведь годовая инфляция из-за эффекта низкой базы подскочила до 6,13%, а ЦБ на этом фоне уже представил обновленные среднесрочные параметры ДКП. Регулятор подчеркивает, что устойчивые компоненты инфляции все еще требуют сохранения жестких денежно-кредитных условий.
💵 Аналитики в материале РБК прогнозируют курс доллара до конца года в коридоре 80–85 рублей, не ожидая существенного ослабления национальной валюты. Высокий уровень ключевой ставки продолжают поддерживать рубль, ограничивая спекулятивный спрос на валюту. Для крупных экспортеров из моего портфеля вроде Новатэка или Сургутнефтегаза крепкий рубль остается сдерживающим фактором для переоценки выручки, но устраняет риски резких валютных шоков для экономики.
💊 Промомед порадовал инвесторов сильными операционными результатами: выручка фармакомпании за первое полугодие 2026 года подскочила на 76% в годовом выражении. Эмитент активно наращивает присутствие в коммерческом сегменте и расширяет портфель инновационных препаратов. На фоне общего охлаждения потребительского спроса отечественная фармацевтика продолжает выглядеть защитным активом, хотя я свою ставку делаю на Озон Фармацевтика.
⚡ Мосэнерго представила отчетность по МСФО за полугодие: выручка выросла на 25,1% до 179,5 млрд рублей, а чистая прибыль подскочила на 18,7% до 11,8 млрд рублей. Индексация тарифов и жесткий контроль над операционными издержками принесли свои плоды. Для сектора электроэнергетики показатели весьма достойные, однако дивидендный фактор и инвестиционные обязательства компании традиционно сдерживают бурную реакцию рынка в акциях.
⛽️ Сбербанк сообщил о намерении обратиться в арбитражный суд с заявлением о банкротстве Евротранса. Для оператора АЗС Трасса это крайне тревожный сигнал, подсвечивающий проблемы с обслуживанием долговой нагрузки при текущих процентных ставках. Компания уже допустила ряд полноценных дефолтов по облигациям. Ну а сам кейс стал очередным напоминанием об опасности высокой долговой нагрузки в розничном бизнесе.
❗️Не является инвестиционной рекомендацией
❤️ Если утренний брифинг оказался полезен, жмите лайк. Это мотивирует меня регулярно публиковать его.
$MSNG $PRMD $OZPH $SBER $EUTR
Дом.РФ. Отчет за 2 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2255.3
Капитализация: 405.7 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P/E - 3.79
P/BV - 0.84
NIM - 4.3%
COR - 0.7%
CIR - 23.7%
ROE - 23.8%
Что нравится:
✔️чистые процентный доход вырос на 7.3% к/к (48.6 → 52.2 млрд);
✔️чистый комиссионный доход увеличился на 47.2% к/к (3.7 → 5.4 млрд);
✔️рост кредитного портфеля на 5.6% к/к (5.35 → 5.64 трлн);
Что не нравится:
✔️доход от операций с недвижимостью уменьшился на 24.3% к/к (3 → 2.3 млрд);
✔️чистая прибыль увеличилась всего на 0.6% к/к (28.5 → 28.7 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 1.01 до 1.02%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 332.12 руб (ДД 14.73% от текущей цен).
Мой итог:
По ЧПД у компании чередуется рост с падением (1.3 → 19.1 → 2 → 7.3%). ЧПД после удержания резервов вырос на 6.5% к/к (39.3 → 41.8 млрд). ЧКД увеличился и чередование роста с уменьшением сохраняется (-8.6 → 23.5 → -6.7 → 47.2%). Можно только отметить, что в этом квартале показали очень сильный рост.
Непроцентные доходы (включающие и ЧКД) увеличилась за квартал на +26.5% к/к (8.1 → 10.2 млрд).
Чистая прибыль показала очень скромный рост. Показать лучший результат не позволили увеличение операционных расходов (13.1 → 16.4 млрд) и более высокая ставка эф. налога на прибыль (23% vs 19.7% в 1 кв 2026). С учетом полученной прибыли компания за 1 полугодие ориентировочно заработала 158.88 руб дивиденда для своих акционеров.
Кредитный портфель снова перешел к росту. Можно добавить, что динамика по приросту портфеля лучше, чем была в 1 полугодии 2025. Чистая процентная маржа, ROE и цена риска остались без изменения. CIR увеличился с 21.9 до 23.7%.
На 2026 компания немного пересмотрел свои планы в сторону увеличения:
- прибыль в районе 117 млрд (было 104);
- ROE 23.4% (было 21+%);
- COR 0.6;
- CIR 29.8%.
С учетом того, что второе полугодие обычно у Дом.РФ сильнее первого, то планы выглядят более чем реальным (за 1 полугодие заработали уже 57.2 млрд). Если взять обновленную цифру за основу, то это дает P/E 2026 = 3.47, а дивиденд может быть около 325.2 руб (ДД 14.42% от текущей цены). И в моменте компания уступает Сбербанку по форвардным P/E, дивидендной доходности. Да и ROE у "зеленого" пока выше.
Дом.РФ также пока уступает Сбербанку по истории взаимоотношений с рынком. Еще стоит держать в голове риск того, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. В этой связи можно отметить, что доля проблемных кредитов с конца 2024 года выросла с 1.4 до 2.5% (более 25% из них, ипотечные кредиты с залогом недвижимого имущества). Плюс пока непонятно, что будет с "Семейной ипотекой" после 1 октября (условия сохранены до этой даты).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве интересной дивидендной истории. Дом.РФ красиво вышел на IPO и пока точно не разочаровывает своих инвесторов. Более того, еще и дивидендный гэп был закрыт за 1 день. Кстати, из плюсов еще можно выделить слова руководства, что в 2026-2027 годах Дом.PФ не рассматривает проведение SPO. Хотя история с ВТБ заставляет с осторожностью относится к таким заявлениям на нашем рынке.
Акций компании нет в портфеле, хотя история Дом.РФ нравится. Просто пока не находится места для нее в портфеле. Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
ВТБ. Отчет за 2 кв 2026 по МСФО
Тикер: #VTBR
Текущая цена: 57.11
Капитализация: 738 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/
Мультипликаторы (LTM):
P/E - 1.65
P/BV - 0.26
NIM - 2.6%
COR - 0.9%
CIR - 41.5%
ROE - 16.1%
Акт/Обяз - 1.08
Что нравится:
✔️рост ЧПД на 6.1% к/к (196.8 → 208.8 млрд);
✔️увеличение ЧКД на 19.5% к/к (80.1 → 95.7 млрд);
✔️рост кредитного портфеля на 1.9% к/к (25.11 → 25.59 трлн);
✔️доля неработающих кредитов снизилась с 3.74 до 3.53%.
Что не нравится:
✔️доход от операций с фин инструментами снизился на 82.1% к/к (100.8 → 18 млрд);
✔️чистая прибыль уменьшилась на 30.1% к/к (132.6 → 92.6 млрд).
Дивиденды:
Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 11.67 руб. (ДД 20.43% от текущей цены).
Мой итог:
Тренд по растущему ЧПД остается в силе (121.1 → 166 → 196.8 → 208.8 млрд). А вот ЧПД после учета резервов немного снизился (-2% к/к, 146.5 → 143.5 млрд). ЧКД в отличии от прошлых кварталов наконец-то оторвался от магнита в 80 млрд (80.6 → 80.9 → 80.1 → 95.7 млрд). В целом, можно отметить, что с основной банковской деятельностью у ВТБ все нормально.
Доходы от операций с финансовыми инструментами обвалились, тогда как доходы от операций с валютами и драг. металлами выросли на 5.2% к/к (15.5 → 16.3 млрд). Чистая прибыль заметно меньше прошлого квартала, по сути, по причине снижения непроцентных доходов (-67.5% к/к, 112.8 → 36.7 млрд), где основное уменьшение как раз по доходу от операций с фин. инструментами.
Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (0.1 → 2.1 → 2.6 → 1.9%). Доля неработающих кредитов уменьшилась и вернулась на уровень конца 2025 года. Растущий тренд по чистой процентной марже сохранился, хотя прирост за квартал получился скромным (1.5 → 2 → 2.5 → 2.6%). Стоимость риска не изменилась (0.9%).
Дивидендный ребус за 2025 год в итоге разрешился и банк заплатил 25% от чистой прибыли. Кто-то ждал больше, но, в принципе, это было ожидаемо. А дальше случилось то, про что многие говорили, но банк долгое время настойчиво опровергал.
Еще в апреле первый зампред говорил, что "при любом сценарии дивидендных выплат не потребуется допэмиссия для выполнения нормативов достаточности капитала". А уже в мае после объявление размера дивидендов представители банка делают заявление, что будет рассмотрено увеличение уставного капитала через допэмиссию по цене 87 руб, и средства, привлеченные в рамках SPO, будут использованы для покупки доли в группе RWB (Wildberries). Первым шагом будет покупка 5% в дочернем банке RWB. В рамках SPO может быть размещено до 6.29 млрд акций (почти 49% от текущего числа). Как говорится, никогда такого не было и вот опять.
Вторым неприятным сюрпризом стало, что банк постепенно начинает ухудшать свои планы на 2026 год. Цель по прибыли с 600-650 млрд сместилась к "приблизительно 600 млрд", по ROE c 21-23% - к "приблизительно 20%". Цели по NIM и росту ЧКД остались неизменными (3% и 20%, соответственно). Также уже сказали, что за 2026 payout точно не будет 50%.
С учетом того, как ВТБ относится к своим словам, то в итоговые 600 млрд по году уже не верится. Может, конечно, ускорятся в 3-4 кварталах, но в прошлому год они были слабее первых двух. Если считать, что банк заработает прибыль в районе 570 млрд, то с учетом допэмиссии получается P/E 2026 = 1.93 и дивиденд около 7.4 руб (ДД 12.98% от текущей цены). Вроде и неплохо (по P/E так банк, скорее всего, будет самым дешевым в секторе), но и минусы понятны. Уже не первый раз слова и действия у ВТБ расходятся. Да и дивидендная доходность не выглядит потрясающей, когда тот же Сбербанк сейчас дает будущие 15+%.
В общем, в какой-то момент показалось, что ВТБ встал на путь исправления и повернулся лицом к инвесторам. Но нет. Только показалось. Спекулятивно банк может выглядеть интересно в определенные моменты, но вот консервативному инвестору сейчас стоит проходить мимо.
Прогнозная справедливая стоимость - 64 руб (с учетом будущей допэмиссии).
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
✅ ИнвестВзгляд: Сбер — зеленый непробиваемый танк.
🏦 Сбербанк — это не просто банк. Это настоящий финансовый монстр, который раздает кредиты, собирает комиссии и каждый год обещает нам рекордную прибыль. И надо отдать должное — обещания он чаще всего выполняет.
📊 Говорить о самом банке можно бесконечно, перечисляя все его плюсы. Сейчас это самый понятный и предсказуемый кейс на нашем рынке. Поэтому давайте посмотрим на прошлые прогнозы аналитиков. Далеко даже копать не надо, возьмем год.
🟡 Прогноз №1: Т-Инвестиции, июнь 2025
Главный аналитик Т-Инвестиций Кирилл Комаров уверял, что акции Сбера надо покупать с целевой ценой 347 рублей на горизонте года. Рентабельность капитала тогда немного упала, но эксперт сказал: «для акций это некритично». И вроде бы он был прав: дивиденды тогда обещали рекордные — 34,84 рубля на акцию, доходность больше 11% (на момент публикации). Потенциал лишь формально не реализовался, так как цена достигала в марте 335 рублей, но за это время были выплачены дивиденды в сумме более 70 рублей, что даже с текущей просадкой приближает нас к прогнозируемому уровню.
🔵 Прогноз №2: ВТБ
ВТБ-шные ребята в сентябре 2025-го подняли прогнозную цену до 400–410 рублей. Они увидели, что потребительское кредитование в августе впервые за год показало рост. Да, дивидендный гэп свою лепту внес, но даже с учетом дивидендов общая доходность вряд ли дотянула до обещанного. Сильно мимо — переборщили с оптимизмом. Аналитики любят рисовать радугу.
🔷 Прогноз №3: БКС Мир инвестиций, декабрь 2025
Аналитик Артем Перминов даже признавал: мы довольно консервативно ждем, что рост комиссионного дохода не превысит 3% в год, а рентабельность капитала упадет до 20%. Но даже при таких раскладах целевая цена — 410 рублей, потенциал роста 36–37% на горизонте года. Прошло полгода и... ну вы поняли — до 410 как до Луны. А цена сходила с 300 рублей до уровня 250 рублей. Консервативные ожидания оказались… недостаточно консервативными.
🎯 ИнвестВзгляд: Сбер — это мощная машина. У него лучшая в секторе операционная эффективность: соотношение расходов к доходам. Он наращивает кредитный портфель быстрее рынка, держит маржу, зарабатывает деньги, даже когда все вокруг стонут от высоких ставок. Ну не танк ли?
$SBER $SBERP
🪙 Дивидендный сюрприз от Группы «ВИС»
Вчера был День инвестора Группы «ВИС». Что интересного было на презентации ?
Российскому инфраструктурному рынку до 2040 года требуется 188 трлн руб., при этом 115 трлн руб. не покрываются бюджетом. Именно частные инвестиции (в том числе через ГЧП - государственно-частное партнерство) закрывают эту брешь. Объем рынка ГЧП за пять лет вырос в 3,3 раза (с 2,4 до 8,0 трлн руб.), и по прогнозам может вырасти еще в 4,4 раза. Группа «ВИС» работает на рынке с гарантированным спросом, с минимальной зависимостью от экономических циклов.
В сегменте крупных проектов (>4 млрд руб.) доля Группы превышает 15%, а в общем объеме рынка – более 8%, что ставит ее в Топ-3 игроков (наравне с госбанками ВТБ и ГПБ). При этом «ВИС» обладает уникальным конкурентным преимуществом – полным циклом компетенций (от проектирования до эксплуатации), недоступным банковским структурам. Это обеспечивает более высокую маржинальность и контроль над рисками.
Модель полного цикла: рентабельность и мультипликаторы.
Группа зарабатывает на всех этапах – от стройки до управления активами. За 26 лет построено более 100 объектов, а портфель достиг 899 млрд руб.
Ключевые показатели эффективности:
· Средний ROE (2023–2025) – 21,6%.
· Средний ROIC – 26,7% (что говорит об эффективности использования капитала).
· Рентабельность по FCF – 9,5%.
Контракты Группы расписаны до 2054 года. Бэклог (663 млрд руб.) — это фактически гарантированные поступления от государства, обеспеченные региональными бюджетами с высокими рейтингами. Погашение проектных кредитов синхронизировано с графиком платежей, что делает денежный поток группы абсолютно прогнозируемым на десятилетия вперед. Это снижает риск для инвестора.
Несмотря на техническое замедление в 1П 2026 (связанное с завершением Мытищинской хорды), во 2П ожидается драйвер роста – активная фаза строительства моста через Лену.
· Прогноз 2026: выручка превысит 50 млрд руб. (рост >9,5%).
· Прогноз 2027: выручка вырастет более чем на 70% (до >85 млрд руб.) за счет запуска новых соглашений и ускорения текущих.
· Среднесрочный CAGR бэклога составит 13%. При этом прогноз сформирован консервативно учтены только текущие проекты и проекты на финальной стадии проработки (бюджет >65 млрд руб.), инициативы на более ранних стадиях не учитывались.
🪙 Дивидендная политика.
Менеджмент предложил Совету директоров утвердить политику с прозрачным механизмом: база – чистая прибыль, коэффициент выплат – не менее 50%. Это дает акционерам прямую и понятную связь между успешностью бизнеса и получаемым доходом.
По итогам 2026 года выплата может составить >8 млрд руб.
Такой размер сигнализирует о том, что акционеры получают существенную часть прибыли уже на старте дивидендной истории.
Планируется ежегодная периодичность выплат, что формирует для акционеров четкий календарь возврата капитала (в отличие от разовых решений).
Вывод:
Группа «ВИС» предлагает рынку редкое сочетание: защитный (инфраструктурный) бизнес с государственным обеспечением, мощный рост (выручка удваивается к 2027 году) и высокую дивидендную доходность с минимальным порогом в 50% от чистой прибыли.
Это делает бумагу интересной для долгосрочного инвестора. Пока акции не доступны для широкого круга инвесторов, но в будущем такая возможность может появиться.
Житейские инвестиции торги, акции)
О приходах незначительных и идеях нереализованных. Торги, Авито и другое... 🤔
Странная штука — жизнь. О чём-то думаешь, мечтаешь, а когда получаешь — оно уже не то как-то 😅
Ну что сказать… Читатели моего блога, наверное, помнят, что недавно я победил в торгах. Выиграл квартиру по хорошей цене. Не буду затягивать: короче, пересчитав всё, я понял, что проект получится либо совсем невыгодным, либо с доходностью, которую при желании я заработаю на фондовом рынке. 📉📈
В общем, подумав выходные, решил — надо сливать эту идею. На этом с этой историей я заканчиваю. Точка. 🚫
Расскажу дальше о своих новых продажах. Люблю я Авито — очень помогает даже в трудные времена! ❤️ Часто в комментариях умничают: мол, всё сложно, да и вообще, «чтобы продать что-то ненужное, надо сначала купить что-то ненужное», и бла-бла-бла… Вот это вот всё 🙄
Вообще не могу поддержать таких людей. Особенно тех, кто ноет, что нет денег. Даже человеку 60–70 лет под силу разобраться с интерфейсом! Посмотрел, сколько стоит товар как у тебя — выставил по похожей цене. Всё, профит! Специальных знаний не требуется. 💸 Более того, это реально расхламляет квартиру. Берут вообще всё, прям любую вещь! Старую одежду, поломанную технику — да что угодно 😄
Вот из последних вещей: продал 2 разбитых телевизора, которые валялись у матери в кладовке, и старую гитару (муж матери отдал, говорит: «Мне не надо»). За 2 разбитых телевизора удалось выручить 800 ₽ чистыми. За старую подклеенную гитару — 1500 ₽. 🎸📺
О состоянии вещей я всегда пишу в объявлениях абсолютную правду, делаю подробные фото с разных сторон и видео. 📸
Из неприятных ситуаций на Авито: заказал корм коту (там выгоднее в 2 раза), а оказалось, что прислали совсем другой 😾 Но повезло — продавец оказалась адекватной. Часть денег вернула, а часть я «отбил» перевыставленным объявлением. 👍
Мой вердикт: Авито абсолютно точно выгоден как для покупок, так и для продаж «хлама». Берут там всё, даже сломанное, старое и ненужное. Из забавного: тёща продала там старый полотенцесушитель, простой водяной, подключённый в квартире. Б/у, с дефектами, ржавый внутри — за 500 ₽! 😂
Свободные и освободившиеся средства я направляю в первую очередь в облигации, но кое-что также в акции. 📊
Мой портфель:
• Мосбиржа — компания-инфраструктура, дающая доступ к торгам на российском рынке. Привлекают дивы и потенциал роста. 📈
• Сбер-прив. — понятный дивидендный аристократ. Известный банк по всей РФ. 🏦
• Транснефть — нефтяная логистика, монополия в РФ. Надеюсь на восстановление сектора. 🛢️
• Сургутнефтегаз-прив. — валютная страховка в моём понимании. Плюс дивы. 💵
• Т-Технологии — высокая рентабельность и перспективы развития. 🚀
А важные и интересные новости — не только тут. Подписывайся, чтобы не пропустить! 😉
$MOEX $SBERP $TRNFP $SNGSP $T
#финансы #акции #учу #что_купить
ДАЙДЖЕСТ РЫНКОВ НА 11.05.2026
Главное событие — Россия и Украина договорились о прекращении огня с 9 по 11 мая при посредничестве США (Трамп). Обмен военнопленными: по 1000 человек с каждой стороны. Кремль и Киев обвиняют друг друга в нарушениях, но рынки отреагировали позитивно (рост на новостях о перемирии). Трамп надеется на продление и одновременно ребалансирует отношения с Китаем.
Иран: новый лидер определяет военную стратегию, напряжение в Ормузском проливе сохраняется — это ключевой риск для нефти (возможный скачок Brent выше $100+ при задержке открытия). Латвия: министр обороны ушёл в отставку после инцидента с украинскими БПЛА. Армения: разъяснения по заявлениям Зеленского и выбор между ЕС/ЕАЭС.
Импликация для рынков: Геополитическая разрядка поддерживает риск-аппетит, но любой срыв перемирия = волатильность.
📈 ФОНДОВЫЙ РЫНОК
• Мосбиржа: Индекс около 2600 п. (минимум с ноября 2025). На новостях о перемирии +0,75% в пятницу. Торги 11 мая возобновляются (после праздников). В лидерах — дивидендные истории (последний день покупки: HEAD 233 ₽, BSPB 26,23 ₽).
• США: S&P 500 +2% за неделю, третья неделя исторических максимумов (~7400 п.). Nasdaq на рекордах (~26k) благодаря AI и сильным отчётам.
• Неделя 11–17 мая: старт сезона отчётности эмитентов + макростатистика (Китай: кредиты, CPI/PPI).
Аналитика: Рынок у поддержки 2600 п. — отскок возможен, но геополитика и дивидендные отсечки создают турбулентность. Банки vs Мосбиржа: куда вложить 1 млн ₽ летом 2026? Топ-5 дивидендных акций обгоняют вклады и ОФЗ.
💰 ВАЛЮТА И РУБЛЬ
Официальный курс ЦБ на 9–12 мая: доллар ~74,3 ₽ (укрепление рубля). Прогноз на неделю/май: 74–79 ₽ за USD, юань 10,85–11,6 ₽.
Минфин начинает покупки валюты по бюджетному правилу с мая — это давление на рубль в сторону ослабления. Рубль крепкий несмотря на майские праздники и снижение экспортной выручки.
Турбулентность: после праздников возможен новый диапазон. Следим за нефтью и геополитикой.
🛢 ТОВАРНО-СЫРЬЕВОЙ РЫНОК
• Нефть: Brent волатильно на уровне $100–110+. Мировые запасы «сгорают» рекордными темпами. Китай в апреле резко сократил импорт (минимум с 2022). Геополитика (Ормуз) может взорвать цены вверх.
• Зерно/масличные: падение на ожиданиях мира (США–Иран + перемирие).
• Металлы: цветные (алюминий, никель, медь) в плюсе.
Импликация: нефть — главный драйвер рубля и российского бюджета.
🪙 КРИПТОВАЛЮТА
• Bitcoin > $80–81K (+17% за 30 дней), 3-месячный максимум. Коррекция к поддержкам 78 600–76 350 $, но тренд вверх сохраняется.
• Ethereum корректируется к 2200–2120 $, высокая вероятность отскока.
• Рынок +8,3% в апреле (до $2,6 трлн). В мае — Consensus 2026 в Майами, хакатоны Solana, разблокировки токенов.
Прогноз 11–15 мая: BTC и ETH могут продолжить рост на фоне риск-аппетита, но геополитические новости = резкие свинги.
📊 ИНВЕСТИЦИИ И ТРЕЙДИНГ: ЧТО СЛЕДИТЬ НА НЕДЕЛЕ
• 11 мая: Китай — кредиты, M2, CPI/PPI.
• Дивидендный календарь и отчёты эмитентов.
• Теханализ: разбор индексов США и РФ (Finversia, 14:00 МСК).
• Стратегия: фокус на дивидендных акциях + защита от геополитики (золото, нефть, USD).
Резюме для портфеля:
✅ Перемирие = позитив для рисковых активов
⚠️ Ормуз + бюджетное правило = риски для нефти и рубля.
📌 Лучшие идеи: дивидендные бумаги РФ, BTC/ETH на поддержках, осторожность с длинными позициями до конца перемирия.
Хотите полный разбор по активам или идеи в портфель? Пишите в комментариях!
#рынки #инвестиции #крипта #нефть #рубль #Мосбиржа #геополитика
Подписывайся — ежедневный дайджест без воды. Торгуем с головой! 📈
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по итогам первого квартала 2026 года заработал 507,9 млрд ₽ чистой прибыли по МСФО — рост на 16,5% год к году.
Рентабельность капитала составила 24,4%, прибыль на акцию выросла на 16,7% до 23,8 ₽.
Банк сохраняет норму выплат дивидендов в 50% чистой прибыли: совет директоров рекомендовал 37,64 ₽ на акцию за 2025 год (850,2 млрд ₽), доходность 11%.
Зампред правления Тарас Скворцов допустил повышение дивидендов при появлении возможности.
Лидирующие позиции банка продолжают укрепляться, а сигнал о готовности увеличивать payout ratio делает бумагу одним из ключевых дивидендных активов рынка.
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Яндекса" $YDEX рассмотрит 4 мая программу обратного выкупа акций объёмом до 50 млрд ₽ сроком на два года — выкупленные бумаги предназначены для мотивационных программ сотрудников.
В I квартале 2026 года выручка компании выросла на 22% до 372,7 млрд ₽, скорректированная чистая прибыль увеличилась в 2,7 раза до 34,7 млрд ₽, скорректированный EBITDA прибавил 50% до 73,3 млрд ₽.
Сильные квартальные результаты дают "Яндексу" финансовый комфорт для buyback — программа одновременно удерживает таланты и поддерживает котировки.
💸 Когда деньги приходят сами… или почти сами 💰
Весной на рынке начинается особое время. Кто-то его ждет, кто-то игнорирует, а кто-то на нем стабильно зарабатывает.
Речь о дивидендном сезоне.
🧩 Что это вообще такое
Дивидендный сезон — это период, когда компании массово объявляют и выплачивают дивиденды своим акционерам.
На российском рынке он обычно приходится на весну–лето. Именно в это время большинство компаний:
— публикуют годовую отчетность
— принимают решения по выплатам
— закрывают реестры акционеров
Именно поэтому в ленте начинается: «рекомендовали дивиденды», «утвердили дивиденды», «дивдоходность 12%+».
🚀 Продолжаю создавать пассивный доход на дивидендах и купонах. Еженедельные инвестиции. Выпуск #230
На прошлой неделе все грохнулось, акции в затяжном боковике, машина времени в реальном мире существует, называется индекс Московской биржи . А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
На прошлой неделе случилась очередная коррекция, и те активы, которые стоили и так хорошо, стали стоить еще интереснее. Ну а я как всегда, в конце недели закинул на брокерский счет денег и пошел покупать активы несмотря на цены. Дисциплина прежде всего!
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких. А вы можете почитать мой еженедельный дивидендный дайджест, где собраны все важные новости рынка за неделю.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, публикую все свои покупки, рассказываю про интересные облигации и дивидендные акции.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Северсталь: 1 шт.
Ожидаемо не айс отчитались, на 2026-й год перспективы тоже не радужные. Надо понимать, бизнес цикличный, сейчас проблемы с санкциями с конкуренцией на рынке. Но есть неплохой шанс на улучшение ситуации, как на мировом, так и на внутреннем рынках в обозримом будущем. С бизнес-моделью все нормально. Идут большие деньги на инвестиции. Возможно инвестору будет хорошо, но это не точно.
● НоваБев Групп: 4 шт.
Многие обходят стороной данную компанию (а самое интересное, что одним из аргументом является то, что молодое поколение не пьет, и вообще, этот алкоголь никому скоро бкдет не нужен, продажи упадут, удачи, котики), но у нее были огромные инвестиции в свою сеть магазинов ВинЛаб, которые в скором времени выйдут на полную мощность, а риск запрета магазинов на первх этажах многоквартирных домов пока на паузе (держим в голове этот риск, он в любой момент может реализоваться).
● ДОМ РФ: 1 шт.
Цена немного пошла вниз все из-за проблем у одного из застройщиков, который вязл на себя неоправданный риск (это про Самолет, если что) и теперь просит денег у государства. Сам же ДОМ РФ стоит на ногах крепко, фундаментальных проблем нет. Новый покемон в моем портфеле, пока только начинаю набирать (осторожно). Ждем первые дивиденды, какие они будут, узнаем совсем скоро.
💰 Облигации
● Брусника 2Р4: 2 шт.
● реСтор 1Р3: 1 шт.
Инвесторов вновь охватила паника из-за той же ситуациии с Самолетом и тут же все застройщики спикировали вниз, немного добрал Брусники.
Еще немного занял денег продавцам айфонов.
💰 Золото
● отправлены 2 000 ₽ на счет в БКС для покупки GLDRUB.
На сдачу взял немного паев фондов:
SBMM: 8 шт.
Чтобы деньги не лежали без дела, все остатки в Сбере отправляю в фонд денежного рынка.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 8 000 ₽.
● За год вложил в фондовый рынок 26 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Очередная закупка на 10 000 рублей прошла также удачно, как и все предыдущие, количество акций увеличивается, пассивный доход от купонов постепенно растет. Прекрасно. К еженедельным пополнениям прилетают дивиденды и купончики, которые снова же реинвестируются, наращивая общие пополнения, как снежный ком.
Продолжаем ждать главную новость. А пока мы ее ждем, продолжаем работать, поменьше читать советских газет по утрам и клоунов-истеричек из тг-каналов, кто индуцирует в ваши головы панику и плохое эмоциональное состояние. Часть заработанного откладываем и приобретаем только хорошие активы для нашего с вами счастливого будущего. В противном случае, мы попадем в рай, а они просто сдохнут. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
🚀 Создаю пассивный доход на дивидендах и купонах. Еженедельные инвестиции. Выпуск #229
В ожидании новых переговоров, которые могут пройти в конце этой недели. Рыночек опять будет жить ожиданиями и новостями. А я все также не знаю куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо, могу сказать с уверенностью.
Придерживаясь своей стратегии “не поехать кукухой”, впитывать меньше новостного шума, а больше концентрироваться на нужных и необходимых мне вещах, покупка акций как раз одна из таких. А вы можете почитать мой еженедельный дивидендный дайджест, где собраны все важные новости рынка за неделю.
Шалом, православные! Вот уже 4 года и 5 месяцев я инвестирую в фондовый рынок моей любимой Российской Федерации. В моем телеграм-канале я открыто делюсь своим опытом, мыслями и переживаниями, также публикую все свои покупки.
Основная часть моего портфеля как была, так и остается – это 💰 дивидендные акции (актуальный состав акций), так будет продолжаться пока биржу не закроют, а всех инвесторов не отправят на завод или еще куда похуже. Пока все просто замечательно.
💼 Мой портфель и ТОП-5 акций
🛍 Покупки
Общая стратегия и главная идея остается прежней и в ней ставка на сильную и самодостаточную нашу страну, в которой все мы с вами проживаем. Доработал нюансы и доли компаний и классов активов на 2026-й год.
💰 Акции
● Газпром нефть: 5 шт.
У компании отличный менеджмент, хорошая политическая крыша. Первые попали под прощальные санкции дедушки Байдена. Всему сектору плохо, поэтому потом будет поздно. Ну как поздно, просто будете покупать дороже, а дивидендов на вложенный рубль получать меньше.
Ждем отчет за 1кв 2026, чтобы посмотреть, все плохо или очень плохо.
● НоваБев Групп: 8 шт.
Недооцененный актив в секторе ритейла. Продают горячительные напитки имея свою ВИАК (вертикально-интегрированную алкогольную компанию), получая прибыль на каждом этапе производства от производства до продажи. Если компанию не трогать и дать ей развиваться, то будет все гуд. У менеджмента понятная стратегия, магазины ВинЛаб начнут выходить на проектную мощность, а держатели акций, выйдут на проектную мощность получения дивидендов.
Риски есть регуляторные, связанные с запретом магазинов на красной линии, но пока данный риск убрали в тумбочку. Значит, пока живем и инвестируем, но держим руку на пульсе.
● Новатэк: 1 шт.
Наряду с еще одним нашим газовиком, с Газпромом, компания явно для тех, кто умеет ждать, возможно, годами, как Хатико. По всему миру огромное количество СПГшных проектов от США до Катара. Да, Новатэк запустил Арктик СПГ-2, но на полную мощность так и не вышел. Также на данный момент существуют проблемы с обслуживанием газовозов.
Для терпеливых - и точка!
💰 Облигации
● А101 1Р2: 3 шт.
Отличный фикс, почти на 2 года с ежемесячным купоном 17%. Рейтинг А, прогноз стабильный. Все гуд.
💰 Золото
● отправлены 2 000 ₽ на счет в БКС для покупки GLDRUB.
На прошлой неделе с золотом было весело. Высадили всех лудоманов. Я же просто регулярно покупаю.
На сдачу взял немного паев фондов:
SBMM: 27 шт.
TRUR: 9 шт.
TMON: 1 шт.
💸 Пополнения 2026 года
● На прошлой неделе пополнил счет на 8 000 ₽.
● За год вложил в фондовый рынок 26 000 ₽.
● Цель на 2026 год: 510 000 ₽.
Очередная закупка на 8 000 рублей прошла, также реинвестировал все поступившие купоны и дивиденды. Пока нахожусь в состоянии накопления капитала, все идет обратно в рынок. Жду следующей пятницы, чтобы закинуть денег в наше любимое казино и прикупить хороших активов.
Продолжаем придерживаться наших главных правил и ждем главную новость. А пока мы ее ждем, продолжаем работать, и конечно, часть заработанного откладывать и приобретать только хорошие активы для нашего с вами счастливого будущего. В противном случае, зачем нам мир, если в нем нет России. Всех обнял! 💙
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
❗ Сервис, где веду учет инвестиций!
💘 Полезное:
Мой портфель облигаций
Моя стратегия инвестирования
Пассивный доход на ОФЗ
3 компании для долгосрочного инвестора
📚 Какие есть недостатки у дивидендной стратегии ⁉️
💭 Сопоставим дивидендную стратегию с альтернативными подходами, выявив её слабые места...
🤔 Формирование портфеля требует усилий
😎 Сформировать собственный инвестиционный портфель исключительно из дивидендных акций непросто. Для этого необходимы три ключевых ресурса: время, знания и опыт. Инвестор должен глубоко погружаться в изучение деятельности компании, её финансового состояния, перспектив развития, анализировать отчёты, следить за корпоративными событиями и оценивать риски. По сути, успешный дивидендный инвестор становится исследователем, готовым тратить много времени на постоянный процесс изучения рынка.
😕 Нестабильность потока дивидендов
💰 Размер дивидендов может существенно меняться в зависимости от финансовых результатов компании и решений совета директоров. Например, компания может увеличить выплату дивидендов после успешного периода, сократить или даже вовсе отказаться от выплат, если столкнётся с финансовыми трудностями.
🍂 Кроме того, распределение самих платежей часто происходит крайне неравномерно. Так, в российском рынке традиционно наблюдается всплеск дивидендных выплат именно осенью.
⏳ Стратегия требует терпения и длительного горизонта инвестиций
🧐 Эффективность дивидендной стратегии проявляется лишь спустя длительное время — чаще всего через несколько лет после начала вложений. Обычно рекомендуется держать акции минимум три года, а лучше ещё больше. Только тогда инвестор сможет ощутить эффект сложного процента.
🏦 Однако далеко не каждый человек способен инвестировать средства на столь длительный срок. Многие предпочитают использовать краткосрочные спекулятивные стратегии или традиционные банковские вклады.
❌ Нет гарантии положительной доходности
↘️ Даже самые надёжные компании иногда снижают уровень дивидендных выплат или вообще отказываются выплачивать дивиденды. А стоимость акций может снизиться настолько сильно, что убытки перекроют всю прибыль от полученных дивидендов. Таким образом, итоговая доходность может оказаться даже ниже ставки банковского вклада.
🔀 Более того, дивидендные акции зачастую уступают по доходности другим инструментам фондового рынка. Некоторые компании, которые не платят дивиденды, в итоге показывают гораздо большую динамику роста.
📌 Итог
👌 Цель подобного обзора заключалась вовсе не в том, чтобы отговорить вас от такой стратегии. Мало того, она не только имеет полное право на жизнь, но и вполне может оказаться самой "правильной", поскольку избавляет инвестора от постоянного наблюдения за движением котировок и устраняет желание продать актив при падении цены, что нередко случается. Кроме того, дивиденды выплачивают стабильно работающие компании, финансовое положение которых находится в полном порядке.
💯 Ответ на поставленный вопрос: Наличие ресурсов, нестабильность выплат, длительный горизонт, отсутствие гарантий доходности — всё перечисленное — это лишь те недостатки, которые приходят в голову сразу. Если разобраться в теме ещё детальнее, то их наберётся с десяток. Но не стоит забывать, что у этой стратегии есть и весомые преимущества.
А какие недостатки в данной стратегии видите лично вы ❓
#обучение #новичкам #инвестиции #стратегия #стратегии
Дивидендная стратегия на 2026 год с доходностью выше рынка до 19% годовых
В текущих условиях предпочтения инвесторов смещены в сторону облигаций и фондов денежного рынка, в то время как акции находятся на втором плане. Тем не менее, с наступлением фазы рыночного роста происходит характерный переток капитала: инвесторы активно покупают акции, стремясь получить повышенную доходность, а затем фиксируют прибыль при приближении спада.
📍 Задача умного инвестора — распознавать эти циклы и использовать их, не выходя за границы комфортного для себя риска.
• ВТБ #VTBR - Компания нацелена на прибыль в 500 млрд рублей по итогам 2025 года и готова отдать на дивиденды до 50% от неё. Для инвесторов это открывает перспективу получить доходность от выплат в районе 12–19%.
• Икс 5 #X5 - Инвесторов ждут две значительные выплаты: уже в январе 368 рублей за 9 месяцев, а затем — финальный дивиденд. В результате общая дивидендная доходность по акциям в следующие 12 месяцев способна достичь 18%.
• МТС #MTSS - Финансовая стратегия компании на 2025–2026 годы предусматривает ежегодные дивидендные выплаты в размере не менее 35 рублей на акцию. На основе текущей рыночной цены: потенциальная дивдоходность на уровне 17%.
• Интер РАО #IRAO - Перспективный энергетический актив сейчас недооценён, и хотя компания направляет на дивиденды только четверть прибыли, этого достаточно, чтобы предложить инвесторам доходность около 12% в ближайшем году.
• Циан #CNRU - В результате редомициляции компания направляет накопленную прибыль акционерам. Уже в середине 2026 года запланирован солидный спецдивиденд — свыше 50 рублей на акцию. Вместе с обычными выплатами это может принести доходность до 13% за год.
• Сбер Банк #SBER - Ключевой банк страны наращивает прибыль — и вслед за ней растут дивиденды, чему способствует чёткая дивидендная стратегия. В 2025 году акционеры могут получить 37–38 рублей на бумагу с доходностью более 12%.
• Хэдхантер #HEAD - Стратегия компании предполагает дивидендные выплаты два раза в год. И хотя бизнес в текущем году замедлился, эмитент сохраняет рентабельность даже на фоне общего охлаждения рынка. Прогноз на 2026 год впечатляет: совокупная дивдоходность может достичь 16%
• Транснефть #TRNFP - Прочная основа бизнеса обеспечивает компании стабильность и возможность регулярно платить щедрые дивиденды. В 2025 году инвесторов может ждать доходность на уровне 13–15%.
• ДОМ РФ #DOMRF - Стратегия компании предполагает направлять на дивиденды половину чистой прибыли. Согласно текущим прогнозам, выплата по итогам 2025 года составит 240–245 рублей на акцию, что при текущей цене бумаги означает дивдоходность в диапазоне 13,5–14%.
• Ренессанс Страхование #RENI - Компания платит дивиденды два раза в год, отдавая не менее половины чистой прибыли. На фоне снижения ключевой ставки и ожидаемого роста финансовых результатов это может принести инвесторам доходность около 12% за год.
Прогноз средней дивидендной доходности российского рынка на 2026 год составляет около 10%. В этой ситуации рационально фокусироваться на компаниях с потенциалом выплат выше среднерыночных. Формируя дивидендный портфель на следующий год, помимо рассмотренных идей, стоит обратить внимание на такие бумаги, как Лукойл #LKOH и Московская Биржа #MOEX
Инвестиции в дивидендные акции требуют понимания, что щедрые выплаты сейчас могут быть сокращены впоследствии. Эта стратегия подходит тем, кто нацелен на длительную перспективу и подходит к сегодняшним рискам взвешенно и без иллюзий.
А какие дивидендные компании, на ваш взгляд, будут наиболее интересны в следующем году? Будет интересно узнать ваше мнение. Всех благодарю за внимание и поддержку автора.
✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!
'Не является инвестиционной рекомендацией
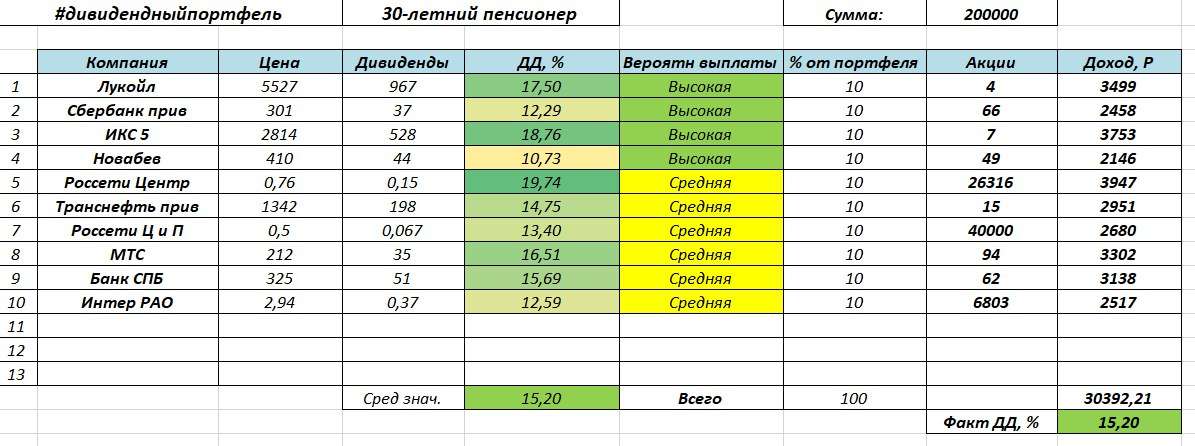
🪙 Дивидендный порфтель. Как составить портфель, чтобы получать высокие дивиденды в 2026 году?
Портфель на 200 тыс рублей, средняя возможная див доходность такого портфеля около 15 процентов. Последний раз писал про этот портфель еще в апреле 2024 года. Решил внести изменения, так как далеко не все компании продолжают платить высокие дивиденды.
Какие компании «убрал» из этого портфеля?
Металлурги – НЛМК, Северсталь.
Компании из нефтегаза – Татнефть, Роснефть, Сургутнефтегаз прив, Газпром, Башнефть.
У нефтяников сейчас большие проблемы, так что высокие дивиденды откладываются. Санкции, да и в целом бочка сейчас достаточно дешевая.
🌲Что добавил?
Икс 5, Россети Центр и ЦиП, МТС, Банк СПБ, Интер РАО.
И у других дочек Россетей есть хороший потенциал в плане дивидендов, на ближайшие несколько лет точно. Если конечно все это дело не отменят. $MRKC $MRKP
Икс 5 уже анонсировали дивиденды в январе 2026 года. $X5
МТС. Не смотря на долги и прочие проблемы, компания все равно продолжает платить максимальные дивиденды. $MTSS
Див доходность такого портфеля может составить около 15%. Это сопоставимо с доходностью некоторых ОФЗ, причем остается еще и потенциал для роста.
Не стал добавлять сюда идеи типа Газпрома, SFI, ВТБ , так как дивиденды либо не платятся, либо имеют эпизодический характер, либо не понятна дальнейшая судьба компании. $VTBR
Пишите, что думаете на счет дивидендного портфеля. Стоит ли вообще сейчас уходить в акции или лучше сделать акцент на облигациях?
Как начать инвестировать: обзор ключевых стратегий и сервисов для новичков
Инвестиционная стратегия — это ваш персональный набор правил для принятия решений: что, когда и зачем покупать или продавать. Её отсутствие ведёт к двум опасным крайностям: азартной торговле или бездумному следования за другими. В обоих случаях инвестор эмоционально привязан к каждому колебанию цены, что делает процесс крайне нервным и неэффективным.
Первый и ключевой шаг — определить цель. Для этого необходимо честно ответить себе на несколько важных вопросов: какую задачу должны решить инвестиции, каков ваш временной горизонт и какой уровень риска вы готовы принять. Этот этап требует тщательного анализа: вам предстоит спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность.
Цели у всех разные — накопить на первоначальный взнос, создать пенсионный капитал или оплатить образование детей. Именно от этих целей напрямую зависит срок, на который вы инвестируете.
Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию в акции. Этот пост поможет заложить фундамент для принятия обдуманных решений.
📍 Стратегия «Купить и держать»
Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.
Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.
Анализ акций и облигаций
📍 Стратегия «Торговля на основе технического анализа»
Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.
Платформа для технического анализа
📍 Стратегия «Дивидендная инвестиция»
Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды. Эта стратегия может быть особенно привлекательной для тех, кто ищет стабильный и пассивный доход в виде дивидендов от своих инвестиций.
Дивидендный календарь
📍 Стратегия «Облигационная»
Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку. Это надёжный способ, так как облигации обеспечивают доходность даже в нестабильные времена, выступая якорем безопасности для вашего капитала.
Таблица предстоящих размещений
📍 Стратегия «Торговля на основе новостей»
Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями. Они пытаются предсказать, как эти новости повлияют на цены акций и совершают операции покупки или продажи на основе этих прогнозов.
Корпоративный календарь
📍 Стратегия «Индексный фонд»
Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка. Ваш результат — это средняя температура по больнице, то есть доходность всего рынка. Идеально для старта.
Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.
Наш телеграм канал
✅️ Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные посты.
#акции #облигации #аналитика #инвестор #инвестиции #новости #обзор_рынка #новичкам #обучение
'Не является инвестиционной рекомендацией
🚀 Пассивный доход в октябре 36 000 ₽. Второй рекордный месяц. Сколько заработал за 10 месяцев 2025
Продолжаем богатеть на дивидендах и купонах. Пока биржу не закрыли, а инвесторов не отправили на завод, мы можем формировать свою дополнительную зарплату через наше любимое казино, покупая дивидендные акции и облигации. Пойдем посмотрим, что получилось с моим пассивным доходом за 10 месяцев 2025 года.
❗Про пассивный доход в сентябре, скудный месяц, писал здесь.
Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
👏 Пассивный доход за 10 месяцев 2025
В октябре сразу несколько компаний порадовали промежуточными дивидендными выплатами. В итоге октябрь стал вторым месяцем в году по сумме начислений после августа (в августе был рекорд). Еще удачно так совпало, что именно в октябре падал пуще прежнего, так что все поступления благополучно были реинвестированы.
● Январь: 15 389 ₽
● Апрель: 6 997 ₽
● Май: 3 618 ₽
● Июнь: 28 012 ₽
● Июль: 10 342 ₽
● Август: 44 504 ₽
● Сентябрь: 1 283 ₽
● Октябрь: 36 000 ₽
Всего за 10 месяцев вышло 146 176 ₽ или 14 617 ₽ в месяц.
🍂 Октябрь детально:
● ФосАгро: 9 739 ₽
● Полюс: 6 841 ₽
● Газпром нефть: 5 889 ₽
● Мать и Дитя: 4 787 ₽
● НоваБев: 3 079 ₽
● Татнефть: 2 712 ₽
● Новатэк: 1 421 ₽
● Облигации: 1 541 ₽
Как дела обстояли в октябре до этого?
● Октябрь 2023: 6 739 ₽
● Октябрь 2024: 24 279 ₽
● Октябрь 2025: 36 009 ₽
Динамика положительная, это радует, дальше-больше. Даже в таких условиях, когда бизнесам больно, миллиард санкций и проблем, мой пассивный доход продолжает расти.
🤔 Планы на 2025
За 2024 год я получил дивидендами 159 000 ₽. В начале года сервис по учету инвестиций выдал прогноз в 216 000 ₽.
Прогноз Snowball в начале года выглядел нейтрально, а я думал увеличить сумму прошлого года вдвое.
На сегодняшний день моя цель – обогнать поступления 2024 года. Жду дивиденды под елку в декабре.
💫 Мой план действий
Пока все идет по плану. Основной упор на дивидендные выплаты, а купоны по облигациям для душевного спокойствия и регулярного поступления денежных средств.
❗Собрал модельный дивидендный портфель с добавлением облигаций, который можно взять за основу для своих инвестиций, а можно и не брать. Мой портфель по состоянию на 1 ноября выглядит вот так (клац).
😐 Что изменилось с добавлением облигаций?
Шестой месяц подряд идет плавное увеличение денежного потока. Скоро на пивасик в баре посидеть хватит. В мае выделил 10% от портфеля для облигаций.
Выплаты по облигациям:
● Май: 359 ₽
● Июнь: 425 ₽
● Июль: 755 ₽
● Август: 962 ₽
● Сентябрь: 1 283 ₽
● Октябрь: 1 541 ₽
Пассивный доход постепенно увеличивается. Основная идея – дивидендные акции, которые впоследствии станут “старыми деньгами”, подробно об этом писал здесь.
🚀 Доход за все время
● 2021: 1 386 ₽
● 2022: 26 164 ₽
● 2023: 56 505 ₽
● 2024: 159 299 ₽
● 2025 (10 месяцев): 146 176 ₽
Ну и напоследок, самый главный график – дивидендно-купонная зарплата за все время моего четырехлетнего инвестирования. Дисциплина и регулярные пополнения, как каток, медленно, но верно движутся в правильном направлении. Без продаж акций (если в компании не сломалась бизнес-модель, менеджмент не сошел с ума), без ребалансировок и прочей лудомании ухватиться за темку и сделать 1оо5оо иксов.
Надеюсь, мой опыт кого-то вдохновит на что-то подобное и вы придете к жизни с капиталом, а ваши акции, в идеале, еще и внукам достанутся.
Главная цель инвестирования – жизнь с капиталом, чувствовать себя финансово защищенным и продолжать трудиться на работе, еще больше увеличивая свой капитал, часть из которого обязательного пойдет на приобретение недвижимости. А пока необходимо продолжать, больше зарабатывать и больше откладывать на свое светлое будущее, в котором мы с вами обязательно окажемся, в противном случае, мы попадем в рай, а они все сдохнут. Всех обнял! 💙
✅ Также интересно будет для инвестора в дивидендные акции:
🔥 Дивиденды сентября 2025
🔥3 компании на долгосрок для дивидендного инвестора
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.
🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен
🤿Рынок на дне. Новые санкции. Продолжаю создавать пассивный доход. Еженедельное инвестирование №215
Рынок напуган санкциями, риторикой из-за океана, и все меньше верит в скорое завершение конфликта, а я также не знаю, куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо 👉, могу сказать с уверенностью. Пойдем посмотрим, что купил, и что интересного произошло за неделю.
Основная часть моего портфеля – это 💰 дивидендные акции РФ, так будет продолжаться пока биржу не запретят, а всех инвесторов не отправят на завод.
Про дивидендный портфель, каким его можно собрать в сегодняшних реалиях, писал здесь. Про стратегию инвестирования рассказывал тут.
📈Соотношение классов активов (в идеале):
● Акции: 85%
● Облигации: 10%
● Золото: 5%
😐 а вот так фактически:
● Акции: 89,6%
● Облигации: 5,5%
● Золото: 2,76%
Постепенно, не торопясь, экологичным способом, не трогая акции, довожу доли в портфеле по классам активов до запланированных. Работа выполнена на 50% в облигациях и золоте. Подумываю увеличить долю в золоте до 10%. Во время монетарного безумия государств, ставка может сыграть.
Чтобы не потеряться, подписывайтесь на мой телеграм-канал, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
🛍 Покупки
Я по традиции, не изменяя своей стратегии, отправился на фондовый рынок для покупок дивидендных акций и облигаций.
📈 Акции
Инвестирую по плану на октябрь, намечены компании, которые приобретаются в приоритете, а дальше по ситуации.
● Газпром нефть SIBN: 7 шт.
● Мать и Дитя MDMG: 1 шт.
● Роснефть ROSN: 2 шт.
● НоваБев Групп BELU: 3 шт.
✅ Также интересно будет для инвестора в дивидендные акции:
🔥3 компании на долгосрок для дивидендного инвестора
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами
💼 Актуальный состав портфеля акций.
💰 Облигации
● АФК Система 2Р3: 2 шт.
● ГТЛК 2Р8: 2 шт.
Ниже представлены подборки для инвестора в облигации:
🖌 Создаем пассивный доход на ОФЗ
🖌 10 надежных облигаций с ежемесячными выплатами
🖌 10 облигаций с высоким купоном. Рейтинг А
🖌 10 облигаций с ТКД до 22%. Рейтинг А+, АА-
С облигациями ничего не выдумываю, не больше 5% на эмитента, выплаты от 4 до 12 раз в год, более менее кредитный рейтинг, в принципе, готово. В данный момент небольшой упор на валютные выпуски из-за крепкого рубля, которому пора вниз.
💼 Обзор портфеля облигаций.
🥇 Золото
● Вим Золото GOLD: 394 шт.
Довожу долю золота в портфеле до 5%. С увеличением капитала, количество золота будет увеличиваться, а в очередные моменты просадки акций, при условии, что золото тоже не полетит вниз, можно будет прикупить просевшие активы.
💸 Сколько вложил и какие цели на 2025-й год?
На прошлой неделе пополнил счет на 8 000 ₽.
За год вложил в фондовый рынок 333 000 ₽.
Цель на 2025 год: 350 000 ₽.
💫 Интересное за неделю
Шалом, православные! Рубль падать не собирается, да и тяжело ему в таких условиях слабеть, на прошлой неделе наш родной и деревянный укрепился до 79,15 ₽ за доллар.
Инфляция набрала обороты. За неделю 0,22%. Неделей ранее 0,21%. Динамика положительная, правда, в сторону не ту, ну ладно. Годовая на уровне 8,19%.
Новые санкции на наших нефтяников – Лукойл и Роснефть. Если они заранее хорошо подготовились, то это просто супер, если нет, то в краткосрочной перспективе им будет больно. Забавно, что Мерц просит освободить европейские дочки Роснефти от санкций, а в Еврокомиссии заявляют, что санкции могут нанести урон европейской энергобезопасности. No comments.
Маятник от “Трамп – наш слоняра, закономерно качнулся в сторону “Рыжий тупой пиндос”. Надо понимать, что то, что мы видим и слышим – вершина айсберга, которую нам показывают. Тут у нас Рябков и Ушаков выходят с разными мнениями по тому, жив ли вайб Анкориджа или нет, по словам Ушакова жив, а он тот, кто в группе переговорщиков, а у нас тут по встрече в Будапеште, которую анонсировал сам Трамп, а потом сам ее отменил, люди бегают по потолку и распродают российские акции в нашем любимом казино.
Еще раз, самое главное. Дело в вере, в то, во что вы верите должно быть намного крепче, чем все новостные заголовки и заявления. Вы должны верить в ту идею идею, которую торгуете, в моем случае, идея того, во что я инвестирую.
А инвестирую я в то, что у моей любимой Российской Федерации все будет хорошо, капитализм продолжится, рыночные механизмы никуда не денутся и фондовый рынок будет развиваться и дальше. Заявление Темнейшего никто не отменял про то, что наш рынок должен быть больше, вон даже ДОМ.РФ на IPO собрался. Также будет продаваться нефть и другие продукты на экспорт. В общем, Россия победит, конфликт закончится, а жить надо и дальше. Так что, думайте дальше своего носа.
Рынок работает, инвесторы не на заводе, рыночная экономика с нами, все идет так, как оно идет. Всех нас ждет прекрасное будущее, в противном случае, они все сдохнут, а мы попадем в рай.
Продолжаем придерживаться наших главных правил. Меньше чтения тех, кто индуцирует панику и уныние. Вкалываем на работе, часть заработанного откладываем и инвестируем. Куда инвестировать, каждый ответит на этот вопрос по-своему, опираясь на свои цели и задачи. Всех обнял, приподнял, поставил!
❗ Сервис, где веду учет инвестиций!
Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!
Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.
🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен