Поиск
📱 Ростелеком улучшает денежный поток, но прибыль акционеров снижается
Ростелеком $RTKMP $RTKM опубликовал результаты по МСФО за III кв. и 9 месяцев 2026 года.
▪️ В III кв. выручка выросла на 11,7% г/г до 233,1 млрд руб., OIBDA на 8,7% до 88,6 млрд руб., чистая прибыль на 17,0% до 6,6 млрд руб.
▪️ За 9 месяцев выручка прибавила 11,0% г/г до 668,7 млрд руб., OIBDA 10,2% до 259,9 млрд руб., чистая прибыль 11,5% до 20,6 млрд руб.
▪️ Рентабельность OIBDA за 9 месяцев снизилась на 0,3 п.п. до 38,9%, в III кв. на 1 п.п. до 38,0%.
🔷️ Драйверы роста
Цифровые сервисы в III кв. увеличили выручку на 34,8% г/г до 61,9 млрд руб. Их доля в общей выручке достигла 26,6%. За 9 месяцев рост составил 25,9%, до 157,9 млрд руб.
У группы РТК-ЦОД за 9 месяцев выручка выросла на 15,1% до 59,6 млрд руб., OIBDA на 33,9% до 31,3 млрд руб. Маржа поднялась с 45,1% до 52,5%. В то же время у Солара выручка прибавила 10,2%, а OIBDA сократилась на 35,1% до 0,7 млрд руб. В III кв. показатель вовсе ушёл в минус на 348 млн руб.
Мобильный бизнес также испытывает давление на рентабельность. За 9 месяцев выручка выросла на 7,7%, а OIBDA лишь на 1,5%. Маржа снизилась с 48,7% до 45,9%.
🔷️ Маржа и расходы
Выручка продолжает расти быстрее OIBDA. За 9 месяцев расходы на персонал увеличились на 13,5%, услуги операторов связи на 17,1%, амортизация на 11,4%. Часть прироста OIBDA обеспечили прочие операционные доходы, в том числе возмещение по государственным проектам: они выросли на 8,3 млрд руб.
🔷️ Прибыль с нюансом
Здесь сохраняется проблема, о которой я писала по полугодию. Общая чистая прибыль группы за 9 месяцев выросла на 11,5% до 20,6 млрд руб., но непосредственно акционерам Ростелекома приходится 13,4 млрд руб. против 14,3 млрд руб. год назад (−6,1%). Прибыль миноритариев дочерних компаний выросла с 4,2 до 7,2 млрд руб. EPS снизилась с 4,19 до 3,91 руб.
Причём в III кв. прибыль акционеров уже выросла на 8,2% г/г, но этого пока недостаточно, чтобы компенсировать отставание за девять месяцев.
🔷️ Денежный поток
Здесь заметное улучшение. FCF в III кв. вышел в плюс на 9,7 млрд руб. против −5,1 млрд руб. год назад и −6,6 млрд руб. во II кв. За 9 месяцев FCF улучшился с −28,1 до −2,5 млрд руб.
Операционный денежный поток за 9 месяцев вырос на 35,0%, до 84,9 млрд руб. CAPEX снизился на 6,0%, до 100,0 млрд руб., однако в III кв. вложения ускорились на 23,0% г/г. Важно учитывать методику FCF: компания добавляет к операционному потоку поступления от продажи основных средств, проценты и субсидии. Без этих поступлений разница между операционным потоком и CAPEX составляет −15,2 млрд руб.
🔷️ Долг и дивиденды
Чистый долг с начала года вырос на 7,4% до 740,5 млрд руб. Отношение чистого долга к OIBDA снизилось с 2,3х до 2,1х г/г благодаря росту операционного результата. Финансовые расходы за 9 месяцев сократились на 2,3%, до 90,2 млрд руб. При этом около 47% кредитов, займов и облигаций имеют плавающую ставку.
За 2025 год выплачены дивиденды 2,71 руб. на обыкновенную и привилегированную акцию. Пока денежный поток за 9 месяцев отрицательный, дивидендная история остаётся чувствительной к инвестиционным расходам.
🧐 Вывод
Ростелеком заметно улучшил денежный поток, а цифровые направления сохраняют хорошие темпы роста. Дополнительным драйвером может стать повышенный спрос на защищённую инфраструктуру после атак на другие ЦОДы. При этом ожидаемое увеличение CAPEX может вновь оказать давление на FCF. В целом сохраняю умеренно позитивный взгляд на перспективы компании.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
НМТП - где деньги, Зин?
Проблемы среди крупных публичных компаний растут как снежный ком. Еще недавно НМТП $NMTP являлся тихой гаванью и компанией, чьи финансовые результаты показывали завидную стабильность. Но прошло всего несколько кварталов, и мы видим совершенно иную картину. Давайте взглянем на нее под микроскопом.
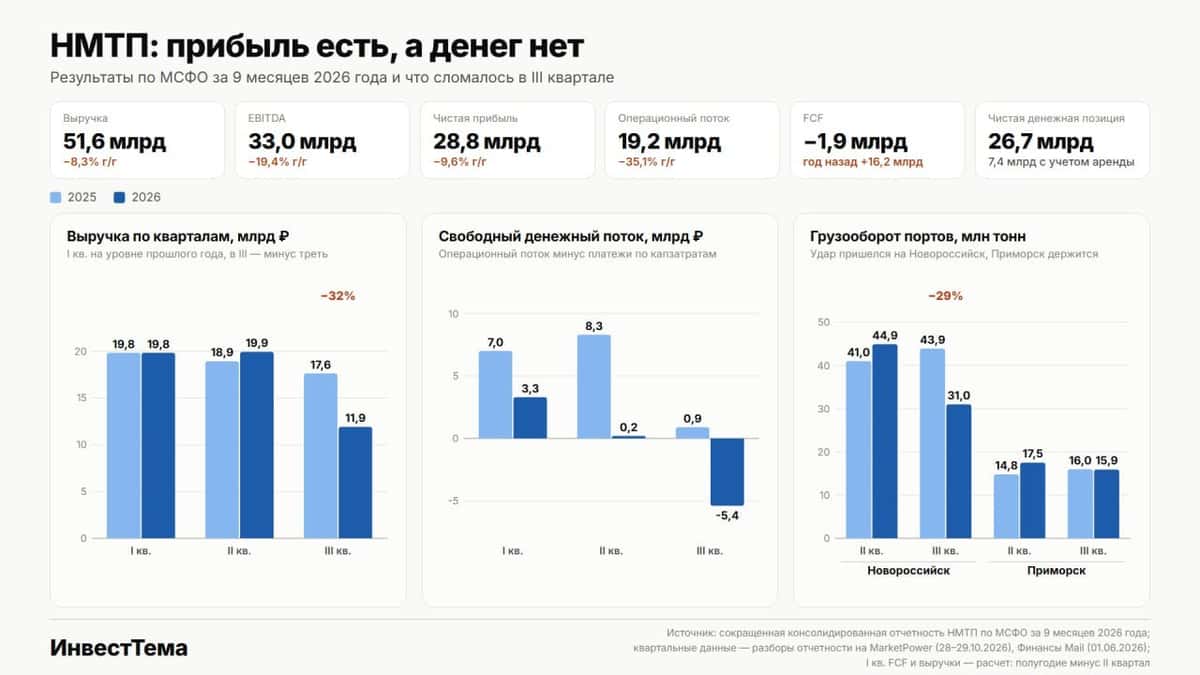
🚢 Итак, выручка НМТП за девять месяцев 2026 года снизилась на 8,3% до 51,6 млрд рублей, а EBITDA просела на 19,4% до 33 млрд. Но самое интересное скрывается в третьем квартале. Выручка рухнула сразу на 32% до 11,9 млрд, EBITDA сократилась почти вдвое до 5,6 млрд, а рентабельность упала с 62,4% до 47%. Для некогда сверхмаржинального бизнеса это весьма неприятный разворот.
Причины хорошо известны - атаки на черноморские порты, трудности с судоходством по нему и ограничения экспорта нефтепродуктов. К концу сентября отгрузки дизеля из Черного моря практически остановились, а грузооборот Новороссийска в третьем квартале сократился на 29% до 31 млн тонн. При этом расходы без амортизации выросли на 21%. Компании приходится больше тратить на персонал и топливо. Получаем классические ножницы: объемы падают, а затраты растут.
📊 Чистая прибыль за отчетный период сократилась на 9,6% до 28,8 млрд рублей, причем в третьем квартале обвалилась на 47% до 5,4 млрд. Напомню, за полугодие показатель даже прибавлял 8,3%. Но и сейчас результат поддерживают финансовые доходы на 8 млрд, положительные курсовые разницы и восстановление резервов на 1,3 млрд. То есть значительная часть прибыли сформирована вовсе не основной деятельностью портовика.
А вот с живыми деньгами ситуация еще хуже. Операционный денежный поток сократился на 35% до 19,2 млрд рублей, тогда как капитальные затраты выросли до 21,1 млрд. В результате свободный денежный поток ушел в минус на 1,9 млрд против положительных 16,2 млрд годом ранее. Деньги преимущественно направляются на строительство нового терминала в Новороссийске. Пока ситуацию спасает чистая денежная позиция в 26,7 млрд, но впереди еще около 40 млрд обязательств по капзатратам.
💰 Что по дивидендам? Политика предусматривает выплату не менее 50% прибыли по МСФО с учетом свободного денежного потока. При годовой прибыли около 34-35 млрд рублей ориентир составляет 0,85-0,9 рубля на акцию с доходностью порядка 12-13% при цене около 7 рублей. Однако отрицательный FCF повышает риск более скромных выплат. Поэтому повторения щедрых 1,15 рубля за 2025 год я бы точно не закладывал.
Ты, Зин, на грубость нарываешься,
Всё, Зин, обидеть норовишь…
Нет-нет, никаких обид. Формально P/E около 3,6х и оценка ниже балансового капитала действительно выглядят заманчиво. Но низкие мультипликаторы здесь вполне объяснимы ухудшением операционных результатов. Из потенциальных драйверов - запуск новых мощностей к концу 2027 года и нормализация ситуации вокруг портов. Статус «миркоина» за НМТП сохраняется, но четвертый квартал вряд ли принесет приятные сюрпризы.
❗️Не является инвестиционной рекомендацией
♥️ Пятница - это тот самый день, когда можно. Можно накидать лайков статье и спокойно идти отдыхать ;)
💻 Базис рассчитывает на отдачу от инвестиций
ГК Базис $BAZA отчиталась по МСФО за 9 мес. 2026 года.
▪️ Выручка выросла на 28,74% г/г, до 4 460,653 млн руб.
▪️ OIBDA увеличилась на 31,73% г/г, до 2 455,236 млн руб. Рентабельность достигла 55,04% (+1,25 п.п. г/г).
▪️ OIBDAC прибавила 63,22% г/г, до 1 458,295 млн руб.
▪️ Чистая прибыль выросла на 27,92% г/г, до 1 302,539 млн руб.
▪️ Скорректированная чистая прибыль NIC увеличилась на 52,40% г/г, до 1 344,668 млн руб.
▪️ Операционный денежный поток сократился на 18,74% г/г, до 951,382 млн руб.
▪️ FCF составил −380,079 млн руб. против +130,775 млн руб. годом ранее.
▪️ Чистый долг на 30 сентября составил 38,629 млн руб. против чистой денежной позиции 1 478,323 млн руб. на конец 2025 года.
В III кв. чистая прибыль выросла на 43,40% г/г при рентабельности OIBDA 66,16%. Но за счёт чего компания намерена поддерживать такой рост?
Вчера побывала на конференции BASIS DI. Вот что интересного услышала от руководства.
🔷️ Инвестиционный цикл
Гендиректор Давид Мартиросов заявил, что Базис выходит из интенсивного инвестиционного цикла. После крупных вложений в разработку компания рассчитывает выпускать больше решений при более сдержанном росте расходов, в том числе благодаря ИИ.
В МСФО уже видно, что капитализированные расходы выросли всего на 2,74% при увеличении выручки на 28,74%. Однако денежные вложения в нематериальные активы по-прежнему значительны – 1 168,117 млн руб. за 9 мес.
🔷️ От новых продуктов до выручки
Представили Basis AIR для распределения GPU-мощностей между ИИ-задачами и BOSS – решение для наблюдаемости ИТ-систем на базе технологий приобретённой Proto. Basis AIR позволит эффективнее использовать вычислительные мощности, а BOSS – быстрее выявлять причины сбоев и оценивать их влияние на бизнес.
Но на вопрос о слабых продажах отдельных инфраструктурных решений руководство признало, что их внедрение требует перестройки ИТ-архитектуры заказчиков, а цикл реализации может занимать несколько лет. Более заметный вклад отдельных решений, в частности SDS и SDN, руководство ожидает увидеть в 2027 году. Рассчитывать на немедленный прирост выручки рано.
🔷️ Что уже приносит деньги
Выручка флагманских продуктов за 9 мес. выросла на 38,62%, до 3 354,369 млн руб. Комплементарные решения прибавили лишь 5,92%, а в III кв. продажи этой категории сократились на 45,95% г/г.
Пока основную динамику обеспечивает базовый продуктовый портфель. На конференции также признали, что партнёрская программа работает неидеально, и планируют её переработать.
Дополнительным фактором роста спроса могут стать атаки на ЦОДы и подорожание серверного оборудования. Заказчики всё больше внимания уделяют резервированию инфраструктуры и эффективному использованию имеющихся мощностей, что открывает дополнительные возможности для Базиса. Вероятно, заметный эффект мы сможем увидеть в IV кв. или начале 2027 года.
🔷️ Прогноз и дивиденды
Базис сохранил прогноз роста годовой выручки на 30–40% при рентабельности OIBDA около 60%. Значительная часть продаж традиционно приходится на IV кв., поэтому именно он станет решающим.
Международные проекты развиваются, но их возможная выручка пока не включена в прогноз.
В 2027 году компания хотела бы вернуться к двум дивидендным выплатам. Решение пока не принято. По мнению руководства, это позволит согласовать выплаты с сезонностью поступлений.
🧐 Итог
Операционный денежный поток снизился на 18,74% г/г, FCF составил −380,079 млн руб. Однако в III кв. FCF уже достиг 771 млн руб. С учётом выраженной сезонности бизнеса более показательными будут результаты всего года, особенно динамика денежных поступлений от заказчиков.
С момента моего июньского обзора акции Базиса прибавили 45%. Продолжаю позитивно смотреть на акции компании, хотя после такого роста допускаю коррекцию, которой можно будет воспользоваться для набора позиции.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
👉 Астра (ASTR). Пора на взлет?
Это 9 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе представитель IT-сектора - компания Астра. Компания-роста, IT-импортозамещение, лидер рынка, но что стоит за всеми этими лозунгами? Давайте разбираться. Астра показывает хорошую динамику, подтверждая статус быстрорастущей компании:
▪️ Отгрузки, важнейший индикатор будущего признания выручки, выросли на 27% г/г, достигнув 7,3 млрд руб;
▪️ Выручка за 6 месяцев 2026 г. увеличилась на 17% и составила 7,8 млрд руб, против 6,6 млрд годом ранее. Особенно впечатляет 2 квартал, где рост выручки составил 47%!
▪️ Компания замедляет темпы роста расходов. Если в 1 квартале операционные расходы выросли на 22%, то во 2 квартале на 10%;
▪️ В том числе благодаря контролю над костами, cкорректированная EBITDA выросла на 40% до 1,78 млрд руб;
▪️ Скорректированная чистая прибыль выросла почти вдвое, достигнув 1,18 млрд руб.
📈 Выглядит все вполне неплохо. Менеджмент сохраняет ориентир по росту чистой прибыли на 40% по итогам всего 2026 г., важно помнить, что исторически 70% продаж Астры приходится на второе полугодие.
👍 Астра - это уже давно не только операционная система, компания активно развивает экосистему, в которую входит система управления базами данных, виртуализация, резервное копирование. Выручка от продуктов экосистемы выросла на 20%, а от сопровождения на 25%. Также Астра делает ставку на ИИ и международную экспансию, выходя на рынки Лаоса и Мьянмы.
🤔 Казалось бы, отличные результаты, но что с долгом? Чистый долг подрос до 2,84 млрд руб. Чистый долг/EBITDA составляет 0,38 это комфортный уровень, компания может спокойно занимать дальше. Недавно выпустили ЦФА на 500 млн руб.
💰 А теперь перейдем к оценке. P/E эмитента составляет около 6,5, а EV/EBITDA 5,38. Если мы посмотрим на исторические мультипликаторы Астры, то P/E был на уровне 15-23, а EV/EBITDA на уровне 14-24, за исключением 2025 г., когда значение составило 6,67. Текущие мультипликаторы выглядят недорого для IT-компании, растущей на 30-40% в год с рентабельностью по EBITDA более 40% и ROE более 60%.
🤔 Почему котировки снижались? Инвесторы могут опасаться, что эффект импортозамещения исчерпан, госсектор преимущественно уже перешел на отечественное ПО, а в коммерческом секторе рост будет тяжелым. Давит и общая рыночная конъюнктура. В условиях высоких ставок ЦБ весь рынок акций переоценился вниз, в том числе и растущие IT-компании.
👉 Итог: Нам не нравится 2 основные вещи - ощутимое ухудшение свободного денежного потока и конец льгот по налогам в 2030 г. Учитывая тенденцию на рост налоговой нагрузки в России, вероятнее всего налоговая ставка вырастет. Сейчас ставка для Астры составляет 5% вместо 25%. Представляете эффект для компании, если ставка будет 25%?
Из плюсов работает программа обратного выкупа акций, что поддерживает котировки. Ну и не забываем, что главное событие для Астры - это 4 квартал. Именно там формируется основной денежный поток.
Со своей стороны мы не добавляем бумагу в долгосрочный портфель, будем следить за изменением FCF и оценивать динамику дефицита бюджета в стране, чтобы своевременно определить рост или снижение рисков для эмитента по изменению налоговой нагрузки.
Не является Индивидуальной инвестиционной рекомендацией!
⚡ АКРА подтвердило кредитный рейтинг ГК «А101»
Хорошие новости! Рейтинговое агентство АКРА сохранило наш кредитный рейтинг на уровне A+(RU) с прогнозом «стабильный».
Аналитики отметили эффективное управление долговой нагрузкой, высокое покрытие процентных платежей, сильный денежный поток и ликвидность. По их прогнозам, рейтинг, вероятнее всего, останется неизменным в ближайшие 12-18 месяцев.
🔍 Детали оценки:
💪 Сильные рыночные позиции. Операционный профиль компании опирается на опыт реализации проектов комплексного освоения территорий и существенный земельный банк – более 2,4 тыс. га. Наша стратегия признана успешной и последовательной, позволяющей укреплять позиции в отрасли при низком уровне финансовых рисков.
📍 Первенство. Мы стабильно удерживаем лидирующие позиции на ключевом для себя рынке в Новой Москве. Показатель распроданности объектов на стадии строительства превышает средние значения по отрасли. При этом сам рынок аналитики оценивают как один из наиболее ёмких, стабильных и маржинальных.
💰 Баланс обязательств. Финансовая устойчивость подкрепляется полным покрытием проектного долга средствами на счетах эскроу. В ближайшей перспективе мы ожидаем сохранения достаточного объёма свободного денежного потока и ликвидных средств для покрытия общекорпоративных обязательств.
🤝 Прозрачность и управление. Агентство выделило высокий уровень корпоративного управления и информационную прозрачность. Мы на регулярной основе раскрываем консолидированную отчётность по МСФО, операционные результаты и презентационные материалы для инвесторов.
📈 Сохранение рейтинга подчёркивает, что выбранная нами стратегия работает, и это подтверждают независимые эксперты АКРА. Для инвесторов и партнёров это сигнал, что ГК «А101» – надёжный и предсказуемый игрок на рынке девелопмента.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Ноябрь — главная точка проверки для Балтийского лизинга. Хватит ли денег?
Бумаги «Балтийского лизинга» уже три месяца живут в режиме кризисной переоценки. Дефолта нет, купоны платятся, но по отдельным выпускам доходности перевалили за 100%, а флоатер П14 $RU000A10A3W1 за неделю до оферты стоит под 98% номинала с доходностью 233% к ней.
Что к этому привело?
• 3 августа — слабый отчёт за полугодие: прибыль 40 млн против 2,1 млрд годом ранее, касса сжалась с 7 до 0,9 млрд. 10–12 августа крупный институционал начал сливать клубные выпуски П14 и П21: доходности с 22% уехали на 30–35%.
• 14–18 августа — новый негатив: ФНС блокирует счета Контрол лизинга, компании того же бенефициара; пик распродаж 17–18-го, отдельные выпуски теряли до 20%.
• 30 октября «Эксперт РА» понизил рейтинг с ruAA- до ruA со статусом «под наблюдением»: просрочка 90+ дней в портфеле выросла с 4,4% до 6,1%, текущая ликвидность упала со 123% до 65%.
• АКРА свой AA-(RU) не трогала с декабря 2025-го — рейтинги классически запаздывают, риск рынок прайсит в стакане сам.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Кто владеет компанией. В октябре 2023-го Жарницкий через своё ООО «Прибыльные инвестиции» выкупил группу у банка «Траст» за 26,9 млрд. Деньги дала сделка с ПСБ: банк выдал кредит на покупку, в залог ушли и доли покупателя, и с августа 2024-го — 100% ООО «Балтийский лизинг».
Сам Жарницкий называет ПСБ «финансовым партнёром», а слухи о переходе под контроль банка ходят с лета 2024-го — 6 ноября ПСБ их официально опроверг.
Деталь, которая многое объясняет: кредит Жарницкий планировал гасить «за счёт выплаты дивидендов». В 2025-м БалтЛиз выплатил владельцу 4,4 млрд при чистой прибыли 3,1 млрд и отрицательном денежном потоке — по сути, капитал изымался в момент, когда нужен был на резервы. Если дивиденды прекратятся — это сигнал, что ликвидность перенаправляют кредиторам.
Тень Контрол лизинга. Контрол лизинг — не материнская и не дочерняя структура БалтЛиза, общей доли в капитале нет. Связь одна: бенефициар.
Контрол лизинг сам — проблемный эмитент: рейтинг ruB-, долг перед ФНС вырос до 1,1+ млрд, счета периодически блокируются.
На встрече с инвесторами менеджмент БалтЛиза называл «связанные сделки» на 15,2 млрд — включая аванс в пользу компании Жарницкого. Каждая новая новость о блокировках у Контрола бьёт и по БалтЛизу, даже когда к его балансу отношения не имеет.
Ключевой момент — ноябрь. Крупные оферты пройдут 19 ноября БО-П14 $RU000A10A3W1 — выкуп по пут-оферте до 9 млрд руб и 25 ноября БО-П21 $RU000A10DK98 — до 2,5 млрд руб; Всего в ноябре эмитенту может понадобиться до 14 млрд.
Основные держатели обоих выпусков — страховые, с ними идут переговоры о замещении вместо выкупа. 6 ноября ПСБ официально уведомил депонентов о наступлении права предъявления по П21.
Фундамент (РСБУ за 9 мес. уже вышло). Долг сокращён на 13%, до 144 млрд руб. Операционный денежный поток +15,5 млрд за 9 мес. — деньги генерируются, но уходят банкам. Касса — всего 0,7 млрд: резерв под оферты на балансе не виден.
Изъятая техника растёт (8,8 → 12,2 млрд), но и продаётся: реализовано на 7–8 млрд, в каталоге ещё ~12 млрд. Ковенанты нарушены по 86,5 млрд руб. кредитов — но банки досрочного погашения не требуют.
Особенность лизинга, что каждый рубль облигационного долга обеспечен конкретным активом — транспортом, техникой, оборудованием. Проблема не в активах, а в тайминге: выплаты идут сейчас, а деньги — потом.
Вместо вывода: если ноябрьские оферты пройдут спокойно — премия за катастрофу может быстро сдуться. Если страховые предъявят всё — текущие дисконты окажутся не пределом.
Текущий рейтинг A/AA- держится далеко выше порогов, за которыми фонды обязаны продавать. Зато добавляет риска сам акционер: если ПСБ решит поддержать заёмщика рефинансированием — ноябрьский пик закроется без драмы.
По Полипласту, девелоперу АПРИ и БалтЛизингу мы уже прошлись — разобрали риски и ключевые даты. Теперь выбор за вами: по каким эмитентам ещё было бы интересно увидеть обзор, чтобы оценить перспективы восстановления котировок?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ММК - еще один штрих к положению дел в отрасли
Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.
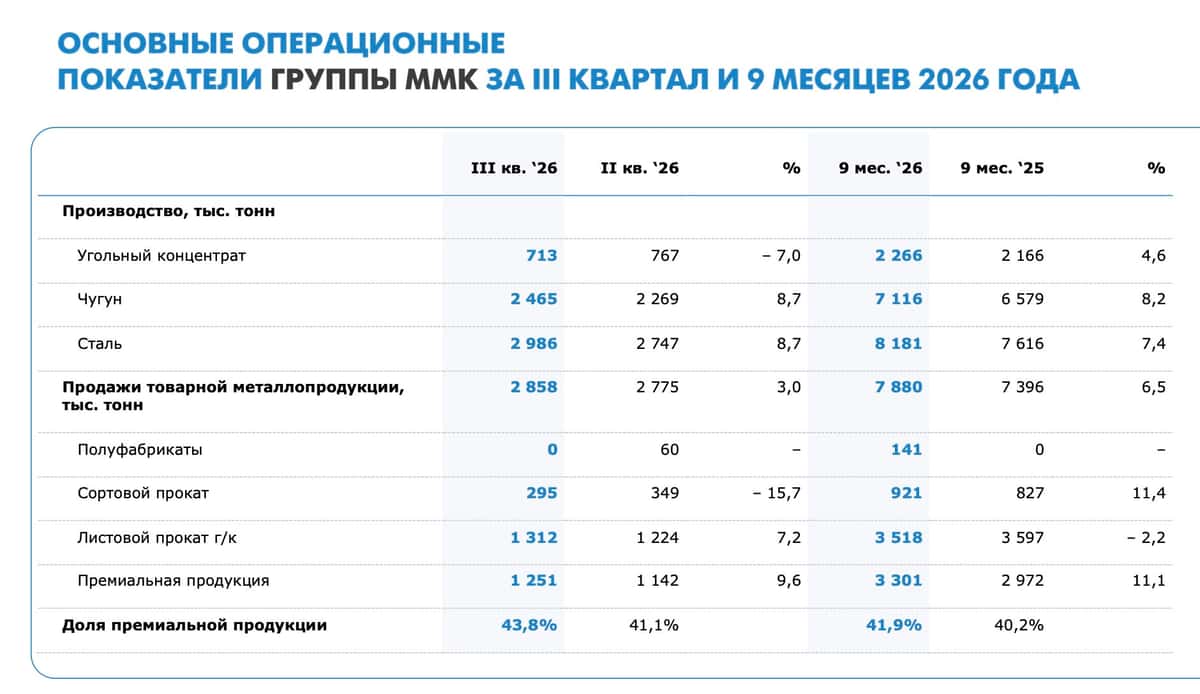
💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.
На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.
📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.
Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.
💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.
В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)
🛢 #LKOH — Лукойл: +45% от августовского дна и дивиденд 535 ₽ впереди. Догонять или ждать?
Коллеги, разбираю Лукойл после отчёта МСФО за первое полугодие и рекомендации дивидендов за 9 месяцев.
📌 Цена: 5 964 ₽ (10.11, Мосбиржа)
📌 Капитализация: ≈ 4,13 трлн ₽
📌 За год: от 3 952 ₽ (17.07) до 6 380 ₽ (28.10)
📊 Мультипликаторы (LTM):
• P/E — 9,5 (раздут слабым вторым полугодием 2025)
• EV/EBITDA — 2,9
• P/BV — 1,17
• Доходность FCF — 19,6%
• Чистый долг — минус 379 млрд ₽ (денег больше, чем долга)
✅ Что нравится:
• Сильное первое полугодие 2026: чистая прибыль акционеров 430,9 млрд ₽ (×1,5 г/г), EBITDA 815,3 млрд ₽ (+34%), выручка 2,06 трлн ₽ (+8%).
• Деньги, а не только бумажная прибыль: свободный денежный поток за 12 месяцев — 812 млрд ₽.
• Капзатраты в полугодии снизились до 239 млрд ₽ против 387 млрд ₽ годом ранее — больше остаётся на дивиденды.
• Подушка на балансе: кэш 698 млрд ₽ при долге 319 млрд ₽.
❌ Что не нравится:
• Зарубежный бизнес потерян: после санкций США в октябре 2025 компания списала LUKOIL International на 1,67 трлн ₽, итог 2025 года по МСФО — убыток 1,06 трлн ₽. Судьба продажи зависит от решения Минфина США, а деньги, по оценке самой компании, с высокой вероятностью попадут на спецсчёт.
• Переработка снижается: 18,8 млн т в первом полугодии против 20,7 млн т годом ранее.
• Результат сильно зависит от цен на нефть и крэк-спредов — это не «защитная» история.
💰 Дивиденды:
Совет директоров рекомендовал 535 ₽ за 9 месяцев 2026 — 9,0% к текущей цене. Последний день покупки под дивиденд — 8 декабря (отсечка 9 декабря), собрание акционеров голосует до 20 ноября. За весь 2025 год заплатили 675 ₽ (397 + 278 ₽). Политика — от скорректированного свободного денежного потока.
📈 Технически: с минимума 24.08 (4 101 ₽) цена выросла до 6 380 ₽ (28.10), теперь откатывается. Ближняя поддержка — 5 840–5 940 ₽ (23,6% коррекции роста и минимумы 12.10 и 05.11). Следующая — 5 510–5 520 ₽ (38,2% коррекции и минимум дня рекомендации дивидендов 09.10). Сопротивление — 6 380 ₽.
🧾 Мой итог:
Бизнес внутри страны зарабатывает много, баланс без долга, дивиденд почти 9% уже объявлен. Минус — потерянный зарубежный периметр и зависимость от нефти. Для себя не гонюсь за ценой у максимумов: рассматриваю набор частями от 5 840–5 940 и 5 510–5 520 ₽, а если поддержки не удержатся — жду. И помню про дивгэп после 9 декабря.
Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
📘 Как я строю систему отбора и входа — в моей книге «Системный трейдинг»: https://ridero.ru/books/sistemnyi_treiding_psikhologiya_analiz_i_iskusstvennyi_intellekt_1/
Не является индивидуальной инвестиционной рекомендацией.
#LKOH #акции #инвестиции #дивиденды #нефть
🏦 Т-Технологии сильный квартал и дорогая экспансия
Т-Технологии $T отчитались по МСФО за III квартал и 9 месяцев 2026 года. Розница растёт, но остаются вопросы к окупаемости приобретений.
▪️ Чистая выручка в III квартале выросла на 27% г/г и 8% кв/кв, до 234,1 млрд руб.
▪️ Скорректированная EBITDA увеличилась на 41% г/г и 14% кв/кв, до 115,4 млрд руб.
▪️ Чистая прибыль по МСФО прибавила 58% г/г и 61% кв/кв, достигнув 63,4 млрд руб.
▪️ Операционная чистая прибыль выросла на 41% г/г и 22% кв/кв, до 63,6 млрд руб.
▪️ Скорректированный ROE повысился на 3,1 п.п. г/г и 4,2 п.п. кв/кв, до 32,3%.
🔷️ За счёт чего растёт прибыль
За 9 месяцев чистая выручка достигла 648,3 млрд руб. (+26% г/г), скорректированная EBITDA – 299,9 млрд руб. (+38%). Чистая прибыль по МСФО составила 137,9 млрд руб. (+15%), а прибыль, приходящаяся на акционеров, достигла 145,2 млрд руб. (+25%). Разница связана с убытком неконтролирующих долей 7,3 млрд руб. Операционная чистая прибыль с поправками на переоценку Яндекса и проценты по займам достигла 162,2 млрд руб. (+35%).
В III квартале чистый процентный доход вырос на 30% г/г, до 166,0 млрд руб. Маржа выросла с 10,5% до 12,0% г/г. Стоимость риска снизилась с 6,1% до 4,9% г/г, но выросла на 0,2 п.п. кв/кв. Кредиты за вычетом резервов достигли 3 759,0 млрд руб. (+28% г/г), доля проблемных сократилась с 7,2% до 7,0%.
Розничное финансирование за 9 месяцев нарастило прибыль до налогообложения на 85%, до 160,5 млрд руб. В B2B чистая выручка прибавила 15%, но прибыль до налогообложения сократилась на 10%, до 56,6 млрд руб. Новые направления убыточны; с июня их результаты включают Авто.ру, поэтому часть роста связана с приобретением.
🔷️ Фондирование и денежные потоки
За III квартал средства клиентов снизились на 6%, до 4 110,8 млрд руб., тогда как кредитный портфель вырос на 9%. Операционный денежный поток за 9 месяцев составил −685,7 млрд руб. против −230,1 млрд руб. годом ранее. Причины – рост кредитования и отток клиентских средств. Отрицательный OCF для банка не равнозначен убытку, но динамика фондирования требует внимания.
🔷️ Циан и другие приобретения
В июне группа купила Авто.ру за 35 млрд руб. на заёмные средства. Консолидацию Точки, где у группы есть косвенная доля, ожидают до конца года. Весь бизнес оценили в 84,8 млрд руб. Оплату предусмотрели деньгами и акциями, эффективная потребность в новых акциях – 3,2% капитала.
6 ноября Т-Технологии объявили о намерении выкупить 50–100% Циана по 993,05 руб. за акцию с премией 29,3% к закрытию 5 ноября. При полном выкупе стоимость составит около 77,1 млрд руб. Предложение направлено в ЦБ, затем его должны передать Циану $CNRU . Группа планирует завершить сделку в I квартале 2027 года без допэмиссии, используя собственные и, возможно, заёмные средства.
Финдиректор уточнил: группе нужен контроль, миноритарный пакет её не интересует. Договорённостей с акционерами нет. Во free float около 40% бумаг, поэтому участие крупных акционеров важно. На 6 ноября Циан ещё не получил оферту.
В случае покупки группа получит аудиторию Циана для продвижения ипотеки, страхования и расчётных сервисов. Однако сроки окупаемости неизвестны.
🔷️ Дивиденды и вывод
Совет директоров рекомендовал дивиденды 4,8 руб. на акцию за III квартал. При одобрении выплаты 3 декабря реестр закроют 14 декабря. Прогноз на 2026 год повышен: рост операционной чистой прибыли и совокупных дивидендов на акцию ожидается более 25%, ROE – около 30%. Выкуп до 5% капитала предназначен для резерва под мотивационную программу. Скорректированная EBITDA не учитывает 15 млрд руб. расходов на вознаграждения акциями за 9 месяцев.
Удивительный контраст 🤔 Т-Технологии торгуются примерно за 4 годовых прибыли в пересчёте результатов 9 месяцев, а Циан предлагают купить за 14–19 прибылей в зависимости от оценки результатов 2026 года. Похоже, рынок акций и рынок M&A по-разному оценивают прибыль.
Так кто же прав?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.
В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.
Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.
НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.
Что из прошлого разбора осталось актуальным (МСФО за 1П26)
• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).
• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.
• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).
При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.
• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.
Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.
Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.
Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.
Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.
Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.
Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ-002Р-08:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026
Рейтинг надёжности:
• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)
• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)
• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).
• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).
В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:
• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией
• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией
• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев
По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.
Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.
Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Фосагро - что пошло не так?
Одной из самых очевидных идей на рынке в последние годы являлись бумаги Фосагро. Против компании почти не вводились санкции, экспортные рынки остались открыты, а цены на удобрения неплохо подрастали. Но что-то пошло не так. Сегодня предлагаю разобрать данный кейс и прикинуть его перспективы. Отчет за 9 месяцев 2026 года нам в этом поможет.
🌾 Итак, выручка компании $PHOR за отчетный период выросла всего на 1% до 446 млрд рублей. Ранее компания публиковала отличные пресс-релизы, в которых делилась не только результатами, но и общей конъюнктурой рынка. Сейчас же мы получаем лишь голый МСФО, поэтому объективно оценить перспективы бизнеса становится непростой задачей.
Учитывая скромную динамику выручки, мы можем предположить, что объемы экспорта если не снизились, то, по крайней мере, остались на уровне прошлого года. Цены на фосфатные удобрения в первой половине года раллировали на фоне перекрытия Ормузского пролива и достигали отметки в $808/т. Сейчас мы видим их откат.
📊 Себестоимость реализованной продукции за 9 месяцев выросла на 25,2% до 302,5 млрд рублей. Это привело к снижению валовой прибыли. Операционные и прочие расходы также ударно подросли и нивелировали позитив от курсовых переоценок, что привело к падению операционной прибыли на 33%. Вкупе с курсовой переоценкой долга (он вырос до 359,1 млрд руб.) это послужило поводом к снижению чистой прибыли сразу в 3 раза до 31,3 млрд рублей.
Да, поставки российских удобрений в Индию и Китай продолжают расти. За первое полугодие выросли на 20% и в три раза до 3 млн тонн соответственно. Однако это лишь часть выручки. Крупный объем улетает на внутренний рынок по куда более низким ценам. Именно поэтому мы видим скромную динамику доходов, в то время как расходная часть растет опережающими темпами.
🤑 Только за 9 месяцев 2026 года расходы компании на покупку серы и серной кислоты выросли в 2,5 раза за счет все той же блокировки Ормузского пролива. Свободный денежный поток (FCF) Фосагро в отчетном периоде оказался отрицательным, на уровне -18,7 млрд рублей против +59 млрд рублей годом ранее. Поэтому неудивительно, что компания уже год не выплачивала дивиденды.
Тут важно отметить, что СД Фосагро вынес на ВОСА четыре опции по дивидендам: 156, 231, 309 руб. на акцию или отказ от выплат. Решение узнаем 4 декабря.
В сухом остатке получаем довольно слабый отчет за 9 месяцев 2026 года и скромные прогнозы по росту финансовых показателей за весь год. Аналитики Т-Инвестиций сохраняют рекомендацию «держать» по акциям Фосагро, и тут я с ними соглашусь. Как только мы выйдем на положительный FCF, идея заиграет новыми красками, но это перспектива скорее 2027 год, а пока нам нужно набраться терпения.
❗️Не является инвестиционной рекомендацией
♥️ Е-хоу, пятница, ребятушки. Тот самый день, когда можно смело поставить лайк очередной полезной статье от ИнвестТемы и спокойно готовиться к выходным. Обнял!
Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?
ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.
Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).
Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.
Параметры выпуска Новые Технологии 001P-09:
• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Новые Технологии 001P-10:
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026
Рейтинг надёжности:
• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).
• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)
• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)
• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).
Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.
Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.
В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:
• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев
• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев
• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца
По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.
Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски
ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.
В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).
Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».
Параметры выпуска ЮГК 001P-06:
• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026
Рейтинг надежности:
• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).
• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)
• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.
• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.
• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).
Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.
Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.
В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:
• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)
• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца
По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.
Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Северсталь - одним кварталом сыт не будешь
В последние пару месяцев бумаги Северстали неплохо подросли, что могло вызвать чувство эйфории у неподготовленных инвесторов. Подкинул дровишек и свежий отчет за 3 квартал с умеренным восстановлением ряда метрик. Неужели металлургический кризис закончился и теперь нас ждут новые вершины? Я предлагаю набраться терпения и досконально изучить ситуацию.
💿 Итак, выручка компании за 9 месяцев 2026 года снизилась на 10% до 488,4 млрд рублей. Сталевары косвенно должны были получить новых клиентов, жадно старающихся защитить свои объекты от БПЛА, но едва ли это займет существенную долю выручки. А вот общее снижение спроса на сталелитейную продукцию вполне способно оказать давление.
Производство стали и чугуна в отчетном периоде выросло всего на 2%, до 16,8 млн тонн, продажи остались на уровне прошлого года. Если взглянем на третий квартал, то получим минус 9% в натуральном выражении. Падение выручки удалось сдержать на уровне 3%, но лишь за счет цены. Так, цена на горячекатаный рулон выросла с 47 до 50 тыс. руб. за тонну.
Строительный сектор продолжает оттормаживаться, что влечет за собой падение спроса на продукцию компании. С этим нужно смириться и искать новые рынки, причем внутри страны, так как на экспорт в больших объемах металл «не пускают». Северстали пока это удается (опустим куда более сильный операционный отчет ММК), но о пройденном дне кризиса говорить рано.
По прочим финансовым метрикам картина двойственная. В третьем квартале мы видим рост EBITDA, чистой прибыли, свободного денежного потока (FCF) с 7 сразу до 43 млрд рублей. Это точно намекает на попытки разворота, но цифры за 9 месяцев все еще ужасные. Чистая прибыль компании схлопнулась на 61% до 19,3 млрд, FCF остался отрицательным на уровне 28 ярдов, чистый долг подскочил до 0,5x по его соотношению к EBITDA.
📊 Остается надеяться, что начатый тренд в 3 квартале продолжится, равно как и снижение CAPEX. Где-где, а по инвестпрограмме пик точно был пройден. За 9 месяцев 2026 года инвестиции снизились еще на 39% до 77,2 млрд рублей, что позволит в 2027 году выйти на устойчивый положительный денежный поток. А там, глядишь, и дивиденды «заплотють».
Крайняя выплата акционерам была сделана лишь в конце 2024 года. Сколько там обещанного ждут? К концу 2027 года авось и доберемся до очередных дивидендов. А пока слабая конъюнктура будет давить на всю отрасль, оставляя шанс лишь на точечные отскоки вместе с рынком и попытки разворота бумаг сталеваров.
❗️Не является инвестиционной рекомендацией
Сбербанк. Отчет за 3 кв 2026 по МСФО
Тикер: #SBER #SBERP
Текущая цена: 296 (АО), 296.4 (АП)
Капитализация: 6.77 трлн
Сектор: Банки
Сайт: https://www.sberbank.ru/
Мультипликаторы (LTM):
▫️ P/E - 3.51
▫️ P/BV - 0.75
▫️ NIM - 6.7%
▫️ СOR - 1.1%
▫️ CIR - 29.4%
▫️ ROE - 24%
Что нравится:
▫️ чистый процентный доход вырос на 3.8% к/к (1066.8 → 1107.7 млрд);
▫️ кредитный портфель увеличился на 4.5% к/к (52.6 → 55 трлн);
▫️ процент ссуд, просроченных на более чем 90 дней, снизился за квартал с 3.58 до 3.41%.
Что не нравится:
▫️ чистый комиссионный доход снизился на 1.4% к/к (215.3 → 212.3 млрд);
▫️ чистая прибыль уменьшилась на 0.1% к/к (511.2 → 510.8 млрд);
▫️ расход от операций с фин инструментами -40 млрд, хотя это меньше, чем -50.3 млрд во 2 кв 2025;
Дивиденды:
Выплата 50% чистой прибыли по МСФО. Выплаты поддерживаются при уровне достаточности капитала в 13.3%. Выплачивается равная сумма по обыкновенным и привилегированным акциям один раз в год.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 44.53 руб (ДД 15.04% АО и 15.02% АП от текущих цен).
Мой итог:
ЧПД растет второй квартал подряд (988.2 → 984.3 → 1066.8 → 1107.7). ЧПД после учета резервов вырос еще сильнее (+8.8% к/к, 895.3 → 973.9 млрд). ЧКД немного снизился и последние 4 квартала рост чередуется со снижением (219 → 204.5 → 215.3 → 212.3 млрд).
За квартал снова получен расход от операций с фин. инструментами. Меньше прошлого, но также неприятно. С другой стороны, это же может быть точкой роста в других кварталах.
По непрофильной деятельности продолжается череда кварталов с убытками (-46.4 → -28.7 млрд). Хотя можно отметить, что его размер наименьший с начала 2025 года. По страховой деятельности также убыток (41.8 → -21.4 млрд). К сожалению, здесь сломалась начинавшаяся тенденция на получение прибыли, которая продлилась только пару кварталов.
Операционные расходы выросли на 4.4% к/к (336.1 → 351 млрд). Это в сочетании с убытками по неосновной деятельности отразилось на снижении прибыли. За 9 месяцев чистая прибыль увеличилась на 17% г/г (1307.3 → 1529.9 млрд), а дивиденд за период составляет 33.5 руб.
Кредитный портфель продолжает расти, при этом снизился процент просроченных ссуд. Чистая процентная маржа не изменилась. По кредитованию уменьшился сегмент ЮЛ (коммерческое -0.3%, проектное -15.5% к/к), а по ФЛ наоборот везде рост (особенно выделяется автокредитование +8.2% к/к).
Сбербанк немного скорректировал планы на 2026 год:
▫️ ROE 22% (без изменений);
▫️ NIM более 6.2% (было 6.2%);
▫️ COR менее 1.4% (без изменений);
▫️ рост ЧКД 0% (было 0%);
▫️ CIR 30-32% (без изменений).
Греф также озвучил прогноз по прибыли около 2 трлн. Но, скорее всего, банк сможет заработать даже чуть выше. Если Сбербанк за 4 квартал получит прибыль в районе 480 млрд, то это даст P/E = 3.37 и дивиденд около 44 руб (ДД 14.86% АО и 14.84% АП от текущих цен). Не так вкусно, как было в прошлом квартале, но все еще нормально.
В целом, Сбербанк остается хорошей идеей для портфеля рассчитанного на стабильный и хороший денежный поток. Но есть несколько моментов неопределенности. Во-первых, была атака на ЦОД банка. Вроде как без значительного урона, но все же это тревожный момент плюс дополнительные расходы на восстановление повреждений и защиту от новых атак. Во-вторых, после пика выдачи ипотек в сентябре стоит ожидать обвала в 4 квартале. В-третьих, уровень резервирования в ближайшее время как минимум не снизится (проблемы с долгами Самолета, сейлеров и маркетплейсов). В-четвертых, 12 ноября представит новую див. политику и стратегию. В планах банка сохранить payout в 50%, но могут появиться какие-то дополнительные нюансы.
При всем этом сектор и Сбербанк, в частности, может выиграть от постепенного внедрения ИИ, сэкономив на расходах по содержанию персонала и улучшив внутренние рабочие процессы.
Акции банка есть в портфеле с долей 8.66% (лимит - 6%).
Прогнозная справедливая стоимость - 396 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max