Поиск

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

Параметры выпуска Воксис 001Р-03:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)

• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)

• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)

• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х

Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

Отсюда и тревожные цифры в отчётности:

• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

Тяжёлый год - тяжёлые промежуточные итоги.


Так или иначе, год близится к завершению. Пару месяцев ещё, конечно, есть, даже чуть больше. 😊 Оказалось тяжело, кризис всё-таки бьёт сильнее, чем я ожидал. Хотя мне интересно: есть у нас в стране хоть кто-нибудь, кто не застал тот или иной кризис? 🤔
Я почему-то это слово помню хорошо ещё с детства.

Убытки я подсчитывать совсем не люблю, но за счёт "подрезания позиций" примерный убыток в этом году — 500–600к рублей. 😬 Тем не менее, в общем, по финансовому результату я в плюсе. На протяжении года я несколько раз выходил из акций (кстати, удачно). И да, зайти на "низах" было, по 1900 индекса, но денег не было, продавать облигации — было жалко, а облигации ещё и в убытках, что не может не огорчать. 😔 Правда, убыток пока что бумажный. Кстати, в следующем году будет 10 лет, как я в инвестициях, но я всё ещё учусь, всё ещё знаю так мало и до сих пор порой делаю "детские" ошибки. 🙈

Ещё один год, в котором я сделал несколько эмоциональных сделок, которые принесли минуса. Правда, были и хорошие сделки с огромными плечами 4–5 млн, и конечно, ачивка по переносу плеча 100.000.000 — выполнена. 💪 И на сегодня уже, наверно, 150.000.000–180.000.000. Впереди, конечно, интересные погашения Делимобиль и оферта по Балтийскому.

В них сейчас лежит большая сумма. Делимобиль, кстати, платит завтра. По нему у меня особо нет сомнений. 🤞
Самолёт — я с ним больше не дружу, но доходность есть доходность. Я не удержался и взял спекулятивно, посмотрим, как дело пойдёт 😃 Хотелось бы, чтобы хорошо.

Мои ключевые ошибки: что я сильно подчистил портфель акций и не подобрал на 1900 по индексу, хотя знал и даже писал о том, что это хорошая точка входа. 😅

Ну и конечно, "очистка" от валютной позиции — ошибка. 😣

Всё остальное — фомо. О котором и я, конечно, переживаю, но с другой стороны: "Да и Юг с ним" — как говорится. 😄

Я, кстати, продолжаю с женой экономить, в жёстком режиме, и да, мы перешли на питание в магазине сети Х5 "Чижик". 🛒 Я 5-литровками заказываю гель для стирки на Озоне подешевле, а ещё матрас мы купили дешевле 10.000. Очень довольны, кстати! 😴 Но в начале следующего года мы планируем очень дорогое и интересное мероприятие. То, ради чего мы как раз и живём экономно. Но о нём расскажу в другой раз 😃

Финальные итоги ещё, конечно, будут, но, пожалуй, позднее. Ваш @FenomenalInvest

Подпишитесь, кстати, чтобы не потеряться. Мне тут 10.000 надо набрать в Пульсе. Там какая-то ачивка за это. Я, честно говоря, забыл какая, но принципиально — хочется. 😁

Не ИИР, не совет и не рекомендация.
Ваши деньги — Ваша ответственность! ✌️

А вы считали свои промежуточные итоги?
P.S. вынужден признать, бабушка на депозитах - меня победила.

#инвестиции #облигации #итогипромежуток

Тяжёлый год - тяжёлые промежуточные итоги.

Делимобиль выплатил сентябрьские купоны в полном объеме

ПАО «Каршеринг Руссия» (бренд Делимобиль, тикер DELI), крупнейший оператор каршеринга в России, в полном объеме и в срок выплатил купоны за сентябрь по облигационным выпускам серий 001Р-03, 001Р-04, 001Р-06, 001Р-07, 001Р-08, 001Р-09. Предстоящее 8 октября погашение облигаций серии 001Р-04 (ISIN: RU000A109TG2) полностью обеспечено доступными источниками ликвидности. У компании есть несколько источников для погашения: средства, привлеченные от крупных институциональных инвесторов в рамках размещения 10-го выпуска облигаций, часть которых будет направлена на рефинансирование обязательств; растущий свободный денежный поток от операционной деятельности (по итогам I полугодия 2026 года он вырос на 47%); возможность привлечения ликвидности под парк автомобилей в собственности компании. Поддержка мажоритарного акционера для погашения не требуется. При этом сохраняется открытая им кредитная линия.

Делимобиль выплатил сентябрьские купоны в полном объеме

⏰ Закрываем книгу заявок на покупку облигаций Делимобиля серии 001Р-10

Мы закрыли книгу заявок по десятому выпуску облигаций - и видим спрос: инвесторы оценивают не только ставку, но и то, как компания обслуживает долг и растёт. А еще, что мы привлекаем финансирование на развитие компании на рыночных условиях.

Благодарим инвесторов за доверие к компании и продлеваем прием заявок до 5 октября.

Основные параметры выпуска:
Срок обращения — 1,5 года, выплата купона каждые 30 дней
Ориентир ставки — не более 23,50% годовых
Номинал одной облигации — 1 000 рублей

Организаторы размещения — Газпромбанк, Совкомбанк и Альфа-Банк, агент — Совкомбанк

🎁 Участники размещения получат бонусы — 5% от объёма участия. Их можно использовать для оплаты поездок в сервисе. Это первая и уникальная на облигационном рынке программа лояльности для инвесторов. Подробнее: https://bonds.delimobil.ru/

Дополнительно важно знать:

Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита

Доступен при прохождении теста №6 у брокера

Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/.

Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653

⏰ Закрываем книгу заявок на покупку облигаций Делимобиля серии 001Р-10

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

Мы размещаем новый выпуск облигаций - серию 001Р-10

Это уже наш десятый выпуск. Первый, второй и пятый выпуски мы погасили в полном объеме и в срок. Остальные - ещё ждут своего погашения, и по ним мы также своевременно исполняем обязательства.

Параметры выпуска: - Сбор заявок - до 2 октября, 15:00 МСК - Срок - 1,5 года, купон каждые 30 дней - Ориентир ставки - не более 23,50% годовых, доходность к погашению — не более 26,20% - Номинал - 1 000 рублей Участники размещения получат бонусы — 5% от объема участия облигаций. Их которые можно использовать для оплаты поездок в сервисе. Подробнее: https://bonds.delimobil.ru/ https://bonds.delimobil.ru/

Почему мы выходим с новым выпуском сейчас. Рынок каршеринга в России продолжает расти, и мы растём вместе с ним. Наша доля на рынке достигла 46%, мы сохраняем лидерство. По итогам первого полугодия 2026 года свободный денежный поток вырос на 47%. Мы предлагаем инвесторам возможность участвовать в этом росте вместе с нами.

Винченцо Трани, основатель и генеральный директор Делимобиля: «Облигационные займы наряду с банковским и лизинговым финансированием остаются одним из ключевых источников финансирования компании. А если понадобится дополнительная поддержка, я, как акционер, готов предоставить её через кредитную линию от акционерных структур - я верю в этот бизнес и его будущее».

Что ещё важно знать: - Организаторы размещения - Газпромбанк и Совкомбанк, агент - Совкомбанк - Размещение на Московской Бирже, ожидаемое включение во Второй уровень листинга - Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита - Доступен и институциональным, и розничным инвесторам - при прохождении теста №6 у брокера.

Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/. Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653

Мы размещаем новый выпуск облигаций - серию 001Р-10

Делимобиль меняет Деликлуб: рассказываем, что изменилось

Друзья, у нас важная новость для всех акционеров Делимобиля. Мы обновили программу Деликлуб - и хотим объяснить, что изменилось.

Мы продолжаем работать над бизнесом на всех уровнях - от операционной эффективности до качества сервиса, и обновление Деликлуба стало частью этой работы. Наша цель - адаптировать программу под текущие задачи бизнеса, при этом сохранив для акционеров преимущества от владения акциями.

Что изменилось и почему
Теперь в Деликлубе остаётся всего один пакет - «Максимум», и чтобы присоединиться к нему, нужно купить от 150 акций Делимобиля. Но если на конец торгового дня 7 сентября у вас было от 50 акций - для вас ничего не меняется: вы автоматически переходите на уровне «Максимум» и продолжаете получать все привилегии. Это правило действует до тех пор, пока количество ваших акций не опустится ниже 50 - тогда привилегии перестанут действовать.

Преимущества пакета «Максимум»:
- 20% кешбэка бонусами за каждую поездку
- дополнительных минут бесплатного бронирования
- 7 дополнительных минут бесплатного осмотра
- Завершение поездок в чёрных зонах без доплаты

Отдельно хотим сказать про отмену бесплатного старта. Мы отказались от него, чтобы более сбалансированно распределить операционные затраты. Это позволит нам повысит эффективность тарифной модели и поможет поддержать качество и доступность сервиса в долгосрочной перспективе. Для акционеров это тоже имеет значение: чем эффективнее и быстрее растёт бизнес, тем больше это отражается на стоимости акций и на долгосрочной выгоде каждого инвестора.

Как стать участником Деликлуба
- Откройте брокерский счёт у одного из брокеров
- Купите не менее 150 акций Делимобиля, чтобы получить доступ ко всем преимуществам программы.
- Получите промокод от брокера - уведомление придёт в чате с брокером, по СМС или на почту.
- Активируйте промокод - введите его в приложении Делимобиль, в разделе «Бонусы».
- Пользуйтесь выгодами за 1 ₽ - пакет «Максимум» действует, пока вы сохраняете не менее 150 акций Делимобиля, а для старых участников Деликлуба - не менее 50 акций

Доступные брокеры: Т-Инвестиции, Альфа-Инвестиции, СберИнвестиции, БКС Мир инвестиций, General Invest.

Мы вас ценим и понимаем, что перемены всегда вызывают вопросы — по любым из них мы на связи: investor@delimobil

Спасибо, что вы с нами и инвестируете в рост Делимобиля

Делимобиль меняет Деликлуб: рассказываем, что изменилось

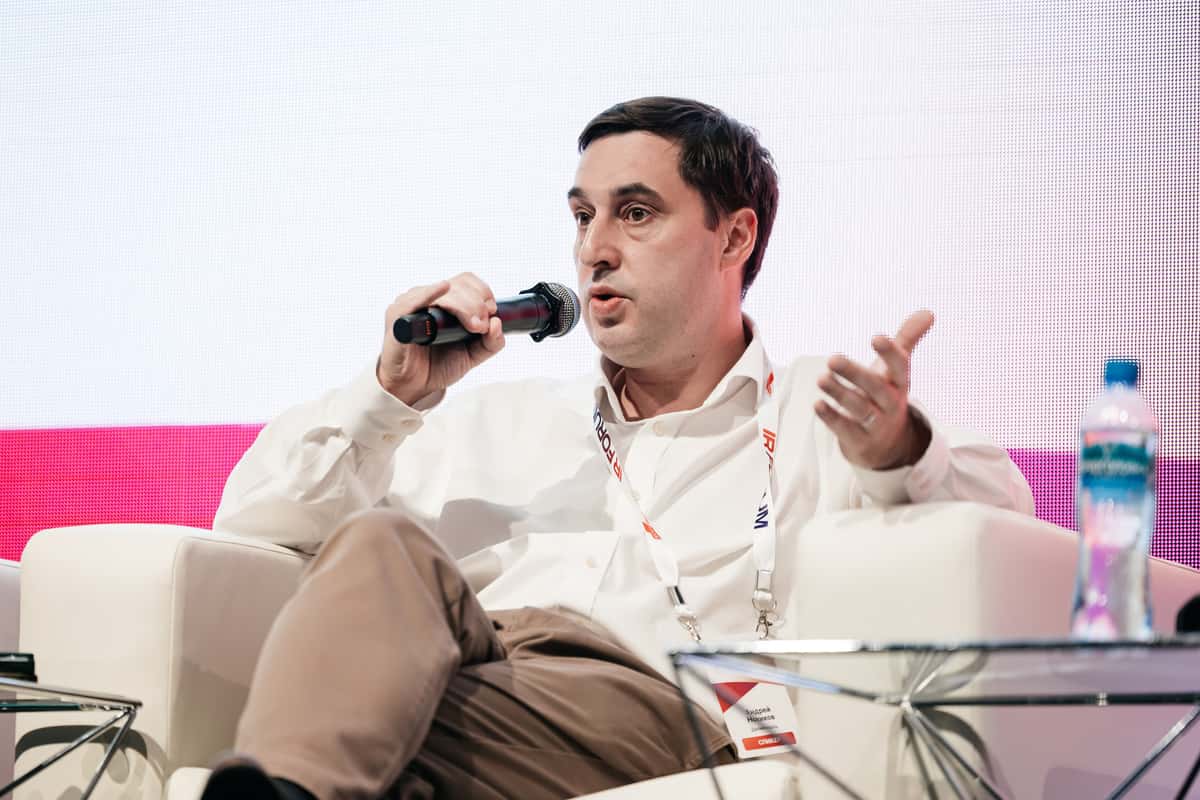
Рассказали о программе Деликлуб на IR-Форуме Московской биржи

На IR-Форуме Московской биржи - одной из главных площадок для диалога эмитентов с инвестиционным сообществом - руководитель отдела корпоративных финансов Делимобиля Андрей Новиков рассказал о программе Деликлуб, нашем флагманском продукте для акционеров.

Как мы превращаем инвесторов в самых активных пользователей и почему видим в этом долгосрочный драйвер роста компании - в комментарии:

«Деликлуб для нас - пример реализации инновационного продукта, который объединяет пользователей сервиса и инвесторов. Мы постарались максимально продумать удобство программы. Результат - клиенты чаще пользуются сервисом и являются долгосрочными держателями акций компании».

Что стоит за этими словами и почему это важно для инвесторов:
● Поведенческая экономика. Участники Деликлуба ездят значительно чаще обычных пользователей. Акционеры активнее пользуются каршерингом, а постоянные пользователи приобретают акции. Возникает позитивный цикл: лояльность растёт, аудитория становится более вовлечённой, а бизнес получает устойчивый спрос.
● Прозрачная выгода. Кешбэк 20%, бесплатные минуты бронирования, отмена доплат в аэропортах и «чёрных» зонах, доступ к SUPREME без ограничений. Для активных пользователей совокупная экономия быстро окупает стоимость входа в программу (пакет акций).
● Динамика роста. За два года существования Деликлуба число участников выросло почти в 4 раза и превысило 15 000 человек. Тренд сохраняется - продукт востребован и масштабируется.
● Синхронизация интересов. Инвесторы получают привилегии в сервисе, компания - вовлечённую аудиторию с высокой частотой поездок.
Скоро - обновление условий Деликлуба. Мы готовим апдейт программы и обязательно расскажем обо всех изменениях. А чтобы присоединиться к клубу уже сейчас - переходите по ссылке.

Рассказали о программе Деликлуб на IR-Форуме Московской биржи

Рынок падает, держим удар!)

Мой рынок: потери, вклады и немного оптимизма 📊
Пару дней я не выпускал серьезных постов. 📉 Рынок сильно штормит, мои текущие потери не покрываются активным доходом, что меня огорчает. 😔 Хотя, не могу не заметить: работа постепенно становится более эффективным источником дохода, что вдохновляет работать лучше. 💪 Что мне остается? Гонять туда-сюда те же деньги, что уже есть.
Итак, по порядку. 👉 Вышел из Сегежи (06 выпуска). Сказать, что я думаю про банкротство в ближайшее время? Скорее — нет, но постоянное снижение рейтинга уверенности не добавляет. Компания будет жить до тех пор, пока у Системы есть силы. Сколько это продлится — я не знаю. Зарезал лося, закрыл с убытком порядка -25к. Увы и ах. 😩
Я продолжаю участвовать в челлендже «Перенеси маржиналки 100.000.000 рублей». Осталось перенести 3.000.000 рублей, при этом я уже заплатил брокеру несколько десятков тысяч комиссии (согласно специальным условиям). И так уж вышло, что позиции я держу, поэтому платить продолжу. 😅 Но тут тоже не все гладко: позиции падают, так что потери (бумажный убыток) — порядка 100.000. Самолёт и Балтийский подводят. Но недавно на 100.000к отлично оплатился ПАО КОКС — как всегда вывозит эту жизнь, спасибо ему! 🙏
МГКЛ не дает расслабиться: убыток в бумаге — 110.000р. Также не радуют Делимобиль с Вушем — всё красное. Тут тоже пара десятков убытков. Короче, резюмируя: убытки повсюду, обидно, блин! 😤 Всё это превышает мою месячную ЗП. Вот такая нерадость.
С другой стороны, это не меняет отношения к рынку. Падения облигаций сейчас — мировая тенденция, связанная с ожиданиями повышенной инфляции. 📈 О чем я, кстати, говорил в начале лета: «Не верьте текущей низкой инфляции и дефляции тем более — топливо еще даст свои негативные плоды» — говорил я. И оно дает. Энергоресурсы дорожают по всему миру, следовательно, растет инфляция, а облигации от инфляции не защищают. Такие дела. 🤷‍♂️
Хорошее тоже должно быть? Пока умеренно позитивное есть:✅ В красном банке успел поймать 19% на вклад на пару месяцев (мелочь, а приятно — ограничение всего 50к).✅ В фиолетово-маркетплейсном банке открыл вклад на 4 месяца под 14,7% — тоже приятно.✅ Пересмотрел краудфандинговые платформы с залогами. Порегался в нескольких, решил часть капитала с рынка перетянуть туда (разумеется, с диверсификацией). А то как почитаешь отзывы странных ребят, которые 100% капитала в 1 займ вкладывают, а потом плачут, что дефолт случился, — волосы дыбом! 😱
Общая сумма моих вложений в бизнес уже превышает 1 млн. Долю буду наращивать. Кстати, опыт с одной из платформ (4 месяца): средняя доходность до вычета НДФЛ — 25%. Посмотрим, что будет дальше. 👀
Пока вот такие успехи. А больше интересного — не только тут. 😉
ПОДПИСЫВАЙТЕСЬ! Это важно! 📢

В посте нет индивидуальных рекомендаций и нет призывов к действию. Всё, что вы делаете со своими деньгами, вы делаете на свой страх и риск.
На скринах:Сколько осталось додержать маржиналки, некоторые из выплат по займам ну и на десерт минуса по МГКЛ.
$RU000A10A3W1 $RU000A104JQ3 $RU000A10BW96 $RU000A10B0S4 $RU000A10FWY1 $RU000A10FQB1 $RU000A10F512 $RU000A10C6U6 $MGKL1P2 $RU000A10CB66
#инвестиции #прояви_себя #облигации #убытки #фэйлы

Рынок падает, держим удар!)

Инвестиции, время, человечность

💸 О деньгах и инвестициях, что я понял к 30 годам
(а если кому то, повезёт — то поймут и раньше)
Часть 1

Сегодня хочу тезисно проговорить свои мысли про финансы и инвестиции. Думаю, что даже одного поста не хватит, так что пусть этот будет первой частью, а там посмотрим. 👇

1️⃣ «Лёгких денег» — не существует

Я сейчас не про то, что обязательно нужно разгружать мешки с цементом, чтобы заработать. В интернете сильно раздута тема: «зарабатывай в легкости».

Но реальность такова: чтобы зарабатывать больше среднего — как правило, нужно пахать.
Работать, брать подработки, учиться, осваивать сложные навыки, повышать квалификацию, общаться с людьми (не путать с застольями 🍻).

Короче: хочешь зарабатывать — прилагай усилия. Чаще всего большие усилия, либо иди на большие риски.

2️⃣ Людей, вечно «просящих», избегай как огня 🔥

Есть такие люди — у них всегда что-то приключается. И не только с финансами.

Вопросы из серии:
— «А можешь одолжить денег?»
— «А можешь погулять с собакой?»
— «А можешь мне помочь?»

…можно продолжать бесконечно.

Одно дело — разовая дружеская помощь. Совсем другое — система, когда один постоянно берёт, а второй отдаёт, но не наоборот.

Это токсичный формат отношений — и по личному времени, и по деньгам. Лучше исключать или хотя бы минимизировать такое общение.

3️⃣ «За чей счёт банкет?» 🥂

Этой фразе меня научил мой прошлый начальник. А я её ещё и дополнил.
Полностью она звучит так:

«За чей счёт банкет — и почему за мой?»

Это прямой продолжение прошлого пункта. Когда вас о чём-то просят на системной основе, ничего не давая взамен — неплохо задать этот вопрос. Даже самому себе.

Деньги — это время.
Время — это наша жизненная энергия, которую мы меняем на деньги.
Так что на самом деле это даже ценнее, чем кажется.

Бесконечное:
👉 помоги тут,
👉 подвези там,
👉 подскажи, покажи, сделай…

Важно помнить:
⏰ Время — это деньги
💊 Здоровье — не бесплатно
💰 Деньги тоже стоят денег

Кстати, отлично отсеивает «попрошаек» — выставление счёта.
Просто озвучиваете: «Помочь готов, но стоит это вот столько».

Почему вы должны бесплатно отдавать свою жизненную энергию?
А деньги на дорогу до точки «помощи»?
А бензин? А амортизация машины, которая после такой помощи подешевеет?

❗ Важно: я не про случаи форс-мажора, когда человеку реально нужна помощь. Тут уже вопрос дружбы и человечности.
Я про злоупотребление с другой стороны.

👇 А теперь — ваше мнение.
Согласны? Не согласны? Делитесь в комментариях.

⚠️ Не ИИР
Это субъективное мнение!

У меня — про инвестиции, сбережения и лайфстайл.
Подпишитесь, чтобы не пропустить новое. Важные новости — не только тут! 🔔

Рандомная Подборка из моего инвест портфеля:
Инарктика $RU000A10DHV3 - Флоатер, с надежной подушкой)
Делимобиль $RU000A109TG2 - взят под погашение с неплохой доходностью
Кокс $RU000A10B0S4 - один из моих фавор эмитентов. Шутка которая мне понравилась в комментариях "Кокс - кормилец". (Речь про ПАО КОКС) Некогда Полиметалл Холдинг.

Мани Мэн $RU000A10AYU6 $RU000A10BGC9 - микрофинансы с не микро купоном!

Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?

«ВУШ Холдинг» (Whoosh) #WUSH — технологическая компания, которая самостоятельно разрабатывает и внедряет решения для шеринга средств индивидуальной мобильности (СИМ), а также управляет одноименным сервисом аренды электросамокатов.

Параметры выпуска Whoosh 001P-08:

• Рейтинг: ВВВ+ (АКРА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем выпуска: 1 млрд рублей
• Срок обращения: 3,1 года
• Купон: не выше 22,0% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация и оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 18 августа 2026
• Дата размещения: 21 августа 2026

Финансовые результаты МСФО по итогам 2025 года:

• Выручка: 12,46 млрд руб. (-13,0% г/г)
• Чистый убыток: 2,93 млрд руб.

• Долгосрочные обязательства: 10,0 млрд руб. (+7,5% г/г)
• Краткосрочные обязательства: 5,64 млрд руб. (+5,7% г/г)

• Чистый долг/EBITDA: вырос с 1,7х до 3,7х
• Покрытие процентов ICR: 0,25

Пик проблем пришёлся на первую половину года. На выручку давили три фактора: плохая погода, нестабильный интернет и ужесточение регулирования кикшеринга. К этому добавилась высокая ключевая ставка — крупный долг компании ощутимо ударил по прибыли.

Перелом наступил в третьем квартале. Компания провела жёсткую оптимизацию: сократила персонал и административные расходы (SG&A упали на 19%), что позволило вернуть маржу на прежние уровни. В итоге чистая прибыль за 3‑й квартал достигла 730 млн рублей.

Чтобы снизить зависимость от внутренних рисков, компания активно наращивает присутствие в Латинской Америке — там средний чек выше в 1,8 раза и лучше маржинальность. Задача — к 2027 году довести вклад региона в выручку с текущих 12% до 30–40%.

• Количество зарегистрированных аккаунтов: 33,7 млн, что на 22% больше, чем годом ранее.
• Парк средств индивидуальной мобильности (СИМ): вырос на 17% и достиг 249,7 тыс. единиц
• В Латинской Америке: парк увеличился на 37%, до 14,3 тыс. СИМ.

Обновлённая стратегия: компания заканчивает с бесконечной закупкой самокатов в России. В 2026 году — ни одного нового. Вместо этого: выжать всё из того, что уже есть, и направить деньги на погашение долгов.

Разворот уже работает: ремонт самоката стал дешевле на 20%, накладные расходы упали на 6%. В 2026-м обещают дополнительный миллиард к EBITDA за счёт умной зарядки и переброски самокатов в более прибыльные районы.

В обращении находится 5 выпусков биржевых облигаций компании на 11,7 млрд рублей.

• ВУШ БО 001P-07 $RU000A10FGU2 Доходность: 24,97%. Купон: 22,50%. Текущая доходность: 22,15% на 3 года 1 месяц

• ВУШ БО 001P-06 $RU000A10EYU8 Доходность: 24,64%. Купон: 22%. Текущая доходность: 21,81% на 2 года 7 месяцев

• ВУШ 001P-04 $RU000A10BS76 Доходность: 26,37%. Купон: 20,25%. Текущая доходность: 21,13% на 1 год 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 001Р-05 $RU000A10E655 (21,18%) ВВВ+ на 2 года 10 месяцев
• Аренза-Про 001P-07 $RU000A10EAB8 (18,25%) ВВВ+ на 2 года 6 месяцев с амортизацией
• Ред Софт БО 002Р-06 $RU000A10FD46 (16,43%) ВВВ+ на 2 года 4 месяца с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 (26,24%) ВВВ+ на 1 год 9 месяцев
• РОЛЬФ 001Р-09 $RU000A10F850 (21,05%) ВВВ+ на 1 год 8 месяцев
• Илон 001P-01 $RU000A10EG44 (17,47%) ВВВ+ на 1 год 6 месяцев

По итогу: У Whoosh показатели за прошлый год оставляют желать лучшего — финансы ухудшились, долговая нагрузка увеличилась. Однако самые острые моменты уже пройдены: крупное погашение состоялось, а негативная реакция на снижение рейтинга, уже заложена в текущую цену.

Участвовать в новом выпуске не вижу смысла: он не дает премии к уже торгующемуся на вторичке 1Р7. У меня уже есть четвертый выпуск, и решение по нему буду принимать по итогам отчета за 9 месяцев. Если тенденция останется негативной — закрою позицию. Пока риски оцениваю как приемлемые.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Доходность Whoosh 001P-08 — до 24,36% на 3,1 года. Насколько это интересно?

Делимобиль объявляет финансовые результаты за II квартал 2026 года и I полугодие

🔹Выручка во II квартале 2026 года выросла на 14% по сравнению с I кварталом 2026 года и составила 7,6 млрд рублей, при этом утилизация парка в расчёте на один автомобиль увеличилась на 34% год-к-году.

🔹Доля Делимобиля на рынке каршеринга выросла на 3% и составляет 46%.

🔹Во II квартале 2026 года количество поездок в регионах (за пределами Москвы) увеличилось на 37% год-к-году, а выручка — на 16% год-к-году; по итогам I полугодия рост составил 42% год-к-году и 18% год-к-году соответственно.

🔹Операционная эффективность продолжила улучшаться: во II квартале 2026 года расходы на обслуживание и ремонт автомобилей сократились на 23% год-к-году, а в расчёте на одну проданную минуту — на 33% год-к-году;

🔹Во II квартале 2026 года EBITDA достигла 1,5 млрд рублей при рентабельности 20%.

🔹За I полугодие 2026 года чистый операционный денежный поток вырос на 36% год-к-году, до 4,0 млрд рублей, свободный денежный поток — на 47% год-к-году, до 3,8 млрд рублей, а покрытие процентов улучшилось до 1,30x против 0,95x годом ранее.

🔹Винченцо Трани, основатель и генеральный директор ПАО «Каршеринг Руссия»:

«Сегодня наш приоритет — повышение операционной эффективности на всех уровнях бизнеса, что уже отражается в улучшении операционных и финансовых показателей во II квартале и сохранится ключевым направлением работы во втором полугодии. За I полугодие 2026 года чистый операционный денежный поток Компании вырос на 36% год-к-году, свободный денежный поток — на 47% год-к-году, а показатель покрытия процентов улучшился до 1,30х против 0,95х годом ранее. Эта динамика подтверждает укрепление способности Компании генерировать денежные средства, обслуживать долговые обязательства и поддерживать достаточный запас ликвидности для реализации операционных и стратегических задач».

https://invest.delimobil.ru/tpost/s204v5kgi1-po-itogam-i-polugodiya-2026-goda-svobodn

Делимобиль объявляет финансовые результаты за II квартал 2026 года и I полугодие

​🪙 IPO и рынок долгового капитала.

Примерно неделю назад прошла встреча с представителями Т-Инвестиций. Тема: IPO, тенденции на рынке акционерного капитала. Так же поговорили и про облигации.

Что интересного было?
Самые крупные сделки за последние несколько лет: Дом.рф, Элемент, ВИ, Европлан, Совкомбанк. Все выше 10 млрд рублей. Дом. Рф так вообще на 27,7.
Средний рост компаний в первый день около 1%. Конечно есть истории типа Диасофт, которые могли дать инвесторам около 40% за день. Но есть нюанс, Диасофт вырос… нет упал на 80 процентов со своего старта. Хорошая долгосрочная инвестиция. Нет). $DIAS $DOMRF

По моим подсчетам примерно 75% компаний, которые вышли на IPO не достигли успеха. Ну то есть они сейчас торгуются ниже своей первоначальной цены.
Почему так? Видимо, это связано с неадекватной оценкой. Завышенной оценкой. Все хотят заработать, а физики готовы в это верить.

Если не верите, давайте проверять.
Средний уровень дисконта к аналогам составляет около 20%. Опять же, что это за аналоги?
ВИ.ру. Дисконт 24 %. Рост с момента IPO – минус 58 %. То есть можно было спокойно размещаться раза в 2 ниже. $VSEH
Делимобиль. Дисконт 31 %. Рост с момента IPO – минус 80 %. $DELI
Базис. Дисконт 30%. Рост с момента IPO +13 %.
Аренадата. Дисконт 38 %. Рост с момента IPO -30 %. $DATA
Озон фарма. Дисконт 33%. Рост с момента IPO +53 %. $OZPH
Взял несколько компаний с самыми большими «дисконтами».
Дисконт по отдельным компаниям был, например Озон фарма, Базис. В Дом.рф я тоже могу поверить. Но вот в дисконт в Делимобиле или ВИ поверить сложно. Видимо компании выходили на рынок с очень высоким ожиданиями, но они не оправдались.

🪙 Как провести успешное IPO?
И здесь есть ответ. Пример Дом.рф – тут была высокая див доходность и адекватная оценка. Плюс компания растет, не смотря на очень сложный рынок.
Нужно привлекать институциональных инвесторов – у них есть деньги и понимание того, что такое хорошо и что такое плохо.
Плюс прогнозы по росту компании должны подтверждаться.
Аналитики Т не ждут роста IPO до 2027 года. Хотя текущий рынок имеет и свои плюсы: сейчас выше шансы, что компании будут выходить на рынок не по завышенным оценкам.

При этом спрос бывает очень высоким. 200 тыс инвесторов в МТС банке, 100 тыс в Диасофте – это совсем не мало. При этом переподписка может достигать от х3 до х29, а аллокация в рознице 1-2 процента ( Диасофт, Совкомбанк, Астра, МТС банк). То есть если вы даже захотите зайти в IPO, то ваша доля может быть крайне мала. Классический шаурма-трейдинг.
Как обычно ведут себя бумаги после IPO?
На длительном горизонте ( больше года) они чаще всего падают, поэтому имеет смысл продавать в первый день ( 5%) , месяц (3,4 %) , или 3 месяца ( 6.5%). Тут хотя бы есть шанс что-то заработать.

🪙 Про рынок долгового капитала.
Люблю облигации, они позволяют зарабатывать на любом рынке. Особенно на таком как сейчас.
Объем рынка стабильно растет, если в 2021 году объемы размещения ОФЗ были 2,6 трлн рублей, а корпоративных бумаг – 1,8 трлн рублей. То сейчас объемы выросли в разы – 8,3 и 6,8 трлн.
Плюс выросла доля юаневых бумаг. Они уже занимают около половины всех валютных бумаг.
По рейтингу: доля бумаг ААА и АА остается высокой – около 80%.
Инвесторы фокусируются на облигациях с фиксированным купоном, но в июле снова вернулись флоатеры. Со ставкой пока слишком много неопределенностей.

Выводы.
В IPO иногда имеет смысл поучаствовать, но нужно иметь понимание во что вы инвестируете. Основная проблема – завышенная оценка. Все хотят заработать, но инвестор почему то всегда на последнем месте.
Облигации – тут на самом деле все тоже не просто. Но если вы покупаете облигации с рейтингом ААА или АА, плюс у компании нет диких долгов, то велика вероятность, что вы все получите. Вряд ли иксы, но зато стабильнее, чем во многих IPO.

#Пульс_Толкс

Объявляем операционные результаты Делимобиля за II квартал 2026 года

Объявляем операционные результаты Делимобиля за II квартал 2026 годаМы продолжаем делать ставку на доступность и эффективность. И цифры это подтверждают. Ключевой результат квартала — рост эффективности автопарка:

🔹 Проданные минуты на один автомобиль выросли на 31% год к году

🔹 Общее количество проданных минут — 560 млн, на 16% больше, чем год назад

🔹 Утилизация на автомобиль — плюс 34% год к году

🔹 Выручка на машину — плюс 6% к прошлому году и плюс 18% к I кварталу 2026 года

Мы остаемся лидером по числу поездок на один автомобиль в ключевых городах. Где мы выросли: В начале квартала на балансе компании появилось примерно 3 000 автомобилей.. С учетом продаж чистый баланс компании пополнился на 2 600 машин. А ещё Делимобиль стал доступен в Набережных Челнах и 5 городах-спутниках рядом с крупными агломерациями. Что еще изменилось за квартал:

🔹 Расходы на ремонт и обслуживание в расчете на одну проданную минуту снизились на 33% год к году — благодаря собственной инфраструктуре СТО, работе с поставщиками и оптимизации процессов

🔹 Пользователи всё чаще выбирают каршеринг для повседневных сценариев: средняя длительность поездки выросла на 17%, число поездок на машину — на 12%

🔹 База зарегистрированных пользователей достигла 13,8 млн человек — это максимум за всю историю компании

🔹 Выручка на активного пользователя выросла на 31% относительно I квартала

Генеральный директор и основатель Делимобиля Винченцо Трани: «Мы делаем ставку на эффективность и высокую утилизацию парка. Делимобиль уже опережает конкурентов по числу поездок на один автомобиль во всех регионах. При восстановлении рынка дальнейшее расширение автопарка позволит усилить операционный рычаг и конвертировать рост ключевых метрик в устойчивую траекторию к достижению положительного финансового результата. Мы видим изменение потребительских предпочтений наших клиентов – каршеринг все чаще используется не только для коротких точечных поездок, но и для более длительных сценариев мобильности. Это позволяет нам максимизировать выручку в расчете на один автомобиль. В сегодняшних условиях глубокая операционная оптимизация — не просто одна из опций, а стратегическое решение» .

Объявляем операционные результаты Делимобиля за II квартал 2026 года

🪙 Финансовые результаты сети «Лента» по стандартам МСФО за первый полугодие 2026 года:

- Выручка составила 648,5 млрд руб. (рост на 26,2% в годовом исчислении).
- Розничные продажи достигли 643,7 млрд руб. (рост на 26,5% в годовом исчислении).
- Валовая прибыль равна 145,2 млрд руб. (рост на 24,8% в годовом исчислении).
- Рентабельность EBITDA составила 6,1% (снижение на 1,44 процентных пункта в годовом исчислении).
- Коэффициент чистого долга к EBITDA за последние 12 месяцев (LTM) равен 1,4х по сравнению с 0,6х на конец 2025 года.

- При этом чистая прибыль за первое полугодие 2026 года упала на 17,8% — до 12,9 млрд рублей против 15,8 млрд рублей годом ранее.

Во втором квартале продажи по методу сопоставимых магазинов (LFL) выросли на 6,5%. При этом посещаемость (LFL-трафик) увеличилась во всех ключевых форматах: гипермаркеты (+2,4%), супермаркеты (+9,1%), магазины у дома (+2,1%).

В июне компания «Лента» завершила сделку по приобретению 75 гипермаркетов сети О’КЕЙ. Ранее группа также интегрировала компании «ОБИ Россия» и «Реми», что оказывает временное давление на маржинальность бизнеса. $LENT

🚗 Делимобиль увеличил доход с машины: продажи минут выросли на 31%. Во II квартале 2026 года продано 560 млн минут (+16% г/г). Выручка на авто: +6% г/г, +18% к I кварталу. Среднее время поездки +17%, число поездок на авто +12%: каршеринг используют ежедневно. Себестоимость упала: расходы на ремонт на минуту снизились на 33% г/г благодаря собственным СТО. Пользователей: 13,8 млн (рекорд).
+ Выход в 6 новых городах в «лёгком» формате без инфраструктуры.
$DELI

🍎Серийный импортозамещённый самолет MC-21 успешно совершил свой первый полет на высотах до 6 000 метров. В ходе полета проверены устойчивость и управляемость самолета в разных конфигурациях и работа его отечественных систем. На сегодняшний день выполнено уже около половины программы сертификационных летных испытаний, а после завершения сертификации начнутся поставки серийных самолетов эксплуатантам.

Чем вам плох уровень 1900 п., чтобы развернуться?

Индекс Мосбиржи торги понедельника открыл ниже 1900 п. в результате отсечек по дивидендам тяжеловесов: Транснефти $TRNFP, Сбера $SBER и ВТБ $VTBR В течение дня старался закрыть образовавшийся за выходные гэп, а к концу торгов и вовсе прибавил 2%. Таким образом мы коснулись зоны поддержки на 1800-1900 п., до которой наш рынок добивал на начале СВО, на первой волне мобилизации (все эти события 2022 года) и успел отскочить от нее.

🧐 При этом ряд компаний существенно прибавили в стоимости: АЛРОСА $ALRS +13%, ТМК $TRMK +16%, Мечел $MTLR +12%, ЭсЭфАй $SFIN +38%, VK $VKCO +11%, Русагро $RAGR и Делимобиль $DELI по 20% соответственно, Евротранс, на минуточку, +95%. По последнему Мосбиржа $MOEX запретила короткие позиции, это понятно, а вот кто укусил прочих (не самых стабильных я бы сказал), большой вопрос.

Что делать в текущей ситуации? Тут варианта два:

1️⃣ «Фонбетовский» - пытаться угадать точку разворота рынка
Если конфликт разразится с новой силой - наступление, новый фронт, призыв, взрывы по всей территории РФ (хотя уже в нас летит каждый день), то рынок легко пройдет отметку в 1900 п. вниз, и далее «по списку». Если стороны умудрятся сесть за стол переговоров, по-настоящему, текущие уровни станут отправной точкой для роста рынка на ближайшие годы. Может быть вчерашний всплеск - это начало? 😉

Но есть и третий сценарий, и боюсь, что он самый реальный - это изнурительный боковик с запиливанием на текущих значениях, с отклонениями в +-20%, с регулярными попытками эскалировать конфликт. Все как у букмекеров: 3 сценария, а шансы игроков угадать все меньше.

2️⃣ «Адекватный» - продолжать следовать стратегии, желательно консервативной
Далеко не будем ходить. Сбербанк по текущим уровням оценивается преступно дешево, всего 3 годовых прибыли. Транснефть - 4x по P/E, какая-нибудь Россети ЦП $MRKP в 2 годовые прибыли. Весь рынок настолько пролили, что натяжение тетивы видно невооруженным взглядом. Вчерашний день тому доказательство.

Просадка последних недель выглядит как добивка до справедливых уровней. В нашем случае, справедливый - это тот, который с дисконтом идет и страновыми скидками. В такой конфигурации открывается еще одно (какое по счету уже?) окно возможности для докупки активов. Облигации - само собой, это костяк наших портфелей, но и на акции я вновь посматриваю.

При этом я говорю не о широкомасштабных покупках, а скорее о точечном доборе сильных компаний. Почему бы не «закупиться на все»? Риски эскалации конфликта растут с каждым днем и мы в любой момент можем получить вышеупомянутый сценарий. Помните о рисках, диверсифицируйте портфель и свой капитал.

❗️Не является инвестиционной рекомендацией
♥️ Если утренние брифинги вам полезны, обязательно жмите лайк, поддержите формат.

Чем вам плох уровень 1900 п., чтобы развернуться?

Свежие облигации Делимобиль 1Р-09 на 3,5 года. Сколько стоит твой спокойный сон?

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России, автопарк которой на конец сентября 2025 года насчитывал 30 тыс. машин.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-09:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 22,00% годовых (YTM не выше 24,36% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 17 июля 2026
• Дата размещения: 22 июля 2026

Рейтинг надежности: 30 декабре 2025 года АКРА понизило рейтинг эмитента до BBB+(RU) с «Негативным» прогнозом.

Причина снижения оценок — ухудшение ситуации с долгами, ликвидностью и денежным потоком. На бизнес также влияют технические сбои (геолокация, отключения интернета) и высокая ключевая ставка, из-за которой проценты по кредитам выросли.

Финансовые результаты по МСФО за 2025 год:

• Выручка: 30,8 млрд руб. (+11% г/г)
• EBITDA: 6,2 млрд руб. (-3% г/г)
• Рентабельность по EBITDA: 20% (-3 п.п.)

• Чистый убыток: 3,7 млрд руб. (против чистой прибыли в 8 млн руб. за 2024 г.)
• Чистый долг/EBITDA: 4,8х (4,6х на конец 2024 г.)

В первом квартале 2026 года компания показала признаки восстановления: выручка выросла до 6,6 млрд рублей (+3%), EBITDA — до 922 млн (+8%), а чистый убыток сократился на 18% до 1 млрд. Операционная эффективность значительно улучшилась: проданные минуты на автомобиль выросли на 51%, расходы на ремонт и страховку снизились на 10% и 20% соответственно, а коммерческие и управленческие затраты сократились на 45% и 9%.

Стратегия тоже изменилась: компания снизила цены на 25%, переключившись на эконом-сегмент и региональное расширение. На горизонте года ей предстоит погасить облигаций примерно на 10 млрд рублей, что создает дополнительную нагрузку.

В обращении находится 5 выпусков биржевых облигаций компании на 12,5 млрд рублей:

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 28,50%. Купон: 20,00%. Текущая доходность: 21,49% на 1 год 11 месяцев.

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 24,54%. Купон: 22%. Текущая доходность: 21,94% на 2 года 9 месяцев с амортизацией.

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Глоракс 002Р-01 $RU000A10FMQ8 (21,92%) ВВВ+ на 3 года 5 месяцев
• ВУШ БО 001P-07 $RU000A10FGU2 (25,58%) ВВВ+ на 3 года 2 месяца
• Рольф 001Р-09 $RU000A10F850 (22,15%) ВВВ+ на 1 год 9 месяцев
• Илон 001P-01 $RU000A10EG44 (17,73%) ВВВ+ на 1 год 7 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 6 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (26,2%) ВВВ+ на 1 год 3 месяца

По итогу: Топливный кризис стал новой головной болью. Машины без бензина простаивают, но затраты на лизинг и обслуживание никуда не деваются. Сотрудники тратят больше времени на поиск заправок, а клиенты, уставшие искать работающие АЗС, уходят к конкурентам.

Краткосрочные обязательства за год выросли с 20% до 54,5%, что делает компанию уязвимой. Единственная опора — кредитные линии от акционера на 10 млрд рублей. Но они выборные, и если Винченцо Трани ужесточит условия, компания не сможет расплатиться по текущим долгам.

Я вышел из облигаций этого эмитента еще в начале года — тогда ситуация казалась слишком туманной. Сейчас она прояснилась, но не настолько, чтобы возвращать бумаги обратно. Проблем и рисков по-прежнему хватает, так что я занимаю выжидательную позицию. Продолжаю следить за развитием событий и буду держать вас в курсе. А как у вас — готовы держать такие облигации в своих портфелях?

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией
Свежие облигации Делимобиль 1Р-09 на 3,5 года. Сколько стоит твой спокойный сон?

🪙 Новые облигации.

Сейчас на размещении есть несколько выпусков облигаций:

Делимобиль.
Доходность к погашению - 24 %. Купонная доходность - 21,5 - 22 %.
Рейтинг - ВВВ+ негативный и стабильный от разных рейтинговых агентств. Чистый долг к ЕBITDA - 4,8. Долг высокий и в целом ситуация ц компании не очень.
Срок - 3,5 года.

Ростелеком.
Доходность к погашению - 16 %. Купонная доходность - 14,4%.
Рейтинг - AAA стабильный.
Чистый долг к OIBTDA - 2,1.
Срок - 5 лет.

Яндекс Финтех. Секьюр облигации, то есть они обеспечены кредитами.
Доходность к погашению - 18,5%. Купонная доходность - 16,7 %.
Рейтинг - AAA.
Срок - 2,2 года.

Полюс.
Плавающий купон - 15,4 %.
Рейтинг ААА, долг 1,1.
Срок 7 лет.

Для любителей пощекотать нервы есть Делимобиль, для всех остальных Яндекс и Ростелеком. Ну и плавающий купон от Полюса- это если вы не уверены в снижении ставки. Я вот тоже не уверен.
Но если брать что-то среднее по доходности и риску, то нормальный вариант - это Яндекс Финтех. Правда облигации этого эмитента я уже держу. И пока не планирую увеличивать долю в портфеле.

Делимобиль - облигации с бонусами

Свежая статистика Frank RG по доходности банковских вкладов свидетельствует о продолжении тренда на снижение процентных ставок, и даже смена риторики ЦБ не изменила эту тенденцию. В этом контексте я продолжаю изучать интересные выпуски облигаций, и сегодня у меня на разборе Делимобиль, который планирует разместить новый облигационный выпуск с весьма заманчивым купоном.

🚗 Итак, до 17 июля компания проведет сбор заявок на биржевые облигации серии 001Р-09, объемом 1 млрд рублей. Срок обращения составляет 3,5 года с фиксированным, ежемесячным купоном и ориентиром по годовой доходности не выше 22%. Эффективная доходность к погашению (YTM) составит до 24,36% годовых.

Примечательно, что все инвесторы, участвующие в размещении, получат бонусы для оплаты поездок в сервисе. Сумма варьируется от 300 до 50 000 бонусов (в зависимости от объёма покупки облигаций) и позволяет оплатить ими до половины стоимости аренды авто. Достаточно интересный и уникальный для российского рынка ход со стороны компании, позволяющий усилить лояльность инвесторов и конвертировать их в активных клиентов.

📊 В конце 2025 года эмитент обновил стратегию, сделав ставку на улучшение юнит-экономики каждого конкретного автомобиля. Первые результаты 2026-го показывают эффективность этого подхода: выручка и EBITDA в пересчете на одну машину выросли на 14% и 23% соответственно. Компания фокусируется на эконом-классе - самом массовом и востребованном сегменте аудитории.

Конкурентное преимущество Делимобиля кроется не только в масштабе (самый большой автопарк), но и в вертикальной интеграции. Наличие собственных станций техобслуживания позволяет жестко контролировать операционные расходы и не зависеть от сторонних сервисов.

💼 Кредитный рейтинг эмитента на уровне BBB+(RU) от АКРА отражает высокий уровень долговой нагрузки — показатель чистый долг/EBITDA на 31 марта 2026 года составил 4,8х, что необходимо учитывать при принятии инвестиционных решений. В мае компания успешно погасила два выпуска, а всего в обращении в настоящее время находится пять выпусков, по которым компания исправно выплачивает купоны.

Потенциальная доходность нового облигационного выпуска Делимобиля значительно выше ставок по банковским депозитам, что вкупе с бонусами на оплату поездок в сервисе притягивает внимание частных инвесторов. Буду следить за размещением.

❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать свою аналитику, а вам плюс к карме. Спасибо!

Делимобиль - облигации с бонусами

💸Новый выпуск облигаций Делимобиля: 22% годовых + до 50 000 бонусов на поездки

Друзья, у нас новости!

Мы размещаем облигаций серии 001Р-09. И сразу к делу: каждый, кто купит наши бумаги в первичном размещении, получит бонусы на поездки — до 50 000. Рассказываем, что, как и сколько.

📈 Что по доходности облигаций?

● Срок — 3,5 года

● Купон — до 22% годовых, выплачиваем каждый месяц (да, мы знаем, как приятно получать доход регулярно)

● Доходность к погашению — до 24,36% годовых

● Номинал — 1 000 ₽ за бумагу

🎁 А теперь про бонусы: Покупаете наши облигации в первичном размещении — мы начисляем бонусы на поездки в Делимобиле. Они идут на оплату поездок — это как дополнительный кешбэк к вашим инвестициям. Чем больше сумма покупки — тем больше бонусов: от 300 до 50 000.

Как получить бонусы:

1. Покупаете наши облигации до 17 июля 2026 года (15:00 МСК).

2. Получаете промокод от брокера (организаторы: Т-Банк, Альфа-Банк, Газпромбанк, Синара, Совкомбанк, Цифра брокер — все наши партнёры).

3. Активируете промокод в приложении Делимобиля — раздел «Бонусы и промокоды».

Сколько бонусов получите? Чем больше сумма ваших покупок в размещении, тем больше бонусов мы дарим.

Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/. Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653

💸Новый выпуск облигаций Делимобиля: 22% годовых + до 50 000 бонусов на поездки