Поиск

🔩 Норникель оживает, но дивиденды пока скромные


Смотрю я на Норникель и вижу, что конъюнктура для бизнеса заметно улучшилась. Цены на металлы во втором полугодии 2026 года выше прошлогодних: медь торгуется примерно на 34 процента дороже, платина и никель прибавили 11–12 процентов. Мое мнение — вот это и есть главный позитив для компании, потому что медь стала крупнейшим источником выручки, давая больше 30 процентов доходов. Так что за динамикой именно этого металла теперь стоит следить особенно внимательно.

Второй попутный ветер — ослабление рубля. Во втором полугодии курс просел на 6,5 процента к уровню первого. Это значит, что финансовые результаты второй половины года должны выйти куда лучше, чем годом ранее и чем в первом полугодии. Мое мнение — сочетание дорогих металлов и слабого рубля работает в плюс, и это отразится на отчетности.

На фоне улучшения конъюнктуры компания смогла вернуться к промежуточным дивидендам впервые с 2023 года. Совет директоров рекомендовал 1,85 рубля на акцию, это 28,3 млрд рублей при доходности около 1,4 процента. ВОСА намечено на 30 сентября. Но вот нюанс: выплата существенно превышает скорректированный FCF за период в 16,2 млрд, то есть составляет около 175 процентов рублевой дивидендной базы. Мое мнение — то есть платят опять с запасом, залезая в долг.

Финал года должен быть больше за счет высоких цен на металлы и слабого рубля во втором полугодии. Но общая дивдоходность за год все равно ограничится 5–7 процентами. Если конъюнктура сохранится и в 2027 году, доходность может подняться до 8–10, что тоже немного в текущих реалиях. Давят на выплаты два фактора: высокие процентные расходы и масштабная инвестпрограмма. Мое мнение — по текущим ценам смотрю на Норникель нейтрально, бумага стоит шесть прибылей 2026 года с доходностью ниже среднего. Главным драйвером переоценки могла бы стать девальвация, но для паритета со Сбером доллар должен уйти к 98–102 рублям. Так что итоговая прогнозная цена видится около 115 рублей, это минус 8 процентов от текущих.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Китай покупает золото, а Россия продаёт

Китай покупает золото, а Россия продаёт. Покупает ЦБ Китая, покупают их банки, иные финансовые организации и частные лица. По цифрам мы видим, что Китай и Индия скупают большую часть мирового предложения золота. Они что-то знают? Они к чему-то готовятся? Да!Золото - это противовес валюте. Когда валюта дешевеет, золото дорожает. Когда теряется доверие к валюте, появляется доверие к золоту. В какой валюте у нас сейчас торгуется золото? Всё золото торгуется либо за доллары, либо с транзитом через доллар. И соответственно, если доверие к доллару падает, то золото растёт в цене.

Получается, что Китай ставит на падение курса доллара, а Центральный банк России на его укрепление. ЦБ РФ продавал золото в июне и июле. Этим же самым занималась только Турция, которая спасает свою лиру. Разве ЦБ РФ не смотрит вперёд и не видит рисков снижения значимости доллара в мире?

Китай усиленными темпами готовится к коллапсу доллара. У нас есть прецедент такого коллапса. В 1968 г., когда схлопнулась Бреттон-Вудская долларовая система. Тогда доллар печатали под золото, а потом перестали так делать, стали печатать просто так. Французы потребовали вернуть их золото. Доллар перестал быть обеспеченным.

Т.е. сейчас доллар не обеспечен чем-то вменяемым. Он был обеспечен надёжностью госдолга США и силой их армии и флота. Но события последних лет доказали, что госдолг, армия и флот у них жидкие и не могут быть показателем силы доллара. Только слабости.

А где слабый доллар, там сильное золото.

И сам я держу золото в портфеле в долгосрок.

А вы?

$GLDRUB_TOM $GLDRUBF $USDRUBF $CNYRUBF $CNYRUB $UMU6

Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов

Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.

Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.

Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!

Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.

Компании и сектора, которые выигрывают от ослабления рубля:

• Сургутнефтегаз, префы
#SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.

• Полюс
#PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.

Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.

• ФосАгро
#PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.

• Норникель
#GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).

При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.

• РУСАЛ
#RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.

Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.

Несколько способов защитить деньги от девальвации:

• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.

• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.

• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов

Рубль продолжает слабеть — делюсь своей подборкой валютных облигаций

Рубль продолжает слабеть. Ещё в конце мая доллар был около 70, юань — ниже 10,3. Теперь же доллар превысил 80, юань подобрался к 12, что в моменте открывает новые уровни сопротивления по ним: у доллара это 86, а у юаня — 14. Хороший задел для последующего роста и переоценки валютных инструментов.

Причины традиционны: снижение экспортной выручки, рост спроса на валюту, окончание налогового периода, геополитика и активные покупки Минфина по бюджетному правилу. В ближайший месяц ведомство будет покупать валюту и золото на 6,5 млрд рублей в день — почти на 20% больше.

В таких условиях снова возникает интерес к валютным облигациям. Я отобрал только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже были в канале.

Атомэнергопром 001Р-06 $RU000A10C3M0 (ААА)

- Номинал: 1000 USD
- Купон: 7,20%
- Текущая доходность: 7,3%
- Частота выплат: 4 раза в год
- Погашение: через 2 года 11 месяцев
- Доходность к погашению: 8,13%

Полипласт П02-БО-14 $RU000A10ECX8 (А)

- Номинал: 100 USD
- Купон: 12,75%
- Текущая доходность: 12,34%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 12,48%

ГТЛК ЗО29-Д $RU000A107D58 (АА-)

- Номинал: 1000 USD
- Купон: 4,35%
- Текущая доходность: 4,82%
- Частота выплат: 2 раза в год
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 9,91%

РЖД 001Р-51R $RU000A10E8P0 (ААА)

- Номинал: 1000 CNY
- Купон: 7,60%
- Текущая доходность: 7,73%
- Частота выплат: ежемесячно
- Погашение: через 3 года 1 месяц
- Доходность к погашению: 8,52%

ЮГК 001P-05 $RU000A10D4P0 (АА)

- Номинал: 100 USD
- Купон: 9,00%
- Текущая доходность: 8,89%
- Частота выплат: ежемесячно
- Погашение: через 1 год 2 месяца
- Доходность к погашению: 8,78%

ЕвразХолдинг Финанс 003Р-05 $RU000A10D806 (АА-)

- Номинал: 100 USD
- Купон: 8,25%
- Текущая доходность: 8,23%
- Частота выплат: ежемесячно
- Погашение: через 2 года 2 месяца
- Доходность к погашению: 8,70%

СИБУР Холдинг 001Р-09 $RU000A10ECK5 (ААА)

- Номинал: 100 USD
- Купон: 7,50%
- Текущая доходность: 7,46%
- Частота выплат: ежемесячно
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 7,76%

Совкомфлот 001Р-02 $RU000A10DJV9 (ААА)

- Номинал: 1000 USD
- Купон: 7,55%
- Текущая доходность: 7,61%
- Частота выплат: ежемесячно
- Погашение: через 3 года 2 месяца
- Доходность к погашению: 8,32%

Газпром капитал БО-003Р-18 $RU000A10E9Y0 (ААА)

- Номинал: 1000 USD
- Купон: 7,50%
- Текущая доходность: 7,57%
- Частота выплат: ежемесячно
- Погашение: через 4 года 6 месяцев
- Доходность к погашению: 8,18%

МЕТАЛЛОИНВЕСТ 002P-02 $RU000A10CSG3 (АА)

- Номинал: 100 USD
- Купон: 6,30%
- Текущая доходность: 6,79%
- Частота выплат: ежемесячно
- Погашение: через 4 года
- Доходность к погашению: 8,92%

НОВАТЭК оббП05 $RU000A10C9Y2 (ААА)

- Номинал: 1000 USD
- Купон: 7,00%
- Текущая доходность: 7,16%
- Частота выплат: ежемесячно
- Погашение: через 3 года 5 месяцев
- Доходность к погашению: 8,08%

Норильский никель БО-001Р-14 $RU000A10CRC4 (ААА)

- Номинал: 100 USD
- Купон: 6,40%
- Текущая доходность: 6,58%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 7,94%

На первый взгляд, валютные облигации проигрывают корпоративным по доходности. Но ключевой момент — курс доллара. Если он снова поднимется до 95 рублей, итоговый результат окажется совсем другим: не 8–13%, а все 20–25% годовых. И помните главное: чем дольше срок до погашения, тем сильнее может вырасти сама облигация.

Также не стоит исключать сценарий временного укрепления рубля, например, на фоне улучшения геополитического фона. Чтобы снизить влияние возможных курсовых колебаний на итоговую доходность, разумнее заходить в валютные позиции не сразу всей суммой, а частями, фиксируя разные уровни входа. Всех благодарю за внимание и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Рубль продолжает слабеть — делюсь своей подборкой валютных облигаций

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Рынок продолжает снижаться: вчера индекс ММВБ потерял почти 2%. День выдался волатильным, что типично для даты экспирации. Также дополнительную волатильность создал Сбер — единственный из голубых фишек, кто сопротивлялся общему падению. Покупатели удерживали рубежи, но сил на продолжение роста так и не нашлось.

Триггером для слома стала новость о завершении программы депозитарных расписок: JPMorgan в финальной сделке провёл транзакцию по цене ₽95, тогда как рыночная цена превышала ₽300. Сейчас взгляд прикован к зоне 314–315. Удержание этого уровня подтвердит сценарий обычного ретеста поддержки, пробой же откроет путь к 310 и сигнализирует о более глубокой коррекции.

Основным защитным активом сейчас выступает валюта, которая, вероятно, окажется в центре внимания в начале следующего месяца. Для латания дыр в бюджете альтернатив немного: либо новые налоги, что маловероятно, либо мягкая девальвация со всеми вытекающими последствиями.

Ключевые ориентиры для рынка проявятся в ближайшее время — сразу после публикации итогов заседания ЦБ по ключевой ставке и сопутствующих комментариев. Идеальным сценарием было бы снижение на 0,5% в сочетании с мягкой риторикой, но такой исход крайне маловероятен. Ориентируясь на текущие макроцифры, стоит ждать жесткого или нейтрального сигнала.

Сразу два удара по рынку недвижимости: первичка в Москве теряет покупателей (минус 26% за май и минус 33% с начала года). На этом фоне власти меняют правила семейной ипотеки: с июля многодетные получат ставку 4%, а вот семьям с одним ребенком придется рассчитывать на 10–12%. Эксперты предупреждают: новые условия и повышение ставок могут обрушить выдачу льготных кредитов еще на 20–35%.

Вчерашние опасения по поводу нарастания эскалации получили подтверждение: массированные атаки на Москву и регионы продолжаются, повышая риски для нефтегазовой инфраструктуры.

На дипломатическом треке значимых подвижек нет — Ушаков констатирует отсутствие прогресса в американо-российских контактах по Украине, а возможный визит Уиткоффа и Кушнера, по словам Володина, смещается на осень. Таким образом, объективных предпосылок для разворота рынка вверх пока не просматривается.

Иран и США вроде бы договорились — подписали меморандум, наметили контуры мирного урегулирования. Но дьявол, как всегда, в деталях: до финального соглашения целых 60 дней. Риск срыва крайне высок: любая сторона может найти повод для отступления.

В случае провала мы вернемся к исходной точке — угрозе перекрытия проливов, новому витку роста цен на нефть и удобрения. Рынки сейчас на пороховой бочке: достаточно искры для резкого рыночного разворота. Поэтому стоит держать руку на пульсе, чтобы своевременно принять взвешенное решение.

• Лидеры: Эн+
#ENPG (+2,08%), ЮГК #UGLD (+1,93%), Система #AFKS (+1,8%), РУСАЛ #RUAL (+0,98%).

• Аутсайдеры: ПИК
#PIKK (-5,63%), Whoosh #WUSH (-4,9%), Татнефть-ао #TATN (-3,68%), Газпром нефть #SIBN (-3,42%).

19.06.2026 - пятница

•
#ROSN Роснефть. ГОСА по дивидендам за 2025 г в размере 2,27 руб./акция
•
#ZAYM МФК Займер. ГОСА по дивидендам за 1 квартала 2026 года в размере 4,36 руб/акция
•
#NKNC НКНХ. ГОСА по дивидендам за 2025 год в размере 0,83 руб на обычку и преф
•
#MVID М.Видео. ГОСА по допэмиссии: изменение открытой подписки на закрытую.
•
#VSEH ВИ.ру. Последний день с дивидендом 4 руб.
•
#CNRU Циан. Последний день с дивидендом 53 руб.
•
#ABIO Артген. Последний день с дивидендом 1,2 руб.
•
#PRMD Промомед. Закрытие реестра по дивидендам 8 руб. (дивгэп).

• Ставка ЦБ - 13:30 по мск
• Пресс-конференция ЦБ РФ - 15:00 по мск

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Очередная волна распродаж накрыла рынок. Последняя надежда на решение ЦБ

Итоги рынка: Девальвация как спасение, нефть как оружие, а ставка как болезнь

Торги вновь завершились снижением. Инвесторы выжидают любого повода для рывка вверх, чтобы хотя бы удержать поддержку на уровне 2500 пунктов перед выходными. В центре внимания — пятничное заседание ЦБ, однако возможности для смягчения политики у регулятора объективно ограничены.

Сегодня у нас экспирация фьючерсов, которая традиционно сопровождается обновлением минимумов, поэтому волатильность будет высокой вне зависимости от внешнего фона.

Нефть марки Brent впервые с начала марта ушла ниже 78 долларов: Главный негатив — приближающаяся развязка иранского вопроса: подписание сделки с США в пятницу откроет путь к ослаблению ограничений на поставки иранской нефти.

Для отечественного экспортного сектора сейчас спасательным кругом выступает только девальвация национальной валюты. Но даже она, корректируясь, не может переломить ситуацию — из-за большого веса этих бумаг в индексе рынок каждый раз обновляет локальные минимумы.

ЕС перешел к действиям в вопросе замещения российского газа. Первый этап стартовал вчера: запрет на краткосрочные поставки по старым контрактам уже вступил в силу. Финальная точка запланирована на осень 2027 года — к этому сроку под запрет попадут и все долгосрочные трубопроводные соглашения.

Новый виток эскалации: не первый месяц обсуждается скорое появление у Украины собственной баллистической ракеты, способной достигать целей на российской территории. На этом фоне Большая семерка заявила о намерении расширить антироссийские санкции, сделав акцент на энергетике, а также нарастить поставки дальнобойных вооружений.

Вашингтон, в свою очередь, рассматривает дополнительный пакет ограничений, который будет индексироваться в зависимости от конъюнктуры на нефтяном рынке.

Нотки умеренного оптимизма: инфляционные ожидания поползли вниз — 12,4%, рекорд за два года. Наблюдаемая инфляция тоже просела до 14,2%. Но не всё так гладко: это падение — целиком заслуга тех, у кого нет сбережений (у них резкий обвал до минимума с октября). У кого накопления есть — те не заметили удешевления. Зато в прогнозах единодушие: обе категории снизили свои ожидания.

Недельная инфляция продолжает беспокоить: уже месяц рост цен стабильно превышает 0,15%. Для сравнения — год назад в это же время цифры были почти идеальными (0,03–0,05%), и ЦБ как раз тогда запустил цикл понижения ставки. Сейчас картина диаметрально противоположная. Единственное, что вселяет надежду, — отсрочка тарифной индексации до осени, это должно приглушить обычный летний ценовой всплеск.

Из корпоративных новостей:

МД Медикал приобретает крупнейшую амбулаторную сеть "Здравица" в Новосибирске, сумма сделки - 900 млн руб

Хэндерсон совокупная выручка за 5 мес 2026 года выросла на 6,5% г/г до 11,3 млрд руб, за май рост на 18,1% г/г до 2,7 млрд руб

Татнефть отменила ранее введенные лимиты на отпуск бензина АИ-92 и дизельного топлива на своих АЗС

Глоракс АКРА повысило кредитный рейтинг девелопера до уровня BBB+(RU), изменив прогноз на "позитивный"

ЕвроТранс выплатил купон 11,18 ₽ и досрочно погасил 1,25 млн облигаций BO-001R-03

М.Видео АКРА понизило кредитный рейтинг до уровня bbb- (ru), изменив прогноз на "негативный"

• Лидеры: ЕвроТранс
#EUTR (+3,97%), Норникель #GMKN (+2,17%), Эн+ #ENPG (+2,14%), Татнефть-ао #TATN (+1,93%).

• Аутсайдеры: Астра
#ASTR (-3,97%), Самолет #SMLT (-3,5%), ПИК #PIKK (-3,1%).

18.06.2026 - четверг

•
#PRMD Промомед Последний день с дивидендом 8 руб.
•
#OGKB ОГК-2 ГОСА; утверждение дивидендов за 2025 г. (рекомендация СД не выплачивать дивиденды).
•
#MRKV Россети Волга ГОСА компании; утверждение дивидендов за 2025 г. (рекомендация СД 0,0212 руб.).
•
#KZOS Казаньоргсинтез ГОСА; утверждение дивидендов за 2025 г. (рекомендация СД 2,85 руб./ао и 0,25 руб./ап.).

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

Итоги рынка: Девальвация как спасение, нефть как оружие, а ставка как болезнь

Жертва ВДО. Сегежа - бьется в попытке отсрочить неизбежное. Придет ли спасение?

16 апреля 2026 года «Сегежа Групп» #SGZH раскрыла годовой отчёт за 2025-й. Реакция рынка не заставила себя ждать: акции компании резко пошли вниз, и на текущий момент их коррекция превысила 20%.

Облигации эмитента тоже просели — более чем на 15%. Очевидно, что инвесторы увидели в документах нечто тревожное. Что именно их так напугало и какие последствия это может иметь для компании? Давайте разбираться по порядку.

📍 Ухудшение финансовых показателей:

• Чистый убыток компании за 2025 год вырос в 4 раза и составил 88,4 млрд рублей.

• Выручка снизилась на 12% (до 89,2 млрд рублей), а скорректированная OIBDA практически обнулилась — 14 млн рублей против 10 млрд рублей в 2024 году.

• Выручка упала на 12%, до 89,1 млрд рублей. Причины — укрепление рубля, снижение цен и падение физических объёмов продаж.

• Операционная прибыль (OIBDA) рухнула на 99% и составила смешные 14 млн рублей — это практически ноль. А в четвёртом квартале показатель стал отрицательным (минус 1 млрд рублей). Иными словами, на операционном уровне компания уже убыточна.

📍 Обесценение активов:

Хуже всего то, что чистый убыток за год достиг 88,3 млрд рублей — это почти равно выручке. Для сравнения: годом ранее убыток был 22,2 млрд. Рост в четыре раза. Из чего сложилась эта сумма?

Две крупные статьи: обесценение ранее сделанных инвестиций (36,1 млрд) и процентные плюс прочие финансовые расходы (35 млрд). Только проценты по долгам съедают сейчас около трети всей годовой выручки. И здесь ключевой момент: снижение чистого долга вдвое этой проблемы не решило.

Чтобы стало совсем понятно, посмотрите на соотношение чистого долга к OIBDA. Оно составляет 31,5х — это катастрофический уровень. При такой операционной прибыли (фактически нулевой) долг просто не с чем обслуживать.

В рамках данной рубрики были разобраны дефолты: Росинтер, СибАвтоТранс и Главснаб. Обязательно прочитайте!

Риски дефолта нарастают? Облигации компании торгуются выше 85% от номинала. То есть рынок пока не ждёт дефолта по бондам. Но если смотреть на фундаментальные показатели, ситуация совершенно другая.

На данный момент дела у «Сегежи» идут откровенно плохо. Если ничего не менять, продолжение деятельности в нынешних условиях рано или поздно приведёт к банкротству. Да, снижение ключевой ставки и девальвация рубля могли бы облегчить страдания — но уже не сделают большой погоды.

Компания сама пытается оптимизировать расходы и перестраивать цепочки поставок, но отчёт показывает, что этого пока недостаточно.

📍 Нужны радикальные меры: Как минимум один из трёх вариантов: реструктуризация долга, новая допэмиссия или государственная поддержка. В идеале — все три сразу. Но главный вопрос остаётся открытым: готов ли основной акционер АФК «Система»
#AFKS и/или государство давать деньги дальше?

У АФК «Система» теоретически есть ресурсы, чтобы поддержать «Сегежу». Но на практике эти возможности ограничены: у самого холдинга высокая долговая нагрузка, плюс ему нужно соблюдать баланс между интересами всех своих активов.

Так что конечный исход будет зависеть от двух вещей: во-первых, сможет ли «Сегежа» сама восстановить операционную эффективность, а во-вторых — от внешней экономической конъюнктуры.

📍 Ускорить процесс можно за счёт вывода дочерних компаний на IPO. И здесь есть важный факт: 16 апреля 2026 года на Биржевом форуме Московской биржи основатель АФК «Система» Владимир Евтушенков заявил, что в 2026 году планируется разместить Cosmos Hotel Group (гостиничный бизнес) и «Медси» (медицинскую сеть).

Что касается рисков: сейчас они очень высоки для пересмотра кредитных рейтингов и для инвестиционной привлекательности в целом. Поэтому без чёткого понимания того, как именно будут спасать бизнес «Сегежи», влезать в эти бумаги я бы не рекомендовал. А если вы уже оказались в этой лодке — не стоит её дополнительно нагружать новыми покупками.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Жертва ВДО. Сегежа - бьется в попытке отсрочить неизбежное. Придет ли спасение?

Совкомфлот - конъюнктура улучшается, а толку…

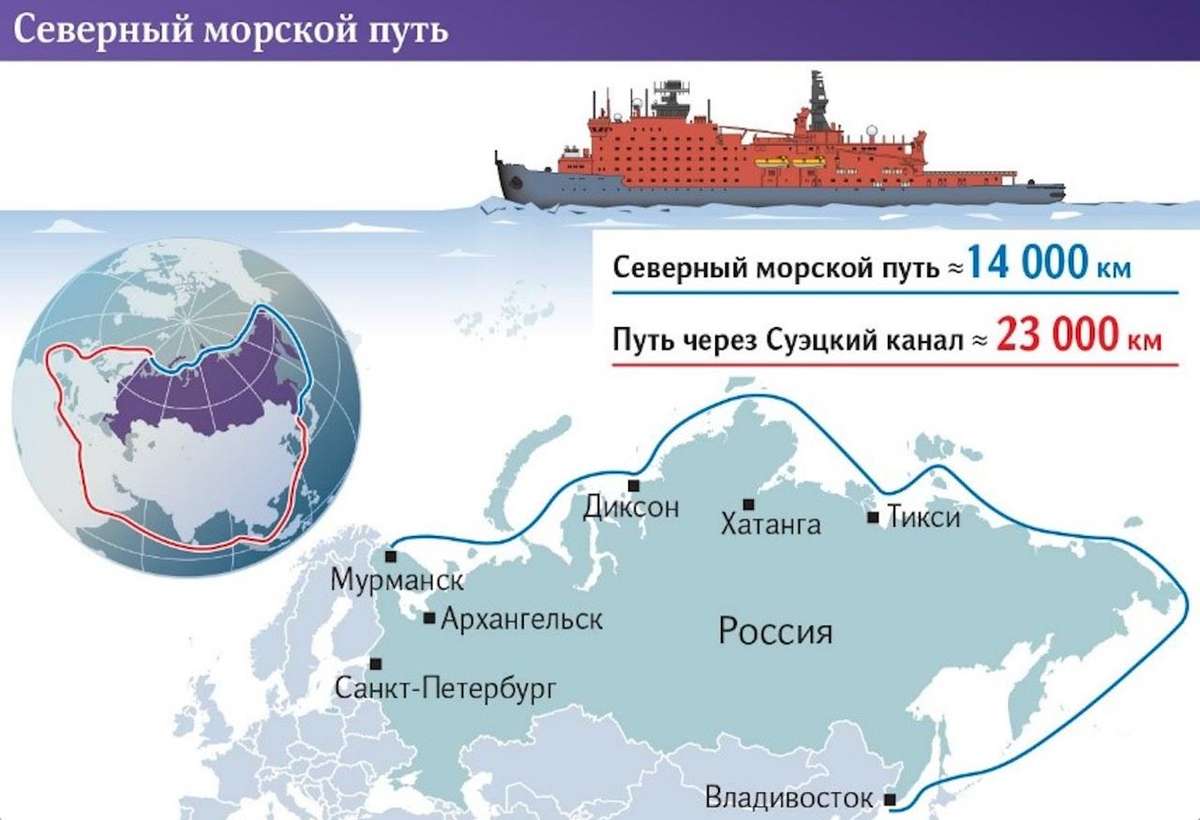
Пока Иран и США наперегонки блокируют Ормузский пролив, риск в морских перевозках растет, равно как и популярность нашего Севморпути. В Персидском заливе остаются заблокированными более 800 судов, плюс использование альтернативных маршрутов потребовало фрахта новых судов. В связи с этим ставки взлетели, а идея в Совкомфлоте $FLOT может заиграть новыми красками. Но сперва давайте вернемся назад и разберем отчет за 2025 год.

⚓️ Итак, в зеркале заднего вида выручка Группы сократилась на 30% до $1,31 млрд. Более показательный для судоходной отрасли тайм-чартерный эквивалент (TCE) упал на 30,6% до $1,06 млрд. Операционные расходы при этом остались почти на уровне прошлого года, что сжало EBITDA более чем вдвое - до $526 млн.

Дальше начинаются «бумажные фокусы». В январе 2025 года США ввели беспрецедентные санкции, заморозив часть флота и спровоцировав списание стоимости десятков судов. В итоге обесценение активов вкупе с курсовыми убытками от переоценки валютных обязательств привело к чистому убытку в $648 млн. Однако если убрать эти разовые статьи, скорректированный чистый убыток составляет всего $6 млн. Ну как всего…

Операционный и свободный денежный потоки оказались под серьезным давлением из-за падения выручки. За первое полугодие FCF ушел в минус почти на 28 млрд рублей, однако к концу года ситуация начала выправляться благодаря росту ставок фрахта и увеличению загрузки флота. Касательно баланса – он у Совкомфлота остается крепким.

📊 По мультипликаторам будет сложно оценить бумаги. На фоне убытка часть из них нерепрезентативна. По другим нельзя сказать, что бизнес дешевый. Например, 0,5 P/B выглядит дешево, однако если капитал ранее генерировал 10% годовых в лучшие времена, то скидка в половину собственных средств – не очень интересная история. По дивидендам тоже радоваться не приходится. Последний раз компания делала выплату по итогам 2023 года, и едва ли рекомендует ее за 24-25 годы.

Сейчас на Совкомфлот оказывают влияние несколько разнонаправленных факторов. С одной стороны, санкции и укрепление рубля (негативно для компании), с другой - рост ставок фрахта (позитивно). На снятие санкций надеяться пока не приходится, а с рублем справится только низкая ставка ЦБ. Ставки фрахта в моменте высокие и могут получить откат до своих средних значений.

На этом фоне не спешу закупаться акциями перевозчика. Думаю, что весь позитив от конъюнктуры уже в цене и история выглядит нестабильно. Да, есть сценарии, где у Совкомфлота все станет хорошо – снятие санкций, резкая девальвация. Однако вероятность такого исхода оцениваю как крайне низкую в обозримом будущем, поэтому и не ставлю на данную бумагу.

❗️Не является инвестиционной рекомендацией

♥️ Пятница - это ли не повод накидать побольше лайков под статьей. Так-то и выходные пройдут радостнее от вашей поддержки.

Совкомфлот - конъюнктура улучшается, а толку…

Полюс - почему рекордное ралли золота не спасло результаты?

Прошлый год стал рекордным для рынка драгоценных металлов. Золото за 2025 год взлетело на 155% до $5600. С одной стороны, ралли на спотовом рынке драйвит доходы компаниий, с другой - экономическая ситуация приводит к росту костов. Не будем лезть в дебри корпоративных конфликтов ЮГК $UGLD или специфику Селигдара $SELG, а разберем отчетность Полюса $PLZL за полный 2025 год как наиболее стабильного представителя сектора.

⛏ Итак, выручка компании за отчетный период в рублях выросла всего на 2,6% до 712 млрд рублей. В долларовом выражении динамика выглядит лучше - плюс 19%, но для отечественного инвестора стоит смотреть на рублевую выручку. Получить такие цифры на фоне двукратного роста цен на золото - это, мягко говоря, неожиданно. Основной удар нанесла валютная переоценка: эффект укрепления рубля сократил потенциальные доходы экспортера примерно на 16,5%.

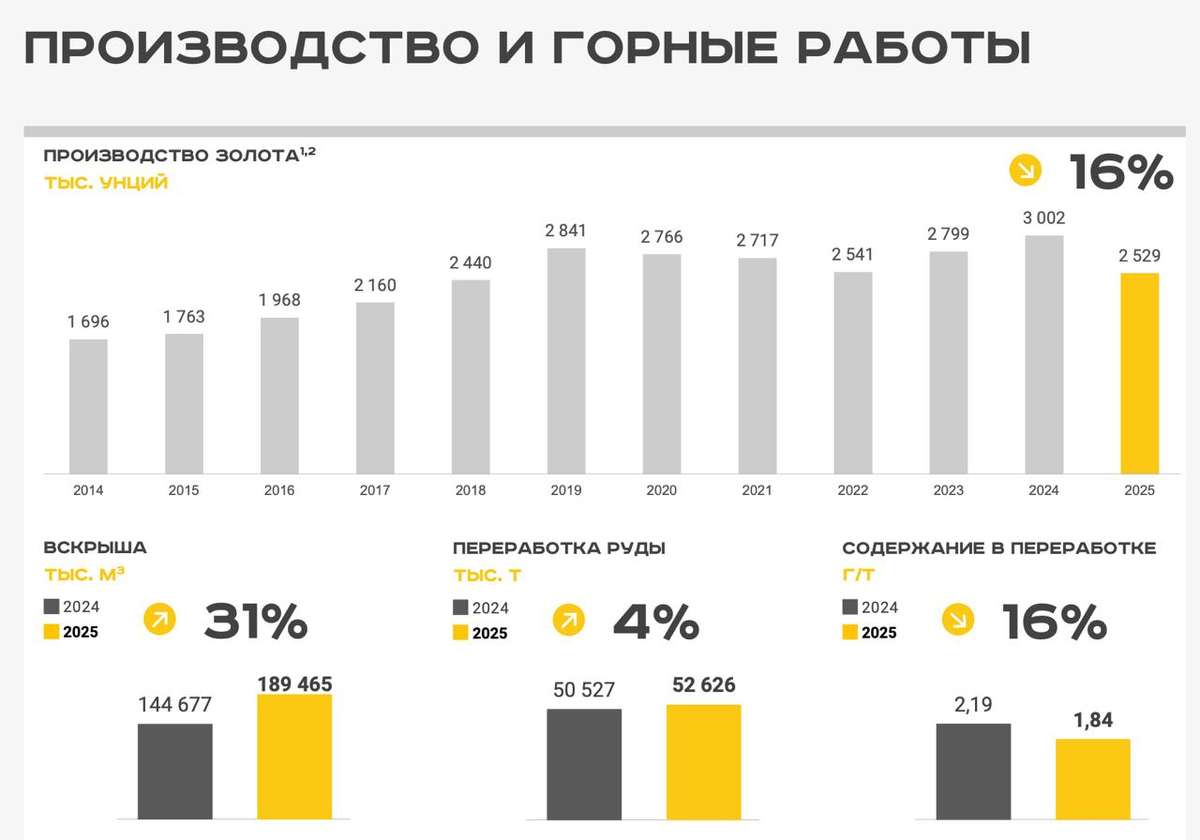
Если взглянуть на операционку, то здесь тоже без оптимизма. Производство золота планово снизилось на 16% до 2,53 млн унций, а продажи упали на 18% до 2,54 млн унций. Главная проблема - снижение концентрации металла в руде, что потянуло за собой рост себестоимости. Стоит отметить, что это характерно для всех компаний сектора, но нам от этого не легче.

📊 Что касается эффективности и финансов, то чистая прибыль в рублях прибавила скромные 2,6% до 314 млрд рублей, а показатель EBITDA и вовсе просел на 3,7% до 517 млрд. Почему в столь позитивный для сектора период мы видим такую динамику?

▫️Резко выросла налоговая нагрузка. После изменения методики расчета НДПИ в 2024 году при цене золота выше $1897, компания платит дополнительный налог, который «съедает» сверхприбыль
▫️Общие денежные затраты (TCC) взлетели на 93% до $739 за унцию
▫️Совокупные затраты (AISC) выросли на 87% до $1437

Рост цен на металл смог лишь компенсировать внутренние проблемы, но не вывел компанию на новый уровень доходности. Пик конъюнктуры в среднесрочной перспективе пройден. Теперь ставка в Полюсе возможна только в двух сценариях: девальвация рубля или запуск Сухого Лога.

При дорогой нефти рубль получает дополнительную поддержку, поэтому ждать резкого ослабления пока не приходится. Что касается Сухого Лога, то выход на плановую мощность от 2,3 до 2,8 млн унций в год намечен только на 2030 год. Ждать еще четыре года - слишком долгий срок для планирования на нашем рынке, а закладывать этот рост в котировки начнут не раньше 2028 года.

В сухом остатке идея в Полюсе выглядит отыгранной. Новый интерес к бумаге может появиться только в случае серьезного ослабления рубля или глубокой коррекции в самих акциях. Цены на золото после ралли 2025 года вполне могут уйти в коррекцию на несколько лет, а себестоимость добычи на новых проектах вряд ли будет такой же рекордно низкой, как раньше. Я свою позицию по Полюсу закрыл, жду более внятных сигналов к росту.

♥️ Золотые мои, не забудьте прожать лайк этой статье. Это ли не мотивация публиковать для вас аналитику по утрам...

❗️Не является инвестиционной рекомендацией

Полюс - почему рекордное ралли золота не спасло результаты?

Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых

Пока индекс МосБиржи ищет направление, стратегия автоследования Алгебра на платформе БКС Финтаргет демонстрирует высокую эффективность управления капиталом. Разбираем цифры, факты и почему цель 33% доходности к концу 2026 года — это не просто оптимизм, а расчет.

🔥 Главное в цифрах на 27 марта 2026 г.:

Текущая чистая среднегодовая доходность: 19,09% (с учетом всех издержек).

Бета к индексу МосБиржи: = 0. Это значит, что стратегии «все равно» на падения или взлеты российского рынка. Идеальный инструмент для диверсификации.

Коэффициент Шарпа: > 1. Эффективность выше средней: на каждый процент риска автор забирает максимум прибыли.
Волатильность: 17% (при среднем риске).

🧐 Почему последние 6 месяцев видим «флет» в динамике портфеля?

Коррекция в техсекторе США временно ограничила потенциал роста. Снижение операций с фьючерсами на природный газ также временная мера, обусловленная рыночным циклом. Важно понимать, что флет — это период накопления силы. Стратегия не «сливает» на падающем рынке, а удерживает позиции, готовясь к новому этапу роста.

🎯 Математика прогноза: Из чего соберутся +33% роста в 2026 году?
На текущий момент накопленная доходность составляет 36%. К 31 декабря 2026 года, портфель планирует прибавить 33% от текущих уровней. Структура прогнозых доходностей стратегии в разрезе инструментов:

Девальвация рубля* (+10%): ожидается обесценение рубля на 20% до конца года. При весе в портфеле 50% — это дает чистый вклад в 10% доходности.

Фонд ликвидности LQDT (+10,4%): Защитный актив стратегии для размещенгия капиала выше ГО. При весе 80% и ожидаемой доходности денежного рынка 13%, извлекаем стабильную базу в 10,4% прибыли практически без рыночного риска.

Индекс Nasdaq* (+8,5%): Ожидается восстановление техсектора США до конца года. Ожидаемый рост на 17% индекса Насдак до конца года при весе в 50% принесет стратегии еще 8,5%.

Природный газ* (+4%): Традиционная ставка на волатильность природного газа во втором полугодии. Пронозируемая доходность по операцям 20% при весе 20% добавит оценочно 4% к дохоности.

*Доходность в разрезе инструментов указана с учетом стоимости переноса фьючерсов в базовом активе. Прогноз основан на оценке автора.


Стратегия автоследования Алгебра: средний риск с коэффициентом Шарпа 1.3 и таргетом 33% годовых

Словесные интервенции спровоцировали распродажи. Давление на рынок усиливается

Понедельник на российском рынке завершился разнонаправленно, но без оптимизма. Индекс МосБиржи снизился на 1,1%, до 2833,38 пункта, тогда как индекс РТС сумел прибавить 1,46%, закрывшись на отметке 1090,15 пункта.

В ходе вечерней сессии рублевый индикатор продолжил падение, потеряв 1,8% и опустившись к 2820 пунктам. Неудачные попытки рынка перейти к росту сменились нисходящим движением, которое усилилось на фоне обвала цен на нефть.

📍 Словесные интервенции: Поводом послужило заявление Дональда Трампа о якобы конструктивных переговорах с Ираном, хотя Тегеран эту информацию опровергает. Ситуация двоякая: если диалог действительно идет, США выгодно афишировать это для давления на цены, а Ирану — хранить молчание до результата.

Впрочем, не исключено, что это всего лишь стратегический ход Трампа, направленный на обрушение котировок и на выигрыш времени для реализации его военных планов.

📍 Золото под давлением: Также на старте торгов обвалились котировки золота ниже $4200, обновив минимум с начала декабря. Ключевых драйверов снижения два. Первый связан с монетарной политикой: эскалация на Ближнем Востоке усилила инфляционные опасения, и участники рынка больше не рассчитывают на снижение ставки ФРС в этом году.

Второй фактор — технический: последние три недели металл находился под давлением из-за фиксации прибыли, поскольку инвесторы пересматривали структуру портфелей в условиях высокой волатильности. Вернуть интерес к защитному активу может страх надвигающейся рецессии — разговоры об этом звучат всё громче.

📍 Девальвация отменяется? Вечный фьючерс на доллар снизился после появления информации о возможной отсрочке изменения бюджетного правила. Reuters со ссылкой на источники сообщает, что российские власти из-за роста цен на нефть, скорее всего, сохранят текущую цену отсечения в этом году и перенесут корректировку на 2027-й.

На Мосбирже фьючерс в моменте упал на 2,16% относительно закрытия пятницы, опустившись до ₽81,36. Официальных подтверждений пока нет. Само по себе решение выглядит логичным, однако интрига сохраняется: будет ли Минфин покупать валюту в апреле и в каком объеме? Согласно действующему бюджетному правилу, покупки должны быть.

📍 Что по технике: После вчерашней коррекции индекс МосБиржи вернулся в привычный диапазон 2800–2900 пунктов. Давление на рынок по-прежнему будут оказывать цены на энергоносители: их дальнейшее снижение станет для индекса негативным фактором.

Чтобы закрепиться выше середины канала — отметки 2850 пунктов — рублевому индикатору нужен сильный драйвер, например, позитивный сигнал с переговоров по Украине или дальнейшая эскалация на Ближнем Востоке.

📍 Из корпоративных новостей:

Таттелеком СД рекомендовал дивиденды за 2025 год в размере 0,05725 руб/акция (ДД 8,9%), ГОСА - 24 апреля, отсечка - 5 мая.

НКХП
#NKHP МСФО 2025 год: Выручка ₽7,65 млрд (-32,4% г/г), Чистая прибыль ₽3,25 млрд (снижение в 1,96 раза г/г).

Сегежа Групп
#SGZH заключила соглашение на поставку LNG-фанеры в Восточную Азию.

ММЦБ
#GEMA РСБУ 2025 год: Выручка ₽376,7 млн (+8% г/г), Чистая прибыль ₽158,3 млн (+4,7% г/г).

Акрон #AKRN МСФО 2025 год: Выручка ₽237,6 млрд (+20% г/г), Чистая прибыль ₽39,77 млрд (+30,3% г/г).

Новатэк
#NVTK подписал предварительный контракт с покупателем во Вьетнаме.

Эн+ РСБУ 2025 г: Выручка ₽26,62 млрд (+65,6% г/г), Чистая прибыль ₽16,57 млрд (рост в 3,0 раза г/г).

• Лидеры: Таттелеком
#TTLK (+6,3%), ПИК #PIKK (+3,35%), Аренадата #DATA (+1,77%).

• Аутсайдеры: Диасофт
#DIAS (-9,18%), Европлан #LEAS (-6,12%), Эн+ #ENPG (-4,5%), РуссНефть #RNFT (-4,34%).

24.03.2026 - вторник

•
#DOMRF ДОМ РФ отчитается по по МСФО за 2 месяца 2026 года
•
#VSEH ВИ.ру последний день с дивидендом 2 руб./акцию

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Словесные интервенции спровоцировали распродажи. Давление на рынок усиливается

Эля непреклонна!!!

Банк России принял решение снизить ключевую ставку всего на 50 б.п. до 15%

🏛 ЦБ сегодня не стал изменять себе и снизил ставку на минимальное значение в полпроцента. Причем последние выходящие данные по инфляции говорили скорее в пользу более агрессивного снижения. Инфляция по-прежнему держится в районе 6%. Однако девальвация рубля на этой неделе внесла свои коррективы.

Некоторые чиновники и почти все представители бизнес-сообщества просят (даже порой требуют) от ЦБ более решительных действий. Компании страдают, экономика оттормаживается сильнее, чем нужно, но Эльвира непреклонна. Боязнь резкого скачка инфляции не дает места для маневра.

🤔 Ну что ж, пока остаемся с довольно высокой ставкой в 15%, и на том спасибо. Рынок на такое решение реагирует нейтрально. Консенсус-прогноз аналитиков как раз и составлял те самые полпроцента. Куда больше инвесторов интересуют годовые отчеты компаний. Вон, Лукойл $LKOH списал свои зарубежные активы на 1,6 трлн рублей и улетел в убыток по итогам 2025 года. Но это уже совсем другая история!

♥️ С вас лайки, с меня - разбор Лукойла ;)

Эля непреклонна!!!

Девальвация не закончена? Разбираем расклады по рублю и ставке

Вчерашние торги на Московской бирже завершились фактически без изменений: индекс МосБиржи прибавил символические 0,01%, остановившись на отметке 2854,05 п. В ходе сессии индекс поднимался до 2873,91 п., но удержаться на достигнутых высотах не смог. РТС, напротив, снизился на 0,41% (до 1137,11 п.) на фоне ослабления рубля.

Сдержанная динамика объясняется и низкой активностью игроков — объемы торгов не дотянули до средних значений, что указывает на нежелание рынка делать резкие движения в ожидании новостей. При этом фон на сырьевых площадках, судя по всему, уже не является сюрпризом для акций нефтегазовых компаний.

📍 ЦБ сообщил, что может изменить ключевую ставку, если новое бюджетное правило сильно повлияет на курс рубля. Сейчас, благодаря высоким ценам на сырье, у энергетиков большая выручка в валюте. Им выгодно, чтобы рубль был слабее — тогда они могут обменять деньги на более выгодных условиях и рассчитаться с долгами перед банками, о чем говорил президент.

Отсюда считаю, что девальвация рубля на текущих значения еще не завершена и есть смысл спекулятивно присматриваться к валютным инструментам.

📍 История с Ираном развивается не по голливудскому сценарию: Заявления Трампа о скором завершении войны из-за того, что у Ирана «ничего не осталось», контрастируют с нервозностью мировых игроков. Страны всерьез опасаются перекрытия Ормузского пролива — отсюда и решение МЭА и G7 выбросить на рынок рекордные 400 млн баррелей из резервов. В Тегеране же грозят ответным ходом, обещая миру $200 за баррель.

Развязка пока туманна, но одно ясно: реальный сценарий явно отличается от того, что рисовали в Белом доме. Попытки Трампа транслировать картинку «полного контроля» выглядят скорее защитной реакцией, чем отражением реальности.

Иран готов прекратить огонь, но цена вопроса растет. Масуд Пезешкиан заявил, что США и Израиль должны раскошелиться: репарации, официальное признание прав Исламской Республики и «железобетонные» гарантии безопасности — вот что, по мнению Тегерана, остановит войну.

📍 Рынок замер в ожидании геополитических сигналов, но пока их недостаточно: С одной стороны, Кремль не исключает трехсторонних переговоров в Стамбуле. С другой — позиция Киева остается жесткой: Зеленский отвергает ультиматумы по территориям, что отдаляет перспективы мира.

Единственным проблеском на дипломатической арене стала встреча Дмитриева с американскими представителями во Флориде. Информации о переговорах нет, но инвесторы уже восприняли сам факт контакта как повод для осторожного оптимизма.

📍 Из корпоративных новостей:

Сбербанк в январе-феврале 2026 года увеличил чистую прибыль по РСБУ на 21,4% — до 324,6 млрд рублей по сравнению с 267,3 млрд рублей прибыли за аналогичный период 2025 года.

Аэрофлот пассажиропоток за февраль вырос на 2% г/г до 3,6 млн чел, за 2 мес 2026 года перевезено 7,8 млн пассажиров (+3,4% г/г).

КЛВЗ Кристалл выручка за январь-февраль 2026 года выросла на 25,36% г/г до 430 млн руб.

МГКЛ выручка за январь-февраль 2026 года выросла в 3,7 раза г/г до 7,5 млрд руб.

АПРИ открыло продажи квартир в новом жилом комплексе на острове Русский во Владивостоке.

Самолет планирует продать проект "Донские Легенды" в Ростовской области.

• Лидеры: Совкомфлот
#FLOT (+3,62%), Новатэк #NVTK (+3,26%), Лента #LENT (+3%), ФосАгро #PHOR (+2,5%).

• Аутсайдеры: Сургутнефтегаз-п
#SNGSP (-2,17%), Мосбиржа #MOEX (-2,02%), Хэдхантер #HEAD (-1,95%).

12.03.2026 - четверг

•
#RENI Ренессанс отчёт по МСФО за 2025 год
•
#DELI Делимобиль отчёт МСФО за 2025 год
•
#DIAS Диасофт ВОСА по дивидендам за прошлые периоды в размере 102 руб/акция
•
#MTSS МТС отчет о выполнении бюджета Группы МТС и программы CAPEX за 2025 год.
•
#PMSB Пермэнергосбыт будет утвержден бизнес-план и целевые значения КПЭ на 2026 год

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Девальвация не закончена? Разбираем расклады по рублю и ставке

акции ЭсЭфАй (SFIN): пример того, как долгосрочные инвестиции создают капитал

Инвестиции в акции ЭсЭфАй наглядный пример того, что на российском рынке капитал создается не только за счет поступательного роста бизнеса, но и через корпоративные события, которые годами накапливают эффект и стоимость внутри холдинга. Для долгосрочного инвестора это почти хрестоматийная история о раскрытии и созревании фундаментальной стоимости бизнеса и последующем взрывном росте акционерного капитала.

Большую часть времени актив выглядел «спящим», а затем за сравнительно короткий срок резко меняет дивидендную стратегию и становится главным ньюсмэйкером в истории мега щедрых дивидендных выплат. Именно поэтому история ЭсЭфАй заслуживает отдельного внимания. Инвестор, вошедший в бумагу на старте IPO в декабре 2015 года, большую часть периода не видел впечатляющей рыночной динамики. Но в жизненном цикле компании происходит резкая монетизация накопленной фундаментальной стоимости, и именно она сформировала основную часть эффективности инвестиционного результата.

В этой статье мы рассмотрим, как инвестиция в акции ЭсЭфАй превратилась из «спящего» холдинга в один из самых ярких дивидендных кейсов рынка. Разберем модель денежных потоков (дивиденды и условная стоимость выхода), посчитаем итоговую доходность и среднегодовой темп роста капитала инвестированного в акции ЭсЭфАй, а затем сравним результат с рынком.

Отдельно покажем, почему почти вся эффективность пришлась на последние годы и как корпоративные решения и монетизация активов превращают фундаментальную стоимость холдинга в реальный капитал акционера, в том числе в пересчёте на доллары.

Модель оценки доходности инвестиций в акции SFIN: методология и результаты оценки
Для оценки доходности инвестиций рассчитаем суммарные поступления по фактическим денежным потокам (дивидендам), приходящимся на акционеров компании до уплаты налогов. Мы исключаем из оценки модель при которой оценивается доходность в привязке к датам выплаты дивидендов. Это важно, потому что выплаты по бумаге были крайне неравномерными и в первые годы дивиденды были умеренными, а основная денежная отдача пришлась на заключительный этап оценки.

По модели денежных потоков на одну акцию расчет выглядит так:
Декабрь 2015 г покупка по цене IPO 530 руб.
Далее, серия дивидендных выплат: 38 + 38,48 + 18 + 39,42 + 227,6 + 83,5 + 902 руб.
Март 2026 года моделируем продажу акции по текущей цене: 863 руб.


Если суммировать все выплаты, инвестор получил 1 347 руб. дивидендами и 863 руб. в виде стоимости акции при выходе и таким образом 2 210 руб. совокупного результата на одну акцию.
Вложенные в акции 530 руб. превратились в 2 210 руб. Таким образом, капитал за указанное время вырос на 4,17 раза или принес 317% совокупной доходности.

Доходность (CAGR) инвестиций в акции ЭсЭфАй с момента IPO составил 15,0% годовых.
Индекс ММВБ за аналогичный период времени вырос с 2350 до 7600 или 3.25 раза и среднегодовая доходность оставила 12.2% годовых.
Акции ЭсЭфАй на десятилетнем горизонте дали премию к рынку: +2,8 п.п.

После пересчёта в доллары доходность остаётся двузначной и составляет 13,9% годовых в USD, то есть девальвация рубля с 70 руб в декабре 2015 г. до 77 руб в марте 2026 г. лишь незначительно повлияла на результат инвестиций.


Примечание. Фактическая доходность при учете дат выплат будет выше среднегодового роста (CAGR), потому что крупные дивидендные выплаты приходятся на финальную часть периода. Но в модели фиксируем именно прирост капитала без учета фактора времени и стоимости денег. Учитывая временной фактор и допуская что капитал, полученный по дивидендным выплатам, реинвестировался в акции эффективная ставка доходности составит 16.3% годовых.


Инвестиции в акции ЭсЭфАй: как эволюционировала акционерная стоимость
История компании особенно показательна тем, что ценность для акционера создавалась крайне неравномерно и можно выделить следующие 2 этапа инвестиционной истории:


1. 2015–2023 годы: накопление фундаментальной (скрытой) стоимости

2. 2024–2026 годы: монетизация фундаментальной стоимости и ее трансформация в акционерный капитал


Первый этап.
За период 2015–2023 годов акционеры получили 133,9 руб. дивидендами, что составляет всего около четверти от первоначальных вложений на этапе IPO. На длинном отрезке бумага могла восприниматься как типичный холдинг с хроническим дисконтом к стоимости активов и без очевидного катализатора переоценки.
На первом этапе инвестиции в акции ЭсЭфАй были историей терпения и стратегий долгосрочного инвестирования. Инвестор, купивший акцию по 530 руб. на старте, в течение многих лет наблюдал актив, который не давал яркой рыночной переоценки. Дивидендный поток оставался ограниченным, а холдинговая структура традиционно воспринималась рынком с дисконтом. Это важный урок для долгосрочного инвестора.

Вложения в холдинги нередко требуют готовности годами жить с недооценкой и отсутствием быстрого результата. На этом этапе рынок видит сложную структуру холдинга, а не сумму отдельных активов входящих в его состав.


Второй этап. В промежутке 2024–2025 годов
происходит монетизация фундаментальной стоимости холдинга. Это период, когда корпоративные решения начинают переводить внутреннюю стоимость в прямой денежный поток для акционера, экономика владения акцией становится совсем другой.

Так уже с января 2025 года по март 2026 года на инвестора пришлось 2 210 руб. денежных поступлений и рыночной стоимости, то есть 93,9% всего результата за весь инвестиционный цикл. Это и есть феномен ЭсЭфАй, почти вся экономическая ценность десятилетней инвестиции была реализована в течение последних 2 лет.
В кейсе ЭсЭфАй именно этот этап стал определяющим. Существенные выплаты акционерам и фундаментальная переоценка акций радикально изменили результат долгосроных инвестиций. То, что много лет выглядело как «затянувшаяся недооценка», в финале превратилось в полноценную монетизацию акционерной стоимости.

Почему история ЭсЭфАй важна для долгосрочного инвестора
ЭсЭфАй это не история линейного роста, когда акция из года в год прибавляет примерно одинаковыми темпами. Напротив, это история, в которой время работает не плавно, а рывками. Долгий период ожидания здесь не был пустым. Внутри компании постепенно накапливался потенциал, который рынок долгое время не капитализировал в цене.
Именно поэтому этот кейс так хорошо иллюстрирует природу долгосрочных инвестиций в холдинговые истории.

Доходность может формироваться не только через операционную прибыль, но и через:
-сокращение дисконта к стоимости активов,
-перераспределение стоимости в пользу акционеров,
-крупные корпоративные выплаты,
-финальную монетизацию зрелых активов.

На длинной дистанции капитал создается не только ростом бизнеса как такового, но и моментом, когда фундаментальная стоимость холдинга превращается в реальные деньги акционера.

Именно в такие моменты терпение перестает быть абстрактной добродетелью и становится финансовым результатом определяющим долгосрочную эффективность инвестиций.

Валютные облигации против девальвации: что выбрать инвестору?

Одной из главных новостей для нашей валюты на уходящей неделе стало возможное ужесточение бюджетного правила — решение может быть принято уже в ближайшее время. Цель ужесточения — снизить давление на валютный рынок и сократить продажи средств из ФНБ.

С одной стороны, решение Минфина неминуемо приведет к ослаблению рубля. Насколько сильной будет девальвация, зависит от новых параметров бюджетного правила. Такой сценарий благоприятно сказался на стоимости квазивалютных облигаций — их доходность во второй половине недели устойчиво снижалась.

Однако для остального рынка ситуация скорее негативна: девальвация рубля усилит инфляционное давление, сдерживать которое станет ещё сложнее. Поэтому самое время рассмотреть защитные активы для вашего депозита.

В подборку включил только тех эмитентов, в которых инвестирую сам, а их детальные разборы уже ранее публиковались на канале:

📍 Уралкуз 001Р-02
#RU000A10D319 (А-)
Обзор на компанию

- Валюта: CNY
- Купон: 13,00%
- Текущая доходность: 12,76%
- Частота выплат: ежемесячно
- Погашение: через 2 года 6 месяцев
- Доходность к погашению: 13,23%

📍 Полипласт П02-БО-14
#RU000A10ECX8 (А)
Обзор на компанию

- Валюта: USD
- Купон: 12,75%
- Текущая доходность: 12,67%
- Частота выплат: ежемесячно
- Погашение: через 3 года 5 месяцев
- Доходность к погашению: 13,39%

📍 Инвест КЦ 001P-01
#RU000A10BQV8 (А)
Обзор на компанию

- Валюта: USD
- Купон: 12,00%
- Текущая доходность: 11,84%
- Частота выплат: ежемесячно
- Погашение: через 2 года 3 месяца
- Доходность к погашению: 12,02%

📍 РЖД 001Р-51R
#RU000A10E8P0 (ААА)
Обзор на компанию

- Валюта: CNY
- Купон: 7,60%
- Текущая доходность: 7,64%
- Частота выплат: ежемесячно
- Погашение: через 3 года 6 месяцев
- Доходность к погашению: 8,20%

📍 ЮГК 001P-05
#RU000A10D4P0 (АА)

- Валюта: USD
- Купон: 9,00%
- Текущая доходность: 8,79%
- Частота выплат: ежемесячно
- Погашение: через 1 год 7 месяцев
- Доходность к погашению: 7,91%

📍 СИБУР Холдинг 001Р-09
#RU000A10ECK5 (ААА)

- Валюта: USD
- Купон: 7,50%
- Текущая доходность: 7,49%
- Частота выплат: ежемесячно
- Погашение: через 3 года
- Доходность к погашению: 7,85%

📍 Совкомфлот 001Р-02
#RU000A10DJV9 (ААА)

- Валюта: USD
- Купон: 7,55%
- Текущая доходность: 7,51%
- Частота выплат: ежемесячно
- Погашение: через 3 года 7 месяцев
- Доходность к погашению: 7,74%

📍 Газпром капитал БО-003Р-18
#RU000A10E9Y0 (ААА)

- Валюта: USD
- Купон: 7,50%
- Текущая доходность: 7,46%
- Частота выплат: ежемесячно
- Погашение: через 4 года 11 месяцев
- Доходность к погашению: 7,72%

📍 МЕТАЛЛОИНВЕСТ 002P-02 #RU000A10CSG3 (АА+)

- Валюта: USD
- Купон: 6,30%
- Текущая доходность: 6,50%
- Частота выплат: ежемесячно
- Погашение: через 4 года 5 месяцев
- Доходность к погашению: 7,46%

📍 НОВАТЭК оббП05
#RU000A10C9Y2 (ААА)

- Валюта: USD
- Купон: 7,00%
- Текущая доходность: 7,04%
- Частота выплат: ежемесячно
- Погашение: через 3 года 10 месяцев
- Доходность к погашению: 7,42%

📍 Норильский никель БО-001Р-14
#RU000A10CRC4 (ААА)

- Валюта: USD
- Купон: 6,40%
- Текущая доходность: 6,48%
- Частота выплат: ежемесячно
- Погашение: через 3 года 5 месяцев
- Доходность к погашению: 7,16%

✅️ Из актуального: Обзор облигационного портфеля на 2026 год

Да, доходность выглядит скромно. Но представьте: если доллар вернётся к 95 рублям, вы можете получить не 12%, а все 25–30% за год (рост цены облигации + купоны). И помните главное: чем дольше срок до погашения, тем сильнее может вырасти сама облигация.

Также не стоит исключать сценарий временного укрепления рубля, например, на фоне улучшения геополитического фона. Чтобы снизить влияние возможных курсовых колебаний на итоговую доходность, разумнее заходить в валютные позиции не сразу всей суммой, а частями, фиксируя разные уровни входа.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Валютные облигации против девальвации: что выбрать инвестору?

Рубль по 100: Греф «прогревает» рынок к большой девальвации

Вчера глава Сбера решил не играть в дипломатию и выдал базу: готовимся к доллару по 100. Его выступление это холодный душ для всех, кто верил в стабильный рубль. Греф прямым текстом назвал нынешний курс «неоправданно крепким» и, по сути, вынес вердикт: шансов остаться на текущих позициях у национальной валюты нет.

Анонс новой реальности

Прогноз Грефа — это не гадание, а констатация цифр. К концу года нам обещают доллар по 100. Математика прозаична: валютный поток в страну иссякает. Профицит платежного баланса рухнул с $40
млрд до $10
млрд. Держать рубль «в форме» просто не на что, да и незачем.
Главное последствие: Курс в районе «сотки» — это контрольный выстрел в надежды на снижение ставки ЦБ. Забудьте о дешевых кредитах и доступной ипотеке. Если рубль улетит к 100, инфляция пробьет любые таргеты. Эльвире Набиуллиной придется держать ставку на уровне 15.5% (а то и выше), пока экономика не остынет до состояния льда.

Цугцванг Минфина: две красные кнопки

Экономический блок сейчас напоминает гроссмейстера в цейтноте. У властей есть два сценария, и оба болезненные:

Сценарий А: Печатный станок под соусом ОФЗ.
Минфин может и дальше закрывать дыры в бюджете новыми займами. Схема проста: выпускаются тонны гособлигаций, банки покупают их на ликвидность от ЦБ. Итог: денег в системе — как грязи, товаров больше не становится, цены улетают в стратосферу. Это путь бесконечной инфляционной спирали.

Сценарий Б: Принести рубль в жертву (Путь Грефа).
Отпустить вожжи, ослабить валютный контроль и дать экспортерам вздохнуть. При этом сценарии власти сворачивают обязательную продажу выручки, и рубль уходит за 100.

Плюс: Бюджет спасен. За каждый проданный баррель казна получает гораздо больше «деревянных». Экспортеры празднуют.

Минус: За банкет платит рядовой потребитель — мы увидим это в каждом чеке и в каждом ценнике на технику и импортные продукты.

Похоже, выбор уже сделан. Заявления такого уровня не делаются вброса ради — это «прогрев» рынка перед тем, как отпустить рубль в свободное (и очень быстрое) падение. Власти выбирают спасение бюджета и экспортеров ценой нашей покупательной способности.
Добро пожаловать в эру трехзначного доллара и двузначных ставок. Запасаемся попкорном (импортным, пока он еще по карману).

$USDRUBF
$USD000UTSTOM

Почему рублёвый кэрри по доллару дал +52% в 2025 году — и что в этой цифре важно понять

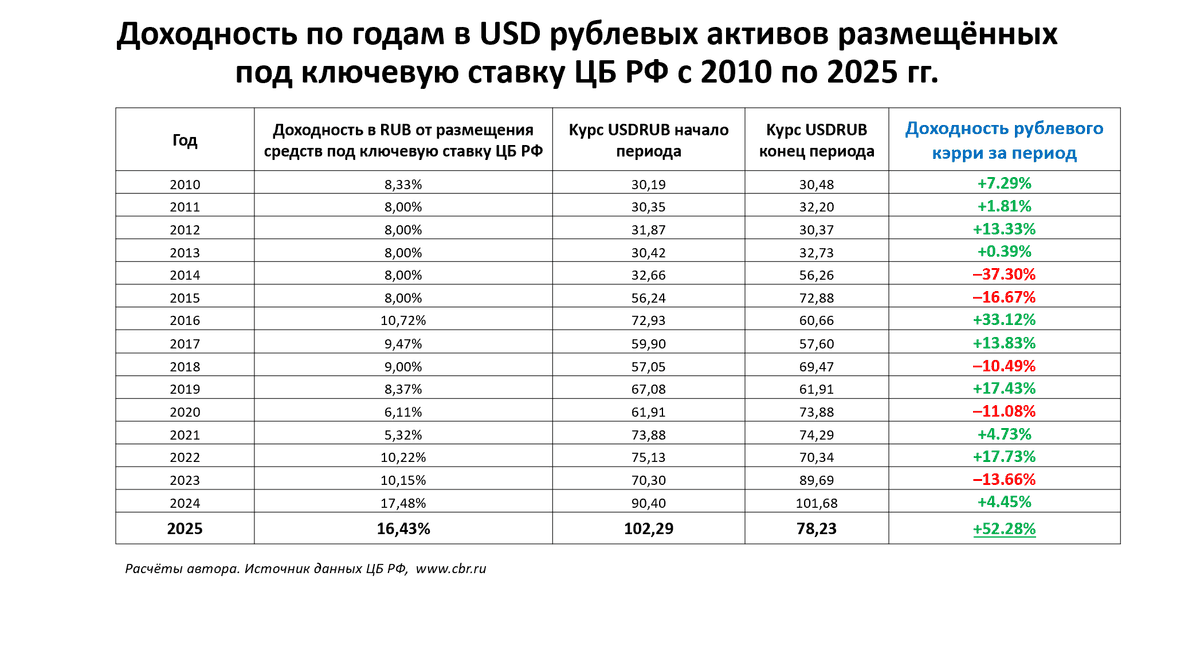
В 2025 году «рублёвый кэрри» по паре доллар/рубль принёс результат, который выглядит почти неправдоподобно: около +52% в долларах. На первый взгляд кажется, будто достаточно было «переложиться из долларов в рубли под ключевую ставку», и вы получили сверхприбыль без риска. Но именно здесь возникает типичная ошибка восприятия: кэрри-трейд — это не история про депозит. Это история про валютный курс и благоприятную ставку по рублевым депозитам.

Что такое рублёвый кэрри и как это работает

Схема кэрри выглядит так:

1. в начале года вы продаёте доллары и покупаете рубли;

2. весь год держите рубли в инструменте, который приносит процент (условно — близко к ключевой ставке);

3. в конце года снова покупаете доллары, возвращаясь в исходную валюту.

То есть вы одновременно делаете две вещи:

-получаете процент в рублях,

-и берёте на себя риск того, как за год изменится курс доллара к рублю.

Именно курс доллара за рубли в итоге решает судьбу стратегии. В таблице приводится статистика по результата стратегии для каждого года за последние 15 лет.

Что происходило в 2025 году: почему получилось так много

В 2025 году сложились сразу два фактора, и оба работали «в плюс»:

1) Рубли весь год приносили высокий процент.
Ставки в рублях были высокими, и размещение «под ключевую» дало порядка +16% годовых в рублях. Это первая часть дохода: вы просто зарабатываете процент, пока держите рубли.

2) Рубль заметно укрепился.
Второй фактор — ключевой: за год доллар заметно подешевел, то есть рубль укрепился.
И это означает, что в конце года ваши рубли можно было обменять на большее количество долларов, чем в начале.

Почему итог аж +52%?

Потому что эти два эффекта сложились:

-процент в рублях увеличил сумму,
-укрепление рубля сделало «обратный обмен» в доллары очень выгодным.


Важно: это не «безрисковая» стратегия — курс USDRUB может всё перевернуть

Главная ловушка 2025 года в том, что он выглядит как «доказательство» надежности кэрри: мол, ставка высокая — значит, в долларах будет отлично. Но это неверно. Потому что если бы в 2025 году рубль не укрепился, а ослаб, картина стала бы противоположной:

-процент по ставке дал бы плюс в рублях,
- но девальвация рубля при обратной конвертации могла бы съесть весь процент и увести итог в минус. И это не теория. Так уже было в истории рублёвого кэрри.


Что показывает история: «хорошие» годы чередуются с «годами-убийцами»

Если посмотреть на кэрри по годам за длинный период, видно простую закономерность:
-в спокойные годы стратегия часто даёт плюс (иногда небольшой, иногда заметный),
-в стрессовые годы один сильный валютный рывок способен перечеркнуть несколько спокойных лет.

В таблице (см выше) есть годы, когда кэрри в долларах уходил в минус, несмотря на процент:

2014 — около −37%

2015 — около −17%

2018 — около −10%

2020 — около −11%

2023 — около −14%

То есть «процент» — это не защита от валютного шока.


Как правильно интерпретировать 2025 год

2025 — это не «универсальная стратегия», а удачный годовой режим, где совпали два условия:
1. ставка в рублях высокая, 2. рубль укрепляется.

Это похоже на сильный попутный ветер: скорость впечатляет, но ветер может смениться. Именно поэтому переносить «+52%» на 2026 год механически — опасно. В следующем году может повториться укрепление (и тогда кэрри снова даст много), а может начаться ослабление рубля — и тогда кэрри станет обычной рискованной валютной позицией.

Практический вывод для инвестора

Рублёвый кэрри — это по сути ответ на один главный вопрос:
Вы готовы держать рубль весь год? Если вы считаете, что рубль будет стабильным или укрепится — кэрри выглядит логично. Если вы допускаете девальвационный сценарий — кэрри становится стратегией с хвостовым риском, где один плохой год может компенсировать несколько хороших.
2025 показал максимум привлекательности кэрри. Но его же результат лучше всего напоминает: сверхдоходность появилась из крайне редкого сочетания ставки и благоприятной валютной динамики для рубля.

Почему рублёвый кэрри по доллару дал +52% в 2025 году — и что в этой цифре важно понять

Противоречивый старт 2026: переговоры как роскошь, дефицит — как реальность

Настроения в начале года на рынке складывается противоречивые. С одной стороны, давление оказывают данные Росстата о росте инфляции в январе, что снижает вероятность снижения ставки ЦБ в феврале.

С другой стороны, фондовый рынок получает поддержку от перспектив возобновления диалога по урегулированию на Украине. Подтверждение возможности визита представителя Трампа в Москву добавляет оптимизма.

Однако этот позитив ограничивается действиями ЕС, который намерен ужесточить санкционный режим 24 февраля и снизить предельную цену на российскую нефть.

📍 Ситуация ухудшается: Новый лимит вступает в силу с 1 февраля и заменит действовавший с осени 2025 года предел в 47,6 доллара. Первоначальный «потолок» в размере 60 долларов был установлен в конце 2022 года в ответ на начало Россией СВО.

Доходы бюджета от нефти и газа обвалились до 8,48 трлн рублей, что стало худшим результатом за последние годы. Как сообщает Минфин, спад по сравнению с 2024 годом составил 24%, а впервые столь низкий уровень фиксировался только в 2020 году, когда на фоне пандемии COVID-19 и обвала нефтяного рынка они упали до 5,24 триллиона рублей.

Доходы от нефти и газа являются одним из ключевых источников финансирования, составляя четверть поступлений в федеральный бюджет.

📍 Снова наш слон? Дональд Трамп в интервью Reuters сделал заявление, перекладывающее ответственность за срыв переговоров с России на Украину. По словам американского президента, проблемой является Владимир Зеленский, а не Владимир Путин.

Эта позиция противоречит общей риторике западных союзников, обвиняющих в отсутствии мира Кремль, и свидетельствует о критическом отношении Трампа к украинскому лидеру.

📍 Девальвация переносится: Ключевое решение — увеличение Минфином продаж валюты по бюджетному правилу до 12,8 млрд рублей в день (рост в 2,3 раза). Совокупный эффект с учётом продолжающихся операций ЦБ (4,62 млрд рублей в день) поднимет общий объём нетто-продаж до 17,42 млрд рублей в сутки.

Это означает усиление давления на курс валюты на 7,2 млрд рублей ежедневно. Ожидается, что усиленное предложение валюты поддержит рубль.

📍 Рынок сырья в коррекции: Цены на нефть обвалились более чем на 4% после сигналов от президента США Дональда Трампа, который дал понять об отсутствии планов по военному ответу Ирану. Brent подешевела до $63,40, а WTI — до $59,19 за баррель.

Кроме того, Трамп отложил введение пошлин на стратегические металлы (редкоземельные элементы, литий), поручив найти внешних поставщиков. Это решение прервало восходящее движение цен на сырьевую группу, которая потеряла от 1% до 2,7%.

К выводу: Вот такая непримечательная ситуация сложилась в нашей экономике. Чем дольше продолжается военный конфликт, тем сильнее бюджет будет ощущать дефицит средств и искать новые возможности, чтобы залатать образовавшиеся дыры. А значит, давление на акции компаний, как только переговорный процесс остановится — усилится с новой силой.

📍 Из корпоративных новостей:

ГК Эталон
#ETLN продала бизнес-центр в Санкт-Петербурге общей площадью 11,5 тыс. кв. м.

Лента
#LENT планирует запустить собственную сеть дискаунтеров.

Ростелеком
#RTKM завершил сделку по приобретению 45% долей в "Эртек".

Мосэнерго
#MSNG СД рекомендовал дивиденды за 2024 год в размере 0,22606373615 руб/акция (ДД 10%), отсечка - 3 марта, ВОСА - 19 февраля

• Лидеры: Whoosh
#WUSH (+6,7%), Мосэнерго #MSNG (+5,7%), ЕвроТранс #EUTR (+5,5%).

• Аутсайдеры: Русал
#RUAL (-1,7%), Аренадата #DATA (-1,5%), Селигдар #SELG (-1,3%).

16.01.2026 — пятница

•
#AFLT Аэрофлот - операционные результаты за декабрь 2025 года (пассажиропоток, загрузка, выручка).
•
#UNAC ОАК - ВОСА по вопросу увеличения уставного капитала.
•
#VLHZ - ВОСА по дивидендам прошлых лет в размере 20 руб/акция.

• Росстат — индекс потребительских цен (ИПЦ) за декабрь: м/м (пред.: 0,4%), г/г (пред.: 6,6%).

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Противоречивый старт 2026: переговоры как роскошь, дефицит — как реальность

Итоги 2025 года. Часть 1/3

Друзья, рад приветствовать вас на страницах моего блога в новом году! По традиции на этой короткой праздничной неделе я опубликую серию статей, в которых мы подведем итоги 2025 года в разрезе секторов и отраслей.

Итак, индекс Мосбиржи за 2025 год потерял 4%. Геополитическая неопределенность и все еще жесткая денежно-кредитная политика ЦБ не позволяют рынку уверенно развернуться. Индекс полной доходности «нетто» (MCFTRR) показал скромную динамику в 1,9%, а вот мой флагманский портфель значительно опередил индексы и вырос на 10,7% благодаря грамотно подобранным активам с фундаментально обоснованной ценностью и диверсификации по инструментам. Далее пройдемся по отраслям.

Нефтегазовый сектор (MOEXOG)
Сектор в 2025 году повторил динамику 2024-го, снизившись на 12,3%. Причем цифры довольно сдержанные, учитывая весь негатив, обрушившийся на отрасль. Я уже не говорю про рекордный спред нашей марки Urals. Меня больше интересует, как будут вести себя спотовая цена на нефть и курс рубля в 2026 году. Даже легкая девальвация способна «вернуть к жизни» нефтянку. Внимательно смотрю за Лукойлом, который может получить выгоду от продажи своих зарубежных активов - если, конечно, сможет найти покупателя.

Металлы и добыча (MOEXMM)
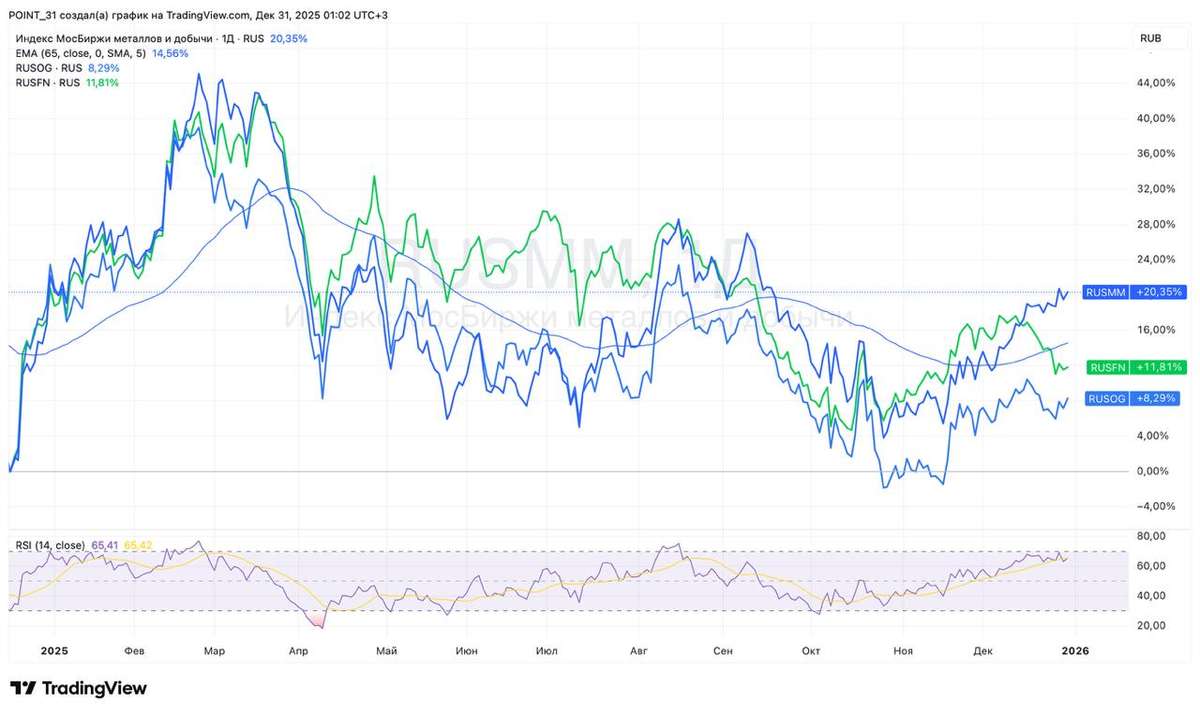
На удивление одним из самых стойких в 2025 году оказался индекс металлов и добычи, потерявший 1,5%. Правда, компании завершили год разнонаправленно. Сталевары и угольщики находятся в кризисе, а вот майнеры драгметаллов раллировали вслед за ценами на свою продукцию. Золото превысило исторический максимум (ATH), достигнув $4500, что потянуло за собой Полюс, прибавивший более 70% за год. В одном из своих портфелей я продолжаю держать акции Полюса, а вот от Норникеля пока сторонюсь. ГМК, кстати, на фоне пампа корзины металлов на спотовом рынке также завершает год в плюсе, поддерживая отраслевой индекс.

Финансовый сектор (MOEXFN)
2025 год оказался для инвесторов в сектор не самым удачным - по итогам года индекс «похудел» на 7,5%. В 2026 год он входит в фазу умеренного восстановления. Регуляторное давление, сформированное в период сверхжесткой ДКП, постепенно ослабевает, что удержит результаты банков от существенного падения. На них я и делаю ключевую ставку. Сбер и Т-Технологии - мои фавориты. Для других компаний сектора 2026 год станет не менее тяжелым испытанием.

Все события, тренды и сектора тяжело уместить в одной статье, поэтому в следующих частях разберем: информационные технологии, транспортный, потребительский, строительный, телекоммуникации, электроэнергетика и химиков 🔜

❗️Не является инвестиционной рекомендацией
♥️ Еще раз поздравляю вас с наступающими и наступившими праздниками и напоминаю, что ваш лайк - словно подарочек под елкой от Деда Мороза, наполняет сердце автора теплом и благодарностью.

Итоги 2025 года. Часть 1/3

Какие акции купить при падении рубля с прицелом на 2026 год. Подробный обзор

Потенциальное ослабление рубля заставляет инвесторов тщательнее подходить к выбору акций, поскольку динамика валюты меняет ожидания от будущих прибылей и отчетности компаний.

Также, от падения рубля могут выиграть и валютные облигации. Бюджет России недополучает доход от низких цен на нефть и укрепившегося рубля. Поэтому курс доллара может вырасти c 79 до 95 рублей в 2026 году, что позволит получить двойную выгоду от валютных облигаций: за счет роста стоимости бумаги в рублевом эквиваленте и самого размера купона.

📍 Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью на 2026 год.

Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.

📍 Компании и сектора, которые выигрывают от ослабления рубля:

• Нефтегазовые. Большинство нефтяных компаний, например Лукойл
#LKOH и Роснефть #ROSN зависят от экспортных доходов, которые измеряются в долларах. При ослаблении рубля доходы в рублях увеличиваются, что положительно сказывается на финансовых результатах.

• Металлургические. К таким компаниям относятся АЛРОСА
#ALRS , НЛМК #NLMK , Северсталь #CHMF , Русал #RUAL . Слабый рубль позволяет им получать большую выручку в рублях, что способствует росту прибыли.

Особое внимание обратил бы на Норникель
#GMKN - это практически идеальный экспортёр — около 80% его выручки в валюте. Ключевые металлы — медь и платиноиды — как ожидается, останутся в дефиците как минимум до 2026 года. Это создаёт мощный фундамент для роста.

• Производители удобрений. ФосАгро
#PHOR - около 75% продукции компании идёт на экспорт. Ослабление рубля позволит компании частично компенсировать ухудшение ценовой конъюнктуры, сохраняя прибыльность.

Ослабление рубля также помогает расти компаниям зарабатывающим в валюте или же имеющим валютную кубышку: Сургутнефтегаз-п
#SNGSP Однако стоит учитывать, что значимые дивиденды от валютной переоценки возможны только к лету 2027 года.

📍 Компании и сектора, испытывающие трудности при слабом рубле:

• Строительные компании. ПИК
#PIKK и Эталон #ETLN работают на внутреннем рынке, и импортные материалы делают их уязвимыми к росту курса доллара, что может негативно сказаться на рентабельности.

• Торговые сети. М.Видео
#MVID , Лента #LENT , Магнит #MGNT ориентированы на отечественный рынок. Значительная часть их товаров — импортная, а значит, компаниям важен стабильный и крепкий курс рубля.

• Телекоммуникационные компании. Ростелеком
#RTKM и МТС #MTSS в основном не реагируют на изменение курса валюты. Однако им всё же предпочтителен крепкий рубль, так как девальвация рубля может привести к увеличению расходов, а некоторое оборудование закупается за рубежом.

📍 Несколько способов защитить деньги от девальвации:

• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.

• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.

• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора. Всех благодарю за внимание и поддержку автора.

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией
Какие акции купить при падении рубля с прицелом на 2026 год. Подробный обзор