Поиск

Почему не всё так плохо, как «лежит»: разбираем эмитентов по полочкам

🎯

Продолжение прошлого поста — почему не всё то плохо, что «лежит»? 🤔

Я описал в прошлом посте ряд компаний. И сейчас, на падении облигаций, я часто сталкиваюсь с комментариями типа: «Самолёт всё, как и МГКЛ», «Селигдар всё, как и Ойл Ресурс», «Я вышел из ТГК-14, потому что он всё, как и соседние ВДОшки», «БалтЛиз всё, я выхожу».

Список «рисковых эмитентов» по мнению некоторых обывателей можно продолжать бесконечно: ЮГК, АБЗ, ВИС Финанс, Кокс, АФК… А самое забавное — люди, ориентируясь на рейтинг, боятся даже условной Ульяновской области. 😅

Конечно, до нуля риски исключить нельзя. Я не утверждаю, что по перечисленным эмитентам точно не будет дефолтов. Но давайте по существу: кого вы ставите в один ряд с мелким частным бизнесом?

🏛️ Муниципалы — например, Ульяновская область. Опишите мне в деталях, как вы видите дефолт? Да, возможна временная неплатёжеспособность, но может ли государство полностью откреститься от своего субъекта?

🥇 ЮГК, Селигдар. Честно, не понимаю, как можно не осознавать: двум золотодобытчикам, входящим в топ-10 страны, довольно трудно просто испариться. Чей интерес в таких компаниях? И государства, и крупных инвесторов — однозначен.

🔥 ТГК-14. Компания снабжает теплом (жизненно необходимым!) более 500 тысяч жителей и 10 тысяч юридических лиц. Как такой масштаб можно сравнивать с МГКЛ? У некоторых коллег даже хочется спросить: «У вас точно всё хорошо?» 😂 Если вы не понимаете отличий — лучше не инвестировать. Причём желательно никогда. Кто интересант? Очевидно: и государство, и крупный инвестор.

🏗️ Самолёт ГК. Тут всё сложнее — ситуация может развернуться не в пользу инвесторов, например неприятным реструктом. Да, есть кейс СУ-155, но сейчас другое время и другая ситуация в стране. Прикиньте, где окажется рейтинг правительства, если такой застройщик просто всех кинет? Миллионы квадратов недвижимости!

🛣️ ВИС. Один из крупнейших холдингов, который помогает государству строить дороги, больницы, мосты, инфраструктуру. Кто тут интересант, как думаете?

🏭 АБЗ. Компания, которая выполняет массу госзаказов и реализует инфраструктурные проекты.

💼 АФК. Структурный инвестиционный холдинг, в котором огромное количество денег, куча банков и деньги элит. Чей тут интерес? По-моему, очевидно.

⚙️ Урал Сталь, Кокс, Корунд Циан. Продукция некоторых уникальна и стратегически важна, другие — градообразующие предприятия.

Я это к тому, что есть компании, для спасения которых есть конкретные причины. И часто они вполне очевидны. Не стоит «мешать» компании между собой, если у них одинаковый рейтинг. Бизнес может быть очень сильно разный.

⚠️ Всё сказанное — не гарантия ни от чего. Не рекомендация, не призыв к действию и не совет. Просто повод хорошо подумать: кого и с кем вы сравниваете. 🙌

$RU000A10CRB6 $RU000A10BPF3 $RU000A10EYJ1 $RU000A10GKF3 $RU000A106Z46 $RU000A10BQV8 $RU000A10D2Y6 $RU000A10DCM3 $RU000A10D4P0 $RU000A10DTF1

#пульс_актуальное #пульс_советы #облигации #инвестиции #новичок_в_пульсе

АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.

Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.

Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.

Параметры выпуска АБЗ-002Р-08:

• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026

Рейтинг надёжности:

• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)

• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)

• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).

• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).

В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:

• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией

• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией

• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев

По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.

Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.

Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками

Подборка облигаций: горизонт 3+ года и устойчивость на рынке

Представляю подборку бумаг с относительной устойчивостью на текущем рынке, а также бонусные инструменты для размещения свободных средств.

🔹 Основная подборка (Фиксированный купон)

1. ВИС ФИНАНС БО-П12 $RU000A10EYJ1

· Срок: 3 года
· Цена: ~994,5 ₽ (ниже номинала)
· Купон: Фиксированный, 16,5%
· Рейтинг: A

2. Селигдар 001Р-11 $RU000A10EXW6

· Срок: 2,5 года
· Цена: ~988,8 ₽ (ниже номинала)
· Купон: Фиксированный, 15,75%
· Рейтинг: A

3. ПГК 003Р-04 $RU000A10EYV6

· Срок: 3 года
· Цена: ~990,2 ₽ (ниже номинала)
· Купон: Фиксированный, 15,4%
· Рейтинг: AA

4. АБЗ-1 002P-06 $RU000A10EW51

· Срок: 3 года
· Цена: ~986 ₽ (ниже номинала)
· Купон: Фиксированный, 17,5%
· Рейтинг: A-

5. РЖД БО 001P-52R $RU000A10EN11

· Срок: 3 года
· Цена: ~984 ₽ (ниже номинала)
· Купон: Фиксированный, 14,5% (до 2029 г.)
· Рейтинг: AAA

🔸 Бонус: Флоатеры (Плавающий купон)

6. Газпром нефть 005Р-12R $RU000A10G5K5

· Срок: 5 лет
· Цена: ~1011 ₽ (выше номинала)
· Купон: Плавающий (флоатер). Ставка ЦБ изменилась — выплата подстроилась.
· Текущая доходность: ~15,7% (премия к ставке +1,7%)
· Особенность: Ежемесячные выплаты.
· Рейтинг: AAA

7. СИБУР Холдинг 001Р-11 $RU000A10FYM2

· Срок: 3 года
· Цена: ~1000,9 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,2% (премия к ставке +1,2%)

8. Атомэнергопром 001Р-13 $RU000A10F7N6

· Срок: 2,7 года
· Цена: ~1008 ₽ (выше номинала)
· Купон: Плавающий (флоатер).
· Текущая доходность: ~15,5% (премия к ставке +1,5%)

💰 Денежный рынок (Для свободного кэша)

У каждого брокера свой инструмент биржевого накопительного счёта. Проценты начисляются каждый рабочий день на уровне ставки ЦБ (в выходные также капают, но зачисляются в рабочие дни).

Важно: Выгодно брать именно «родной» фонд денежного рынка своего брокера — торги проходят без комиссии.

· $TMON — Денежный рынок для Жёлтого брокера.
· $LQDT — Ликвидность ВИМ (родной для Синего брокера).

Остальные фонды можете загуглить 😃
А мой блог про инвестиции, накопления, экономию и финансы.

Подпишись и помни - Важные новости не только тут! 🙌

#инвестиции #облигации #долгосрок #покупки

Подборка облигаций: горизонт 3+ года и устойчивость на рынке

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.

С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.

Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.

Параметры выпуска Глоракс 002P-01 (доразмещение):

• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026

Рейтинг надежности:

• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).

• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)

• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.

• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).

Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).

В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:

• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц

• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев

• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца

Что готовы предложить эмитенты со схожим рейтингом:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев

По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.

Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

Параметры выпуска Воксис 001Р-03:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)

• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)

• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)

• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х

Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

Отсюда и тревожные цифры в отчётности:

• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.

В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.

В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.

Параметры выпуска Легенда 002Р-08:

• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026

Рейтинг надежности:

• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.

• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».

• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.

• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%

• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).

Один и тот же долг — а цифры разные.

• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.

И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х

В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:

• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев

• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год

По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.

Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.

В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.

А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.

Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.

Параметры выпуска ЭкоНива-001P-04:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ЭкоНива-001P-05:

• Купон: КС + 375 б.п.
• Квал: только для квалов

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026

Рейтинг надежности:

• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%

• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)

• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)

• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х

Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.

Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.

Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.

Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.

В обращении находятся 3 выпуска облигаций на 18 млрд рублей:

• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца

• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев

По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.

В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».

А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.

Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.

Головная компания группы — АО «ИСК «Автобан».

📍 Параметры выпуска АвтобанФ-БО-П10:

• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026

Рейтинг надёжности:

• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).

• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 Финансовые результаты МСФО за 2025 год:

• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)

• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)

• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)

Что можно отметить в отдельности:

• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.

• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)

• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.

• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.

В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:

• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%

• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%

❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца

По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.

В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.

А что скажете Вы — планируете участвовать в размещении?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.

У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.

Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.

Параметры выпуска Селектел 001Р-09R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов

Параметры выпуска Селектел 001Р-10R:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026

Рейтинг надёжности:

• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.

• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)

• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.

• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).

В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:

• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев

• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев

Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.

При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.

Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.

Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?

Разбор выпуска: ВИС Финанс БО-П14 — Определяем условия апсайда

Группа "ВИС" - холдинг, который ведет операционную деятельность с 2000 года, работает в основном с использованием механизма государственно-частного партнёрства.

За время работы компания построила около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Параметры выпуска Вис Финанс БО-П14:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не более 2,5 млрд рублей
• Срок обращения: 2,5 года
• Купон: не выше 17,00% годовых (YTM не выше 18,39% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 04 августа 2026
• Дата размещения: 06 августа 2026

Финансовые результаты за 1 квартал РСБУ за 2026 год:

• Выручка: 810,98 млн рублей. Это на 74,25% больше, чем за аналогичный период 2025 года (465,43 млн рублей).
• Чистая прибыль: 12,56 млн рублей. Рост составил 33,09% по сравнению с I кварталом 2025 года (9,44 млн рублей).
• Активы: 18,3 млрд рублей (против 13,02 млрд рублей годом ранее).
• Капитал и резервы: 142,76 млн рублей — рост на 61,64%.

• Долгосрочные обязательства: 14,47 млрд рублей (+13,09%).
• Краткосрочные обязательства: около 3,69 млрд рублей.

• Чистый долг/EBITDA: 1,8х (без проектного финансирования)

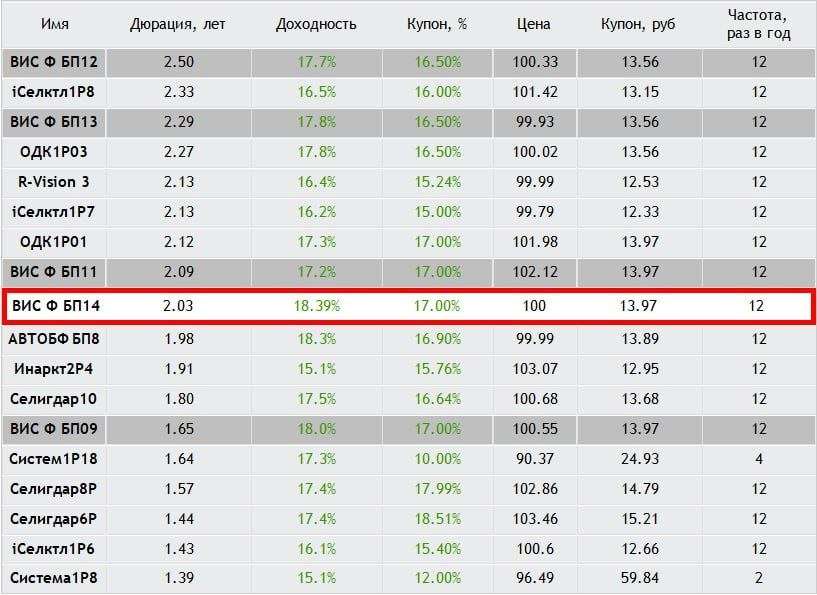
Средняя доходность в рейтинговой группе А+ при сопоставимой дюрации ~ 17%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента ВИС Финанс БО-П13 $RU000A10FJ16 – 17.83%.

• Со стартовым купоном 17% в выпуске ВИС Финанс БО-П14 присутствует премия порядка 60 базисных пунктов (0.9%) к средней доходности в рейтинговой группе А+ и присутствует премия порядка 60 базисных пунктов (0.9%) к доходности предыдущего выпуска эмитента ВИС Финанс БО-П13.

Премия к доходности ВИС Финанс БО-П13 будет сохраняться до купона 16.5%.

• Эмитент перешел в разряд серийных, выходя с размещениями почти каждый месяц, и это мало нравится инвесторам. Однако, в июле два кредитных агентства подтвердили кредитный рейтинг ВИС Финанс со стабильным прогнозом, что может обнадеживать. Кроме того, в организаторах выпуска замечена Синара, которая часто грешит тем, что продает свои бумаги в стакан, оказывая давление на цену на старте торгов.

Наше мнение:

Считаем, что участие в этом размещении интересно с купоном не ниже 16.75%, что транслируется в эффективную доходность 18.1%, поскольку присутствует премия к доходности более длинного выпуска ВИС Финанс БО-П13.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Разбор выпуска: ВИС Финанс БО-П14 — Определяем условия апсайда

Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?

Рынок корпоративного долга переживает непростые времена. Инвесторы массово пересматривают риски: вместо погони за доходностью — бегство в качество, короткие дюрации и надежные имена. Новые выпуски облигаций все чаще проваливаются — даже щедрые купоны не спасают, а бумаги уходят в минус сразу после размещения.

Прошедшая неделя принесла 20 случаев неисполнения обязательств. Среди должников — как знакомые лица, так и новички: Нафтатранс плюс, Соби-лизинг, Мосрегионлифт, Нэппи Клаб, Чистая планета, Открытие холдинг, Ю ди пи авто, Бизнес-Лэнд, СибАвтоТранс.

В этой турбулентности появляются и возможности. Если волна распродаж докатится до качественных имен, такие бумаги, как ОДК, Вис Финанс, Аренза-Про, Глоракс, ЭкоНива и Полипласт, станут отличными целями для покупки. Но есть и те, кого стоит избегать: компании с систематической задолженностью перед ФНС — ЖКХ РС(Я), Бизнес-Лэнд, Омега, Центр Резерв, СЛДК, Эффективные технологии, Антерра.

Коррекция на рынке меня не пугает: я планомерно следую своей стратегии и использую текущие просадки, чтобы аккуратно наращивать позиции в акциях через фонды. Облигационная часть продолжает исправно приносить купоны, а значит, я спокоен за базовый доход. Когда рынок развернётся, я уже буду в игре.

Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.

На данный момент в портфеле 33 облигации и 3 фонда
:

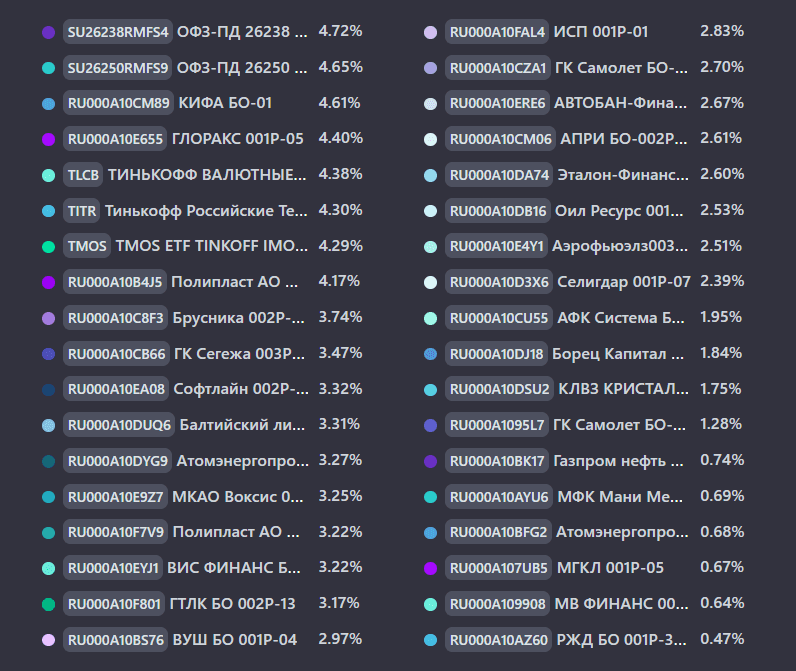
Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и выделил бы двух эмитентов, положение которых за последний год заметно ухудшилось:

КИФА БО-01 CNY $RU000A10CM89 (ВВ+) Доходность к погашению: 25,7% на 1 год 1 месяц

В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. В результате показатель чистый долг / EBITDA превысил допустимые уровни, зафиксированные в кредитных соглашениях.

Ухудшение финансовых показателей не осталось незамеченным рейтинговыми агентствами. В мае 2026 года НРА понизило рейтинг компании с BBB|ru| до BB+|ru|, прямо указав в пресс-релизе на эти причины.

Оил Ресурс 001P-03 $RU000A10DB16 Доходность к погашению: 44% на 4 года 2 месяца

К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.

Плюс у «Кириллицы» 22 августа 2026 года предстоит погашение выпуска БО-03 $RU000A106UB7 на 300 млн рублей. Именно это и подпитывает опасения, что материнская компания не справится с обязательствами и допустит техдефолт. Однако предыдущий выпуск БО-02 в этом же месяце был полностью погашен, что немного сглаживает тревогу.

Пока я не принял окончательного решения о выходе из этих облигаций: несмотря на все озвученные риски, эмитенты продолжают исправно платить, а доля этих бумаг в портфеле остаётся комфортной по отношению к депозиту, поэтому на данный момент я сохраняю позицию.

Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 9,5% до 13% покупками
#TMOS, #TITR и #TLCB. Среднесрочная цель: увеличить до 20%.

Статистика за все время:

• Текущая стоимость портфеля: 908 266,59 ₽
• Ежегодный купонный доход: 128 884,62 ₽
• Ежемесячный купонный доход: 10 740,39 ₽

• Эффективная доходность: на фоне коррекции рынка долга с 20,38% выросла до 23,27%
• Доходность к погашению без учета реинвестирования купона: с 18,3% выросла до 21,08%

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией
Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?

​🪙 Дивидендный сюрприз от Группы «ВИС»

Вчера был День инвестора Группы «ВИС». Что интересного было на презентации ?

Российскому инфраструктурному рынку до 2040 года требуется 188 трлн руб., при этом 115 трлн руб. не покрываются бюджетом. Именно частные инвестиции (в том числе через ГЧП - государственно-частное партнерство) закрывают эту брешь. Объем рынка ГЧП за пять лет вырос в 3,3 раза (с 2,4 до 8,0 трлн руб.), и по прогнозам может вырасти еще в 4,4 раза. Группа «ВИС» работает на рынке с гарантированным спросом, с минимальной зависимостью от экономических циклов.

В сегменте крупных проектов (>4 млрд руб.) доля Группы превышает 15%, а в общем объеме рынка – более 8%, что ставит ее в Топ-3 игроков (наравне с госбанками ВТБ и ГПБ). При этом «ВИС» обладает уникальным конкурентным преимуществом – полным циклом компетенций (от проектирования до эксплуатации), недоступным банковским структурам. Это обеспечивает более высокую маржинальность и контроль над рисками.

Модель полного цикла: рентабельность и мультипликаторы.
Группа зарабатывает на всех этапах – от стройки до управления активами. За 26 лет построено более 100 объектов, а портфель достиг 899 млрд руб.

Ключевые показатели эффективности:
· Средний ROE (2023–2025) – 21,6%.
· Средний ROIC – 26,7% (что говорит об эффективности использования капитала).
· Рентабельность по FCF – 9,5%.

Контракты Группы расписаны до 2054 года. Бэклог (663 млрд руб.) — это фактически гарантированные поступления от государства, обеспеченные региональными бюджетами с высокими рейтингами. Погашение проектных кредитов синхронизировано с графиком платежей, что делает денежный поток группы абсолютно прогнозируемым на десятилетия вперед. Это снижает риск для инвестора.

Несмотря на техническое замедление в 1П 2026 (связанное с завершением Мытищинской хорды), во 2П ожидается драйвер роста – активная фаза строительства моста через Лену.

· Прогноз 2026: выручка превысит 50 млрд руб. (рост >9,5%).
· Прогноз 2027: выручка вырастет более чем на 70% (до >85 млрд руб.) за счет запуска новых соглашений и ускорения текущих.
· Среднесрочный CAGR бэклога составит 13%. При этом прогноз сформирован консервативно учтены только текущие проекты и проекты на финальной стадии проработки (бюджет >65 млрд руб.), инициативы на более ранних стадиях не учитывались.

🪙 Дивидендная политика.

Менеджмент предложил Совету директоров утвердить политику с прозрачным механизмом: база – чистая прибыль, коэффициент выплат – не менее 50%. Это дает акционерам прямую и понятную связь между успешностью бизнеса и получаемым доходом.

По итогам 2026 года выплата может составить >8 млрд руб.
Такой размер сигнализирует о том, что акционеры получают существенную часть прибыли уже на старте дивидендной истории.
Планируется ежегодная периодичность выплат, что формирует для акционеров четкий календарь возврата капитала (в отличие от разовых решений).

Вывод:
Группа «ВИС» предлагает рынку редкое сочетание: защитный (инфраструктурный) бизнес с государственным обеспечением, мощный рост (выручка удваивается к 2027 году) и высокую дивидендную доходность с минимальным порогом в 50% от чистой прибыли.
Это делает бумагу интересной для долгосрочного инвестора. Пока акции не доступны для широкого круга инвесторов, но в будущем такая возможность может появиться.

Вчера посетил День инвестора Группы ВИС.

Одним из ключевых событий Дня инвестора была презентация 💰 дивидендной политики - честные 50% от чистой прибыли с ежегодной выплатой, с учетом долговой нагрузки. Сейчас политика находится на стадии рекомендации от менеджмента, в дальнейшем ее должен рассмотреть Совет директоров и утвердить акционеры. В случае принятия этой дивполитики первая выплата по итогам 2026 года может составить более 8 млрд ₽.

🚘 В июне я уже посещал Мытищинскую хорду - платную автодорогу в Московской области. Таких объектов будет появляться все больше, так как при дефиците бюджета государству выгодно строить новую инфраструктуру через механизм государственно-частного партнерства (ГЧП). По оценке ТеДо, используемой Группой ВИС, к 2040 году рынок ГЧП может вырасти в 4,4 раза, до 37,6 трлн ₽. Председатель Совета директоров описывает ВИС как "Касатку в голубом океане возможностей" 🦈.

🏗 Рынок ГЧП - это новые больницы и школы, дороги и мосты. Таких новых объектов хочется всегда и побольше. Сейчас Группа ВИС уже строит такие объекты. Сегодня в секторе ГЧП она крупнейший независимый игрок (после государственных Газпромбанка и ВТБ) с долей более 8% рынка и общим объемом портфеля 899 млрд ₽.

↔️ Отличие ВИС от многих игроков рынка в том, что они занимаются всей цепочкой задач от разработки проекта до эксплуатации, зарабатывая на каждом этапе. Сейчас в портфеле компании проекты вплоть до 2054 года, сбалансированные как по регионам, так и по этапам строительства. Преимущество рынка ГЧП в том, что это законтрактованный поток денег на десятилетия вперед (объем бэклога составляет 663 млрд. руб.) Сама Группа ВИС называет это ипотекой для государства.

📈 Менеджмент ожидает рост выручки до 50 млрд ₽ по итогам 2026 года, а в 2027 году прогнозирует увеличение выручки более чем на 70% и денежные поступления от клиентов свыше 85 млрд ₽. В долгосрочных планах компании заложен среднегодовой рост бэклога на 13% и выручки на 8%, за счет продолжения реализации текущего портфеля, а также новых проектов, находящихся на самых продвинутых стадиях проработки.

📄 Сейчас компания представлена на рынке облигаций, но не скрывает интерес к проведению IPO в будущем. Пишите 🖋 держите ли вы их облигации?
Поставьте лайк 👍 этому посту!
Материал канала t.me/DolgosrochniyInvestor

Вчера посетил День инвестора Группы ВИС.

Вчера побывал на Дне инвестора компании ВИС

Внимательно послушал собственника, топ-менеджмент, посмотрел презентацию, после выступления пообщался с командой в кулуарах и задал несколько вопросов, которые обычно не успеваешь задать во время презентации.

Поймал себя на интересной мысли. Часто говорят, что IPO - это экзамен для компании. Согласен, но есть уточнение - думаю, что это экзамен не столько для бизнеса, сколько для его способности объяснить инвесторам, почему его акции будут дороже через 5-7 лет. Здесь проходит ощутимая граница между “хорошей компанией” и “хорошей публичной компанией”.

Сам бизнес ВИС впечатляет. До встречи я воспринимал компанию, скорее, как крупного инфраструктурного подрядчика. Сейчас стало понятно, что строительство для них - лишь начало длинного цикла создания стоимости. Намного важнее то, что после ввода объектов компания получает долгосрочные денежные потоки, которые могут работать десятилетиями.

Вообще, инфраструктура - довольно необычный класс активов, и если девелопер построил/продал дом, то здесь объект дает экономический эффект долгие годы. И да, мне понравилась идея, на которой фокусируется команда: они строят не просто дороги, мосты, аэропорты, они строят долгосрочные инфраструктурные активы.

Единственный момент - осталось ощущение, что инвестиционная история компании намного сильнее способа ее подачи. Менеджмент грамотно и очень подробно объясняет, как работает бизнес, это так. Но ведь инвесторы, в первую очередь, хотят понять, почему владение этими акциями создаст стоимость для акционеров. Впрочем, это уже вопрос IR-коммуникации, а не качества бизнеса.

Буду внимательно следить за развитием этой истории, мне кажется, перед нами одно из самых необычных IPO последних лет. Компания не обещает революцию - она выводит на рынок актив, который раньше частные инвесторы раньше почти не рассматривали как объект долгосрочных инвестиций.

Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.

@pro100IPO
#ВИС

Вчера побывал на Дне инвестора компании ВИС

Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года

Спасательный круг от ЦБ в виде снижения ставки пока не брошен, а даже когда это произойдёт, его действие дойдёт до реального сектора не сразу. Поэтому волна дефолтов среди рискованных облигаций не спадает — она уже затронула многих игроков и продолжит оказывать давление на рынок. Устоять в такой ситуации смогут лишь компании с реальным запасом ликвидности и здоровой структурой баланса.

Для инвесторов это означает, что сейчас важнее не строить прогнозы по ставке, а внимательно оценивать, стоит ли за бумагой полноценный бизнес или только привлекательная история.

Взял для подборки эмитентов, за которыми стоят сильные поручители, чтобы при ухудшении финансового состояния были резервы для поддержания ликвидности.

🟢 ЭкоНива 001P-03 $RU000A10FHY2 (А+) Доходность к погашению: 17,04% на 2 года 3 месяца

За плечами «ЭкоНивы» — 30-летний опыт работы в агробизнесе. Сегодня это не просто производитель, а полноценная экосистема: собственное сырье, современные перерабатывающие заводы и сбыт готовой продукции. Холдинг объединяет 42 производственные площадки, 5 глубоких молокоперерабатывающих предприятий и разветвлённую структуру из 54 компаний-участников.

Финансовые показатели радуют: выручка растёт, долгов становится меньше, а на молочном рынке компания стоит крепко. Но есть и «ложка дёгтя» — проценты по кредитам всё ещё кусаются, плюс в 2025-м случился технический сбой по ковенантам. И не забываем про специфику отрасли: сельское хозяйство — это дорого, волатильно и сильно завязано на госпомощи и ставках по займам.

🟢 ГТЛК 002P-13 $RU000A10F801 (АА-) Доходность к погашению: 17,9% на 3 года 9 месяцев с амортизацией.

Государственная транспортная лизинговая компания работает на рынке с 2001 года и полностью принадлежит государству. Её миссия — не просто сдавать технику в лизинг, а системно развивать всю транспортную отрасль страны.

Типичная госкомпания: много долгов, прибыли мало, зато в избытке уверенности, что государство всегда поможет. ГТЛК вкладывает средства в создание нового авиапарка, локомотивов, автомобилей и судов, а также участвует в крупнейших инфраструктурных стройках.

🟢 ОДК 001P-01 $RU000A10ES32 (А+) Доходность к погашению: 17,94% на 2 года 8 месяцев

Единственный в России интегратор в сфере двигателестроения — АО «ОДК» (структура «Ростеха»). Холдинг консолидирует 90% отраслевых активов: от авиации и космоса до нефтегаза и энергетики.

Стратегические цели компании поддерживаются на государственном уровне, а прямое участие «Ростеха» (как контролирующего акционера) обеспечивает жёсткое планирование бюджета и достижение показателей.

🟢 Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность к погашению: 17,83% на 3 года 3 месяца

Холдинг «ВИС» на рынке с 2000 года, его основная модель — государственно-частное партнёрство. Портфель включает порядка ста крупных инфраструктурных объектов в 23 городах: от энергетики и промышленности до транспорта, социалки и нефтегаза.

Долг высокий, но он в значительной степени проектный — кредиты привязаны к конкретным концессиям. Их гасит не компания из своего кармана, а государство через бюджетные платежи.

🟢 Балтийский лизинг БО-П22 $RU000A10DUQ6 (АА-) Доходность к погашению: 20,04% на 2 года 2 месяца с амортизацией.

Универсальная лизинговая компания для МСБ: авто, спецтехника, оборудование. 82 филиала по РФ, головной офис в Санкт-Петербурге.

С середины 2024 года компания находится в залоге у ПСБ, то есть фактически под контролем государства. Это даёт основания полагать, что при серьёзных проблемах с долгом её не оставят без поддержки.

Все пять перечисленных эмитентов присутствуют в моём облигационном портфеле, динамика которого существенно лучше рынка акций. Интересно, а что вы сами покупали из последнего в свой портфель?

⭐️ Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией
Топ-5 облигаций с доходностью до 18%: что купить в июле 2026 года

Новый выпуск ЭкоНивы: Бурёнка с подвохом или источник спекулятивной прибыли?

Группа компаний «ЭкоНива» — крупный вертикально интегрированный аграрный холдинг, специализирующийся на производстве сырого молока, продуктов его переработки, а также на продаже зерна и семян.

Компания начала работу в 1994 г. Сейчас в составе холдинга 42 фермы и 5 заводов по переработке молока. Группа включает 54 дочерние компании.

Параметры выпуска ЭкоНива-001P-03:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 3 млрд рублей
• Срок обращения: 2,3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 24 июня 2026
• Дата размещения: 26 июня 2026

Компания подтверждает свою финансовую устойчивость: рейтинг А+ от АКРА (январь 2026 года) и рейтинг A от "Эксперт РА" (февраль 2026 года) со стабильными прогнозами.

Финансовые результаты МСФО за 2025 год:

• Выручка: 103,4 млрд руб. (+13,5% г/г) Основной драйвер — увеличение производства сырого молока (в физическом весе на 7%, в стандартном — на 11%).

• Чистая прибыль: 5,9 млрд руб. (-34,0% г/г) Причина — рост финансовых расходов. На это повлияли изменения в правилах субсидирования инвестиционных кредитов (на строительство молочных комплексов) и увеличение затрат на персонал.

• EBITDA: 30,9 млрд руб. (+27% г/г)
• Совокупный доход: 117 млрд руб. (+19% г/г)

• Долгосрочные обязательства: 23,4 млрд руб. (+18,3% г/г)
• Краткосрочные обязательства: 135,2 млрд руб. (+5,6% г/г)

• Чистый Долг/EBITDA: 2,9х (ранее 3,7х)
• ICR: 1,3х

В отчетности за прошлый год произошел технический дефолт по ковенантам: компания вышла за рамки оговорённых условий по кредитам, что формально потребовало бы переклассифицировать долг в краткосрочный.

Однако банки пошли навстречу и не стали требовать возврата средств досрочно, поэтому рейтинговое агентство оставило этот долг в статусе долгосрочного, сгладив технический эффект.

В обращении находятся 2 выпуска биржевых облигаций на 15 млрд рублей:

• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 16,64%. Купон: 16,75%. Текущая доходность: 16,21% на 2 года 8 месяцев

• ЭкоНива 001P-02 $RU000A10EKY9 Купон: КС+3,50% на 1 год 8 месяцев. Доходность к погашению: 16,78%. Для квалов

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ОДК 001P-03 $RU000A10FG76 (17,98%) А+ на 2 года 11 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (16,10%) А+ на 2 года 8 месяцев
• ВИС Финанс БО-П11 $RU000A10EES4 (17,19%) А+ на 2 года 7 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (15,21%) А+ на 2 года 7 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (14,86%) А+ на 2 года 4 месяца
• Селигдар 001Р-08 $RU000A10DTF1 (17,98%) А+ на 1 год 11 месяцев
• А101 БО-001P-02 $RU000A10DZU7 (15,96%) А+ на 1 год 5 месяцев
• Хэндерсон 001P-01 $RU000A10BQC8 (16,09%) А+ на 11 месяцев

По итогу: Премия к рынку есть, но она не гарантирует легких денег: итоговая ставка может оказаться ниже, если повторится ажиотаж дебютного выпуска (тогда спрос превысил предложение в 5 раз). Именно от этого решения и зависит, останется ли спекулятивное окно открытым.

Что касается эмитента: операционные показатели демонстрируют положительную динамику, долговая нагрузка снижается, рыночные позиции в сегменте сырого молока можно охарактеризовать как устойчивые.

Сдерживающие факторы — сохранение высокой процентной нагрузки, технический инцидент с ковенантами в 2025 году, а также отраслевая специфика: сельское хозяйство относится к капиталоемким и цикличным секторам с выраженной зависимостью от объема господдержки и стоимости заемного финансирования.

С учетом указанных обстоятельств участие в размещении представляется обоснованным при условии, что финальная ставка окажется в диапазоне, близком к 16%. Снижение ниже этого уровня нивелирует привлекательность бумаги с точки зрения компенсации за принимаемые риски. Всех благодарю за прочтение и поддержку постов.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Новый выпуск ЭкоНивы: Бурёнка с подвохом или источник спекулятивной прибыли?

ВИС Финанс БО-П13: под 16,5%, но на вторичке есть лучше. Кому это интересно?

Эмитент, похоже, прописался на долговом рынке: визиты раз в два месяца стали привычным делом. И причин для удивления нет — в августе нужно закрывать долги на 3,5 миллиарда, а для этого нужны новые деньги.

Давайте приценимся к новым облигациям «Вис Финанс» и решим, стоит ли связываться с ними, когда вокруг столько других вариантов.

Группа "ВИС" - холдинг, который ведет операционную деятельность с 2000 года, работает в основном с использованием механизма государственно-частного партнёрства.

За время работы компания построила около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Параметры выпуска Вис Финанс БО-П13:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не более 2,5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 23 июня 2026
• Дата размещения: 26 июня 2026

Финансовые результаты МСФО за 2025 год:

• Выручка: 46,57 млрд руб. (-6,5% г/г)
• EBITDA: 21,1 млрд руб. (+17,7% г/г)
• Чистая прибыль: 2,45 млрд руб. (-27,2% г/г)

• Собств. капитал: 17,6 млрд руб. (+16% за год)
• Долгосрочные обязательства: 78,92 млрд руб. (-18,0% г/г)
• Краткосрочные обязательства: 68,42 млрд руб. (+38,6% г/г)

• Чистый Долг/EBITDA: 4,5х (было 5,14х)

Высокий уровень долга не должен вводить в заблуждение: важно разделять структуру обязательств Группы ВИС. Значительная часть заимствований приходится на проектные кредиты, обеспеченные государственно-частными соглашениями.

Фактически погашение этих займов производится за счет бюджетных средств и концессионных платежей, то есть бремя обслуживания лежит на заказчике, а не на самой компании. Следовательно, такие обязательства носят не корпоративный, а целевой характер и не формируют прямых кредитных рисков для держателей бумаг.

В обращении находятся 10 выпусков биржевых облигаций компании на 22 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 17,55%. Купон: 16,50%. Текущая доходность: 16,22% на 3 года 3 месяца

• ВИС ФИНАНС БО-П11 $RU000A10EES4 Доходность: 17,03%. Купон: 17,00%. Текущая доходность: 16,43% на 2 года 7 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ОДК 001P-03 $RU000A10FG76 (17,94%) А+ на 2 года 11 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,04%) АА- на 2 года 9 месяцев
• Р-Вижн 001Р-03 $RU000A10EKZ6 (15,71%) А+ на 2 года 8 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (15,17%) А+ на 2 года 7 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (15,54%) АА- на 2 года 5 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (15,51%) А+ на 2 года 4 месяца
• ХК Новотранс 002P-01 $RU000A10DCF7 (16,03%) АА- на 2 года 3 месяца
• Селигдар 001Р-08 $RU000A10DTF1 (16,94%) А+ на 1 год 11 месяцев
• АФК Система 002P-06 $RU000A10DPW4 (17,2%) АА- 1 год 11 месяцев

По итогу: Основные риски здесь типичны для инфраструктурного сектора — это зависимость от бюджета и колебаний процентных ставок. Однако системная значимость эмитента и господдержка существенно снижают их вес. Операционный профиль устойчив, но требует регулярного контроля — в фокусе должны оставаться темпы роста бизнеса и долговая дисциплина.

Перспективы нового выпуска выглядят блекло из-за наличия на вторичном рынке аналога БО-П12 с более высокой дюрацией и сопоставимой доходностью. Отсутствие значимой премии исключает как стратегическую замену бумаг, так и тактический спекулятивный интерес. Поэтому текущее предложение может быть интересно только тем инвесторам, которые впервые заинтересованы в бумагах этого эмитента, и то - при условии, что размещение пройдет по верхней планке доходности.

Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Max — там много всего интересного.

'Не является инвестиционной рекомендацией

ВИС Финанс БО-П13: под 16,5%, но на вторичке есть лучше. Кому это интересно?

ОДК: госгигант с убытком 62 млрд — стоит ли брать его новые облигации?

АО «Объединённая двигателестроительная корпорация» – единственная в России компания, которая специализируется на разработке, серийном изготовлении и сервисном обслуживании двигателей для авиации, космических программ, нефтегазовой промышленности и энергетики.

Из годового отчета следует, что компания является главным отраслевым холдингом, объединяющим 90% двигателестроительных активов страны.

Параметры выпуска ОДК 001Р-03:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем двух выпусков: от 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,75% годовых (YTM не выше 18,10% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ОДК 001Р-04:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Срок обращения: 2 года
• Купон: КС+350 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: отсутствует
• Квал: только для квалов

• Дата сбора книги заявок: 15 июня 2026
• Дата размещения: 18 июня 2026

Рейтинг надёжности:

• А+ «Стабильный» от АКРА (ноябрь 2025)
• А+ «Стабильный» от НРА (декабрь 2025).

Финансовые результаты МСФО за 2025 год:

• Выручка: снизилась на 6,3% по сравнению с 2024 годом и составила 425,7 млрд рублей.

• Выручка от реализации двигателей и комплектующих: 316 млрд рублей (снижение на 11%);
• Выручка от услуг по ремонту: 81,2 млрд рублей (рост на 13%);
• Выручка от реализации НИОКР: 19,7 млрд рублей (рост на 7%).

• Чистый убыток: составил 62,78 млрд рублей. В 2024 году компания получила чистую прибыль в размере около 5 млрд рублей.
• Себестоимость продаж: выросла на 4%, до 345,6 млрд рублей, что давит на маржинальность
• Валовая прибыль: сократилась на 35%, до 80,2 млрд рублей.

• Долгосрочные обязательства: 343,1 млрд руб. (-11,6% г/г)
• Краткосрочные обязательства: 518,8 млрд руб. (+10,7% г/г)

• Чистый долг: вырос на 74,66%, до 211,88 млрд рублей.
• Чистый Долг/EBITDA: 8,0

Да, у ОДК много долгов. Но ключевой момент — компания не одна: ее поддерживает государство через «Ростех». Поэтому АКРА дает ей рейтинг A+ со стабильным прогнозом, в то время как без этой поддержки оценка была бы ВВВ+. И, что важно, инвестиционная программа получает от государства длинные и дешевые деньги под льготный процент.

В обращении находится 2 выпуска биржевых бондов компании на 17 млрд рублей:

• ОДК 001P-01 $RU000A10ES32 Доходность к погашению: 17,22%. Купон: 17%. Текущая купонная доходность: 16,55% на 2 года 9 месяцев

• ОДК 001P-02 $RU000A10ES16 Купон: КС+3,75% на 1 год 9 месяцев. Доходность к погашению: 16,25%

Что готов предложить нам рынок долга:

• Вис Финанс БО-П12 $RU000A10EYJ1 (17,31%) А+ на 3 года 3 месяца
• Селигдар 001Р-11 $RU000A10EXW6 (17,55%) А+ на 2 года 9 месяцев с амортизацией
• Р-Вижн 001Р-03 $RU000A10EKZ6 (15,23%) А+ на 2 года 8 месяцев
• Селектел 001Р-07R $RU000A10EEZ9 (14,33%) А+ на 2 года 8 месяцев
• Инарктика 002Р-04 $RU000A10DHX9 (14,8%) А+ на 2 года 4 месяца
• А101 БО-001P-02 $RU000A10DZU7 (16,07%) А+ на 1 год 6 месяцев

Что по итогу: Новые выпуски появляются уже после заметной переоценки рынком апрельских облигаций ОДК. Старые бумаги торгуются выше номинала, поэтому потенциал роста по новым будет скорее всего ниже, чем в предыдущий раз. Фиксировать доходность имеет смысл лишь у верхней границы диапазона — в районе 16,5%. Сам я в новом размещении участвовать не намерен.

И да, господдержка — это хорошо, но облигации ОДК всё равно рискованные. Главный риск: рейтинг могут понизить, если финансовая стабильность продолжит ухудшаться. И это не гипотетическая, а вполне реальная угроза, которую новые выпуски эмитента в полной мере не отражают.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.

'Не является инвестиционной рекомендацией
ОДК: госгигант с убытком 62 млрд — стоит ли брать его новые облигации?

🏗 Группа ВИС: почему инфраструктура становится новым активом?

Для большинства водителей платная дорога это экономия времени и уведомление 😁 о списании денег. Обычно на этом знакомство с ней и заканчивается. Но на днях мне удалось заглянуть по другую сторону этого процесса на примере Мытищинской хорды. Поездка стала поводом поговорить о бизнесе Группы ВИС. 🤔Причём разговор получился не столько про строительство, сколько про эксплуатацию объектов, концессии и долгосрочные денежные потоки. Но давайте по порядку.
У Группы ВИС есть отдельный бизнес-юнит «Транстолл», который занимается эксплуатацией построенных дорог: сбором платы, содержанием трасс, безопасностью движения, диспетчеризацией, работой аварийных комиссаров и всей технологической начинкой.
На Мытищинской хорде работает система Free Flow (без шлагбаумов). Машина проезжает под рамкой, а система собирает транзакцию: номер, транспондер, класс авто, время, координаты, фото и видео. Если камера не справилась, подключаются лидары. Если отключилось электричество, есть ИБП и дизель-генераторы. 😅Если честно, я даже не знала, что так много можно рассказать про, казалось бы, обычное действие и дорогу.Звучало почти как Скайнет для автомобилистов, только вместо восстания машин – счёт за проезд.
При этом полностью заменить людей искусственным интеллектом не получается. Распознавание номеров держится около 95%, но спорные случаи всё равно проверяют операторы. Особенно зимой, когда номер может быть в снегу, грязи или просто выглядит так, будто его жизнь потрепала сильнее, чем инвестора после заседания ЦБ.
Именно здесь видно, что эксплуатация это не приложение к строительству, а отдельный операционный бизнес 24/7.

Почему это важно для инвестора❓
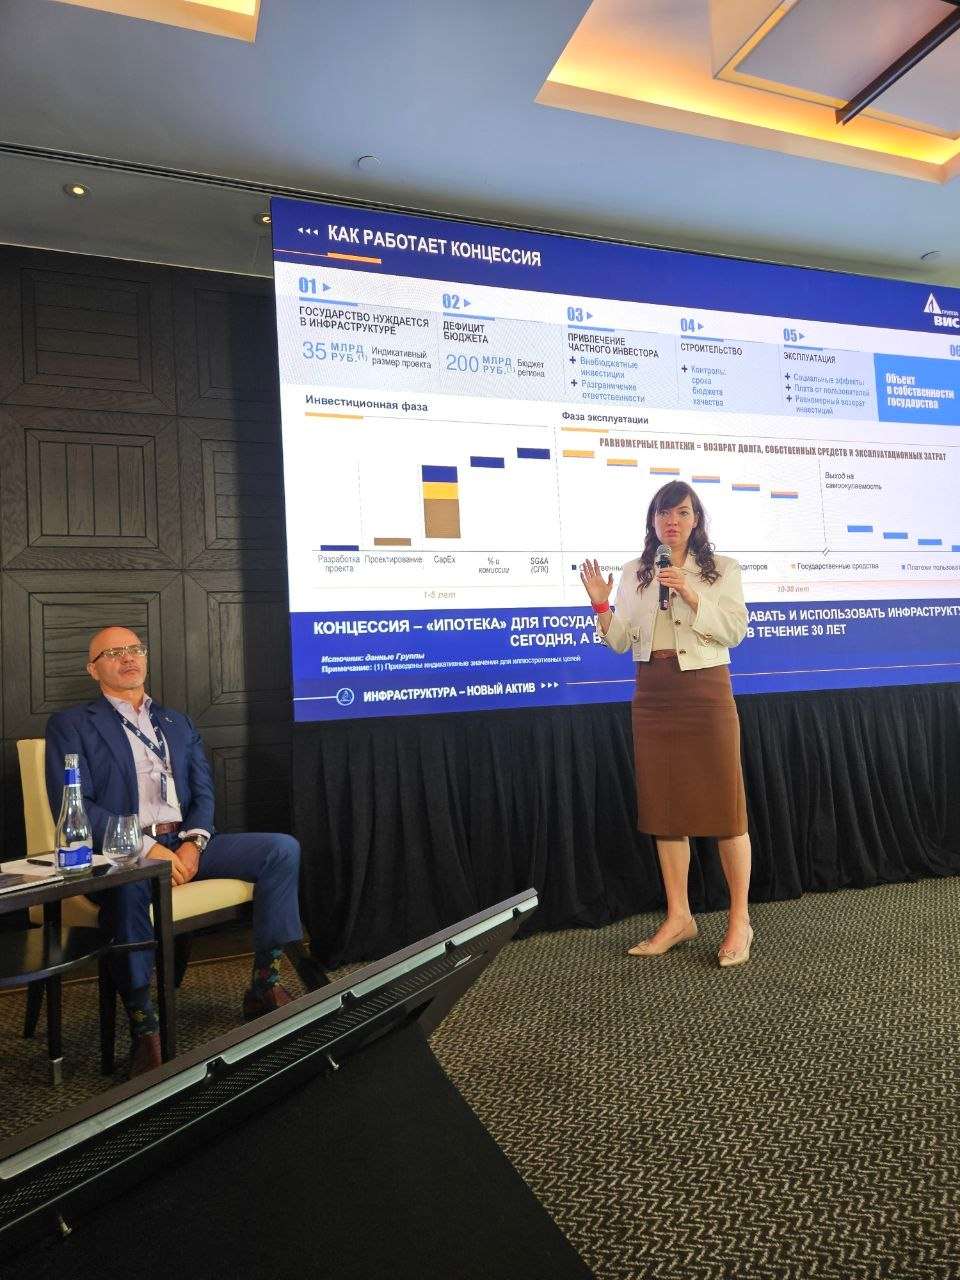
Потому что ГЧП и концессии это не про построили и забыли. На инвестиционной фазе частный партнёр вкладывает деньги, строит объект, а на эксплуатационной фазе получает возврат инвестиций и доходность по долгосрочному графику. ВИС прямо объясняет эту модель как «ипотеку для государства»: регион получает объект сейчас, а платит постепенно, когда инфраструктура уже работает.
Портфель проектов Группы ВИС – 858 млрд рублей. 92% приходится на ГЧП и концессии. В компании подчёркивают, что зарабатывают сразу на нескольких этапах: как инвестор, как строитель и как оператор инфраструктуры.

Рост трафика и масштаб проектов.
По Мытищинской хорде уже более 30 млн проездов, по Обходу Хабаровска более 11 млн (еще один объект Группы). А самый масштабный проект в портфеле – мост через Лену в Якутии. Там история про связность целого региона и изменения его экономического климата. Сейчас из-за ледохода и ледостава две части республики несколько месяцев в году фактически отрезаны друг от друга. Мост должен изменить логистику региона и стать одним из ключевых инфраструктурных проектов страны.

Есть ли подвох ❓
Конечно, такие проекты не бывают простыми. Это длинный цикл реализации, высокая капиталоёмкость и серьёзная зависимость от макроэкономики. Но именно поэтому в концессионных соглашениях предусмотрены механизмы защиты, которые учитывают инфляцию, изменение ставок и другие существенные факторы.
Но именно эта долгосрочность и является главным преимуществом таких проектов. Пока одни отрасли живут от квартала к кварталу, инфраструктурные объекты после запуска могут работать и приносить доход десятилетиями.

Что в итоге ❓
Инфраструктура становится активом. Долгим, сложным, местами бюрократическим, но очень понятным по сути и выскопрогнозируемым: стране нужны дороги, мосты, школы, больницы и поликлиники. А бюджету не всегда удобно платить за всё сразу.
Для инвесторов ВИС сегодня доступен через облигационный рынок (но и новости о возможном IPO мы тоже видели). Портфель проектов компании уже достиг 858 млрд рублей, при этом компания регулярно рассматривает новые инфраструктурные проекты по всей стране.
Ставьте 👍
#обзор_компании ©Биржевая Ключница

🏗 Группа ВИС: почему инфраструктура становится новым активом?