18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

Посты по ключевым словам
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
С этими мыслями увеличил позиции в следующих выпусках:
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендациейСегодня в 16:43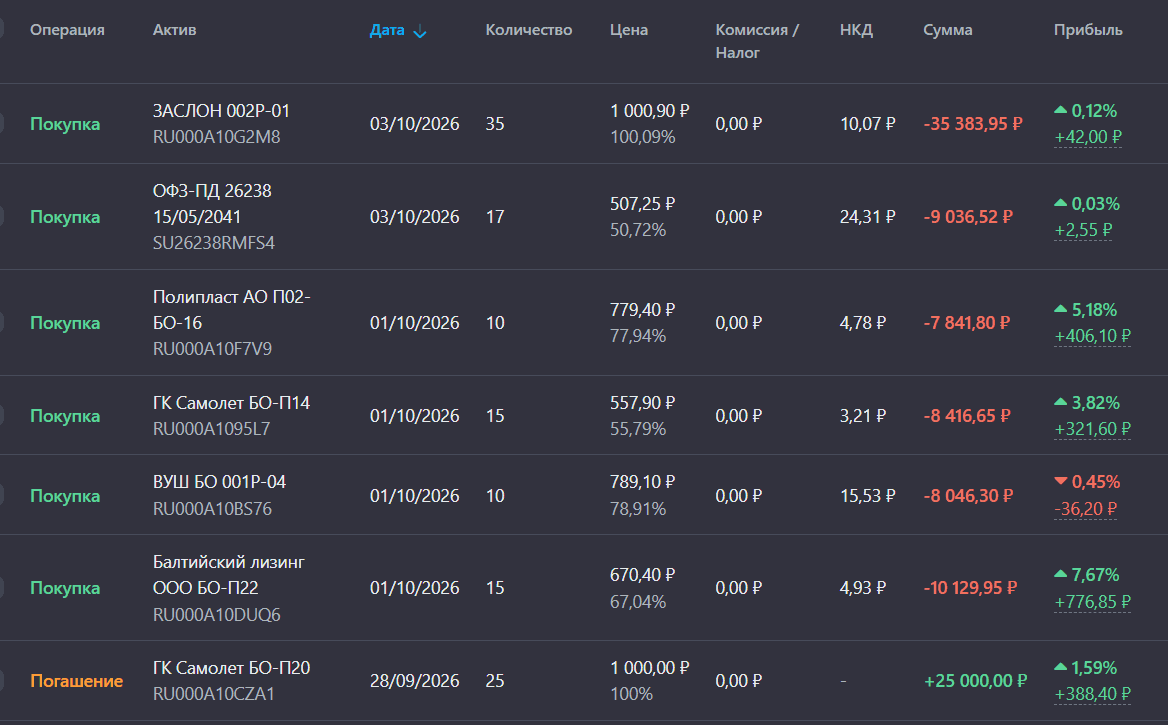
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск
ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).
Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.
Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.
Параметры выпуска ОТЭКО-Портсервис 001Р-01:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026
Рейтинг надежности:
• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)
• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.
Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.
Финансовые результаты РСБУ за 2025 год:
• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).
• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)
По доступным данным МСФО картина тоже не радует:
• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.
Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.
Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.
Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.
Что готовы предложить эмитенты со схожим рейтингом:
• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.
Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.
Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 9:17
Инарктика. Отчет за 1 пол 2026 по МСФО
Тикер: #AQUA
Текущая цена: 313
Капитализация: 27.5 млрд
Сектор: Агропищепром
Сайт: https://inarctica.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 5.73
▫️ P/BV - 0.72
▫️ P/S - 0.97
▫️ ROE - 12.5%
▫️ ND/EBITDA - 2.54
▫️ EV/EBITDA - 6.71
Что нравится:
▫️ выручка выросла на 37.8% г/г (10 → 13.8 млрд);
▫️ нетто фин расход снизился на 11.9% п/п (1.1 → 1 млрд);
Что не нравится:
▫️ отрицательный FCF еще снизился в 2.3 раза г/г (-1.1 → -2.6 млрд);
▫️ чистый долг увечился на 21.7% п/п (13.8 → 16.8 млрд). ND/EBITDA ухудшился с 2.42 до 2.54;
▫️ чистая убыток есть, но заметно снизился (-7.5 → -0.4 млрд);
▫️ дебиторская задолженность выросла на 62.8% п/п (1.3 → 2.1 млрд);
Дивиденды:
Компания старается выплачивать дивиденды 3 раза в год (при условии, что есть чистая прибыль по РСБУ и соотношение чистый долг/EBITDA не превышает 3.5.
По данным сайта Доход за 3 кв 2026 ожидается дивиденд в размере 20 руб (ДД 6.39% от текущей цены).
Мой итог:
Операционные показатели:
▫️ объем продаж +57.5% г/г (8.4 → 13.2 тыс т);
▫️ биомасса +32.5% г/г (20.9 → 27.7 тыс т).
Объем биомассы восстанавливается после мора рыбы в 1 пол 2024 года. Судя по динамике в 2027 году объем может приблизиться к пиковым значениям, которые были в 2024 году. Продажи значительно выросли как за счет роста биомассы, так и на фоне низкой базы прошлого года.
Улучшение операционных показателей закономерно отразилось на увеличение выручки. При этом средняя цена реализации за кг снизилась на 12.2% г/г (1147 → 1007 руб).
За полгода получен убыток, но он сильно меньше прошлогоднего периода. И причина в снижении убытка от переоценки биоактивов (-2.2 млрд vs -8.3 млрд в 1 пол 2025). Если скорректировать результаты на эти убытки, то получаем увеличение прибыли до налога в 2.1 раза г/г (0.8 → 1.7 млрд).
FCF еще дальше ушел в минус по причине более сильного абсолютного снижения FCF (0.9 → -1.3 млрд) в сравнении с кап. затратами (-33.3% г/г, 2 → 1.3 млрд).
Долговая нагрузка продолжает расти. Компания называет уровень ND/EBITDA в 2.5 комфортным, но все же это уже достаточно неприятное значение.
Росрыболовство еще сильнее снизило прогноз по вылову лососевых в РФ до 100-110 тыс т (ранее ожидалось 227 тыс т). Непонятно насколько этот прогноз относится именно к Инарктике. Потребление рыбы в 2025 году в РФ снизилось с 22.8 кг до 22 кг на человека. С учетом текущих сложностей в экономике на фоне СВО вряд ли стоит ждать, что в 2026 будет восстановление. Как бы не было дальнейшего снижения.
Компании точно поможет слабеющий рубль, который позволит продукции Инарктики быть более конкурентной в борьбе с иностранными поставщиками. Также, возможно, помогут на экспортные продажи. Поставки рыбы и морепродуктов из РФ в ЕС в июле выросли до 80.6 млн евро, что на 8% больше м/м на 36% больше г/г. А за 1 полугодие экспорт в страны БРИКС вырос в 1.5 раза (97% всего экспорта приходится на Китай).
Субъективные ожидания относительно объемов продаж за 1 полугодие были ниже, а вот средние цены наоборот ожидались выше. Непопадание в прогнозы вносит коррективы в расчеты по текущему году. По примерным подсчетам можно рассчитывать на выручку в районе 30.7 млрд и скор. прибыль в 4 млрд. Это дает P/E скор. = 6.9 и дивиденд около 18.2 руб (ДД 5.8% от текущей цены).
Оценка не является дешевой даже после серьезного снижения. И это при том, что над компанией так и "висит" риск повторной потери биомассы. Смущает также момент, что один из ключевых акционеров Инарктики Максим Воробьев продал свою долю в 22.35% в апреле этого года и перестал быть совладельцем компании.
Акций нет в портфеле.
Прогнозная справедливая стоимость - 333 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в TelegramСегодня в 6:13
Пост №1
Давно в финансовом движе. С 2016 года в крипто и с 2020 в фондовом рынке. С 2023 года веду эксперимент по ежедневному автопополнению брокерских счетов на 1000 рублей. Делю по 100 рублей в разные финансовые инструменты и сравниваю результаты. Долгое время ввел отчетность в телеграм и пульс. Сейчас автоматизировал отчетность на своей сайте daily100.ru . Там еще много интересных экспериментов по финансам и каждый может рассчитать свою пенсиб бесплатно. На сайте нет рекламы, это чисто для финансового фана.
Буду тут публиковать отчетность за неделю.
На данный момент за 1 373 дня эксперимента на счету 1 728 910 рублей! Задавайте вопросы по эксперименту в комментариях.Вчера в 19:39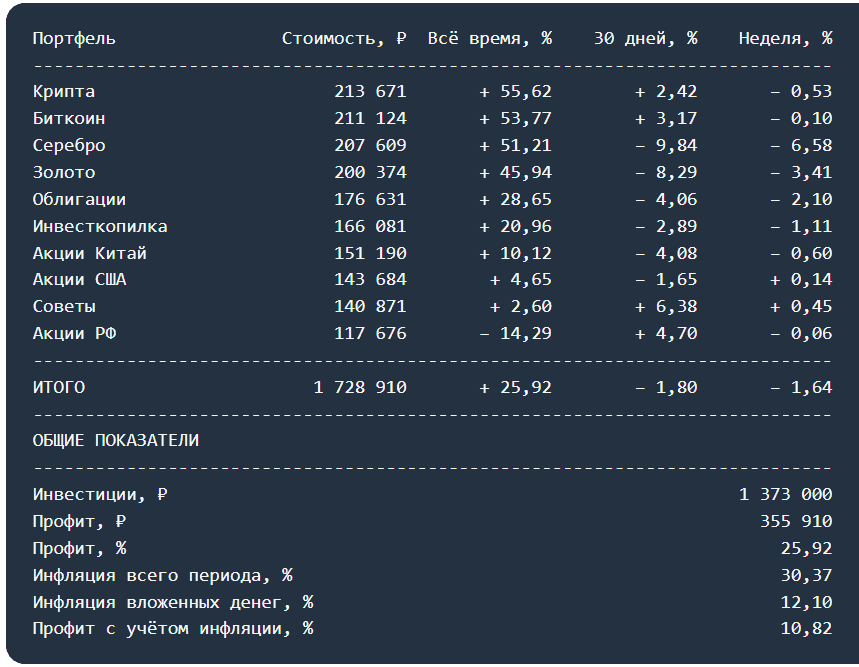
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 14:54
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?
АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.
Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.
100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома
Параметры выпуска ПКТ-002Р-02:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ПКТ-002Р-03:
• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов
• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надежности:
• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.
• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)
• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)
• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)
• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.
Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.
При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.
Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.
В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:
• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией
По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.
Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.
А что скажете вы — планируете участвовать в размещении?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией2 октября
Новабев. Отчет за 1 пол 2026 по МСФО
Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/
Мультипликаторы (LTM):
▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51
Что нравится:
▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);
Что не нравится:
▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);
Дивиденды:
Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.
Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.
Мой итог:
Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).
Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.
Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.
А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.
FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.
В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.
Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).
Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.
Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.
В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.
Акции компании были в портфеле, но продал их в июле.
Прогнозная справедливая стоимость - 263 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram2 октября