Поиск

Почему наш мозг ненавидит инвестировать

Я давно заметил странную вещь: большинство людей уверены, что главная проблема инвестирования - недостаток денег. Мол, вот начну больше зарабатывать, тогда и займусь капиталом. Но представим, что доходы растут: кто-то получает повышение, кто-то успешно запускает бизнес, кто-то получает премию. Но неожиданно оказывается, что денег снова нет.

Сначала меня это удивляло, потом я начал читать работы психологов и поведенческих экономистов. И выяснил: проблема часто не в доходах, проблема в том, что наш мозг буквально создан для того, чтобы мешать нам копить.

Представьте, что вы - древний человек. Перед вами лежит яблоко, а через месяц шаман обещает два яблока (все, как у нас!) Что выгоднее взять? Если вы современный инвестор, то, возможно, все-таки выберете “два яблока через месяц”. А вот если пещерный человек - для вашего мозга ответ очевиден - съесть первое яблоко немедленно. Потому что до следующего месяца еще нужно дожить.

Новость для вас или нет - но биологически мы не сильно изменились
Один из самых известных механизмов называется “временным дисконтированием”. Психолог Джордж Эйнсли десятилетиями изучал этот феномен и пришел к выводу: люди систематически переоценивают ближайшие награды и недооценивают будущие. Даже когда понимают, что это невыгодно. Поэтому новый смартфон сегодня почти всегда выглядит привлекательнее инвестиционного счета, который принесет результат через десять-двадцать лет. Мозг (рептильный) говорит: "Будущее подождет", и многие из нас знают, как правильно поступить, но делают наоборот.

Вторая ловушка - гедонистическая адаптация
Еще в начале 1970-х психологи Филип Брикман и Дональд Кэмпбелл описали явление, которое позже получило название "гедонистическая беговая дорожка". Суть проста: человек очень быстро привыкает к улучшению жизни. Купили машину покруче - через пару месяцев она становится нормой. Переехали в квартиру побольше - вскоре кажется, что так было всегда. Доход вырос на 30% - через некоторое время расходы чудесным образом догоняют доходы. Я называю это “финансовым законом расширяющейся вселенной”. Сколько бы денег ни появилось, уровень потребления каким-то образом находит способ заполнить все доступное пространство.

Есть и третья проблема - иметь “сколько положено”
Многие исследователи поведения говорят о существовании своеобразной финансовой нормы - внутреннего представления человека о том, сколько денег ему "положено" иметь. Когда доход резко возрастает, возникает психологический дискомфорт. И тогда начинаются странные покупки, спонтанные расходы, необязательные траты. Человек словно бессознательно возвращается к привычному уровню благосостояния. Замечали за собой такие дела? Я - да! И я согласен с нобелевским лауреатом Ричардом Талером: нельзя рассчитывать на силу воли!

Талер и Шломо Бенарци исследовали накопительное поведение людей и вот что обнаружили. Когда решение о сбережениях принимается автоматически, люди начинают копить в разы больше. В одном из самых известных экспериментов уровень сбережений участников вырос с 3,5% до 13,6% дохода просто потому, что процесс был автоматизирован. Кстати, уже сейчас многие инвесторы доверяют своему ИИ-агенту этот процесс (возможно, скоро уйдет в массы).
Вот, друзья, мы с вами и открыли главный секрет инвестирования, и он вообще не связан с выбором акций. Главный секрет - убрать мозг из процесса принятия решения!

Получили зарплату или премию? Часть денег автоматически ушла на брокерский счет. Получили прибавку? Увеличился размер регулярного пополнения. И все это без обсуждений, без внутреннего торга, без ежемесячного собрания акционеров в собственной голове.


Самый опасный противник инвестора - не рынок, не кризисы и даже не инфляция, самый опасный противник сидит между нашими ушами! И, к сожалению, он очень хорошо знает все наши слабости.

#мозгИнвестора

Почему наш мозг ненавидит инвестировать

Рубль больше не читает учебники по экономике. И нефть ему уже не указ


Есть у нас старая привычка: нефть дорожает - ждём крепкий рубль. Нефть дешевеет - готовимся к ослаблению. Удобная схема, особенно для тех, кому нужно дать прогноз на год вперёд и не слишком мучиться с объяснениями. Но российский валютный рынок давно испортил жизнь любителям простых ответов. На форуме Сбера “Настоящее - будущее” экономисты довольно убедительно объяснили, почему.

Рубль теперь зависит от того, сколько мы продаём за границу, сколько покупаем, что происходит с экспортными потоками и как меняются правила игры. Цена нефти важна, но между дорогим баррелем и валютой, которая доходит до российского рынка, слишком много промежуточных звеньев.

Можно получить дорогую нефть и одновременно потерять часть экспортной выручки (из-за ограничений на вывоз топлива, проблем с портами или других геополитических обстоятельств). В дискуссии приводили конкретный пример: приостановка экспорта дизеля оценивалась примерно в $2 млрд ежемесячной выручки. Для валютного рынка физический объём поставок иногда важнее красивой котировки на экране.

Есть и обратная сторона, о которой говорят заметно реже: рубль может держаться крепко потому, что экономика остывает. Экспорт приносит валюту, а импорт зависит от внутренней активности. Когда компании откладывают инвестиции, а бизнес и потребители меньше покупают за рубежом, спрос на иностранную валюту снижается, курс получает поддержку. Только вот мало чему радоваться: слабый импорт отражает не успех экономики, а дорогие деньги, замороженные проекты и нехватку спроса. Чем хуже бизнесу с инвестициями и финансированием, тем меньше поводов покупать импортное оборудование, тем меньше давления на рубль. Валютный рынок выглядит спокойно тогда, когда в реальном секторе становится неуютно, мягко говоря.

Есть и факторы, поддерживающие рубль структурно. Импортозамещение снижает потребность в зарубежных товарах и при удачном развитии создаёт основу для будущего экспорта. Обеление экономики может сокращать серые и неэффективные импортные потоки. Кстати, в дискуссии отдельно упоминали майнинг как своеобразный “скрытый экспорт”: созданный внутри страны ресурс помогает оплачивать импорт без прямого предъявления спроса на валюту. Правда, вклад этого фактора трудно измерить, но вычёркивать его из картины не стоит.

Почему же рубль стал таким нервным?

Из-за перестройки торговых и финансовых потоков. Платёжный баланс теперь сложнее читать: за статистикой нужно разбирать реальные движения денег, маршруты расчётов и изменения экспортно-импортных операций. Прогнозировать курс по одной нефти - всё равно что оценивать здоровье компании только по выручке, забыв про расходы и долги.

Что дальше? Ожидаем относительно стабильный курс до конца 2026 года, но есть зависимость прогноза от геополитики и экспортных ограничений. На 2027 год - сценарий умеренного ослабления, примерно на несколько процентов. Среди причин - пересмотр параметров бюджетного правила и разница в инфляции. Одна из оценок на следующий год - около 90 рублей за доллар с небольшим превышением. Прошу помнить, что это сценарий, а не обещание рынка: внешние события могут быстро поменять расчёты.

Мой вывод

Курс рубля всё меньше рассказывает нам о нефти и всё больше - о том, как устроена сама экономика.
Сколько она производит, сколько потребляет, что может экспортировать и насколько свободно перемещаются деньги.

Крепкий рубль не означает, что экономика здорова, так же как и слабый рубль не доказывает, что всё рушится. Прежде чем объяснять движение курса, я бы посмотрел на торговые потоки, бюджетное правило и состояние внутреннего спроса. Иначе получится не макроэкономический анализ, а гадание на нефтяной бочке.

#рубль
https://t.me/ifitpro

«Эксперт РА» приглашает обсудить будущее облигационного рынка на форуме 21 октября


21 октября 2026 года в Москве состоится VII ежегодный форум «Будущее облигационного рынка», организованный рейтинговым агентством «Эксперт РА» и аналитической компанией «Эксперт Бизнес-Решения».

Почему рынок корпоративных облигаций растет быстрее банковских кредитов? В чем секрет его привлекательности? Сколько стоят деньги и сколько в рынке денег? Что востребовано у розничных инвесторов и институционалов? Как рыночные условия влияют на стратегии эмитентов разных эшелонов? Эти и другие вопросы обсудят на форуме лидеры рынка.

Мероприятие соберет более 700 участников, определяющих будущее облигационного рынка: крупнейшие российские банки, корпоративные заемщики и эмитенты облигаций, акций, ЦФА, организаторы выпусков, инвесторы, представители инфраструктуры рынка, СМИ.

В программе:
· Пленарное заседание: Что делать, когда риски растут, а ставки не снижаются?
· Тематические секции:
o Инвестгрейд: испытание дорогими деньгами
o Перспективные эмитенты и рынки
o Особенности коммуникации с инвесторами
o Финансирование растущего бизнеса
o Макро-сессия
· Церемония награждения лидеров облигационного рынка, лучших IR, призеров Конкурса аналитических эссе
· Вечерняя программа «Голос рынка»

Программа и регистрация: https://event.expert-business.ru/bonds2026/
Дата и место проведения: 21 октября 2026 года, The Carlton, Moscow


ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

🎤 На форуме Сбер Инвестиций "Настоящее будущее" выступил директор по экономике и финансам ПРОМОМЕД Тимофей Соловьёв. Он рассказал о последних финансовых результатах, ключевых драйверах роста и ответил на вопросы инвесторов.

📊 Растем более чем в 5 раз быстрее рынка. За первое полугодие выручка и EBITDA выросли на 76%, чистая прибыль на 83%. Прогноз на 2026 год подтвержден: рост выручки на 60% при рентабельности по EBITDA 45%.

🤝 Менеджмент мотивирован акциями. С 2025 года действует программа долгосрочной мотивации, основанная на достижении целевых показателей и не предусматривающая выпуск дополнительных акций. Параметры обратного выкупа акций в течение периода действия Программы обеспечивают соблюдение интересов действующих акционеров. При этом менеджмент и Совет директоров имеют возможность приобретать акции на собственные средства.

💰 Новые облигационные выпуски пока не требуются: текущих банковских лимитов достаточно, их график погашения комфортный. Долг растёт в разы медленнее, чем бизнес, поэтому долговая нагрузка остаётся под контролем. К рынку облигаций Компания может вернуться при необходимости не ранее середины 2027 года.

💸Рентабельность 34% по EBITDA за полугодие: сезонный эффект, идем по траектории прогноза. В 2023-2025 годах на второе полугодие приходилось 62-67% выручки при равномерных расходах. Годом ранее рентабельность за первое полугодие была те же 34%, а по итогам года выросла до 41%.

🌍 Экспорт пошел в СНГ. Начались первые отгрузки в Узбекистан и Кыргызстан, до конца года ожидается Казахстан. Осенью и зимой Завод «Биохимик» посетят 10 GMP-инспекций. Стратегический ориентир: не менее 15% выручки инновационных продуктов из пайплайна ключевых запусков должно приходиться на экспорт.

💊 Ближайшие запуски. Один из орфанных препаратов уже зарегистрирован. Компания надеется вывести его в коммерческую реализацию в IV квартале 2026 года. В том же квартале стартует исследование оригинального тройного агониста, на рынке компания ожидает его в 2029-2030 годах.

#ПРОМОМЕД #фармацевтика #форум

$PRMD

ПРОМОМЕД на форуме Сбер Инвестиции "Настоящее Будущее"

Что будет со ставкой, рублём и инвестициями в 2027 году?

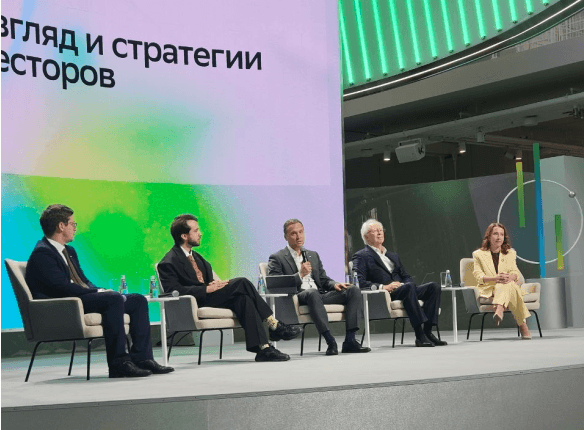
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…

Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.

Топ-10 цитат

СОФЬЯ ДОНЕЦ, Т-Инвестиции:

- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.

ТАРАС СКВОРЦОВ, Сбербанк:

- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.

ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:

- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.

Выводы макропанели

- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.

- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.

- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!

#форум
https://t.me/ifitpro

Что будет со ставкой, рублём и инвестициями в 2027 году?

Как я перестал пить таблетки - сменив деятельность.


Хоть я и психолог по образованию, иногда мне казалось, что психосоматика — это какой-то бред. 🤔 В большей степени — отговорки людей, чтобы не работать. Но, как оказалось, я ошибался. Как и все.

В конце прошлого года, можно сказать, в последние дни, я принял решение — сменить работу. Я много лет проработал в одном месте, но так сложилось, что я «выгорел». Кстати, про выгорание тоже думал, что это бред, пока не прочувствовал на себе. 🔥

Конечно, я получил опыт, подружился с коллегами и иногда даже немного скучаю по ним. Тем не менее всё чаще ловлю себя на мысли, что то простое и, можно сказать, спонтанное решение — дорогого стоит. 💎

И чем же эта ситуация так удивительна? Всё очень даже забавно. Вот уже 9 месяцев я в Москве, и знаете что? Я практически перестал болеть. В буквальном смысле простужаться перестал. Раньше я раз в 2–3 месяца довольно сильно болел, с температурой. Уже думал в Институт иммунологии обращаться, что мне, в общем-то, и родственники советовали. Мол, «часто ты болеешь». 😷

И вот, после смены работы — как рукой сняло! Максимум лёгкий насморк и слегка покашляю 2 дня. И то это скорее аллергическое. Я бы подумал, что это совпадение. Но в последний год (может, больше) работы у меня стали появляться проблемы со здоровьем чуть ли не в хроническом формате, которые врачи предлагали лечить антибиотиками. Прям курсами пропивать. И я пил, но нюансы возвращались. В этом году — пропали! Я просто живу, и всё ок! ✨

Что я всем этим хочу сказать? Я не хочу сказать, что моя работа была плохой. В частности, зарабатывал я часто даже больше, чем сейчас. Но дело в другом. Иногда важно понять, что ты не на своём месте, и стоит что-то менять. В этом ключ к решению проблем, которые ты даже не ожидаешь решить. И всё-таки здоровье и хорошее самочувствие — важнее всего в первую очередь. Берегите себя, тогда и успехи не заставят себя ждать! 💪

Будущее — в Вашем здоровье! 🌿

#жизнь #инвестиции

Как наш бизнес меняется в эпоху ИИ 🤖

Мы проведем нашу главную технологическую конференцию Positive Security Day 15 и 16 октября, на которой заглянем в новую реальность кибербезопасности.

Сегодня компании все активнее встраивают ИИ в свои процессы. Однако вместе с новыми возможностями появляются и новые риски. Меняется и то, как действуют атакующие: ИИ помогает им упрощать, ускорять и масштабировать атаки.

А значит, меняться должна и защита: если атаки работают на машинной скорости, защита должна успевать за ними. И мы к этому готовы — уже встраиваем ИИ в свои продукты, используем его в разработке и для защиты собственной инфраструктуры.

На Positive Security Day покажем, что из этого получается на практике 😎

Представим новые технологии и экспериментальные ИИ-разработки, которые могут определить ближайшее будущее кибербеза. Одна из них, например, уже помогла найти уязвимость в проекте Microsoft.

Расскажем, как развивается наш продуктовый портфель и как вместе с ним меняются наши подходы. А с заказчиками и партнерами посмотрим на картину шире: обсудим, какие риски ИИ создает для бизнеса, какой должна быть защита в новой реальности и как меняется экономика кибербезопасности.

👀 Конференцию можно будет посмотреть онлайн, регистрация уже открыта на нашем сайте. Присоединяйтесь, чтобы первыми узнать о технологиях и проектах, которые меняют кибербез.

#POSI

Как наш бизнес меняется в эпоху ИИ 🤖

Налог на сверхприбыль и газ в Германию: итоги прошедшей недели на рынке


Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:
1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.
2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.
3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.
4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.
Новости компаний
5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.
6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.
7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.
ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие
Итог
· Windfall tax
Решения нет, ждём бюджет 2027–2029
· Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
· Инфляция
6,26% — замерла на месте
· Наличные
Спрос растёт, ЦБ признаёт
· Газпром
Намёк на возвращение в Германию (2027)
· Ozon
Возможна отсрочка по налогам (позитив)
· Аэрофлот
SPO может быть перенесено (позитив для восприятия)

Налог на сверхприбыль и газ в Германию: что происходит на рынке?

Очередная неделя позади. Снова макроэкономика, снова заявления чиновников и снова намёки на будущее. Разбираем главное — без воды и лишних эмоций.
МАКРОЭКОНОМИКА:

1. Windall tax: решения пока нет
Минфин пока не принял решения о введении налога на сверхприбыль. Возможные изменения налоговой политики рассмотрят при подготовке бюджета на 2027–2029 годы (проект внесут до 1 октября).
Что обсуждалось ранее: 20%-ный налог на сверхприбыль за 2025 год — как превышение над средней прибылью компаний в 2018–2019 годах.
Комментарий: неопределённость — негативный фактор для сырьевых компаний. Особенно для тех, кто получает повышенные доходы на фоне высоких цен на сырьё. Если налог введут — денежные потоки сократятся.
Ключевая дата: принятие окончательной версии бюджета на 2027–2029 годы.

2. Инфляционные ожидания: снова вверх
Сентябрь: 14,2% (было 13,7% в августе).
Динамика за месяцы:
Июнь: 12,4% Июль: 14,7% Август: 13,7% Сентябрь: 14,2% Комментарий: один из главных показателей для ЦБ — и он не падает. Ещё один кирпичик в пользу того, что до конца года снижения ставки не будет.

3. Инфляция: замерла на месте
На 21 сентября годовая инфляция замедлилась до 6,26% (было 6,27% на 14 сентября, 6,33% на конец августа).
Комментарий: инфляция застыла. И это уже неплохо — главное, что не растёт.

4. Наличные: спрос не падает
Набиуллина на Международном банковском форуме подтвердила:
«Повышенный спрос на наличные есть. Причины: налоговые изменения, слухи, снижение ставок по депозитам».
Основные причины роста спроса на наличные:
Рост налогового пресса и уход в «серую» зону Снижение ставок по депозитам при высоких инфляционных ожиданиях Слухи о «заморозке» вкладов Комментарий: население уходит в наличку несколько месяцев подряд. Показатель М0 растёт. ЦБ это признаёт, но считает «естественным процессом». Что ж, посмотрим.

Новости компаний

5. Газпром может вернуться в Германию
Reuters сообщает: Россия и партия AfD готовят переговоры о возобновлении поставок газа в Германию — потенциально с 2027 года при условии мирного соглашения России и Украины.
Что может быть задействовано:
«Северный поток — 2» (неповреждённая нитка) Пропускная способность: 27,5 млрд куб. м в год Общая мощность «Северных потоков»: 110 млрд куб. м (но 3 нитки повреждены) Потребность Германии в газе: ~100 млрд куб. м в год.
Комментарий: позитив для «Газпрома» в долгосрочной перспективе. Но есть нюансы:
AfD не входит в правительство Германии Восстановление поставок столкнётся с политическим сопротивлением Санкции и инфраструктура — под вопросом Вердикт: новость на перспективу. В моменте — скорее позитив для настроений, чем реальный драйвер.

6. OZON: возможна отсрочка по налогам
Минфин обсуждает отсрочку по уплате налогов для Ozon и его селлеров — по аналогии с Wildberries.
Напомним: в августе кабмин утвердил меры поддержки для Wildberries после атак БПЛА. Компания и её продавцы получили:
Отсрочку по налогам и страховым взносам Приостановку налоговых проверок Условие: ущерб превышает 5% годового дохода.
Комментарий: если Ozon получит такую же поддержку — это несомненный позитив для компании и её акционеров.

7. АЭРОФЛОТ: SPO может быть перенесено
Первый замгендиректора «Аэрофлота» Андрей Чиханчин заявил:
«Ситуация на фондовом рынке не самая благоприятная для продажи части акций в рамках SPO».
Контекст:
SPO «Аэрофлота» — одна из планировавшихся приватизационных сделок на II полугодие 2026 Росимущество продаёт 23,76% акций Организатор — Сбербанк КИБ Комментарий: если SPO перенесут — для «Аэрофлота» это позитив с точки зрения восприятия. Меньше давления на акции в моменте.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Windfall tax Решения нет, ждём бюджет 2027–2029
Инфляционные ожидания
Выросли до 14,2% — против снижения ставки
Инфляция
6,26% — замерла на месте
Наличные Спрос растёт, ЦБ признаёт
Газпром Намёк на возвращение в Германию (2027)
Ozon Возможна отсрочка по налогам (позитив)
Аэрофлот SPO может быть перенесено (позитив для восприятия)

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Мы размещаем новый выпуск облигаций - серию 001Р-10

Это уже наш десятый выпуск. Первый, второй и пятый выпуски мы погасили в полном объеме и в срок. Остальные - ещё ждут своего погашения, и по ним мы также своевременно исполняем обязательства.

Параметры выпуска: - Сбор заявок - до 2 октября, 15:00 МСК - Срок - 1,5 года, купон каждые 30 дней - Ориентир ставки - не более 23,50% годовых, доходность к погашению — не более 26,20% - Номинал - 1 000 рублей Участники размещения получат бонусы — 5% от объема участия облигаций. Их которые можно использовать для оплаты поездок в сервисе. Подробнее: https://bonds.delimobil.ru/ https://bonds.delimobil.ru/

Почему мы выходим с новым выпуском сейчас. Рынок каршеринга в России продолжает расти, и мы растём вместе с ним. Наша доля на рынке достигла 46%, мы сохраняем лидерство. По итогам первого полугодия 2026 года свободный денежный поток вырос на 47%. Мы предлагаем инвесторам возможность участвовать в этом росте вместе с нами.

Винченцо Трани, основатель и генеральный директор Делимобиля: «Облигационные займы наряду с банковским и лизинговым финансированием остаются одним из ключевых источников финансирования компании. А если понадобится дополнительная поддержка, я, как акционер, готов предоставить её через кредитную линию от акционерных структур - я верю в этот бизнес и его будущее».

Что ещё важно знать: - Организаторы размещения - Газпромбанк и Совкомбанк, агент - Совкомбанк - Размещение на Московской Бирже, ожидаемое включение во Второй уровень листинга - Планируем включить выпуск в сектор РИИ: при владении бумагами больше года доход не облагается НДФЛ и налогом на прибыль в пределах лимита - Доступен и институциональным, и розничным инвесторам - при прохождении теста №6 у брокера.

Не является индивидуальной инвестиционной рекомендацией. Эмитент ПАО "Каршеринг Руссия". Информация об условиях и сроке мероприятия: https://bonds.delimobil.ru/. Источник раскрытия информации: https://www.e-disclosure.ru/portal/company.aspx?id=38653

Мы размещаем новый выпуск облигаций - серию 001Р-10

🔴 Яндекс и загадочный потенциал в 48 процентов


Вот смотрю я на идею по Яндексу с потенциалом плюс 48 процентов и честно говоря, немного зависаю. Эксперты любят эту красную историю и рисуют ей высокие оценки. А вот на что они опираются, мне лично не совсем понятно. Давайте разберемся по цифрам.

Смотрите, по прогнозу выручка должна подрасти на 20 процентов, а EBITDA вообще на 25. Вроде бы неплохо, компания демонстрирует динамику. Но вот в чем загвоздка: Яндекс все чаще оценивают как компанию роста, а он потихоньку переходит в статус истории стоимости. Это как стартап, который вырос, остепенился и начал раздавать дивиденды вместо покорения новых горизонтов. Мое мнение — тут есть явное расхождение между ожиданиями и реальностью.

Если компания становится зрелой, то и мультипликаторы к ней должны применяться соответствующие. Компании роста торгуются с премией за будущее ускорение, а компании стоимости оцениваются скромнее. Когда рынок пытается натянуть на зрелую историю одежду роста, получается этакий перекос. Именно отсюда и берутся такие оптимистичные цифры в 48 процентов.

Так что лично я бы не спешил радоваться таким прогнозам. Бизнес у Яндекса крепкий, это бесспорно, но статус меняется, и оценки должны меняться вместе с ним. Рисовать высокий апсайд на основе противоречивых предпосылок — занятие рискованное. Волатильность и риски тут присутствуют, и выводы я бы делал с оглядкой на эту двойственность.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Новость про «самые дорогие бренды» РФ. Сарказм и мысли.

paywall
Пост станет доступен после оплаты

Производители «синтетики» крушат рынок природных алмазов

Китай наращивает вывоз синтетических алмазов: согласно данным Shanghai Diamond Exchange, экспорт прошедших через нее искусственных камней в январе-июне нынешнего года увеличился на 65,3% (относительно аналогичного периода 2025 года) до 210 млн долларов.

Столь сильный рост отражает коренные сдвиги, происходящие и в КНР, и в мире в целом. В прошлом через Shanghai Diamond Exchange осуществлялись преимущественно сделки с завезенными из-за границы природными алмазами. За последние же пять лет китайская индустрия по выращиванию камней стала ведущей на планете - 63% синтетических алмазов сегодня выпускается в КНР (или 25 млн карат). С приличным отрывом за КНР следуют США и Индия.

Такое стало возможным благодаря развитию технологий искусственного интеллекта: подложки микросхем из алмазов обеспечивают высокий уровень отвода тепла (в ходе проводимых вычислений), какого нет ни у алюминия, ни у другого металла. В принципе для них могли бы подойти камни, добытые из недр, вот только у них есть естественный «изъян» - маленькие размеры, причем нестабильные в силу особенностей образования. Зато в лабораториях можно вырасти алмазы нужных производителям электроники размеров, не говоря уже про качество.

В результате на наших глазах идет процесс выдавливания с глобального рынка природных камней искусственными, и он явно не слабеет, скорее уж наоборот - укрепляется, приводя к невиданной доселе коренной трансформации алмазно-бриллиантовой индустрии. В 2025 году добыча алмазов в мире чуть-чуть не дотянула до 99 млн карат, их синтез приблизился к 40 млн карат, фиксируя глубинный тектонический сдвиг в предложении драгоценных камней.

Для крупнейших алмазных компаний это означает негативные перспективы - себестоимость добычи камней значительно превышает затраты на синтез, снижая тем самым их конкурентоспособность: 20 лет назад выращенный в лаборатории и ограненный бриллиант стоил 13-15 тыс. долларов за карат, сегодня - в районе 70 долларов. Спрашивается, зачем покупать дорогостоящее украшение с природным алмазом, если есть дешевые заменители?

Совершенствование технологий по синтезу алмазов и обусловленное им уменьшение издержек совпали со сменой поколений, имеющих в силу психологических и экономических причин совершенно иные предпочтения в жизни, нежели у их родителей - молодежи гаджеты интереснее «волнующих моментов», связанных с натуральными камнями, на которые так любят упирать их поставщики.

В результате за последние 20 лет объемы добычи алмазов рухнули вдвое (конечно, сыграли роль и другие причины - истощение запасов давно разрабатываемых трубок, аварии и т.д.), например, De Beers в 2005 году извлекла на земную поверхность 51 млн карат, в 2025 году - 21,7 млн карат. У ее конкурента «Алросы» ситуация схожая, только в отличие от De Beers против нее еще и действуют западные санкции, оказывающие существенное влияние на объемы ее сбыта.

Отношение обоих гигантов к синтетическим алмазам явно разнится. De Beers сумела получить искусственный камень в 1958 году и в последующие десятилетия ставила многочисленные эксперименты. В 2018 году она запустила бренд синтетических алмазов Lightbox и вложилась в его продвижение. В 2025 году De Beers объявила о его закрытии, попросту не выдержав конкуренции с китайскими игроками и их агрессивной маркетинговой политикой.

«Алроса» же, судя по открытым источникам, «делать» искусственные камни даже не пробовала и продолжает рекламировать природные алмазы (видимо, не зная об опыте рубинов - синтетические камни стали обыденностью, негативно повлияв на добычу натуральных). Вместе с тем риски дальнейшего сокращения добычи для нее никуда не исчезают, скорее они проявляются в полной мере.

С ними, похоже, обусловлен ее курс на диверсификацию бизнеса с упором на освоение месторождений золота (и поиски залежей полиметаллов), хотя ранее «Алросе» не удалось сдвинуть с места проект разработки четырех железорудных месторождений (затянувшийся на годы) и она не воспользовалась раскручиванием спроса на литий (его много в подземных водах кимберлитовых трубок). Только с золотом может получиться та же история, что и с железной рудой.

Будущее же глобального рынка алмазов видится в неоднозначном свете. Природные камни будут вытесняться в премиум-сегмент, теряя позиции в массовом, аналогичным образом будут складываться обстоятельства в промышленном потреблении. Синтез продолжит курс на удешевление, стимулируя рост продаж искусственных алмазов и расширение их позиций на мировом рынке.

Подобный расклад может привести к обвалу добычи естественных алмазов до 70 млн карат в 2030 году и до 40-50 млн карат в 2035 году (и речь идет о более-менее позитивном сценарии), производство синтетических камней, возможно, выйдет на 60 и 90-100 млн карат соответственно.

Клуб алмазодобывающих компаний может преобразится не до неузнаваемости - часть из них обанкротится и исчезнет, часть сможет диверсифицироваться. Судьба же двух маркетмейкеров, De Beers и «Алросы», покрыта мраком неопределенности и вариант их банкротства (каким бы фантастическим он ни казался) при ухудшении конъюнктуры не следует сбрасывать со счетов. «Алросе» тут будет сложнее выжить относительно De Beers - ее алмазные рудники расположены в удаленных районах с суровым климатом и обеспечивают жизнь ряда моногородов (их население надо будет куда-то перевозить).

Ставка постояла — рынок подёргался.

Ну что, друзья, вот и прошло очередное заседание ЦБ. Ставку оставили как есть — на том же уровне. Честно говоря, лично я ничего другого и не ждал. Когда все вокруг дружно говорят «пауза», а инфляция не спешит сдаваться, было бы странно ждать сюрприза. Но рынок — существо нервное. Он сначала вроде бы обрадовался, что всё по плану, а потом решил: «А давайте-ка зафиксируем прибыль, пока не поздно». Индекс МосБиржи в моменте сходил вниз.

Сразу скажу: я не из тех, кто бегает с графиками по потолку и пытается поймать каждое движение. Мне интереснее, как компании зарабатывают деньги, сколько платят дивидендов и есть ли у них будущее. Поэтому пятничная суета меня, если честно, мало трогает. Да, были бумаги, которые выросли сильнее рынка — Роснефть, Татнефть. Но давайте разберёмся. Роснефть и Татнефть подскочили на фоне дорогой нефти. Это классическая история: нефть растёт — нефтяники чувствуют себя хорошо. Но я бы не стал делать на этом далеко идущие выводы. Нефть штука волатильная, сегодня сто долларов, завтра — семьдесят. Гораздо важнее, как компании распоряжаются прибылью и какие у них проекты. Вот «Восток Ойл» у Роснефти — это да, это долгосрочная история. Но опять же, быстрый рост акций на таких новостях — это скорее для трейдеров.

А вот ММК, Система и Ростелеком просели. Тут тоже всё понятно. Система тащит на себе долги и проблемы с Озоном — тут нужно быть аккуратным. Ростелеком интересен с фундаментальной точки зрения, но вывод его дочек на биржу затягивается, и причина проста: ставка высокая, монетизировать активы сложно. ММК после бурного роста откатился — но это нормально, сталевары всегда были цикличными. Так что паниковать не стоит.


🎯 ИнвестВзгляд: Для меня как долгосрочного инвестора решение ЦБ ничего не изменило. Ставка на паузе — это не повод менять стратегию. Если вы верите в российскую экономику на горизонте пяти-десяти лет, то текущая волатильность — это просто шум. Я продолжаю потихоньку набирать качественные бумаги, которые платят дивиденды и имеют понятную бизнес-модель. И знаете что? Меня уже не смущает, что рынок нервничает. За последние 3 года нервы уже стальные.


$ROSN $TATN $MAGN $AFKS $OZON $RTKM

Ставка постояла — рынок подёргался.

Рассказали Эйлеру о своих финансовых перспективах и детально обсудили внедрение ИИ

Недавно у нас в гостях побывала съемочная команда «Эйлер — Аналитические Технологии» и нашла столько всего интересного для инвесторов, что выпуск получился в двух частях.

Первая — интервью с Максимом Филипповым, заместителем генерального директора Позитива, — уже вышла и доступна на нескольких площадках: VK Видео, RUTUBE и YouTube.

Говорили о перспективах роста компании и рынка кибербеза в целом, ИИ-технологиях, будущем и настоящем индустрии. Получился живой и очень честный разговор. Советуем смотреть целиком, а если пока не можете, читайте краткое содержание в посте.

О потенциале роста

ЦСР оценивает среднегодовой рост российского рынка кибербезопасности в 20% на пятилетку. Наша цель — расти вдвое быстрее рынка, а если он не растет, минимум на 20%.

Драйверы роста такие: базовый рынок России (95% бизнеса), новые продукты (например, PT NGFW с нижней планкой оценки рынка в 50 млрд рублей и целью — стать номером один), расширение инсталляционной базы внутри клиентов (докупка лицензий на оставшиеся активы), новые способы продаж (enterprise agreement с защитой всей инфраструктуры клиента), международная экспансия.

О финансовых целях

Финансовые планы на 2026 год остаются в рамках гайденса: 40–45 млрд рублей отгрузок. Есть уверенность, что компания попадет в диапазон. А перевыполнить верхнюю планку могут помочь крупные проекты. В прошлом году у нас появились первые чеки больше миллиарда, на горизонте 2026 года их уже несколько. Это показатель зрелости бизнеса и репутации. На 2027 год воронка еще формируется, о ней расскажем позже.

О влиянии ИИ на разработку

Можно сказать, что 2026 год — год реальной революции, когда код перестал представлять некую ценность. Потому что, имея эксперта, который может качественно сформулировать задачу ИИ, пишущему код, вы получите результат в десятки раз быстрее, а зачастую и более качественный.

Поэтому сегодня команды, которые не используют в разработке продуктов возможности искусственного интеллекта, оказываются на задворках истории. Позитиву в этом плане повезло: еще несколько лет назад наш генеральный директор настоял на том, чтобы все тимлиды разработки прошли курсы ИИ, так что мы были готовы.

Об искусственном интеллекте в кибербезе

Парадигма сменилась, и в любой момент государство или бизнес могут оказаться атакованными при помощи ИИ-технологий.

В первую очередь, это автоматизированная история поиска уязвимостей на периметре — чаще злоумышленники пытаются сорвать условные яблоки, растущие на нижних ветках, то есть атаковать ближайшие цели.

Раньше от обнаружения уязвимости нулевого дня до создания эксплойта (возможности ее использовать) проходило, в среднем, трое суток. Сейчас счет идет на часы. Реагировать с такой скоростью не может никто, поэтому атакам ИИ-агентов должны противостоять продукты, в которых также используется искусственный интеллект.

Мы пересмотрели свой цикл разработки и три года назад вложились в создание собственного Security Data Lake, где агрегируем данные для непрерывного обучения больших языковых моделей, интегрированных в наши продукты.

Так что в Позитиве уже сформировался класс решений, которые являются бенефициарами смены парадигмы в кибербезе, обусловленной ИИ-технологиями.

О сотрудничестве

Будущее индустрии — за коллаборациями. И тут можно с интересом наблюдать за гонкой технологий, а можно коллаборироваться. И в масштабах страны второй вариант, когда мы можем дать друг другу то, чего недостает у партнера (например, экспертизы, как у Позитива), намного целесообразнее.

Вторая часть тоже обещает быть очень интересной, обязательно ей с вами поделимся, следите за публикациями в канале.

#POSI

Рассказали Эйлеру о своих финансовых перспективах и детально обсудили внедрение ИИ

🪙 Акции какой нефтегазовой компании я бы не купил ни при каких обстоятельствах и почему?

Раньше я держал акции нашего любимого нефтегазового гиганта, но после отмены дивидендов мои планы немного изменились.
Стоит ли сейчас покупать акции Газпрома? Можно посмотреть отчет за 6 месяцев 2026 г и сделать выводы.
Ключевой драйвер роста — конъюнктура мировых рынков: во втором квартале цены на углеводороды пошли вверх, что позволило компании нарастить выручку. 👍

Основные показатели:
· Выручка — ₽5,3 трлн (+6% г/г). Нефтяной сегмент прибавил 8%, газовый — скромные 3%.
· EBITDA — ₽1,98 трлн (+28% г/г) — операционная эффективность заметно улучшилась.
· Чистая прибыль — ₽864 млрд (-12% г/г). Однако во 2-м квартале она взлетела на 61% (квартал к кварталу) и на 50% (год к году), достигнув ₽519 млрд.
· Капзатраты — ₽833 млрд (-30% к 1П 2025) — компания существенно урезала инвестиционную программу.
· Свободный денежный поток (FCF) с учетом депозитов — ₽634 млрд (рост в 2,2 раза).
· Скорректированный чистый долг — ₽6,06 трлн (против ₽6,7 трлн на конец 2025 года).
· Долг/EBITDA — 1,81х (минимум за последние кварталы, снижение с 2,07х).

Сильные стороны компании:
1. Мощная генерация FCF — рост в 2,2 раза говорит о том, что компания генерирует ликвидность даже в непростых условиях.
2. Снижение долговой нагрузки — мультипликатор долг/EBITDA ниже 2х — это комфортный уровень, риск кредитного дефолта минимален.
3. Операционный рычаг — рост EBITDA (+28%) при выручке +6% демонстрирует высокую чувствительность прибыли к ценам на сырье (это плюс в период роста цен).
4. Жесткий контроль над капзатратами — сокращение инвестпрограммы на 30% сохраняет денежный поток внутри компании.

Слабые стороны:
1. Провал чистой прибыли — несмотря на рост EBITDA, итоговая чистая прибыль упала на 12% г/г. Это указывает на рост процентных расходов, курсовых разниц или налоговой нагрузки, которые «съедают» операционный успех.
2. Разрыв между выручкой газа и нефти — газовый сегмент растет лишь на 3%, что говорит о проблемах с физическими объемами прокачки или фиксацией цен в контрактах (в отличие от нефти, торгуемой по споту).
3. Рост долга в течение полугодия — хотя долг снизился с конца 2025 года, за 1 квартал 2026 он вырос с ₽5,8 до ₽6,06 трлн — динамика внутри года неоднозначная.
4. Зависимость от внешней ценовой конъюнктуры — весь позитив держится на ценах во 2-м квартале. Это циклический фактор, а не структурное улучшение бизнеса.

Почему НЕ стоит покупать акции «Газпрома» сейчас, по моему мнению:
1. Прибыль падает, несмотря на рост цен — если при благоприятной конъюнктуре чистая прибыль показывает минус 12%, то что будет при коррекции нефти и газа? Маржинальность бизнеса ухудшается структурно.
2. Дивидендная пауза под вопросом — FCF вырос, но чистый долг все еще выше ₽6 трлн, а инвесторы помнят, что в 2023–2024 годах выплат не было. Сейчас компания направляет деньги на сокращение долга, а не на дивиденды. Обещания менеджмента — не гарантия.
3. Геополитические и санкционные риски никуда не делись — доступ к западным технологиям, страховкам и расчетам в валюте остается под дамокловым мечом. Финрезультаты не учитывают потенциальные блокировки экспортных маршрутов.
4. Капзатраты урезаны — это минус в будущее — снижение инвестпрограммы на 30% сегодня означает недоинвестирование в разработку новых месторождений и «Силу Сибири-2». Текущая прибыль — это «проедание» прошлого задела, а не рост.
Сила Сибири или Сила Байкала будет построена когда то в будущем, китайцы пока не сильно торопятся. И скорее всего они себе выбьют хорошую скидку.
5. Рост EBITDA — бумажный — он обеспечен переоценкой валютных остатков и ценовым фактором, а не ростом физических продаж газа в Европу (они упали многократно). В долгосроке рынок сбыта для Газпрома сузился необратимо.

Инвестиции в 2026. Что работает, а что нет?

Казалось бы, при жёсткой ДКП и сокращении инвестиций в своё будущее на 9,9% за первое полугодие 2026 говорить о возможностях на рынке бессмысленно 😤 Но именно в такие периоды появляются инструменты, о которых раньше никто не задумывался. Классические стратегии перестают работать, а те, кто умеет переобуваться, получают доступ к активам с огромным дисконтом. Вопрос не в том, есть ли возможности. Вопрос в том, умеете ли вы их видеть 👁️‍🗨️

Главный драйвер роста в ближайшие 1-3 месяца - это ожидания по ключевой ставке. Заместитель председателя правления Сбера - Тарас Скворцов - прямо заявил: "Рост инвестиционной активности начнётся только при снижении ставки до 12%". А я добавляю, что ралли начнется при 10%.

Консенсус аналитиков предполагает ставку на конец года в диапазоне 13,5–14%. А это значит, что рынок колеблется. И если ваш портфель не учитывает это, то вы рискуете пропустить движение, которое может стать главным во втором полугодии. (Не инвестиционная рекомендация) Ищите компании с низким долгом и высокой операционной эффективностью. Они первыми выиграют от снижения ключа.

Впереди ещё несколько заседаний ЦБ, и каждое из них имеет возможность стать триггером для роста iMOEXF.

Чтобы не пропустить эти сигналы и разбирать их вместе со мной, подписывайтесь на канал.С одной стороны модераторы Пульса не любят слово "сигналы", а с другой стороны мои подписчики мои же посты расценивают как мотивацию к действиям, к инвестиционным решениям.

Короче, в своём канале я делюсь тем, что вижу на рынке, без воды и эмоций. Потому что вы сюда пришли испытывать эмоции или деньги зарабатывать? Это разные вещи.

На последок выдам панч: акции для тех, кто торгует акции. А для тех, кто зарабатывает деньги - мои предыдущие и следующие посты. Подписывайтесь 💪

✨ Инвесторы выбирают POSI

Вчера вечером во время IR-форума Московской биржи «Код IR: проверка на прочность» были подведены итоги премии «Рынок выбирает», которая присуждается за высокие стандарты коммуникаций с инвесторами, а именно за проактивную работу с ними (в том числе в соцсетях), проведение мероприятий и качественную обратную связь.

MOEX вручает награды по результатам масштабного исследования, в котором компанию всесторонне оценивают крупнейшие российские институциональные инвесторы и аналитики инвестиционных банков и брокерских компаний.

В этот раз мы уверенно вошли в топ организаций, которые смогли выстроить конструктивный и плодотворный диалог с инвесторами: в двух из четырех номинаций получилили награды, еще в двух — вошли в шорт-лист (есть, что планировать на будущее 😉).

1️⃣ Наш IR-директор Юрий Мариничев взял гран-при как «Лучший IR-руководитель компании» (компании с капитализацией 40–200 млрд рублей).

2️⃣ Также у POSI — второе место в номинации «Лучшая IR-коммуникация» (компании с капитализацией 40–200 млрд рублей).

«Мы благодарим участников фондового рынка за высокую оценку нашей работы с инвестиционным сообществом. Премия «Рынок выбирает» — это максимально широкий срез мнений как профессионалов, так и розничных инвесторов, поэтому эта награда особенно ценна. Positive Technologies продолжит делать всё для сохранения высокого уровня доверия со стороны наших инвесторов и партнёров, поддержания максимальной прозрачности и развития фондового рынка», — прокомментировал результаты премии Юрий Мариничев.

Спасибо вам большое за признание, всегда готовы ответить на ваши вопросы, оставайтесь на связи ❤️

IR-команда
#POSI

✨ Инвесторы выбирают POSI

Готовимся к «БИОПРОМ 2026»: ключевые темы и взгляд на будущее фармацевтики

5–6 октября форум «Биопром» соберёт ведущих игроков фармрынка, среди которых будет и «Озон Фармацевтика». В преддверии этого события заместитель генерального директора Дмитрий Титов поделился с редакцией «ФармМедПром» взглядами на важнейшие тренды и вызовы отрасли.

Среди главных тем — развитие производства биотехнологических препаратов и препаратов для лечения онкологических заболеваний, преодоление отраслевых барьеров, а также оптимизация пути лекарства от идеи к пациенту:

«Нам хотелось бы обсудить много вопросов. Давно назрела донастройка системы ценообразования ЖНВЛП. Особенно важно решить этот вопрос для препаратов из перечня СЗЛС. На примере нашего биотехнологического проекта «Мабскейл» мы хотим вместе с регуляторами и финансовыми организациями обсудить, какие барьеры можно снять, как улучшить регуляторную среду.

Тренды российского и мирового рынка убедительно показывают, что только новые молекулы — слишком узкое определение инноваций в фармацевтике. Это важное направление для исследователей, но оно не всегда напрямую влияет на доступность и эффективность терапии. Нам было бы интересно на «Биопроме» продолжить на эту тему дискуссию в рамках Координационного совета «Иннопрактики».

Подробнее читайте на сайте издания.

——————

⚡️Не пропустите новости — подписывайтесь на наши сообщества в VK и MAX, чтобы всегда быть на связи!

Готовимся к «БИОПРОМ 2026»: ключевые темы и взгляд на будущее фармацевтики