Поиск
🔬 Компания «Мабскейл» открыла объединённый центр разработок в Подмосковье
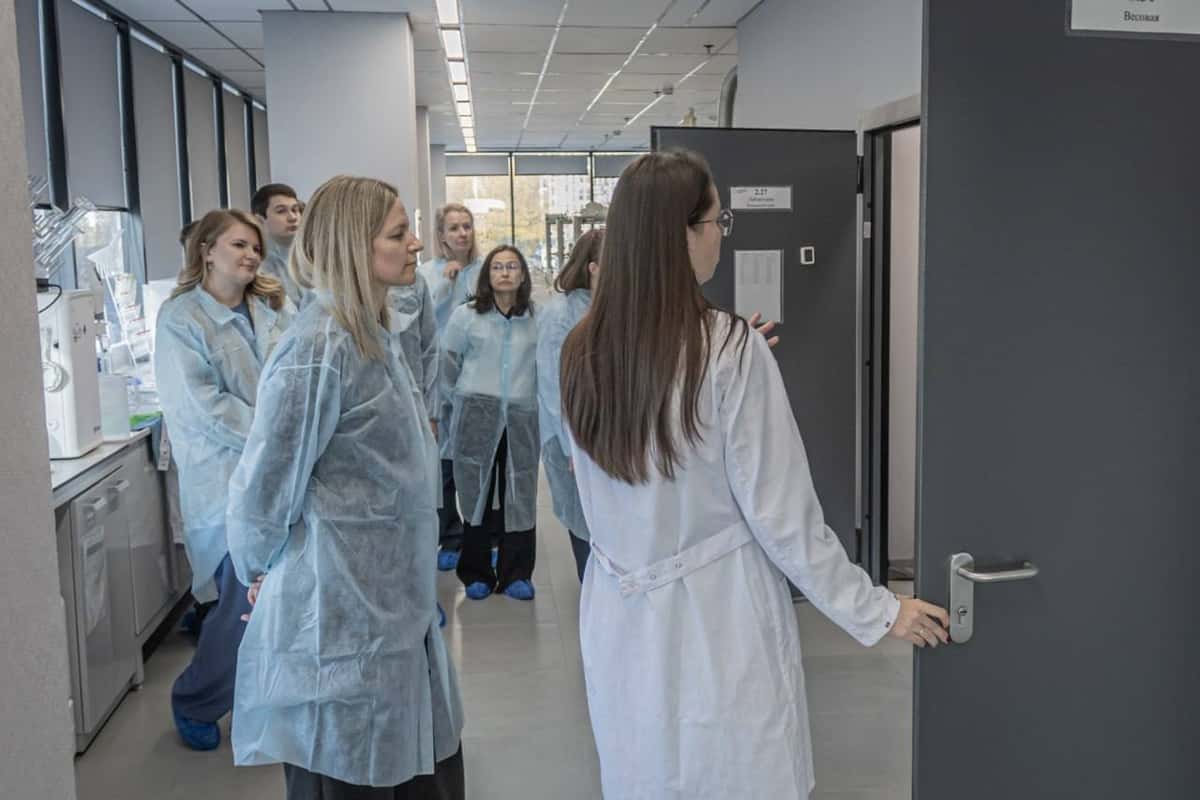
23 октября наша биотехнологическая компания «Мабскейл» открыла новый центр разработок в Химках.
Раньше команда работала на двух площадках, в Химках и в «Сколково». Теперь все лаборатории собраны под одной крышей: 1600 кв. м и 34 специалиста.
Чем здесь занимаются?
🧬 Получают клетки-продуценты терапевтических белков. С этого этапа начинается разработка любого нового биопрепарата. Исследования ведутся на генетическом, молекулярном и клеточном уровнях. Собственная база для такой работы — одно из преимуществ «Мабскейл».
📊 Проводят биоаналитику. Специалисты изучают, как препарат всасывается, распределяется в организме и выводится из него, а также его иммуногенность. Эти данные доказывают, что биоаналог сопоставим с оригинальным препаратом. Без такого доказательства его нельзя зарегистрировать.
Вся работа ведётся по стандарту надлежащей лабораторной практики (GLP).
Центр дополняет производство «Мабскейл» в Тольятти. Вместе площадки в Московской и Самарской областях смогут быстрее доводить новые препараты от лаборатории до готовой лекарственной формы.
Мария Ульянова, генеральный директор «Мабскейл», директор по развитию группы «Озон Фармацевтика»:
«Биоаналог нельзя просто скопировать — его сходство с оригиналом нужно доказать в целой серии исследований. Раньше эта работа была разделена между двумя площадками, теперь команда, оборудование и компетенции собраны в одном месте. Это сокращает путь от лаборатории до регистрации препарата, а значит, и путь лекарства до пациента»
Сейчас в разработке у «Мабскейл» более 25 биоаналогов для лечения онкологических, онкогематологических и иммуновоспалительных заболеваний.
🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка
Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!
На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.
💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.
Вроде бы звучит все круто, перспективно, а главное - очень дешево.
🧐Но что скрывается за этой дешевизной?
▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.
✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.
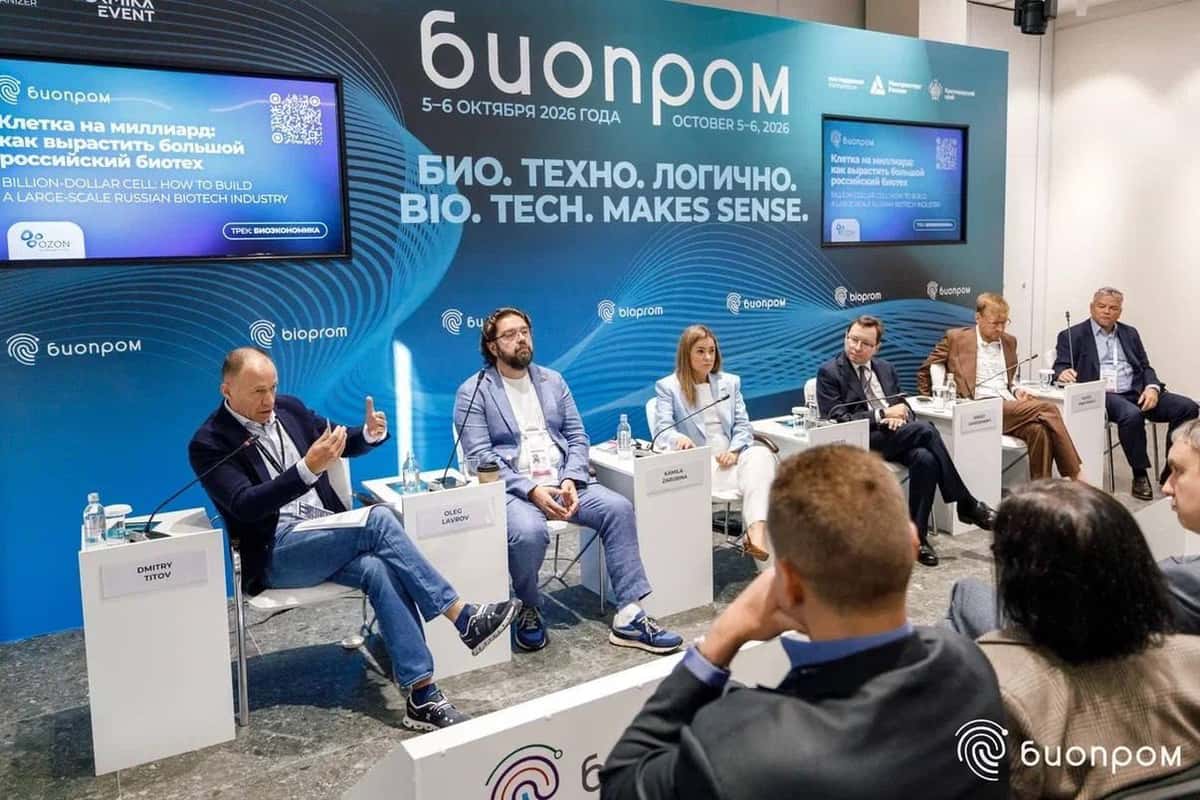
🧬 «Клетка на миллиард»: обсудили на БИОПРОМ-2026, кто профинансирует российский биотех
6 октября на форуме БИОПРОМ-2026 в Геленджике «Озон Фармацевтика» провела сессию «Клетка на миллиард. Большая ставка на российский биотех».
Говорили о том, где взять капитал для следующего шага российской биофармацевтики: от биосимиляров к биспецификам, конъюгатам и инновационным молекулам. Отправной точкой дискуссии стал кейс нашей биотех-площадки «Мабскейл».
Участники сессии:
🔹Сергей Глаголев, заместитель министра здравоохранения РФ
🔹Дмитрий Титов, заместитель генерального директора «Озон Фармацевтика» (модератор дискуссии)
🔹Алексей Виноградов, «Юникорн Кэпитал»
🔹Камилла Зарубина, «СК Капитал» (ВЭБ.РФ)
🔹Сергей Гайворонский, Kama Flow
🔹Вадим Тарасов, Сеченовский университет
🔹Олег Лавров, «Иннопрактика»
Участники сошлись во мнении: деньги на биотех есть, но нужно выстроить последовательность финансирования — от грантов до госзакупок.
Подробности — в пресс-релизе на нашем сайте
Промомед. Отчет за 1 пол 2026 по МСФО
Тикер: #PRMD
Текущая цена: 388
Капитализация: 82.5 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors
Мультипликаторы (LTM):
P/E - 9.89
P/BV - 2.85
P/S - 1.74
ROE - 28.8%
ND/EBITDA - 1.59
EV/EBITDA - 6.03
Акт/Обяз - 1.52
Что нравится:
✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).
Что не нравится:
✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.
За 2026 год промежуточных выплат не ожидается.
Мой Итог:
Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
- препараты эндокринологии и онкологии (76 → 83%);
- инновационные препараты (74 → 85%);
- биотех препараты (72 → 80%);
- ЖНВЛП (60 → 37%).
Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
- эндокринология +246.8% (4.7 → 21.6);
- онкология -39.5% (4.3 → 2.6);
- прочие 0% (4 → 4).
Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.
Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).
FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.
Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND/EBITDA < 2.5.
Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).
Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.
По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Мы получили лицензию для «Озон Медика»!
Группа «Озон Фармацевтика» получила государственную лицензию на производство для своей четвёртой площадки — «Озон Медика», которая уже с 2027 года будет в промышленном масштабе выпускать препараты для лечения онкологических и тяжёлых системных аутоиммунных заболеваний.
Подробнее о событии в пресс-релизе. Делимся ключевыми фактами о проекте:
🔹Производство «Озон Медика» построено на средства десятков тысяч инвесторов, привлеченных в ходе IPO и SPO. Общий объём инвестиций оценивается в 6 млрд рублей.
🔹После выхода на полную мощность завод будет выпускать до 10 млн упаковок лекарств в год. Коммерческий запуск намечен на 2027 год.
🔹Общая площадь главного корпуса — 25 тыс. м². На первом этапе запустим участок для производства твёрдых нестерильных форм (таблетки, таблетки в оболочке, желатиновые капсулы).
🔹Производительность первого участка составит 4,6 млн упаковок в год или 40 млн капсул, 111 млн таблеток и 29 млн таблеток, покрытых оболочкой.
🔹Завод спроектирован с учётом работы с высокоактивными и токсичными компонентами. Внедрены системы, гарантирующие безопасность персонала и окружающей среды. Компания уже получила сертификат GMP ЕАЭС и ведёт перевод регистрационных удостоверений онкологического портфеля на новую площадку.
🔹Сегодня портфель противоопухолевых препаратов Группы включает 34 регистрационных удостоверения. Ещё 68 наименований находятся в разработке. Производство ведётся на специализированной линии завода «Озон» в г. Жигулёвске.
Олег Минаков, генеральный директор «Озон Фармацевтика»:
«Мы рады объявить о создании в России новой промышленной платформы для массового выпуска сложных отечественных противоопухолевых препаратов. Проект, реализован за счет частного капитала, более того, он знаменует собой первый в истории страны случай строительства фармацевтического завода, финансируемого за счёт средств, привлечённых на открытом рынке капитала, что демонстрирует растущий интерес инвесторов к стратегически важным отраслям и является практическим примером последовательного развития производственных компетенций в логике Стратегии “Фарма-2030” и национального проекта технологического лидерства «Новые технологии сбережения здоровья
Новый завод позволит нам нарастить производственные мощности и значительно расширить портфель лекарств, отвечающих самым высоким стандартам безопасности и эффективности. Мы стремимся обеспечить пациентов качественными отечественными препаратами, сокращая зависимость от импорта и делая современную терапию доступнее.
Коммерческий запуск „Озон Медика“ в 2027 году станет важным вкладом в развитие отечественной фармацевтической промышленности и укрепление системы здравоохранения страны».
«Озон Медика» станет еще одним звеном в укреплении фармацевтического суверенитета страны, обеспечивая пациентов современными лекарствами и открывая новые возможности для роста компании💙
Иногда самые интересные инвестиции - там, где еще нет выручки
Звучит странно, правда? Столько лет мы смотрим на компании через отчетность: выручка, EBITDA, дивиденды, мультипликаторы. А что делать, если ничего этого пока нет? Мы же не можем искать цифры там, где их по определению еще нет… В таких историях я анализирую совсем другое. Например, кто стоит за проектом? Есть ли технология, защищена ли она патентами? Есть ли партнеры, готовые разделить риски? И, наконец, есть ли понятный сценарий выхода для инвестора?
Вот вам живой пример. Вы же помните, что я знатный собаколюб. Надеюсь, моего Троцкого минует злая онко-участь, но тема важная для многих владельцев животных, кто уже с этой бедой столкнулся. Изучая исследования, касающиеся здоровья питомцев, обнаружил, что биотех-компания РБТ меняет свою стратегию: вместо долгих исследований (ради исследований, как это часто бывает) команда фокусируется на продуктах, способных выйти на рынок быстро, в ближайшие годы. Основной актив (платформа “Бетусфера”, прошедшая КИ I–II фазы) масштабируется в два самостоятельных направления.Среди них - иммунотерапия онкологических заболеваний домашних животных и разработка вакцины против РСВ.
Подробнее: первое направление, ОНКОВЕТ - терапия онкозаболеваний у животных, рынок в РФ оценивается в 1,5 млрд руб., целевая аудитория - ветклиники. Продукт уже на финальной стадии, выход в продажи в 2027 году. Второе - вакцина от респираторно-синцитиального вируса (РСВ), адресована группам риска (60+, беременные, дети), объём рынка 6 млрд руб. в год. Сейчас ведутся доклинические исследования, дальнейшая монетизация - через продажу лицензий. Но скажу честно, меня как инвестора привлекает здесь конструкция сделки более, нежели сами биотехнологии - я же не могу их оценить как специалист.
А вот инвестиционная конструкция - другое дело. Поскольку компания - резидент Сколково, соответственно, инвесторы могут использовать программу бизнес-ангелов и вернуть до 50% вложенных средств через механизм возмещения НДФЛ (при соблюдении условий программы). Второй момент - группа Артген предоставляет оферту на выкуп доли через три года по цене размещения. При этом инвестор вправе не использовать оферту и сохранить участие в будущем росте капитализации компании. В сочетании с механизмом Сколково получается, скажем так, довольно необычное решение. По сути, оно должно хорошо снизить риски для инвестора по сравнению с классическим венчурным финансированием.
Безусловно, биотехнологии - один из самых сложных сегментов для инвестиций. Здесь трудно гарантировать коммерческий успех продукта, хотя есть важные технологические преимущества: отлаженный синтез на собственной R&D-базе, портфель из пяти патентов и трех заявок, совместные разработки с ведущими НИИ. Но мне нравится, когда команда думает о том как сделать сделку понятной для инвестора.
Если интересно разобраться в проекте глубже - могу поделиться презентацией и финансовой моделью. Сможете сами изучить документы, чтобы не принимать решение по красивому описанию.
Не является индивидуальной инвестиционной рекомендацией. Наш бизнес – образование.
@pro100IPO
#РБТ
Артген поддержал SPO Гемабанка офертой. Почему это интересно инвесторам?
📈 На российском рынке нечасто встретишь ситуацию, когда компания готова подкрепить свои ожидания не только словами, но и конкретными обязательствами. Именно поэтому сегодняшняя новость по Гемабанку ( $GEMA ) показалась мне довольно интересной.
Артген биотех ( $ABIO ), в группу которого входит Гемабанк, объявил, что предоставит оферту участникам SPO и при соблюдении определенных условий выкупит акции по заранее установленной цене.
🔷️ Что это значит❓️
Артген готов выкупить акции Гемабанка по цене 150,8 руб. за штуку через три года после окончания размещения.
Право воспользоваться офертой получат инвесторы, которые:
• приобретут акции именно в рамках SPO
• инвестируют не менее 500 тыс. руб.
• сохранят весь пакет без продажи на протяжении трех лет.
🔷️ Почему компания пошла на такой шаг❓️
Председатель совета директоров Артген биотех Артур Исаев объяснил это уверенностью в перспективах Гемабанка и желанием предоставить долгосрочным инвесторам дополнительную защиту капитала. Если через три года рынок, по мнению компании, все еще будет недооценивать бизнес, Артген сам выкупит акции у инвесторов по цене оферты.
На мой взгляд, именно такие решения вызывают доверие. Когда менеджмент не просто говорит о перспективах, а готов подтвердить свою уверенность реальными обязательствами.
🔷️ Напомню параметры SPO.
Ориентир цены размещения составляет 116 руб. за акцию. Он установлен с потенциальным дисконтом к средневзвешенной цене за последний месяц.
Предварительный сбор заявок проходит с 15 по 18 июня включительно. Начало торгов ожидается 19 июня. Привлеченные средства компания планирует направить на финансирование дальнейшего развития бизнеса и реализацию стратегии роста.
🔷️ Почему эта история заслуживает внимания❓️
Мы уже обсуждали, что Гемабанк – это не только лидер российского рынка персонального биобанкирования. Компания сохраняет высокую рентабельность. По итогам 2025 года EBITDA-маржа составила около 48%, а чистая рентабельность – около 42%. При этом Гемабанк выплачивает дивиденды и одновременно развивает проекты в области генной терапии для онкогематологии, иммунологии и неврологии. Именно эти направления могут стать одним из драйверов долгосрочного роста бизнеса.
🧐 Вывод
Оферта, конечно, не отменяет инвестиционные риски и действует только при выполнении всех условий. Но выглядит она довольно интересно. Это примерно 30% к цене размещения за три года, или около 9,1% годовых без учета возможных дивидендов. При этом Гемабанк придерживается дивидендной политики, предусматривающей выплату не менее 80% чистой прибыли по РСБУ.
Лично я планирую подключиться к онлайн-встрече Гемабанка с инвесторами, которая пройдет 17 июня в 14:00.
Есть вопросы по SPO или самому Гемабанку? Пишите в комментариях. Возьму самые интересные с собой на встречу и потом расскажу, что ответило руководство. 👇
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Промомед. Отчет за 2 пол 2025 по МСФО
Тикер: #PRMD
Текущая цена: 411.1
Капитализация: 87.4 млрд
Сектор: Фармацевтика
Сайт: https://promomed.ru/investors
Мультипликаторы (LTM):
P\E - 12.19
P\BV - 3.28
P\S - 2.32
ROE - 26.9%
ND\EBITDA - 1.42
EV\EBITDA - 7.13
Акт.\Обяз. - 1.6
Что нравится:
✔️выручка выросла на 89.6% п/п (13 → 24.6 млрд);
✔️чистый долг увеличился на 8% п/п (20.1 → 21.7 млрд). Но ND\EBITDA улучшился с 1.95 до 1.42;
✔️чистая прибыль выросла в 4.1 раза п/п (1.4 → 5.7 млрд).
Что не нравится:
✔️отрицательный FCF -0.2 млрд. Хотя это лучше -1.4 млрд, которые были в 1 пол 2025;
✔️нетто фин расход увеличился на 38.2% п/п (1.7 → 2.4 млрд);
✔️дебиторская задолженность выросла на 21.5% п/п (18.4 → 22.3 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND\скорр. EBITDA LTM:
- не менее 50%, если <= 1;
- не менее 25%, если > 1 и <= 2;
- не менее 15%, если > 2 и <= 2.5;
- если показатель > 2.5, то решение принимает совет директоров.
СД рекомендовал не выплачивать дивиденд за 2025 год, но есть рекомендация по выплате за 1 кв 2026 год составит 8 руб (ДД 1.95% от текущей цены).
Мой итог:
Количество препаратов в портфеле за полгода увеличилось с 355 до 364 (на конец 1 кв 2026 уже 370). Изменения долей в выручке:
- препараты эндокринологии и онкологии (74 → 76%);
- инновационные препараты (60 → 74%);
- биотех препараты (53 → 72%);
Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. За год выручка выросла на 75.2% г/г (21.4 → 37.6 млрд). В разрезе по видам препаратов (г/г в млрд):
- эндокринология +163.4% (8.2 → 21.6);
- онкология +42.9% (4.9 → 7);
- прочие +8.4% (8.3 → 9).
Сильный рывок в эндокринологии связан с выпуском препаратов Семальтара, Квинсента и Велгия (аналоги препаратов Ребелсас и Оземпик для снижения веса и лечения сахарного диабета 2го типа)
Чистая прибыль за полгода увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 41.6% и снижения эффективной ставки налога на прибыль с 28 до 26%. За год чистая прибыль выросла в 2.5 раза г/г (2.9 → 7.2 млрд).
FCF остался в отрицательной зоне, но итог уже лучше прошлого полугодия. Такой результат достигнут за счет более лучшего абсолютного роста OCF (-0.7 → 1 млрд) в сравнении с кап. затратами (0.6 → 1.2 млрд). За год, несмотря на отрицательное значение в -1.6 млрд, результат по FCF также лучше, чем был в 2024 году с -2.6 млрд.
Рост EBITDA позволил снизить долговую нагрузку вопреки увеличению чистого долга.
Планы Промомед на 2026 год:
- выручка +60%;
- рентабельность по EBITDA 45%;
- рентабельность по чистой прибыли 20%;
- ND\EBITDA < 2.5.
Рост выручки в 60% выглядит достаточно амбициозно, но результат за 1 кв 2026, где выручка увеличилась на 62.2% г/г (4.5 → 7.3 млрд) пока вписывается в заявленные цели.
Помимо общего рыночного уныния котировки компании также находятся под давлением на фоне конвертации структурных облигаций (1 шт привязана к 60 акциями) в акции. Первая партия была сконвертирована в апреле на сумму 1.6 млрд. Вторую конвертацию планируют провести до лета 2027 года.
Оценка по мультипликаторам 2025 года выглядит недешево, но форвардная оценка уже сильно интереснее. Вопрос только в том, сможет ли компания достигнуть своих целей?
Акций Промомеда нет в портфеле, но за компанией слежу.
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале
«Озон Фармацевтика» и «Мабскейл» примут участие в ежегодном саммите «Сириус.Биотех»
«Сириус.Биотех» — уникальная площадка, где участники могут обмениваться опытом, искать партнёров, инвесторов и лицензиатов для разрабатываемых продуктов, обсуждать ключевые научные и технологические задачи в разработке лекарств.
Приглашаем посетить стенд «Озон Фармацевтика». Мы будем рады видеть коллег из биотех-индустрии, молодых специалистов и студентов, которые ищут путь в профессию. «Мабскейл» представит программы стажировок и практик — это отличная площадка для старта карьеры в одном из самых современных биотех-производств страны!
Особое внимание уделим деловой программе: в пятницу, 22 мая, к.б.н., заместитель генерального директора по развитию «Мабскейл» Екатерина Воронина выступит с докладом о теории решения изобретательских задач (ТРИЗ). В биотехнологиях применение ТРИЗ позволяет оптимизировать процессы разработки препаратов, находить креативные подходы к решению технических и научных вызовов — и тем самым ускорять появление инновационных продуктов на рынке.
Артген: биотех, где уже есть на что опереться
Компании этого сектора на рынке обычно любят за обещания. При этом рынок нередко применяет к ним два режима: эйфория или полный скепсис. Но давайте разбираться, что есть у компании в цифрах.
🔷️ Рост выручки группы
Согласно прогнозу аналитиков, консолидированная выручка группы по МСФО за 2025 год ожидается на уровне 1,734 млрд руб. (+14% г/г). Для компании такого масштаба темп выглядит хорошим. Особенно с учетом того, что внутри холдинга разные по зрелости активы.
🔷️ Оценка и долговая нагрузка
Артген торгуется с мультипликатором P/S 3,3x, что выглядит умеренным уровнем для растущего биотеха. Отдельно важен баланс: Net debt/EBITDA около 0,2–0,5х. Для компаний такого профиля низкий долг – нечастая история. Акционеры могут меньше переживать за устойчивость бизнеса и давление на прибыль.
Цифра брокер при этом сохраняет целевую цену на уровне 101 руб. за акцию $ABIO . Такой таргет аналитики связывают с потенциалом коммерциализации портфеля разработок, вкладом зрелых дочерних активов и возможной переоценкой холдинговой модели по мере раскрытия ее экономики. Таргет 101 руб. предполагает потенциал роста порядка 60%+ от текущих уровней.
Так что с моделью ❓️
У Артгена это сочетание того, что рынок обычно любит по отдельности: стабильный денежный поток и потенциал роста.
Гемабанк $GEMA , который мы уже разбирали в прошлых постах, остается денежным генератором внутри группы. Genetico $GECO – история более рискованная, но с возможным апсайдом. У Genetico уже 34 патента и еще 28 заявок на рассмотрении. Для биотеха это часть оценки, которая не всегда отражается в текущих мультипликаторах. Плюс посевной фонд с фокусом на MedTech и ИИ. Вместе это выглядит как связанная экосистема роста и денежного потока. По данным РСБУ материнской компании выручка от дивидендных потоков за 2025 год выросла на 201,5%.
Получается холдинговая модель, где материнская компания получает часть экономики через дивидендные потоки дочерних активов, и является одним из ключевых элементов инвестиционного кейса.
🧐 Вывод
Ближайший инфоповод – День инвестора 28 апреля в 10:00. Компания проведет встречу с рынком, где могут появиться новые детали по стратегии, активам и прогнозам. Желающие могут подключиться, сама тоже обязательно зайду послушать. 😅 А то в последнее время складывается впечатление, что у нас не так-то и много осталось интересных секторов с потенциалом на этот год.
При этом риск тоже понятен, в таких моделях часть оценки завязана на будущий успех разработок и они чувствительны к срокам реализации. Но именно поэтому я бы здесь смотрела не только на текущие мультипликаторы, но и на то, как рынок со временем начнет оценивать эту связку кэша и роста. Иногда именно такие истории переоцениваются позже остальных. Пока выглядит так, будто рынок это еще не до конца учел.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Кадры для фармацевтики будущего: как Озон Фармацевтика работает с вузами и молодыми талантами
«Озон Фармацевтика» сегодня объединяет свыше 2,8 тыс. профессионалов, обеспечивающих устойчивое развитие компании.
В условиях растущего спроса на квалифицированные кадры и повышенных требований к компетенциям (особенно в наукоёмких направлениях) мы фокусируемся на двух ключевых задачах: привлечении сильных специалистов и системном развитии внутренних команд.
Мы делаем ставку на долгосрочное партнёрство с вузами и программы стажировок — так мы помогаем готовить кадры для отрасли, вкладываясь в будущее фармацевтики. Особое внимание уделяем биотехнологическому направлению: это один из ключевых векторов развития компании.
Яркий пример работы с молодыми талантами — кейс-чемпионат, который мы организовали 24 апреля в Высшей биотехнологической школе Самарского политеха.
15 студентов-биотехнологов решали реальные производственные задачи: им предстояло выбрать один из пяти кейсов и презентовать своё решение экспертам.
В новом интервью для GxP News директор по персоналу «Озон Фармацевтика» Артём Бездухов рассказывает, как выстраивается работа с молодыми специалистами, почему сотрудничество с вузами — стратегический приоритет компании и какие компетенции мы формируем в биотехнологическом направлении.
Читайте полный текст интервью на сайте GxP News
Вопреки негативному фону: рынок остановил падение. Что дальше?
Российский рынок завершил основную сессию среды разнонаправленной динамикой. Рублевый индекс МосБиржи снизился на 0,04%, до 2775,24 пункта, тогда как долларовый РТС прибавил 0,74%, закрывшись на отметке 1084,37 пункта. Объем торгов составил 54,9 млрд рублей. Положительным моментом можно считать удержание уровня выше 2775 пунктов.
Давление на рынок продолжает оказывать нефтегазовый сектор. Среди ключевых факторов — коррекционные настроения в ценах на нефть, а также сохраняющиеся риски новых атак на инфраструктурные объекты компаний со стороны Украины.
Помимо этого, локальным фактором давления выступают обсуждения потенциального дополнительных налогов для отдельных секторов отличившихся сверхприбылью.
📍 Словесные интервенции не стихают: Тегеран официально опроверг утверждения Дональда Трампа о том, что Иран обратился к США с просьбой о прекращении огня.
В иранском МИДе назвали заявление американского президента «лживым и безосновательным». Ранее Трамп сообщил, что Вашингтон может рассмотреть вопрос о перемирии только при условии снятия блокады с Ормузского пролива.
📍 Резюме обсуждения ключевой ставки по итогам заседания 20 марта: Инфляция в 1К26 складывается ниже прогнозов ЦБ, но данных пока недостаточно для вывода об устойчивости тренда. Оценка бюджетного импульса возможна лишь после утверждения новых параметров бюджетного правила.
Большинство участников согласились, что пространство для снижения ставки есть. Сигнал сохранен умеренно мягким, но с акцентом на учет внешних и внутренних рисков.
📍 Росстат вечером представил очередную статистику: Недельная инфляция замедлилась до 0,17% (с 0,19% неделей ранее), но годовая ускорилась до 5,86% (с 5,83%). ВВП в феврале снизился на 1,5% в годовом выражении после падения на 2,1% в январе. С исключением сезонности показатель не изменился. По итогам января–февраля экономика сократилась на 1,8%.
Стоит отметить, что при сохранении общей неопределенности и негативном фоне по большинству ключевых факторов российский рынок смог остановить падение и перешел к попыткам коррекционного роста.
По всей видимости, на текущих минимумах все больше участников считают цены на многие акции привлекательными, а заложенный в котировки дисконт — достаточным для учета основных рисков.
Наибольшую привлекательность сейчас демонстрируют внутренние эмитенты с устойчивой дивидендной политикой. Давление со стороны геополитического фона и валютных колебаний привело к коррекции их котировок, сформировав интересные уровни для входа.
📍 Из корпоративных новостей:
Камаз #KMAZ рассматривает введение четырехдневной рабочей недели с 1 июня и сокращение производственного плана.
ЮГК #UGLD РСБУ 2025 год: Выручка 26,7 млрд (+6,8% г/г), Убыток ₽6,3 млрд против убытка ₽7,18 млрд годом ранее.
Артген Биотех #ABIO РСБУ 2025 год: Выручка ₽361,4 млн (рост в 3 раза г/г), Чистая прибыль ₽303,6 млн (+14,4% г/г).
Газпром нефть #SIBN РСБУ 2025 г: Выручка ₽2 873,1 трлн (-11,9% г/г), Чистая прибыль ₽281,8 млрд (-34,8% г/г).
Промомед #PRMD Чистая прибыль по РСБУ за 2025 год составила ₽123,4 млн против убытка ₽69,37 млн годом ранее
Новатэк #NVTK акционеры утвердили финальные дивиденды за 2025 год в размере 47,23 руб/акция, отсечка - 13 апреля (ДД - 3,7%).
Русал #RUAL получает запросы из США и Европы о свободных мощностях.
• Лидеры: Эн+ #ENPG (+3,8%), ЕвроТранс #EUTR (+3,3%), Русал #RUAL (+2,6%), ВТБ #VTBR (+2,2%).
• Аутсайдеры: ЮГК #UGLD (-4%), Роснефть #ROSN (-3,1%), ФосАгро #PHOR (-2,7%), ДВМП #FESH (-2,4%).
02.04.2026 - четверг
• #ASTR Астра МСФО за 2025 год и день инвестора в Москве
• #PHOR ФосАгро МСФО за 2025 год, возможно СД рассмотрит рекомендацию по дивидендам
• #IVAT IVA Technologies МСФО за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Биотех с высокой маржинальностью: результаты ММЦБ
ММЦБ (Гемабанк) опубликовал результаты по РСБУ за 2025 год. На российском публичном рынке фарм- и биотех-историй немного — каждая новая отчётность в секторе автоматически оказывается под более пристальным вниманием инвесторов. В этом контексте на глаза попались результаты ММЦБ (Гемабанк), который входит в группу Артген Биотех $ABIO
📊 Основные показатели:
🔹️Позиционирование бизнеса
Компания работает в нишевом сегменте: развивает сервисы и препараты для профилактики и терапии в онкогематологии, иммунологии и неврологии. Доходная модель при этом включает как относительно предсказуемую сервисную выручку длительного цикла (хранение биоматериалов), так и долгосрочные инвестиции в биотехнологические разработки.
🔹️Динамика выручки
Выручка по итогам 2025 года составила 376,7 млн руб. (+8,1% г/г) против 348,6 млн руб. годом ранее. За последние четыре года (2021–2025) совокупный рост выручки составил 41,7%, что соответствует CAGR около 9,1%.
🔹️Операционная эффективность
EBITDA увеличилась с 119,0 млн руб. в 2021 году до 180,4 млн руб. в 2025 году (+51,6%), что соответствует среднегодовому темпу роста (CAGR) около 11%. За последние два года рост составил 18,6%. Рентабельность по EBITDA по итогам 2025 года составляет 48%.
🔹️Чистая прибыль и маржинальность
Чистая прибыль за период 2021–2025 выросла на 22,6%, а за последние два года темпы роста составили 25,9%. По итогам 2025 года чистая маржа составляет 42%, что подтверждает сохранение стабильно высокой рентабельности бизнеса.
🔹️Дивиденды
Компания продолжает стабильно выплачивать дивиденды — за 2025 год акционерам было направлено 111,5 млн руб. При этом денежная позиция за год сократилась, а объём финансовых вложений в оборотных активах вырос.
🔹️Операционные драйверы
Рост обеспечен расширением географии присутствия, ростом доходов населения, новыми подходами в рекламе, увеличением базы хранения образцов, ростом спроса на услуги биострахования и повышением стоимости хранения.
Рост базы хранения на 15% формирует потенциал будущих регулярных доходов. По количеству хранимых образцов компания занимает около 42% рынка персональных банков стволовых клеток в РФ.
🔹️Баланс и ликвидность
В структуре баланса заметны изменения: денежные средства за год сократились, при этом выросли краткосрочные обязательства, поэтому динамика ликвидности заслуживает отдельного внимания.
🔹️Долгосрочный фактор
Отдельного внимания заслуживает развитие геннотерапевтического направления. Это более длинная инвестиционная история, которая в случае успешной реализации способна заметно повлиять на масштаб и оценку бизнеса в будущем.
🧐 Вывод
Компания продолжает демонстрировать устойчивый рост финансовых показателей и сохраняет высокую рентабельность в своём сегменте.
Для инвесторов в бумаги Артген Биотех ключевыми факторами остаются динамика клиентской базы Гемабанка, дивидендная политика, прогресс в R&D и устойчивость денежного потока.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
«Озон Фармацевтика» приглашает присоединиться ко Дню инвестора!
Дата: 15 апреля 2026 года
Время: 11:00 (МСК)
Формат: онлайн-трансляция
Площадки: RuTube и VK
Мы расскажем о ключевых итогах работы и планах развития одной из ведущих российских фармацевтических компаний.
Что обсудим:
🔹финансовые и операционные результаты за 2025 год;
🔹ключевые направления развития бизнеса;
🔹ответим на ваши вопросы.
Спикеры
Олег Минаков — генеральный директор;
Ольга Ларина — коммерческий директор;
Галина Кремер — финансовый директор;
Мария Ульянова — директор по развитию;
Дмитрий Коваленко — директор по связям с инвесторами.
Модератор
Мария Рыбина — заместитель директора по связям с инвесторами.
Чтобы участвовать и задавать вопросы, заполните регистрационную форму. Вы сможете отправить вопросы заранее — при регистрации (или задать прямо во время эфира).
Присоединяйтесь — будем рады видеть вас среди участников! 💙
В «Коммерсантъ.Здоровье» вышла колонка Марии Ульяновой — гендиректора «Мабскейл»
Разработка биопрепаратов — долгий и капиталоёмкий процесс. Но такие препараты радикально меняют лечение аутоиммунных и онкологических заболеваний, повышая эффективность и безопасность терапии. Биосимиляры же снижают стоимость лечения, позволяя заменять дорогостоящие оригинальные препараты и экономить бюджет здравоохранения.
🧬 Почему компетенции в биотехе ценятся так высоко? Читайте полную колонку на сайте издания
🎓 «Озон Фармацевтика» и Самарский политех подписали соглашение о сотрудничестве
3 февраля 2026 года руководство Группы «Озон Фармацевтика» посетило СамГТУ, где были подписаны соглашение о сотрудничестве и дорожная карта будущих совместных проектов.
«Озон Фармацевтика» развивает работу с вузами — это приоритетное направление для наращивания кадрового потенциала компании. Такое партнёрство помогает готовить высококвалифицированных специалистов, даёт студентам реальную практику и повышает их конкурентоспособность на рынке. Университеты получают доступ к современным технологиям и ресурсам, а компании — к научным разработкам и молодым талантам.
Генеральный директор «Озон Фармацевтика» Олег Минаков:
«Компания сейчас акцентирует внимание на развитии отношений с вузами, которые готовят фармспециалистов. Особенно нам это важно в контексте развития нашего биотех-производства «Мабскейл». Партнёрство поможет создавать образовательные программы, которые отвечают актуальным требованиям рынка, и готовить специалистов, готовых к решению реальных производственных задач».
Ректор СамГТУ Дмитрий Быков:
«Идея университета – это работа на промышленность. Важно, чтобы в каждой области, в которой работает Политех, у нас были индустриальные партнеры. Мы в Политехе серьезно подходим к качеству образования. Университет – это не только преподаватель, доска и компьютер. Это и серьезная проектная и исследовательская работа, рождающая инновации. Без науки и технологий образование – это мертвое дело».
Это не первый наш проект с вузами. Ранее, в конце 2025 года, прошла стратегическая встреча с руководством Самарского государственного медицинского университета (СамГМУ). Тогда обсуждалось скорое открытие кафедры «Озон Фармацевтика» на базе кафедры фармацевтических технологий с курсом биотехнологий СамГМУ.
👉 Подробнее о событии, а также фото с подписания соглашения можно посмотреть на сайте компании
Куда движется импортозамещение в фармацевтике?
Процесс импортозамещения в российской фармацевтике набирает обороты — но путь к полной технологической независимости ещё далёк от завершения. По оценкам Минпромторга, на отечественные препараты приходится 63% объёма рынка и 80% госзаказа. Однако в денежном выражении, по мнению экспертов, доля российских лекарств составляет около 40%.
Почему такая разница? Где уже достигнут прогресс в импортозамещении, а где предстоит большая работа?
Ответы — в новом материале газеты «Коммерсантъ. Здоровье+», посвящённом будущему фармацевтической отрасли, развитию наукоёмких производств и реальному прогрессу в импортозамещении.
Генеральный директор «Озон Фармацевтика» Олег Минаков дал развернутый комментарий «Коммерсанту», поделившись взглядом на то, как меняется восприятие дженериков и что важно для устойчивого развития фармпроизводства в России.
👉 Читайте полную статью, чтобы узнать:
— по каким направлениям процесс импортозамещения только начинается;
— как инновационность может сочетаться с доступностью — и что вообще стоит понимать под «инновацией» в условиях российского фармрынка;
— почему сегодня особо важно развитие биотехнологических проектов, таких как «Мабскейл».
🔗 Ссылка на статью — тут
Мифы инвестиций
Миф №1 для инвестора: «Мой горизонт - до пенсии!» НЕТ! Пенсия - это начало горизонта!
❗️Плохая новость: зарплаты больше не будет.
☀️Хорошая новость: вы, скорее всего, ещё долго не закончитесь.
Медицина, биотех, генетика, профилактика старения, всё это уже не фантастика. Люди будут жить дольше, активнее и… дороже. 30-40 лет жизни после пенсии теперь не экзотика, а базовый сценарий.
ВНИМАНИЕ! Если вы инвестируете так, будто вам жить после выхода на пенсию 10-20 лет, вы гарантированно ошибаетесь!
Если в вашей голове этот горизонт (10-20 лет), значит, вы боитесь волатильности. Значит, индустрия с радостью вам продает «гарантированный доход», и на этом тоже с радостью зарабатывает на вас экстра комиссии, пугая вас, не давая купить акции.
На длинном горизонте (30-40 лет) волатильность тает, а доходность остаётся. Если вы мысленно живёте до 60-70-ти, вы сами обрезаете себе будущие деньги.
Чем длиннее жизнь, тем длиннее горизонт, тем выше допустимая доля акций в портфеле!
Это простой вывод, который очень не любит индустрия продавая вам «спокойные» сложные продукты.
Выводы (неприятные, но честные)
✳️ Вы будете жить дольше, чем планируете;
✳️ Инвестировать нужно дольше, чем вам кажется;
✳️ Инвестиции - это не про дату выхода на пенсию, это про оставшуюся жизнь.
#мифы
https://t.me/ifitpro
🔬 Видеоэкскурсия по производству «Мабскейл»! 🔬
В ноябре мы открыли двери нашего производства для авторов популярных профессиональных блогов — «Провизор 24», «Советский цитрамон» и «PharmJokes».
Коллеги прошли весь путь производства наших биотех-препаратов вместе с заместителем директора по разработке, к.м.н. Александром Петровым. Теперь мы делимся с вами записью этой экскурсии.
📽️ В видео вы узнаете:
✅как создаются лекарственные препараты нового поколения;
✅что такое моноклональные антитела и рекомбинантные белки;
✅как работает новейшее производство полного цикла.
👀 Смотрите видео