«Озон Фармацевтика» подвела итоги своего первого Дня инвестора

Динамика развития фармрынка — «ветер в паруса» компании. Ключевые драйверы роста рынка лекарственных препаратов – дженерики, коммерческий сегмент (аптеки), рецептурные препараты и небрендированные дженерики. А значит, что рынок растет за счет сегментов, где у «Озон Фармацевтика» наибольший вес и ведущие позиции.

✅ Дженерики – фокус «Озон Фармацевтика»
✅ Розничный канал - 77% оборота Компании
✅ Рецептурные препараты - 73% оборота Компании
✅ Небрендированные дженерики - 82% оборота Компании

100% ассортимента «Озон Фармацевтика» - дженерики. Это позволяет:

- Быстро выводить продукты на рынок
- Подстраиваться под изменения спроса и госрегулирования
- Сохранять высокую рентабельность за счет масштабов производства и гибкого ценообразования

Итоги 2024 года:

🔷 Менее чем за год после IPO компания укрепила позиции лидера на рынке дженериков, продолжает реализовывать крупные производственные проекты и уверенно движется к выходу на рынок новых противоопухолевых и биотех- препаратов.
🔷 Выручка за 2024 год увеличилась до 25,6 млрд руб (+30% г/г)
🔷 Валовая прибыль увеличилась до 11,7 млрд руб (+31% г/г)
🔷 Показатель скорректированная EBITDA увеличился до 9,5 млрд руб (+27% г/г)
🔷 Чистая прибыль выросла до 4,6 млрд руб. (+15% г/г)
🔷 Долговая нагрузка снизилась – соотношение чистый долг/EBITDA упало с 1,7 до 1,1х в 2024 году.
🔷 Соотношение чистый оборотный капитал к выручке улучшилось до 74% (на 21 п.п. г/г)
🔷 Все каналы продаж растут с существенным опережением рынка.
🔷 Продажи в аптечном канале выросли на +21%.
🔷 В e-commerce рост выручки составил +90%.
🔷 Рост выручки в государственных закупках составил +45% год к году.

Прогноз на 2025 год:

🟢 Рост выручки ≥ 25% — это существенные выше темпов роста рынка.
🟢 Капитальные вложения - 3,5–4,5 млрд руб.
🟢 Уровень долговой нагрузки – 1,0-1,5 чистый долг / EBITDA.
🟢 За счет операционного рычага и инициатив по контролю расходов “Озон Фармацевтика” видит потенциал для повышения рентабельности по скорректированной EBITDA.

В портфеле Компании 535 регистрационных удостоверений или более 2 000 SKU. Перспективный портфель из более чем 250 препаратов, включая:

- Противоопухолевые препараты (Озон Медика): 84 регистрационных удостоверения в перспективном портфеле;
- Биотех (Мабскейл): 25+ биосимиляров в разработке, из них 14 компания планирует зарегистрировать до 2032 года. По двум препаратам уже собирается регистрационное досье для регистрации в Министерстве здравоохранения.

Смотрите запись нашего Дня инвестора на площадке Московской биржи в VK и читайте подробнее о результатах нашего Дня инвестора в релизе

0 комментариев
    посты по тегу
    #

    Рынок облигаций всегда объяснит правительству, сколько стоят его обещания

    Мы много обсуждаем облигации компаний, кредитные рейтинги и стоимость долга компаний, ну а как с госдолгом? Да все точно так же: можно обещать что угодно, пока рынок не понял, сколько будет стоить следующий займ.

    Сейчас так происходит в Великобритании. Доходность 30-летних гособлигаций выросла до максимума с 1998 года! 10-летних - до 5,2% - чем меньше инвестор верит в бюджет, инфляцию и способность контролировать долг, тем больше процентов он хочет за свои деньги.

    И это не только британская проблема, облигации распродают по всему миру и причин много: война с Ираном (стоимость энергии и инфляционные риски), японская иена резко ослабла, США тоже борются с высокими доходностями, а ИИ требует огромных объемов нового долга на строительство инфраструктуры.

    Великобритания подошла к этому моменту уже с самыми высокими ставками заимствований среди G7 и зависимостью от импорта энергии на 50%! Новый премьер Энди Бернхем обещает больше госконтроля над коммунальными компаниями и меры против роста стоимости жизни, а инвестор думает - кто за это заплатит?

    Правительство может увеличить расходы, поднять налоги или занять еще денег, но заставить инвестора купить облигацию под нужную государству ставку - не может, инвестор требует большую доходность! Большая доходность увеличивает стоимость обслуживания долга, и свободных денег в бюджете становится меньше, приходится сокращать расходы или повышать налоги…

    В конце октября британское правительство представит новый бюджет. Рынок ждет ответ, как финансировать расходы, что будет с соц программами, энергетикой, обороной и госдолгом; если ответа не будет, инвесторы будут требовать доходность.

    Государство же “надежное”, но когда к нему много вопросов - деньги дорожают, и в эти моменты рынок долга мне нравится даже больше рынка акций. Акционер может долго спорить о перспективах, мультипликаторах и прекрасном будущем, а держатель облигаций задает вопросы попроще - где ты возьмешь деньги, и чем дольше заемщик не отвечает, тем выше процент!

    Не забываем ставить лайк, друзья, и подписываемся, чтобы ничего не пропустить!

    @ifitpro
    #облигации

    Акции ПАО «НФК-Сбережения» растут, пока рынок штормит

    26 июня 2026 года акции ПАО «НФК-Сбережения» (тикер: $NFKS) вышли СПБ Биржу в рамках SPO.

    Динамика с даты старта торгов:
    Старт торгов: 48,20 руб.
    Текущая цена (на 12:00 14.09.2026): 50,54 руб.
    Рост с момента размещения: +4,68%.
    При этом тренд устойчиво восходящий.

    Для сравнения: за этот же период Индекс Мосбиржи «штормило» на фоне геополитических новостей, в моменте он опускался ниже 2000 пунктов.

    За счёт чего растут акции:
    1. Поддержка цены акции за счёт Put-опциона
    В первые 3 года обращения акций их держатели имеют право предъявить бумаги к выкупу мажоритарному акционеру по заранее фиксированной цене:
    • 1-й год: 60 руб. за акцию (+24,5% к цене размещения)
    • 2-й год: 70 руб. за акцию (+45,2%)
    • 3-й год: 80 руб. за акцию (+66,0%).
    Акции выкупаются через 365 дней с даты подачи заявки, при этом заявку можно отменить в любой день до выкупа.

    Оферта снижает волатильность и даёт более предсказуемую доходность.

    2. Перспективный и высокомаржинальный бизнес
    Привлекаемый капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.

    Акции ПАО «НФК-Сбережения» — интересный финансовый инструмент, который работает:
    Как полноценная акция: дает право голоса на общих собраниях акционеров (ГОСА), право на получение дивидендов (политика выплат уже обсуждается на перспективу) и свободное биржевое обращение.
    Как облигация: предоставляет предсказуемость и защиту капитала благодаря возможности выхода по фиксированной цене через механизм оферты.

    Не является индивидуальной инвестиционной рекомендацией

    А у вас есть акции ПАО «НФК-Сбережения» (тикер NFKS) в инвестиционном портфеле?

    Акции ПАО «НФК-Сбережения» растут, пока рынок штормит

    IR-форум Московской биржи

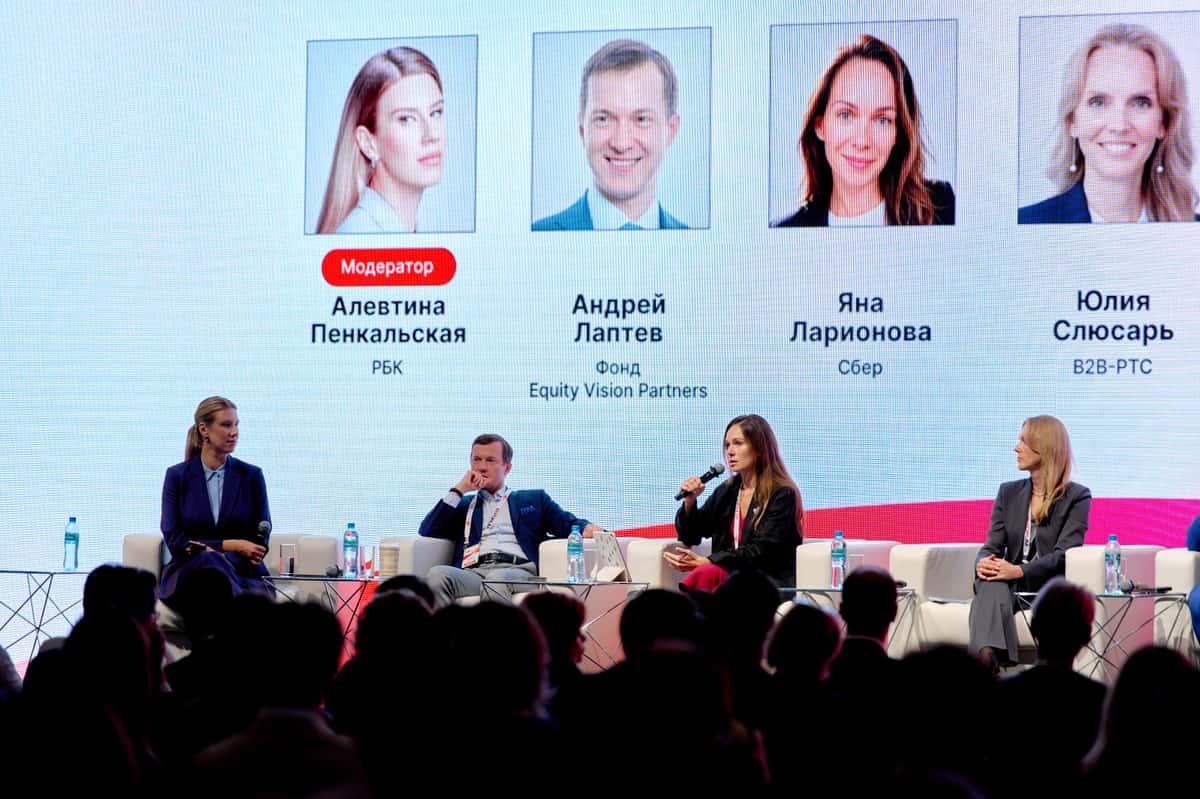
    На прошлой неделе в Москве прошел IR-форум Московской биржи - «Северсталь» отметили в шорт-листе как одну из лучших компаний по IR-коммуникациям. Мы попросили Андрея Лаптева, управляющего партнёра фонда Equity Vision Partners и участника панельной дискуссии форума поделиться важными инсайтами взаимодействия эмитентов и инвест-сообщества:

    • Хочу вдохновить всех участников рынка изучать годовые отчеты компаний-эмитентов. Это может показаться скучным и даже занудным, но на самом деле, отчеты готовят, как правило, лучшие специалисты компании и там содержится кладезь информации для вдумчивого инвестора. Знаю кейсы, когда внимательное чтение отчетов позволяло управляющим сильно обгонять конкурентов - хотя они просто внимательно прочитали общедоступную информацию о планах компании! ИИ-инструменты вам в помощь для экономии времени и вычленения самого главного.

    • При этом и самим эмитентам нужно делать отчетность максимально удобной для изучения аудиторией: применять современные технологии, ИИ для создания удобных форматов. Например «Сбер» сделал отчет в аудиоформате, далее есть большой простор для творчества.

    • Когда мы изучаем ту или иную компанию, мы смотрим на репутацию ее и ее основателя. Важно, как компании ведут себя и до IPO, и после, какой фидбэк они получают от банков и от частных инвесторов, выполняет ли компания в целом свои обязательства - особенно те, которые лежат в сфере ее контроля.

    • Сегодня особенно важно, насколько открыто IR-команда выстраивает свою коммуникацию, даже в такое сложный период, как последние полгода-год. Отмечу, что в «Северстали» коммуникация всегда максимально прозрачная и откровенная, это принцип компании - и рынок это очень ценит. Если посмотреть на объективные показатели «рыночной силы» - так называемые мультипликаторы, то есть насколько дорого компания оценивается в отношении своей прибыли или EBITDA, «Северсталь», с существенным отрывом опережает своих конкурентов.

    • Думаю, что Никита Климантов справедливо попал в шорт-лист премии «Рынок выбирает» в числе лучших IR-директоров. В целом для бизнеса важно, чтобы вес IR-директоров в системе мониторинга и принятия решений компании рос, так как именно специалисты IR транслируют ключевые сообщения для рынка и одновременно получают от рынка обратную связь, которая очень ценна для любого бизнеса.

    • Также для любого эмитента важно максимально открыто говорить о своей стратегии, ее четких KPI и умение показать какими инструментами компания этих KPI собирается достигать. Сейчас многие говорят об ИИ - но инвесторам уже важно слышать не общие слова про значимость ИИ и успешные пилоты, а конкретные цели, сроки и измеримые показатели.

    IR-форум Московской биржи