Поиск

🍷 НоваБев решила поделиться с акционерами


Вот смотрю я на новости и вижу — НоваБев Групп тоже не осталась в стороне. Дивиденд тут обозначен в 8 рублей на бумагу, а это порядка 3.2 процента к текущей цене. Не фонтан, конечно, но и не пустой звук, если разобраться.

Такое дело, что сумма скромнее, чем у некоторых коллег по цеху, но тут важен сам факт — компания платит и делает это регулярно. Для тех, кто держит бумагу вдолгую, это как раз тот самый тихий доход, который капает без лишнего шума.

Смотрите, по срокам тут так: успеть купить нужно до 9 октября. А 12 октября уже реестр закрывают. То есть окно совсем короткое, буквально пара дней на размышления, если кто-то решит участвовать.

Мое мнение — новость нейтрально-позитивная. Доходность небольшая, но стабильность в такие времена дорогого стоит. Рынок сейчас нервный, и любая выплата воспринимается как плюс. Но опять же, волатильность никто не отменял, так что решение тут сугубо личное.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?

ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.

Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером
#BELU

Параметры выпуска НоваБев 004Р-01:

• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется

Параметры выпуска НоваБев 004Р-02:

• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется

• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026

Рейтинги надежности:

• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.

• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)

• Денежные средства: 22,035 млрд руб. (+20,27% г/г)

• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).

Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.

В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:

• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией

• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией

Что готовы предложить эмитенты со схожим рейтингом:

• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией

По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.

В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.

Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?

🥃 ИнвестВзгляд: Novabev. Белуга больше не плывёт, а просто лежит на боку.

paywall
Пост станет доступен после оплаты

НоваБев - «спящая» инвест-идея

На таком рынке уже не то что покупать акции НоваБев Групп $BELU надо, но и начинать употреблять их продукцию. Это шутка, если что: употребление алкоголя вредит вашему здоровью, правда, вместе с этим драйвит выручку компании. О ней-то мы сегодня и поговорим, разобрав финансовый отчет компании за полный 2025 год и операционный за первый квартал 2026 года.

🍷 Итак, выручка Группы за отчетный период выросла на 10% до 149,3 млрд руб., чистая прибыль на 13% до 5,2 млрд. Прибыль на акцию взлетела на 39%, но тут магия бумажных переоценок представлена во всей красе. После прошлогоднего квазисплита компания «вернула» часть акций под свой контроль, и средневзвешенное количество в обращении сжалось со 113,4 млн до 91,4 млн. Меньше знаменатель - выше EPS.

А вот отгрузки за 2025 год просели на 2%, за первый квартал 2026 года на 5%. Это обусловлено, цитирую, плановой ассортиментной оптимизацией: компания последовательно выводит из оборота низкомаржинальные региональные марки, перераспределяя ресурсы в пользу более эффективных позиций.

📊 Количество магазинов ВинЛаб за 2025 год прибавило 134 шт. до 2175, EBITDA розницы подскочила на 22% до 12,1 млрд руб., а клуб лояльности перевалил за 10 млн участников. Однако рынок фокусируется на прошлогодней кибератаке, размытие после сплита и слабых отгрузках начала 2026 года, игнорируя рост рентабельность по EBITDA и валовой маржи до 14,2% и 36% соответственно, что лучше показателей многих ритейлеров.

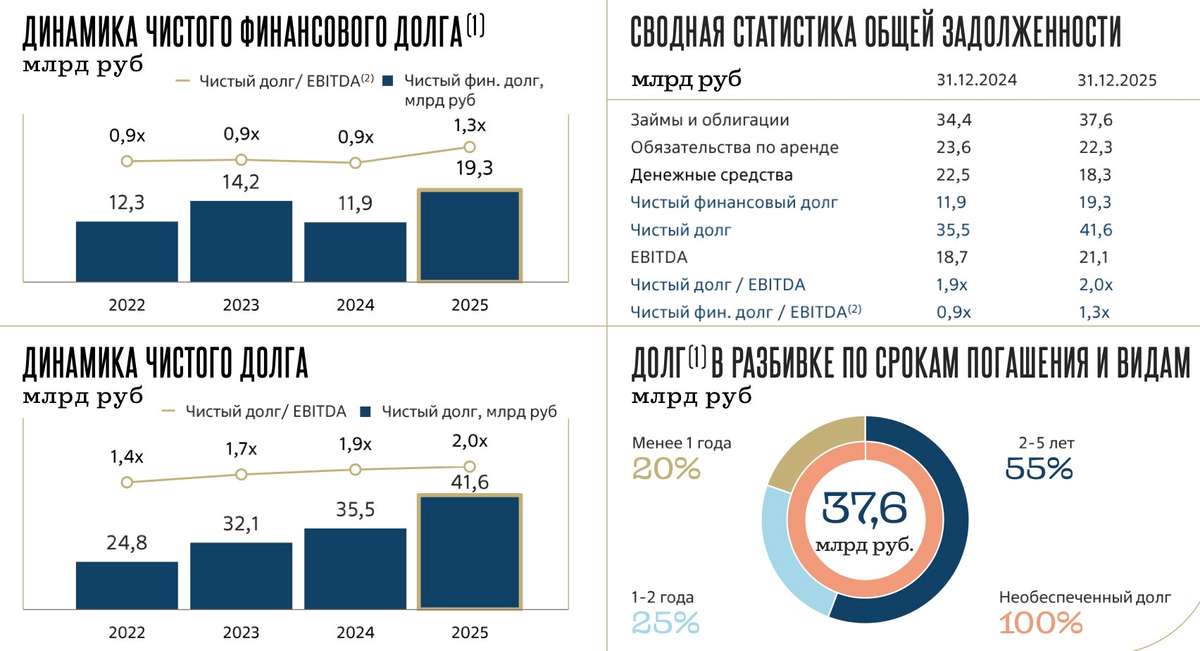
На дивидендах стоит остановиться подробнее. Дивиденды за 2025 год составят 30 рублей на акцию, ориентируя нас на доходность в 7,9% (только финальные дивиденды дадут 2,8%). Однако аналитики уже закладывают на 2026-й выплаты в 30–40 руб., что сулит 8–11% доходности по текущим. Долговая нагрузка при этом растет (+17,2% до 41,6 ярдов), но ее соотношение к EBITDA все еще приемлемое - 2x.

🍷 Потенциальный драйвер - возможное IPO ВинЛаба. Сеть уже приносит 60% выручки и почти половину EBITDA Группы. «Выделение» заставит рынок наконец оценить розницу по достоинству и помочь раскрыть внутреннюю стоимость бизнеса. НоваБев сейчас оценивается в среднем по рынку. Стоит обратить внимание, что большинство скриннеров берут для расчета 126 млн акций, в то время как прибыль и дивиденды распределяются на 91,4 млн. С этим учетом мультипликаторы выглядят уже привлекательно.

Бизнес НоваБев улучшает ряд финансовых показателей. Если общий вектор его развития сохранится, а ключевая ставка продолжит свое снижение, то на фоне стабильных дивидендов и результатов можем увидеть разворот и в акциях. Правда для этого нужен приток ликвидности в рынок. В текущих обстоятельствах ждать этого не стоит, поэтому идею по НоваБев я бы охарактеризовал, как «спящую». Еще вернемся к ней в будущем.

❗️Не является инвестиционной рекомендацией

♥️ Ставь лайк, если нравятся мои аналитические разборы компаний. С ними вам гораздо проще будет ориентироваться в этом безумном рынке.

НоваБев - «спящая» инвест-идея

Облигации НоваБев 003Р-03 на 3 года. Сколько можно заработать на крепком алкоголе

ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин. В портфеле организации более тридцати собственных и ста зарубежных брендов.

Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год, а также рядом пищевых активов на Дальнем Востоке. Акции торгуются на Мосбирже с 2007 года под тикером $BELU

📍 Параметры выпуска НоваБев 003Р-03:

• Рейтинг: АА (Эксперт РА, прогноз «Развивающийся»)
• Номинал: 1000Р
• Объем: не более 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 15,00% годовых (YTM не выше 16,08% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов.
• Оферта: нет
• Квал: не требуется

• Дата сбора книги заявок: 17 марта 2026
• Дата размещения: 20 марта 2026

📍 Финансовые результаты РСБУ за 9 месяцев 2025 года:

• Выручка: 3,9 млрд руб. (-34,2% г/г)
• Чистая прибыль: 3,3 млрд руб. (-44,8% г/г)

• Долгосрочные обязательства: 21,0 млрд руб. (+50,0% за 9 месяцев)
• Краткосрочные обязательства: 10,2 млрд руб. (+63,8% за 9 месяцев)

• Чистый Долг/EBITDA: 4,6
• Покрытие процентов ICR: 2,9

Обзор новых размещений: Брусника 2Р-06 | Балтлизинг БО-П22 | Вис Финанс БО-П11 | Илон-1Р-01 | МГКЛ 1PS-02 | ЭкоНива 1P-01 | Арлифт-1Р-01 | Борец 1Р-05 | Р-Вижн 1P-03 | ВТБ Лизинг 1Р-МБ-05 | Техно Лизинг 1Р-08

📍 В настоящее время в обращении находятся 5 выпусков биржевых облигаций на 26 млрд рублей:

• НоваБев Групп 003Р-02
#RU000A10E7G1 Доходность: 15,17%. Купон: 15,25%. Текущая купонная доходность: 14,85% на 2 года 10 месяцев, ежемесячно с амортизацией

• Новабев Групп 003Р-01
#RU000A10CSQ2 Доходность: 15,51%. Купон: 14,50%. Текущая купонная доходность: 14,35% на 2 года 5 месяцев, ежемесячно с амортизацией.

В сравнении со старыми выпусками эмитента на вторичке новое предложение выходит с премией. Если рынок оценит справедливо, после размещения возможен умеренный апсайд.

📍 Что готов предложить нам рынок долга:

• Вымпелком 1Р-08
#RU000A105X80 (15,07%) АА на 2 года 11 месяцев
• ВТБ Лизинг 001Р-МБ-04
#RU000A10DTG9 (16,32%) АА на 2 года 8 месяцев с амортизацией
• Европлан 001Р-09
#RU000A10ASC6 (15,95%) АА на 2 года 3 месяца с амортизацией
• Авто Финанс Банк БО 001P-15
#RU000A10C6P6 (15,67%) АА на 2 года 3 месяца
• ЕвразХолдинг Финанс 003P-04
#RU000A10CKZ0 (15,51%) АА на 1 год 10 месяцев

Что по итогу: Бумаги компании традиционно имеют низкую доходность, что во многом объясняется известностью бренда и доверием к нему. Однако свежий отчет выглядит слабо на фоне падения выручки и прибыли. Отрицательную динамику отчасти можно объяснить последствиями кибератаки в июле 2025 года.

Менеджмент делает ставку на рост продаж высокомаржинальных брендов и выход магазинов «ВинЛаб» на зрелый уровень. Удастся ли восстановить финансовую устойчивость на фоне текущих проблем в экономике и общего падения потребления алкоголя, покажут ближайшие отчеты.

В этой связи гораздо разумнее рассмотреть длинные ОФЗ. Высокие ставки сейчас — это возможность зафиксировать доходность на годы вперед. Когда ключевая ставка пойдет вниз и утратит двузначное значение, вы будете благодарны себе за решение, принятое сегодня.

📍 К данному посту решил прикрепить подборку корпоративных выпусков, в которых не поздно зафиксировать высокую доходность с разным инвестиционным горизонтом:

• Подборка трехлетних облигаций с доходностью до 21,00%
• Подборка долгосрочных облигаций с погашением от 5 лет
• Топ-14 облигаций с высоким рейтингом и сроком погашения до двух лет
• Тайминг для ОФЗ: Как заработать свыше 25%
• Подборка краткосрочных облигаций с доходностью выше 20%

Была проделана большая аналитическая работа, поэтому надеюсь, информация пригодится. Также помимо телеги можете читать нас и на других площадках:

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Облигации НоваБев 003Р-03 на 3 года. Сколько можно заработать на крепком алкоголе

Итоги 2025 года. Часть 2/3

Продолжаем изучать итоги года в разрезе секторов на Московской бирже. Сегодня у нас еще одна партия отраслей.

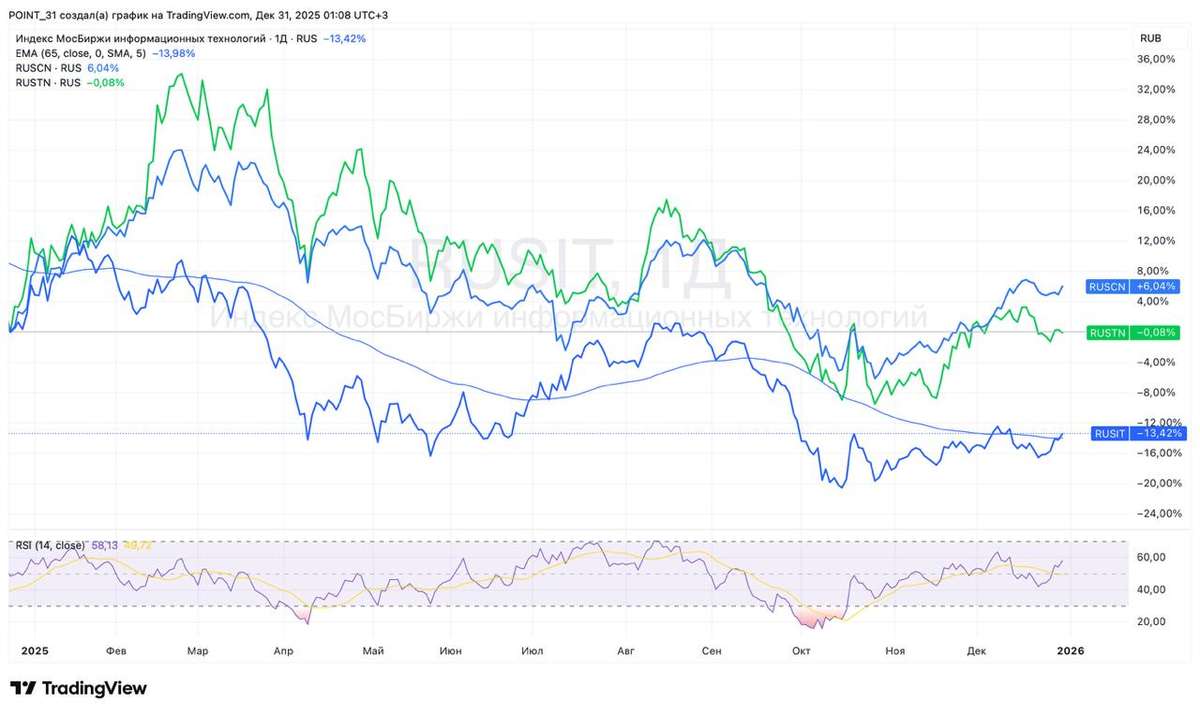
Информационные технологии (MOEXIT)
В аутсайдерах 2025 год завершил IT-сектор, потерявший 18,5%. Попытки ужесточить налоговое регулирование, возросшие операционные расходы, слабый спрос на отечественные решения — все это сопутствовало компаниям сектора. Высокая ключевая ставка не только притормаживает экономику, но и заставляет бизнес экономить на IT-продукции. Отсюда и значительное падение темпов роста у производителей ПО.

Все эти тренды в 2026 году продолжатся. А вот объемы выручки маркетплейсов продолжают расти - на них у меня основной фокус внимания. Яндекс со своей экосистемой давно в портфеле, за Ozon’ом, который пытается выйти на прибыльный трек, все еще наблюдаю.

Транспортный сектор (MOEXTN)
Сектор показал сопоставимое с 2024 годом падение, и в 2025-м снизился еще на 11,1%. Компании столкнулись с глубокой структурной перестройкой. Далеко не все справляются с ней, но в целом ситуация в отрасли стабильная. Фаворитов особо выделить не могу, разве что у Транснефти остаются факторы инвестиционной привлекательности в виде дивидендов, да НМТП неплохо завершит год по финансам.

Потребительский сектор (MOEXCN)
За 2025 год индекс снизился на 1,2%. Учитывая поступательное снижение инфляции, в 2026 году следует ожидать замедления темпов роста бизнеса у большинства представителей отрасли. Впрочем, это не повод исключать их из портфелей: многие компании по-прежнему значительно недооценены рынком. Да и не факт, что мы не увидим нового инфляционного витка, разгоняемого растущими налогами. В секторе неплохо смотрятся NovaBev (бывшая Белуга), Лента и X5. По «пятерке» жду еще одну щедрую выплату, а затем — выход на плато по дивдоходности.

Поздравляю всех с наступающим Рождеством! Проведите это время с семьей, а к изучению оставшихся секторов вернемся в четверг. 🔜

❗️Не является инвестиционной рекомендацией

♥️ Напоминаю, что по традиции, я для вас готовлю расширенные итоги года по отраслям, вы ставите им лайк. Спасибо!

Итоги 2025 года. Часть 2/3

🚀 Что буду покупать в декабре? 3 акции для долгосрочного инвестора

Продолжаем богатеть на дивидендах. Каждый месяц выбираю себе 2-3 компании, на которые делаю упор в покупках, в остальном по ситуации, когда прилетают всякие нежданчики. Пробежимся быстро по рынку, какие настроения царят сейчас и выделим три компании для покупок в декабре, поехали!

😮 Что с рынком и стоит ли покупать акции РФ?

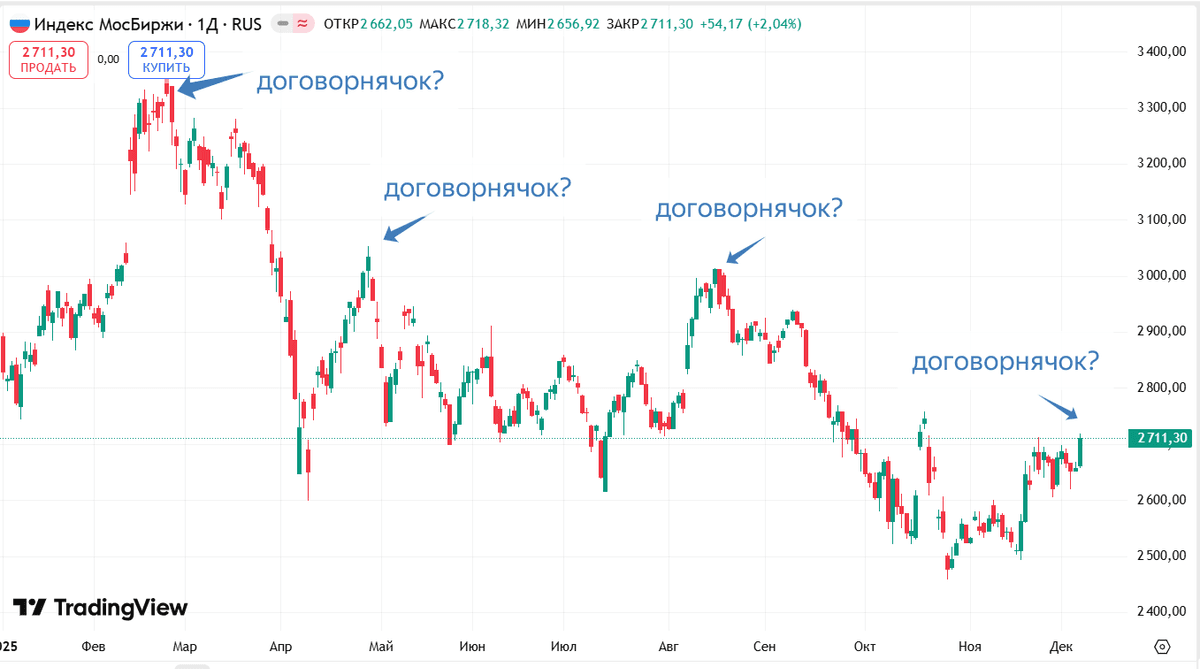
Если коротко, то все мы, кто живет и инвестирует в России, в российский рынок, всех нас волнует на данный момент одна единственная, и пожалуй, самая главная новость, точнее вопрос: когда ДОГОВОРНЯЧОК?

По всем показателям, бурлениям западных СМИ и то, как мы ведем переговоры с США, завершение на сегодняшний день, ближе, чем когда-либо было. Все может 500 раз поменяться, так как этот процесс со множеством переменных, но трек задан хороший.

Также радует, что нас на переговорах, помимо Темнейшего представляют люди, которые умеют считать деньги, Кирилл Дмитриев – наш слоняра, а где бабки, там выгодно и прагматично. Ждем развития событий.

Вся эта операция, которая длится уже достаточно давно, совершенно не бесплатная, отсюда у нас и повышение налогов и НДС и прочее, чтобы мы с вами поняли, что бесплатных денег не бывает и за все надо платить. Как закончим, так немного и подотпустят ситуацию.

С рынком акций все достаточно прозаично, в условиях высокой ключевой ставки существовать тяжело, ни то что прибыль зарабатывать и огромные дивиденды платить. Высокую ставку нам не вчера вкрутили, процесс долгий и инерционный, но кого-то уже догоняет, а кого-то догнал. Выживут сильнейшие, продолжат зарабатывать лучшие. Нам с вами остается только лишь поставить на самого лучшего скакуна.

Радует ситуация, что даже в такое время государство и сам лично Владимир Владимирович постоянно говорит о фондовом рынке только в самых лестных красках, а наша Темнейшая прямо в лоб заявляет, мол, хотите денег, идите размещайтесь, поворачивайтесь к народу, а не ищите дешевых и льготных кредитов. Денег дефицит, и всем кому положено кредитоваться по льготке, уже кредитуются.

Представления о том, куда и во что инвестировать, у всех разные, и со мной могут быть у вас большие расхождения. Это, в принципе, нормально, на вкус и цвет даже фломастеры не одинаковые.

Переходим к компаниям, которые на мой взгляд могут оказаться в портфеле инвестора, по крайней мере, в моем.

💼 В моем портфеле 11 компаний, каждой компании отведен свой вес согласно моей стратегии инвестирования.

💥 Мать и Дитя MDMG

Прекрасная компания, которой выделено 10% в моем портфеле.
Одно из незаменимых достоинств у Матери и ребенка заключается в том, что они очень хорошо перекладывают инфляцию на потребителя через увеличение чека, в последнем их отчете это хорошо видно, выручка растет отличными темпами.
Грамотные M&A сделки, ГК Эксперт, недавно приобретенная, совсем скоро уже начнет давать прибыль, а у компании есть дальнейшие планы по приобретению крутых и классных профильных активов.

Предоставления люксовых услуг в сфере деторождения, это точно то, на чем не будут экономить, а сеть клиник, создает дополнительную воронку продаж и заполняемость госпиталей. Строительство нового госпиталя в московской области лишь дело времени. При прочих равных он будет достроен, запущен и в скором времени начнет генерить прибыль. Акционеры будут этому только рады.

Отношение к миноритариям замечательное, прозрачная двиполитика, и хорошая стратегия развития у компании. На данный момент одна из лучших компаний, как минимум в своем секторе.

Компания предусматривает выплату 100% от чистой прибыли на дивиденды.
Котировки уже не такие сладкие, как были раньше, но относительно аналогов, торгуется все еще по приемлемой и интересной цене. Последний отчет был хороший, обзор тут,

💥 НоваБев Групп BELU

В свое время менеджмент выбрал стратегию развития и долго придерживался ее, вбухав солидное количество баблишка на расширение сети собственнвх магазинов ВинЛаб. На данный момент по последним цифрам, число магазинов превышает 2000 точек.

Белуга как ВИНК, только ВИАК (вертикально-интегрированная алкгольная компания), продукция от собственного до производства до прилавка без всяких посредников. Просто топчик. Продукция расчитана, как на очень богатых, так и на эконом-класс. Напитки найдут своего покупателя в любом случае.

Регуляторный риск в виде любимых, в последнее время, запретительных мер от наших чиновников еще не убрали в стол, но шуму явно стало поменьше. Потому что если реализуется (и не дай Бог, для компании, что запретят магазины алкогольной продукции в жилых домах), то львиная доля магазинов ВинЛаб, в которые влили достаточно инвестиций, просто закроются, но пока вроде, обходит данная напасть стороной.

Цена акций остается очень интересной, а компания в свою очередь, спокойненько уже в 2025-м году выплатила дивидендов с доходностью 10% годовых.

Дивидендную прожарку компании устраивал здесь.

💥 Газпром нефть SIBN

Я написал Газпром нефть, но вы можете выбрать любой из четырех нефтяных геликов на нашем рынке. Сургут я не считаю полноценной нефтяной компанией, они какая-то финансовая кубышка с огромным запасом денег, на которые живет данная контора, а со всеми остальными – дело выбора каждого.

Всей нашей нефтяной отрасли херовастенько, мягко говоря. Дешевая нефть и крепкий рубль делают свое дело, а наш бюджет не получает заветные нефтедоллары в казну, из-за чего страдают все.

Санкции показали, кто купался без трусов, и почему-то голым оказался Лукойл.Да, возможно справятся, возможно, продадут активы по хорошим ценам (что сомнительно), но ведь санкции – это был вопрос времени, и почему не подготовились, вопрос остается открытым. Тоже самое можно сказать и про Роснефть, но там вес компании совершенно другой и ей поможет наше государство.

И снова тут встает вопрос, а что мы торгуем, в какую идею верим? У меня ответ на этот вопрос есть. Структурный дефицит нефти из-за отсутвтия нормальных инвестиций в добычу, ведь, если писать из 2010-го годп, то уже к 2030-му, чуть ли не все человечество энергию будет добывать ветряками и солнечными панелями, а передвигаться исключительно на автомобилях без углеродного следа. Ну как вам, верится?

Газпром нефть самая первая попала под раздачу прощальными санкциями от дедушки Байдена и на данный момент, не без труда, но вполне справляется. Давние читатели прекрасно помнят, как я отношусь к акциям данной компании, последний обзор здесь.

Такой вот получился план покупок на декабрь в акционной части портфеля. Ни в коем случае никого ни к чему не призываю, а уж тем более не рекомендую. Все ваши действия с вашими деньгами принимаете исключительно своей головой, желательно в здравом рассудке, а то можно оказаться Ларисой Долиной

Самое главное заключается в том, чтобы становиться богатым, просто необходимо много работать и много зарабатывать, а часть заработанного откладывать на наше с вами светлое будущее, в котором все мы с вами обязательно окажемся, в противном случае мы попадем в рай, а они просто сдохнут.

Я инвестирую на долгую дистанцию, и можно сказать, я только в начале своего инвестиционного пути. Так что красные цифры на экране брокера меня не особо волнуют, главное, чтобы жила и работала идея в моих покупках, а колебания цены, особенно вниз, очередной повод немного докупить акций. В России надо жить и инвестировать долго. То, что сейчас происходит, происходит по одному из самых лучших сценариев, а если перевести в шутку, то фондовый рфнок все еще работает, а инвесторы не на заводе. Всех обнял! 💙

✅ Также интересно будет для инвестора в дивидендные акции:
🔥ТОП-10 дивидендных акций на ближайший год (прогноз от УК Доход)
🔥5 компаний со стабильными дивидендами

❗ Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

🚀 Что буду покупать в декабре? 3 акции для долгосрочного инвестора

​🪙 Стратегия на 2025-26 от Т.

В прошлом месяце Т-Инвестиции обновили свою стратегию.
Что изменилось в стратегии?
Сбалансированный портфель с учетом приемлемого уровня рисков, что остается актуальным в условиях повышенной экономической и геополитической неопределенности.

Осторожность по отношению к акциям. Активный рост может быть отложен на весну-лето следующего года.

Усиливаем ликвидную часть портфеля: увеличиваем фонды денежного рынка и снижаем долю корпоративных облигаций на фоне вероятного роста корпоративных спредов, отражающего повышение кредитных рисков.

ОФЗ, оставаясь фактически безрисковым активом, сохраняют привлекательность на горизонте следующих 12 месяцев. За последние недели цены гособлигаций корректировались, что создало благоприятную точку входа для инвесторов, готовых переждать период волатильности в конце 2025 года. Риск низкий, как и доходность. Причем предлагают фонд на облигации ( ОФЗ), комиссия – 1,6 %. Многовато. Что мешает просто купить всяких разных ОФЗ без фонда?

Корпоративные облигации.
Инвесторы могут получить хорошую доходность по облигациям с плавающим купоном, потенциально превышающую доходность бумаг с фиксированным купоном, и, помимо этого, защитить портфель от риска неблагоприятного изменения ставок.
Облигации. Авто Финанс Банк БО-001Р-13, Селигдар оббП05, ЯТЭК 001Р-06, Группа Позитив 001Р-01, МТС выпуск 002P-01.

Валютные облигации.
Локальные валютные облигации остаются адекватным инструментом для диверсификации и снижения валютного риска в текущих рыночных условиях.
Облигации: Акрон БО-001P-07, АЛРОСА З027-Д, Газпром Нефть 006Р-01R, ГМК Нор.никель БО-001Р-15, Совкомфлот ЗО-2028

Золото
Даже при высоких ценах металл остается надежным защитным инструментом в условиях геополитической нестабильности. Предлагают фонд TGLD, но там достаточно высокая комиссия – 2,37 %.

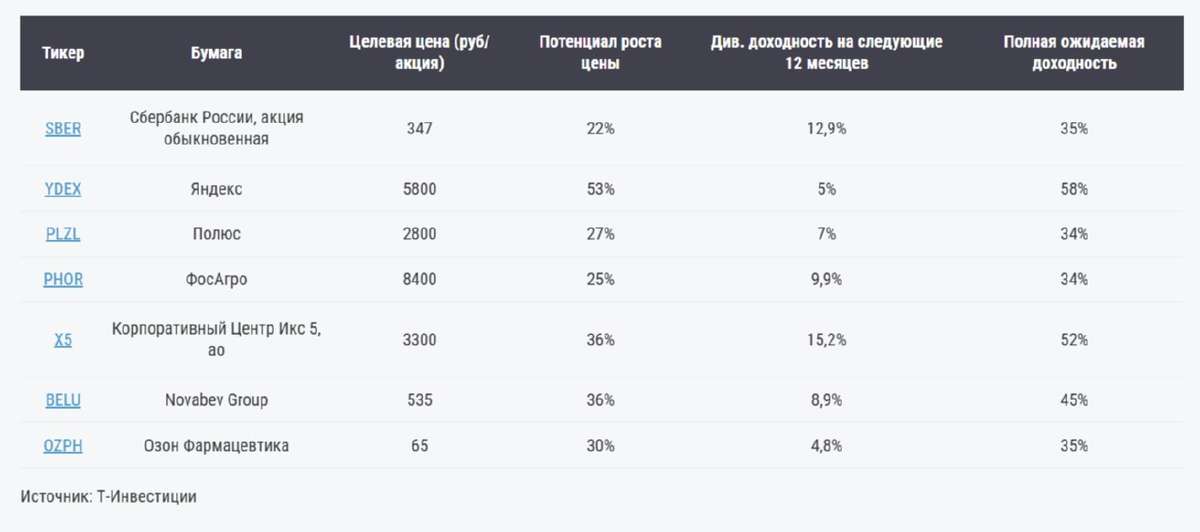
🪙 Акции.
Сбер, Яндекс, Полюс, Фосагро, Х5, Белуга и Озон Фарма.

Почти год назад лидерами были: Лукойл, Роснефть, Татнефть, X5 Group, MD Medical (Мать и дитя), Русагро, Полюс, Яндекс, Аренадата, Группа Астра, HeadHunter, Сбер, Мосбиржа, НЛМК.

В июне (почти полгода назад): Новатэк, Циан, Аренадата, ХХ, Лукойл, Хендерсон, Татнефть, Новабев, Яндекс, Полюс, Х5, Озон, Сбер, Лента.

Вылетел Лукойл ( как и весь нефтегаз). Остались Полюс, Сбер, Яндекс, Х5. То есть 4 из 14 компаний остались в списке с начала года.
На российском рынке осталось не так много интересных компаний, либо проблемы с финансами, либо санкции, либо мутное управление. Поэтому и выбор невелик. По див доходности лидером могут стать Сбер и Х5. Х5 и так уже анонсировал высокие дивиденды, так что ставка на Х5 оказалась вполне оправданной.

🪙 Портфель.
При формировании портфелей аналитики исходили из того, что в 2026 году Банк России вернется к активному смягчению денежно-кредитной политики: сбалансированный портфель может принести доходность более 30% за год.
Из чего он состоит?
Акции – 22,8%, ОФЗ – 22,8%, Золото – 10,5%, Денежный рынок – 9,5 %, Валютные облигации – 20%, Корп облигации рублевые – 9,5%, альтернативные инвестиции – 5%.
Соответственно чем более консервативный у вас портфель, тем больше в нем может быть денежного рынка, ОФЗ и меньше акций.

🪙Альтернативные инвестиции.
Cтратегии и недвижимость.

Стратегии автоследования. Профессиональные управляющие показывают доходность выше рынка, причем портфель роста растет хуже, чем консервативные стратегии. Видимо облигации всему виной.
Но есть и другие стратегии. Периодически мне такие попадаются, портфель упал на 40%, а автор стратегии объясняет почему нужно заходить в его стратегию или «не ныть». Ну что ж, бывает. Просто не удачное время или была ставка на слишком рисковые компании.
Надо понимать, что данный инструмент все таки с повышенным риском + с высокой комиссией. Так что думайте.

Продолжение...

#стратегия #акции #облигации

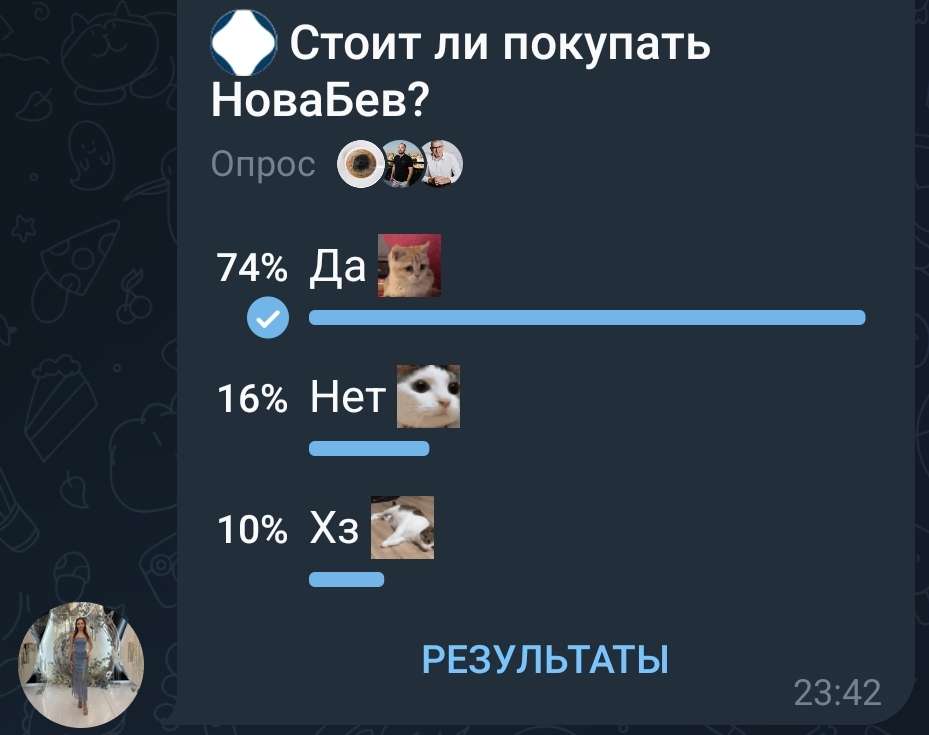
​Недавно принял участие в интересном опросе среди авторов в Пульсе. Есть компания N, стоит ли её покупать на горизонте 2х и более лет?
🪙Новабев. Стоит ли покупать? 74% авторов считают, что стоит.
И я тоже. Объясню свою позицию.
Винлаб планирует увеличить выручку с ₽87,4 млрд в 2024г до ₽200 млрд по итогам 2029г при сохранении стабильно высокого уровня рентабельности. Стремятся к 4000 магазинов, сейчас - 2150. Почти х2.
Выручка так же может удвоится. Интересный кандидат на IPO, но пока это все еще Новабев.
За первую половину 2025 года Новабев неплохо отчитался.
Основные результаты:
Выручка — 69,2 млрд руб. (+20%) Операционная прибыль — 5,8 млрд руб. (+28%)
Рекордный EBITDA — 9,2 млрд руб. (+22%), рентабельность — 13,3% (+0,1 п.п.). EBITDA LTM впервые в истории компании превысила 20,3 млрд руб.
Чистая прибыль — 2,1 млрд руб. (+4%).
Рекордный чистый операционный денежный поток — 8,7 млрд руб. (+206%) — индикатор эффективного управления оборотным капиталом.
Финансовая устойчивость — чистый долг на консервативном уровне: 1,0x EBITDA.
Компания не очень дешевая, стоит около 10 прибылей. Зато дивиденды платит стабильно.
Прибыль на акцию по итогам года может составить 36 рублей, а FCF - более 100 р, то есть база для дивидендов есть.
В портфеле держу.
Если интересно, то ставьте 👍 и будет продолжение.

Что возьмёт верх: техника отскока или суровая реальность? К чему готовиться инвестору

В начале торговой недели российский фондовый рынок продемонстрировал мощный разворот. Сначала индекс МосБиржи снижался ниже 2600п, но затем бодро вырос закрывшись выше 2650п. Подъему рынка способствовали накопленная перепроданность после пяти недель снижения подряд, а также принудительное закрытие позиций (маржин-коллы), которое можно было наблюдать на торгах выходного дня.

Пока всё выглядит как обычный технический отскок, так как новостной фон в эти дни был нейтральным. Для дальнейшего восстановления котировкам может понадобиться больше оснований, хотя закрылись мы крайне позитивно. Преодоление и консолидация выше 2650 пунктов создадут предпосылки для роста к следующему значимому сопротивлению в диапазоне 2690-2700п.

Суровая реальность: Рынок продолжает оставаться во власти новостей и спекуляций. В нём практически нет длинных денег. Фундаментально признаков для оптимизма тоже немного: финансовые показатели большинства компаний падают, а экономика замедляется. Предстоящий сезон отчётов станет подтверждением тому, что время сейчас играет против рынка акций, который в нынешних условиях не способен идти в рост.

Ключевым внутренним риском остается траектория смягчения денежно-кредитных условий и их влияние на инвестиционную и потребительскую активности.

Наш рынок постепенно начинает готовиться к сохранению ключевой ставки ЦБ на уровне 17% до конца года, разговоров об этом все больше. Причина кроется сразу в нескольких проинфляционных факторах. Так, например, вклад повышения НДС в инфляцию зампред Банка России Заботкин оценил на уровне 0,6-0,8 процентного пункта.

Замедление экономики может подпитывать спекулятивный интерес к акциям компаний-должников, однако реальный эффект мы увидим ближе к заседанию ЦБ: Индекс деловой активности (PMI) в сфере услуг в сентябре 2025 года снизился до 47 пунктов против 50 пунктов месяцем ранее. Темпы падения стали максимальными с декабря 2022 года.

Ну и как же оставить этот пост без яркого пятна геополитики? Правильно — никак: Ближе уже к закрытию торгов на российском рынке в дело вступил президент США: Трамп заявил, что уже принял решение по поставкам ракет Tomahawk в Украину.

Он также сказал, что должен узнать, где они будут использованы и отметил, что не стремится к эскалации. Пояснять, какое именно будет принято решение, он не стал.

Впереди ожидается волатильный день, который может положить конец текущему отскоку. Однако пока рынок держится выше отметки в 2600 пунктов, сохраняется умеренный оптимизм в отношении силы «быков».

Из корпоративных новостей:

РусАгро
#RAGR суд оставил под стражей основателя компании Вадима Мошковича и бывшего гендиректора компании Максима Басова. В деле могут появиться новые фигуранты, включая арбитражных управляющих и оценщиков.

Газпром
#GAZP поставки природного газа из России в Китай по трубопроводу "Сила Сибири - 2" начнутся в 2030-х годах вне зависимости от геополитической ситуации в мире.

ЕвроТранс
#EUTR первым внедрил новые сверхмощные зарядные станции для электромобилей на своих АЗК.

Группа Астра
#ASTR первой в России интегрировала в облако квантовый генератор случайных чисел.

Займер
#ZAYM акционеры утвердили дивиденды за 2кв 2025г в размере 4,73 руб/акция (ДД 3,3%), отсечка - 14 октября

ИИ-дочка Софтлайн - Холдинг Фабрика ПО — запланировала IPO до конца года. В ходе IPO планируется привлечь ₽3–5 млрд.

• Лидеры: IVA
#IVAT (+9,5%), Мечел #MTLR (+5,96%), ПИК #PIKK (+5,35%).

• Аутсайдеры: БСП
#BSPB (-3,22%), Икс 5 #X5 (-1,9%), Позитив #POSI (-1,38%), ВК #VKCO (-0,75%).

07.10.2025 - вторник

•
#BELU - Белуга ВОСА по дивидендам за 1 полугодие 2025 года в размере 20 руб/акция.

Наш телеграм канал

✅️ Стараюсь на ежедневной основе разбирать первичный рынок и находить для Вас интересных эмитентов под различные сценарии. Подписывайтесь на канал, чтобы ничего не пропустить.

#акции #аналитика #обзор_рынка #инвестор #инвестиции #обзор #новости #трейдинг #новичкам

'Не является инвестиционной рекомендацией

Что возьмёт верх: техника отскока или суровая реальность? К чему готовиться инвестору

🔥 Увеличиваю пассивный доход. Что купил на прошлой неделе? Еженедельное инвестирование №198

Каждую неделю покупаю активы на российском фондовом рынке несмотря на новостной фон и движение котировок. Я не знаю, куда пойдет рынок, вверх или вниз, но то, что он пойдет вправо 👉, могу сказать с уверенностью.

Чтобы не потеряться, вот мой телеграм-канал, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.
Вот уже на протяжении почти четырех лет, еженедельное инвестирование помогает, согласно моей стратегии, быть дисциплинированным и последовательным в своих действиях.

Ближе к концу недели закидываю на брокерский счет определенную сумму денег и совершаю покупки, очень редко продажи.

Стратегия со временем видоизменяется, но основная часть - это 💰 дивидендные акции РФ, которые со временем превращаются в “старые” деньги, когда на вложенный некогда рубль, отдача с каждым годом все больше.

Про дивидендный портфель, каким его можно собрать в сегодняшних реалиях, писал здесь. Про стратегию инвестирования рассказывал тут.

На сегодняшний день соотношение классов активов выглядит вот так (в идеале):

● Акции: 85%
● Облигации: 10%
● Золото: 5%

а вот так фактически:

● Акции: 94,3%
● Облигации: 2,9%
● Золото: 1,75%

В акциях доли по компаниям от 5 до 15%. 15%, считаю максимальным весом компании в портфеле.

Облигации занимают 10% от общего портфеля, внутри облигаций не более 5% на одного эмитента, если это не ОФЗ, государственные бумаги могут выходить за этот предел, так как надежнее эмитента быть просто не может.

Золоту отведено 5%, как защитному активу.

🛍 Покупки

Я по традиции, не изменяя своей стратегии, отправился на фондовый рынок для покупок дивидендных акций и облигаций.

🔷 Акции

Инвестирую по июньскому плану покупок, добавляя в свой портфель облигации для постоянного денежного потока

● НоваБев Групп BELU: 6 шт.
● Газпром нефть SIBN: 5 шт.
● Мать и Дитя MDMG: 3 шт.
● Новатэк NVTK: 1 шт.
● Русагро RAGR: 9 шт.

Продолжаю реинвестировать июньские дивиденды. Особенно хорошо идут Газпром нефть и НоваБев, у первых нефть дешевая и никто не видит перспектив, у второй нет хайпа, как например, у некоторых ИТ-компаний, хотя сама по себе компания отличная. Белуга с марта упала с 588 ₽ до 430 ₽.

🔷 Облигации

● Евротранс1 RU000A105PP9 : 3 шт.
● Пионер 1Р6 RU000A104735: 4 шт.
● Сэтл Групп 2Р1 RU000A1053A9: 2 шт.
● Уральская Сталь 1Р1 RU000A105Q63: 2 шт.
● Черкизово 1Р5 RU000A105C28: 2 шт.
● ОФЗ 26243 SU26243RMFS4: 2 шт.

Постепенно увеличиваю свой зоопарк облигаций. Вдобавок к среднесрочным облигациям с постоянным купоном, добавляю короткие с высокой доходностью.

🔷 Золото

● БКС Золото BCSG: 50 шт.
● ВИМ Золото GOLD: 241 шт.

Довожу долю золота в портфеле до 5%. С увеличением капитала, количество золота будет увеличиваться, а в очередные моменты просадки акций, при условии, что золото тоже не полетит вниз, можно будет прикупить просевшие активы.

Сколько вложил и какие цели на 2025-й год?

На прошлой неделе пополнил счет на 9 000 ₽.
За год вложил в фондовый рынок 184 000 ₽.
Цель на 2025 год: 350 000 ₽.

Продолжаю покупать только хорошие качественные активы, больше зарабатывать, больше откладывать для своего светлого будущего и формирования пассивного дохода.

❗️Моя главная задача – получение денежного потока через дивиденды и купоны.

✅ Также интересно будет для инвестора в дивидендные акции:
🔥 ТОП-10 компаний, которые платят дивиденды даже в кризис!
🔥 ТОП-10 с самыми стабильными дивидендами
🔥 10 компаний с самыми высокими дивидендами в 2025 году
🔥 ТОП-10 дивидендных акций от Газпромбанка на 2025 год!
🔥 ТОП-7 дивидендных акций на 2025 год

Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал, чтобы не пропустить новые серии моих еженедельных покупок.

🔥 Увеличиваю пассивный доход. Что купил на прошлой неделе? Еженедельное инвестирование №198