Поиск

Транснефть - зачем ей нужен Газпромбанк?

Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти $TRNFP показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.

⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.

Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.

📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.

Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.

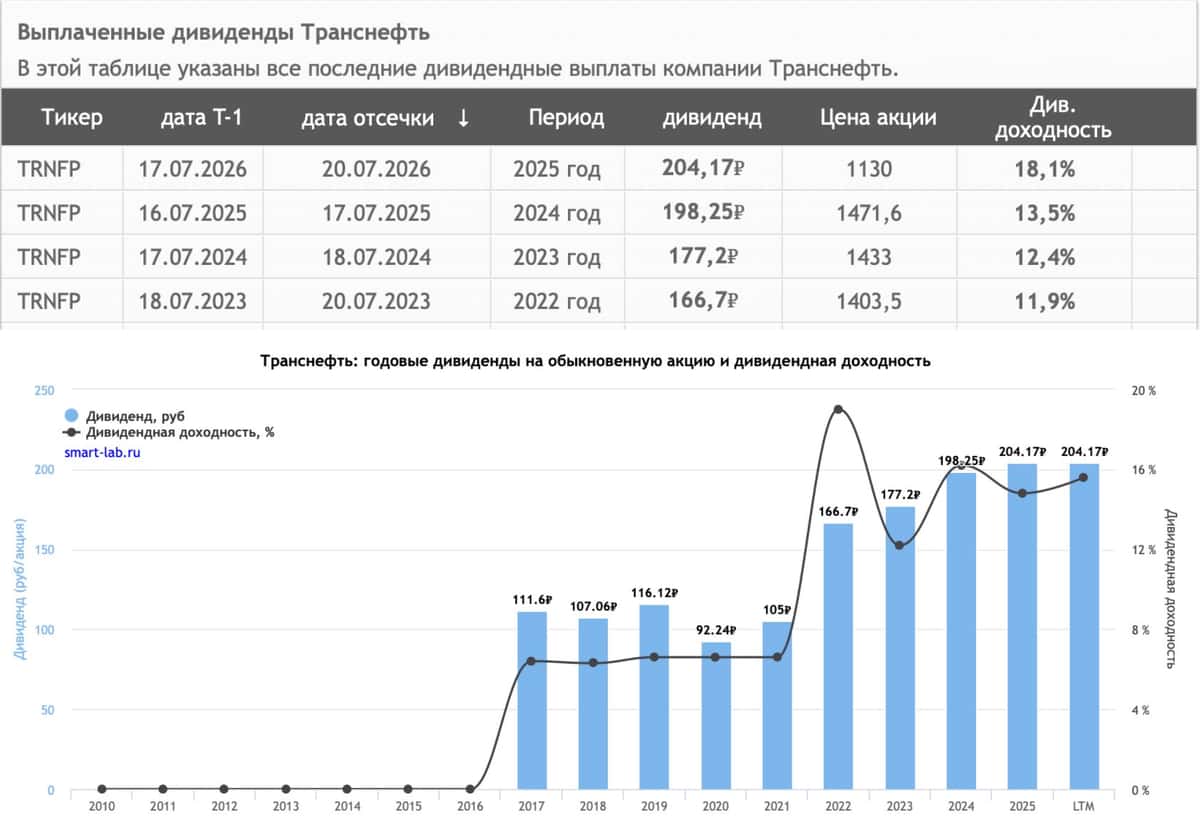
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.

Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.

❗️Не является инвестиционной рекомендацией

♥️ По пятницам мы что делаем? Правильно, ставим как можно больше лайков под статьей. Спасибо!

Транснефть - зачем ей нужен Газпромбанк?

🪙Т-фонды. Облигации.

Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
Начало я пропустил, но какую то пользу от звонка для себя нашел.

Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.

Другие выводы:
- ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.

- На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.

- У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.

- Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1

- Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB

Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
СЧА у многих фондов снижается. А не высокая ли комиссия?
Как я понял, решение все таки будет. 👍

Большинство из нас хотят денег, финансовой стабильности и свободы 💰✨


Формула её достижения не хитрая:

Зарабатывай как можно больше — трать немного — и вроде как всё, профит 😎 Но это если очень грубо говоря. Недостаточно просто купить акции Газпрома, Сбера, Лукойла с Роснефтью или ещё акции «любимой заправки» типа Татнефти или Газпромнефти и радоваться жизни 📈

Тут важна дисциплина и грамотная диверсификация 🧠 И что важно — хотя бы базовое, но твёрдое понимание тех или иных инструментов. Вариант почитать аналитика-блогера или посмотреть нейронку — плохой вариант 🤖❌ Потому что без понимания рисков не будет никаких нормальных инвестиций. А вообще, хорошо бы начать с самой базы — дисциплины в откладывании. И знаете, это ведь тоже испытание 💪

Вообще, с точки зрения эволюции откладывать — нецелесообразно 🦴 Довольно часто я слышу от людей такую вот мотивацию типа: «Ну, не умею считать деньги, и откладывать мне не дано». Но самое важное тут то, что на самом деле таких людей большинство. И это не плохо, это просто природа так заложила. Базовая настройка, скажем так 🧬

Многие вещи в нашем мозгу тянутся ещё с глубочайшей древности. Ведь как было в доисторические времена? Поймал добычу или собрал ягод — сразу съел и побежал за новой 🏃‍♂️ Почему? Да потому что холодильников и способов сохранения тогда не было. Что-то похожее у людей происходит с деньгами — заработал, потратил, и так по кругу 🔄 Подсознание не понимает: «Зачем ему откладывать?» Более того, всё усугубилось горьким опытом прошлого поколения. Даже сейчас бабушка мне говорит: «Я очень много работала, заработала 9000 рублей, могла купить кучу всего, но купить тогда было невозможно. А потом государство всё забрало» 😔

Выходит так, что люди, которые «откладывают», с точки зрения эволюции и культурного кода — «неправильные» 🤔 Именно поэтому для многих так сложно начать копить. Хоть грамотное распределение денег сегодня — это единственный шанс (подчёркиваю, что именно шанс, а не гарантия) жить в достатке, в том числе на пенсии 🏖️

Нам повезло: сейчас мы живём в лучшее время, чем наши родители, бабушки и дедушки 🌍 У нас есть масса инструментов для сбережения и откладывания. Вполне возможно, что какие-то из них принесут убытки — вернее, даже скорее всего часть из них будет убыточна. Но на то она и диверсификация 🎲 Откладывание и сбережения сейчас — это не то же самое, что было несколько десятков лет назад. С уверенностью можно сказать, что сейчас всё по-другому. Самое важное — найти баланс лично для себя ⚖️

Кстати, несколько дней назад один мой знакомый сказал: «Мы, все кто откладываем и сберегаем, — очень странные люди». Правда, он назвал это одним более грубым словом 😅 Возможно, частично он прав.

А всем сберегающим и инвестирующим — удачи на этом пути! Мы особенные 😁🚀


Шестой ESG-day «Эксперт РА» состоится в Москве 7 октября


Регулирование нефинансовой отчётности в России проходит переломный момент – на смену добровольным ESG‑инициативам приходят обязательные требования, а раскрытие информации превращается из репутационного жеста в инструмент оценки реальной устойчивости бизнеса. Одновременно развивается рынок ответственного финансирования, механизмы стимулирующего регулирования создают для финансовых организаций дополнительные стимулы финансировать приоритетные проекты устойчивого развития. Компаниям всё чаще приходится доказывать не только факт следования ESG‑принципам, но и то, как качество нефинансовых данных и устойчивых практик влияет на доверие инвесторов, доступ к финансированию и долгосрочную стоимость бизнеса.

Повестка устойчивого развития в России: баланс национальных целей и интересов бизнеса. Точка отсчёта: зачем раскрытие становится обязательным и чего от него ждут государство, бизнес и инвесторы? Новые правила игры: готов ли рынок к Положению, которое заменит 714-П? Финансовый эффект устойчивого развития: от перечня ESG‑инициатив к оценке их вклада в стоимость компании. Роль директора по устойчивому развитию: от раскрытия информации к влиянию на бизнес‑решения.

Эти и другие вопросы обсудим на VI ежегодной конференции «ESG-day» 7 октября в Москве.
Мероприятие проводит рейтинговое агентство «Эксперт РА» и компания «Эксперт Бизнес-Решения» при поддержке ESG Альянса. В нем примут участие свыше 150 делегатов: топ-менеджеры компаний-лидеров на рынке ESG, директора по устойчивому развитию, руководители направлений по нефинансовой отчетности, эксперты и разработчики годовой отчётности, регуляторы рынка, представители инфраструктуры и СМИ.

Ежегодные спикеры конференции – представители Банка России, Московской Биржи, Сбера, ВЭБ.РФ, ДОМ.РФ, РУСАЛа, СИБУРа, Национального ESG Альянса и другие.

В программе:
· Презентация ежегодного рэнкинга ESG-прозрачности российских компаний и банков.
· Панельная сессия «ESG-прозрачность: игра в открытую».
· Экспертная дискуссия «Капитал со смыслом: трансформация рынка устойчивых финансов».
· Секция «Архитектура устойчивости: от роли ESG лидера к доверию рынка».
· Церемония награждения лидеров по результатам рэнкинга ESG-прозрачности российских компаний и банков.
· Деловая игра «Инструменты финансирования устойчивого развития: как подготовиться к верификации?».

Продолжением мероприятия станет ежегодная экологическая акция по восстановлению леса: 9 октября 2026 года в Одинцовском районе Московской области состоится высадка саженцев. «Эксперт РА» и «Эксперт Бизнес-Решения» приглашают партнеров и клиентов принять участие в проекте в целях компенсации воздействия на окружающую среду в рамках деятельности агентства.

Программа и регистрация: https://event.expert-business.ru/esgday_2026/

👶 Мать и дитя платит около 39 рублей — ждём закрытия реестра осенью


Смотрю на дивидендную историю Мать и дитя и вижу вполне понятную картину. Дивидендная политика компании предусматривает возможность распределения до 100% чистой прибыли, что само по себе даёт хороший запас гибкости. Правда, в последние два года сложилась практика выплат на уровне 60% от чистой прибыли, и это уже более консервативный подход. Мне такой баланс кажется разумным, потому что компания и акционеров не обижает, и оставляет себе средства на развитие.

Прогноз по выплате сейчас оценивается примерно в 39 рублей на акцию, что от текущей цены даёт около 3% доходности. Сумма скромная, но для стабильной компании с понятной политикой это выглядит нормально. Закрытие реестра ожидается где-то в октябре-ноябре, так что времени на принятие решения ещё достаточно. Мне эта история нравится своей предсказуемостью — тут нет мутных схем и неожиданных разворотов.

Понятно, что вокруг даты отсечки возможны разные движения — кто-то фиксирует прибыль, кто-то заходит под выплату. Волатильность в такие периоды обычно подрастает, так что резкие колебания вполне вероятны. Но фундаментально картина выглядит крепко, и это одна из тех бумаг, которые я держу в поле зрения давно. Я продолжаю следить за развитием событий с интересом.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны

МТС ОБВАЛИЛАСЬ НА 12% ЗА ТРИ ДНЯ: ЧТО СЛУЧИЛОСЬ?

Неделя выдалась насыщенной. Сюрпризы от компаний, заявления чиновников, новости от ЦБ — скучать не пришлось.
Но главные новости принесла МТС. Компания, которую инвесторы годами любили за стабильные дивиденды, вдруг решила изменить правила игры. Рынок ответил обвалом.
Разбираем все по порядку.

Макроэкономика:
1. Инфляция: стабильно, что уже хорошо
По данным Росстата, с 8 по 14 сентября цены выросли на 0,02% (было +0,05% неделей ранее).
С начала года: +4,74%
Годовая инфляция: 6,24% (было 6,29%)
Комментарий: инфляция не растёт — уже хорошо. Но до цели 4% всё ещё далеко.

2. Зарплаты: рост быстрее инфляции
Реальные зарплаты в июне 2026 выросли на 3,4% г/г. За I полугодие — на 6,5%.
Средняя зарплата в июне: 114,7 тыс. руб. (+9,6% г/г).
Комментарий: зарплаты растут быстрее инфляции — это фактор, который ЦБ постоянно указывает как негативный. Он мешает снижению ставки.

3. Орешкин: зарплаты будут расти дальше
Замглавы администрации президента Максим Орешкин подтвердил:
«Опережающий рост зарплат в последние годы есть, и это то, что будет сохраняться».
Комментарий: сигнал ЦБ — «крутись, как хочешь, но зарплаты будут расти». Это ещё один аргумент против быстрого снижения ставки.

4. Платежный баланс: профицит вырос в 1,6 раза.
Положительное сальдо текущих операций за январь — июль 2026: $33,9 млрд (было $21,5 млрд год назад).
Комментарий: хорошие цифры. Высокие цены на нефть делают своё дело. Рублю серьёзное обесценение не грозит.

5. ЦБ ужесточает правила по секьюритизации для банков
С 15 октября ЦБ вводит надбавку 250% к коэффициентам риска по вложениям банков в облигации, обеспеченные потребкредитами.
Комментарий: наиболее негативно для банков с низким запасом капитала — в первую очередь для ВТБ. Сбер и Т-Банк тоже активно секьюритизировали портфели, но у них запас прочности выше.

Новости компаний:
6. ВТБ под новыми санкциями США.
Минфин США включил ВТБ в санкционный список OFAC в рамках программы по Ирану — за содействие обходу ограничений.
Комментарий: нейтрально для акций. ВТБ уже под широчайшими санкциями, включая SDN-лист. Ещё одна строчка ничего не меняет.

7. СБЕР МОЖЕТ ЗАБРАТЬ ЧАСТЬ БИЗНЕСА «САМОЛЁТА»
По данным «Коммерсанта», Сбер может передать управление частью бизнеса «Самолёта» одной из своих структур в рамках реструктуризации долга застройщика.
Цифры: Сбер — крупнейший кредитор «Самолёта», ему причитается 274,2 млрд руб. (30,6% общей задолженности).
Комментарий: новость нейтральна для акций — рынок уже закладывает худшее. А для облигаций «Самолёта» даже есть небольшой позитив: реструктуризация лучше дефолта.

8. МТС: Новая дивидендная политика обвалила акции на 12%
Главная новость недели. И она негативная.
Что изменилось:
Новая дивполитика принята на 2027–2028 годы Компания направит на возврат капитала до 20% от операционной прибыли (OIBIDTA) Но не менее 70 млрд руб. в год Три выплаты в год, начиная с января 2027 70% — дивиденды, 30% — обратный выкуп акций Реакция рынка: акции МТС упали на 12% за три дня (16–18 сентября).
Почему это плохо?
Старая политика: фиксированные дивиденды не менее 35 руб. на акцию в год.
Новая политика:
Уход от фиксированной цифры Привязка к операционной прибыли (может быть меньше) Часть выплат заменена обратным выкупом Комментарий:
Большинство аналитиков сходятся: совокупный размер выплат (дивиденды + выкуп) не изменится и составит ~35 руб. на акцию (около 24,5 руб. дивидендами и 10,5 руб. выкупом).
НО ЕСТЬ ДВА ПОДВОХА:
По выкупу акций будет отдельное решение совета директоров — не факт, что он состоится Процедурой выкупа воспользуется не каждый акционер, если цена для него невыгодна Итог: компания уходит от гарантированной цифры и завуалированно уменьшает реальные выплаты, заменив часть дивидендов выкупом.
Вердикт: МТС была любимцем инвесторов за стабильные дивиденды. Теперь эта стабильность под вопросом. Рынок это прекрасно понял.

9. Нефть: нефть URALS взлетела ДО $113
Повреждённый нефтепровод «Восток–Запад» в Саудовской Аравии не сможет работать полноценно 3–5 недель.
Последствия:
Saudi Aramco отменила или перенесла поставки европейским НПЗ Некоторые сентябрьские партии перенесены на ноябрь Нефтепровод — ключевой альтернативный маршрут в обход Ормузского пролива Комментарий:
Новость позитивна для нефтяных котировок. Особенно для российской нефти URALS — она подскочила сильнее, чем Brent и Light Sweet.
🔥 URALS сейчас торгуется по $113 за баррель.
Это хорошо для российского бюджета и нефтяных компаний.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
📉 Инфляция 6,24%, стабильно, но далеко от цели
💰 ЗарплатыРастут быстрее инфляции, будут расти дальше
💵 Платёжный баланс Профицит вырос в 1,6 раза — рубль в безопасности
🏦 ЦБ Надбавка 250% по секьюритизации потребкредитов
🏦 ВТБ Новые санкции США (нейтрально)
🏗️ Сбер и «Самолёт»Реструктуризация долга, нейтрально для акций
🔴 МТСНовая дивполитика, акции минус 12%
🛢️ НефтьURALS $113, позитив для бюджета и нефтяников
Дзарасов Алан, эксперт и преподаватель 1ИФИТ

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

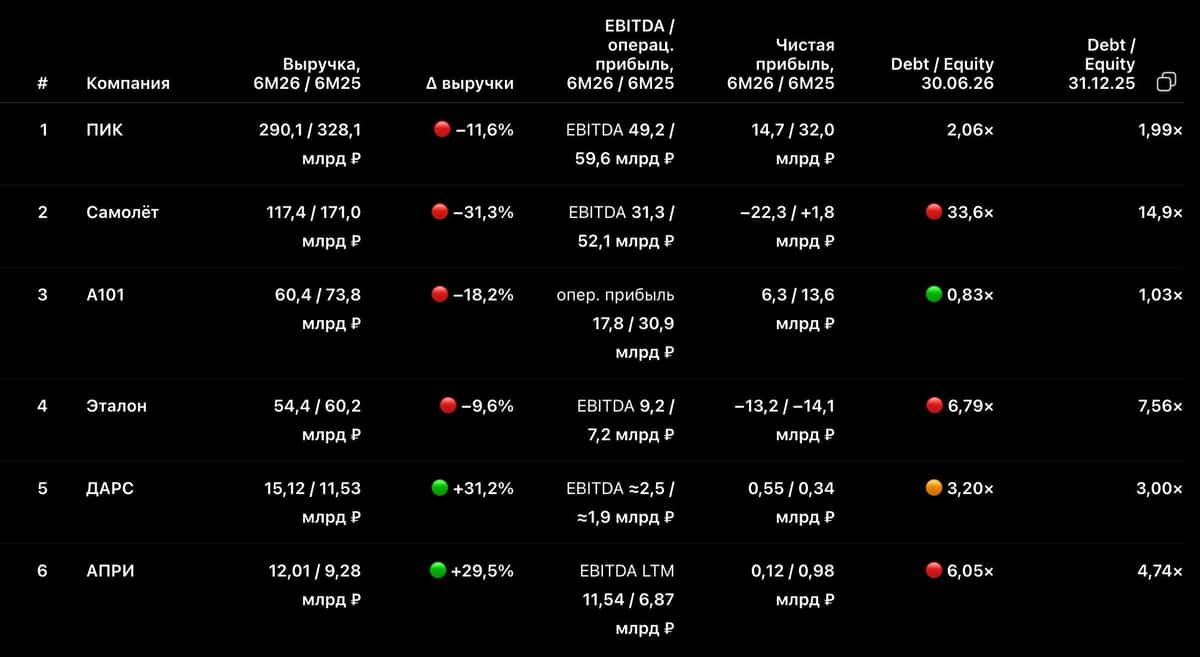
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)

В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.

Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.

Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.

Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.

ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.

Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.

А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.

Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.

ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.

АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.

Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.

Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет

Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.

P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?

ЦБ ожидаемо оставил ставку на 14%, но комментарии регулятора разочаровали инвесторов. Всерьёз рассматривалась только пауза — вариантов снижения по сути не обсуждалось.

Проинфляционные риски усилились, и экономика может снова столкнуться с дисбалансом спроса и предложения. Дополнительное давление в будущем способен создать конфликт на Ближнем Востоке.

Что может оказать давление на длинные ОФЗ:

• Рост инфляционных ожиданий или ужесточение риторики ЦБ. Если инфляция ускорится или регулятор намекнёт на возможный разворот политики, инвесторы начнут закладывать более высокие ставки в будущем. В таком случае доходности длинных ОФЗ вырастут, а цены — снизятся.

• Активные размещения Минфина. Если ведомство вернётся к крупным аукционам с длинными выпусками, рост предложения на рынке может не дать доходностям опуститься или даже подтолкнуть их вверх.

• Геополитическая эскалация. Длинные ОФЗ — инструмент, достаточно чувствительный к геополитике: у них самый далёкий горизонт неопределённости. Риск эскалации окажет «более значительное негативное влияние на длинные ОФЗ», чем на корпоративные бумаги.

Что сейчас делать инвестору:

• Если вы уже держите длинные ОФЗ — рост YTM до 17% означает серьёзную переоценку тела облигации вниз. Но если держать до погашения, бумага всё равно будет погашена по номиналу, а убыток — «бумажный».

• Если хотите купить — YTM выше 17% на длинных ОФЗ была бы исторически очень привлекательной точкой входа, но это сценарий, при котором рынок переживает стресс. Покупать в такой момент психологически тяжело, но математически выгодно.

Из актуального:

• Самые доходные муниципальные облигации России.
• Какую выбрать стратегию по ОФЗ после обвала?

ЦБ ушёл в сторону, и теперь рынок облигаций во власти Минфина. Главный вопрос — каким будет новый бюджет. Если дефицит окажется большим, Минфин придёт занимать, и это напрямую отразится на ценах бумаг.

Почему за этим стоит следить? Всё просто. Когда Минфин выходит с крупными аукционами, на рынке становится больше бумаг. Инвесторам предлагают конкурировать за новые выпуски — и чтобы их заинтересовать, Минфин даёт доходность чуть выше той, что уже есть на вторичке.

Но эффект также зависит от того, что именно предлагает Минфин:

• ОФЗ с фиксированным купоном (ОФЗ-ПД). Здесь риск выше. Если инвесторы ждут, что ставка долго останется высокой или даже вырастет, фиксированный купон теряет привлекательность. Спрос падает — Минфину приходится давать серьёзную премию, чтобы разместить объём.

• Флоатеры (ОФЗ-ПК). Другое дело. Купон подстраивается под рыночную ставку (например, RUONIA), поэтому в условиях неопределённости спрос на них выше. Минфин может разместить больший объём без сильного давления на доходности.

Для облигаций пауза в цикле снижения ключевой ставки скорее нейтральна: нового повода для ралли длинных фиксов не появилось, а флоатеры по-прежнему сохраняют высокие купоны.

Оптимальным выбором станут выпуски со сроком 4–5 лет:

26239 $SU26239RMFS2 (15,30%)
26218 $SU26218RMFS6 (15,45%)
26251 $SU26251RMFS7 (15,25%)

Также стоит выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.

29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)

Практический ориентир — следите за решением ЦБ 23 октября 2026 года. Это опорное заседание с обновлённым среднесрочным прогнозом. Если ЦБ даст сигнал о возможном повышении ставки или существенно ухудшит прогноз по инфляции — вероятность движения доходностей к 17% резко вырастет.

В моём облигационном портфеле из длинных выпусков сейчас: 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9. Позиция в плюсе на 1,7%, а общая доля ОФЗ от капитала — около 9%. Для меня это уже немало. При желании вес можно увеличить, но только если доходность подойдёт к 17%. Пока просто наблюдаю.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Доходности длинных ОФЗ могут уйти к 17%. Что делать инвестору уже сейчас?

Россети Волга. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKV
Текущая цена: 0.1972
Капитализация: 37.1 млрд
Сектор: Электросети
Сайт: https://www.rossetivolga.ru/ru/aktsioneram_i_investoram/

Мультипликаторы (LTM):

P/E - 2.63
P/BV - 0.64
P/S - 0.26
ROE - 24.3%
ND/EBITDA - 0.03
EV/EBITDA - 1.38
Акт/Обяз - 2.35

Что нравится:

✔️рост выручки на 25% г/г (27.7 → 34.7 млрд);
✔️нетто фин доход уменьшился на 24% к/к (44 → 33 млн);
✔️чистая прибыль выросла в 2.3 раза г/г (1.5 → 3.5 млрд);
✔️хорошее соотношение активов и обязательств.

Что не нравится:

✔️FCF остался отрицательным, хотя и увеличился на 30% г/г (-1.4 → -1 млрд);
✔️чистый долг вырос в 7.8 раза к/к (0.1 → 0.9 млрд). ND/EBITDA ухудшился с 0 до 0.03;

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из прибыли, погашение убытков прошлых лет.

По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.0296 руб (ДД 15.01% от текущей цены).

Мой итог:

Полезный отпуск снизился на 0.7% г/г (11.57 → 11.49 млрд кВт*ч). За полгода полезный отпуск вырос на 0.1% г/г (24.67 → 24.7 млрд кВт*ч). Уровень потерь 5.49% (примерно среднее значение за последние 5 лет). Рост тарифа за квартал в среднем составил +15.4% г/г (2339 → 2699 руб/МВт*ч).

Выручка по сегментам (г/г в млрд):
- передача электроэнергии +14.3% (30.6 → 26.8);
- технологическое присоединение рост в 10.2 раза (0.3 → 3.5).

За полгода выручка увеличилась на 20% г/г (59.4 → 71.2 млрд). Основным драйвером остается рост тарифов на передач передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%. Вообще, можно отметить тот факт, что компания продолжает уже органически показывать сильную динамику по выручке. В 2025 это было достигнуто за счет того, что Россети Волга был присвоен статус системообразующей сетевой организации, и ей на баланс в безвозмездной форме были переданы объекты электросетевого хозяйства Саратовской области.

Чистая прибыль выросла значительно лучше выручки за счет улучшения операционной рентабельности с 7 до 13.4%. При этом в отчетном квартале эф. ставка налога на прибыль была выше (24.8% vs 22.6% во 2 кв 2025). За полгода чистая прибыль выросла на 62.4% г/г (4.5 → 7.3 млрд).

FCF остался отрицательным, но вырос за счет лучшей динамики OCF (+119% г/г, 1.1 → 2.5 млрд) в сравнении с кап. затратами (+38.7% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка чуть-чуть увеличилась, но осталась супер комфортной. Вообще, ожидалось, что уже в 2 квартале появится чистая денежная позиция, но пока не срослось.

В соответствии с последней версией ИПР за 2026 год планируется заработать 15.9 млрд. По МСФО за полугодие план выполнен на 47.2%, то есть, можно сказать, что компания пока идет по плану (3 и 4 кварталы исторически сильнее 2). Если исходить из озвученной цифры, то это дает P/E 2026 = 2.33. Дивиденд по ИПР получается 0.0231 руб (ДД 11.69%). Вообще, если не случится чего-то негативного, то компания вполне может пересмотреть свой план по прибыли в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

В целом, нормально, но на текущий момент, если опираться на ИПРы, то Волга уже не самая топовая история в плане дивидендов. Мос. регион и Центр и Приволжье выглядят поинтереснее.

Риски остаются все те же. Во-первых, атаки БПЛА на инфраструктуры компании и сейчас уже отдаленность от границ с Украиной не является каким-то весовым плюсом с учетом того, что дроны долетают уже достаточно далеко по территории страны. Во-вторых, риск государственного регулирования. И по каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты компаний сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Акции компании нет в портфеле, так как выбор сделан в пользу МР и Ленэнерго. Прогнозная справедливая стоимость - 0.296 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

Россети Волга. Отчет за 2 кв 2026 по МСФО

🪙 Отчет «Газпром нефти» за 1‑е полугодие 2026 года

✅ Сильные стороны

1. Мощный рост чистой прибыли
+90% год к году, до 286,1 млрд руб. — практически двукратное увеличение. Это главный драйвер инвестиционной привлекательности.
2. Скорректированная EBITDA прибавила 43% и достигла 727,5 млрд руб., что говорит о высоком качестве управления затратами и ценовой конъюнктурой.
3. Устойчивый рост выручки
+6% до 1,88 трлн руб. — пусть и скромнее, чем прибыль, но стабильный тренд на фоне меняющихся рынков.
4. Стратегический запуск в Восточной Сибири.
Ввод Чонской группы месторождений в мае 2026 года — это выход на азиатские рынки, диверсификация экспорта и долгосрочный ресурсный базис.
5. Щедрые дивиденды.
Рекомендовано 42,5 руб./акцию при доходности 8,4% — это выше среднего по рынку и подкреплено реальным денежным потоком.

🍎Слабые стороны / зоны риска.

1. Резкий рост долговой нагрузки.
Коэффициент чистого долга к EBITDA подскочил с 0,78x до 1,14x (+46%). Даже с учетом роста EBITDA это сигнал об увеличении финансового рычага.
2. Инвестиционный аппетит обгоняет генерацию денег?
Расширение капзатрат и запуск новых проектов — позитив в стратегии, но в краткосрочной перспективе это давит на баланс. Рост долга происходит одновременно с активными вложениями, что повышает чувствительность к колебаниям цен на нефть.
3. Замедление выручки по сравнению с прибылью.
Прибыль выросла в 1,9 раза, а выручка — лишь на 6%. Это может означать разовый эффект от низкой базы прошлого года или агрессивную оптимизацию налогов/затрат, но устойчивость такого разрыва под вопросом.

Итог:
Компания демонстрирует хороший рост, но платит за это ростом долга и активной фазой капвложений. Дивидендная доходность остаётся главным козырем для акционеров, однако инвесторам стоит следить за дальнейшей динамикой долговых метрик и скоростью окупаемости проектов.
Продолжаю держать акции в портфеле.

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Инвестиции и экономия

🔥 САМЫЕ ПРОТИВОРЕЧИВЫЕ АРГУМЕНТЫ ОБ ИНВЕСТИЦИЯХ И ЭКОНОМИИ

Мой блог — про системные инвестиции и осознанную экономию. Без фанатизма, но с железной регулярностью.

Я стараюсь тратить минимум, но при этом искать баланс для полноценной жизни. Мы с женой почти не ходим в дорогие рестораны, не покупаем брендовую одежду и вообще ничего не берем без кешбэка или скидки. 🏷️

И на это я часто ловлю комментарии в духе:

👉 «А жить-то когда?»
👉 «С собой в могилу не унесешь?»

Сегодня разберем эти и другие возражения. Но сразу оговорюсь: я не сторонник абсурдной экономии, когда стирают пакеты или заваривают чайный пакетик 5 раз. 😄 Мы, например, любим путешествовать за границу. Если бы мы экономили по-дурацки — мы бы этого не делали.

Моя философия проста: выжать максимум из тех денег, которые у меня есть, и не тратить лишнего. Ведь у денег есть неприятное свойство — они имеют свойство заканчиваться. 💸

💰 Деньги не хорошие и не плохие. У них нет эмоций — это просто цифры. Единственный закон, которому они подчиняются — это счёт.

Бесконтрольная трата, отсутствие подушки безопасности, сбережений и «запасного плана» всегда ведут к негативу. Кассовый разрыв, кредиты, а в худшем случае — банкротство. 🚫

В идеале, где бы вы ни жили и какой бы у вас ни был доход, сбережения должны быть всегда. Хотя бы небольшие.
Минимальный порог — 2–3 месяца расходов, средний — 3–6 месяцев, идеальный — 6–12 месяцев.

А теперь давайте откроем неприятную правду 👇

❌ «Я же работал(а)! Я что, не могу себе это позволить?»
(Подставьте что угодно: новый телефон, гаджет, ресторан или фастфуд)

✅ Правильный ответ: Если у вас нет сбережений, а покупку приходится оформлять в кредит или по кредитке — нет, не можете. И точка.

❌ «А жить-то когда?»

✅ Правильный ответ: Ситуации у всех разные, да и желания тоже. Но с точки зрения чистой математики — жить нужно тогда, когда у вас положительный баланс или вы хотя бы движетесь к нему. Погружение в финансовый кризис приведёт только к катастрофе. ⚠️

❌ «Да чё мне эти 500 рублей?»

✅ Правильный ответ: Если ваше текущее финансовое положение тяжелое — в него вас привели ваши прошлые поступки. Невозможно изменить результат, продолжая делать то же самое. Только смена поведения меняет цифры на счету. 📊

Кто то из моих друзей рассказывает мне, как за вечер в ресторане оставил 30т.р. +....
А я... Что я....

Вчера сидел, зашивал свои спортивные штаны и наколенник. Рюкзак планирую отнести в ремонт — подправить косяки. И мне не стыдно! 🧵

Каждый сэкономленный рубль — это пазл моего капитала. Я продолжу искать возможности для заработка и экономии. Только упорство формирует капитал. Никак иначе.

⚠️ Не ИИР (не является индивидуальной рекомендацией).

Ваши деньги — ваша ответственность! 🙌

#инвестиции #новичкам #облигации #акции

Инвестиции и экономия

Почему я впервые присматриваюсь к ИЭК? Разбор нового выпуска 1P-06

АО «ИЭК Холдинг» - один из крупнейших российских производителей электротехники. Известный на рынке как IEK, специализируется на выпуске и поставках продукции для нескольких отраслей.

Под брендом IEK выпускается электротехника и светотехника (IEK Lighting), под маркой ITK — телекоммуникационное оборудование, а под брендом ONI — средства промышленной автоматизации.

Также в портфель холдинга входят: LEDEL и FEREKS (профессиональные LED-светильники), разработчик ПО MasterSCADA и поставщик решений для солнечной энергетики NEOSUN.

Параметры выпуска ИЭК Холдинг 001P-06:

• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 2 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 17,50% годовых (доходность не выше 18,98%);
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: 25 августа 2026
• Дата размещения: 28 августа 2026

Финансовые результаты МСФО за 2025 год:

• Выручка: выросла на 9,4% по сравнению с 2024 годом и составила 56,2 млрд рублей. Основной драйвер роста — сегменты низковольтного оборудования и телекоммуникационных решений, которые продемонстрировали рост на 24%.

• Валовая прибыль: увеличилась на 15,3% и достигла 22,8 млрд рублей благодаря улучшению продуктовой структуры и оптимизации закупочных и производственных процессов.

• EBITDA: составила 8,1 млрд рублей, что на 1,4% меньше, чем в 2024 году. Снижение связано с эффектом консолидации активов и формированием резервов.

• Чистая прибыль: снизилась до 2,6 млрд рублей (на 18,2%) из-за роста процентных расходов на фоне высокой ключевой ставки.

• Свободный денежный поток: составил 5,9 млрд рублей, что значительно выше показателя 2024 года (1,6 млрд рублей). Рост обусловлен оптимизацией управления оборотным капиталом.

• Капитальные затраты (Capex): составили 3,9 млрд рублей и были направлены на развитие производственных мощностей, включая запуск нового комплекса в Балабаново.

• Долгосрочные обязательства: 8,7 млрд руб. (+107,2% г/г)
• Краткосрочные обязательства: 20,4 млрд руб. (-18,5% г/г)
• Чистый долг/EBITDA: 1,8х против 1,7х годом ранее.

Среди основных факторов риска можно выделить: процентный риск, поскольку прибыль компании чувствительна к изменению ставок.

Помимо финансовых рисков, существуют и операционные: компания сильно зависит от импорта, надежности логистических цепочек, уровня складских запасов и стоимости оборотного капитала.

В обращении находятся три выпуска биржевых облигаций компании на 7,5 млрд рублей:

• ИЭК Холдинг 1Р-05 $RU000A10FGE6 Доходность — 17,99%. Купон: 15,75%. Текущая доходность: 16% на 2 года 3 месяца

• ИЭК Холдинг 1Р-04 $RU000A10CZ43 Купон: КС+2,75% на 1 год 1 месяц

Один из выпусков 1P-03 $RU000A10B3T6 на 2 млрд рублей погашается в сентябре текущего года.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Борец Капитал 1Р-05 $RU000A10EK71 (18,17%) А- на 2 года 6 месяцев
• Софтлайн 002Р-02 $RU000A10EA08 (18,2%) А- на 2 года 3 месяца
• Брусника 2Р-04 $RU000A10C8F3 (23,75%) А- на 1 год 11 месяцев
• ГК Самолет БО-П16 $RU000A10BFX7 (26,82%) А- на 1 год 7 месяцев
• Сэтл Групп БО 2P-07 $RU000A10EK06 (17,76%) А- на 1 год 6 месяцев
• реСтор 1Р-03 $RU000A10E7K3 (19,51%) А- на 1 год 5 месяцев
• Новые технологии 1Р-08 $RU000A10CMQ5 (17,97%) А- на 1 год

По итогу: Обращает на себя внимание резкий рост долга, который заметно опережает улучшение операционных показателей. Впрочем, на текущий момент долговая нагрузка выглядит приемлемо.

В своей рейтинговой группе выпуск выглядит интереснее аналогов — доходность, срок и риски формируют привлекательный баланс. Это усиливает спекулятивный интерес, особенно для тех, кто ищет повышенную доходность.

В целом предложение выглядит любопытно: при сохранении заявленных параметров сохраняется спекулятивный апсайд. При купоне не ниже 17% я готов впервые включить этого эмитента в свой облигационный портфель.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Почему я впервые присматриваюсь к ИЭК? Разбор нового выпуска 1P-06

Что делать, если застрял в длинных ОФЗ, и почему они могут упасть ещё сильнее?

Ближайшие пару недель рынок ОФЗ может быть под давлением. Для тех, кто держит облигации, это означает одно: их рыночная цена может снизиться. И сильнее всего это затронет длинные выпуски — чем дальше дата погашения, тем чувствительнее бумага к любым изменениям доходностей.

Почему это происходит? Главная причина — заседание ЦБ в начале сентября. Большинство аналитиков сходится на том, что ставку оставят на уровне 14%, но риторика регулятора, скорее всего, ужесточится. А жёсткие заявления — это всегда сигнал рынку, что деньги дорогими останутся дольше, чем ожидалось.

Дополнительное давление создаёт инфляция. В августе инфляционные ожидания населения снова оказались выше средних значений этого года, а долгосрочные прогнозы продолжают ползти вверх. При этом экономика чувствует себя бодрее прогнозов — во втором квартале ВВП вырос на 1,3% год к году. Это значит, что у ЦБ нет причин смягчать политику.

И ещё один фактор — Минфин. Программа заимствований на этот год выполнена только на 36%, и впереди большой объём новых размещений. Если предложение ОФЗ будет расти быстрее, чем спрос, цены могут просесть, а доходности — подрасти.

Что делать, чтобы не пострадать? Защитный подход сейчас выглядит так:

• Выдерживать баланс между бумагами с фиксированным купоном и флоатерами в пропорции 70/30.

29028 $SU29028RMFS6 (16,37%)
29029 $SU29029RMFS4 (16,35%)

Их купон привязан к RUONIA — этакий индикатор того, сколько деньги стоят на рынке. Если ставка высокая, вы получаете высокий купон. Если ставку поднимают — купон автоматически ползёт вверх вслед за ней. И самое приятное: цена такой облигации почти не реагирует на эти движения.

По сути, это способ зарабатывать рыночную доходность, но при этом не бояться, что ваш портфель внезапно просядет из-за решений ЦБ. Пока другие инвесторы переживают за длинные ОФЗ, держатели флоатеров спят спокойно. На сегодняшний день это, пожалуй, самый защитный инструмент во всём сегменте госдолга.

• Сократить дюрацию — она должна быть примерно в два раза ниже, чем у индекса RGBI (это снизит чувствительность к росту доходностей). Короткие ОФЗ с фиксированным купоном и дюрацией 2–3 года до погашения.

26242 $SU26242RMFS6 (14,71%)
26224 $SU26224RMFS4 (14,53%)
26237 $SU26237RMFS6 (14,56%)

Да, это не самые высокие доходности, которые могут дать длинные бумаги, но у тебя на руках чёткий план: ты знаешь, что получишь и когда. А что происходит на рынке каждый день — тебя волнует мало. И вот это ощущение определённости в нынешние времена дорогого стоит.

• Для тех, кто готов принять умеренную волатильность, оптимальным выбором станут выпуски со сроком 4–5 лет. Это своего рода золотая середина:

26239 $SU26239RMFS2 (15,23%)
26218 $SU26218RMFS6 (15,16%)
26251 $SU26251RMFS7 (15,07%)

Если ставка пойдёт вниз быстрее ожиданий, эти облигации приятно удивят ростом. В обратном сценарии — просадка будет, но не критической. Такой инструмент подходит тем, кто готов переждать полгода-год волатильности.

По итогу: Для тех, кто уже перегружен длинными ОФЗ, текущая динамика обернется временной отрицательной переоценкой. Но для тех, кто, как и я, только формирует портфель, — это возможность зайти в бумаги дешевле, зафиксировав более высокую доходность.

Когда доходности ОФЗ вернутся к отметке около 16,5%, они снова станут крайне привлекательными. Однако до этого момента лучше не торопиться и не наращивать длинные позиции раньше времени.

В моем портфеле сейчас только выпуски 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 именно их я планирую добирать на просадке.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что делать, если застрял в длинных ОФЗ, и почему они могут упасть ещё сильнее?

Рынок есть рынок)

Очередные, очень нужные новости.

Вероятность возобновления активных российско-американских контактов по украинскому конфликту выглядит достаточно высокой — Известия

Как всегда подарок от аналитиков, "либо будет дождь, либо его не будет"

Спасибо, очень помогли🤭

Я кстати вчера избавился на время от всех акций, сижу пока в $TMON , подумываю также набрать $TGLD . Хотя физического драгметалла, я постепенно набираю.

Самое сложное было закрывать позицию $LSNGP и $MRKP - по этим позициям доходность была от 30 до 50%
Хотя честно говоря, деньги там были небольшие.

Также закрыл Лукойл $LKOH с 11%, Банк Дом РФ $DOMRF с 15%, Полюс $PLZL с 30%.
На некоторых из счетов также подбираю $LQDT

К слову, в своих публичных стратегиях &Ставка_на_ВДО_-_Перспективы и &Крепкий_Орешник - выдерживаю баланс. В случае нормализации происходящего, тоже подрастем. Потихоньку с реинвестом - идем в "гору".

Посмотрим, как дальше будет развиваться ситуация на рынке, я предположил - очередное падение.
Не ИИР
Всем удачных инвестиций!
А важные новости - выходят не только тут!

Совет директоров «Озон Фармацевтика» утвердил новую редакцию дивидендной политики

В новой редакции дивидендной политики был уточнен подход к определению целевого размера дивидендов:

🔹Введен показатель Скорректированного Чистого Долга, который включает задолженность по безрегрессному факторингу;

🔹Исключен критерий свободного денежного потока (FCF), что обеспечивает большую гибкость в принятии решении в вопросах распределения капитала. Динамика FCF за отдельный период не всегда в полной мере отражает прибыльность Компании и ее финансовую устойчивость;

🔹Диапазоны долговой нагрузки стали более детальными и установлены с шагом 0,5x, что позволяет точнее учитывать финансовое положение Группы при определении размера выплат.

Олег Минаков, генеральный директор «Озон Фармацевтика»:

«Компания рассматривает дивидендную политику как инструмент, который может адаптироваться по мере развития бизнеса, и стремится поддерживать баланс между инвестициями в рост и стабильными дивидендными выплатами. Менеджмент продолжает придерживаться взвешенного подхода к вопросам аллокации капитала и стремится обеспечивать возврат капитала акционерам с учетом финансового положения и потребностей развития бизнеса».

Дивидендная политика основывается на строгом соблюдении прав и интересов акционеров, соответствует миссии и стратегическим целям компании, направленным на создание и преумножение долгосрочной акционерной стоимости компании и обеспечение баланса интересов заинтересованных сторон.

Подробнее ознакомиться с дивидендной политикой, критериями и историей выплат можно на сайте

Читайте релиз полностью

Совет директоров «Озон Фармацевтика» утвердил новую редакцию дивидендной политики

4️⃣ стратегии пассивного дохода 📈

Пассивный доход — регулярные выплаты, которые не требуют вашего ежедневного участия после первоначальных вложений.

Разберём, как можно получать пассивный доход на фондовом рынке.

• Купонная стратегия
Пассивный доход:
за счёт купонов облигаций

Плюсы:
✅ Предсказуемый доход: известна ставка или механизм расчёта купона, а также периодичность выплат
✅ Волатильность облигаций ниже, чем у акций

Минусы:
❌ Доходность может быть ниже, чем у акций
❌ Есть риск дефолта эмитента, поэтому надо выбирать облигации надёжных и стабильных эмитентов

• Дивидендная стратегия
Пассивный доход:
за счёт дивидендов с акций

Плюсы:
✅ Исторически доходность выше, чем у облигаций
✅ Дивиденды можно реинвестировать и зарабатывать больше за счёт сложного процента

Минусы:
❌ Дивиденды не гарантированы (компания может не выплатить или заплатить меньше запланированного)
❌ Акции волатильны, инвестиционный портфель только из акций — достаточно рискованный

• Стратегия постепенной продажи активов
Пассивный доход:
за счёт продажи части активов
Например, стратегия 4% для американского рынка: если продавать 4% активов (с поправкой на инфляцию) ежегодно, то капитала хватит на 30 лет.

Плюсы:
✅ Пассивный доход достаточно предсказуемый и гарантированный
✅ Требуется меньше вложений, чем при купонной и дивидендной стратегиях

Минусы:
❌ Стратегия 4% не работает для российского рынка, размер «безопасного изъятия» нужно рассчитывать самостоятельно
❌ Есть риск потратить капитал быстрее, особенно в кризисные годы, когда активы продаются дешевле
❌ Стратегия требует более активного участия

• Смешанная стратегия
Пассивный доход:
за счёт дивидендов и купонов, а также продажи части активов
Эта стратегия включает в себя три предыдущие: если пассивного дохода от дивидендов и купонов не хватает, можно продать часть активов.

Плюсы:
✅ Пассивный доход достаточно предсказуемый и гарантированный
✅ Требуется меньше вложений, чем при купонной и дивидендной стратегиях по отдельности

Минусы:
❌ Стратегия требует более активного участия

Идеальной стратегии для каждого инвестора не существует — выбор зависит от капитала, горизонта инвестирования и вашей готовности к рискам. Однако для большинства инвесторов на российском рынке оптимальным решением станет смешанная стратегия. Она дает лучший баланс: надежный фундамент из купонов обеспечивает предсказуемый поток денег, дивиденды защищают капитал от инфляции, а умеренная продажа активов позволяет гибко докупать нужные инструменты в кризис.

4️⃣ стратегии пассивного дохода 📈

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?

После 19 недель непрерывного падения индекс Мосбиржи растёт уже третью неделю подряд и закрепился выше отметки 2 280 пунктов. Звучит обнадёживающе, но давайте без эйфории. Три недели — это хороший знак, но ещё не приговор для медведей.

Чтобы говорить о смене тренда, нужно увидеть, как рынок удерживает достигнутые рубежи, обновляет локальные максимумы и, главное, сохраняет устойчивый спрос. А вот с этим как раз могут возникнуть сложности.

Главный драйвер предстоящей недели — это новости о том, что представители Трампа вот-вот приедут в Москву и Киев для переговоров по урегулированию конфликта.

Но если честно, больших драйверов для устойчивого роста я не вижу. Макроэкономический и геополитический фон по-прежнему тяжёлый. Инвесторы относятся к перспективам переговоров со здоровым скепсисом — слишком уж много было обещаний и слишком мало реальных шагов.

Одной из главных опор рынка остаётся ослабление рубля. Причём оно рискует перерасти в более стремительное движение. Сейчас внимание приковано к курсу юаня: если в начале недели он не вернётся ниже 12 рублей, а тем более пробьёт 12,3, ускорение ослабления может стать весьма резким.

И здесь есть несколько структурных факторов. Во-первых, с 7 августа Минфин увеличил ежедневные нетто-покупки валюты с 4,8 до 5,9 млрд рублей. Во-вторых, август — сезонно высокий месяц для спроса на валюту: население закупается под отпуска, компании делают предоплаты за осенний импорт.

А вот с нефтью картина менее радужная. За неделю баррель Brent скатился с 90 до 82 долларов. Основная причина — переговоры по Ормузскому проливу. Если сделка с Ираном состоится и судоходство восстановится, нефть может сместиться в диапазон 70–80 долларов.

Однако, события развиваются в совсем ином направлении. Парламент Ирана согласовал закон, который запрещает проход через Ормузский пролив судов США и Израиля. Под запрет попадает не только проход, но и перевозка любых грузов — как военных, так и гражданских, если они аффилированы с Израилем. Нарушителям грозят штрафы до 20% от стоимости груза.

Отложенный негатив. Верхняя палата Конгресса США одобрила законопроект о дополнительных санкциях против России. Документ отправится в Палату представителей, и ожидается, что его рассмотрение начнётся в сентябре.

А Евросоюз тем временем готовит 22-й пакет санкций — его могут утвердить к середине октября. Ключевая угроза — полный запрет на импорт российских энергоносителей. Пока это обсуждается, но рынок не может игнорировать такие риски.

Что дальше? Многое будет зависеть от новостного фона. Если информационная пауза по украинскому урегулированию затянется, инвесторы могут начать фиксировать прибыль. В этом случае первой линией обороны станет уровень 2250 пунктов, а более основательной — зона чуть ниже 2200.

Но если геополитические ожидания получат подтверждение (визиты, заявления, реальные шаги), индекс Мосбиржи вполне способен выйти в диапазон 2300–2400 пунктов.

В фокусе внимания: В понедельник ЦБ выпустит обзор рисков, в пятницу — платежный баланс. Среда принесет данные по инфляции за июль.

Корпоративные итоги подведут Т-Технологии, Ростелеком, ВК, ИКС 5, Совкомбанк, ЭЛ5-Энерго, Интер РАО и Распадская. Советы директоров Т-Технологий, РУСАЛа и Озон Фарма займутся дивидендами. Аэрофлот поделится операционными результатами, а Хэдхантер проведет День инвестора.

Внешний фон будет определяться статистикой по инфляции в США, отчетами МЭА и ОПЕК, а также прогнозом EIA.

• Лидеры: Циан
#CNRU (+2,9%), Сургутнефтегаз #SNGS (+2,73%), Газпром нефть #SIBN (+1,68%).

• Аутсайдеры: ЕвроТранс
#EUTR (-5,48%), Софтлайн #SOFL (-4,77%), Сегежа #SGZH (-4,7%), ЭсЭфАй #SFIN (-4,1%).

10.08.2026 - понедельник

•
#AKRN Закрытие реестра по дивидендам 235 руб.
•
#T Закрытие реестра по дивидендам 4.6 руб.
•
#RUAL СД по дивидендам за 1 п 2026 года.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Индекс закрепился выше 2260, но эйфории нет. Почему я сохраняю осторожность?