Поиск

Сентябрьский дайджест 🗞️


В сентябре мы получили премию Мосбиржи, погасили два выпуска облигаций, увидели обновленные прогнозы аналитиков с таргетом от 120 ₽ за акцию, объявили байбэк, запустили новые проекты и партнерства. А еще — анализировали статистику и делились данными в СМИ. Собрали для вас все главные материалы в одном посте 👇

🔈Коммерсантъ: Средний чек крупнейших DIY-сетей заметно вырос по сравнению с прошлым годом
Лидер по росту — ВИ.ру с приростом в 16%, достигнутым благодаря фокусу на корпоративные продажи, где средний чек традиционно выше.

Вышло 2 совместных исследования Rutube и ВИ.ру:
🔈 ТАСС: Выросло количество просмотров роликов о самостоятельном ремонте авто и продажи в автомобильных категориях.
🔈Газета.ру: Россияне стали больше смотреть видео о ремонте и покупать стройматериалы.

🔈 New Retail: Вырос интерес потребителей к услугам перевозок, товарам для транспорта и упаковочным решениям
Аналитика ВИ.ру и «Авито Услуги».

🔈CNews: О партнерстве ВИ.ру и Сбера для развития цифровых решений в B2B-сегменте

🔈logistics.ru: Об адаптации последней мили под требования B2B-клиентов и росте числа доставленных В2В-заказов в ВИ.ру

Таким был сентябрь! 🗓

Не пропустите следующий выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔

#ВИвСМИ #обзор #VSEH #быстреерынка

Сентябрьский дайджест 🗞️

⚡️ Сигнал рынку и команде: мы запускаем байбэк


Совет директоров ПАО «ВИ.ру» одобрил программу обратного выкупа акций $VSEH на сумму до 500 млн рублей. Выкуп осуществит дочернее общество — ООО «ВсеИнструменты.ру».

📌 Ключевые параметры программы:
▫️ Объем: до 500 млн рублей
▫️ Срок: с 1 ноября 2026 года до 31 декабря 2027 года включительно
▫️ Условия: фактические сроки и объем будут определяться с учетом рыночной конъюнктуры, без обязательства по выкупу акций на всю установленную сумму

📌 Зачем байбэк?
Текущая рыночная оценка ВИ.ру не в полной мере отражает достигнутые результаты, финансовую устойчивость и долгосрочный потенциал роста стоимости компании. Приобретенные акции будут направлены на реализацию программ долгосрочной мотивации сотрудников.

💬 Олег Безумов, директор по финансам и стратегии, член Совета директоров ВИ.ру:
«Мы считаем принципиально важным, чтобы сотрудники и акционеры были, по сути, в одной лодке, а команда была напрямую заинтересована в долгосрочном росте стоимости бизнеса. Поэтому мы рассматриваем акции как один из ключевых инструментов долгосрочной мотивации».

❗️Байбэк не отменяет дивиденды: сильная финансовая позиция позволяет провести обратный выкуп без ущерба для других стратегических проектов и планов по выплатам в соответствии с действующей дивполитикой.

#новостикомпании #VSEH

⚡️ Сигнал рынку и команде: мы запускаем байбэк

🏦 Банк Санкт-Петербург буксует, и вот почему так вышло


Смотрю я на отчетность Банка Санкт-Петербург за 2026 год и вижу картину ожидаемо слабую. Главная причина — сжатие процентных доходов на фоне снижения ставки ЦБ. Дело в том, что почти 80 процентов портфеля это корпоративные кредиты под плавающую ставку, привязанную к ключевой. Ставка упала с 21 до 14 процентов, а вот расходы по депозитам снижаются не так быстро из-за высокой конкуренции за деньги вкладчиков. Мое мнение — вот эта ножницы и съедают маржу.

Вторая проблема посерьезнее — качество заемщиков. Банк наращивает резервы, потому что кредитный портфель портится. Во втором квартале расходы на резервы составили 6,9 млрд рублей, а за полугодие выросли до 8 млрд, это плюс 17,6 процента. На фоне всего этого чистая прибыль просела до 16,5 млрд в первом полугодии, минус 33 процента. За восемь месяцев 2026 года картина та же — 21,1 млрд, падение на 33,4 процента.

Менеджмент в итоге ухудшил прогноз на год. Теперь ждут прибыль около 30 млрд вместо прежних более 35 млрд. Стоимость риска подняли до примерно 2 процентов с прежних не более 1,5. А вот прогноз роста кредитного портфеля сохранили на 10–12 процентах. За сентябрь-декабрь нужно заработать еще 8,9 млрд, что на 56 процентов больше, чем за тот же период 2025 года. Мое мнение — прогноз не сказать что консервативный, скорее на грани.

Теперь по сценариям, как я это вижу. Базовый — стоимость риска держится около 2 процентов, маржа стабилизируется при паузе ЦБ, банк выходит на 28–30 млрд прибыли. Бумага стоит четыре прибыли и 0,5 капитала с дивдоходностью 13–14 процентов. Дешево, но без явных драйверов роста. Негативный — резервы идут выше ориентира, как в августе со стоимостью риска 2,9 процента. Тогда возможно второе снижение прогноза, давление на капитал и сокращение дивиденда за второе полугодие ниже 50 процентов прибыли. Позитивный — резервирование нормализуется, банк снова объявляет байбэк, и это поддерживает котировки.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

📱 МТС и его дивидендная математика, которая не впечатляет


Попалась мне тут идея по МТС с потенциалом плюс 29 процентов. Но забавный момент: прогноз этот родился еще до того, как компания обновила дивидендную политику. А обновление, скажем мягко, не самое щедрое. Теперь на выплаты уходит 14 процентов от OIBDA, и еще 6 процентов направят на байбэк. В сумме это дает все те же 35 рублей на акцию.

Получается, что дивиденды вроде как остаются прежними, вот только инфляцию никто не отменял. Номинал тот же, а покупательная способность этих 35 рублей год от года тает. Компания как бы сохраняет выплату на бумаге, но реальная ценность для держателя снижается. Мое мнение — это не рост, а стагнация, замаскированная под стабильность.

Еще один нюанс — байбэк. Шесть процентов от OIBDA на выкуп акций звучит неплохо, но байбэк это не дивиденды в карман. Тут нужно смотреть, как компания будет его проводить и по каким ценам. Если выкупать будут по завышенным оценкам, толку для миноритария немного. Так что закладывать эти шесть процентов в тот же доход, что и живые деньги, я бы поостерегся.

В итоге потенциал в 29 процентов, рассчитанный до смены политики, сейчас выглядит устаревшим. Дивидендная история не ухудшилась радикально, но и повода для оптимизма прибавилось мало. Ставка на стабильные выплаты без роста их реальной величины — это скорее история про удержание, чем про серьезный апсайд. Волатильность и риски никто не отменял, так что выводы делаю осторожные.

🔥В профиле я уже дал лучшие акции, которые стоит купить уже сегодня ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны!

Совкомбанк - кратный рост прибыли не помогает


Совкомбанк отчитался за первое полугодие, и цифры выглядят сильно. Прибыль выросла в разы, маржа восстановилась, эффективность заметно улучшилась. Акции с начала года при этом сильно просели и сейчас торгуются около 9,5 рублей при капитале порядка 19 рублей на акцию. Предлагаю разобраться, почему рынок пока не верит в восстановление банка.

🏦 Итак, чистая прибыль за первое полугодие 2026 года выросла в 2,6 раза до 45 млрд рублей против 18 млрд годом ранее. Чистый процентный доход подскочил на 70% до 125 млрд. Главный драйвер - восстановление маржи: NIM выросла с 4,5% до 7,2%, а стоимость фондирования снизилась сразу на 5 п.п. до 12,4%. Cost/Income рухнул с 64% до 46%, а ROE поднялся с 10% до 21%.

Интересно, что кредитный портфель растет в основном за счет корпоративного бизнеса (+23% г/г), тогда как прибыль вытягивает розница. Розничный портфель практически не изменился, зато его доходность заметно улучшилась. Стоимость риска (CoR) по банку снизилась с 3% до 2,6%. В итоге общий кредитный портфель достиг примерно 3 трлн рублей (+11%). Выглядит неплохо, главное, чтобы агрессивный рост корпоратива потом не принес сюрпризов по качеству.

💰 А вот с дивидендами пока грустно. За 2025 год акционеры получили 0,35 рубля на акцию, или около 3,5% доходности. Формально дивидендная политика предполагает распределение 25–50% прибыли, но норматив достаточности капитала Н1.0 находится около 11%, поэтому разгуляться менеджменту особо негде.

Вместо дивидендов часть капитала решили направлять на байбэк - одобрены покупки до 2 млрд рублей в квартал. При котировках около 10 рублей и капитале порядка 19 рублей на акцию Совкомбанк выглядит дешево. Но рынок сейчас хочет кэш здесь и сейчас, поэтому банки с низкой дивидендной доходностью особой популярностью не пользуются.

📊 В итоге операционно отчет действительно сильный: прибыль растет, маржа восстановилась, а эффективность заметно улучшилась. Но инвестиционно Совкомбанк пока остается ставкой скорее на будущую переоценку и байбэк, чем на дивиденды.

Лично я смотрю на бумаги с интересом, но покупать красивый рост прибыли вперед пока не тороплюсь. Да и на рынке есть куда более прозрачные идеи в банковском секторе. Для полноценной идеи хочется увидеть дальнейшее восстановление Н1.0 и пространство для нормальных дивидендов. За капиталом и байбэком продолжу следить.

❗️Не является инвестиционной рекомендацией

♥️ Е-хоу, пятница, ребятушки. Тот самый день, когда можно смело поставить лайк очередной полезной статье от ИнвестТемы и спокойно готовиться к выходным. Обнял!

МГКЛ там где риск!

📊 МГКЛ («Мосгорломбард»): алмаз или стекляшка?

Разбираем свежую полугодовую отчетность по МСФО за 1П 2026 (опубликована 28.08). Цифры бьют рекорды, но дьявол — в деталях.

Дисклеймер: В посте мнение и аналитический взгляд. Без призыва к действиям. Не является рекомендацией.

🚀 Главные цифры за полугодие (рост мощный):
▫️ Чистая прибыль: 553 млн ₽ (+34% г/г)
▫️ Выручка: 27 млрд ₽ (рост в 2,7 раза!)
▫️ EBITDA: 1,81 млрд ₽ (+63%)
▫️ EPS (прибыль на акцию): 0,46 ₽ (+37%)

Качество радует: 94% чистой прибыли и 95% EBITDA — это профильный ломбард и ресейл. «Зависший» товар (старше 90 дней) упал с 14% до 2,3% — портфель стал заметно здоровее. За 2025 год компания показала еще более кратный рост: выручка 32 млрд (+3,7x), чистая прибыль 724 млн (+84%).

⚠️ Но есть ТРИ тревожных звоночка:

1️⃣ Выручка «не та». 80% оборота — оптовая торговля драгметаллами с маржой ~1,3%. На сам ломбард приходится лишь 2,8% выручки. Рекордные обороты создает низкомаржинальный опт, а не ядро бизнеса.

2️⃣ Баланс раздут гудвилом. За год гудвил вырос на 764 млн → 1,31 млрд ₽ (это БОЛЬШЕ всего материального капитала в 462,8 млн). Весь прирост капитала обеспечен «воздухом». Плюс покупка двух фирм за 1,27 млрд с УК по 10 000 ₽ — вопросы к качеству сделок очевидны.

3️⃣ Странная корпоративная политика. Дивиденды за 2025 год НЕ утвердили (99,7% «против»), зато запустили байбэк на ~900 млн и размещение конвертируемых облигаций на 7,6 млрд под 15% (при том, что свои облигации торгуются с доходностью 27-31%). Рейтинг от «Эксперт РА» понижен до ruBB-, были блокировки счетов и мораторий на сделки инсайдеров.

🤔 Моя оценка:

История привлекательная, но рискованная. Дилемма налицо:
✅ Прибыль растет отлично (+34% за полугодие, +84% за год)
✅ Акции недорогие (~2,16 ₽, капа ~2 млрд ₽, просадка за полгода 21%)
🔴 Прозрачность и корпоративное управление «хромают» (гудвил, маржа, сделки, байбэк вместо дивидендов)

👥 Кому возможно подойдет:

Терпеливому инвестору с высокой толерантностью к риску, готовому к волатильности. Аналитики закладывают цели 4-5 ₽ против текущих ~2,2 — потенциал есть.

🚫 Кому не подойдет:
Консервативным портфелям и тем, кому важны прозрачность + стабильные дивиденды. Здесь этого нет.

💎 Итоговая мысль:
Не «покупать безусловно», а «наблюдать и входить небольшим объемом». Лучше — после прояснения судьбы «конвертов» и качества M&A-сделок. Текущая просадка интересна, но только под рискованную часть портфеля.

Компания по-прежнему остается компанией с ВЫСОКИМИ РИСКАМИ!

❗️ Это аналитическая оценка, а не индивидуальная инвестрекомендация. Решение за вами и вашим риск-профилем.

ВАШИ ДЕНЬГИ - Ваша ответственность!

#мгкл #инвестиции

МГКЛ там где риск!

Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.

Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.

Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.

Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.

Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.


Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.

Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.

Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.

Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.


Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.

Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.

Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.

Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.

У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.


Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.

Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».

Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.

Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.

Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.

Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.

Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда

🪙 Проблемы страховых компаний.
Страховой рынок России показывает снижение прибыли на фоне финансовых трудностей у отдельных игроков. Убыток зафиксировала группа «Ренессанс Страхование» из-за проблем на фондовом рынке, хотя в целом сектор продолжает расти по сборам премий.
Основные моменты отчета «Ренессанс Страхование» (МСФО, 1П 2026)
· Убыток: ₽1,4 млрд (год назад была прибыль ₽5,91 млрд).· Сборы (брутто-премии): выросли на +8,3% (до ₽100 млрд).· Выручка по страхованию: выросла на +9,2% (до ₽56,49 млрд).· Капитал группы: снизился на 4,2% (до ₽53,9 млрд).· Выкуп акций (байбэк): с июня выкуплено ~10 млн акций; погашение планируется ускорить (в 4 кв. — до 50% от цели, остальное — в 2027 г.).
Почему убыток?
Главный фактор — отрицательная переоценка инвестиционного портфеля из-за высокой волатильности на российском фондовом рынке (особенно во 2-м квартале).Это бумажный убыток (не связан с оттоком денег). В июле ситуация на рынке ОФЗ улучшилась, и компания уже отыграла потери, выйдя в прибыль.
🪙 Почему снижается прибыль страховых компаний в России в целом?
Общий тренд по рынку: чистая прибыль упала на 28,4% до 206,5 млрд руб. по данным ЦБ.
Причины снижения:1. Волатильность фондового рынка. Резкие колебания ОФЗ и акций бьют по инвестиционным доходам страховщиков, которые традиционно держат значительную часть резервов в ценных бумагах.2. Высокая ключевая ставка ЦБ. Дорогие деньги давят на стоимость облигаций (основного актива страховщиков) и снижают текущую рыночную оценку портфелей.3. Рост убыточности в некоторых сегментах. Например, в автостраховании (рост цен на запчасти) и ДМС (инфляция мед услуг) могут съедать маржинальность, несмотря на растущие премии.4. Эффект высокой базы прошлого года. В 2025 г. рынок показал аномально высокие результаты, и на их фоне даже небольшое ухудшение дает сильное процентное снижение.
Вывод: Падение прибыли — следствие не ухудшения страхового бизнеса как такового (премии растут), а финансовых (рыночных) факторов и переоценки активов. У «Ренессанса» проблема временная и уже компенсирована в июле.Акции Ренессанс страхование в настоящий момент торгуются с мультипликатором P/BV=0,75х. Это очень дешево. Акции компании продолжаю держать в портфеле.

Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?

Вчерашние торги на Московской бирже напоминали качели: внутри дня трясло знатно, но финальный результат оказался на удивление стойким.

Индекс МосБиржи закрылся символическим плюсом — прибавил 0,16%, остановившись на отметке 2266. А вот рублёвый индекс РТС просел сильнее (минус 1,02%), и это понятно: слабеющий рубль традиционно давит на долларовые показатели. Главный же возмутитель спокойствия — нефть. Brent в моменте теряла около 5%, и казалось, что день будет провальным. Но рынок выдержал.

Почему нефть рухнула? Триггером стало громкое заявление министра финансов США Бессента: он пообещал, что уже в среду будет достигнута сделка с Ираном об открытии Ормузского пролива. Рынки немедленно отыграли это как ослабление геополитической премии в цене барреля.

Добавили нервозности заявления Зеленского о подготовке СБУ новых операций против России, а также новости из Еврокомиссии, которая вновь грозится полным запретом на импорт российских энергоносителей — несмотря на то, что в ЕС собственных запасов откровенно не хватает. Это создаёт благоприятный фон для акций «Газпрома» и «Новатэка» — спрос на их продукцию в любом случае останется высоким, и рынок это учитывает.

Объём торгов — 67,8 млрд рублей — не рекордный, но важен сам факт: просадку активно выкупали, причём с нарастающей активностью. Это хороший знак. Он говорит о том, что у рынка есть подушка безопасности, и крупные игроки не готовы расставаться с позициями при любом шорохе.

Инвесторы сейчас заложники противоречивых новостей. С одной стороны, СМИ пестрят заголовками об усилении атак ВСУ на склады — с человеческими жертвами и колоссальными убытками для бизнеса. Это давит на нервы населению и держит рынок в напряжении.

Но с другой — появляются робкие сигналы о том, что США вновь прощупывают почву для мирных инициатив. Пусть это пока лишь слухи, но они дают слабую, но надежду на переговорный трек. Именно этот баланс страха и надежды пока удерживает котировки от обвала.

Рубль: ждём сигнала от Минфина. Валютные фьючерсы (юань и доллар) пытались пробить важные рубежи — 12 рублей за юань и 81 рубль за доллар. Но ключевая интрига дня — объявление Минфина по бюджетному правилу.

Средняя цена нефти в июле превысила 59 долларов, а значит, в августе Минфин, скорее всего, не будет продавать валюту, а может даже вернуться к покупкам. Напомню: с июня рубль ослаб на 13% как раз после того, как Минфин начал покупать валюту. Так что сегодняшнее решение может стать серьёзным драйвером для курса.

Вчера мы увидели классический ложный пробой: индекс нырнул ниже уровня 2250 пунктов, но быстро вернулся обратно и планирует закрыться выше. Такие движения часто являются выманиванием слабых рук перед продолжением роста. Моя цель остаётся неизменной — 2300 пунктов по индексу ММВБ.

Из корпоративных новостей:

ГК Базис
#BAZA отчётность за первое полугодие: год к году выручка выросла на 30%, OIBDA — на 26%, рентабельность составила 46,5%. Акционеры утвердили дивиденды в 7,2 ₽ на акцию. Гендиректор считает текущую стоимость акций заниженной и не исключает байбэк.

Газпром нефть
#SIBN полностью отменила ограничения на отпуск топлива в Москве, Санкт-Петербурге и еще 11 регионах РФ.

КЛВЗ Кристалл
#KLVZ РСБУ 1п 2026г: Выручка ₽1,88 млрд (+13,4% г/г), Чистая прибыль ₽29,6 млн (снижение в 2 раза г/г).

• Лидеры: СОЛЛЕРС
#SVAV (+8%), АЛРОСА #ALRS (+4,8%), РУСАЛ #RUAL (+4%), Селигдар #SELG (+2,9%).

• Аутсайдеры: РусАгро
#RAGR (-4,3%), Мечел #MTLR (-4,1%), СПБ Биржа #SPBE (-3,3%).

05.08.2026 - среда

•
#GEMA Вебинар с обзором результатов деятельности за 1п2026 по РСБУ.
•
#RAGR последний день с дивидендом 16.48 руб.

• Банк России → публикация резюме обсуждения ключевой ставки и комментария к среднесрочному прогнозу.
• Росстат → публикация еженедельных данных по потребительской инфляции в РФ (19:00 мск).

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Отскок вопреки нефтяному обвалу: что движет рынком и куда идём?

Обратные выкупы акций в 2026 году. Как на этом заработать?

На российском рынке немало компаний, которые запускают программы обратного выкупа акций. Я собрал список тех, у кого такие программы действуют или были активны в 2025–2026 годах.

Сразу предупрежу: список не статичен — компании то запускают, то приостанавливают программы, поэтому всегда стоит сверяться со свежими отчетами.

• Роснефть
#ROSN Возобновила программу в апреле 2024 года, срок продлён до конца 2026 года. Объём — до 102,6 млрд рублей.

• Новатэк
#NVTK В мае 2026 года СД одобрил продление ранее утверждённой пятилетней программы выкупа собственных акций — до 17 декабря 2031 года.

• Яндекс
#YDEX В начале мая 2026 года СД утвердил программу объёмом до 50 млрд рублей сроком на два года.

• Ozon
#OZON В ноябре 2025 года компания объявила о запуске программы до конца 2026 года. Объём — до 25 млрд рублей. Цель аналогичная Яндексу — мотивация персонала.

• Т-Технологии
#T Программа до конца 2026 года. Объём обозначен как «до 10% free-float».

• Хэдхантер
#HEAD В мае 2026 года СД одобрил buyback на сумму до 15 млрд рублей сроком на 12 месяцев. Компания планировала погасить выкупленные акции, чтобы увеличить акционерную стоимость.

• Ренессанс Страхование
#RENI В июне 2026 года СД рекомендовал отказаться от выплаты части дивидендов за 2025 год и вместо этого запустить программу обратного выкупа объёмом до 5 млрд рублей сроком на 12 месяцев.

• Совкомбанк
#SVCB В июне 2026 года анонсировал программу. Особенность: выкуп проводит дочерняя структура («Совкомбанк Страхование жизни») плановым объёмом около 2 млрд рублей в квартал.

• Группа Астра
#ASTR В июне 2026 года объявила второй этап программы. Максимальный объём — до 4 млн акций (около 2% уставного капитала). Цель — мотивация топ-менеджмента и финансирование потенциальных сделок M&A.

• Whoosh
#WUSH В конце июня 2026 года компания объявила о возобновлении программы байбэка. Цель — мотивация сотрудников.

• Софтлайн
#SOFL Продлил действующую программу байбэка. Часть выкупленных акций планируется использовать для мотивации персонала и будущих сделок M&A.

• Банк Санкт-Петербург
#BSPB В апреле 2026 года прошла очередная программа объёмом 3 млрд рублей. Цель — поддержание капитализации; при этом компания практикует погашение выкупленных акций.

• Фикс Прайс
#FIXR Запустил программу с сентября 2025 года сроком примерно на год. Объём — до 1% уставного капитала. Акции направляли на программу мотивации сотрудников.

• Инарктика
#AQUA С 2023 года действует программа выкупа на 1 млрд рублей (около 1,8% акционерного капитала).

Как на этом заработать?

• Смотрим, за чей счет банкет. Идеально, если выкуп за счет свободного денежного потока (FCF): это говорит о зрелости бизнеса, и такие истории часто растут органично. Красный флаг — байбэк на кредитные деньги.

• По какой цене выкупают? Если компания выкупает бумаги на пике ажиотажа — она переплачивает, а вы, если зайдете следом, рискуете застрять в минусах на годы. Ищите ситуации, где цена выкупа близка к вашей справедливой оценке или дает премию к рынку.

• Какова цель программы? Если байбэк — всего лишь для мотивации персонала, то роста акций можно не ждать. Реальный шанс заработать появляется, когда цель программы — поддержать цену из-за недооценки.

• Какой объём относительно free-float? Чем больше доля выкупаемых бумаг от реально торгуемых, тем сильнее эффект пружины. Если объем выкупа скромный (менее 1–2%), это не изменит спрос и предложение — цена может просто проигнорировать новость.

• Что будет с выкупленными акциями? Если их погасят — эффект положительный (меньше акций, выше EPS). Если передадут сотрудникам или используют для сделок M&A — число бумаг в обращении не изменится, и эффект на цену будет слабее.

• Не подменяет ли байбэк дивиденды? Выгодно, когда байбэк идет сверх обычных дивидендов. Если же это замещение, то иногда лучше взять кэш дивидендами сейчас, чем ждать роста котировок от сокращения бумаг.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Обратные выкупы акций в 2026 году. Как на этом заработать?

Яндекс повышает качество роста. Что по цифрам?

Яндекс $YDEX представил сильные результаты за II квартал 2026 года. Выручка выросла на 16% г/г, до 386,3 млрд руб., скорр. EBITDA – на 35%, до 88,9 млрд руб., а рентабельность поднялась с 19,9% до 23%.

Скорректированная чистая прибыль увеличилась на 56%, до 47,6 млрд руб. Чистая прибыль по МСФО выросла почти в четыре раза, до 64,5 млрд руб., но в отчётности отражён разовый доход от продажи Авто.ру в размере 25,7 млрд руб., исключённый из скорректированного результата.

🔷️ Денежный поток и CAPEX

За первое полугодие операционный денежный поток вырос на 66,5%, до 136,2 млрд руб. После вычета CAPEX в размере 60,1 млрд руб. расчётный свободный денежный поток составил 76,1 млрд руб. против 34,6 млрд руб. годом ранее.

За шесть месяцев CAPEX составил 7,9% выручки при годовом ориентире 10–12%. Если прогноз сохранится, основная инвестиционная нагрузка придётся на второе полугодие.

🔷️ Поиск, ИИ и Городские сервисы

Выручка Поиска и ИИ выросла на 9%, до 137,4 млрд руб., скорр. EBITDA – на 12%, до 63,7 млрд руб., а рентабельность достигла 46,3%. После слабого I квартала динамика улучшилась, хотя за полугодие рост составил лишь 4% по выручке и 3% по EBITDA.

Почти половину прироста выручки от рекламы и продвижения обеспечила технология ARGUS. ИИ-форматы продвижения уже показывают измеримую эффективность, но их выручку компания не раскрывает.

Главным источником роста скорр. EBITDA стали Городские сервисы. Их выручка увеличилась на 18%, до 215,6 млрд руб., EBITDA выросла в 2,7 раза, до 34,4 млрд руб., а рентабельность поднялась с 7% до 16%.

Электронная коммерция впервые вышла в плюс по скорр. EBITDA – 0,4 млрд руб. против убытка 10,9 млрд руб. годом ранее. Однако за полугодие сегмент всё ещё убыточен на 6 млрд руб., а оборот вырос лишь на 2%. Яндекс замедляет рост e-commerce ради повышения эффективности, но одного квартала для вывода об устойчивой безубыточности недостаточно.

🔷️ Финтех и Б2Б

Выручка Финансовых сервисов выросла на 51%, до 29,5 млрд руб., а скорр. EBITDA составила 1,9 млрд руб. против убытка годом ранее. Б2Б Тех увеличил выручку на 29%, до 15,3 млрд руб., EBITDA – на 43%, до 3,7 млрд руб., при рентабельности 24,4%.

Финансовые сервисы вышли в плюс по скорр. EBITDA, а Б2Б Тех продолжает наращивать прибыль быстрее выручки.

🔷️ Что давит на результат

Убыток Автономных технологий по скорр. EBITDA вырос с 3,3 до 6 млрд руб., ещё 9,2 млрд руб. убытка принесли прочие сервисы и общекорпоративные расходы. Рост зрелых сегментов пока компенсирует эти инвестиции, но затраты на новые проекты увеличиваются.

🔷️ Долг, байбэк и дивиденды

Общий долг составляет 277,3 млрд руб., а вместе с арендными обязательствами, учитываемыми при расчёте скорректированного чистого долга, – 303 млрд руб. Денежные средства и депозиты достигают 296 млрд руб., поэтому чистый долг равен всего 7 млрд руб., а Net Debt/EBITDA – 0,02х.

Во II квартале Яндекс разместил 894,1 тыс. акций для мотивации сотрудников, а к 27 июля выкупил 3,3 млн акций на 12,5 млрд руб. Байбэк сдерживает размытие, но не устраняет его окончательно, поскольку бумаги предназначены для последующей передачи сотрудникам.

31 июля совет директоров рассмотрит дивиденды 110 руб. на акцию. Предыдущая выплата при таком же дивиденде составила 42 млрд руб., тогда как расчётный свободный денежный поток за первое полугодие достиг 76,1 млрд руб.

🧐 Итог

В целом отчёт сильный: Городские сервисы становятся вторым крупным источником скорр. EBITDA, а e-commerce приблизился к безубыточности. Из рисков – замедление Поиска и растущие расходы на новые направления, которые пока перекрываются результатами других сегментов бизнеса.

Яндекс остаётся неплохой историей для долгосрочного портфеля, однако на текущих уровнях я бы не стала набирать позицию агрессивно. Покупать бумаги логичнее частями и преимущественно на общерыночных проливах.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Яндекс повышает качество роста. Что по цифрам?

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

📌 Главное правило инвестиций в российские компании: когда менеджмент говорит «мы заботимся о вашей долгосрочной стоимости», он обычно имеет в виду «мы не хотим платить вам деньги прямо сейчас, но обещаем, что потом будет лучше, честное слово».

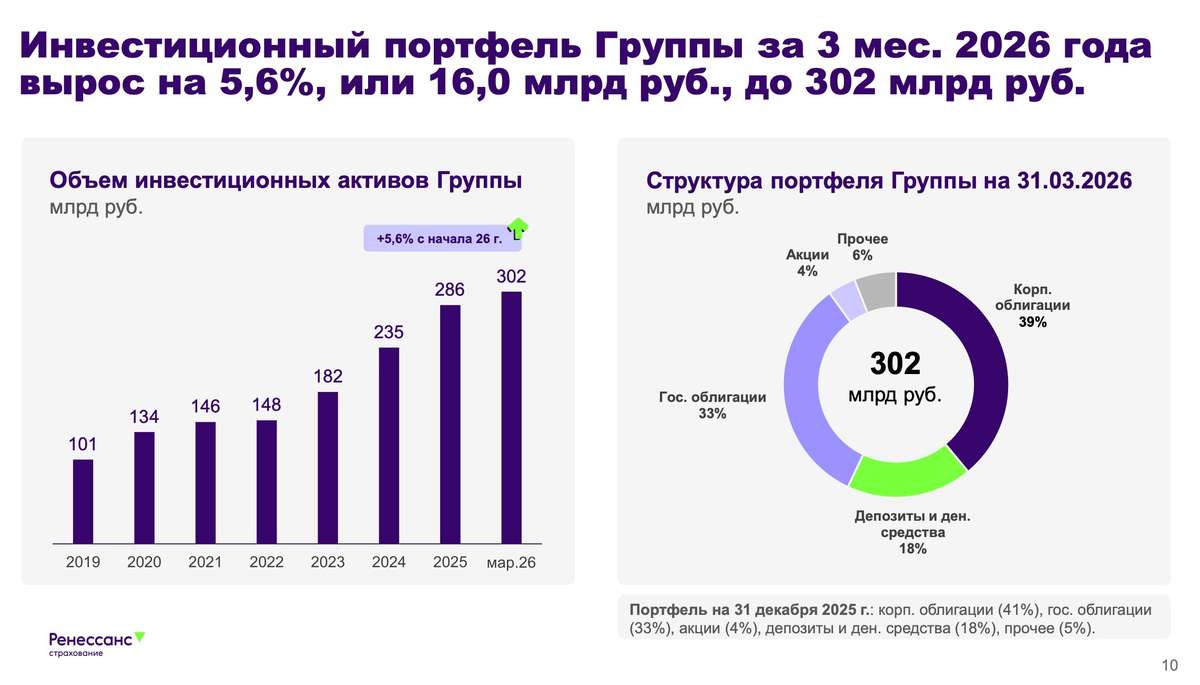
📊 Но начнем по порядку. По итогам 2025 года компания отчиталась рекордной чистой прибылью в 11 млрд рублей. Страховые премии подскочили на 21%, до 205 млрд рублей, а инвестиционный портфель вырос на 22% — до 286 млрд.

⚠️ А теперь к реальности. Рост чистой прибыли составил всего 2%. Однако в первом квартале 2026 года прибыль уже упала на 16%, до 2,1 млрд рублей. Премии растут — а деньги куда-то утекают. Расходы на страховые случаи в сегменте non-life и слабые результаты от инвестиций сделали свое черное дело.


🎬 Главный сюжет: дивиденды отменили, байбэк объявили

💥 В июне 2026 года совет директоров принял решение, которое многие инвесторы восприняли как удар под дых: финальные дивиденды за 2025 год в размере 5,9 рубля на акцию (около 6% доходности) не выплачивать. Вместо них — программа обратного выкупа акций на сумму до 5 млрд рублей в ближайшие 12 месяцев.

🔍 Объем байбэка эквивалентен примерно 10% акций компании. При этом в свободном обращении находится 30% акций, то есть с рынка могут выкупить до трети всего free float. Акции будут выкупаться с рынка и погашаться.

💬 Менеджмент объясняет это просто: акции недооценены, рыночная оценка не отражает стратегический потенциал, а байбэк создаст больше стоимости для акционеров, чем дивиденды. По расчетам компании, эффект от выкупа более чем в два раза превышает потенциальную доходность от дивидендов.

👍 С одной стороны — логика есть. Компания инвестирует в байбэк на 50% больше, чем планировала на дивиденды (5 млрд против 3,3 млрд). Сокращение количества акций увеличивает прибыль на акцию (EPS) и будущие дивиденды при неизменном payout. Руководство обещает вернуться к дивидендным выплатам и даже увеличить их размер на каждую акцию.

👎 С другой стороны — отказ от дивидендов всегда настораживает. Особенно когда это происходит на фоне падающей прибыли.


🔮 Что дальше?

🎯 Менеджмент ставит амбициозные цели: рентабельность капитала выше 30%, среднегодовой рост чистой прибыли около 20% на горизонте 2026–2028 годов. Планируют расти в два раза быстрее рынка. Основной драйвер — накопительное страхование жизни, которое в 2025 году выросло на 53,6%.

🤖 Компания также активно внедряет ИИ: голосовые роботы обрабатывают 42% звонков, ИИ-бот закрывает 35% обращений самостоятельно. Звучит технологично. Но технологии технологиями, а прибыль прибылью.


🎯 ИнвестВзгляд: Ренессанс Страхование — это случай, когда «все сложно». Компания растет быстрее рынка, имеет сильные позиции, консервативный портфель и амбициозные планы. Но рост премий не конвертируется в рост прибыли. Тем не менее, если байбэк действительно состоится в полном объеме, а дивиденды вернутся — история может быть интересной. В моем портфеле акции компании присутствуют, и, как большинство активов, находятся в красной зоне (–41%). В зеленой зоне только фонды и облигации, что дает повод задуматься...


$RENI

🟣🟡 ИнвестВзгляд: Ренессанс: страховка от кризиса или от дивидендов?

Итоги недели. Полюс рухнул на 25%, ЦИАН помогает рынку, А Песков дал знак: «пора покупать?»

Российский фондовый рынок снова не порадовал. Третья неделя подряд — красные свечи, паника и нервные продажи. Но есть и хорошие новости: кто-то выкупает акции, а Кремль наконец заметил, что рынок вообще существует. Разберем всё по порядку.

1. ЦИАН запускает БАЙБЭК: это хорошая новость

Пока все падают, Циан решил действовать. Программа обратного выкупа акций (байбэк):
• Сумма: до 4 млрд рублей
• Срок: 12 месяцев
• Это ~10% рыночной капитализации и ~25% free-float
Комментарий: 4 млрд рублей — это серьезно. Программа абсорбирует 10–15% среднего дневного объема торгов, что обеспечит мощную техническую поддержку бумаге.
Важно: компания подтвердила, что байбэк не повлияет на дивидендные планы. Инвесторам доступны оба варианта возврата капитала.

2. Песков вспомнил о рынке: ПРИМЕТА?

Пресс-секретарь президента Дмитрий Песков сделал заявление:
«Волатильность на фондовом рынке — нормальное явление. Правительство занимается этим вопросом».
Комментарий: обычно государство вспоминает о фондовом рынке только в двух случаях:
1. Когда он на грани коллапса
2. Когда наступает глубокая впадина, и пора «подставлять ладошки» под падающие активы.
Есть такая примета: если правительство вспомнило о фондовом рынке — скоро пора покупать.

3. ПОЛЮС отменил дивиденды: акции рухнули более чем на 25%

Главная драма недели. Что случилось:
• Менеджмент «Полюса» рекомендовал приостановить выплату дивидендов до 2030 года.
• Причина: компания хочет сосредоточиться на крупных инвестпроектах.
• И это сразу после того, как акционеры одобрили дивиденд за I квартал (29,05 руб., реестр 13 июля).
Реакция рынка:
• –25% в первый день.
• Падение продолжилось на следующий день
Почему паника? Опасений несколько:
• Возможный рост налогов на сверхприбыль
• Риск ухода компании с публичного рынка (делистинг)
• Потеря дивидендной доходности на 6 лет
Комментарий: и все же реакция рынка — чрезмерная. Акции упали больше, чем составила общая дивидендная доходность за три года (20%). Это уже паника, а не фундаментальная переоценка. Но тем не менее, Полюс был одним из главных дивидендных козырей рынка. Теперь его нет.

4. Инфляция разогналась: бензин дорожает

Росстат опубликовал свежие данные: инфляция за неделю 30 июня – 6 июля: 0,31%. Причина — топливо:
• Бензин: +2,1% за неделю (было 1,6% и 3,0% в предыдущие недели)
• ДТ: +3,4% (было 2,2% и 2,7%)
Комментарий: бензин дорожает ускоряющимися темпами. Это тянет за собой всё остальное.
Главный вывод: рост цен на топливо практически не оставляет шансов на снижение ключевой ставки на июльском заседании ЦБ.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

Циан — байбэк на 4 млрд руб., поддержка акциям (10% капитализации)
Песков — правительство заметило рынок. Пора покупать?
Полюс — отмена дивидендов до 2030 года, акции рухнули на 25%
Инфляция — ускорилась до 0,31% за неделю из-за бензина
ЦБ — ставку в июле вряд ли снизят

Дзарасов Алан, эксперт и преподаватель 1ИФИТ, портфельный управляющий

@ifitpro
#итогиНедели

🔥Продолжаем байбэк: за неделю выкупили 1,2 млн акций с рынка и на этом не останавливаемся!

Друзья, на этой неделе дочка Софтлайн, ООО «Инвестпроекты», купила на Московской бирже 1,2 млн акций SOFL. Но дальше – больше! Мы намерены продолжать покупки и увеличить объем акций, доступных к выкупу. Рассказываем подробности ниже 👇

В 2024 году было принято решение провести обратный выкуп до 5% всего акционерного капитала (то есть до 20 млн акций). В 2025 году срок действия программы продлили еще на год при сохранении общего лимита акций, доступных к выкупу. А в июне 2026 Софтлайн объявил о намерениях активно продолжать покупки: https://softlinegroup.com/news/pao-softlayn-prodolzhit-obratnyy-vykup-aktsiy-kompanii_/

❓Зачем байбэк? Менеджмент уверен в рыночной недооцененности акций Софтлайн и ожидает роста капитализации SOFL в обозримой перспективе.

❓Будем ли продолжать байбэк? Да, Компания подтверждает намерение продолжить обратный выкуп акций SOFL и увеличить объем акций, доступных к выкупу!

❓Как будем использовать акции, которые купили? Выкупленные акции направим на финансирование нашей M&A-стратегии и программ мотивации сотрудников.

Подробнее – в пресс-релизе: https://softlinegroup.com/news/pao-softlayn-obyavlyaet-o-pokupke-1-2-mln-aktsiy-za-nedelyu-v-ramkakh-obratnogo-vykupa-i-podtverzhda/

🤝 Остаемся на связи!

#SOFL #Софтлайн #Softline

Ренессанс Страхование приятно удивила инвесторов

Страховой сектор продолжает чувствовать себя гораздо увереннее большинства отраслей российской экономики. Высокие ставки позволяют зарабатывать на инвестиционном портфеле, а спрос на страховые продукты остается устойчивым. Ренессанс Страхование в первом квартале 2026 года доказывает это цифрами, а некоторые корпоративные новости еще и приятно удивили инвесторов. Давайте разбираться подробнее.

🏦 Итак, объем страховых премий Группы $RENI за отчетный период вырос на 17,3% до 47,8 млрд рублей. Основным драйвером вновь выступил сегмент Life, который продолжает наращивать долю в структуре бизнеса. Только накопительное страхование жизни (НСЖ) прибавило 33,5% г/г. Несмотря на постепенное охлаждение рынка, компания сохраняет темпы роста заметно выше средних по отрасли. Чистая прибыль при этом составила 2,1 млрд рублей, снизившись на 16%. Снижение обусловлено высокой базой прошлого года.

Отдельного внимания заслуживает инвестиционный портфель компании, который увеличился на 5,6%, или 16,0 млрд руб., с начала 2026 года. Высокие процентные ставки по-прежнему позволяют генерировать существенный инвестиционный доход, который остается одним из ключевых источников прибыли Группы. При этом долговая нагрузка остается комфортной и не создает давления на финансовый результат.

А теперь перейдем к новостям, которые сильнее всего взволновали инвесторов. Совет директоров рекомендовал не выплачивать дивиденды за 2025 год. Решение с учетом текущей макроэкономической ситуации выглядит обоснованно, особенно учитывая объявленный байбек.

💰 Ренессанс Страхование запускает 12-месячную программу обратного выкупа акций (buyback) на сумму до 5 млрд рублей. На мой взгляд, именно байбэк является главным событием. Если дивиденды распределяются между всеми акционерами и сразу покидают контур компании, то обратный выкуп напрямую поддерживает котировки и повышает стоимость доли оставшихся акционеров. Более того, объем программы выглядит весьма существенным относительно текущей капитализации эмитента. Фактически менеджмент демонстрирует уверенность в недооцененности собственного бизнеса.

В сухом остатке получаем вполне достойный отчет. Да, чистая прибыль немного снизилась, а дивиденды за 2025 год мы не получим. Однако основной бизнес продолжает расти двузначными темпами, долговая нагрузка остается низкой, а программа байбэка на 5 млрд рублей выглядит куда более сильным драйвером для акций на ближайший год. Лично меня решение о выкупе акций радует даже больше разовых дивидендов. Отсюда и рост акций последних дней, который может развиться и далее.

❗️Не является инвестиционной рекомендацией

♥️ Не мог обойти стороной сегодня и Рени. Две важные новости обсудили. Ставьте лайк, если нравятся мои статьи.

Ренессанс Страхование приятно удивила инвесторов

🚩ИнвестВзгляд: Яндекс.

🧐 МКПАО Яндекс — крупнейшая российская технологическая экосистема, объединяющая сервисы в сегментах поиска и рекламы, электронной коммерции, такси, фудтеха и финансовых технологий. Компания занимает доминирующие позиции на российском рынке интернет-поиска и активно развивает направления ИИ и беспилотных технологий.


📊 Ключевые результаты 1 кв 26
Выручка: 372,7 млрд ₽. +22% г/г
Скорр. EBITDA: 73,3 млрд ₽. +50%, рентабельность 19,7%
Чистый долг / EBITDA: 0,1x — минимальная долговая нагрузка


📍 Стратегия и перспективы
Компания сохранила прогноз на 2026 год: рост выручки ~20%, скорр. EBITDA ~350 млрд руб., CAPEX на уровне 10–12% от выручки.


🔀 Сравнительный анализ с конкурентами
VK сохраняет сильные позиции в социальных медиа, однако по масштабам экосистемы, темпам роста финтеха и уровню прибыли заметно уступает Яндексу. Уже сейчас наблюдается трансформация Яндекса из «истории роста» в «историю прибыльности», VK до этого пока далеко.


⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый сценарий (вероятность ~55%). 5700 – 6100₽. Сохранение роста темпов роста выручки ~20%, выполнение прогноза по EBITDA 350 млрд руб., планомерное снижение ключевой ставки ЦБ РФ.
- Оптимистичный сценарий (вероятность ~25%). 6200 – 6800₽. Реализация отложенного спроса на фоне агрессивного смягчения ДКП, повышение годового прогноза по EBITDA до 370+ млрд руб., активная программа байбэка.
- Пессимистичный сценарий (вероятность ~20%). 4200 – 4500₽. Сохранение высокой ключевой ставки на уровне, замедление рекламного рынка, невыполнение прогноза по EBITDA.


⬆️ ⬇️ Технический анализ
Среднесрочно тренд нисходящий, что повышает вероятность дальнейшего снижения. Низкий объём торгов делает движения цены ненадёжными — возможны резкие колебания. Исходя из этого, текущее время нельзя считать подходящим для открытия позиций.


🎯 ИнвестВзгляд: Яндекс завершил квартал с рекордной выручкой и кратным ростом чистой прибыли, что ознаменовало переход от экстенсивного роста к фазе зрелой прибыльности.
- Для краткосрочного инвестора: Техническая картина неблагоприятна, котировки еще могут "сходить" вниз.
- Для среднесрочного инвестора: Даже умеренное снижение ключевой ставки станет катализатором переоценки.
- Для долгосрочного инвестора: Трансформация в «историю прибыльности», минимальный долг, байбэк и развитие ИИ-направления формируют фундамент для устойчивого роста стоимости бизнеса и котировок компании.


$YDEX $VKCO

🚩ИнвестВзгляд: Яндекс.

Песнь о вещем байбэке

Прочитал недавно пост Павла Комаровского о байбэке. Есть некоторые размышления на эту тему, чисто из практики. Павел-то, конечно, очень умный, но сильно академичный.

С чем согласен. Да, многие критики сами себе противоречат. Если байбэк «раздувает цену», то текущий акционер выигрывает. И да, в чистой теории дивиденды и выкуп эквивалентны. Это базовая корпоративная логика.

Согласен, кстати, и с налоговым аспектом. Налоговая гибкость обычно на стороне байбэка. В большинстве юрисдикций дивиденды облагаются налогом сразу и полностью, а при байбэке инвестор сам выбирает момент реализации прироста капитала. Отложенное налогообложение – это реальная экономическая ценность.

Но дальше начинаются опасные упрощения

Тезис «байбэк не влияет на цену» – стерильная модель. В реальности влияет. Через сигнал рынку, через изменение структуры капитала, через рост показателей на акцию. Игнорировать это – значит, обсуждать не рынок, а учебник.

Вижу главную проблему в другом. Байбэк выгоден, только если акции выкупаются ниже внутренней стоимости. Если компания скупает себя на пике – она сжигает капитал. Это не возврат денег акционерам, это трансфер средств выходящим инвесторам за счет остающихся.

Еще жестче вопрос альтернатив. Если бизнес может реинвестировать под 20% IRR, а вместо этого выкупает акции с доходностью 8% – это не рациональность, это отсутствие идей.

Почему же люди, уверенные, что байбэк «завышает котировки», его не любят? Потому что они чувствуют подмену. Рост цены без роста денежного потока – это финансовая инженерия. Рынок не любит резиновые костюмы, когда их выдают за мускулы.

Итог простой. Байбэк – не зло и не благо. Это инструмент. Ниже внутренней стоимости – усиливает акционеров. Выше – разрушает капитал, даже если котировки на время растут.

@ifitpro
#байбэк

Стоит ли вкладываться в Fix Price ⁉️

💭 Разберём, какие факторы поддерживают инвестиционную привлекательность компании, а какие — создают риски...


💰 Финансовая часть / ✔️ Операционная часть (3 кв 2025)

📊 Выручка компании поднялась на 5,9%, составив суммарно 79,6 млрд рублей. Это произошло благодаря росту продаж внутри сети ("LFL") на 1,7%: средний чек увеличился на 6,2%, что было вызвано несколькими факторами, такими как улучшение товарного ассортимента, управление ценами и повышение активности покупателей, участвующих в программе лояльности. Особенно сильно выросли продажи продуктов питания, увеличившись на 16,7%.

🏪 Компания расширила свою розничную сеть на дополнительные 150 магазинов, доведя общее число торговых точек до 7567 единиц. Торговая площадь также увеличилась на 31,4 тыс квадратных метров, достигнув общего объема в 1636,9 тысяч квадратных метров.

🧐 Валовая прибыль возросла на 8%, дойдя до отметки в 25,4 млрд рублей. Показатель валовой маржи вырос на 61 базисный пункт, достигнув уровня в 31,9%, главным образом вследствие изменений в ассортименте товаров и увеличения доли высокодоходных категорий продукции.

☑️ За рассматриваемый период чистая прибыль составила 2,5 млрд рублей, показывая уровень рентабельности по чистой прибыли в размере 3,2%. Финансовое положение компании стабильно, отношение чистого долга к операционной прибыли (EBITDA) составляет комфортный показатель в 0,3х.

🤔 Капитальные расходы увеличились до 2,6 млрд рублей, что составило 3,3% от общей выручки. Рост расходов объясняется крупными вложениями в развитие инфраструктуры, такими как строительство распределительного центра в городе Казань и открытие новых торговых объектов.


💸 Дивиденды / 🫰 Оценка

🤷‍♂️ Fix Price теоретически способен направить весь свободный денежный поток (FCF) на выплату дивидендов, однако в условиях ухудшения финансовых результатов в начале года планируется распределение около половины чистой прибыли.

💪 Компания теперь оценивается наиболее привлекательно по сравнению со своими прошлыми показателями. Сегодня компания также выглядит выгоднее конкурентов. Чтобы текущая оценка стала действительно привлекательной, бизнесу предстоит продемонстрировать аналогичные высокие показатели, достигнутые во втором полугодии 2024 года, увеличить маржинальность и подтвердить устойчивость роста. Если удастся добиться положительной динамики в результатах, это незамедлительно скажется на стоимости акций.


✅ Развитие

🛒 В следующем, 2026 году, сеть Fix Price начнет свое присутствие на рынке Сербии. Уже созданы необходимые условия для начала работы: открыто представительство компании, сформирована рабочая группа сотрудников. Первые магазины планируется запустить уже в самом начале следующего года, в первом квартале.

🗺️ Сейчас компания управляет торговой площадью около 191,5 тысяч квадратных метров за пределами России. Наибольшее внимание уделяется таким странам, как Беларусь и Казахстан, где активно развивается бизнес.

🍷 Кроме того, Fix Price успешно прошел процедуру получения разрешений на торговлю алкогольной продукцией в ряде своих магазинов. Получение соответствующих лицензий требует соблюдения множества формальных процедур и нормативных актов, что занимает значительное время. Продажа алкоголя способна существенно увеличить поток клиентов, привлечь дополнительное внимание потребителей.


💹 Байбэк

👌 Подконтрольная структура Fix Price, ООО «Бэст прайс», приобрела 132,1 млн собственных акций компании в ходе реализации программы обратного выкупа («байбэк»). Из указанного количества 52,4 млн акций были приобретены в период с конца октября по середину ноября текущего года.

🧐 Обратный выкуп акций стартовал 1 сентября 2025 года и рассчитан сроком до полугода. Срок окончания может быть скорректирован досрочно либо продлен решением самой компании-покупателя.

🤔 Согласно условиям программы, акции покупаются на открытых торгах фондового рынка. Максимальное количество подлежащих выкупу бумаг ограничено уровнем 1% уставного капитала компании, что эквивалентно примерно одному млрд акций. Впоследствии эти акции будут использоваться в целях долгосрочных мотивационных схем среди персонала организации.

😎 Стоит отметить, что сама программа обратного выкупа была объявлена руководством Fix Price ещё в конце августа 2025 года.


📌 Итог

🤔 Fix Price проходит период повышенной ключевой ставки, имея минимальный уровень задолженности и не допуская его увеличения. Такая финансовая стабильность даёт возможность оперативно адаптироваться к изменениям, если возникают трудности. Основной проблемой остаётся рынок рабочей силы, что отражается в росте издержек на оплату сотрудникам.

🤷‍♂️ Фокус компании на сегменте торговли товарами повседневного спроса (непродуктовые товары) превращает её магазины в непосредственных соперников крупных маркетплейсов. Такое позиционирование негативно сказывается на притоке постоянных покупателей в офлайн-магазинах Fix Price. Параллельно этому реализуемая компанией ценовая стратегия не позволяет ощутимо повышать стоимость товаров, что препятствует увеличению размера среднего чека.

❗ Совместное воздействие обоих факторов ведет к значительному ухудшению показателя сопоставимых продаж в существующих точках продаж («LFL-продажи») относительно аналогичных результатов компаний-конкурентов и общих рыночных тенденций.

🎯 ИнвестВзгляд: Актив удерживается в долгосрочном портфеле.

📊 Фундаментальный анализ: 🟰 Держать - баланс позитивных (финансовая устойчивость и потенциал для развития) и негативных факторов (падающий трафик и растущие издержки) не даёт возможности дать иную оценку.

💣 Риски: ☁️ Умеренные — с вероятным пересмотром в сторону "⛈️ Высокие", при условии, что долг и издержки начнут неконтролируемо расти.

💯 Ответ на поставленный вопрос: Инвестировать в Fix Price стоит осторожно, учитывая умеренный риск и нестабильность ключевых показателей. Несмотря на финансовую устойчивость и стратегию расширения бизнеса, привлекательность компании снижается из-за конкуренции с маркетплейсами и снижения трафика. Решение зависит от вашего отношения к риску и горизонту инвестирования. Можно удерживать актив в долгосрочном портфеле с постепенным увеличением доли.


🤷‍♂️ Данный обзор не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
⏰ Благодарим Вас за поддержку! Следующий материал уже в работе...


$FIXR
#FIXR #FixPrice #инвестиции #рынок #акции #анализ #байбэк #развитие #дивиденды

Стоит ли вкладываться в Fix Price ⁉️

Готов ли Ozon стать “дойной коровой” для инвесторов ⁉️

paywall
Пост станет доступен после оплаты