Поиск
Сентябрьский дайджест 🗞️
В сентябре мы получили премию Мосбиржи, погасили два выпуска облигаций, увидели обновленные прогнозы аналитиков с таргетом от 120 ₽ за акцию, объявили байбэк, запустили новые проекты и партнерства. А еще — анализировали статистику и делились данными в СМИ. Собрали для вас все главные материалы в одном посте 👇
🔈Коммерсантъ: Средний чек крупнейших DIY-сетей заметно вырос по сравнению с прошлым годом
Лидер по росту — ВИ.ру с приростом в 16%, достигнутым благодаря фокусу на корпоративные продажи, где средний чек традиционно выше.
Вышло 2 совместных исследования Rutube и ВИ.ру:
🔈 ТАСС: Выросло количество просмотров роликов о самостоятельном ремонте авто и продажи в автомобильных категориях.
🔈Газета.ру: Россияне стали больше смотреть видео о ремонте и покупать стройматериалы.
🔈 New Retail: Вырос интерес потребителей к услугам перевозок, товарам для транспорта и упаковочным решениям
Аналитика ВИ.ру и «Авито Услуги».
🔈CNews: О партнерстве ВИ.ру и Сбера для развития цифровых решений в B2B-сегменте
🔈logistics.ru: Об адаптации последней мили под требования B2B-клиентов и росте числа доставленных В2В-заказов в ВИ.ру
Таким был сентябрь! 🗓
Не пропустите следующий выпуск — подписывайтесь на наш аккаунт и следите за новостями 🔔
#ВИвСМИ #обзор #VSEH #быстреерынка
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?
АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.
Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.
100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома
Параметры выпуска ПКТ-002Р-02:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ПКТ-002Р-03:
• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов
• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надежности:
• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.
• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)
• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)
• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)
• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.
Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.
При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.
Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.
В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:
• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией
По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.
Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.
А что скажете вы — планируете участвовать в размещении?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новые облигации НоваБев на 3 года с премией к рынку. Стоит ли участвовать?
ПАО "НоваБев Групп" (до 2023 года — "Белуга") — крупнейшая российская алкогольная компания. Занимается производством, импортом и дистрибуцией крепких алкогольных напитков и вин.
Компания управляет сетью алкомаркетов «ВинЛаб», владеет пятью ликеро-водочными заводами общей мощностью более 20 млн декалитров в год. Акции торгуются на Мосбирже с 2007 года под тикером #BELU
Параметры выпуска НоваБев 004Р-01:
• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,50% годовых (YTM не выше 17,81% годовых)
• Выплаты: ежемесячно
• Амортизация: по 50% в даты 30-го и 36-го купонов
• Оферта: нет
• Квал: не требуется
Параметры выпуска НоваБев 004Р-02:
• Срок обращения: 2 года
• Купон: КС + 250 б.п.
• Амортизация: по 50% в даты 18-го и 24-го купонов
• Квал: не требуется
• Сбор заявок: до 29 сентября 2026
• Дата размещения: 02 октября 2026
Рейтинги надежности:
• НКР в июне 2026 оставило рейтинг без изменений — АА. Факторы возможного повышения — дальнейшее снижение долговой нагрузки и рост ликвидности.
• Эксперт РА в июле 2026 понизило рейтинг с AA до AA-, а прогноз сменило с «развивающегося» на «стабильный». Главная причина — возросшая процентная нагрузка на фоне длительного периода жёсткой политики ЦБ: старые облигации с дешёвым фондированием погашены и замещены новыми выпусками по более высоким ставкам.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 74,4 млрд руб. (+7,6% г/г)
• EBITDA: 10,0 млрд руб. (+9%)
• Рентабельность: 13,4%
• Чистая прибыль: 1,3 млрд руб. (-38,3%)
• Денежные средства: 22,035 млрд руб. (+20,27% г/г)
• Чистый долг: 45,5 млрд руб. (+20,7% г/г)
• Чистый долг/EBITDA: 2,1х (на конец 2025 — 2,0х).
Компания нарастила выручку, валовую прибыль и EBITDA, но чистая прибыль рухнула почти на 40%. Причина — не в бизнесе, а в долговой нагрузке: чистые финансовые расходы выросли на 55,6% и составили 4,4 млрд руб.. Высокий долг + высокие ставки съели весь операционный прогресс.
В обращении находятся 5 выпусков биржевых облигаций на 28,3 млрд рублей:
• НоваБев Групп 003Р-02 $RU000A10E7G1 Доходность: 16,16%. Купон: 15,25%. Текущая доходность: 15,08% на 2 года 3 месяца с амортизацией
• НоваБев Групп 003Р-03 $RU000A10EMG2 Доходность: 16,09%. Купон: 14,5%. Текущая доходность: 14,6% на 2 года 5 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (18,74%) АА- на 3 года 5 месяцев с амортизацией
• ПКТ 2P-01 $RU000A10DJH8 (16,72%) АА- на 3 года 1 месяц
• ПГК 3Р-04 $RU000A10EYV6 (17,11%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,45%) АА- на 2 года 11 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (16,75%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,32%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,25%) АА- на 2 года 1 месяц с амортизацией
По итогу: Текущее предложение привлекательно прежде всего близостью к верхней границе купона — 16,5%. Умеренная премия в доходности относительно собственных выпусков эмитента на вторичке сохранится при купоне не ниже 16%.
В рейтинговой группе около AA новый ориентир также выглядит конкурентно: ПГК3Р04 со сроком около трёх лет торгуется с доходностью порядка 17,1%, ТрансКо2Р3 со сроком около 2,6 года — около 17,3%, Авто Финанс Банк БО-001Р-19 — около 16,75%. Разброс отражает различия в кредитном профиле и сроке, но YTM 17,81% ставит НоваБев ближе к верхней части диапазона и заметно выше собственных бумаг.
Если купон сильно снизят — разумнее смотреть на длинные ОФЗ: YTM близка к максимумам за годы, 16,4%. Высокие ставки сейчас — возможность зафиксировать доходность на годы вперёд. С актуальной подборкой ОФЗ под различные стратегии можно ознакомиться по ссылке.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Ты точно сольёшь рынку. И вот почему 🚨
Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:
Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».
Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)
Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.
Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.
Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.
Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.
Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.
Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.
ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.
Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.
Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪
Распределение денег по разным инструментам даёт максимальный эффект.
Это не призыв к действию. И не инвест-рекомендация.
Ваши деньги — ваша ответственность!
Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉
#подборка
#что_купить
Т-Технологии - рынок пока не верит в рост
Сегодня у меня на столе отчет Т-Технологии $T за первое полугодие 2026 года. Бизнес растет, но при этом рынок оценивает его значительно дешевле, чем ранее. Будем разбираться.
🏦 Итак, чистая выручка в отчетном периоде выросла на 26% до 414,2 млрд рублей. В условиях снижения ключевой ставки мы наблюдаем классический банковский эффект: стоимость пассивов переоценивается вниз гораздо быстрее, чем доходность активов.
При этом число активных клиентов выросло всего на 2% до 34,3 млн человек. Основной драйвер сейчас в другом: чистая выручка на одного активного клиента за полугодие увеличилась на 23%. То есть компания всё лучше монетизирует существующую аудиторию через cross-sell. B2B-клиентов стало больше на 11%.
Кредитный портфель за год вырос на 25% до 3,46 трлн рублей. Обычно такой быстрый рост выдачи заставляет инвесторов нервничать из-за риска ухудшения платёжной дисциплины заемщиков, но здесь неприятных сюрпризов нет. Стоимость риска снизилась с 6,7% до приемлемых 4,7%.
За этот рост приходится платить высокую цену. Операционные расходы ускорились, прибавив 22%. Коэффициент Cost-to-Income составил 47,4%. Экосистема требует постоянных вливаний в технологии, маркетинг и новые вертикали.
Чистая прибыль сократилась на 7% до 74,5 млрд рублей. При этом операционная чистая прибыль, очищенная от влияния инвестиций в Яндекс, прибавила 32% до 98,6 млрд.
🧮 Теперь к оценке. При котировке около 255 рублей мы получаем мультипликаторы P/B около 0,9х и P/E около 3,5х. За последние четыре квартала приходится примерно 17,4 рубля выплат на акцию дивидендами. Текущая дивидендная доходность составляет около 6,8%. Компания при этом сохраняет ориентир на рост дивиденда более чем на 20% в 2026 году.
Покупать Т только ради дивидендов смысла мало. Основная ставка здесь - на рост прибыли и последующее повышение мультипликаторов. Компания с ROE около 28%, ростом операционной прибыли выше 20% и растущим капиталом торгуется меньше одной балансовой стоимости. Это выглядит дешево.
Причины дисконта понятны: высокая ставка, быстро растущий кредитный портфель, стоимость риска около 5%, большие инвестиции и усложнение группы. Но при сохранении нынешней динамики Т-Технологии остаются одной из самых интересных историй роста в финансовом секторе. Особенно если ставка продолжит снижаться, а «Точка» и «Авто.ру» начнут приносить обещанный эффект.
❗️Не является инвестиционной рекомендацией
♥️ Ваш лайк - лучшая мотивация для меня публиковать аналитику. Спасибо!
Ренессанс Страхование. Отчет за 1 пол 2026 по МСФО
Тикер: #RENI
Текущая цена: 67.92
Капитализация: 53.9 млрд
Сектор: Финансы
Сайт: https://www.renins.ru/invest/
Мультипликаторы (LTM):
P/E - 10.16
P/BV - 0.7
ROE - 6.9%
Акт/Обяз - 1.18
Что нравится:
✔️увеличение страховых премий на 8.5% г/г (92.2 → 100 млрд);
✔️инвестиционный портфель вырос на 7.4% п/п (286.4 → 307.7 млрд);
Что не нравится:
✔️расход от инвестиционной и финансовой деятельности -3.5 млрд против дохода +4.5 млрд в 1 пол 2025;
✔️результат от страховых операций снизился на 42.2% г/г (8.3 → 4.8 млрд);
✔️чистый убыток -1.4 млрд против прибыли +5.9 млрд в 1 пол 2025.
Дивиденды:
По дивидендной политике группа стремится выплачивать дивиденды в размере не менее 50% от чистой прибыли за год. Решения о размере выплаты принимается с учетом потребностей в инвестициях для развития бизнеса, достижения ключевых целей стратегии и необходимости соответствовать требованиям к достаточности капитала.
По данным сайта Доход дивиденд за 9 мес 2026 года прогнозируется в размере 3.51 руб (ДД 5.17% от текущей цены).
Мой итог:
Разбивка по сегментам страховой деятельности (г/г):
- НСЖ +15.4% (52.7 → 60.8 млрд);
- ИСЖ -90% (2 → 0.2 млрд);
- кредитное и рисковое страхование -3% (3.3 → 3.2 млрд);
- автострахование +1.4% (21.5 → 21.8 млрд);
- ДМС +7.3% (5.5 → 5.9 млрд);
- прочее +23.1% (7.2 → 7.9 млрд).
Эффект от консолидации с Райффайзен себя исчерпал и динамика по НСЖ замедлилась. Стоит отметить, что в релизе компания не показала отдельно НСЖ и ИСЖ (собрала в один общий сегмент, показав общий рост на 11.4% г/г), но косвенно можно посчитать ИСЖ и становится понятно, почему Ренессанс спрятал эти цифры. Non-life (авто, ДМС и прочее), в целом, показал скромный рост, но динамика лучше той, что была за 2025 год.
За полугодие получен убыток по двум причинам. Во-первых, уполовинился результат от оказания страховых услуг на фоне опережающего роста расходов. Во-вторых, зафиксировали расход по инвестиционной и финансовой деятельности против дохода в прошлом году. Судя по всему, большая ставка на ОФЗ не оправдала себя (доход от фин. активов переоцениваемых по справедливой стоимости снизился с 18.6 до 5.8 млрд).
Несмотря на такой результат, инвестиционный портфель за полгода все же увеличился. На конец полугодия разбивка по активам следующая (в скобках процент на 31.12.2025):
- корп. облигации 40% (41);
- гос. и муниципальные облигации 26% (33);
- депозиты и дс 25% (18);
- акции 2% (4)
- прочее 7% (4).
Как видно, произошел переток из облигаций в денежные средства, а также часть капитала ушла из акций в прочие активы.
Ранее компания озвучивала планы на 2026 год:
- страховые премии + от 6 до14%;
- ROE выше 30%;
- прибыль выше 2025 года.
Если по страховым премиям иду в рамках прогноза, то с ROE и прибылью пока выглядит нереально. С учетом текущей ситуации как-будто не стоит ожидать снижения расходов по страховым услугам (правда страх за имущество может подтолкнуть к росту страховых премий). Плюс динамика снижения ключевой ставки очень медленная и сильной переоценки ОФЗ вряд ли стоит ожидать (если только не поможет геополитика). Наверное, за 2 полугодие можно рассчитывать на прибыль в районе 2.4 млрд, что дает P/E 2026 = 37.9 и дивиденд около 0.9 руб (ДД 1.32% от текущей цены). Дорого.
В общем, стало все неопределенно. Неясно, как будет чувствовать себя страховой бизнес в ближайшие годы (и особенно пока продолжаются атаки БПЛА по различной инфраструктуре). Также непонятно, когда результаты по инвестиционной деятельности будут соответствовать ожиданиям компании и инвесторов в нее. С учетом этого инвестировать в Ренессанс можно только с верой на скорейшее завершение СВО.
При этом компания продолжает программу байбэка, уже выкупив с рынка 10 млн акций. Ранее говорилось, что гашения казначеек ждать не стоит. Но теперь все переигралось, и более того, компания будет ускорять процесс погашения. Юридические процедуры по 1 этапу начнутся в 4 кв 2026, 2 этап будет производится в 2027 после окончания программы выкупа.
Акции были в портфеле, но недавно продал.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Разбор выпуска: ВТБ Лизинг 001Р-МБ-07 — Определяем условия апсайда
АО "ВТБ лизинг" - входит в периметр государственного банка ВТБ, что обеспечивает поддержку кредитному качеству эмитента.
Компания, специализируется на предоставлении услуг финансового лизинга крупным корпоративным клиентам, а также клиентам розничного направления, включая субъекты малого и среднего бизнеса.
Предоставляет в лизинг грузовой и легковой автотранспорт, железнодорожную технику, спецтехнику и водный транспорт, широко представлена в большинстве ФО РФ с доминирующей долей бизнеса в Москве.
Параметры выпуска ВТБ Лизинг 001Р-МБ-07:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: не более 5 млрд рублей
• Срок обращения: 2,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 12 августа 2026
• Дата размещения: 17 августа 2026
Рейтинг надежности:
• AA от Эксперт РА (прогноз стабильный, подтверждён в декабре 2025 года)
• AА от АКРА (прогноз стабильный, подтверждён в апреле 2026 года)
Финансовые результаты МСФО за 2025 год:
• Активы: 507,74 млрд рублей (-16,4% г/г)
• Процентные доходы: 116,2 млрд руб. (-8,7% г/г)
• Чистая прибыль: 5,0 млрд руб. (-64,3% г/г)
• Обязательства: 449,8 млрд руб. (-18,8% г/г)
• Чистый Долг/EBITDA: 4,5
• Покрытие процентов ICR: 1,1.
В обращении находятся 4 выпуска биржевых облигаций на 14,3 млрд рублей:
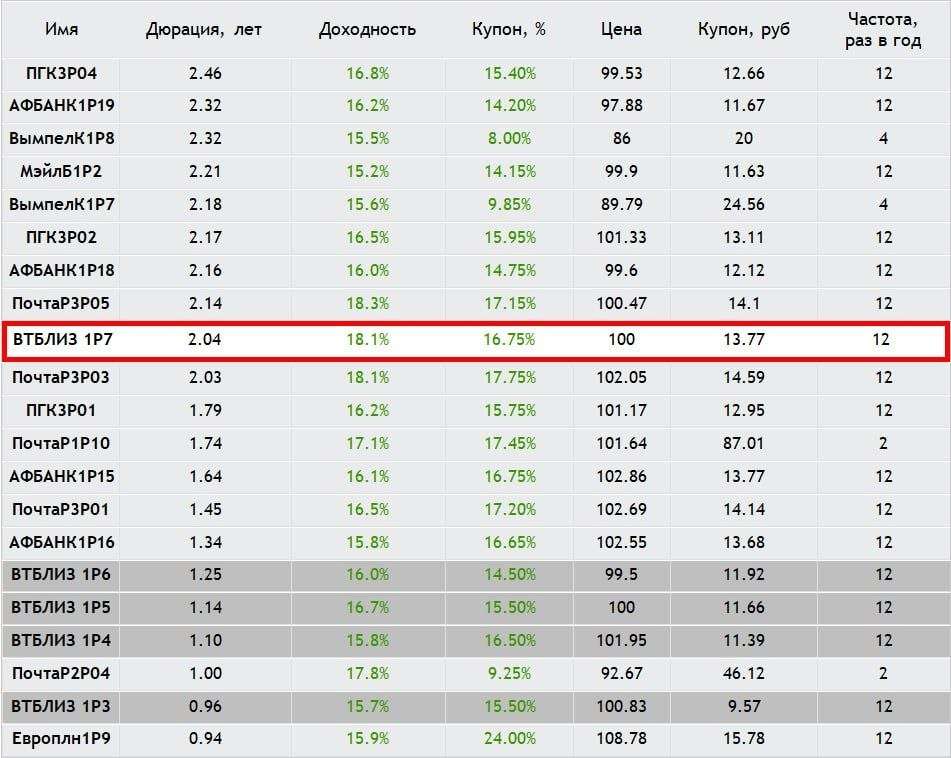
• ВТБ Лизинг 001Р-МБ-05 $RU000A10EML2 Доходность: 16,63%. Купон: 15,50%. Текущая купонная доходность: 15,33% на 2 года 6 месяцев с амортизацией
• ВТБ Лизинг 001Р-МБ-06 $RU000A10FGN7 Доходность: 16,01%. Купон: 14,50%. Текущая купонная доходность: 14,46% на 2 года 9 месяцев с амортизацией
• ВТБ Лизинг 001Р-МБ-04 $RU000A10DTG9 Доходность: 15,75%. Купон: 16,50%. Текущая купонная доходность: 15,98% на 2 года 3 месяца с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Мэйл.Ру Финанс 001P-02 $RU000A10EXJ3 (15,2%) АА на 2 года 7 месяцев
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 (16%) АА на 2 года 7 месяцев
• Вымпелком 1Р-08 $RU000A105X80 (15,47%) АА на 2 года 6 месяцев
• ПГК 003Р-01 $RU000A10CWF7 (16,22%) АА на 2 года 1 месяц
• Европлан 001Р-09 $RU000A10ASC6 (15,95%) АА на 1 год 11 месяцев с амортизацией
По итогу: Ближайшим аналогом на вторичном рынке является выпуск «001Р-МБ-05» с доходностью около 16,6% годовых. На его фоне новый выпуск предлагает заметную премию, что делает его особенно привлекательным.
Но есть нюанс. Как это часто бывает с хорошими предложениями, премия может не дожить до старта торгов. Спрос на бумаги в которых имеется спекулятивный апсайд сейчас огромный, и в ходе сбора заявок организаторы вполне могут начать сдвигать доходность вниз, постепенно «съедая» ту самую надбавку, которая делает выпуск интересным.
Считаю, что участвовать в этом размещении имеет смысл, если итоговый купон окажется на уровне от 15,8% годовых и выше. Если же доходность уйдёт ниже — лучше посмотреть в сторону уже торгующихся аналогов, там можно найти не хуже, а может, даже и выгоднее. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ СПБ Биржа $SPBE на годовом собрании акционеров 7 августа заявила о проработке запуска торгов производными финансовыми инструментами на заблокированные иностранные акции — гендиректор Евгений Сердюков назвал такую модель более целесообразной, чем прямые торги блокированными бумагами, из-за низкой ликвидности и большого дисконта на аналогичных площадках у коллег.
Там же Сердюков сообщил, что биржа может вернуться к обсуждению дивидендов в течение двух-трех лет — с момента IPO в ноябре 2021 года компания их не платила, направляя доходы на рост бизнеса.
СПБ Биржа находится под санкциями OFAC с ноября 2023 года, из-за чего торги иностранными бумагами на площадке приостановлены, а активы части инвесторов заблокированы.
Возврат к теме дивидендов без конкретных сроков говорит, что менеджмент пока приоритизирует капитал над выплатами акционерам, а запуск торгов заблокированными активами через деривативы остается на стадии проработки, а не решения.
Новый выпуск Позитива 001P-04: КС+2% — это много или мало на фоне рынка?
ПАО "Группа Позитив" #POSI (головная организация группы Positive Technologies) и его дочерние компании занимаются разработкой ПО и оказании услуг в сфере кибербезопасности.
Компания предлагает более 25 продуктов для обеспечения безопасности ИТ-инфраструктуры, промышленных сетей, разработки, контейнерных и облачных сред.
Параметры выпуска Группа Позитив 001P-04:
• Рейтинг: АА- (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 5 млрд рублей
• Срок обращения: 2,5 года
• Купон: КС + 200 б.п.
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется
• Дата сбора книги заявок: 07 августа 2026
• Дата размещения: 12 августа 2026
Рейтинг надежности:
• AA от Эксперт РА (прогноз стабильный, подтверждён в июне 2026 года)
• AA− от АКРА (прогноз позитивный, подтверждён в марте 2026 года)
Финансовые результаты по МСФО за 6 месяцев 2026 года:
• Выручка: выросла на 41% год к году и составила 9,5 млрд рублей.
• Объём отгрузок: увеличился на 45% — до 10,7 млрд рублей. Результат превзошёл ожидания более чем на 2 млрд рублей.
• Валовая прибыль: достигла 7,3 млрд рублей (+43% г/г).
• EBITDA: вышла в плюс — 800 млн рублей. Это важный сигнал: годом ранее в том же периоде был убыток в 2,5 млрд рублей. Компания фактически прошла точку операционной безубыточности.
• Долгосрочные обязательства: 18,2 млрд руб. (-8,3%)
• Краткосрочные обязательства: 11,6 млрд руб. (-31,0%)
• Чистый долг: уменьшился с 17,8 до 12,5 млрд рублей, а соотношение чистого долга к EBITDA LTM упало почти в три раза — с 2,33x до 0,8x.
Значительным драйвером роста стал спрос на новые продукты: продажи некоторых из них за полгода уже превысили результаты за весь 2025 год.
Менеджмент подтвердил прогноз на весь 2026 год: ожидается рост отгрузок в диапазоне 40–45 млрд рублей при удержании общих операционных расходов в рамках лимита прошлого года.
В обращении находятся три выпуска биржевых облигаций компании на 19,8 млрд руб:
• Группа Позитив 001Р-01 $RU000A109098 Купон: КС +1,7%. Доходность к погашению: 15,75% на 10 месяцев.
• Группа Позитив 001Р-02 $RU000A10AHJ4 Купон: КС +4,0%. Доходность к погашению: 14,95% на 4 месяца.
• Группа Позитив 001Р-03 $RU000A10BWC6 Доходность: 15,73%. Купон: 18%. Текущая доходность: 17,03% на 1 год 8 месяцев.
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Балтийский лизинг БО-П11 $RU000A108P46 (АА-) КС+2,3% на 10 месяцев. Доходность к погашению: 22,37%
• Авто Финанс Банк БО-001Р-12 $RU000A108RP9 (АА-) КС+2,2% на 10 месяцев. Доходность к погашению: 15,67%
• ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 26 месяцев. Доходность к погашению: 17,86%
• ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 27 месяцев. Доходность к погашению: 16,39%
Стоит ли участвовать? Размещение привлекает внимание и как консервативный инструмент, и как потенциальная идея для спекуляций: в случае сохранения высокого спроса бумаги могут подрасти после старта торгов.
Решение о покупке нового выпуска я бы принимал исходя из уровня спреда: если он останется не ниже 1,8%, выпуск интересен. Если премия снизится, бумага проиграет по доходности уже торгующимся аналогам.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🪙 Финансовые результаты сети «Лента» по стандартам МСФО за первый полугодие 2026 года:
- Выручка составила 648,5 млрд руб. (рост на 26,2% в годовом исчислении).
- Розничные продажи достигли 643,7 млрд руб. (рост на 26,5% в годовом исчислении).
- Валовая прибыль равна 145,2 млрд руб. (рост на 24,8% в годовом исчислении).
- Рентабельность EBITDA составила 6,1% (снижение на 1,44 процентных пункта в годовом исчислении).
- Коэффициент чистого долга к EBITDA за последние 12 месяцев (LTM) равен 1,4х по сравнению с 0,6х на конец 2025 года.
- При этом чистая прибыль за первое полугодие 2026 года упала на 17,8% — до 12,9 млрд рублей против 15,8 млрд рублей годом ранее.
Во втором квартале продажи по методу сопоставимых магазинов (LFL) выросли на 6,5%. При этом посещаемость (LFL-трафик) увеличилась во всех ключевых форматах: гипермаркеты (+2,4%), супермаркеты (+9,1%), магазины у дома (+2,1%).
В июне компания «Лента» завершила сделку по приобретению 75 гипермаркетов сети О’КЕЙ. Ранее группа также интегрировала компании «ОБИ Россия» и «Реми», что оказывает временное давление на маржинальность бизнеса. $LENT
🚗 Делимобиль увеличил доход с машины: продажи минут выросли на 31%. Во II квартале 2026 года продано 560 млн минут (+16% г/г). Выручка на авто: +6% г/г, +18% к I кварталу. Среднее время поездки +17%, число поездок на авто +12%: каршеринг используют ежедневно. Себестоимость упала: расходы на ремонт на минуту снизились на 33% г/г благодаря собственным СТО. Пользователей: 13,8 млн (рекорд).
+ Выход в 6 новых городах в «лёгком» формате без инфраструктуры.
$DELI
🍎Серийный импортозамещённый самолет MC-21 успешно совершил свой первый полет на высотах до 6 000 метров. В ходе полета проверены устойчивость и управляемость самолета в разных конфигурациях и работа его отечественных систем. На сегодняшний день выполнено уже около половины программы сертификационных летных испытаний, а после завершения сертификации начнутся поставки серийных самолетов эксплуатантам.
Яндекс. Отчет за 2 кв 2026 по МСФО
Тикер: #YDEX
Текущая цена: 3856
Капитализация: 1.53 трлн
Сектор: IT
Сайт: https://ir.yandex.ru/
Мультипликаторы (LTM):
P/E - 9.12
P/BV - 3.76
P/S - 0.98
ROE - 41.2%
ND/EBITDA - 0.23
EV/EBITDA - 4.88
Акт/Обяз - 1.37
Что нравится:
✔️выручка выросла на 3.6% к/к (372.7 → 386.3 млрд);
✔️FCF (без финтеха) увеличился в 28 раз к/к (1.3 → 36.4 млрд);
✔️чистый долг снизился на 21.9% к/к (94.8 → 74 млрд). ND/EBITDA улучшился с 0.31 до 0.23;
✔️чистая прибыль выросла в 2.2 раза к/к (28.9 → 64.5 млрд);
Что не нравится:
✔️нетто фин. расход вырос на 8.5% к/к (9.4 → 10.2 млрд);
✔️слабое соотношение активов и обязательств.
Дивиденды:
Нет конкретных указаний на порядок определения дивидендов. Дивидендные выплаты осуществляются два раза в год.
Менеджмент рекомендовал дивиденд за 1 полугодие 2026 в размере 110 руб. (ДД 2.85% от текущей цены).
Мой итог:
Выручка по секторам за квартал (к/к в млрд):
- поисковые сервисы и ИИ +12.8% (122.6 → 137.4);
- городские сервисы +2.4% (210.5 → 215.6);
- персональные сервисы +4% (62.4 → 64.9);
- Б2Б Тех +12.25 (13.6 → 15.3);
- автономные технологии 0% (0.1 → 0.1);
- прочие сервисы и инициативы +9.7% (3.1 → 3.4).
После снижения по некоторым сегментам в прошлом квартале (но там был переход в новый год) все перешло к росту.
Рентабельность по скор. EBITDA также улучшилась по всем основным сегментам (к/к в %):
- поисковые сервисы и ИИ (43.1 → 46.4);
- городские сервисы (10.2 → 16);
- персональные сервисы (1.3 → 3.9);
- Б2Б Тех (19.4 → 24.4).
Более того по всем указанным, кроме персональных сервисов, рентабельность за последние годы достигла рекордных значений.
Выручка выросла, но динамика от 1 ко 2 кварталу хуже, чем была в прошлом году. В целом, логично, что такой махине все сложнее наращивать выручку высокими темпами. И в этом ключе хорошо, что растет маржинальность сегментов. По чистой прибыли кратный прирост, но здесь стоит учитывать, что компания в отчетном квартале получила 25.7 млрд от продажи Авто.ру. Без учета прирост по прибыли составил бы 48.9% к/к (28.9 → 43 млрд), что тоже сильно. В причинах улучшение операционной рентабельности с 12.3 до 16.3% и более низкая эф. ставка налога на прибыль (16.3% vs 21.7% в 1 кв 2026).
FCF увеличился в разы. Основная причина все та же продажа Авто.ру, но и без этого рост был бы кратным (1.3 → 10.7 млрд). А так формально OCF (без финтеха) вырос в 3.8 раза к/к (20.2 → 77.6 млрд) , а кап. затраты - в 2.2 раза к/к (18.9 → 41.2 млрд).
Долговая нагрузка снова снизилась. Увеличение EBITDA и денежных средств перекрывают рост долга.
Расходы на программу мотивации снова уменьшились (10.4 → 7.9 млрд). Напоминаю, что у Яндекса действует программа мотивации сотрудников акциями, для которой периодически проводятся дополнительные эмиссии по закрытой подписке (примерно на 1% от общего количества). То есть, на дистанции доли акционеров понемногу "размывают".
Яндекс сохранил свой план на 2026 год в +20% по выручке и 350 млрд скор. EBITDA. За 1 полугодие по выручке чуть выбились из графика (+18.8%), но по EBITDA пока идут нормально (162.2 млрд) с учетом того, что обычно результаты в течение года идут по нарастающей.
Исходя из результатов полугодия, по примерным расчетом Яндекс за 2026 год заработает прибыль в районе 225 млрд. Это дает P/E 2026 = 6.79 (без учета доп. эмиссии по программе мотивации). Выглядит интересно, но стоит учитывать, что в прибыли "сидит" разовый доход от продажи Авто.ру. Без него это будет примерно 205 млрд и P/E 2026 = 7.46, что тоже вполне хорошо для такой компании. Особенно, если Яндекс продолжит оптимизировать свой бизнес. А долгосрочно остаются хорошие драйверы для роста в своих основных сегментах, а где-то там еще дальше развитие сервисов завязанных на беспилотном транспорте.
Также стоит сказать, что в мае совет директоров одобрил программу обратного выкупа, рассчитанную на 2 года с общим объемом 50 млрд. Это также должно поддерживать котировки.
Акций компании нет, так как банально уже не "влазит" в портфель. Возможно, позже. Прогнозная справедливая стоимость - 5105 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Яндекс повышает качество роста. Что по цифрам?
Яндекс $YDEX представил сильные результаты за II квартал 2026 года. Выручка выросла на 16% г/г, до 386,3 млрд руб., скорр. EBITDA – на 35%, до 88,9 млрд руб., а рентабельность поднялась с 19,9% до 23%.
Скорректированная чистая прибыль увеличилась на 56%, до 47,6 млрд руб. Чистая прибыль по МСФО выросла почти в четыре раза, до 64,5 млрд руб., но в отчётности отражён разовый доход от продажи Авто.ру в размере 25,7 млрд руб., исключённый из скорректированного результата.
🔷️ Денежный поток и CAPEX
За первое полугодие операционный денежный поток вырос на 66,5%, до 136,2 млрд руб. После вычета CAPEX в размере 60,1 млрд руб. расчётный свободный денежный поток составил 76,1 млрд руб. против 34,6 млрд руб. годом ранее.
За шесть месяцев CAPEX составил 7,9% выручки при годовом ориентире 10–12%. Если прогноз сохранится, основная инвестиционная нагрузка придётся на второе полугодие.
🔷️ Поиск, ИИ и Городские сервисы
Выручка Поиска и ИИ выросла на 9%, до 137,4 млрд руб., скорр. EBITDA – на 12%, до 63,7 млрд руб., а рентабельность достигла 46,3%. После слабого I квартала динамика улучшилась, хотя за полугодие рост составил лишь 4% по выручке и 3% по EBITDA.
Почти половину прироста выручки от рекламы и продвижения обеспечила технология ARGUS. ИИ-форматы продвижения уже показывают измеримую эффективность, но их выручку компания не раскрывает.
Главным источником роста скорр. EBITDA стали Городские сервисы. Их выручка увеличилась на 18%, до 215,6 млрд руб., EBITDA выросла в 2,7 раза, до 34,4 млрд руб., а рентабельность поднялась с 7% до 16%.
Электронная коммерция впервые вышла в плюс по скорр. EBITDA – 0,4 млрд руб. против убытка 10,9 млрд руб. годом ранее. Однако за полугодие сегмент всё ещё убыточен на 6 млрд руб., а оборот вырос лишь на 2%. Яндекс замедляет рост e-commerce ради повышения эффективности, но одного квартала для вывода об устойчивой безубыточности недостаточно.
🔷️ Финтех и Б2Б
Выручка Финансовых сервисов выросла на 51%, до 29,5 млрд руб., а скорр. EBITDA составила 1,9 млрд руб. против убытка годом ранее. Б2Б Тех увеличил выручку на 29%, до 15,3 млрд руб., EBITDA – на 43%, до 3,7 млрд руб., при рентабельности 24,4%.
Финансовые сервисы вышли в плюс по скорр. EBITDA, а Б2Б Тех продолжает наращивать прибыль быстрее выручки.
🔷️ Что давит на результат
Убыток Автономных технологий по скорр. EBITDA вырос с 3,3 до 6 млрд руб., ещё 9,2 млрд руб. убытка принесли прочие сервисы и общекорпоративные расходы. Рост зрелых сегментов пока компенсирует эти инвестиции, но затраты на новые проекты увеличиваются.
🔷️ Долг, байбэк и дивиденды
Общий долг составляет 277,3 млрд руб., а вместе с арендными обязательствами, учитываемыми при расчёте скорректированного чистого долга, – 303 млрд руб. Денежные средства и депозиты достигают 296 млрд руб., поэтому чистый долг равен всего 7 млрд руб., а Net Debt/EBITDA – 0,02х.
Во II квартале Яндекс разместил 894,1 тыс. акций для мотивации сотрудников, а к 27 июля выкупил 3,3 млн акций на 12,5 млрд руб. Байбэк сдерживает размытие, но не устраняет его окончательно, поскольку бумаги предназначены для последующей передачи сотрудникам.
31 июля совет директоров рассмотрит дивиденды 110 руб. на акцию. Предыдущая выплата при таком же дивиденде составила 42 млрд руб., тогда как расчётный свободный денежный поток за первое полугодие достиг 76,1 млрд руб.
🧐 Итог
В целом отчёт сильный: Городские сервисы становятся вторым крупным источником скорр. EBITDA, а e-commerce приблизился к безубыточности. Из рисков – замедление Поиска и растущие расходы на новые направления, которые пока перекрываются результатами других сегментов бизнеса.
Яндекс остаётся неплохой историей для долгосрочного портфеля, однако на текущих уровнях я бы не стала набирать позицию агрессивно. Покупать бумаги логичнее частями и преимущественно на общерыночных проливах.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?
Рынок корпоративного долга переживает непростые времена. Инвесторы массово пересматривают риски: вместо погони за доходностью — бегство в качество, короткие дюрации и надежные имена. Новые выпуски облигаций все чаще проваливаются — даже щедрые купоны не спасают, а бумаги уходят в минус сразу после размещения.
Прошедшая неделя принесла 20 случаев неисполнения обязательств. Среди должников — как знакомые лица, так и новички: Нафтатранс плюс, Соби-лизинг, Мосрегионлифт, Нэппи Клаб, Чистая планета, Открытие холдинг, Ю ди пи авто, Бизнес-Лэнд, СибАвтоТранс.
В этой турбулентности появляются и возможности. Если волна распродаж докатится до качественных имен, такие бумаги, как ОДК, Вис Финанс, Аренза-Про, Глоракс, ЭкоНива и Полипласт, станут отличными целями для покупки. Но есть и те, кого стоит избегать: компании с систематической задолженностью перед ФНС — ЖКХ РС(Я), Бизнес-Лэнд, Омега, Центр Резерв, СЛДК, Эффективные технологии, Антерра.
Коррекция на рынке меня не пугает: я планомерно следую своей стратегии и использую текущие просадки, чтобы аккуратно наращивать позиции в акциях через фонды. Облигационная часть продолжает исправно приносить купоны, а значит, я спокоен за базовый доход. Когда рынок развернётся, я уже буду в игре.
Инвестиционный портфель диверсифицирован под разные сценарии:
• Корпоративные облигации: как основа для дохода.
• Валютные инструменты: служат хеджированием геополитических рисков.
• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.
• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.
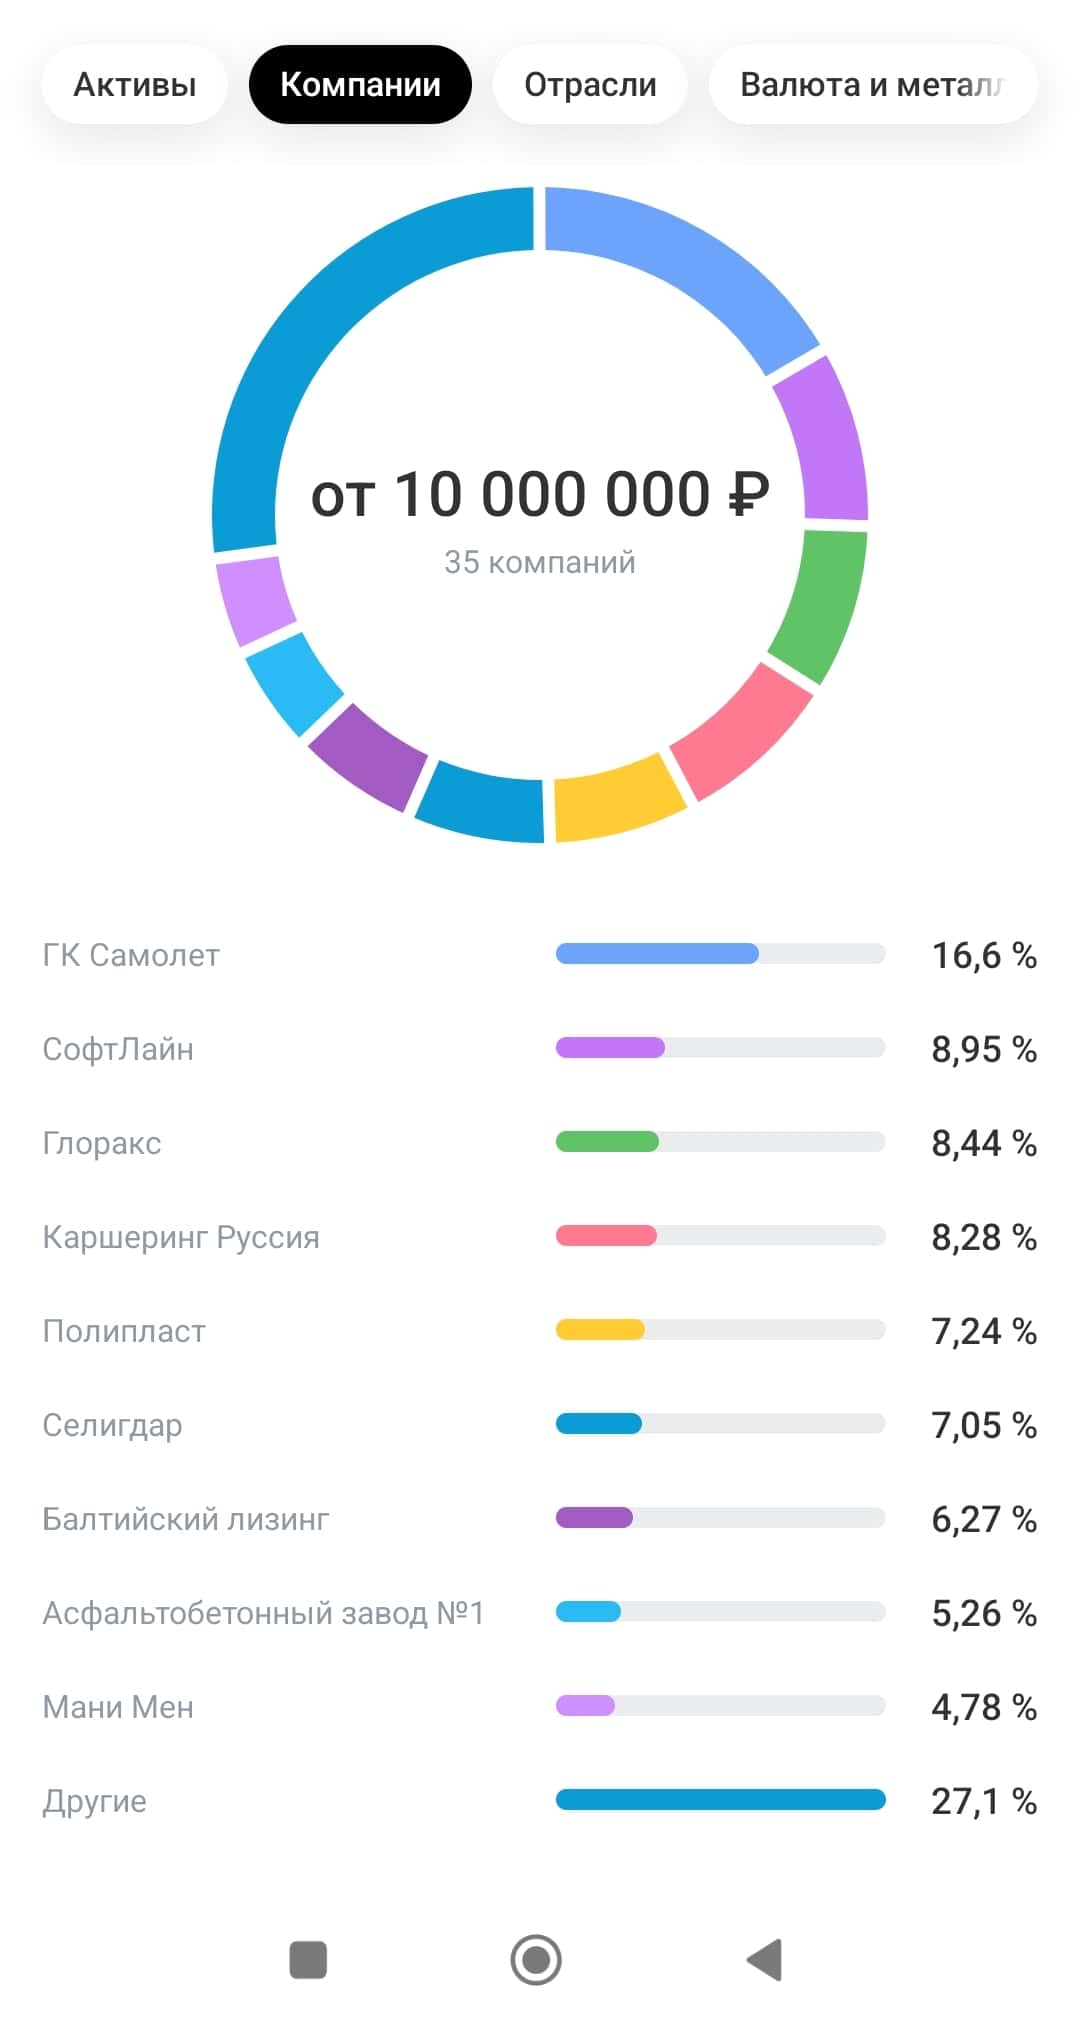
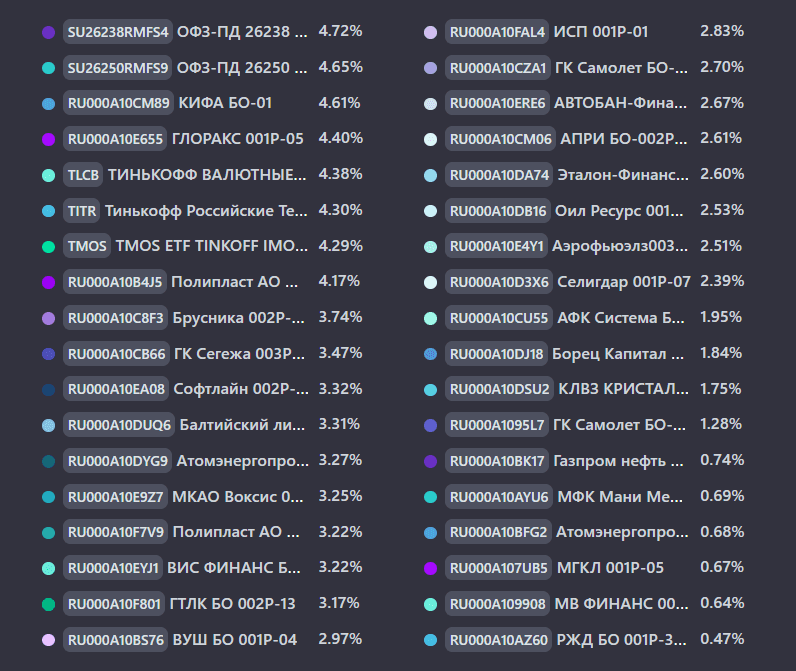
На данный момент в портфеле 33 облигации и 3 фонда:
Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и выделил бы двух эмитентов, положение которых за последний год заметно ухудшилось:
КИФА БО-01 CNY $RU000A10CM89 (ВВ+) Доходность к погашению: 25,7% на 1 год 1 месяц
В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. В результате показатель чистый долг / EBITDA превысил допустимые уровни, зафиксированные в кредитных соглашениях.
Ухудшение финансовых показателей не осталось незамеченным рейтинговыми агентствами. В мае 2026 года НРА понизило рейтинг компании с BBB|ru| до BB+|ru|, прямо указав в пресс-релизе на эти причины.
Оил Ресурс 001P-03 $RU000A10DB16 Доходность к погашению: 44% на 4 года 2 месяца
К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.
Плюс у «Кириллицы» 22 августа 2026 года предстоит погашение выпуска БО-03 $RU000A106UB7 на 300 млн рублей. Именно это и подпитывает опасения, что материнская компания не справится с обязательствами и допустит техдефолт. Однако предыдущий выпуск БО-02 в этом же месяце был полностью погашен, что немного сглаживает тревогу.
Пока я не принял окончательного решения о выходе из этих облигаций: несмотря на все озвученные риски, эмитенты продолжают исправно платить, а доля этих бумаг в портфеле остаётся комфортной по отношению к депозиту, поэтому на данный момент я сохраняю позицию.
Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 9,5% до 13% покупками #TMOS, #TITR и #TLCB. Среднесрочная цель: увеличить до 20%.
Статистика за все время:
• Текущая стоимость портфеля: 908 266,59 ₽
• Ежегодный купонный доход: 128 884,62 ₽
• Ежемесячный купонный доход: 10 740,39 ₽
• Эффективная доходность: на фоне коррекции рынка долга с 20,38% выросла до 23,27%
• Доходность к погашению без учета реинвестирования купона: с 18,3% выросла до 21,08%
Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.
'Не является инвестиционной рекомендацией
«Инвестиционные идеи? -спасибо, не надо!»
Долго я раздумывал над идеей написания этой статьи. Предназначен этот материал не для профессионалов фондового рынка с опытом, а прежде всего для новичков. Речь здесь пойдет о так называемых «инвестиционных идеях», которыми пичкают наши российские брокера своих клиентов. Да и не только российские. Старожилы нашего рынка, давно знают, что это за «инвестиционные идеи» и какова им цена на самом деле. А вот неофиты, по моему наблюдению, как годами ранее, так и до сих пор, продолжают попадаться «на удочку». «Инвестиционные идеи», они же «торговые идеи», могут называться и по-другому, в зависимости от брокера и упаковки такого продукта. А упаковываться могут и в «торговые стратегии от профессионалов» и в «авто следование» и вообще, как угодно. Суть одна – якобы профессионалы с опытом дают вам готовые идеи для заработка на фондовом рынке. Могут подаваться такие инвестиционные идеи как в закрытом виде, так и в открытом, с изложением доводов в пользу такой идеи, даже кое-какой аналитики и с даже с указанием рисков. Когда-то, очень давно, в середине нулевых, я и сам имел некоторое отношение к разработке одного из самых первых продуктов такого рода на нашем рынке. Работал я тогда в трейдинговом подразделении одного из старейших независимых российских брокеров, а продукт тот назывался Навигатор. С тех пор прошло много лет, тема для меня уже давно предельно ясна. Да и в сети сейчас полно материалов на эту тему. И тем не менее, все же я решил написать подробный материал, поскольку последний год, по роду своей деятельности, наблюдаю за подобным продуктом. Поскольку у меня за год уже накопилась довольно обширная статистика по торговым результатам, есть возможность порассуждать не абстрактно, с огульной критикой или наоборот, с бесконечными восторгами, а предельно конкретно, доказательно, с цифрами.
Итак, об инвестиционных идеях. Тот вариант, за которым я наблюдаю, так и называется «Инвестиционные идеи», и предлагаются они инвесторам на сайте российского банка высшей категории надежности, входящего в топ-5 банков России и отличающегося крайне агрессивной рекламой. Думаю, понятно, о каком банке идет речь. Идеи предлагаются как по российскому рынку акций, так и по срочному рынку Московской Биржи. Каждая идея состоит из четырех параметров:
· Цена входа в сделку (эта цена соответствует рыночной цене в момент, когда идея предлагается инвестору, так что идея всегда актуальна в момент ее появления)
· Целевая цена, по которой предлагается зафиксировать прибыль по инвестиционной идее
· Цена стоп-лосс, по которой предлагается зафиксировать убыток, если рынок пошел в противоположную сторону (фактически заранее задается максимальный риск по сделке)
· Максимальный срок жизни идеи по окончании, которого позиция закрывается по цене рынка, если не была закрыта с прибылью или по стоп-лоссу ранее
Идеи открытые, то есть к каждой дается обоснование как по новостному фону, так и по фундаментальному или техническому анализу. Вроде все предельно ясно и корректно. Однако я упомянул про статистику сделок по этим инвестиционным идеям, вот к статистике и обратимся. Эта статистика собрана по сделкам более чем за год с, с апреля 2025 г. по июль 2026. За этот период сделок набралось более ста, а конкретно- 114 сделок. Чтобы оценить, насколько вообще прибылен и полезен этот сервис для клиента-инвестора, по всей выборке из 114 сделок я рассчитал несколько показателей:
· Средний финансовый результат (P&L) по сделкам в % (без учета комиссионных брокера и биржи)
· Cредняя прибыль по прибыльным сделкам в % (без учета комиссионных брокера и биржи)
· Средний убыток по убыточным сделкам в % (без учета комиссионных брокера и биржи)
· Доля прибыльных сделок в общем количестве сделок (в %)
· Коэффициент «Прибыль/Убыток» (равен отношению средней прибыли по прибыльной сделке к среднему убытку по убыточной сделке)
· Доля «шортов» в общем количестве сделок
· Доля прибыльных «шортов» в общем количестве «шортов»
· Доля прибыльных «лонгов» в общем количестве «лонгов»
· Средний срок сделки в днях
Все эти показатели я свел в две таблицы
Таблица 1