Поиск

Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок

Рынок гособлигаций медленно, но верно восстанавливается — и это несмотря на довольно жёсткий сигнал ЦБ, который пересмотрел свои ожидания по ставке на 2027 год. Я по-прежнему верю, что недавняя доходность около 17% по длинным ОФЗ — это дно, на которое регулятор уже не захочет возвращаться.

А вот компании, которые не могут обслуживать долги без «кислородной маски» в виде постоянного доступа к рынку, становятся главной проблемой. Вынужденное рефинансирование даст ещё большую нагрузку на банковскую систему: банкам придётся открывать кредитные линии для системно значимых игроков. А значит, отступать регулятору уже никак нельзя.

На первичке корпоративных облигаций активность снизилась: новых размещений меньше, календарь спокойнее. Большинство новых бумаг торгуется вблизи номинала или с минимальным отклонением от цены размещения. Поэтому я не спешу набирать основную долю на «первичке» — как показывает практика, с дисконтом от номинала это можно сделать после размещения, когда спекулянты покинут ракету, которая так и не взлетела.

Из корпоративных облигаций: мне интересен новый выпуск «ЭкоНивы» 1Р04. Для меня он привлекателен при итоговом купоне не ниже 18%. Заявку на участие в первичном размещении можно оставить до 29 октября 15:00 МСК, а на вторичке бумага появится 2 ноября.

С полученных купонов за полтора месяца сформировал ежемесячный доход по ОФЗ. К имеющимся 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 докупил четыре недостающих выпуска для этой стратегии 26246 $SU26246RMFS7 26240 $SU26240RMFS0 26233 $SU26233RMFS5 и 26253 $SU26253RMFS3

Такими действиями повышаю уровень прогнозируемого дохода и минимизирую риски излишней волатильности в сегменте ВДО, которого у меня в портфеле немало. Именно на них хотел остановиться подробнее и поделиться мыслями — почему же я их не продаю.

Из актуального:

• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

• Полипласт у меня 2 выпуска: П02-БО-16 $RU000A10F7V9 и П02-БО-03 $RU000A10B4J5 общая доля 7,3%.

Компания несколько лет реализовывала масштабную инвестиционную программу и финансировала её в основном за счёт заёмных средств. А тут ещё и привычные логистические маршруты через Азовское и Чёрное моря начали давать сбои.

На этом фоне аналитические агентства, пересмотрели рейтинги надёжности:

• 7 октября АКРА поставило рейтинг А (RU) статус «под наблюдением».
• 26 октября НКР пошло дальше: понизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».

Ситуацию осложняет и то, что имеющиеся выпуски на бирже торгуются со значительной премией — выходить на рынок долга с новыми предложениями не выглядит перспективно. Надежда остаётся только на банки, которые, в ожидании отдачи бизнеса и ввода новых мощностей, поддержат эмитента. Банкротить системно значимого игрока и замораживать огромные производственные мощности — не самое верное решение.

• МГКЛ 001Р-05 $RU000A107UB5 минимальная доля - 0,75%. Эта инвестиция давно перешла в разряд веры. Вопросов к эмитенту слишком много, и они заставляют крепко задуматься — прежде всего о чистоте его действий.

Свежие новости тревожат: ФНС приостановила операции по счетам 8 из 11 «дочек» МГКЛ. Общий размер ограничений — 1,22 млрд рублей. В компании говорят, что задолженность техническая и скоро будет погашена. По их словам, налоговая задолженность уже снизилась на 30%, осталось около 800 млн.

По облигациям: в этом году погасить нужно 150 млн — не критично, деньги найдут. В следующем году погашать уже 400 млн. Пока ситуация с долгом не критичная, но груз претензий и сомнения в прозрачности всё сильнее склоняют к мысли, что исход предрешён.

В деньгах моя позиция — 12К - месяц моего пассивного дохода. Увеличивать или закрывать ее пока не планирую. О других компаниях, которые у меня в минусе, я писал в этом посте — обязательно прочитайте, если интересно.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок

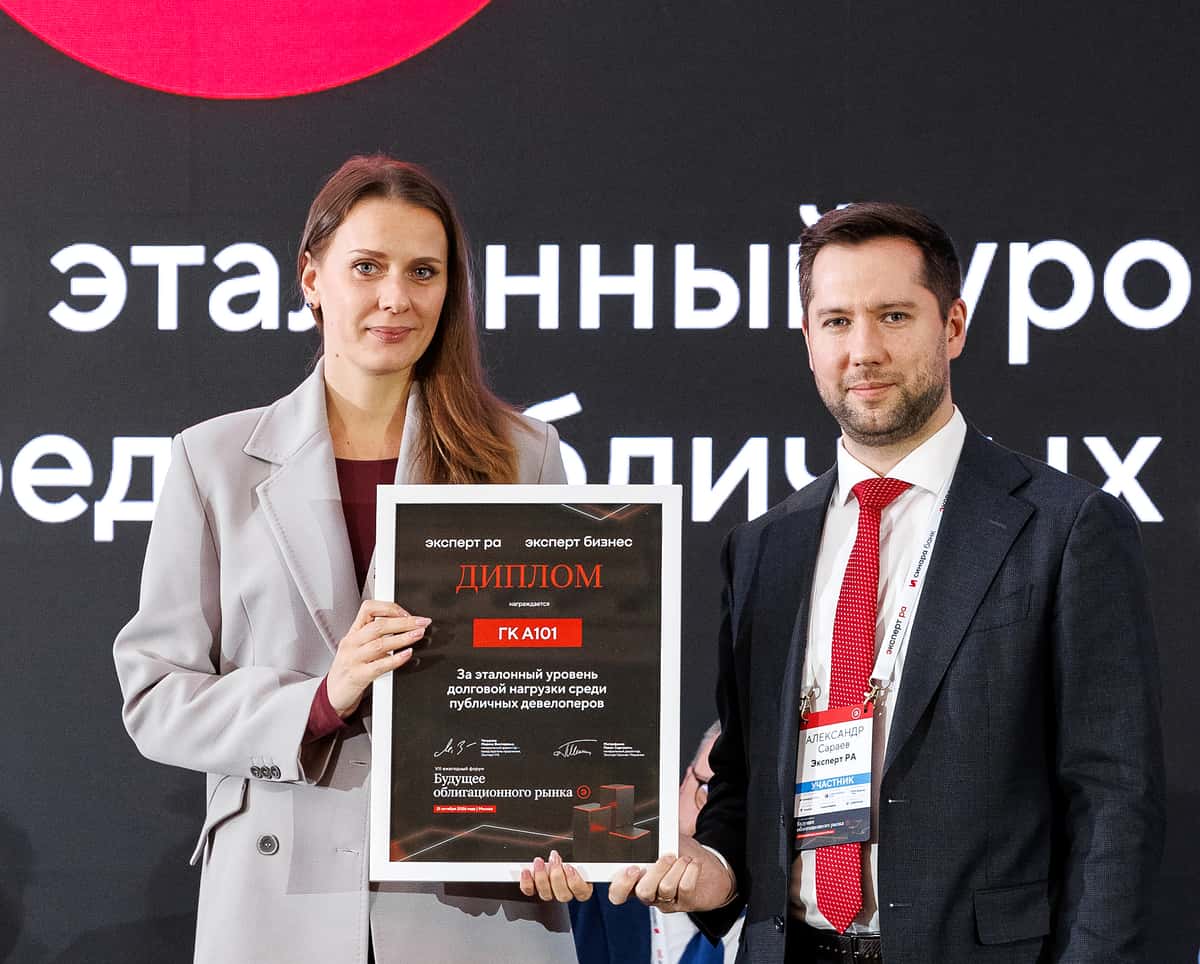
🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»

Рейтинговое агентство «Эксперт РА» наградило нас дипломом «За эталонный уровень долговой нагрузки среди публичных девелоперов» на VII флагманском форуме «Будущее облигационного рынка».

📜 Форум выступает независимой площадкой для эмитентов и инвесторов. В этом году он собрал более 700 участников, включая крупнейшие банки, корпоративных заёмщиков и эмитентов, организаторов выпусков. «Эксперт РА» анализирует финансовую устойчивость эмитентов, объем заимствований и кредитную дисциплину корпоративного сектора.

✅ Награда указывает на то, что мы в полном объёме и в срок исполняем обязательства по обслуживанию долга.

📈 Высокое качество кредитного портфеля обеспечивается благодаря эффективному управлению ликвидностью. Мы формируем оптимальные источники финансирования и ритмично распределяем денежные потоки.

💬 «В условиях высокой ключевой ставки эффективное управление долговым портфелем становится главным маркером надёжности девелопера. Для нас это системная операционная дисциплина. Мы тщательно выстраиваем баланс между привлечением капитала и графиком строительных работ: такой подход снижает процентные риски и сохраняет высокую ликвидность бизнеса. Награда ведущего агентства подтверждает верность выбранной финансовой стратегии», – комментирует операционный директор ГК «А101» Дмитрий Горелов.

$RU000A108KU4
$RU000A10DZU7 $RU000A10DZT9

#А101

🏆 Эталон кредитной дисциплины: как мы получили награду на форуме «Будущее облигационного рынка»

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

Параметры выпуска Воксис 001Р-03:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)

• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)

• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)

• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х

Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

Отсюда и тревожные цифры в отчётности:

• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.

Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.

Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.

Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев

Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.

С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.

Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.

«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.

По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.

Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца

Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.

С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.

Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.

Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.

В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.

В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.

Параметры выпуска Легенда 002Р-08:

• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026

Рейтинг надежности:

• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.

• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».

• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.

• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%

• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).

Один и тот же долг — а цифры разные.

• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.

И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х

В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:

• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев

• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год

По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.

Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.

В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.

А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?

💼 Тонко Санкович возглавил «Эталон»

Тонко Санкович назначен президентом группы «Эталон». На этом посту он сменил Юрия Бородина, который руководил компанией в переходный период.

🏗 Тонко Санкович – управленец с 27-летним опытом в девелопменте. Его профессиональный путь начался на строительных площадках Хорватии и Словении, а с 2001 года он участвовал в реализации крупных проектов на российском рынке. За это время Тонко прошел путь от инженера и руководителя проектов до генерального директора.

Ранее он занимал руководящие должности в компаниях «Масштаб» и «Авгур Эстейт» (ГК «А101»), «Ви Холдинг Девелопмент», ANTTEQ и X5 Retail Group. В числе его ключевых компетенций – запуск девелоперских направлений с нуля, интеграция компаний, формирование управленческих команд, оптимизация себестоимости строительства и развитие системы продаж.

✨ Назначение Тонко Санковича соответствует стратегическому курсу «Эталона» на совершенствование бизнес-процессов и модели продаж, повышение эффективности девелоперского цикла и системное развитие земельного банка.

#ETLN #Эталон

Что не так с семейной ипотекой и какие компании под ударом?

С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.

• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).

• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).

Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.

Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.

Также ставку 6% можно сохранить двумя способами:

• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.

Кто пострадает сильнее всех?

• Самолёт
#SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.

• А101 и ЛСР
#LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.

• Эталон
#ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.

В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.

У Glorax
#GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.

Из актуального:

• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

Кто держится (ND/EBITDA < 1x):

• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.

• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).

Средняя нагрузка (ND/EBITDA 2,5–3,5x):

• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.

• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.

• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.

Тяжелее (ND/EBITDA > 3,5x):

• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).

• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.

• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.

Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Что не так с семейной ипотекой и какие компании под ударом?

Эталон. Отчет за 1 пол 2026 по МСФО

Тикер: #ETLN
Текущая цена: 18.7
Капитализация: 14.2 млрд
Сектор: Девелопмент
Сайт: https://www.etalongroup.com/investors/private/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.49
▫️ P/S - 0.1
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 7.43 (без учета эксроу)
▫️ EV/EBITDA - 7.99 (без учета эскроу)

Что нравится:

▫️ чистый долг без эскроу снизился на 13.3% п/п (217.2 → 188.2 млрд). ND/EBITDA ухудшился с 7.42 до 7.43;
▫️ нетто фин расход уменьшился на 3.4% п/п (23.3 → 22.5 млрд);
▫️ деб. задолженность снизилась на 27.9% п/п (16.8 → 12.1 млрд).

Что не нравится:

▫️ выручка снизилась на 9.6% г/г (60.2 → 54.4 млрд);
▫️ остаток на эскроу счетах уменьшился на 53.5% п/п (104.3 → 48.5 млрд);
▫️ чистый убыток, но снизился на 6.9% г/г (13.4 → 13.2 млрд);

Дивиденды:

Выплата не менее 40% от чистой прибыли по МСФО, скор. на разовые прибыли/убытки, не относящиеся к основной деятельности. Выплата не реже 1 раза в год.

Дивиденды за 2026 год не ожидаются.

Мой итог:

Операционные показатели (г/г):
▫️ новые продажи -29.7% (295.8 → 207.8 тыс. кв. м). Падение по всем сегментам (Москва и МО -28.5%, Питер -63.4%, регионы -18.8%);
▫️ ввод в эксплуатацию +99.4% (163.9 → 326.8 тыс. кв. м).

Доля ипотечных кредитов за 1 и 2 кварталы 30 и 41%, соответственно (в 1 и 2 квартале 2025 было 14 и 32%). Динамика новых продаж за последние 6 кварталов: 192.1 → 103.7 → 175.2 → 200.4 → 90 → 117.8 тыс. кв. м. Как видно, продажи за последние 2 квартала в среднем вернулись к показателя слабого 2 квартала 2025 года.

Снижение объемов новых продаж отразились на выручке. Выручка по сегментам (г/г в млрд):
▫️ жилая недвижимость -11.9% (48.9 → 43.1 млрд);
▫️ подрядное строительство -87.9% (0.8 → 0.1 млрд);
▫️ аренда и прочее +7% (10.5 → 11.2 млрд).

За отчетный период снова получен убыток, но результат немного лучше 2 полугодия 2025 за счет улучшения операционной рентабельности с 13.4 до 13.6% и снижения нетто фин расхода.

Долговая нагрузка за полгода почти не изменилась. Чистый долг снизился за счет остатка средств после дополнительной эмиссии (выпустили 400 млн акций для покупки компании "Бизнес-Недвижимость" у АФК Система), но также уменьшилась и EBITDA LTM. Для Эталона долговая нагрузка остается основной проблемой. В 1 пол 2026 нетто фин расход уже в 3 раза превысил операционную прибыль.

Отрасль и конкретно Эталон находятся в кризисе. Причем пока не видно признаков изменения ситуации. Цементная отрасль РФ столкнулась с резким спадом спроса, тесно связанным с общим замедлением строительства. Ожидается, что по итогам 2026 года снижение спроса достигнет 25%. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г (в июне был рост +16% г/г на фоне спроса на «Семейную ипотеку» перед возможным изменением условий). Два месяца 3 квартала происходит снижение выдачи ипотек в Москве.

Для снижения долга компании приходится продавать активы. Были проданы два земельных участка в Санкт-Петербурге (сумма сделки не раскрыта), а также группа продала в убыток торговый центр «Летний сад» в Москве. Но как видно, пока это помогло просто сдержать рост долговой нагрузки. Проблемы Эталона также отразились на ее кредитном рейтинге. В апреле «Эксперт РА» понизил рейтинги облигаций с ruА- до ruBBB+.

В конце недели были объявлено, что с 1 октября будут изменены условия семейной ипотеки. Ожидается, что изменения позволят части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. Как это повлияет на результаты девелоперов пока непонятно, но аналитики ожидают падение спроса из-за роста среднего ежемесячного платежа.

Никакой идеи здесь пока нет. На группе "висит" приличный долг. Аналогичные проблемы и у материнской АФК Система. И при этом Эталон убыточен с 2023 года включительно. Проходим мимо.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Эталон. Отчет за 1 пол 2026 по МСФО

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
30% доходность — это плата за риск. Насколько опасны облигации Эталон?

Текущая ситуация на бирже

Индекс Мосбиржи медленно, но верно карабкается вверх, закрепившись в середине недели выше 2300 пунктов, подпитываясь надеждами на прогресс в переговорном треке Москвы и Вашингтона. Технический фактор также оказывает поддержку - количество шортистов в индексе Мосбиржи достигло исторического максимума. В таких ситуациях рынок обычно движется в противофазе, наказывая жадных спекулянтов.

📊 Росстат представил недельные данные по инфляции, сообщив о росте потребительских цен на 0,06%. В годовом выражении инфляция стабилизировалась в районе 6,3%. Цифры выглядят скучно и предсказуемо, если не заглядывать в октябрьский календарь с его индексацией тарифов ЖКХ. Куда более интересную статистику представил Центробанк, зафиксировав рост инфляционных ожиданий населения на 0,5 п.п., до 14,2%. При таких вводных шансы на снижение ключевой ставки на октябрьском заседании регулятора стремятся к нулю.

⚓️ Западные СМИ пишут о рекордном росте стоимости морских перевозок нефти на этой неделе на фоне геополитической напряженности на Ближнем Востоке. Для Совкомфлота это отличный повод порадовать акционеров сильными цифрами в отчете за третий квартал. Но эйфория может быть преждевременной. Прямые переговоры США и Ирана, прошедшие впервые за несколько месяцев, намекают на то, что долгосрочно рассчитывать на аномальную премию в фрахте не стоит.

🧰 Совет директоров ВсеИнструменты. ру 28 сентября рассмотрит вопрос о buyback. Котировки отреагировали мгновенно, прибавив более 7%. Логика рынка проста: компания удвоила свободный денежный поток по итогам полугодия, а значит, у нее есть ресурсы для щедрого обратного выкупа.

🏢 Продажи новостроек в столице рухнули на 45,2% год к году, достигнув минимума с мая 2020 года. Московский рынок жилья переживает гораздо более глубокое охлаждение, чем регионы. Снижение спроса негативно для ЛСР, Самолета и Эталон, для которых столичный рынок недвижимости является ключевым.

💎 Гендиректор De Beers Эл Кук сообщил о начале роста цен на природные алмазы на фоне сокращения предложения и роста спроса. Мировая добыча падает четвертый год подряд, и в 2026-м она рискует опуститься до 95 млн карат - антирекорда за 40 лет. Но рынок не всегда реагирует мгновенно, и в этом контексте не следует рассчитывать на быстрый рост цен, который приведет к переоценке стоимости акций Алроса.

❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$ALRS $FLOT $ETLN $LSRG $SMLT

Текущая ситуация на бирже

🌟 Подводим итоги последних двух недель и делимся ключевыми новостями рынка недвижимости 🌟

📌 Эксперты оценили влияние сохранения ставки ЦБ на рынок недвижимости
https://iz.ru/2165256/2026-09-11/eksperty-otcenili-vliianie-sokhraneniia-stavki-tcb-na-rynok-nedvizhimosti

Сохранение ключевой ставки на уровне 14% означает для рынка недвижимости продолжение работы в условиях «дорогих денег», однако отсутствие кардинальных перемен позволит девелоперам планомерно реализовывать заявленные проекты. Вице-президент по маркетингу и продажам группы «Эталон» Вячеслав Приймак считает, что ипотечные ставки останутся высокими, а спрос поддержат льготные программы.

📌 В Москве вновь начали расти продажи жилья в элитных новостройках
https://www.vedomosti.ru/realty/articles/2026/09/11/1227994-prodazhi-zhilya-v-elitnih-novostroikah

Согласно данным bnMAP.pro, за последние два месяца в премиум сегменте было реализовано 418 квартир и апартаментов, в 2 раза больше аналогичного периода прошлого года. Оживление вызвано массовым выходом новых премиальных проектов по более доступным стартовым ценам. В результате доля премиума в сделках за год увеличилась на 3,8 п. п. до 5,4%.

📌 Эволюция премиума – 10 главных изменений премиум-класса за десятилетие
https://www.metrium.ru/news/detail/evolyutsiya-stolichnogo-premiuma-10-glavnykh-izmeneniy-premiumklassa-za-desyatiletie/

За последнее десятилетие рынок премиальной недвижимости Москвы кардинально трансформировался, совершив переход от камерных среднеэтажных домов в историческом центре к масштабным высотным комплексам «город в городе» за пределами Садового кольца.

📌 По оценкам экспертов рынок коммерческой недвижимости за десять лет вырос в полтора раза, в ближайшие пять лет – увеличится еще на 18%
https://realty.rbc.ru/news/6aaaa404a53ccbec39d4d99f

По данным IBC Real Estate суммарная площадь качественной коммерческой недвижимости в России по итогам первого полугодия составила 148,3 млн кв. м, это на 59% больше, чем десять лет назад. Самым большим и быстрорастущим сегментом стали склады, второе место на рынке коммерческой недвижимости заняли офисы, на третьем месте — торговая недвижимость и гостиницы. Согласно прогнозу аналитиков к 2030 году суммарная площадь коммерческой недвижимости в России увеличится на 18% до 175 млн кв. м. Ожидается, что самые высокие темпы роста к 2030 году покажет гостиничный сегмент — он вырастет до 12,6 млн кв. м, или на 32,6%. Общая площадь офисов составит 37,3 млн кв. м, это примерно на 19% превысит текущий показатель.

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

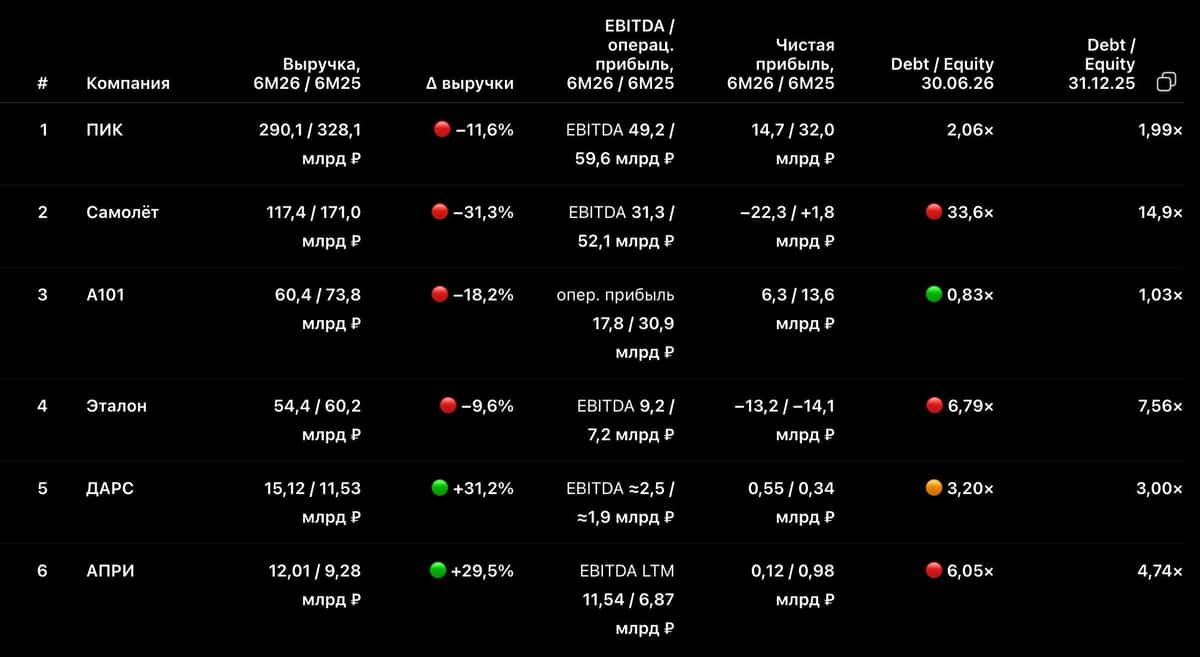
Собрал таблицу по 6 девелоперам за 1 полугодие 2026 года:
ПИК, Самолёт, А101, Эталон, ДАРС и АПРИ. (удобно сравнивать, 2 крупных, 2 средних, и 2 региональных)

В таблице суммарная выручка снизилась с 654 млрд ₽ до 549 млрд ₽.
Это примерно -16% год к году.

Чистая прибыль изменилась сильнее.
За 6М 2025 в таблице было +34,6 млрд ₽ прибыли.
За 6М 2026 уже -13,8 млрд ₽ убытка.

Важная оговорка.
Выручку, EBITDA и чистую прибыль я сравниваю за 6М 2026 против 6М 2025.

Debt / Equity — это балансовый показатель. Его сравниваю на две даты: 30.06.2026 против 31.12.2025.
То есть по долговой нагрузке смотрю, как изменился баланс за первое полугодие 2026 года.

ПИК
Выручка: 290,1 млрд ₽ против 328,1 млрд ₽.
Это -11,6%.
EBITDA: 49,2 млрд ₽ против 59,6 млрд ₽.
Чистая прибыль: 14,7 млрд ₽ против 32,0 млрд ₽.
Debt / Equity на 30.06.2026: 2,06х.
На конец 2025 года было 1,99х.
ПИК остаётся крупнейшей компанией в таблице, но прибыль упала больше чем в 2 раза.

Самолёт
Самая тяжёлая строка.
Выручка: 117,4 млрд ₽ против 171,0 млрд ₽.
Это -31,3%.
EBITDA: 31,3 млрд ₽ против 52,1 млрд ₽.
Чистая прибыль: -22,3 млрд ₽ против +1,8 млрд ₽ годом ранее.
Debt / Equity на 30.06.2026: 33,6х.
На конец 2025 года было 14,9х.
Мультипликатор вырос больше чем в 2 раза за полгода.
Для меня это главный показатель в таблице.

А101
Выручка: 60,4 млрд ₽ против 73,8 млрд ₽.
Это -18,2%.
Операционная прибыль: 17,8 млрд ₽ против 30,9 млрд ₽.
Чистая прибыль: 6,3 млрд ₽ против 13,6 млрд ₽.
Компания остаётся прибыльной, но динамика слабая.
А101 просела по выручке и прибыли, но по Debt / Equity выглядит сильнее остальных компаний в таблице: 0,83х на 30.06.2026 против 1,03х на конец 2025 года.

Эталон
Выручка: 54,4 млрд ₽ против 60,2 млрд ₽.
Это -9,6%.
EBITDA выросла: 9,2 млрд ₽ против 7,2 млрд ₽.
Чистый убыток остался большим: -13,2 млрд ₽.
Годом ранее было -14,1 млрд ₽.
Debt / Equity на 30.06.2026: 6,79х.
На конец 2025 года было 7,56х.
Долговая нагрузка снизилась, но уровень всё ещё высокий.

ДАРС
Выручка: 15,1 млрд ₽ против 11,5 млрд ₽.
Это +31,2%.
EBITDA: около 2,5 млрд ₽ против 1,9 млрд ₽.
Чистая прибыль: 0,55 млрд ₽ против 0,34 млрд ₽.
Debt / Equity на 30.06.2026: 3,2х.
На конец 2025 года было 3,0х.
ДАРС растёт, но рост идёт на фоне активной инвестиционной фазы и входа в московские проекты.
Об это я писал выше, листайте.

АПРИ
Выручка: 12,0 млрд ₽ против 9,3 млрд ₽.
Это +29,5%.
EBITDA LTM: 11,5 млрд ₽ против 6,9 млрд ₽.
Чистая прибыль: 0,12 млрд ₽ против 0,98 млрд ₽.
Debt / Equity на 30.06.2026: 6,05х.
На конец 2025 года было 4,74х.
Выручка растёт, долговая нагрузка тоже растёт, прибыль почти исчезла.
Это плохая комбинация.
Отдельно по рынку.
По исследованию НКР и ЕРЗ, совокупный долг 11 крупнейших застройщиков за 2025 год вырос на 30%, до 3,1 трлн ₽.
Выручка выросла только на 15%, до 2,2 трлн ₽.
Средства на эскроу росли медленнее долга: +23% против +30%.

Выводы:
В 2026 году таблицу девелоперов надо читать через баланс, причём с лупой!
ПИК остаётся крупнейшим, но прибыль сильно снизилась.
Самолёт показывает самый жёсткий рост долговой нагрузки.
А101 прибыльная, но тоже просела по выручке и прибыли.
Эталон улучшил Debt / Equity, но остаётся в высокой зоне долга. (напишу потом отдельно про рассрочки)
ДАРС и АПРИ растут по выручке, но у обоих рост требует внимательного контроля долга.

Главные показатели сейчас:
Debt / Equity - да
Net Debt / EBITDA - нет
покрытие проектного
финансирования эскроу - да
чистая прибыль - да
динамика запусков - нет

Почему? Рост выручки сам по себе уже ничего не гарантирует.
Главный риск 2026 года для девелоперов — обслуживание долга при более слабой прибыли.
Продажи ещё пока есть.
Капитал и прибыль выдерживают уже не у всех.

P.S. То есть проблема системная.
Девелоперы продолжают финансировать проекты, а продажи и прибыль уже не успевают за ростом долга.

6 девелоперов за 6М 2026: выручка падает, прибыль испаряется, долг давит

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

Группа ЛСР — это такой классический питерский застройщик с амбициями покорить Москву. 87% портфеля строящегося жилья у них приходится на две столицы. То есть если в Питере или Москве что-то пойдет не так с ипотекой — ЛСР почувствует это первым. И, спойлер: уже чувствует. Компания умудряется быть одновременно и девелопером, и производителем стройматериалов, и перевозчиком, и даже управляющим коммерческой недвижимостью. Вертикальная интеграция — это круто, когда все работает. Но когда рынок сыпется — это просто больше головной боли.


📊 Цифры, ибо без них никак.

Выручка за первое полугодие 2026 — 97,12 млрд рублей. Выросла на 0,7%. Это вам не рост, а так, чих в сторону рынка. При этом чистый убыток — 57,56 млрд рублей.

Несмотря на убытки, совет директоров выплатил дивиденды — 78 рублей на акцию. Это примерно 13% доходности. Аналитики Т-Инвестиций называют ЛСР «единственным девелопером с дивидендами». И действительно, пока остальные сектора плачут, ЛСР раздает кэш. Но, ребята, вы серьезно? У вас убыток 57 млрд, денег на балансе осталось 5 млрд, а вы платите дивиденды? Это либо гениальный маркетинг, либо последний танец.

Во втором квартале 2026 года ЛСР показала неплохую динамику продаж: стоимость заключенных контрактов выросла на 40,7%. Правда, это во многом «эффект низкой базы» — прошлый год был настолько унылым, что любой рост выглядит подвигом. За полугодие в целом продажи все же просели на 1,4%. Доля ипотечных продаж — 64%. При этом рынок в целом падал на 5–8%.

По просрочке строек у ЛСР — 51,3% объектов не укладываются в сроки. Это, мягко говоря, не круто. Особенно на фоне ПИК с их 16,3%.


⚔️ Сравнение с конкурентами

ПИК — главный тяжеловес. Выручка почти 300 млрд, чистая прибыль 14,7 млрд. Да, упала в 2,2 раза, но все равно прибыль. При этом у ПИК всего 16% просрочки строек — лучший показатель в секторе. И да, они решили делиститься. То есть уходят с биржи. Ну, видимо, надоело с вами, мелкими инвесторами, возиться.

Самолет — выручка упала на 31%, убыток 22 млрд. Но они строят 4,5 млн кв. м — больше всех. Правда, и просрочек у них почти 50%. Агрессивный рост за счет всего и вся.

Эталон — скромный парень с выручкой 54 млрд и убытком 13 млрд. Зато долг сокращают. Молодцы, дисциплина.


🎯 ИнвестВзгляд: ЛСР — это яркий пример того, как компания пытается делать хорошую мину при плохой игре. Рынок падает, прибыли нет, долги растут, а они — дивиденды платят. И инвесторы ведутся. Но тут еще и драма, и интрига, и дивиденды, которые непонятно откуда берутся. Ну а если посмотреть более глобально, то весь сектор недвижимости сейчас — не самое лучшее место для позитива.


$LSRG $PIKK $SMLT $ETLN

📕 ИнвестВзгляд: ЛСР, единственный девелопер с дивидендами? Ага, щас!

🌟 Пятница – подводим итоги! Собрали главные новости рынка недвижимости 🌟

📌 Девелоперы сосредоточились на премиуме
https://www.kommersant.ru/doc/8877666

Девелоперы активно выводят новые проекты на рынок: за последний год объем экспонируемых лотов в премиальных новостройках Москвы вырос на 41%, достигнув 558 тыс. кв. м. Число представленных в продаже лотов выросло на 43%, до 6,6 тыс.

📌 ВТБ спрогнозировал рост выдачи рыночной ипотеки за 2026 год в 2,5 раза
https://realty.rbc.ru/news/6a97c7f19a79473ec5e33a01?from=newsfeed

По прогнозам ВТБ, в 2026 году объем выдачи рыночной ипотеки в России вырастет в 2,5 раза и составит 2,4 трлн руб. на фоне снижения средних ставок до 18,7% (против 22,4% годом ранее). При этом выдача льготных кредитов в рамках госпрограмм сократится до 2,8 трлн руб. по сравнению с 3,5 трлн руб. в 2025 году.

📌 Что будет с ценами на новостройки после изменений Семейной ипотеки
https://blog.domclick.ru/novosti/post/chto-budet-s-cenami-na-novostrojki-iz-za-izmenenij-semejnoj-ipoteki

Изменения условий семейной ипотеки могут повлиять на структуру спроса на рынке новостроек. Эксперты ожидают перераспределения активности между регионами и сегментами жилья, а девелоперы будут продолжать использовать акции и дополнительные инструменты поддержки продаж для сохранения спроса.

📌 В Москве число сделок с новостройками снизилось более чем на четверть за год
https://tass.ru/nedvizhimost/28028257

В июле 2026 года управлением Росреестра по Москве зарегистрировано 6,8 тыс. договоров участия в долевом строительстве, включая 4,4 тыс. ДДУ в отношении жилья, а также 2,3 тыс. ДДУ в сегменте нежилых помещений. По сравнению с июлем 2025 года (9,5 тыс. ДДУ) общее число зарегистрированных долевых сделок сократилось на 29%.

📌 Как меняется социальная инфраструктура в новых ЖК
https://tass.ru/obschestvo/28061955

Благодаря закону о комплексном развитии территорий (КРТ), к 2026 году сформировался новый стандарт застройки. Эксперты Домклик подсчитали, что 70% квартир в новостройках выкупаются в ЖК со своими детсадами и школами. Такой подход выгоден и девелоперам: наличие инфраструктуры снимает опасения покупателей, избавляет их от лишней логистики и стабильно стимулирует потребительский спрос.

#ETLN #Эталон

Группа «Эталон» опубликовала Отчет об устойчивом развитии за 2025 год

«Эталон» представил четвертый ежегодный Отчет об устойчивом развитии, который рассказывает о нефинансовых результатах группы и ключевых ESG-инициативах 2025 года.

🌱 Тема отчета – «архитектура устойчивости»: в условиях сложной рыночной конъюнктуры и жесткой ДКП компания сфокусировалась на сохранении масштабов бизнеса и повышении внутренней эффективности, продолжив поддерживать социальные и экологические инициативы.

🏆 По итогам 2025 года «Эталон» улучшил позиции в ключевых ESG-рэнкингах:

· ESG-индекс российского бизнеса агентства НКР – I уровень (+1 уровень к 2024 году)
· отраслевой рэнкинг ESG-прозрачности агентства «Эксперт РА» – 3-е место в строительстве (+1 позиция к 2024 году)
· рейтинг социально ответственных девелоперов России аналитического центра «Эксперт» – топ-5 (+1 позиция к 2024 году)
· ESG-рэнкинг российских компаний агентства RAEX – топ-60 из 145 компаний

📊 Некоторые результаты года:

· В области охраны окружающей среды: ни одной экологической аварии или инцидента; 80% применяемых в строительстве материалов пригодны для переработки и повторного использования
· В области заботы о команде: 80,7 млн руб. направлено на программу ДМС и более 11 тыс. часов обучения проведено для сотрудников
· В области заботы о регионах присутствия и местных сообществах: 2 образовательных учреждения введено в эксплуатацию и 75,3 млн руб. направлено на благоустройство и комплексное развитие городов

Подробнее с Отчетом можно ознакомиться по ссылке: https://www.etalongroup.com/esg/report/

Группа «Эталон» опубликовала Отчет об устойчивом развитии за 2025 год

​🪙 Главные события дня.

Макро и геополитика

· Индекс Мосбиржи (+1,5%) скорректировался вверх, но нисходящий тренд сохраняется. $TMOS
· Ключевой геополитический фон: визит директора ЦРУ в Москву — по данным Politico, он предупредил Кремль об эскалации в случае атак на страны Балтии и поставок Ирану. Bloomberg сообщает о подготовке РФ к эскалации конфликта на Украине на фоне тупика в переговорах.
· Слухи о переговорах в сентябре опровергнуты Кремлем.
· Рубль слабеет: USDRUBF +2%, драйвер — рост экспортеров.

Корпоративные отчеты:

· ВУШ Холдинг (–1,7%): выручка +4% г/г (5,56 млрд руб.), EBITDA кикшеринга +43%, чистый убыток сократился на 6,7%.
$WUSH
· Софтлайн (+2,7%): оборот +27% (до 28 млрд), валовая прибыль +21%, скорр. EBITDA +53% — рост за счет оптимизации и ИИ. Но там есть нюансы с отчетом. Немного колдовства и в ответе все красиво.
$SOFL
· Алроса (–0,8%): EBITDA упала на 61% (14,35 млрд — ниже консенсуса 14,5), выручка –48% (90,3 млрд против прогноза 94,9). $ALRS
· Segezha (–0,5%): OIBDA во II кв. –10% (0,45 млрд), чистый убыток –18% (7,4 млрд). Компания нарушила финансовые ковенанты, до конца года ожидается пересмотр условий с кредиторами.
$SGZH
· Эталон (–0,5%): выручка –10% (54,4 млрд), чистый убыток сократился на 6,9%, EBITDA +28% (9,2 млрд) с рентабельностью 17%. $ETLN

Алроса, Сегежа и Эталон - пока все печально.

Корпоративные события и сделки:
· Т-Технологии (+1,6%): совет директоров предлагает допэмиссию до 550 млн акций для консолидации 100% «Точки» (реальная потребность — около половины). Цена размещения ожидается выше текущей рыночной, финализация — конец 2026 года. $T
· Новатэк (+1,4%): Total Energies передала 10% в «Арктик СПГ-2» дочке Новатэка.
$NVTK
· ЕвроТранс (+0,2%): ФАС возбудила дело о необоснованно высоких ценах на топливо на АЗС «Трасса». Там еще один дефолт подъехал. $EUTR